Points clés
- À la clôture du 20 novembre, Microsoft se négociait à environ 77 fois le flux de trésorerie disponible que les analystes anticipent pour l'exercice 2028, et Amazon à environ 75 fois.
- Amazon prévoit de dépenser environ 220 milliards de dollars en investissements cette année et davantage l'année prochaine, et les analystes s'attendent à ce que son flux de trésorerie disponible reste négatif jusqu'en 2028.
- À 30 fois le flux de trésorerie disponible, les deux entreprises auraient besoin de bien plus de liquidités qu'elles n'en ont jamais généré, et le pic d'investissements qui les y mènerait pourrait ralentir Arista Networks.
- L'encours de commandes contractuelles de Microsoft rend son pari plus facile à croire que celui d'Amazon.
Amazon (AMZN) Le PDG d'Amazon, Andy Jassy, n'a pas l'intention de ralentir. Interrogé sur les prévisions d'investissements de Wall Street lors du Halftime Report de CNBC le 17 novembre, il a déclaré : "Nous prévoyons de dépenser environ 220 milliards de dollars cette année en investissements et nous nous attendons à dépenser significativement plus l'année prochaine."
Une grande partie de cet argent devient du chiffre d'affaires pour des fournisseurs comme Arista Networks (ANET).
Un investisseur sur r/ValueInvesting a soutenu que Microsoft (MSFT) et Amazon se négocient à plus de 80 fois le flux de trésorerie disponible estimé pour l'exercice 2028.
Les estimations de TIKR confirmaient cela à la clôture du 18 novembre. Puis deux jours de ventes dans le secteur technologique ont fait perdre environ 5% à Microsoft et 8% à Amazon. Les deux se négocient désormais en dessous de 80x, mais toujours au-dessus de 70x.
Toujours plus de 70x
À la clôture du 20 novembre, Microsoft valait environ 3 600 milliards de dollars, soit environ 77 fois les 46,8 milliards de dollars de flux de trésorerie disponible que les analystes anticipent pour son exercice 2028. Ils prévoient que le flux de trésorerie disponible chutera de plus de moitié lors de l'exercice 2027 avant de ne se redresser que partiellement :
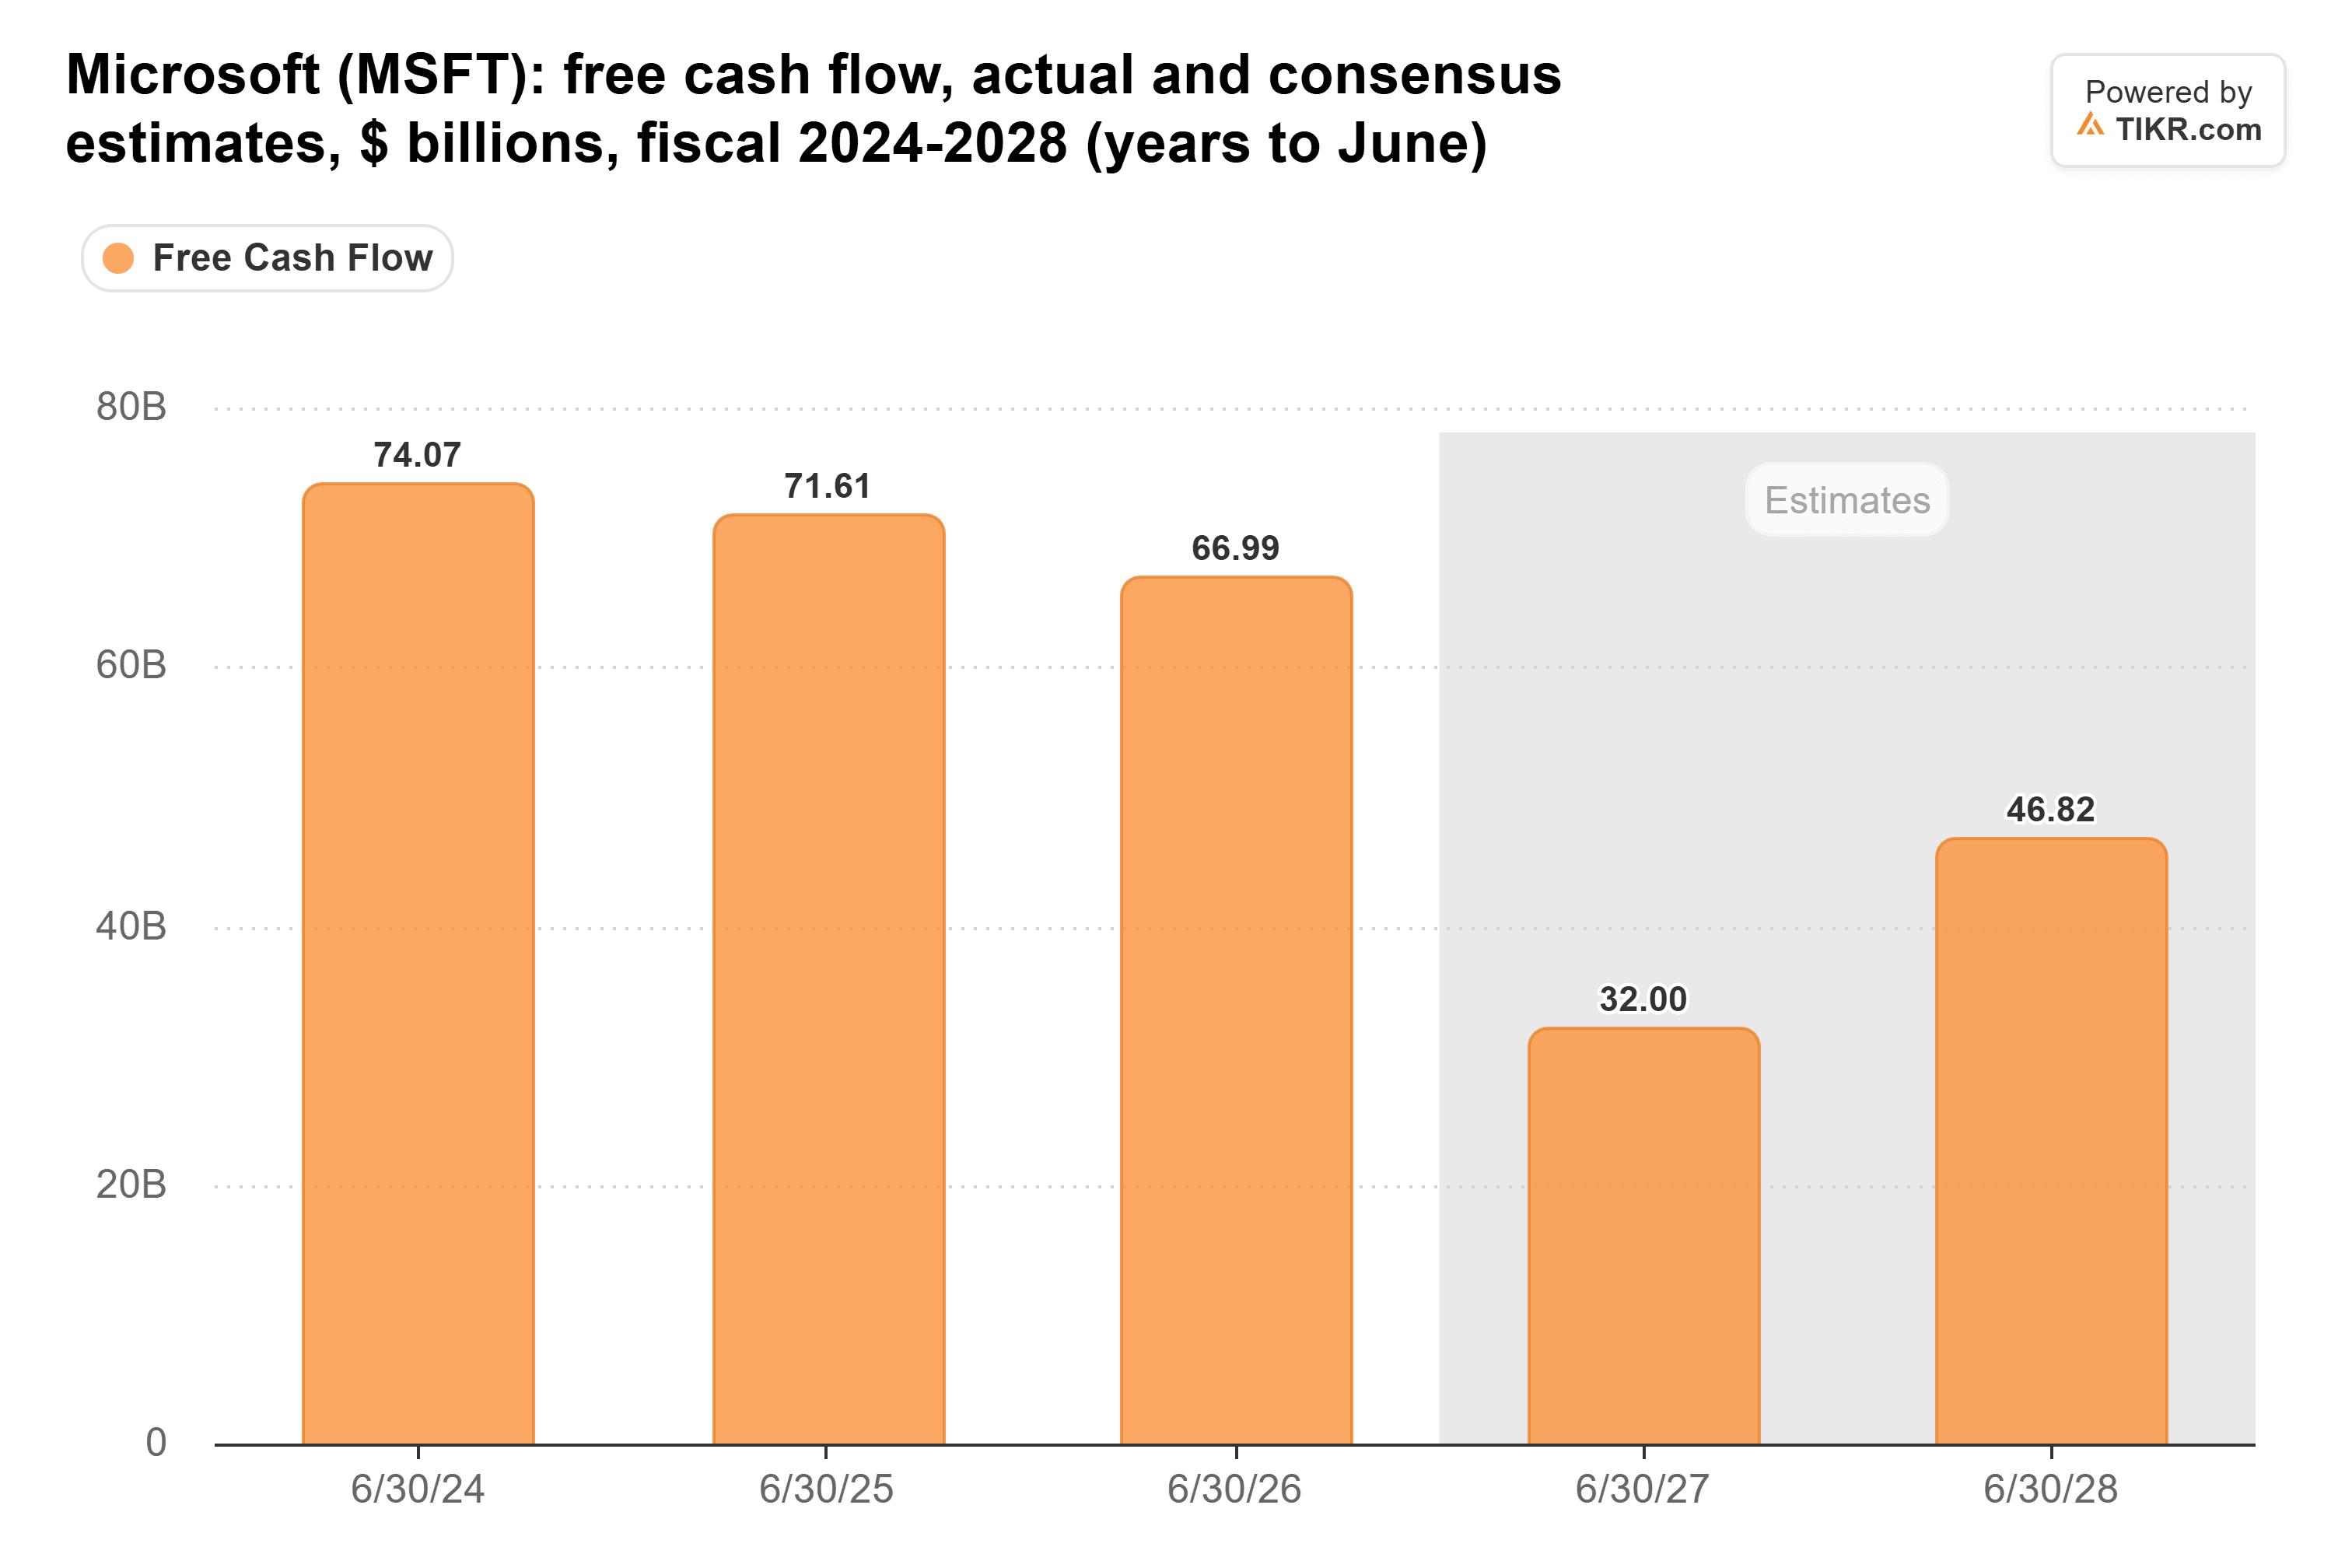
Les investissements expliquent la baisse. Les dépenses d'investissement en espèces de Microsoft sont passées à 115,9 milliards de dollars lors de l'exercice 2026 contre 64,6 milliards, et les analystes anticipent 193,7 milliards pour l'exercice 2027.
Amazon valait environ 2 670 milliards de dollars, soit environ 75 fois les 35,7 milliards de dollars de flux de trésorerie disponible que les analystes anticipent pour 2028. Pour y parvenir, elle traverse d'abord deux années de flux de trésorerie disponible négatif :
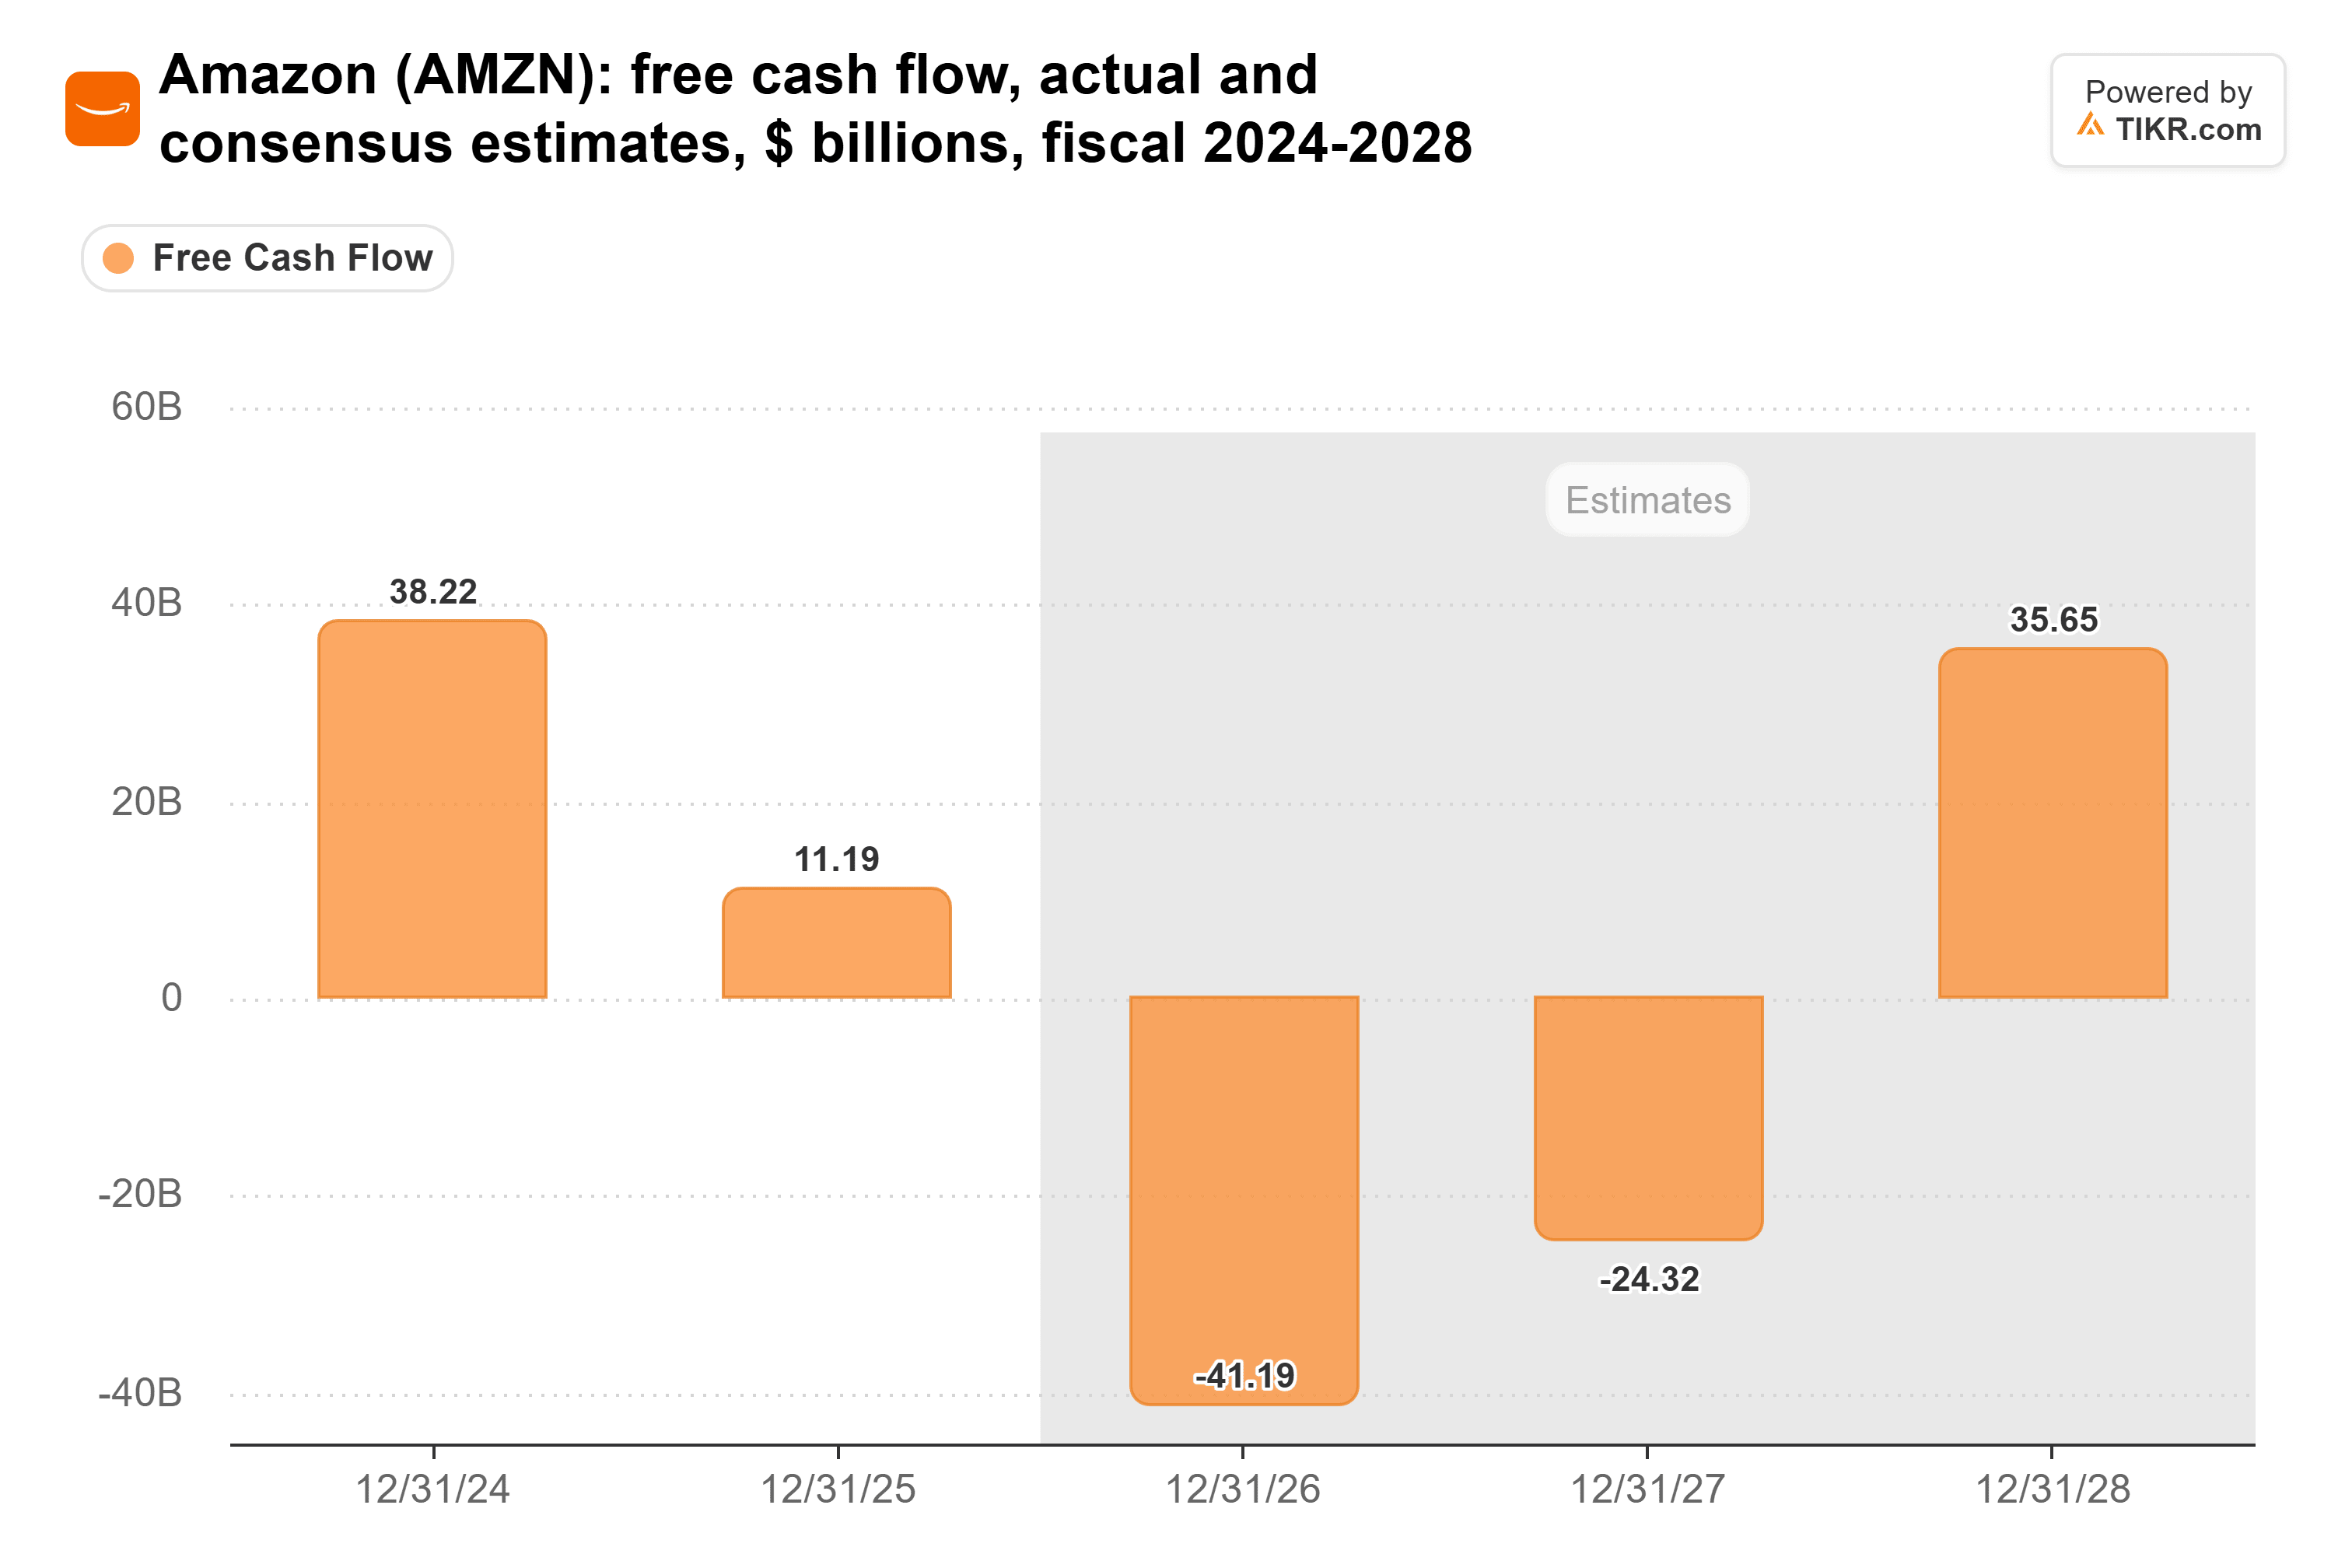
Ses investissements sont passés à 132 milliards de dollars en 2025 contre 52,7 milliards en 2023 :
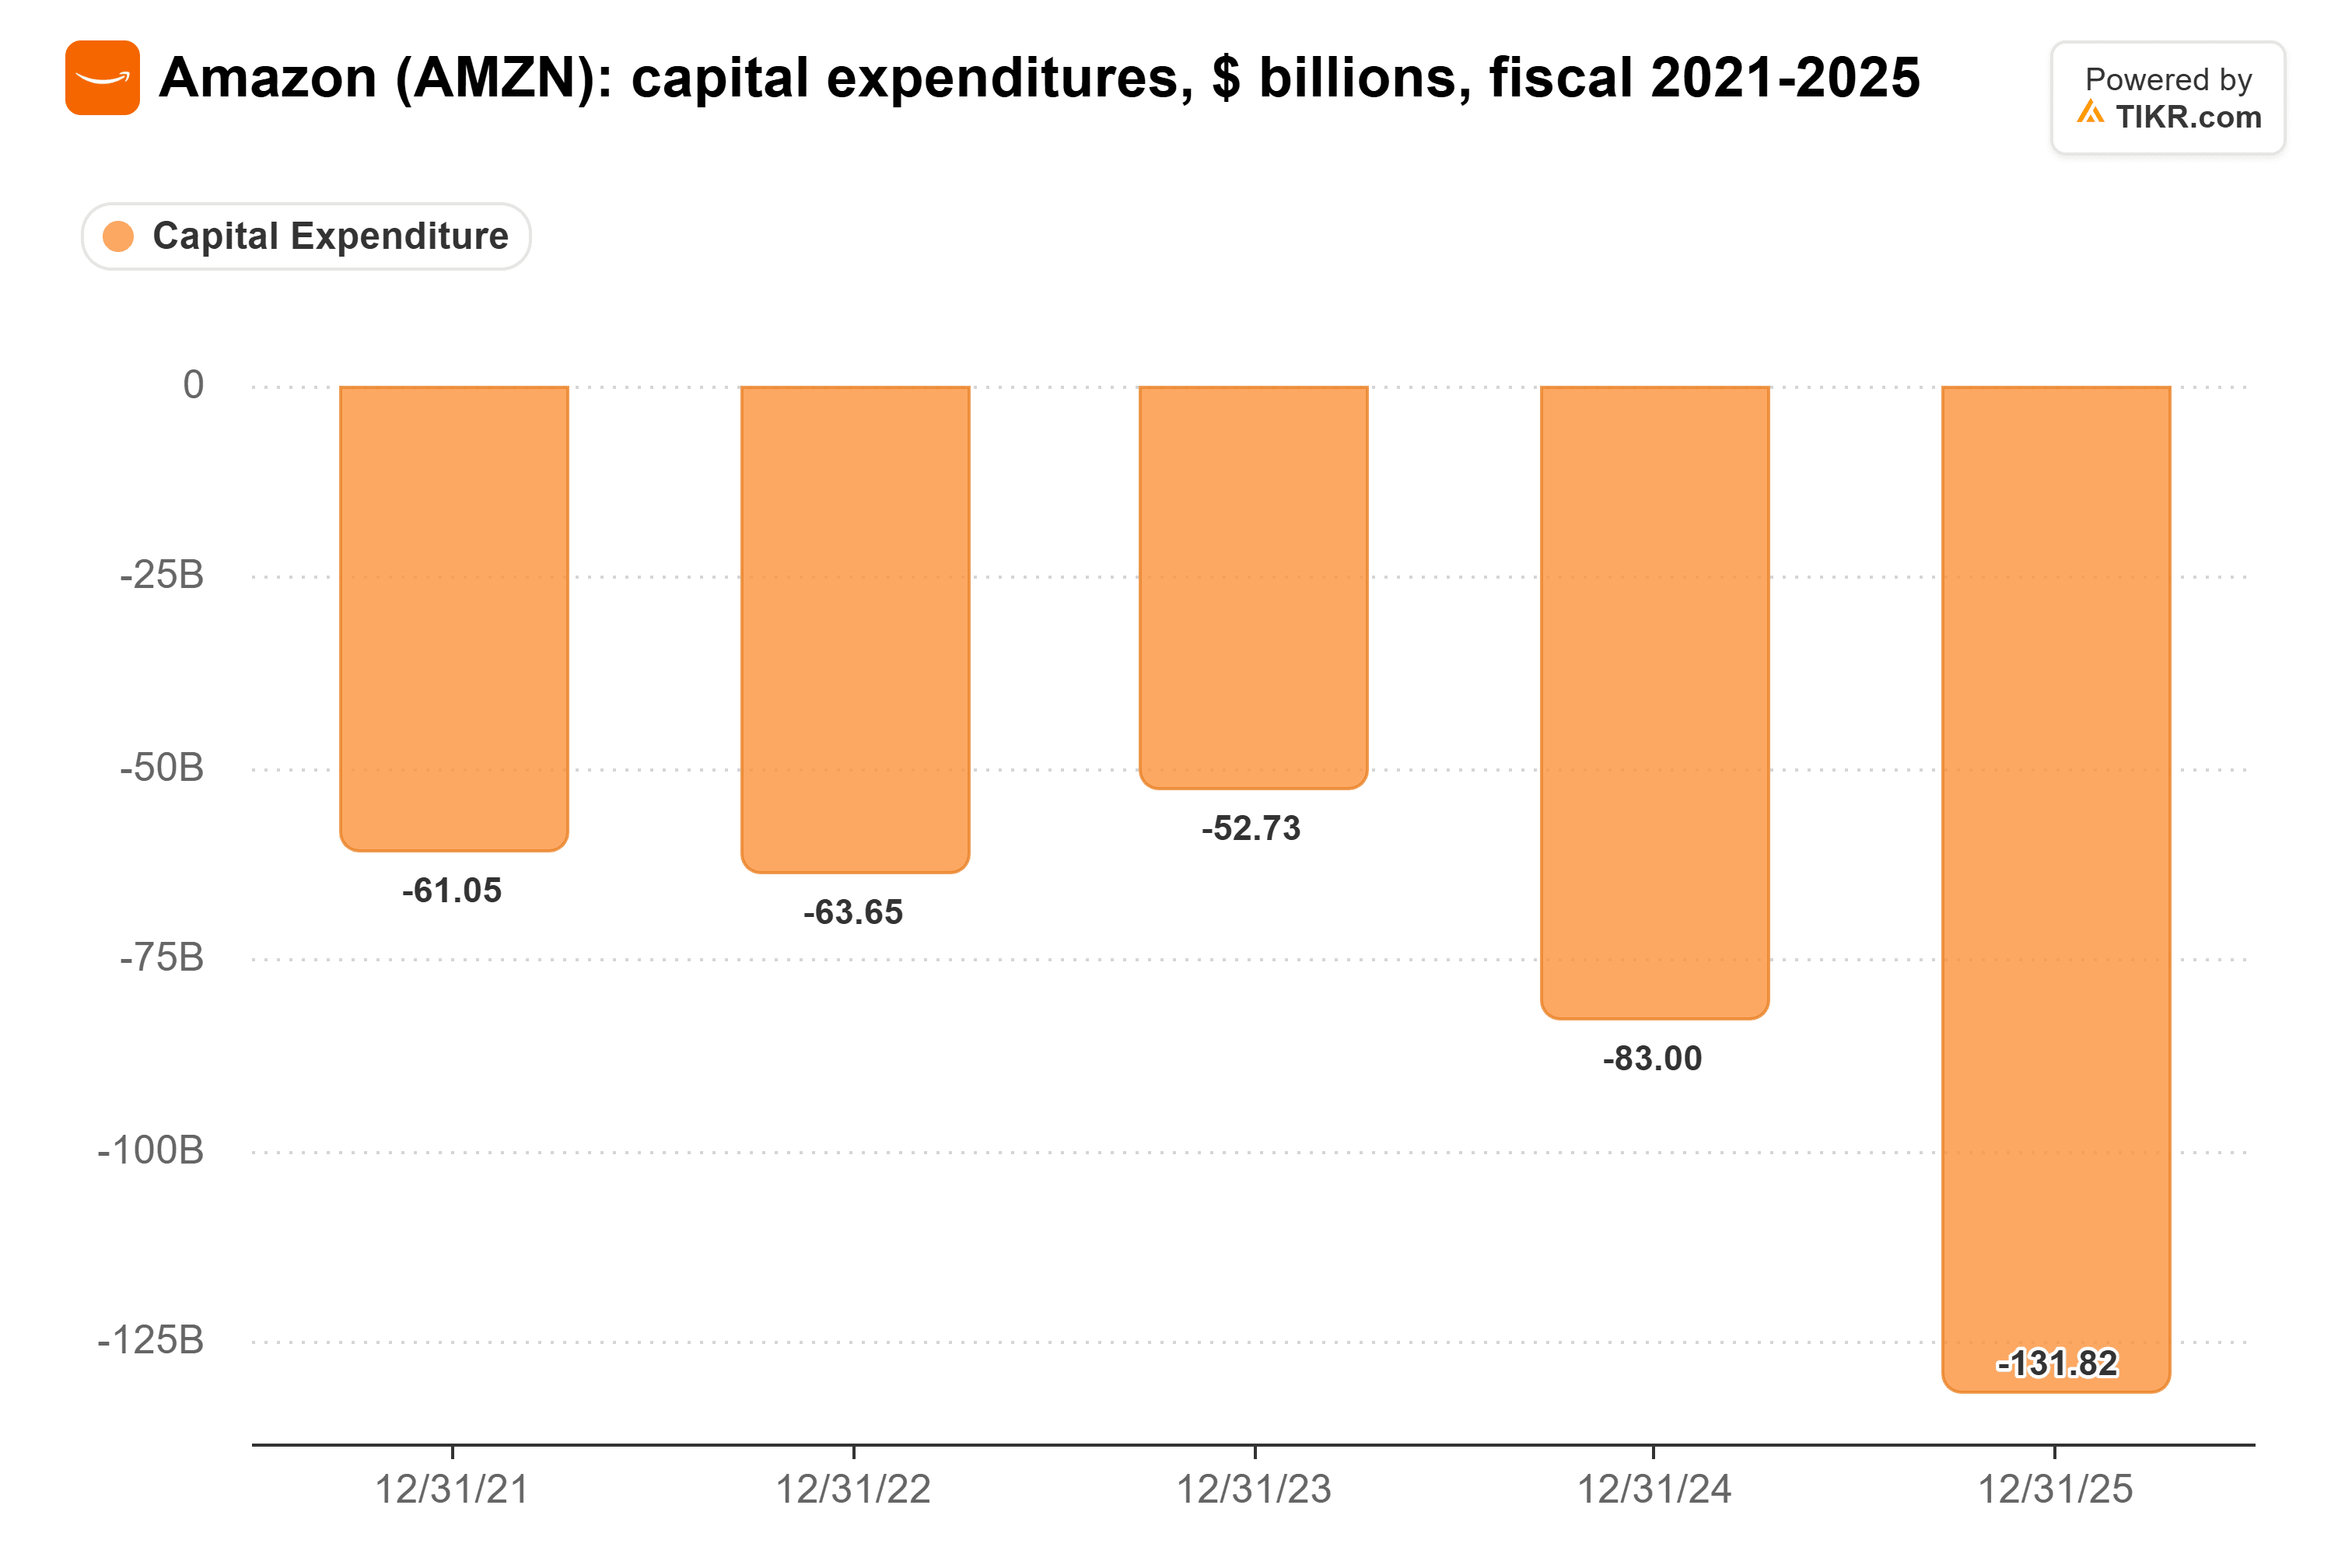
Les 220 milliards de dollars de Jassy pour cette année représentent environ 1,7 fois ce montant.
TIKR suit 59 analystes sur Microsoft. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Microsoft, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Microsoft
Le rendement que les investissements doivent générer
Supposons que vous seriez prêt à payer 30 fois le flux de trésorerie disponible, ce qui reste un prix élevé. Aux valeurs du 20 novembre, Microsoft aurait besoin d'environ 120 milliards de dollars par an, soit environ 1,6 fois les 74,1 milliards qu'elle a générés lors de l'exercice 2024, sa meilleure année sur le graphique. Amazon aurait besoin d'environ 89 milliards de dollars par an, soit environ 2,3 fois son chiffre de 2024 de 38,2 milliards. Aucune des deux ne s'en est jamais approchée.
Un pic en 2027 a un perdant
Si les investissements culminent en 2027, les liquidités pourraient revenir rapidement : les analystes s'attendent déjà à ce que le flux de trésorerie disponible de Microsoft augmente d'environ 46% entre l'exercice 2027 et l'exercice 2028, et celui d'Amazon à un rebond d'environ 60 milliards de dollars.
Ce pic pourrait frapper durement les fournisseurs. Le rapport annuel d'Arista indique que Microsoft et Meta Platforms ont acheté 42% de son chiffre d'affaires 2025 (26% et 16%). Les analystes s'attendent à ce que son bénéfice par action progresse d'environ 38% en 2027 pour atteindre 6,04 dollars. Après une chute de 11,6% le 20 novembre, l'action se négocie à environ 28 fois ce chiffre.
Le pari de Microsoft est plus facile à croire
Fin septembre, Microsoft avait 677 milliards de dollars de chiffre d'affaires contractuel encore à comptabiliser, à peu près le même montant qu'en juin, avec une durée moyenne pondérée d'environ 2,3 ans. La directrice financière Amy Hood a déclaré en janvier qu'une grande partie des GPU qu'elle achète sont déjà contractés pour la majeure partie de leur durée d'utilité. Le risque est qu'un client domine : OpenAI représentait environ 45% de l'encours de commandes fin 2025.
L'encours de commandes d'Amazon est également important, environ 578 milliards de dollars fin septembre. Mais il s'étend sur une durée moyenne pondérée de 6,1 ans et inclut des engagements élargis de 100 milliards de dollars ou plus chacun de la part d'OpenAI et d'Anthropic. Cela laisse Amazon demandant plus de confiance alors que les analystes anticipent un flux de trésorerie disponible négatif jusqu'en 2027. Jassy a déclaré qu'Amazon avait "ce que nous considérons comme une très bonne visibilité sur la demande."
L'encours de commandes de Microsoft rend son multiple plus facile à justifier, tandis qu'Amazon doit encore démontrer que ses dépenses sont rentables avant qu'un multiple de 75x ait du sens. Les deux entreprises publieront à nouveau leurs résultats fin janvier ou début février. Le rapport de Microsoft montrera si le flux de trésorerie disponible de l'exercice 2027 est sur la bonne voie pour atteindre le consensus de 32 milliards de dollars, et celui d'Amazon devrait quantifier "significativement plus".
Alors, quelle est la valeur réelle de l'action Microsoft ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Microsoft pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Microsoft gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !