Points clés
- Dan Loeb de Third Point estime que les dépenses en IA de 5 à 7 billions de dollars entre 2025 et 2030 nécessiteront 2 à 3 billions de dollars de revenus annuels supplémentaires provenant de l'IA pour être rentabilisées.
- Cela représente un tiers à la moitié des dépenses informatiques mondiales actuelles, d'environ 6 billions de dollars.
- Le formulaire 13F de Third Point montre qu'il a vendu toutes ses actions Amazon d'ici le 30 septembre et a ouvert de nouvelles positions sur Meta Platforms, Nvidia et Microsoft.
- Meta et Microsoft peuvent financer un retour sur investissement plus lent grâce à leur flux de trésorerie, tandis qu'Amazon et Oracle ont fait passer leur free cash flow en territoire négatif et ont donc le plus à prouver.
Dan Loeb a mis un prix sur la rentabilité du boom de l'IA, et il est élevé.
Dans sa dernière lettre aux investisseurs de Third Point, dont Zero Hedge a publié un extrait sur X, Loeb a exposé ce qu'il appelle « le calcul pessimiste » :
« Le consensus prévoit que les hyperscalers et les laboratoires de pointe dépenseront entre 5 et 7 billions de dollars entre 2025 et 2030. Avec un taux de rendement minimum (hurdle rate) dans la basse double décimale et des hypothèses d'amortissement raisonnables, cela nécessite 2 à 3 billions de dollars de revenus annuels supplémentaires provenant de l'IA, sur un total de dépenses informatiques mondiales d'environ 6 billions de dollars aujourd'hui. »
Ensuite, il y a ce qu'a fait son fonds. Le formulaire 13F de Third Point pour le trimestre clos le 30 septembre, déposé le 16 novembre, montre qu'il a vendu l'intégralité de ses 1,75 million d'actions Amazon (AMZN) et a ouvert de nouvelles positions sur Meta Platforms (META), Nvidia (NVDA) et Microsoft (MSFT), d'une valeur d'environ 1,05 milliard de dollars à la fin du trimestre.
Meta et Microsoft financent leurs investissements sur leurs flux de trésorerie. Amazon et Oracle (ORCL) ont fait passer leur free cash flow en territoire négatif pour continuer à construire.
Un tiers à la moitié du budget informatique mondial
La fourchette de Loeb doit se matérialiser sous forme de nouveaux revenus chaque année. Pour donner une échelle, il note que les deux principaux laboratoires de pointe génèrent « bien plus de 100 milliards de dollars de revenus annualisés (run-rate) combinés ». L'objectif est donc plus de 10 fois ce que les leaders génèrent actuellement.
Ce qui, ouille.
Et la facture continue de grossir. Les dépenses d'investissement (capex) de Microsoft ont presque quintuplé depuis l'exercice 2022, atteignant 116 milliards de dollars pour l'année terminée en juin 2026 :

Microsoft peut supporter cela. Au cours de son trimestre de septembre, Azure a progressé de 48 %, et la société a maintenu une marge nette de 40,3 %.
TIKR suit 62 analystes sur Amazon. Combien recommandent « Acheter » ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Amazon, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Amazon
La marge de manœuvre d'Amazon s'est réduite
Amazon se trouve dans une situation différente. Son free cash flow est tombé à 7,7 milliards de dollars en 2025, contre 32,9 milliards l'année précédente :
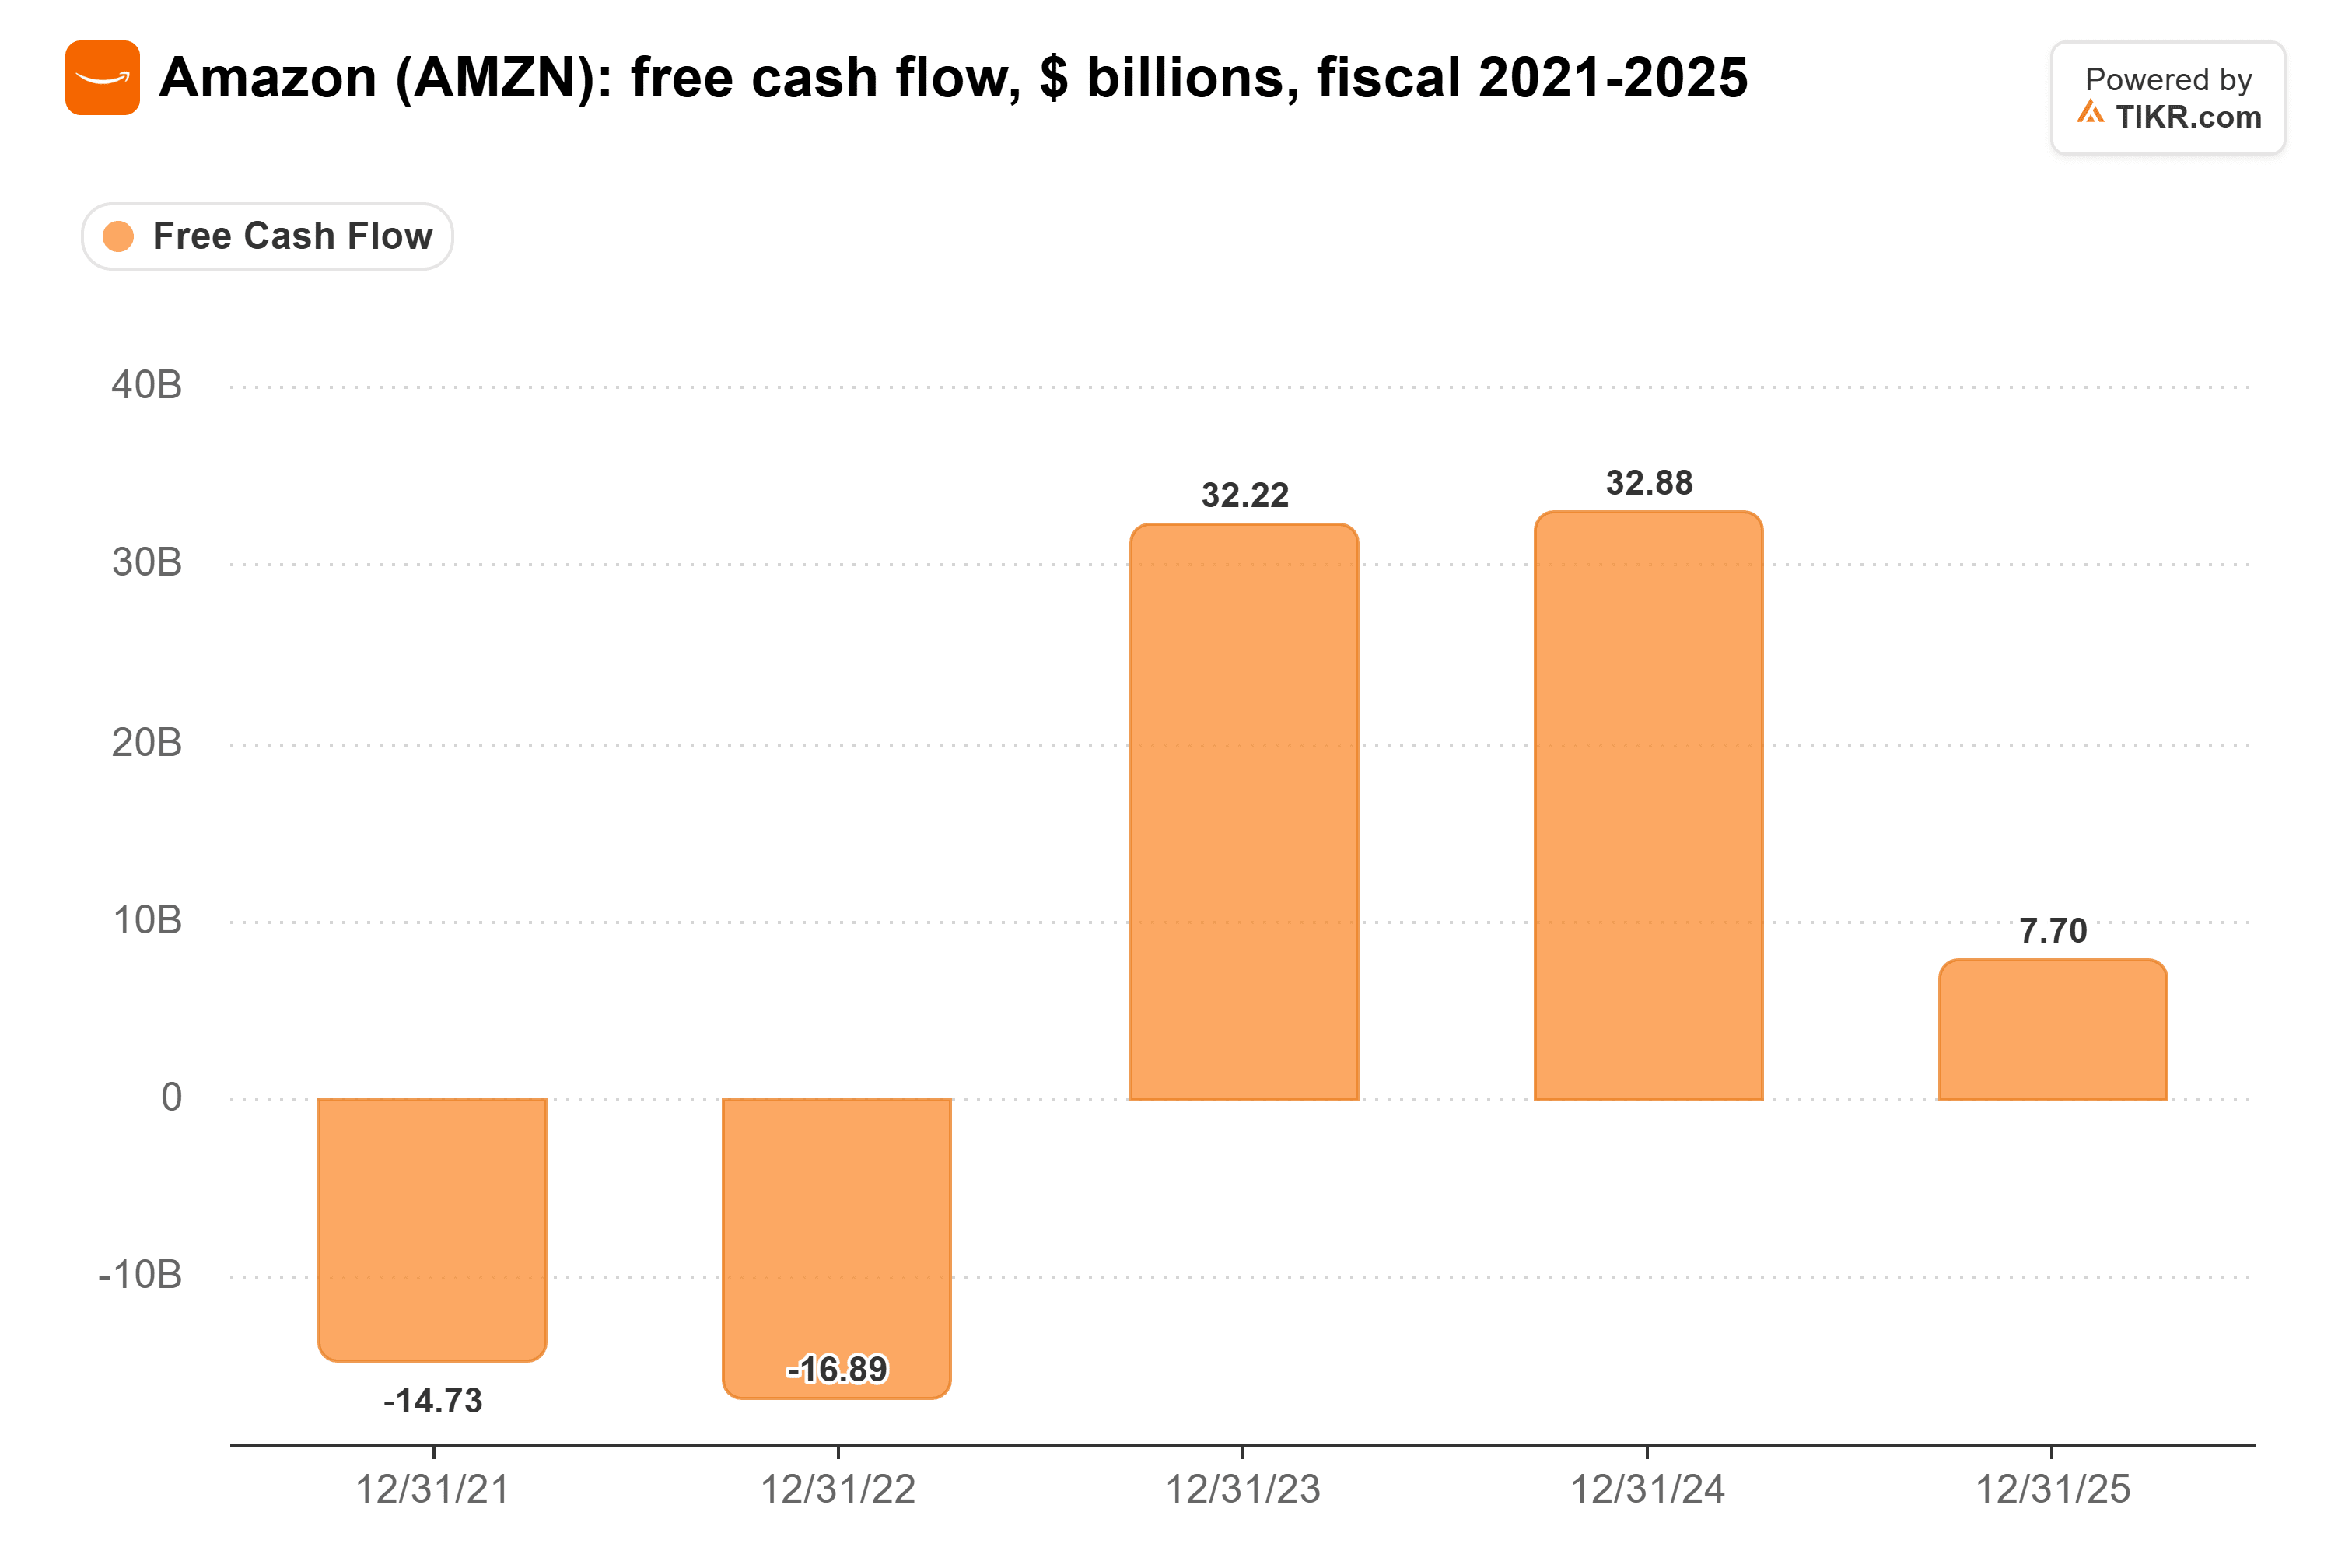
Le PDG Andy Jassy prévoit environ 220 milliards de dollars de capex cette année et « sensiblement plus » en 2027, et les analystes s'attendent à ce que le free cash flow soit une sortie de 41,2 milliards de dollars pour 2026. Le 13F ne dit pas pourquoi Third Point a vendu. Mais si l'on prend le calcul pessimiste au sérieux, Amazon est l'un des grands dépensiers avec le moins de marge de manœuvre pour attendre que les revenus se matérialisent.
Oracle a encore moins de marge. Son free cash flow était négatif de 5 milliards de dollars au trimestre clos le 31 août, et il a émis 20 milliards de dollars d'actions ce trimestre-là pour aider à financer ses investissements. S&P a indiqué qu'OpenAI représente environ la moitié de son carnet de commandes de 664 milliards de dollars.
Meta peut se permettre d'attendre
Meta est désormais la plus grande position déclarée de Third Point, à 475 millions de dollars. Elle a dégagé 46,1 milliards de dollars de free cash flow en 2025 tout en dépensant massivement pour l'IA, contre 54,1 milliards en 2024 :
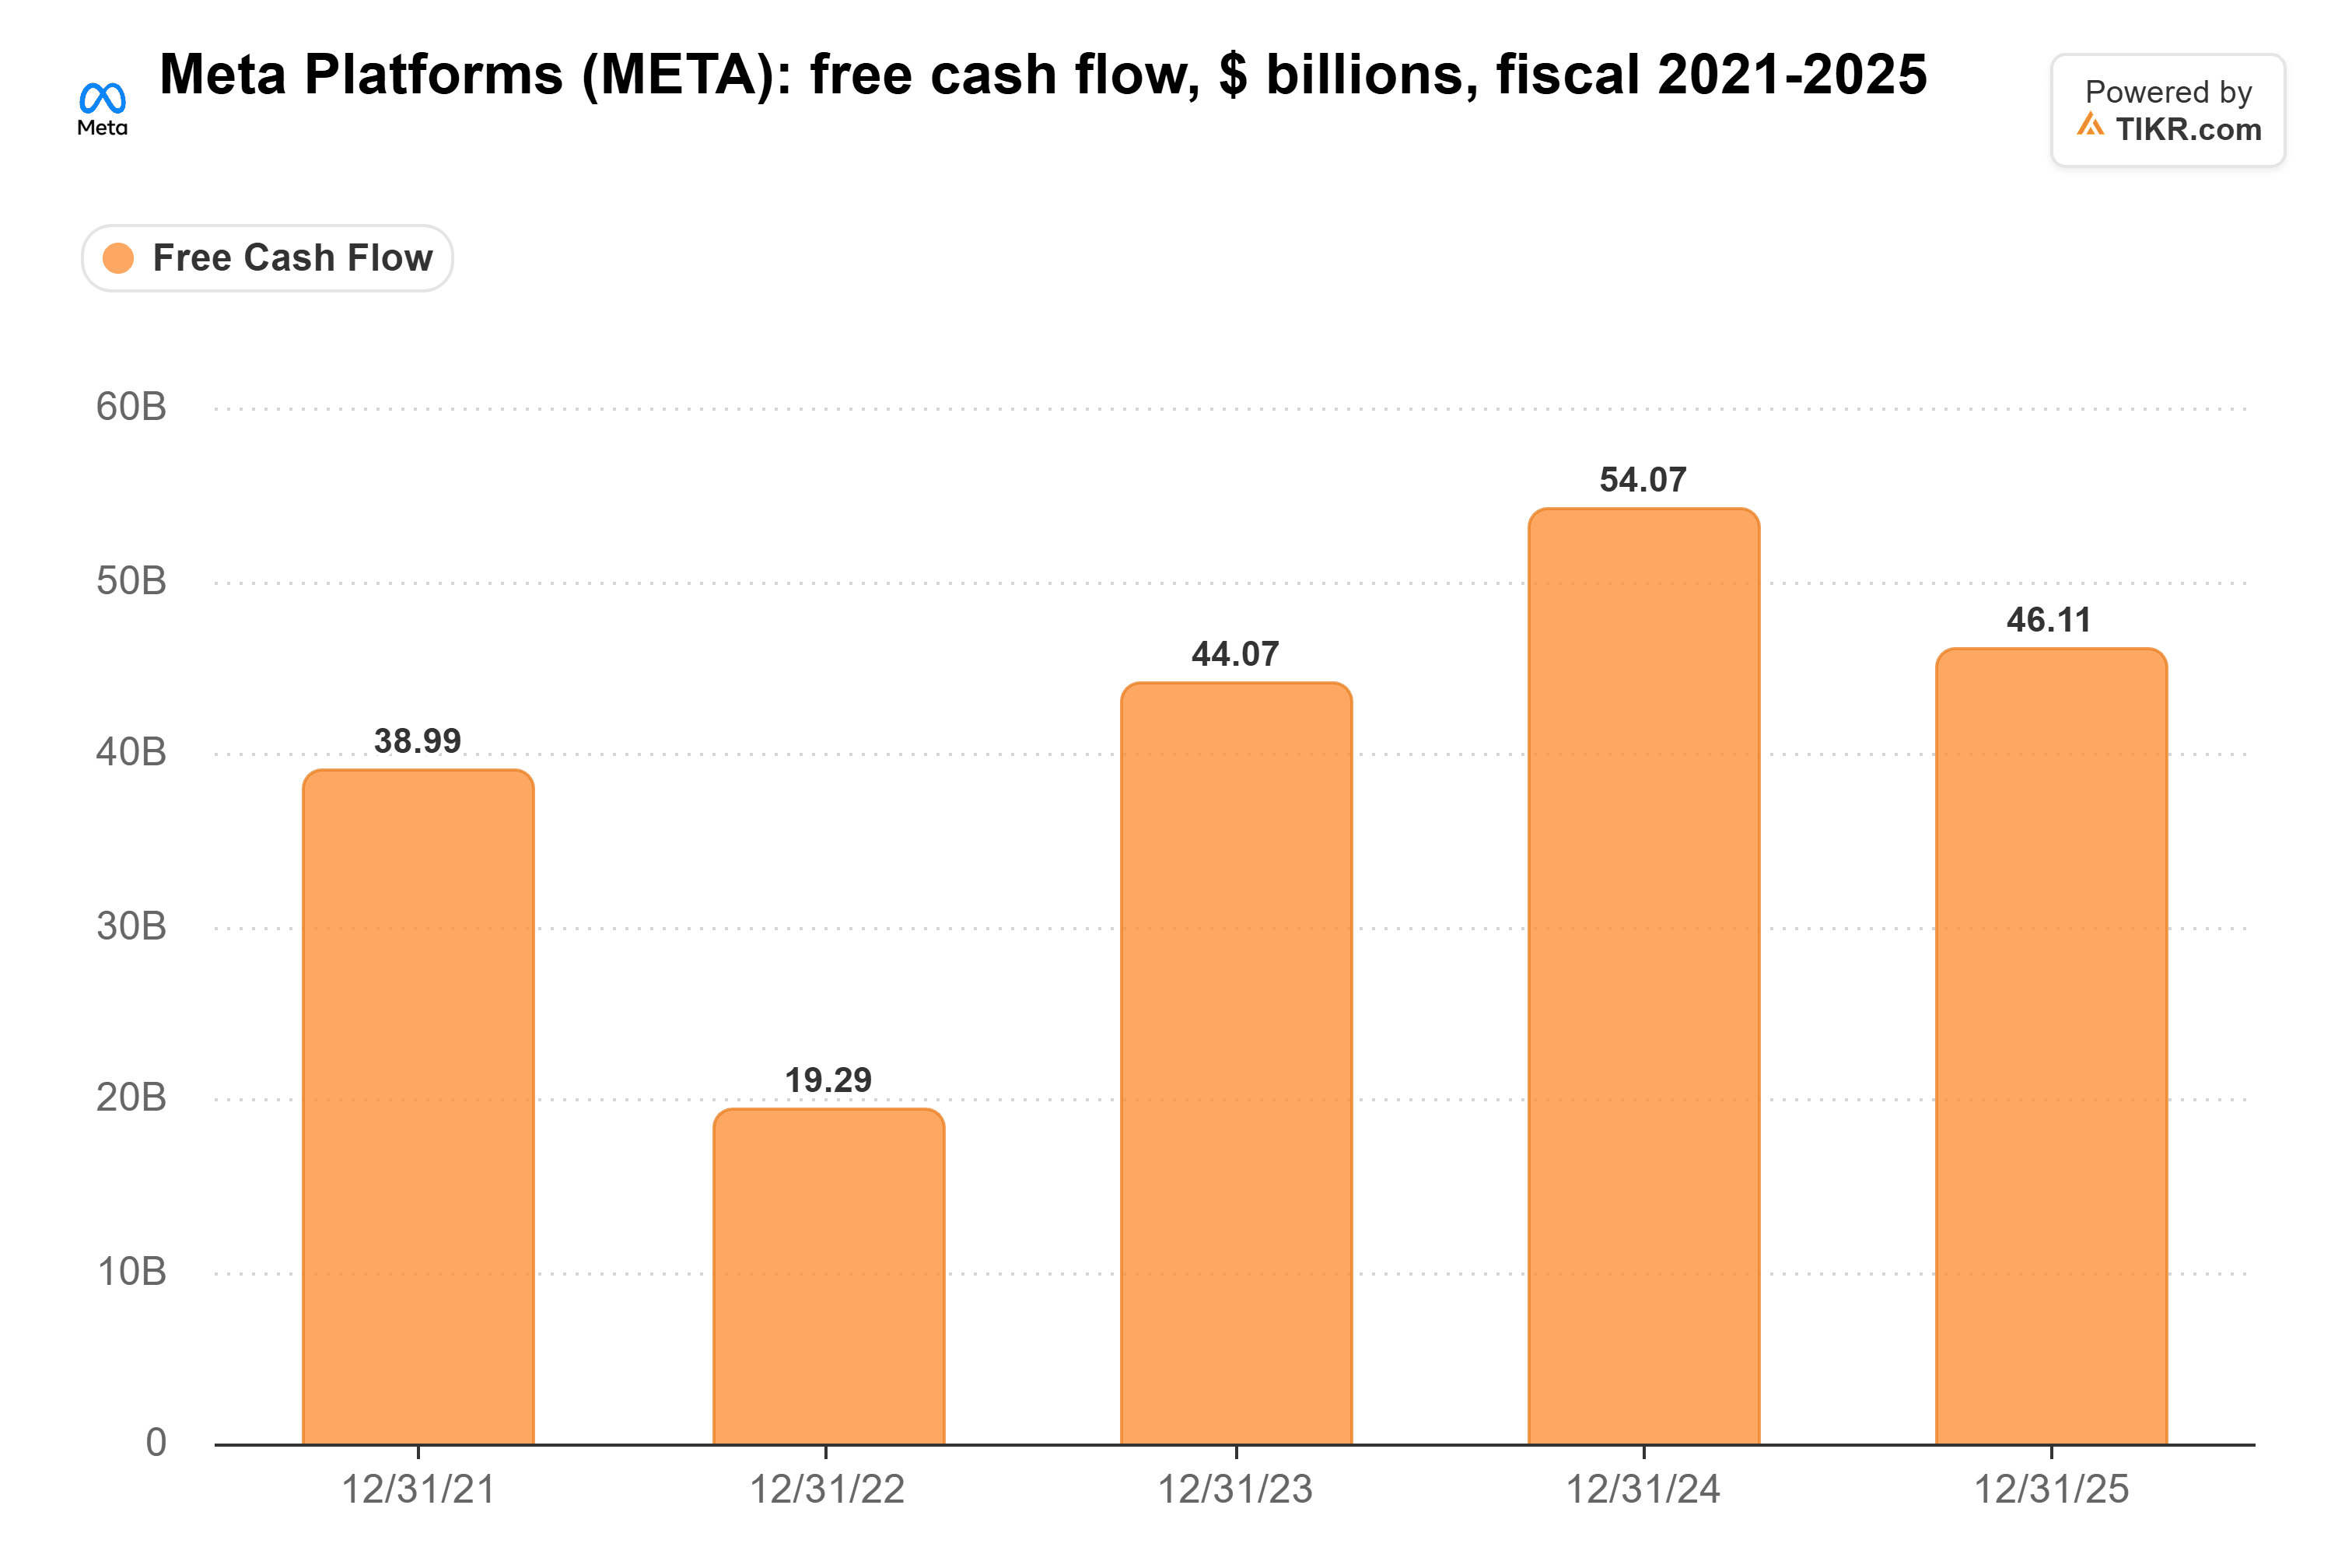
Meta finance tout cela par la publicité : les revenus du troisième trimestre ont augmenté de 26,1 % pour atteindre 64,60 milliards de dollars. Si les revenus de l'IA arrivent plus tard que prévu, Meta peut continuer à dépenser sur ses propres fonds en attendant.
Nvidia est l'indicateur
L'achat de Nvidia est le plus révélateur. Nvidia vend les puces que les dépensiers achètent, donc si les dépenses ralentissent, Nvidia est touché en premier. Pour l'instant, les commandes continuent d'affluer : les revenus du troisième trimestre fiscal ont plus que doublé, en hausse de 103,2 % pour atteindre 115,84 milliards de dollars, et la direction a donné des prévisions (guidance) de 130 milliards de dollars, plus ou moins 3 %, pour le quatrième trimestre.
Mon interprétation : Loeb considère le calcul pessimiste comme un risque réel, et il s'attend tout de même à ce que les dépenses continuent pour le moment. Détenir Nvidia et les deux dépensiers aux poches les plus profondes correspond à cette vision.
Détenir les dépensiers qui peuvent attendre
Jusqu'à ce que quelqu'un démontre que l'IA peut générer autant de nouveaux revenus, je préfère détenir les entreprises qui peuvent financer l'attente sur leurs flux de trésorerie, et ce sont Meta et Microsoft. La demande d'Amazon semble réelle : Jassy affirme qu'une grande partie de sa capacité de calcul est déjà réservée jusqu'en 2027 et jusqu'en 2029. Néanmoins, c'est le grand dépensier le plus exposé si le retour sur investissement tarde à venir.
Le prochain test aura lieu début février, lorsque Amazon donnera ses prévisions de capex pour 2027 avec ses résultats du quatrième trimestre. Si ces prévisions dépassent largement les 278,2 milliards de dollars attendus par les analystes, son free cash flow restera probablement négatif plus longtemps. Oracle publie ses résultats le 10 décembre, et le prochain 13F de Third Point, attendu à la mi-février, montrera s'il détient toujours les trois titres.
Alors, quelle est la valeur réelle de l'action Amazon ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que pourrait valoir Amazon. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !