Points clés
- Le chiffre d'affaires téléphones de Qualcomm a chuté de 26 % à 5,14 milliards de dollars, en deçà des estimations, tandis que le chiffre d'affaires automobile a bondi de 89 % pour atteindre un record de 1,99 milliard de dollars.
- Le PDG Cristiano Amon a déclaré à Reuters que la croissance hors téléphones devrait "remplacer entièrement Apple", les prévisions pour l'exercice 2027 ne comptant plus aucune vente de puces à Apple.
- La hausse des coûts a réduit la marge avant impôt du segment puces à 24 % contre 29 %, et Bernstein a qualifié les perspectives de marge de "médiocres".
- Le prochain rapport de Qualcomm devrait indiquer si le chiffre d'affaires des centres de données dépasse 650 millions de dollars et si les augmentations de prix commencent à soutenir les marges.
Qualcomm (QCOM) vient de publier un trimestre qui illustre ses deux avenirs à la fois. Les ventes de puces pour téléphones ont reculé de plus d'un quart, tandis que les ventes de puces pour voitures ont presque doublé.
Les investisseurs se sont concentrés sur les téléphones. L'action a chuté de plus de 6 % en négociation après les heures le 4 novembre, après que le chiffre d'affaires téléphones soit tombé en deçà des estimations, en partie parce que Apple (AAPL) continue de passer à ses propres modems.
Les compensations deviennent toutefois plus importantes. Amazon (AMZN) peut acheter jusqu'à 60 milliards de dollars de puces IA pour centres de données de Qualcomm dans le cadre d'un accord conclu en septembre. Le jour des résultats, SpaceX (SPCX) a également choisi Qualcomm pour fournir des équipements radio pour son réseau mobile Starlink prévu à partir de 2027.
Dans un entretien avec Reuters, le PDG Cristiano Amon a déclaré que les prévisions du premier trimestre n'incluent plus de ventes à Apple. "Nous nous attendons à ce que le chiffre d'affaires hors téléphones remplace entièrement Apple", a-t-il dit.
Les téléphones ont chuté tandis que l'automobile a bondi
Le chiffre d'affaires ajusté a reculé de 7 % à 10,44 milliards de dollars, dépassant les 10,11 milliards de dollars attendus par les analystes. Le BPA ajusté s'est établi à 2,17 dollars, un centime au-dessus des estimations mais en baisse de 28 % par rapport à l'année précédente.
La répartition au sein de l'activité puces raconte la véritable histoire :
- Téléphones : 5,14 milliards de dollars, en baisse de 26 % et en deçà de l'estimation de 5,25 milliards de dollars
- Automobile : 1,99 milliard de dollars, en hausse de 89 % pour un premier trimestre à 2 milliards de dollars
- IoT : 1,89 milliard de dollars, en hausse de 4 %
La mémoire explique la majeure partie des dégâts. La flambée des coûts de la mémoire a fait grimper les prix des téléphones, et les expéditions mondiales de smartphones ont chuté de 20 % au trimestre pour atteindre un plus bas depuis 14 ans. La baisse de Qualcomm dans les téléphones a été encore plus marquée car les commandes d'Apple s'estompent.
Voici à quelle vitesse la composition évolue…
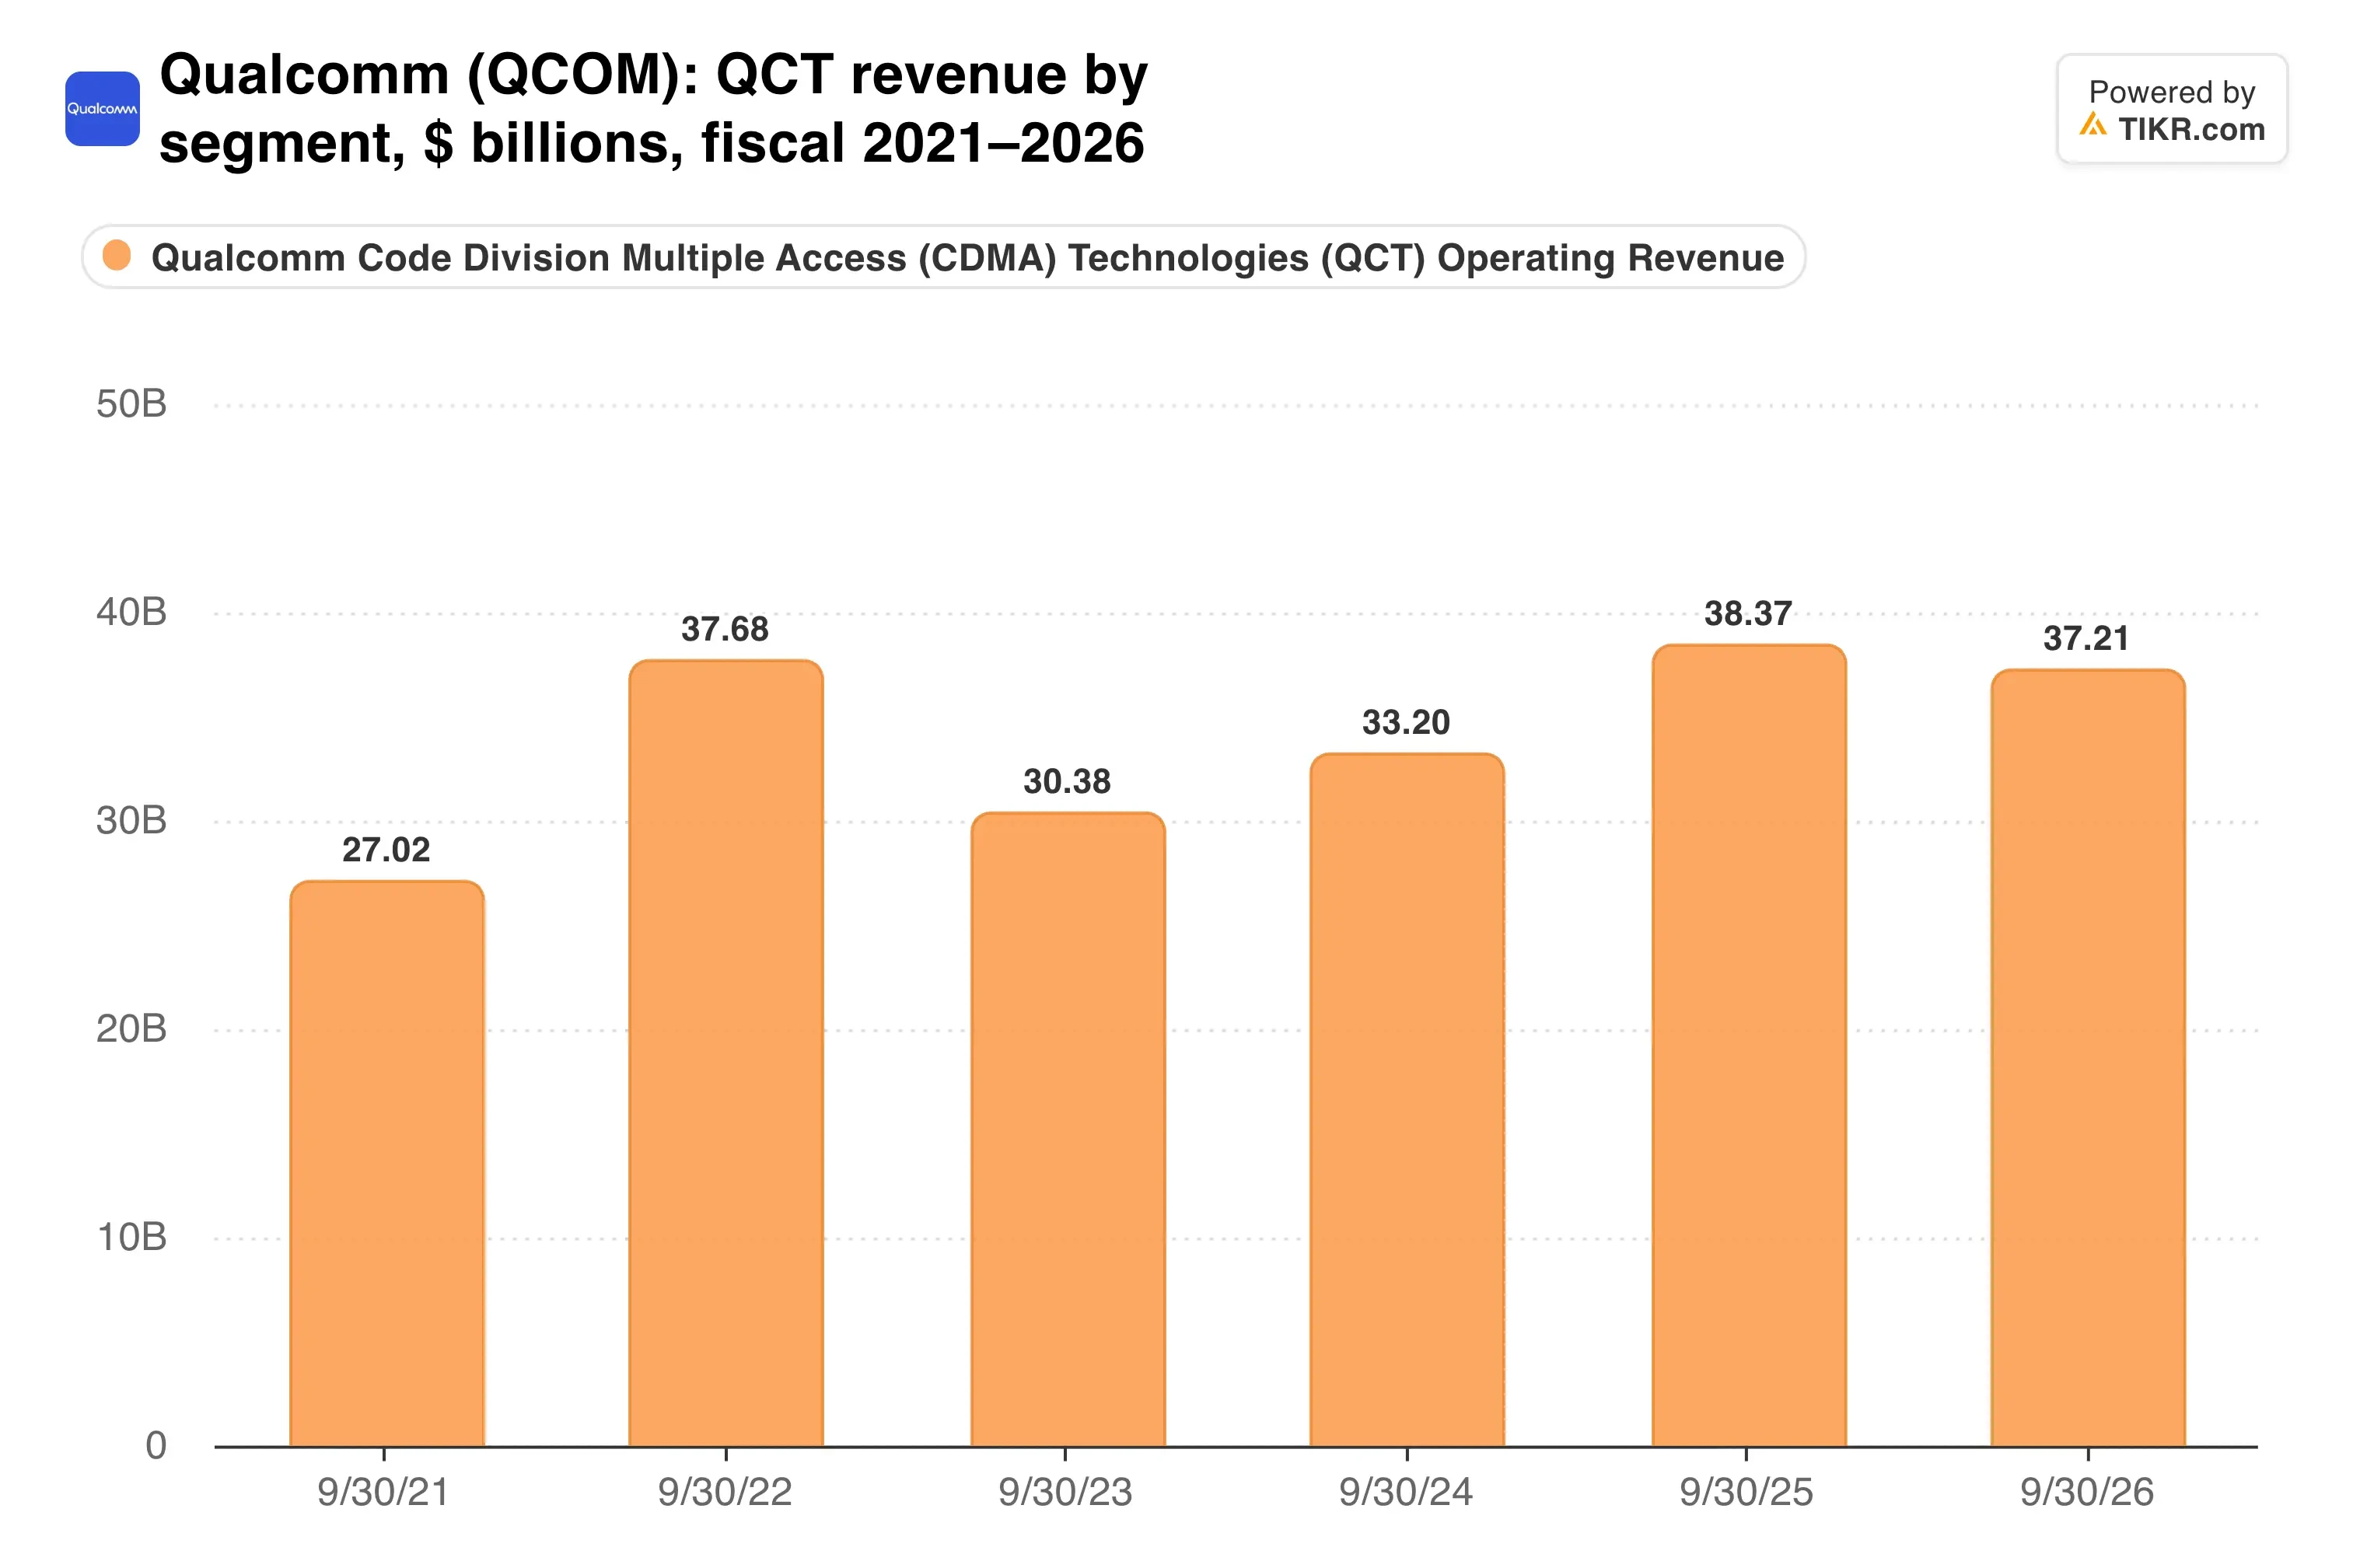
Au cours de l'exercice 2026, l'automobile et l'IoT représentaient environ 35 % du chiffre d'affaires des puces, contre environ 28 % un an plus tôt.
Les centres de données deviennent le facteur déterminant
L'exercice 2027 est celui où le plan sera mis à l'épreuve. Qualcomm prévoit plus de 650 millions de dollars de chiffre d'affaires dans les centres de données au trimestre de décembre, dépassant les 539 millions de dollars que les analystes avaient escomptés. L'entreprise a réitéré un objectif de 5 milliards de dollars pour l'année complète.
Amazon est le pilier de cette montée en puissance. Qualcomm fournit des puces d'inférence personnalisées et une connectivité optique à AWS, et les bons de souscription d'Amazon pour jusqu'à 25 millions d'actions Qualcomm sont acquis au fur et à mesure de ses achats.
Construire tout cela coûte de l'argent aujourd'hui. Les dépenses se font-elles déjà sentir ?
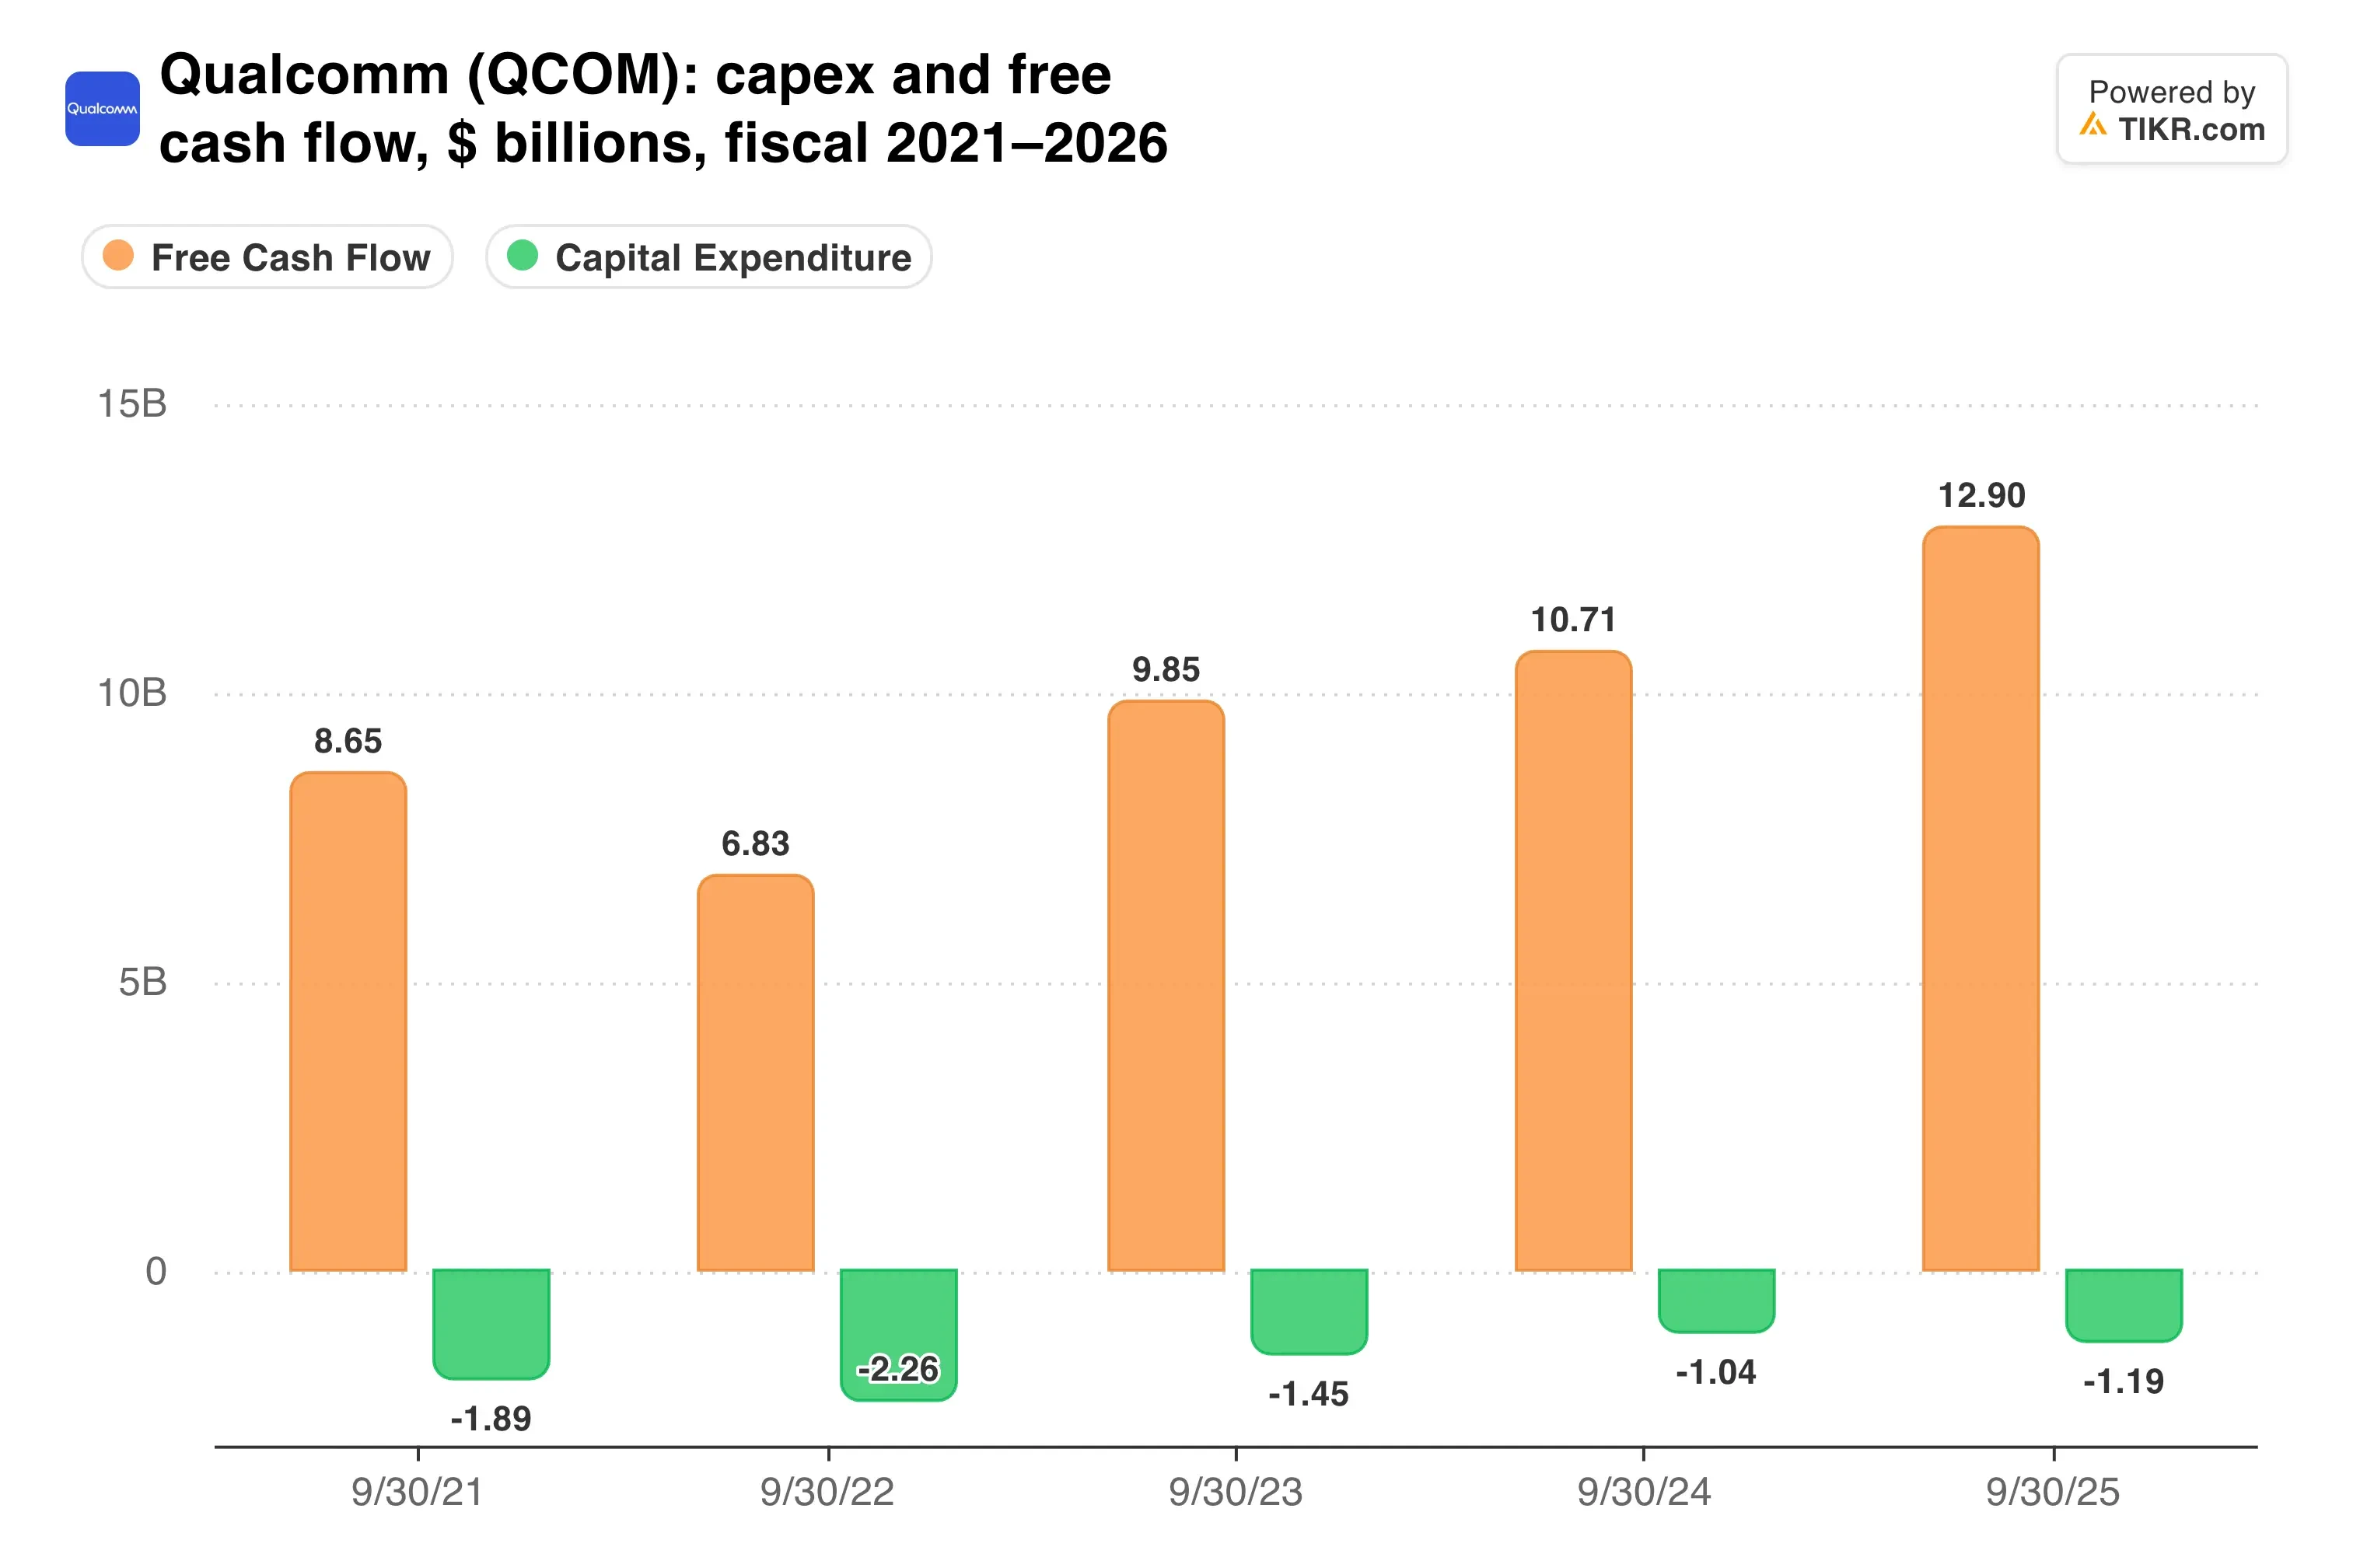
Les dépenses d'investissement ont plus que doublé pour atteindre 2,49 milliards de dollars au cours de l'exercice 2026. Pendant ce temps, le flux de trésorerie opérationnel est tombé à 11,15 milliards de dollars, de sorte que le flux de trésorerie disponible a chuté d'environ un tiers.
Les rachats d'actions et les dividendes s'élevaient toujours à 11,7 milliards de dollars, bien au-dessus du flux de trésorerie disponible.
TIKR suit 37 analystes sur Qualcomm. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Qualcomm, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Qualcomm
Les marges doivent d'abord se redresser
Le chiffre d'affaires du premier trimestre, compris entre 10,4 et 11,2 milliards de dollars, a un point médian supérieur au consensus de 10,48 milliards de dollars. Pourtant, le point médian du BPA de 2,25 dollars s'est juste situé en deçà de l'estimation de 2,27 dollars.
Les coûts expliquent l'écart. Les plaquettes, l'emballage et la mémoire sont tous devenus plus chers, et la marge avant impôt du segment puces est tombée à 24 % contre 29 % un an plus tôt. Stacy Rasgon de Bernstein a déclaré à Reuters que les "perspectives de marge sont médiocres".
Les augmentations de prix devraient aider. Le directeur financier Akash Palkhiwala s'attend à ce que la marge brute de base revienne à 48-50 % d'ici le trimestre de mars.
La capacité à générer des bénéfices s'est réinitialisée à la baisse, et la reconstruire prendra du temps :
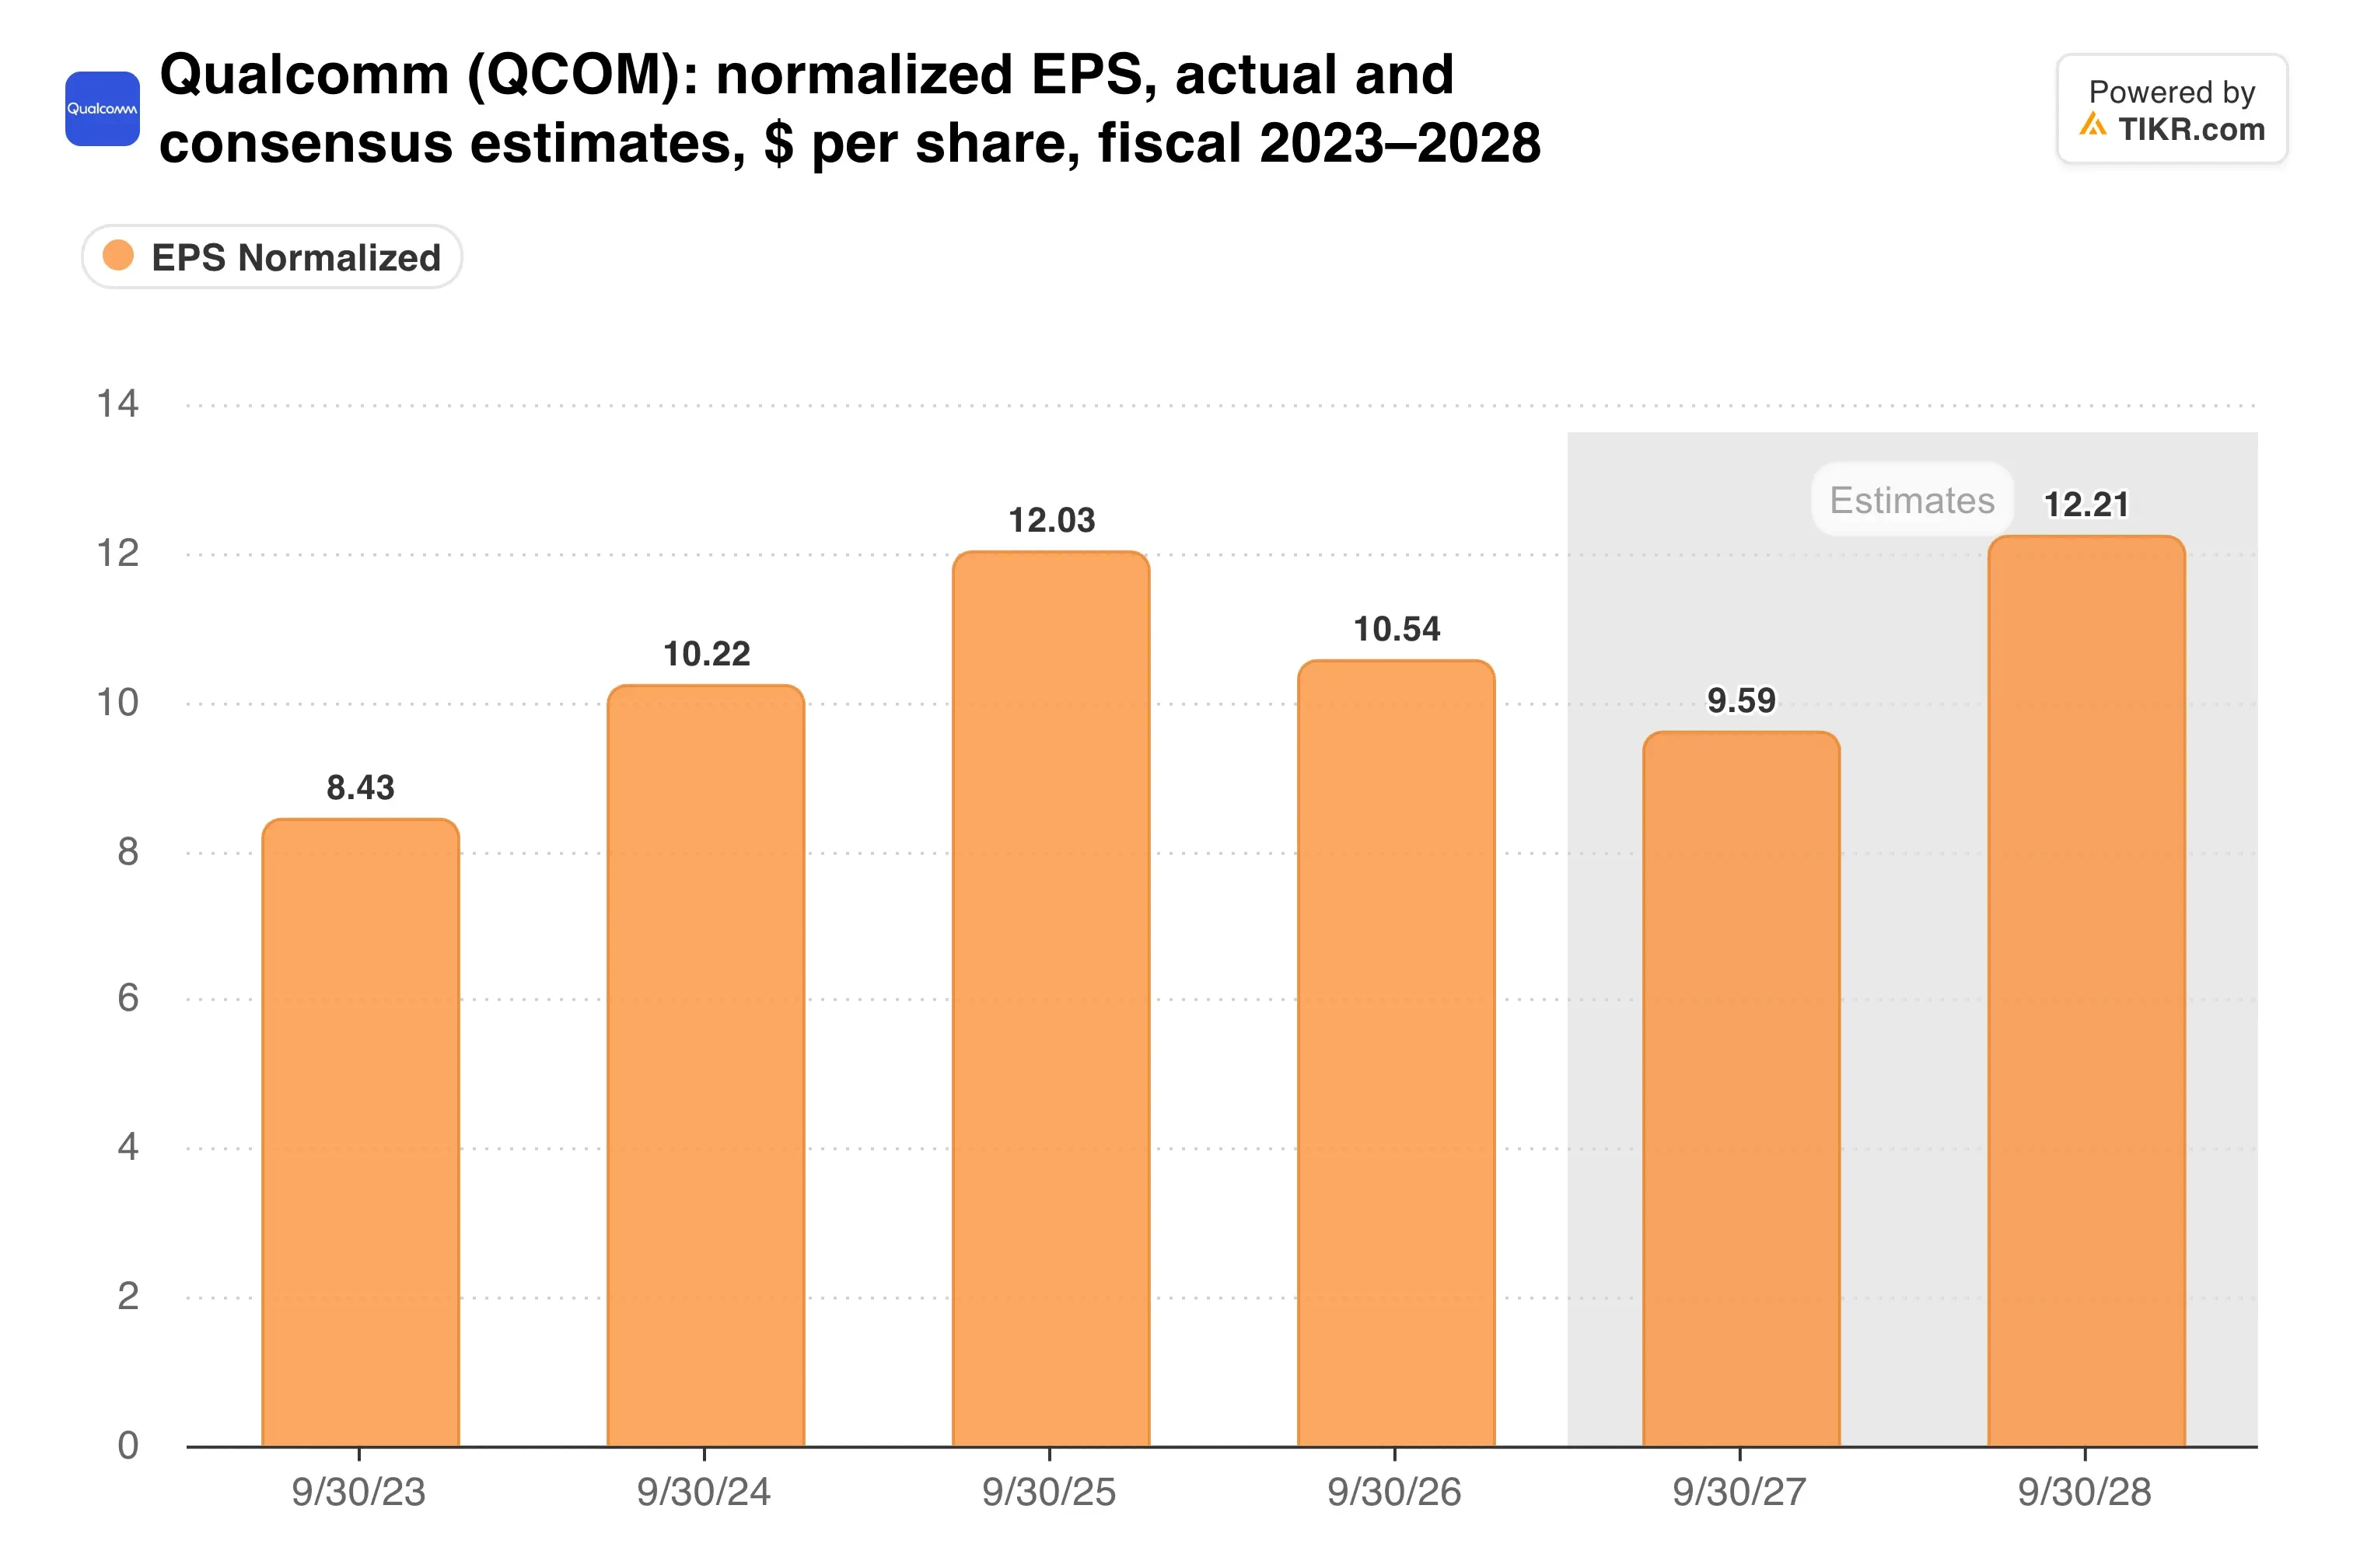
Le BPA ajusté a chuté de 12 % à 10,54 dollars au cours de l'exercice 2026, de sorte que toute reprise dépend de l'arrivée des nouveaux marchés.
Mon analyse : La diversification est réelle. L'automobile a progressé de 52 % l'année dernière pour atteindre 6 milliards de dollars, et Amazon donne à l'histoire des centres de données un pilier crédible. Mais Qualcomm paie cet avenir avec des marges et de la trésorerie aujourd'hui, alors que les téléphones représentaient encore 65 % du chiffre d'affaires des puces au cours de l'exercice 2026. Je voudrais voir le chiffre des centres de données se concrétiser avant de qualifier cette vente massive d'opportunité.
Le rapport du premier trimestre de l'exercice, attendu début février, est le prochain point de contrôle. Il indiquera si le chiffre d'affaires des centres de données dépasse 650 millions de dollars et si les augmentations de prix soutiennent les marges.
Alors, quelle est la valeur réelle de l'action Qualcomm ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Qualcomm pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !