Points clés
- Taiwan Semiconductor Manufacturing (TSM) a gagné 41% sur l'année écoulée, clôturant à $398.73 le 13 novembre, mais reste 18% en dessous de son plus haut sur 52 semaines.
- Micron Technology (MU) a bénéficié de la hausse des prix de la mémoire, bien que l'augmentation des coûts des composants crée des défis pour certains clients de TSMC.
- Le chiffre d'affaires du troisième trimestre de TSMC a augmenté de 41,2% pour atteindre $46,72 milliards, tandis que les ventes d'octobre ont bondi de 59,7%, reflétant la demande continue pour la fabrication de semi-conducteurs avancés.
- Les estimations de TIKR projettent un BPA normalisé en hausse d'environ 120% entre 2025 et 2027, mais les lourdes dépenses en capital et les prévisions prudentes de la direction restent des risques clés.
Que s'est-il passé ?
Taiwan Semiconductor Manufacturing (TSM) a gagné 41% sur l'année écoulée, les dépenses en infrastructure d'IA continuant de stimuler la demande pour les puces avancées.
Cependant, l'action a clôturé à $398.73 le 13 novembre, soit environ 18% en dessous de son plus haut d'octobre à $487.47.
Le 5 novembre, l'action TSMC a chuté de près de 11% dans un contexte de vente plus large du secteur des semi-conducteurs, les investisseurs pesant les inquiétudes concernant les investissements en IA, la hausse des prix de la mémoire et l'évolution des plans d'expansion dans l'industrie des puces.
Micron Technology (MU) a bénéficié de la tension sur l'offre de mémoire, mais la hausse des prix des composants exerce également une pression sur les fabricants desservant les marchés sensibles aux prix.
Lors de la conférence téléphonique sur les résultats du 15 octobre de TSMC, le PDG C.C. Wei a reconnu ces défis, déclarant que la société faisait « preuve de prudence dans notre planification commerciale pour 2027. »
Malgré la volatilité, la performance financière de TSMC reste solide.
Selon son communiqué de résultats du troisième trimestre, le chiffre d'affaires a augmenté de 41,2% en glissement annuel en dollars américains pour atteindre $46,72 milliards, tandis que le résultat net a progressé de 68,7%. Sa technologie à 2 nanomètres a représenté 8% du chiffre d'affaires des wafers.
Le rapport sur le chiffre d'affaires d'octobre de la société a montré une hausse des ventes de 59,7% en glissement annuel pour atteindre NT$586,89 milliards, tandis que la direction a relevé ses prévisions de croissance du chiffre d'affaires pour 2026 à environ 44%, contre près de 30% en janvier.
Selon les estimations de TIKR, le BPA normalisé pourrait augmenter d'environ 120%, passant de $10,65 en 2025 à $23,39 en 2027.
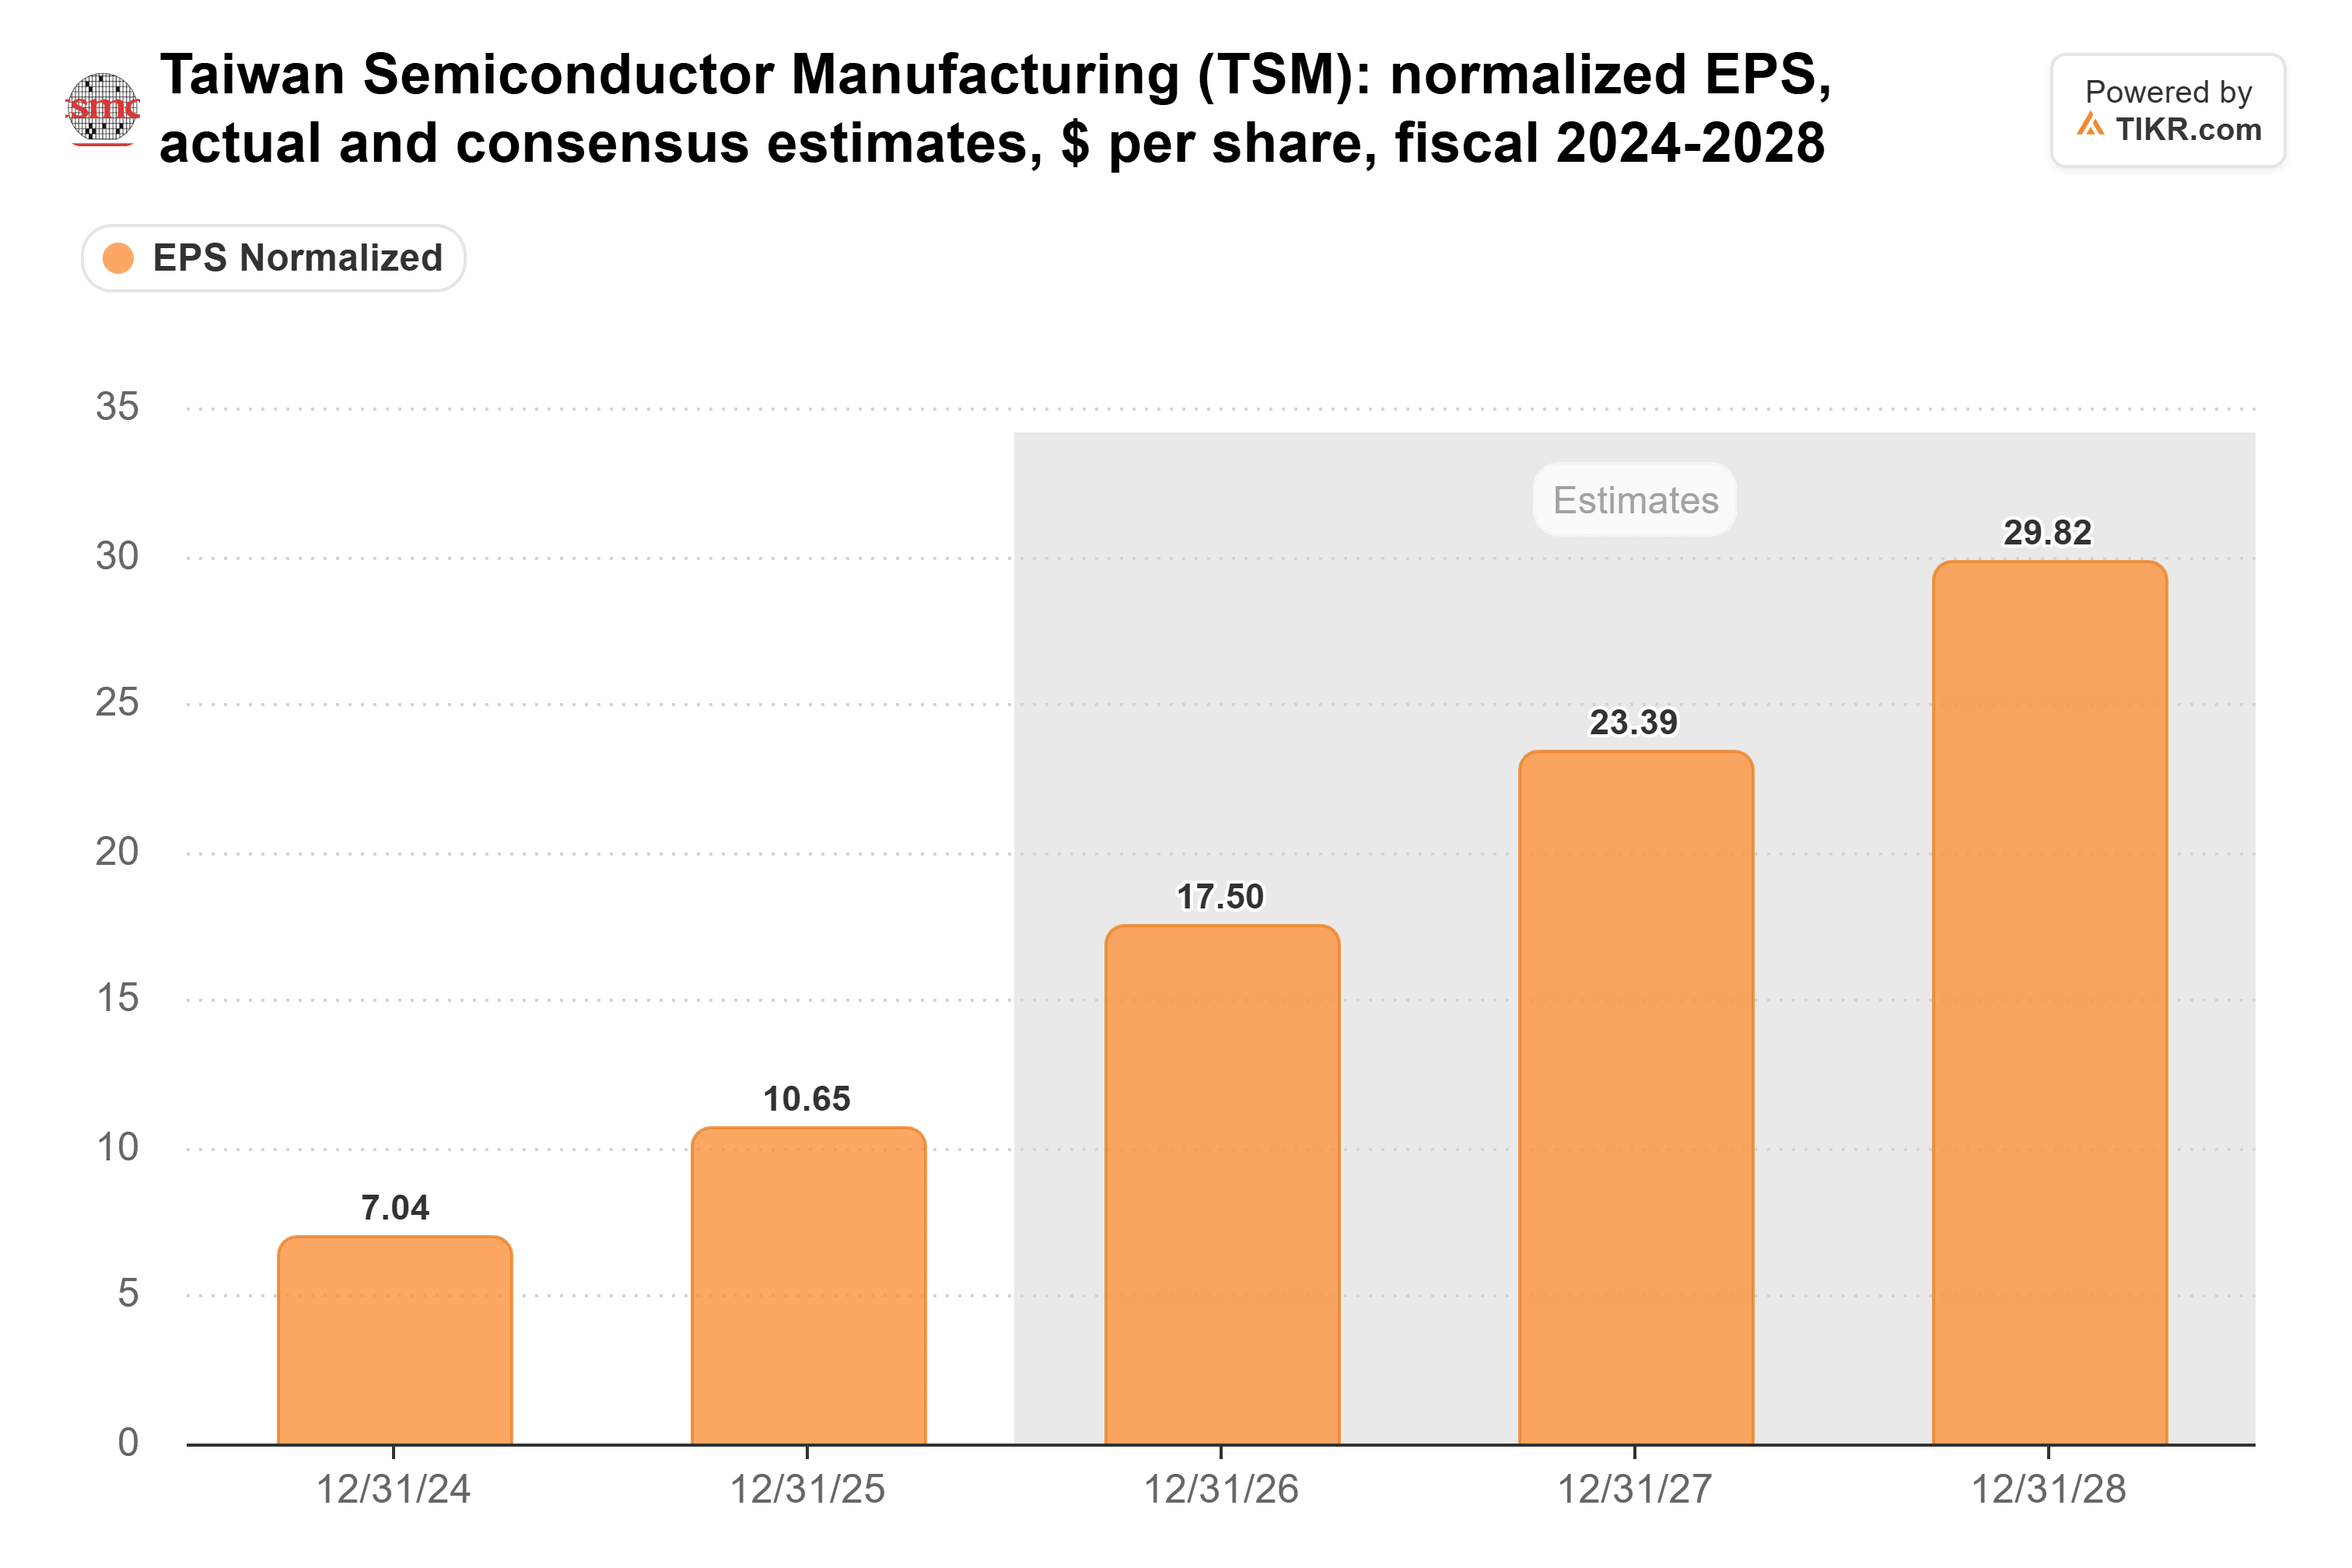
Les analystes ont également relevé leurs estimations de BPA pour 2027 d'environ 16% depuis fin juin, suggérant une amélioration des attentes concernant la rentabilité future.
L'action TSMC est-elle sous-évaluée ou surévaluée ?
TSMC semble raisonnablement valorisée, avec un potentiel de hausse si sa croissance projetée des bénéfices se matérialise, bien que les lourdes dépenses en capital restent un risque significatif.
Le graphique du 10 novembre de TIKR montrait l'action se négociant à environ 16 fois les bénéfices anticipés, contre une moyenne sur cinq ans de 18,2x.
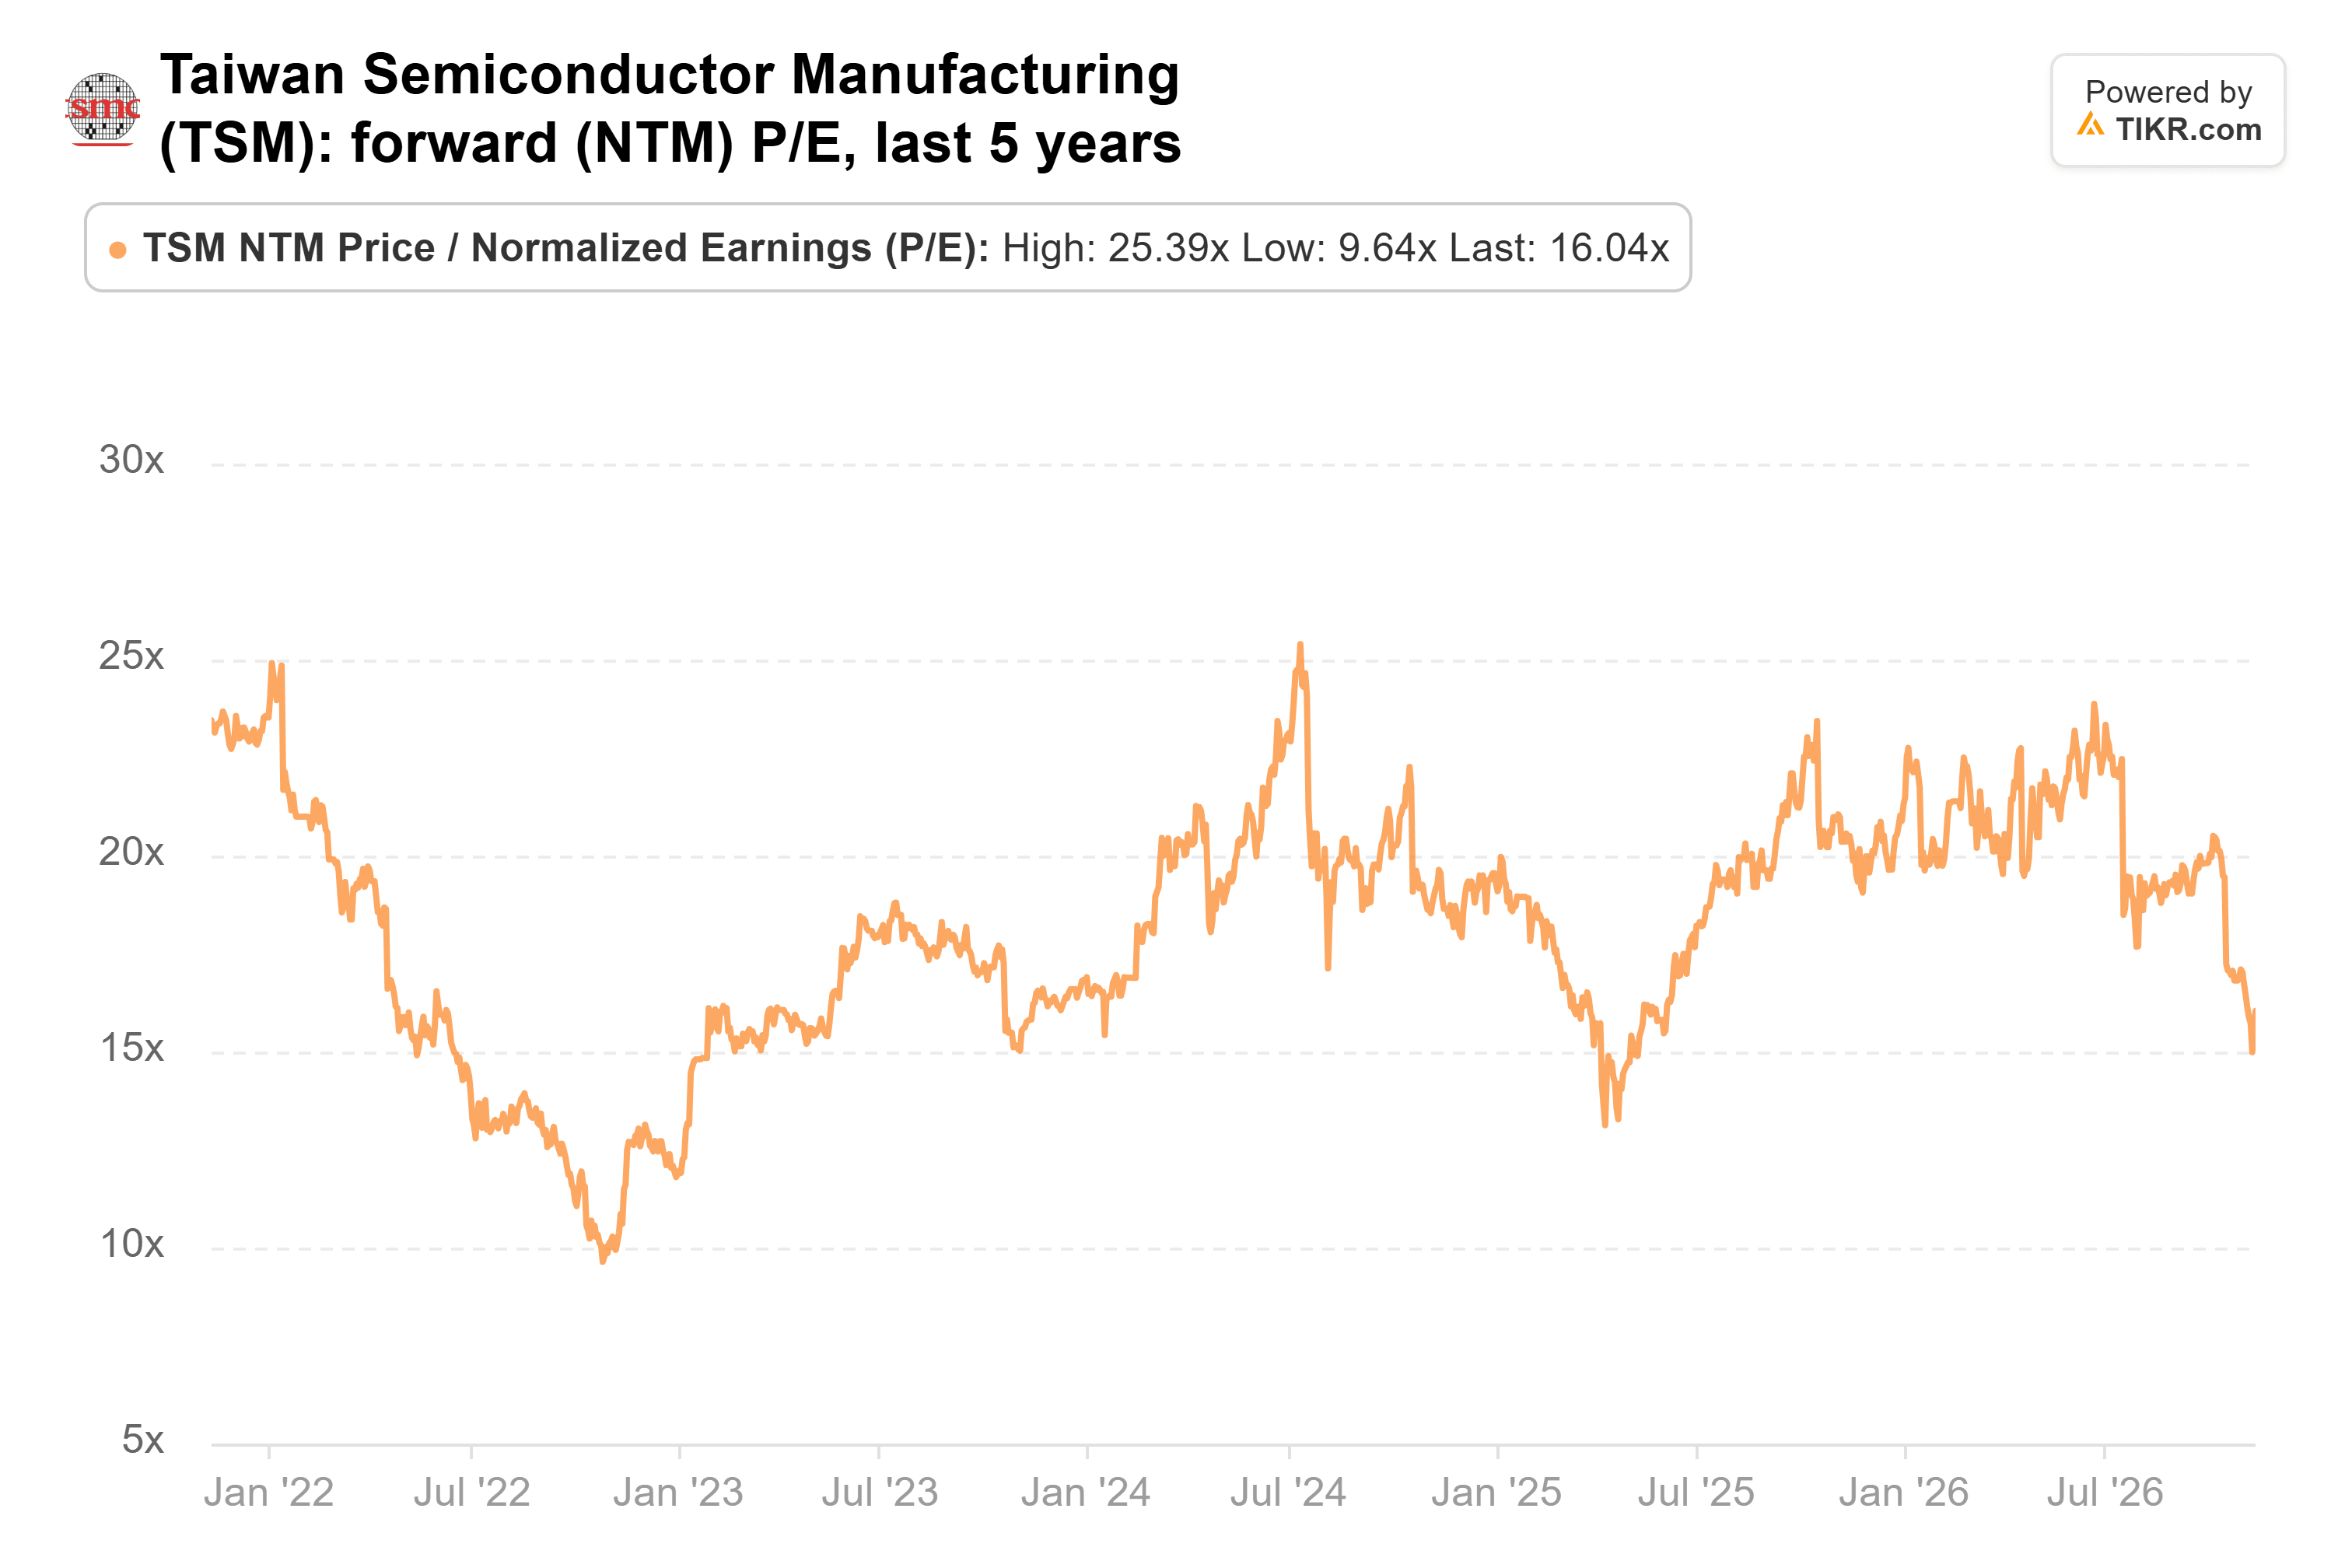
Cette décote historique suggère un potentiel de hausse si les bénéfices continuent d'augmenter, bien que les investisseurs devraient évaluler le multiple en utilisant les dernières estimations et le cours de l'action.
TSMC prévoit des dépenses en capital de $60 à $64 milliards en 2026, contre environ $40,9 milliards en 2025.
Son conseil d'administration a également approuvé environ $40,93 milliards d'autorisations de capital le 10 novembre, pour soutenir l'expansion de la fabrication, l'assemblage avancé et le développement de technologies futures. Cette autorisation ne s'ajoute pas automatiquement aux prévisions de dépenses annuelles.
La trésorerie générée par les activités a dépassé les dépenses en capital chaque année de 2021 à 2025, démontrant la capacité de TSMC à financer des investissements substantiels en interne.
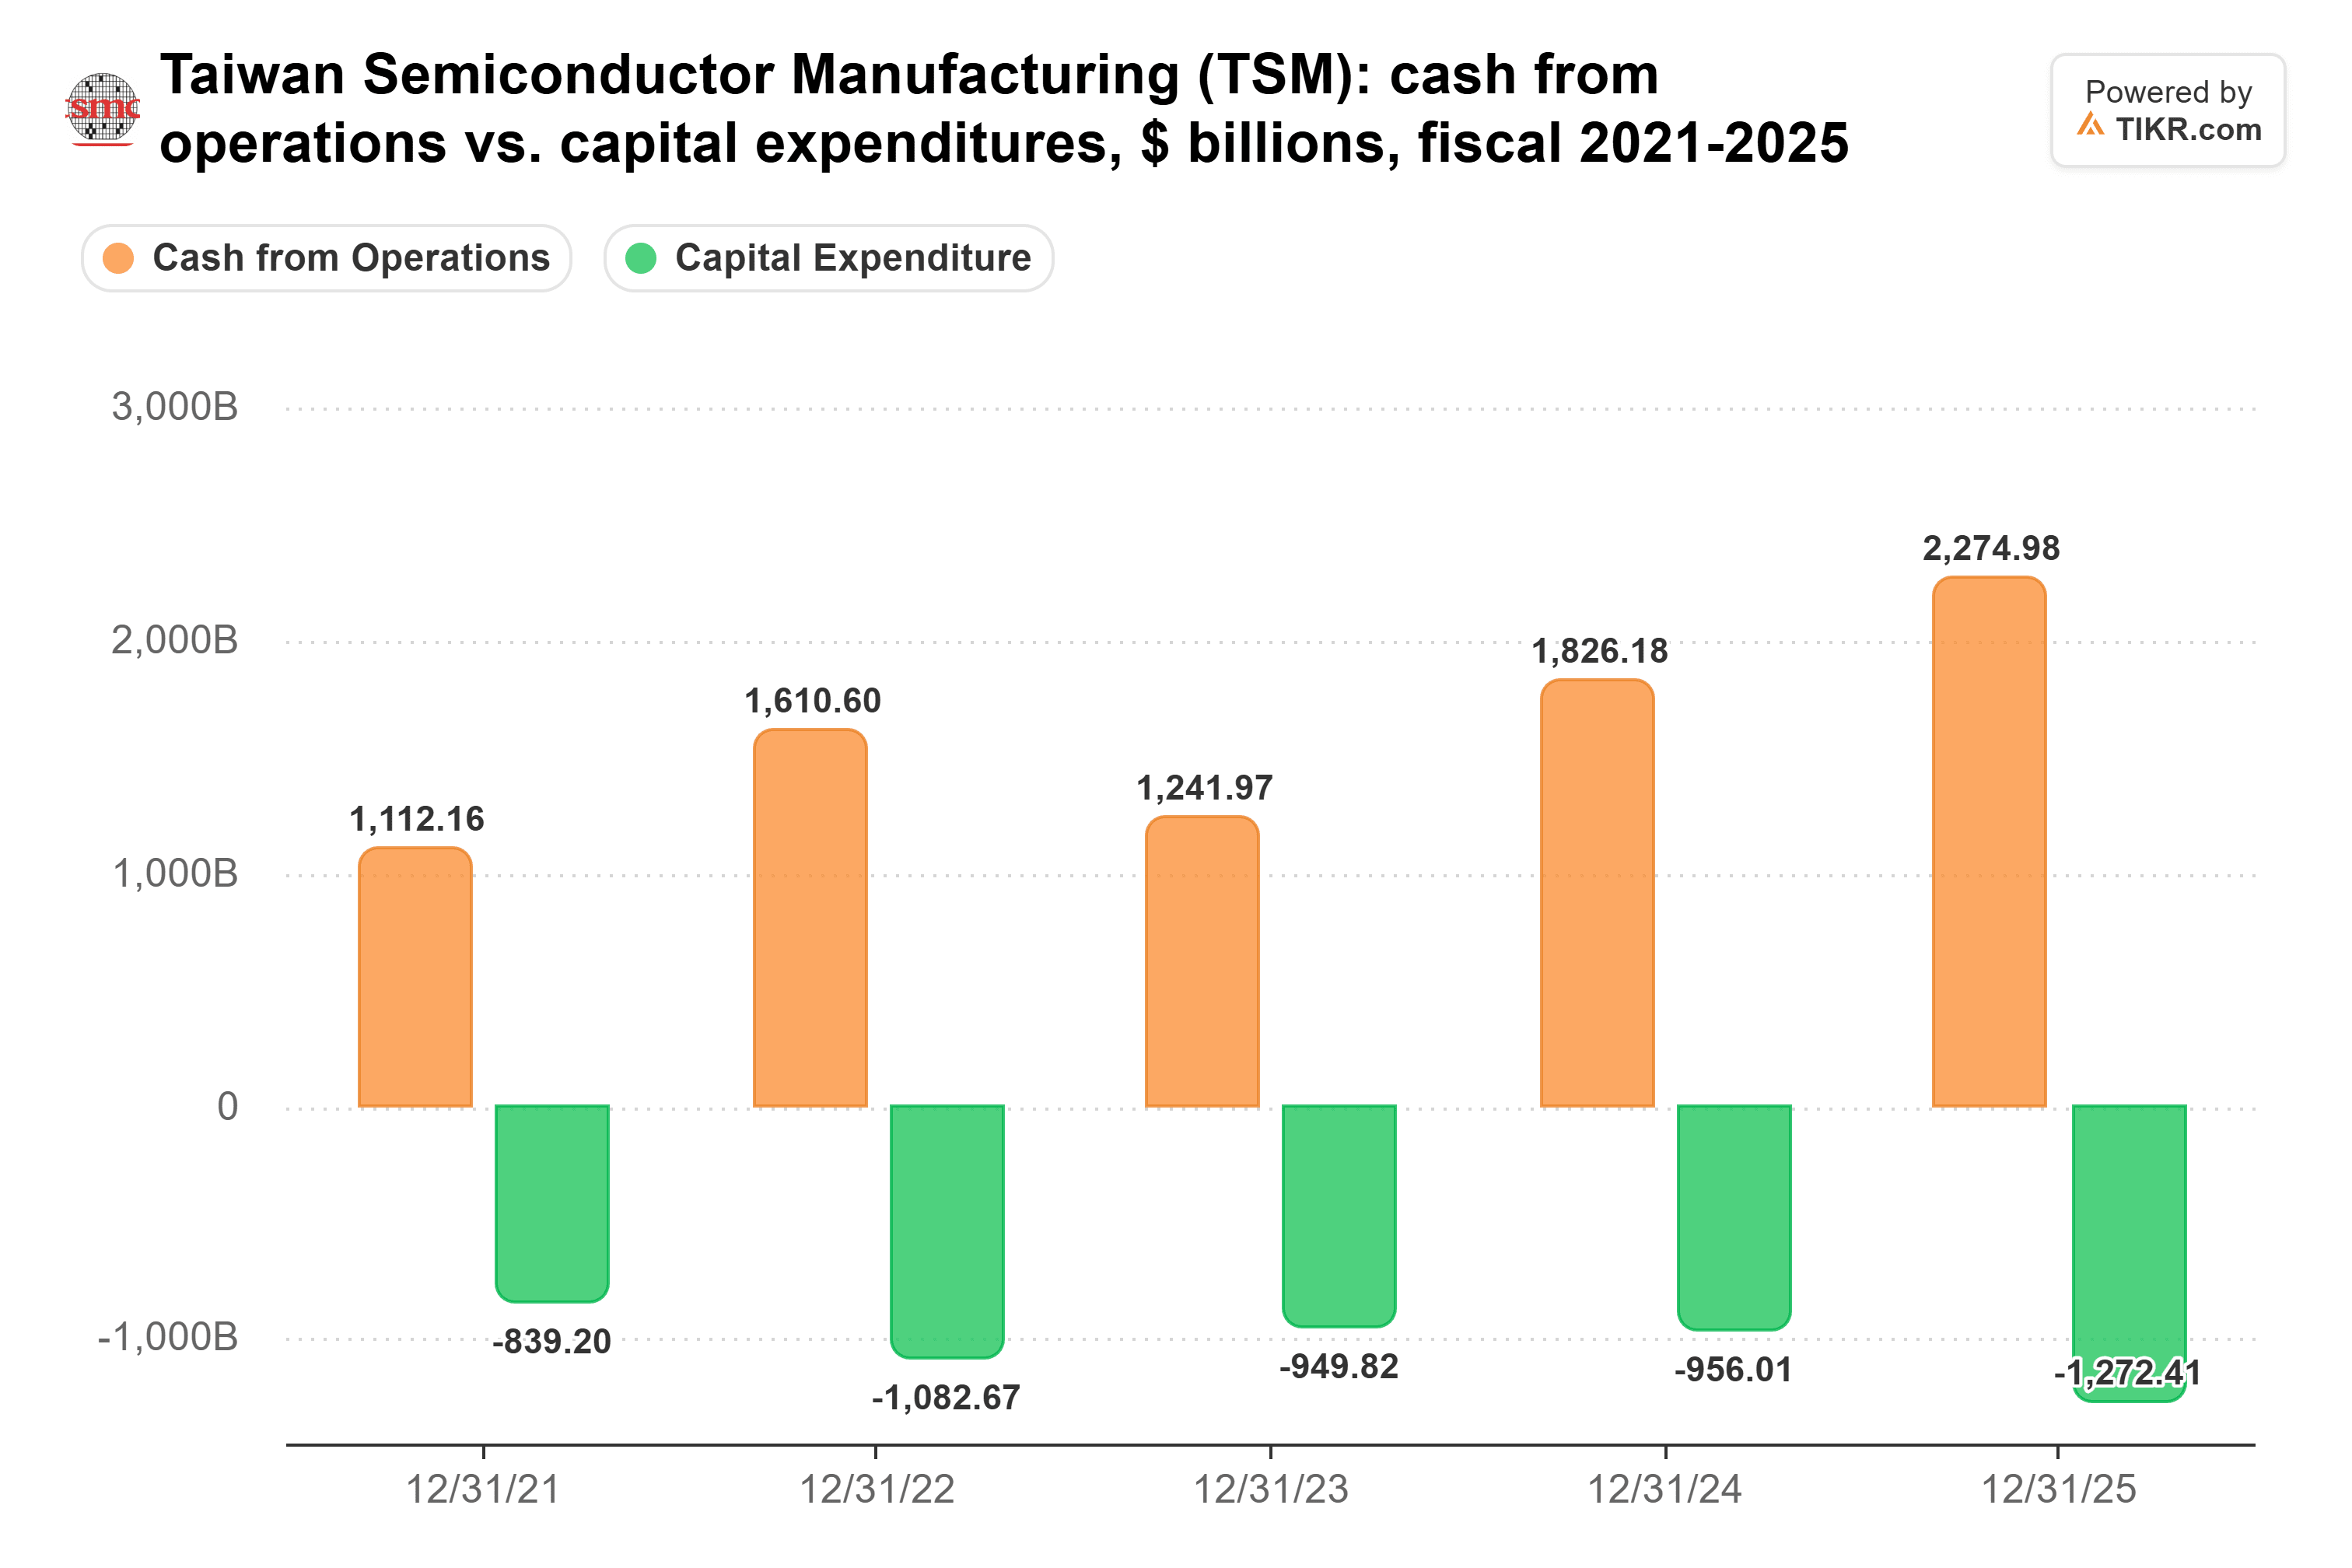
Néanmoins, TSMC a connu un recul de 4,5% de son chiffre d'affaires en 2023 suite à des dépenses en capital élevées en 2022, soulignant la nature cyclique de l'industrie des semi-conducteurs.
Au cours des 12 prochains mois, la demande pour les accélérateurs d'IA, une plus grande adoption de la technologie à 2 nanomètres et l'expansion de l'assemblage avancé pourraient soutenir une nouvelle croissance des bénéfices.
Cependant, un ralentissement des dépenses des clients, la hausse des coûts de fabrication ou une moindre utilisation des capacités pourraient peser sur la rentabilité.
Dans l'ensemble, il ne semble pas trop tard pour considérer TSMC, mais une hausse supplémentaire dépendra de la capacité de la croissance des bénéfices à justifier ses engagements de dépenses substantiels et sa valorisation.
Son rapport sur les résultats du quatrième trimestre et ses premières perspectives pour 2027, attendus en janvier, constitueront un test important de la capacité de la demande à soutenir ses plans d'expansion.
Alors, quelle est la valeur réelle de l'action TSMC ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que TSMC pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !