Points clés
- Arista Networks (ANET) a gagné 15,5 % sur cinq séances de bourse jusqu'au 13 novembre, clôturant à 197,29 $ alors que les valeurs d'infrastructure IA se redressaient après une vente début novembre.
- Coherent (COHR) a annoncé une croissance trimestrielle du chiffre d'affaires de 50 %, tandis que CoreWeave (CRWV) a relevé ses prévisions de dépenses en capital pour 2026 à 37-39 milliards de dollars, signalant une poursuite des investissements en infrastructure IA.
- Le chiffre d'affaires du troisième trimestre d'Arista a augmenté de 58,5 % pour atteindre 3,66 milliards de dollars, tandis que la direction a projeté environ 18,5 milliards de dollars de chiffre d'affaires pour 2027.
- L'amélioration des prévisions de bénéfices soutient une poursuite de la hausse, bien que la valorisation élevée d'Arista et sa concentration clientèle restent des risques importants.
Que s'est-il passé ?
Arista Networks (ANET) a gagné 15,5 % lors des cinq séances de bourse jusqu'au 13 novembre, clôturant à 197,29 $ alors que les valeurs d'infrastructure IA rebondissaient.
Ce rebond a suivi une période volatile pour les entreprises de réseaux. Arista a chuté de 10,8 % le 5 novembre avant de se redresser alors que les investisseurs réévaluaient la demande en infrastructure IA. L'action a tout de même baissé de 4,5 % le 13 novembre, soulignant la volatilité derrière la hausse hebdomadaire.
Coherent (COHR) a annoncé un chiffre d'affaires trimestriel de 2,37 milliards de dollars, en hausse de 50 % sur un an, et a projeté une croissance du chiffre d'affaires pro forma pour l'exercice 2027 supérieure à 60 % dans un contexte de forte demande en réseaux optiques.
Parallèlement, CoreWeave (CRWV) a annoncé un chiffre d'affaires du troisième trimestre de 3,66 milliards de dollars et a relevé le bas de ses prévisions de dépenses en capital pour 2026, portant la fourchette à 37-39 milliards de dollars.
Ces développements suggèrent une poursuite des investissements dans les centres de données IA, bien qu'ils ne garantissent pas de commandes supplémentaires pour Arista.
Pourquoi les perspectives de bénéfices d'Arista sont importantes
Le chiffre d'affaires du troisième trimestre d'Arista a augmenté de 58,5 % pour atteindre 3,66 milliards de dollars, dépassant les prévisions d'environ 3,3 milliards de dollars de la direction.
La marge brute GAAP d'Arista s'est améliorée à 63,6 % par rapport au trimestre précédent, constituant un autre signe positif pour la rentabilité.
La présidente et PDG Jayshree Ullal a décrit le trimestre comme ayant livré "une rentabilité record, dépassant même mes attentes élevées."
La direction a également présenté des prévisions d'environ 18,5 milliards de dollars de chiffre d'affaires pour 2027, représentant une croissance projetée de 38 % à 40 % et dépassant le consensus antérieur des analystes de 16,44 milliards de dollars.
Selon les estimations TIKR datées du 10 novembre, les analystes projetaient un BPA normalisé de 6,04 $ pour 2027, soit environ 16 % au-dessus de l'estimation de 5,22 $ enregistrée le 23 octobre.
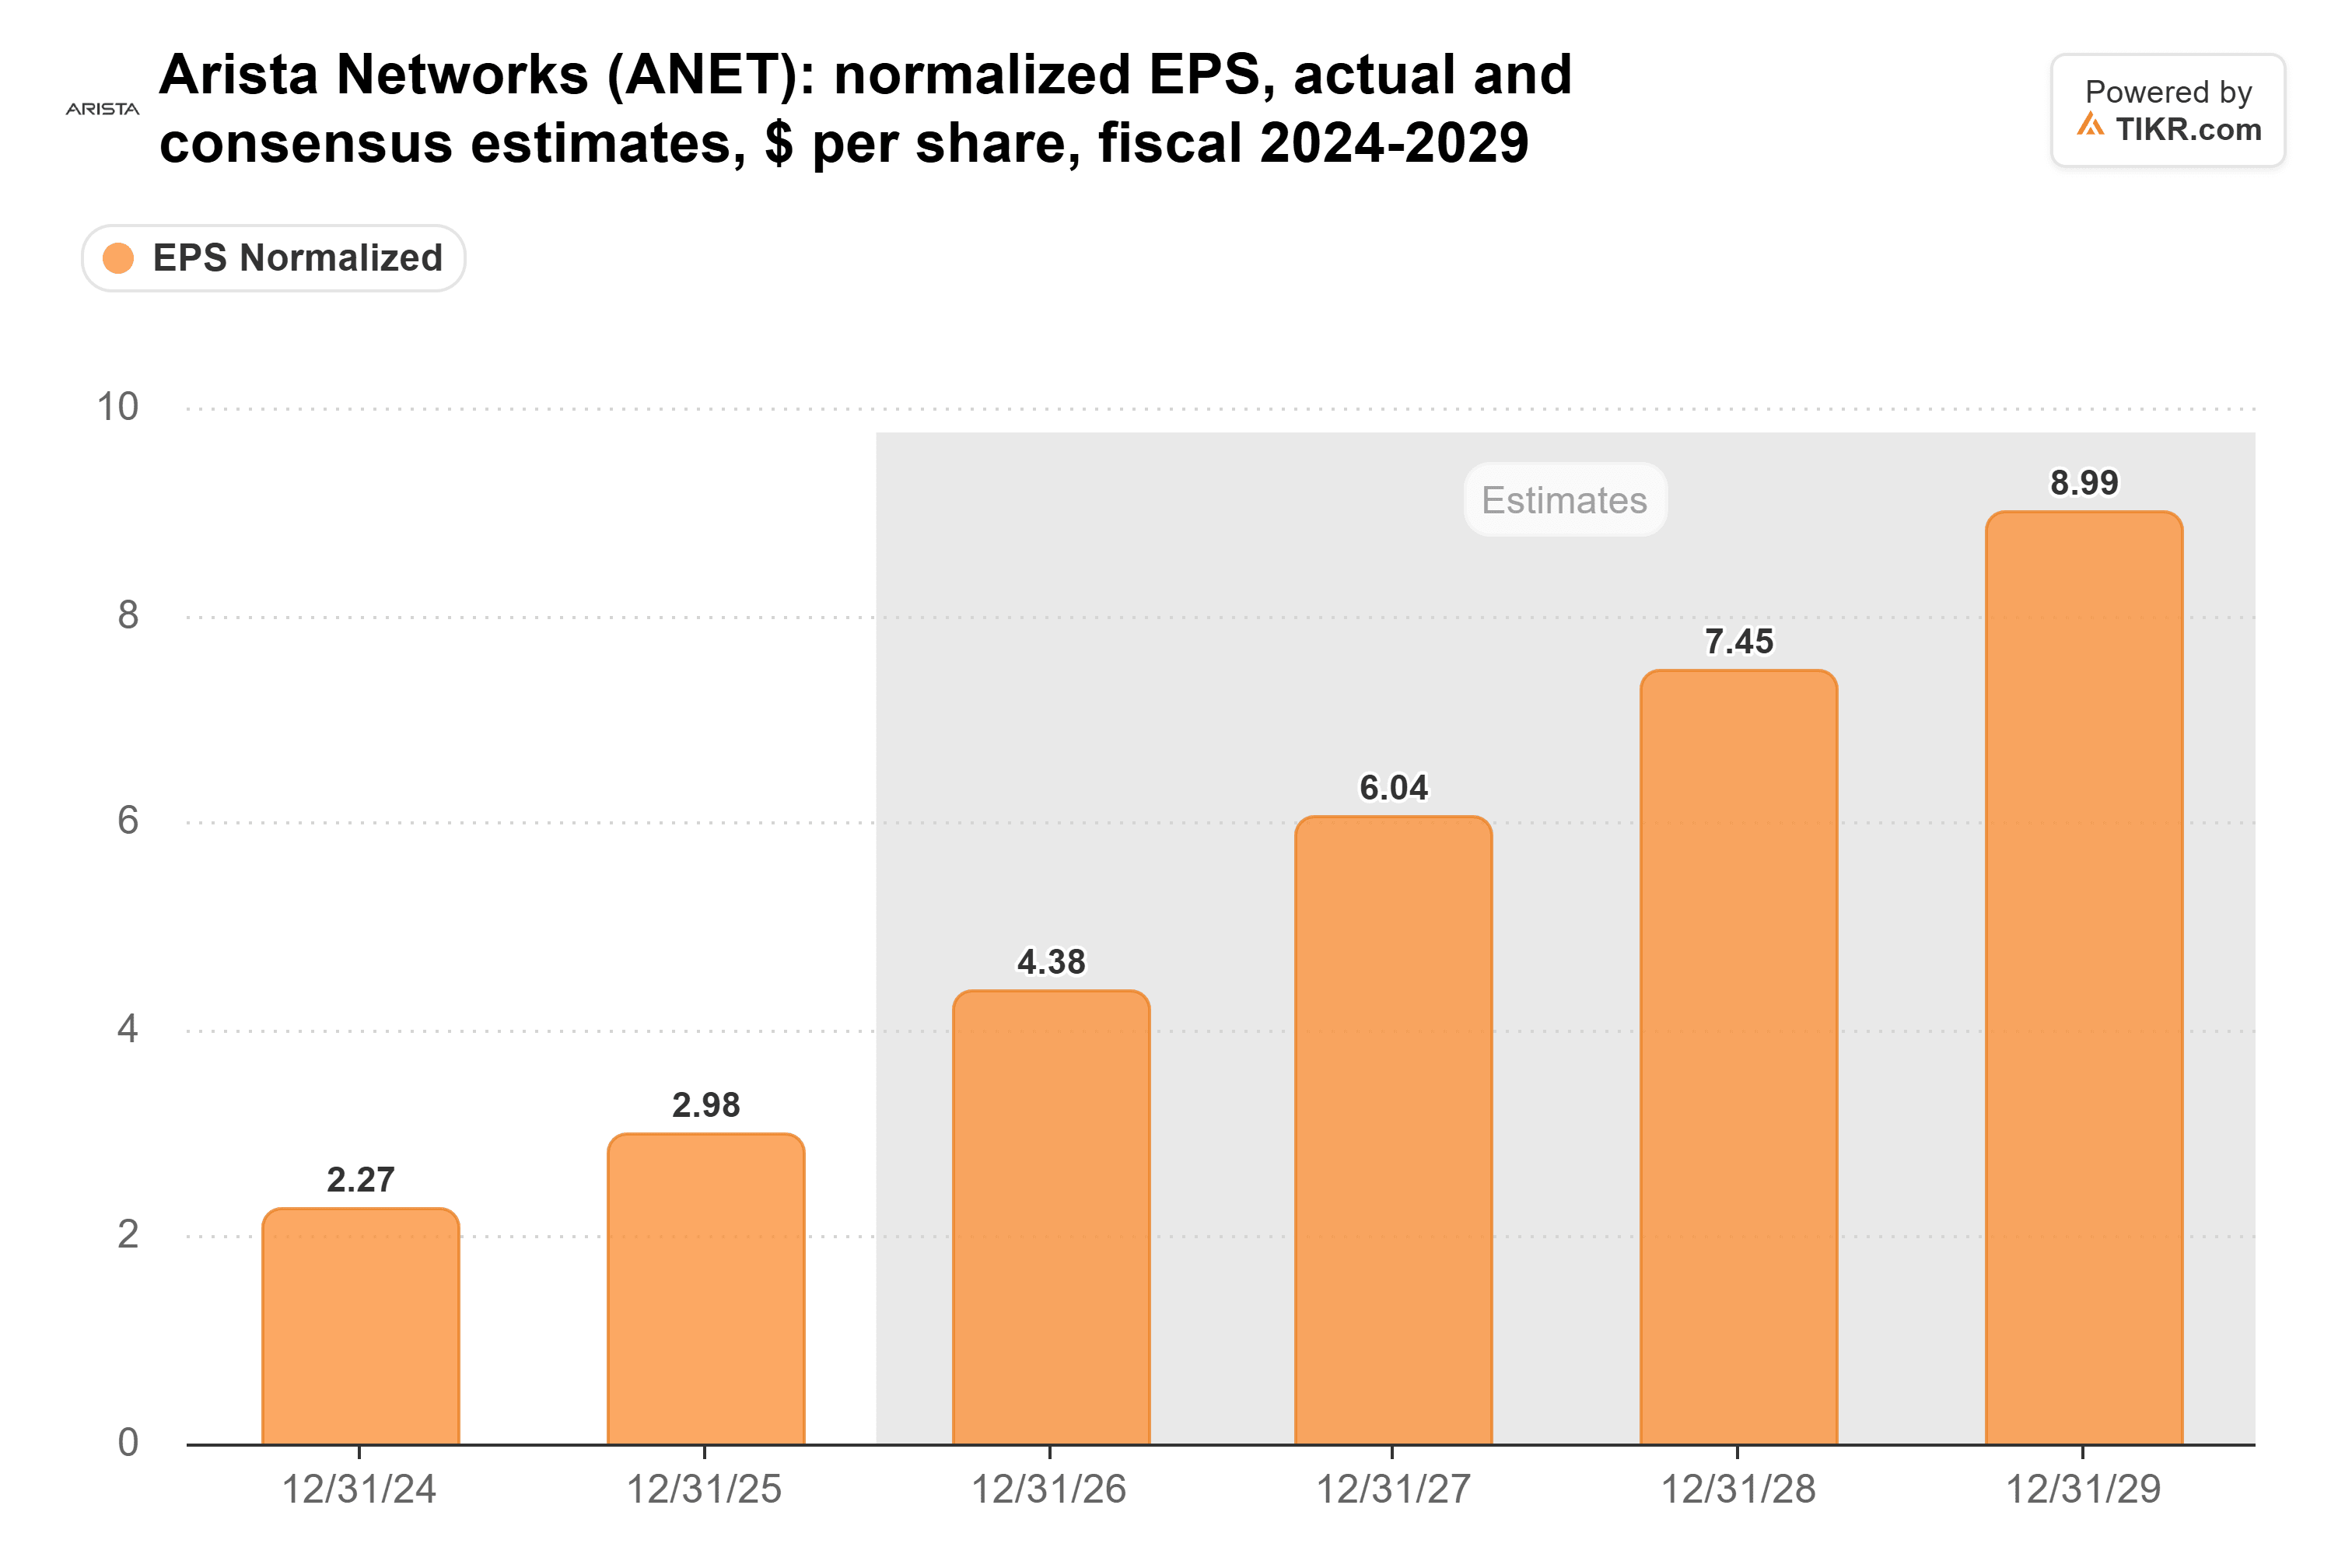
La hausse des prévisions de bénéfices soutient les perspectives de croissance d'Arista mais relève également les attentes pour les résultats futurs.
L'action Arista Networks est-elle sous-évaluée ou surévaluée ?
Arista semble raisonnablement valorisée par rapport à sa fourchette de négociation historique, bien que son multiple de bénéfices élevé laisse peu de marge de manœuvre en cas de déception.
Selon l'instantané de valorisation TIKR du 10 novembre, Arista se négociait à environ 33 fois les bénéfices futurs, contre une moyenne quinquennale de 36x et un pic de janvier 2025 à 55x.
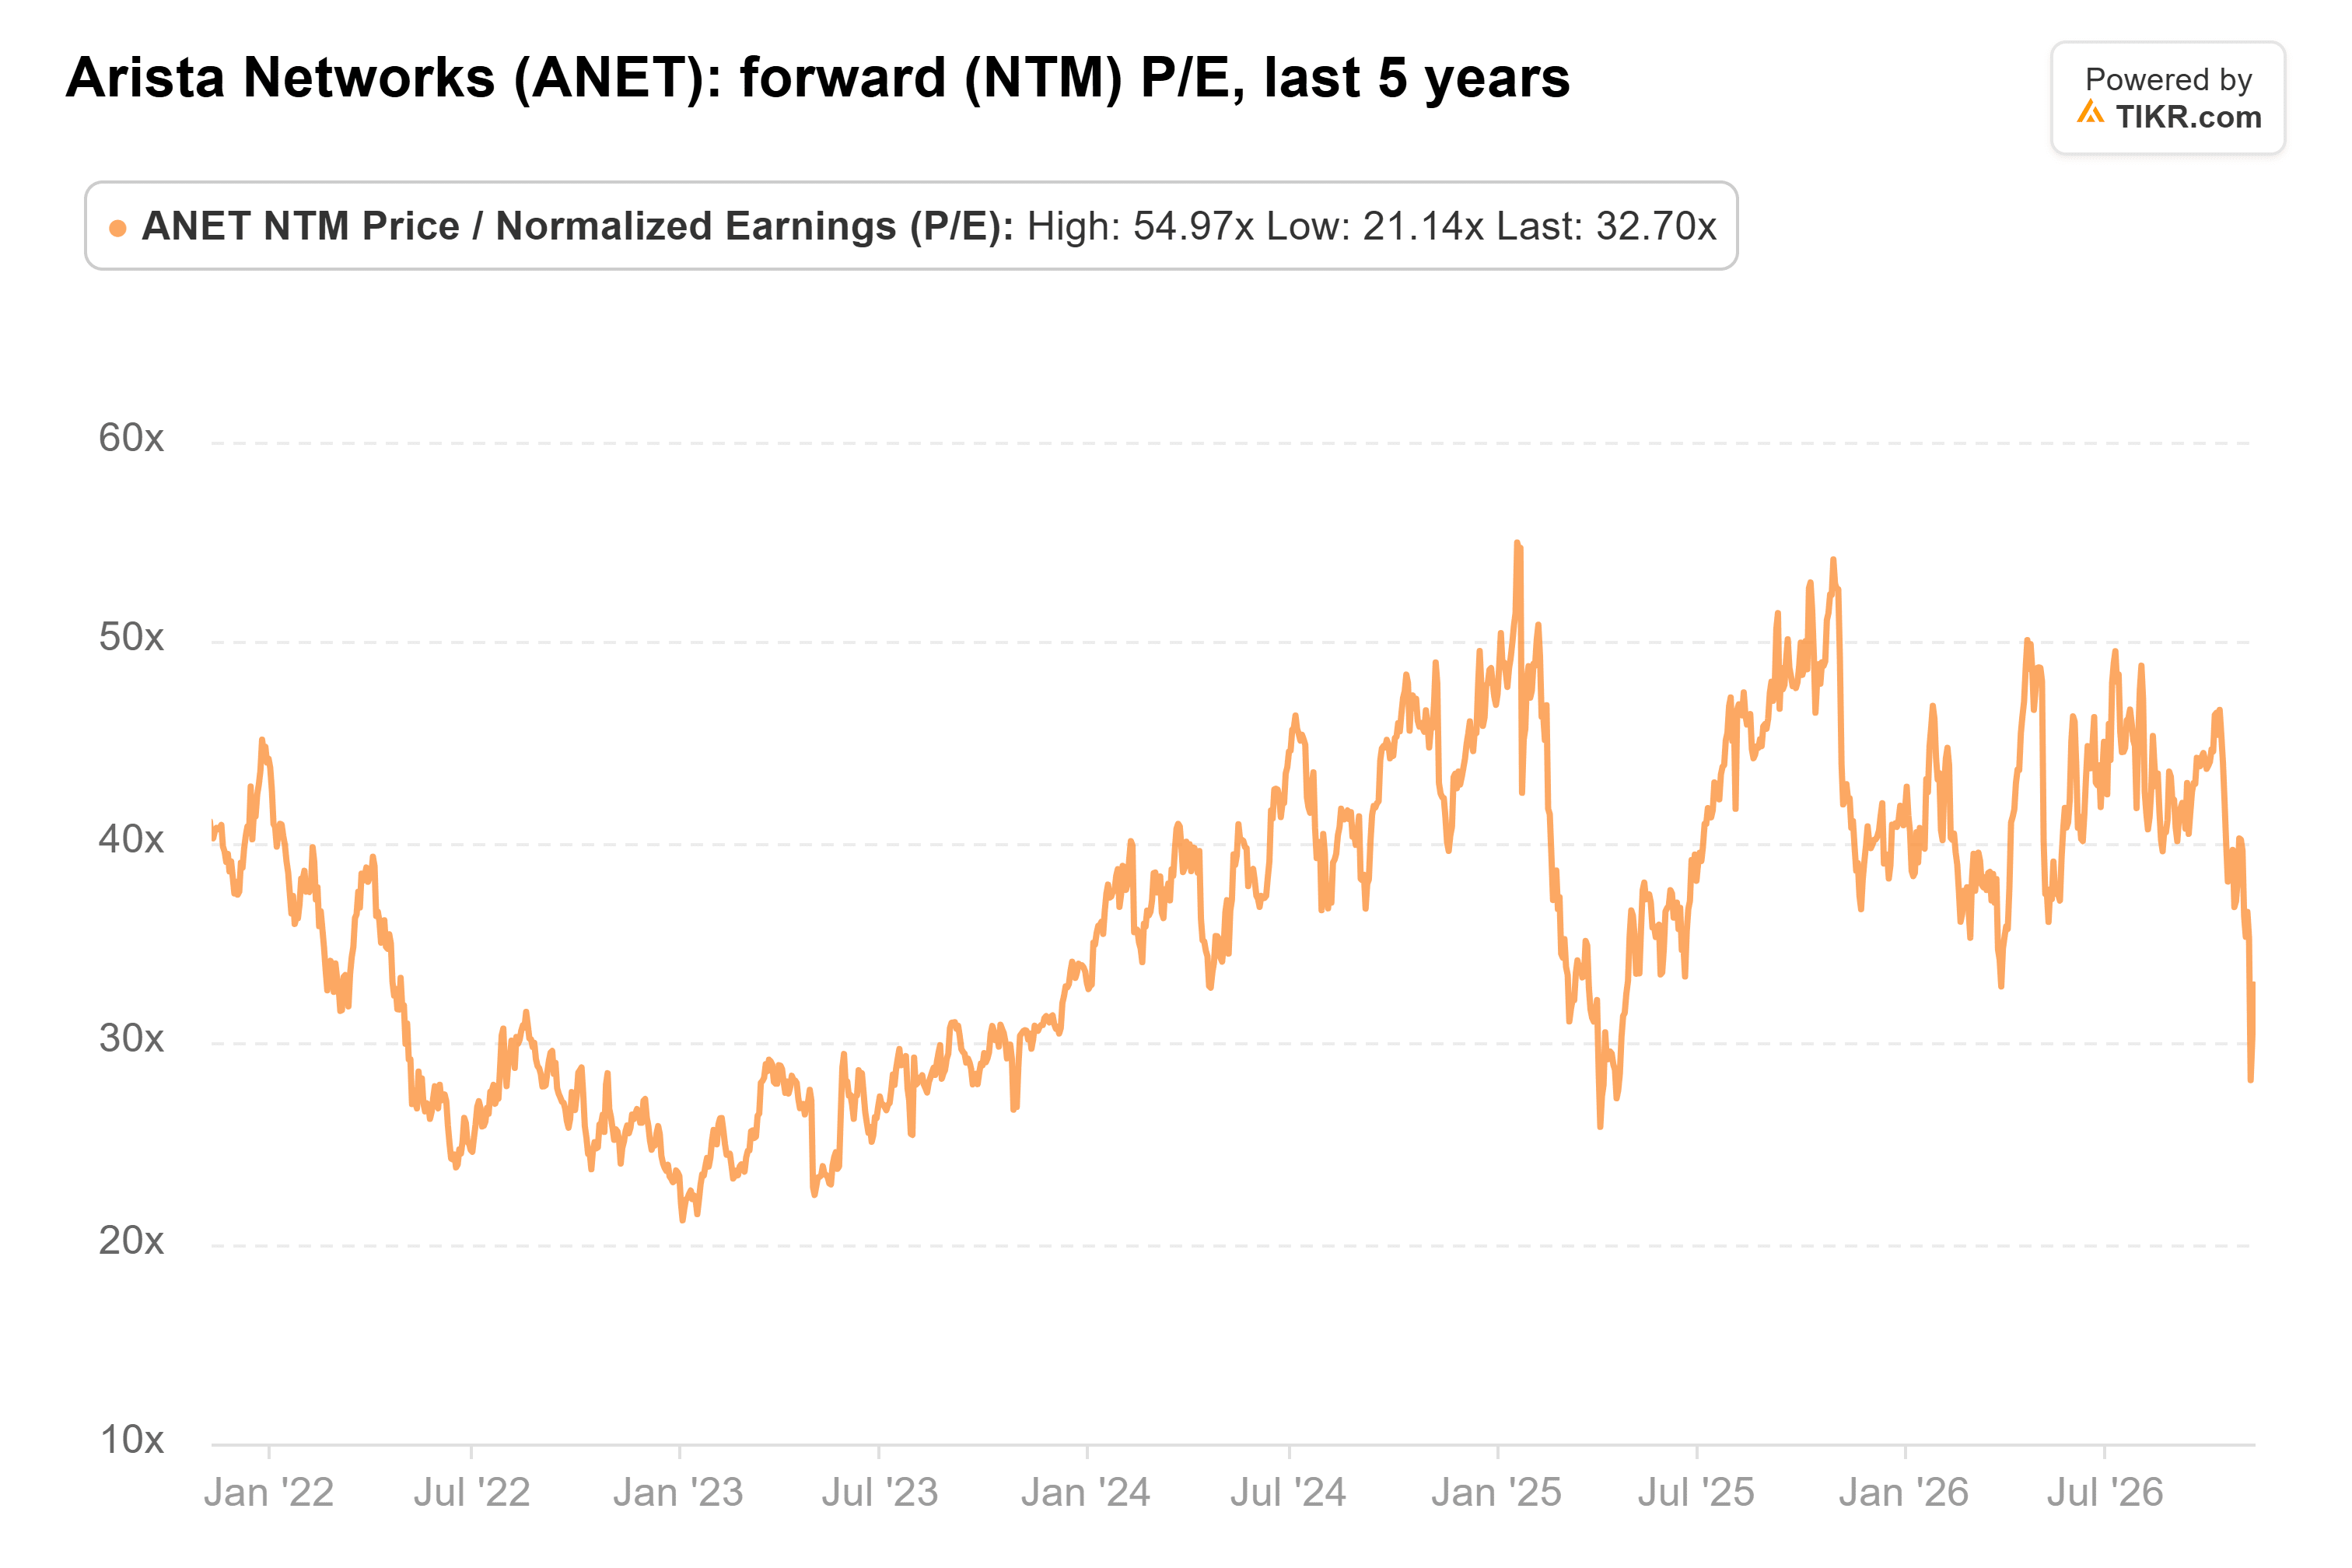
Le rebond ultérieur de l'action a probablement poussé sa valorisation au-dessus de la lecture du 10 novembre.
Selon l'instantané analyste TIKR du 11 novembre, l'objectif de prix moyen parmi 30 analystes était de 249,65 $, impliquant une hausse potentielle d'environ 27 % par rapport au cours de clôture d'Arista du 13 novembre à 197,29 $.
Cependant, Microsoft et Meta représentaient environ 42 % du chiffre d'affaires 2025 d'Arista, exposant l'entreprise à de potentielles réductions de dépenses de ses principaux clients.
Ses engagements d'achat de 11,4 milliards de dollars et la pression potentielle sur la marge brute constituent également des risques si la demande en infrastructure IA ralentit.
Dans l'ensemble, l'amélioration des perspectives de bénéfices d'Arista soutient l'argument d'une poursuite de la hausse plutôt que de prendre ses bénéfices uniquement en raison du récent rallye. Cependant, sa valorisation élevée et sa concentration clientèle laissent peu de marge de manœuvre en cas de résultats décevants.
Le prochain catalyseur majeur sera les résultats du quatrième trimestre, attendus en février 2027. Les investisseurs devront surveiller les prévisions de marge brute de 63 % à 64 % de la direction et les progrès vers son objectif de chiffre d'affaires 2027.
Alors, quelle est la valeur réelle de l'action Arista Networks ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que pourrait valoir Arista Networks. Partez des estimations du consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Arista Networks gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des actualités récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !