

Points clés
- L'ancien secrétaire au Trésor Jack Lew a déclaré cette semaine que « personne ne peut laisser la Sécurité sociale être réduite de 22 % ». Son chiffre correspond à la projection des administrateurs pour le moment où le fonds de retraite sera épuisé fin 2032.
- Un travailleur ayant une prestation de 2 000 $ à l'âge de la retraite à taux plein recevrait 1 400 $ par mois en la demandant à 62 ans, ou 2 480 $ en attendant jusqu'à 70 ans.
- Une réduction de 22 % appliquée aux deux montants les réduirait à 1 092 $ et 1 934,40 $, donc attendre jusqu'à 70 ans rapporterait toujours 842,40 $ de plus par mois.
- Une réduction qui touche tout le monde de la même manière laisse l'âge d'équilibre un peu après 80 ans, donc la peur d'une réduction en soi est une mauvaise raison de faire une demande anticipée.
L'ancien secrétaire au Trésor Jack Lew a lancé un avertissement cette semaine sur CNBC's Squawk on the Street. Il parlait des déficits à long terme du pays et de son argument selon lequel la Sécurité sociale manquera d'argent dans les six ans du mandat des sénateurs qui viennent d'être élus. Il a déclaré que la Sécurité sociale offre « la meilleure opportunité de traiter certains de ces problèmes fiscaux à long terme car personne ne peut laisser la Sécurité sociale être réduite de 22 %. »
Si vous avez la soixantaine, une phrase comme celle-là peut donner l'impression que faire une demande immédiatement est la solution sûre : obtenir l'argent avant que quelqu'un ne le réduise. Mais j'ai fait les calculs, et une réduction uniforme laisserait l'option d'attendre jusqu'à 70 ans largement gagnante.
Le Congrès n'a encore rien réduit
Ce chiffre de 22 % est celui de Lew, et aucune loi ne le fixe. Il correspond cependant au rapport 2026 des administrateurs de la Sécurité sociale. Le rapport prévoit que le fonds de retraite sera épuisé fin 2032, après quoi les recettes fiscales sur les salaires couvriraient environ 78 % des prestations de retraite prévues. Lew lui-même a déclaré qu'il n'était pas optimiste quant à la conclusion d'un accord important à long terme au cours des deux prochaines années, bien qu'il espère que les législateurs gardent des compromis sur la table.
Donc personne ne sait à quoi ressemblera une solution, ni si elle interviendra avant que l'argent ne manque. Une réduction uniforme de 22 % est le pire scénario nommé par Lew, et les règles actuelles de demande nous montrent ce qu'elle ferait à chaque choix.
6 actions à dividendes sûres rapportant aux retraités des rendements de 6 %+
Il existe aujourd'hui plus de 100 actions versant des dividendes annuels de 6 %+.
Mais après une revue d'investissement approfondie utilisant les données propriétaires de TIKR, nous pensons désormais que seules six d'entre elles sont vraiment sûres pour les retraités.
Elles sont toutes à vous gratuitement dans le cadre de notre nouveau rapport d'investissement, que vous pouvez consulter ici.
Deux chemins, le même 2 000 $
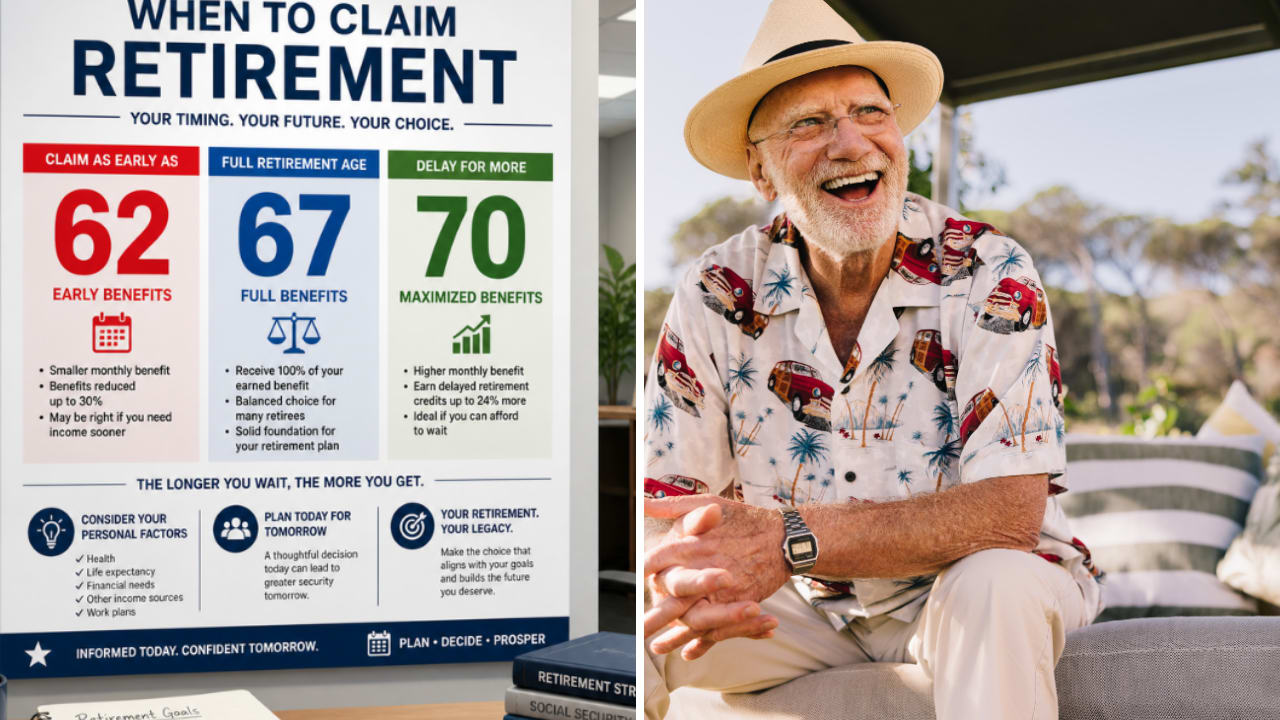
Prenons l'exemple hypothétique d'un travailleur né en 1960 ou plus tard dont la prestation à l'âge de la retraite à taux plein serait de 2 000 $ par mois. Pour toute personne née en 1960 ou plus tard, l'âge de la retraite à taux plein est de 67 ans, et vous pouvez commencer à percevoir dès 62 ans. Faites votre demande à 62 ans, et la prestation est réduite de 30 % à vie. Attendez après 67 ans, et chaque année ajoute 8 % à la prestation (2/3 de 1 % par mois) jusqu'à 70 ans, où l'augmentation s'arrête.
Donc à 62 ans, les 2 000 $ de notre travailleur deviennent 1 400 $ par mois. À 70 ans, trois ans de crédits de 8 % ajoutent 24 %, et cela devient 2 480 $. Selon les règles actuelles, attendre rapporte 1 080 $ de plus par mois.
Une réduction réduit les deux montants
Appliquons maintenant la réduction de 22 % de Lew aux deux montants :
| Prestation mensuelle | Règles actuelles | Après une réduction de 22 % |
|---|---|---|
| Demande à 62 ans | 1 400 $ | 1 092 $ |
| Demande à 70 ans | 2 480 $ | 1 934,40 $ |
| Attendre rapporte ce montant supplémentaire | 1 080 $ | 842,40 $ |
L'écart se réduit du même 22 % que les montants, et attendre jusqu'à 70 ans rapporte toujours 842,40 $ de plus par mois. Une réduction ferait mal dans les deux cas, mais faire une demande anticipée signifierait toujours le montant le plus faible.
Cela ne change pas non plus le moment où attendre devient rentable. À 70 ans, la personne ayant fait une demande anticipée a perçu huit ans de prestations : 134 400 $ à 1 400 $ par mois selon les règles actuelles, ou 104 832 $ à 1 092 $ après une réduction. Divisez chaque total par son écart mensuel (1 080 $, ou 842,40 $ après réduction). Dans les deux cas, le travailleur qui a attendu a besoin d'environ 124 mois, soit environ 10 ans et 4 mois, pour rattraper son retard. C'est un peu après 80 ans, réduction ou pas. Si vous vivez plus longtemps que cela, chaque mois supplémentaire met la personne qui a attendu encore plus en avance.
Faire une demande anticipée permet de prendre de l'avance
Si vous atteignez 70 ans avant fin 2032, une réduction s'appliquerait aux deux montants de la même manière, puisque les deux chemins percevraient déjà. Mais si vous avez 62 ans aujourd'hui, une réduction ne s'appliquerait pas immédiatement. Faire une demande maintenant signifie environ six ans de prestations complètes avant fin 2032, tandis qu'une personne attendant jusqu'à 70 ans ne percevrait que les montants réduits. Cette avance repousse l'âge d'équilibre, mais elle ne touche pas aux 842,40 $ par mois qui continuent d'arriver à partir de 70 ans.
Une véritable solution pourrait aussi être différente d'une réduction uniforme de 22 %. Les législateurs pourraient épargner les personnes qui perçoivent déjà et faire porter plus de coûts sur les futurs bénéficiaires, ce qui favoriserait une demande anticipée. Ils pourraient tout aussi bien faire l'inverse, ou résoudre le problème par des recettes et ne rien réduire. Rien de tout cela n'est loi, et je ne verrouillerais pas une prestation réduite de 30 % à vie pour parier sur une version de ce scénario.
La peur est une mauvaise raison de faire une demande à 62 ans
Franchement, si vous attendriez jusqu'à 70 ans sans parler de réduction dans l'actualité, je ne pense pas que les 22 % de Lew devraient vous faire changer d'avis. Une réduction qui touche tout le monde de la même manière laisse le même âge d'équilibre et un montant qui reste 842,40 $ plus élevé par mois. Vous pèseriez toujours votre santé, vos économies et votre espérance de vie, comme avant.
Bien sûr, une solution qui traite les gens différemment selon leur âge ou le moment de leur demande pourrait changer cette réponse. Alors gardez un œil sur ce que le nouveau Congrès propose réellement, et sur le prochain rapport des administrateurs l'année prochaine.
Profitez de votre retraite avec style grâce à ces rendements de dividendes sûrs de 6 %+
Les dividendes peuvent détenir la clé d'une immense richesse. Mais seulement si vous achetez les bons.
Choisir la bonne action à haut rendement peut faire la différence entre une retraite de rêve… et se débrouiller chaque mois, en attendant que le prochain chèque de Sécurité sociale soit encaissé.
Nous avons identifié six actions offrant un rendement de 6 %+ que nous pensons que tout retraité devrait connaître dès maintenant.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !



