Points clés
- Un portefeuille hypothétique de 1 500 000 $ réparti équitablement entre Realty Income, Comcast et Hormel Foods rapporte environ 79 700 $ de dividendes par an aux prix actuels, soit environ 6 650 $ par mois.
- Realty Income et Comcast couvrent confortablement leurs dividendes, à hauteur de 75 % de leur AFFO et de 24 % de leur flux de trésorerie disponible.
- Hormel Foods est la moins bien couverte, distribuant 82 % de son flux de trésorerie disponible, et vient de finaliser une acquisition de 1,06 milliard de $ avec l'aide de 700 millions de $ de nouvelle dette.
- Si Hormel réduisait de moitié son dividende, le revenu du portefeuille tomberait à environ 66 800 $ par an, et à environ 53 900 $ s'il cessait de le verser.
Vivre des dividendes est l'objectif de nombreux retraités. Et actuellement, Realty Income (O), Comcast (CMCSA) et Hormel Foods (HRL) offrent tous un rendement supérieur à 5 % aux prix actuels.
Prenons donc l'exemple hypothétique d'un retraité avec 1 500 000 $ qu'il répartit équitablement, 500 000 $ par action. Ensemble, ces trois chèques de dividendes totalisent 79 746 $ par an, soit environ 6 650 $ par mois.
Cela représente un rendement de 5,3 % sur cette partie du portefeuille. (Bien sûr, personne ne devrait jamais détenir seulement trois actions.) Voici comment cela se décompose :
| Action | Nombre d'actions | Coût | Revenu de dividendes annuel | Part du revenu | Couverture |
|---|---|---|---|---|---|
| Realty Income (O) | 8 601 | 499 976 $ | 28 039 $ | 35 % | 75 % de l'AFFO (exercice 2025) |
| Comcast (CMCSA) | 19 623 | 499 994 $ | 25 902 $ | 32 % | 24 % du flux de trésorerie disponible (TTM) |
| Hormel Foods (HRL) | 22 055 | 499 987 $ | 25 804 $ | 32 % | 82 % du flux de trésorerie disponible (TTM) |
| Total | 79 746 $ |
Source : TIKR, aux prix actuels et au taux de dividende actuel de chaque entreprise.
6 actions à dividendes sûrs offrant aux retraités des rendements de 6 %+
Il existe aujourd'hui plus de 100 actions offrant des dividendes annuels de 6 %+.
Mais après une analyse approfondie des investissements exploitant les données propriétaires de TIKR, nous pensons désormais que seulement six d'entre elles sont véritablement sûres pour les retraités.
Elles sont toutes à vous dans le cadre de notre nouveau rapport d'investissement. Découvrez comment y accéder ici.
La marge de sécurité de Realty Income continue de croître
Realty Income verse le plus gros chèque des trois, environ 28 000 $ par an pour un rendement de 5,6 %, et il le verse mensuellement. L'entreprise déclare avoir augmenté son dividende "pendant plus de 32 années consécutives".
L'activité derrière ce chèque continue de croître. L'AFFO du troisième trimestre a augmenté de 3,7 % par rapport à l'année précédente pour atteindre 1,12 $ par action, et la direction a relevé ses prévisions d'AFFO pour 2026 à 4,45-4,46 $ par action.
En tant que REIT, Realty Income est jugée sur son ratio de distribution de l'AFFO, qui est passé de 83,0 % à l'exercice 2016 à 75,2 % à l'exercice 2025 :
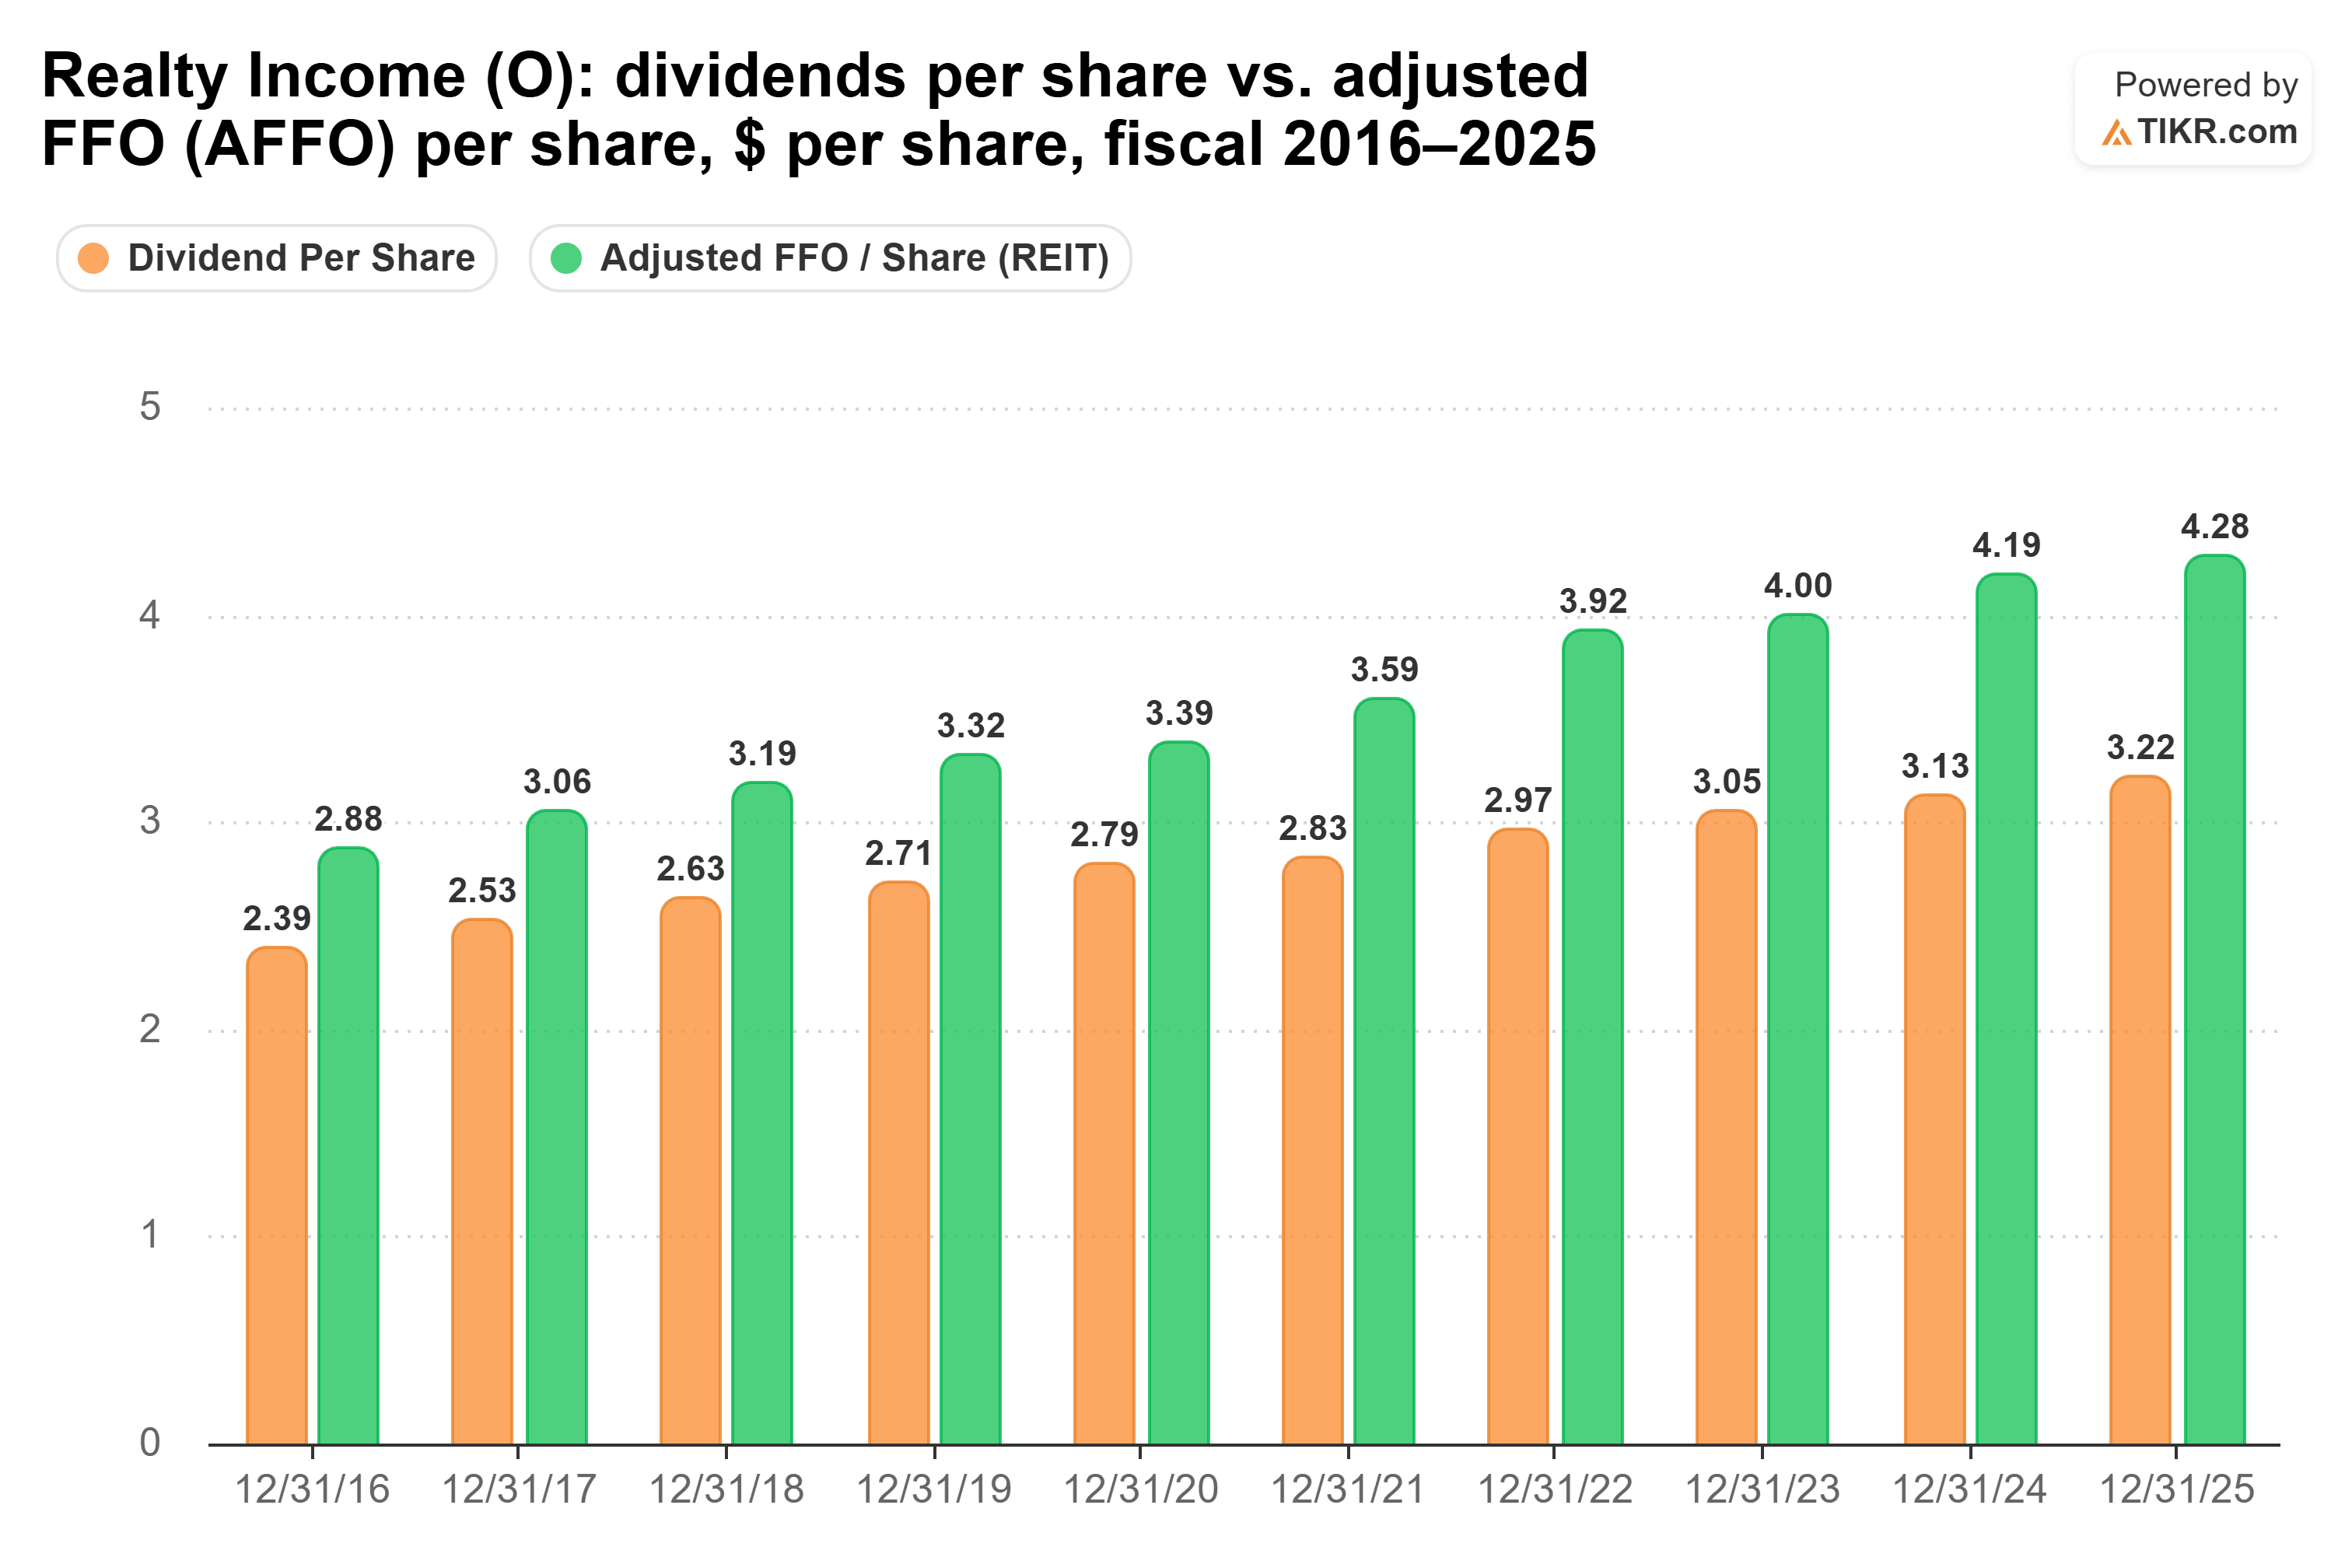
Les estimations des analystes pour l'exercice 2026 le placent à 73 %, ce qui constitue une marge de sécurité confortable. Le principal risque est la dette : environ 2,9 milliards de $ arrivent à échéance en 2027 à un taux inférieur à 3 %, et leur refinancement coûtera probablement plus cher.
Comcast entame à peine son flux de trésorerie disponible
Le chèque de Comcast est encore mieux couvert. Sur les douze mois se terminant le 30 septembre 2026, les 4,82 milliards de $ de dividendes de Comcast n'ont absorbé que 24 % de ses 19,66 milliards de $ de flux de trésorerie disponible. Le flux de trésorerie disponible a dépassé les dividendes de manière significative chaque année depuis 2016 :
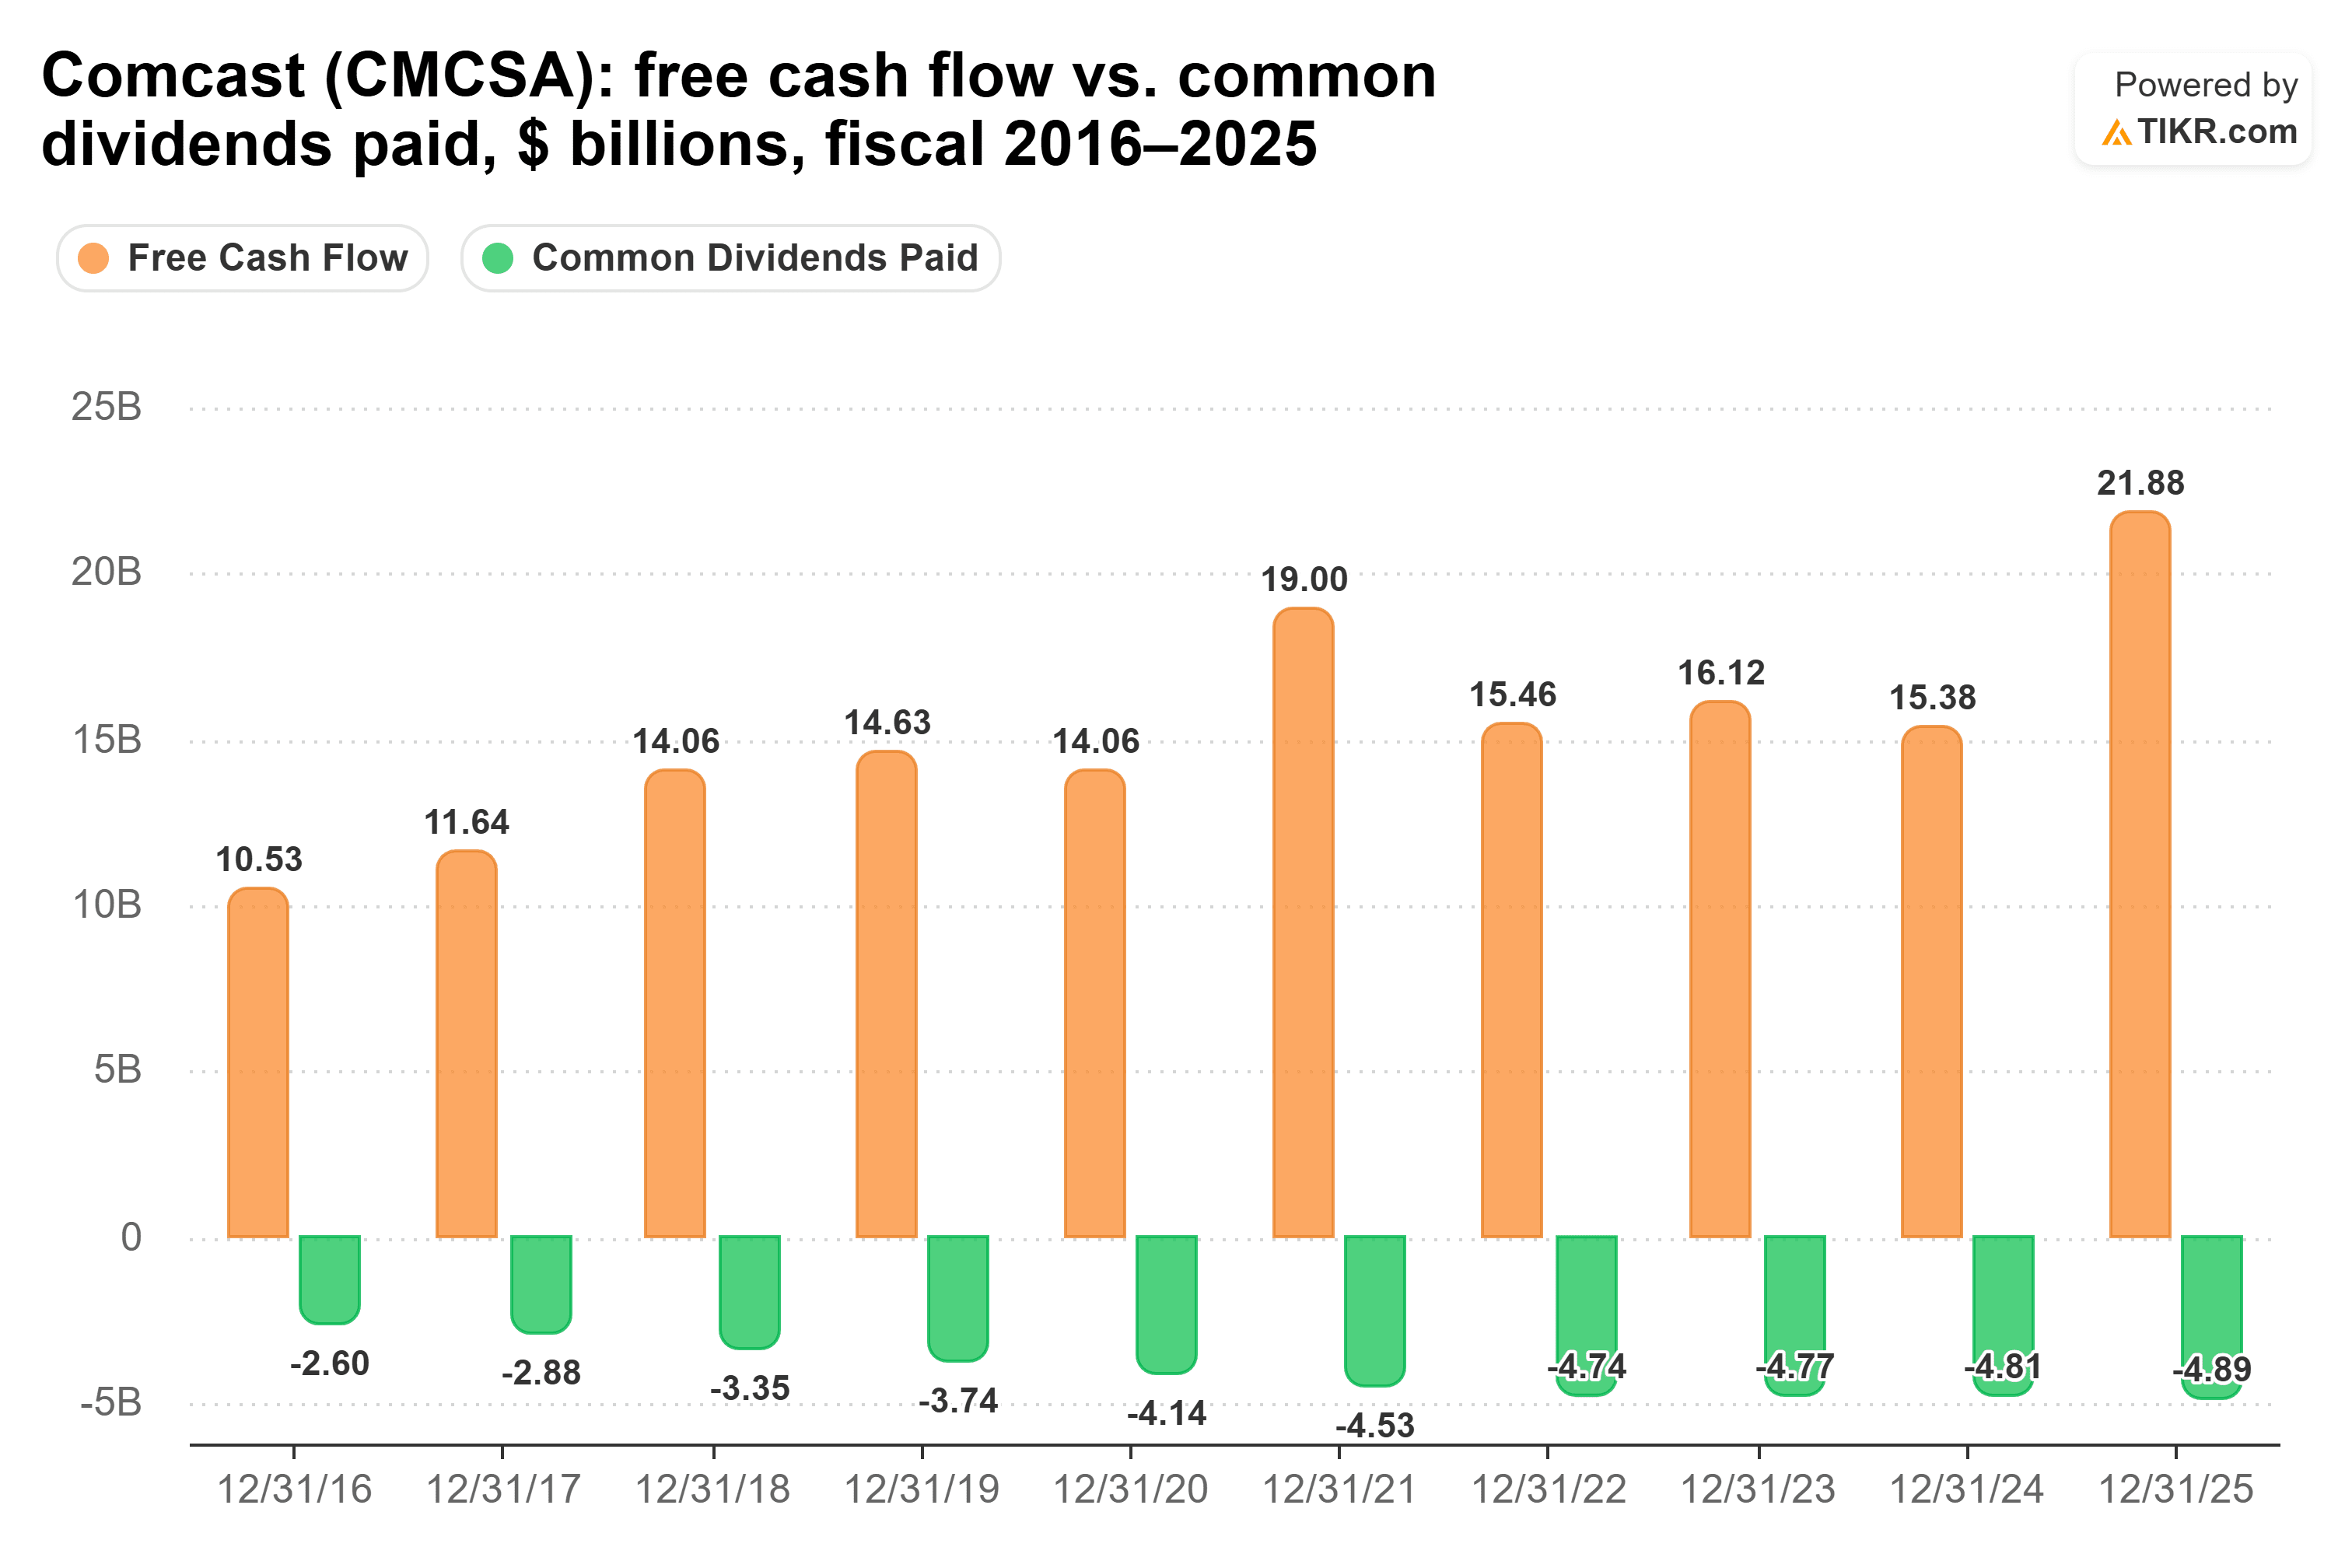
Cette marge est plus fine cette année. Les analystes attendent un flux de trésorerie disponible de 13,6 milliards de $ pour l'exercice 2026, contre 21,9 milliards de $ en 2025. Cela porterait le ratio de distribution à 36 %, ce qui reste bien couvert.
Comcast a perdu 144 000 clients internet domestiques au troisième trimestre, contre 91 000 un an plus tôt, alors que les concurrents fibre et sans fil fixe rivalisaient sur les prix. Le co-PDG Michael Cavanagh a déclaré lors de la conférence téléphonique du troisième trimestre : "Ces investissements créent des pressions financières à court terme, mais nous pensons qu'ils sont nécessaires pour renforcer les relations avec les clients et positionner l'entreprise pour un retour à la croissance sur le long terme."
Pour un retraité, la plus grande inconnue est la scission. Comcast prévoit de se séparer en deux sociétés cotées d'ici le milieu de l'année prochaine. En juillet, le CFO Jason Armstrong a déclaré que l'entreprise allait "évidemment prendre les mois à venir pour travailler sur l'allocation du capital, les politiques de structure du capital" pour les deux entités.
Hormel est celle à surveiller
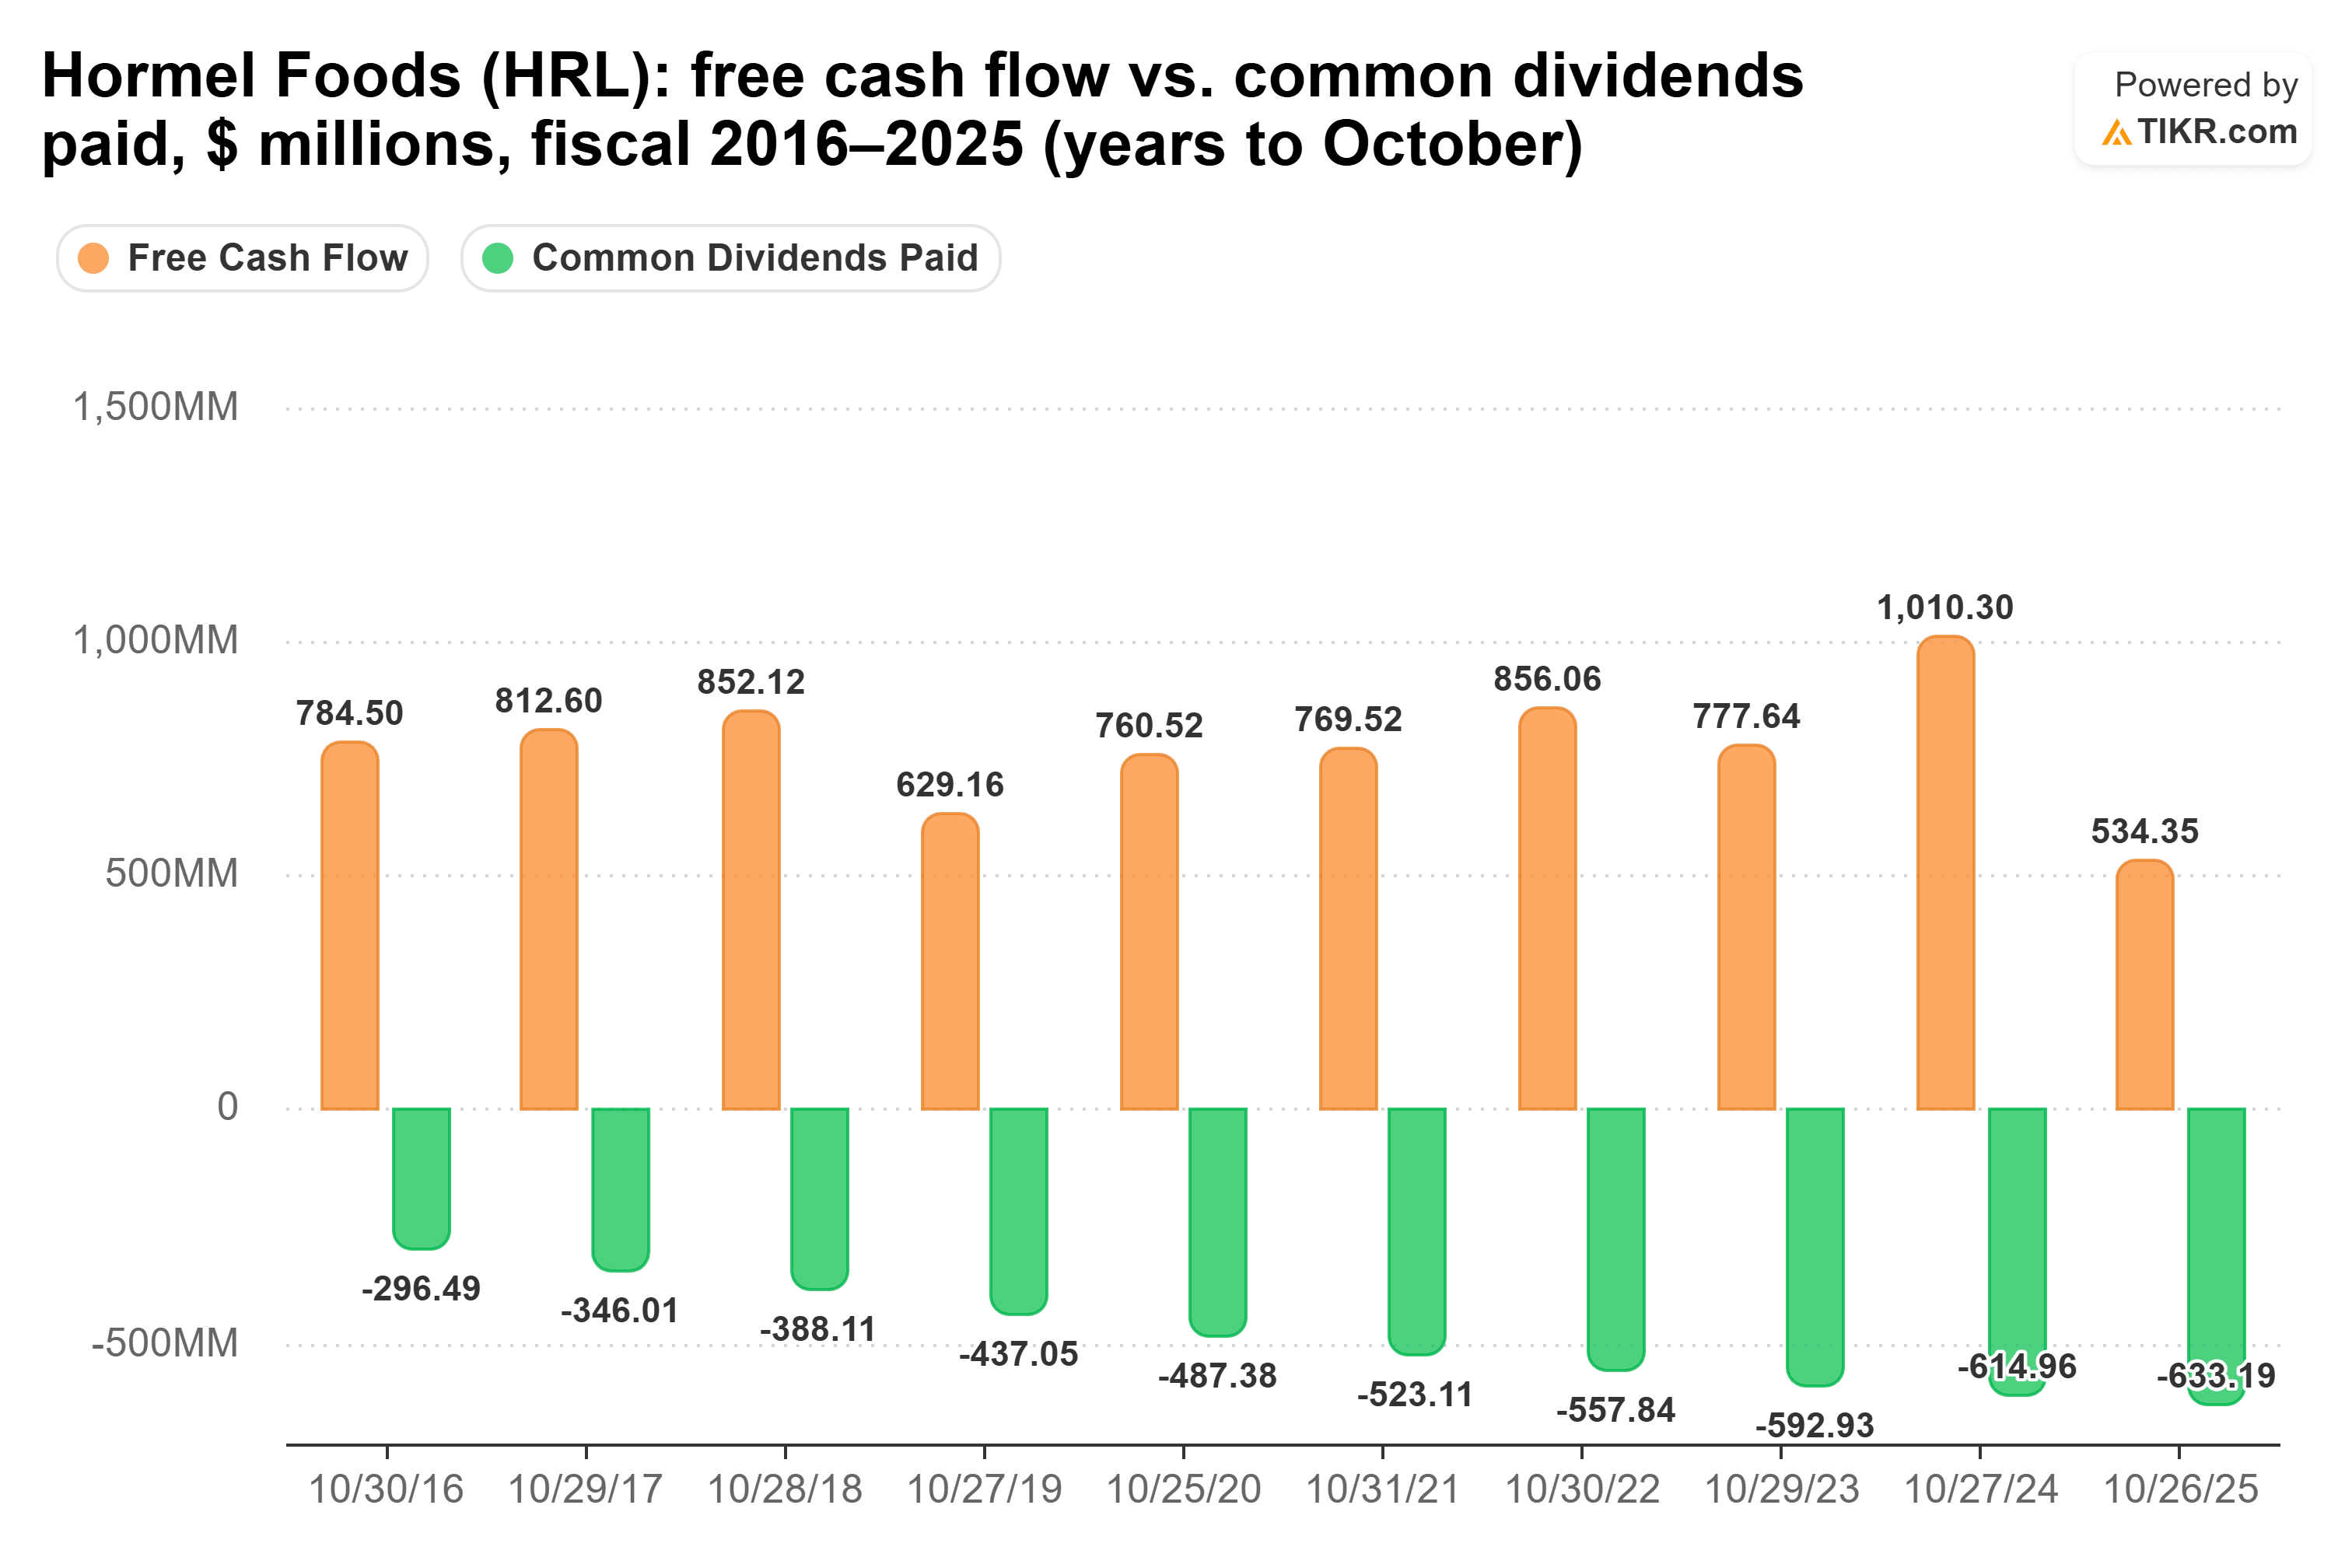
Le chèque d'Hormel est à peu près de la même taille que celui de Comcast, mais il dispose de beaucoup moins de marge derrière lui. Sur les douze mois se terminant le 26 juillet 2026, les 641 millions de $ de dividendes d'Hormel ont absorbé un taux tendu de 82 % de ses 781 millions de $ de flux de trésorerie disponible. À l'exercice 2025, clos en octobre 2025, le flux de trésorerie disponible est tombé à 534 millions de $ contre 1,01 milliard de $ l'année précédente. C'était inférieur aux 633 millions de $ qu'Hormel a distribués :
L'activité est mitigée. Le chiffre d'affaires net du troisième trimestre a légèrement reculé à 2,96 milliards de $ contre 3,03 milliards de $ un an plus tôt, le volume de détail ayant diminué. Mais la restauration a progressé organiquement pour le 12e trimestre consécutif, et la direction a relevé ses prévisions de BPA ajusté pour l'exercice 2026 à 1,45-1,51 $.
Ensuite, Hormel est allée faire des achats. Le 16 novembre, elle a finalisé son acquisition en numéraire d'environ 1,06 milliard de $ de Brakebush Brothers, ce qui devrait selon elle tripler approximativement ses ventes de poulet. Pour aider à le financer, Hormel a emprunté 700 millions de $ sur un nouveau prêt à terme. La dette nette était faible au départ, à 1,2x l'EBITDA, et le résultat opérationnel couvrait les intérêts 12,6 fois. John Ghingo, devenu PDG le 26 octobre, a déclaré lors de la conférence téléphonique d'août : "Nous avons toujours été très disciplinés dans notre approche de l'allocation du capital. Le dividende continue évidemment d'être très important pour nous."
Ce que coûterait une réduction d'Hormel
Hormel est la moins bien couverte des trois, donc à mon avis, c'est celle qui présente le plus de risques. Le plus de risques ne signifie pas vraiment risquée. Si Hormel réduisait de moitié son dividende, le revenu de ce portefeuille tomberait à environ 66 800 $ par an. S'il cessait complètement de le verser, le revenu chuterait à environ 53 900 $.
Je ne parierais sur aucun des deux scénarios. Hormel a atteint son 392e versement trimestriel consécutif cet été, et je m'attends à ce que la direction travaille très dur pour maintenir cette série. Le chèque de Realty Income semble sûr et en croissance, même si c'est lentement : son dividende a augmenté de 2,9 % par an de l'exercice 2020 à l'exercice 2025. Le chèque de Comcast est le mieux couvert des trois, et la scission est sa grande question ouverte.
Hormel présentera ses perspectives pour l'exercice 2027 lors de sa conférence téléphonique du 3 décembre. Si le flux de trésorerie disponible ne progresse pas parallèlement à l'activité de poulet élargie, le dividende en absorbera une part encore plus grande.
Profitez de votre retraite avec style grâce à ces rendements de dividendes sûrs de 6 %+
Les dividendes peuvent détenir la clé d'une richesse énorme. Mais seulement si vous achetez les bons.
Choisir la bonne action à dividende à haut rendement peut faire la différence entre une retraite de rêve... et se débrouiller chaque mois, en attendant que le prochain chèque de Sécurité Sociale soit encaissé.
Nous avons identifié six actions offrant un rendement de 6 %+ que nous pensons que tout retraité devrait connaître dès maintenant.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !