Points clés
- Micron a chuté de 3% aujourd'hui après que GF Securities ait prévu une baisse des prix du NAND au cours de trois des quatre trimestres de 2027, et Sandisk a baissé avec lui.
- Sandisk est le plus exposé, mais les analystes s'attendent toujours à ce que son chiffre d'affaires progresse jusqu'en juin 2028, période où GF prévoit une baisse des prix.
- Micron tire environ les trois quarts de son chiffre d'affaires de la DRAM, mais le NAND a tout de même généré 31,8 milliards de dollars au cours de l'exercice 2026.
- Micron semble bon marché sur la base des bénéfices futurs, mais il paraissait à peu près aussi bon marché au pic de 2017-2018, avant que son BPA ne chute de 79%.
Micron Technology (MU) est en baisse de 3% aujourd'hui, un jour après une vente généralisée des valeurs de la mémoire.
GF Securities a indiqué à ses clients que le NAND pourrait passer en excédent en 2027, ce qui ferait baisser les prix et les bénéfices des fournisseurs. Sandisk (SNDK) a également chuté de 2%.
Les détails
GF a revu à la baisse ses prévisions de prix du NAND pour 2027 et prévoit désormais :
- Des prix stables au premier trimestre 2027, puis en baisse au cours de chacun des trois trimestres suivants.
- Des expéditions de smartphones et de PC en baisse à deux chiffres en 2027.
- Un ralentissement des déploiements dans les centres de données, avec une offre limitée de GPU et de HBM pesant sur les commandes de SSD d'entreprise.
- Une croissance de l'offre en bits qui pourrait atteindre 28% en 2027 et 30% en 2028.
C'est un virage brutal pour un marché où les prix du NAND de Micron ont augmenté d'environ 200% au cours de l'exercice 2026. GF considère Sandisk, qui se concentre sur le NAND, comme le plus exposé, et Micron comme mieux protégé par ses activités DRAM et HBM.
Sandisk a le plus à perdre
Le chiffre d'affaires de Sandisk a presque triplé pour atteindre 20,3 milliards de dollars au cours de son exercice clos en juin 2026. Le consensus prévoit un plus que doublement du chiffre d'affaires cet exercice, puis une nouvelle hausse au cours de l'exercice se terminant en juin 2028 :
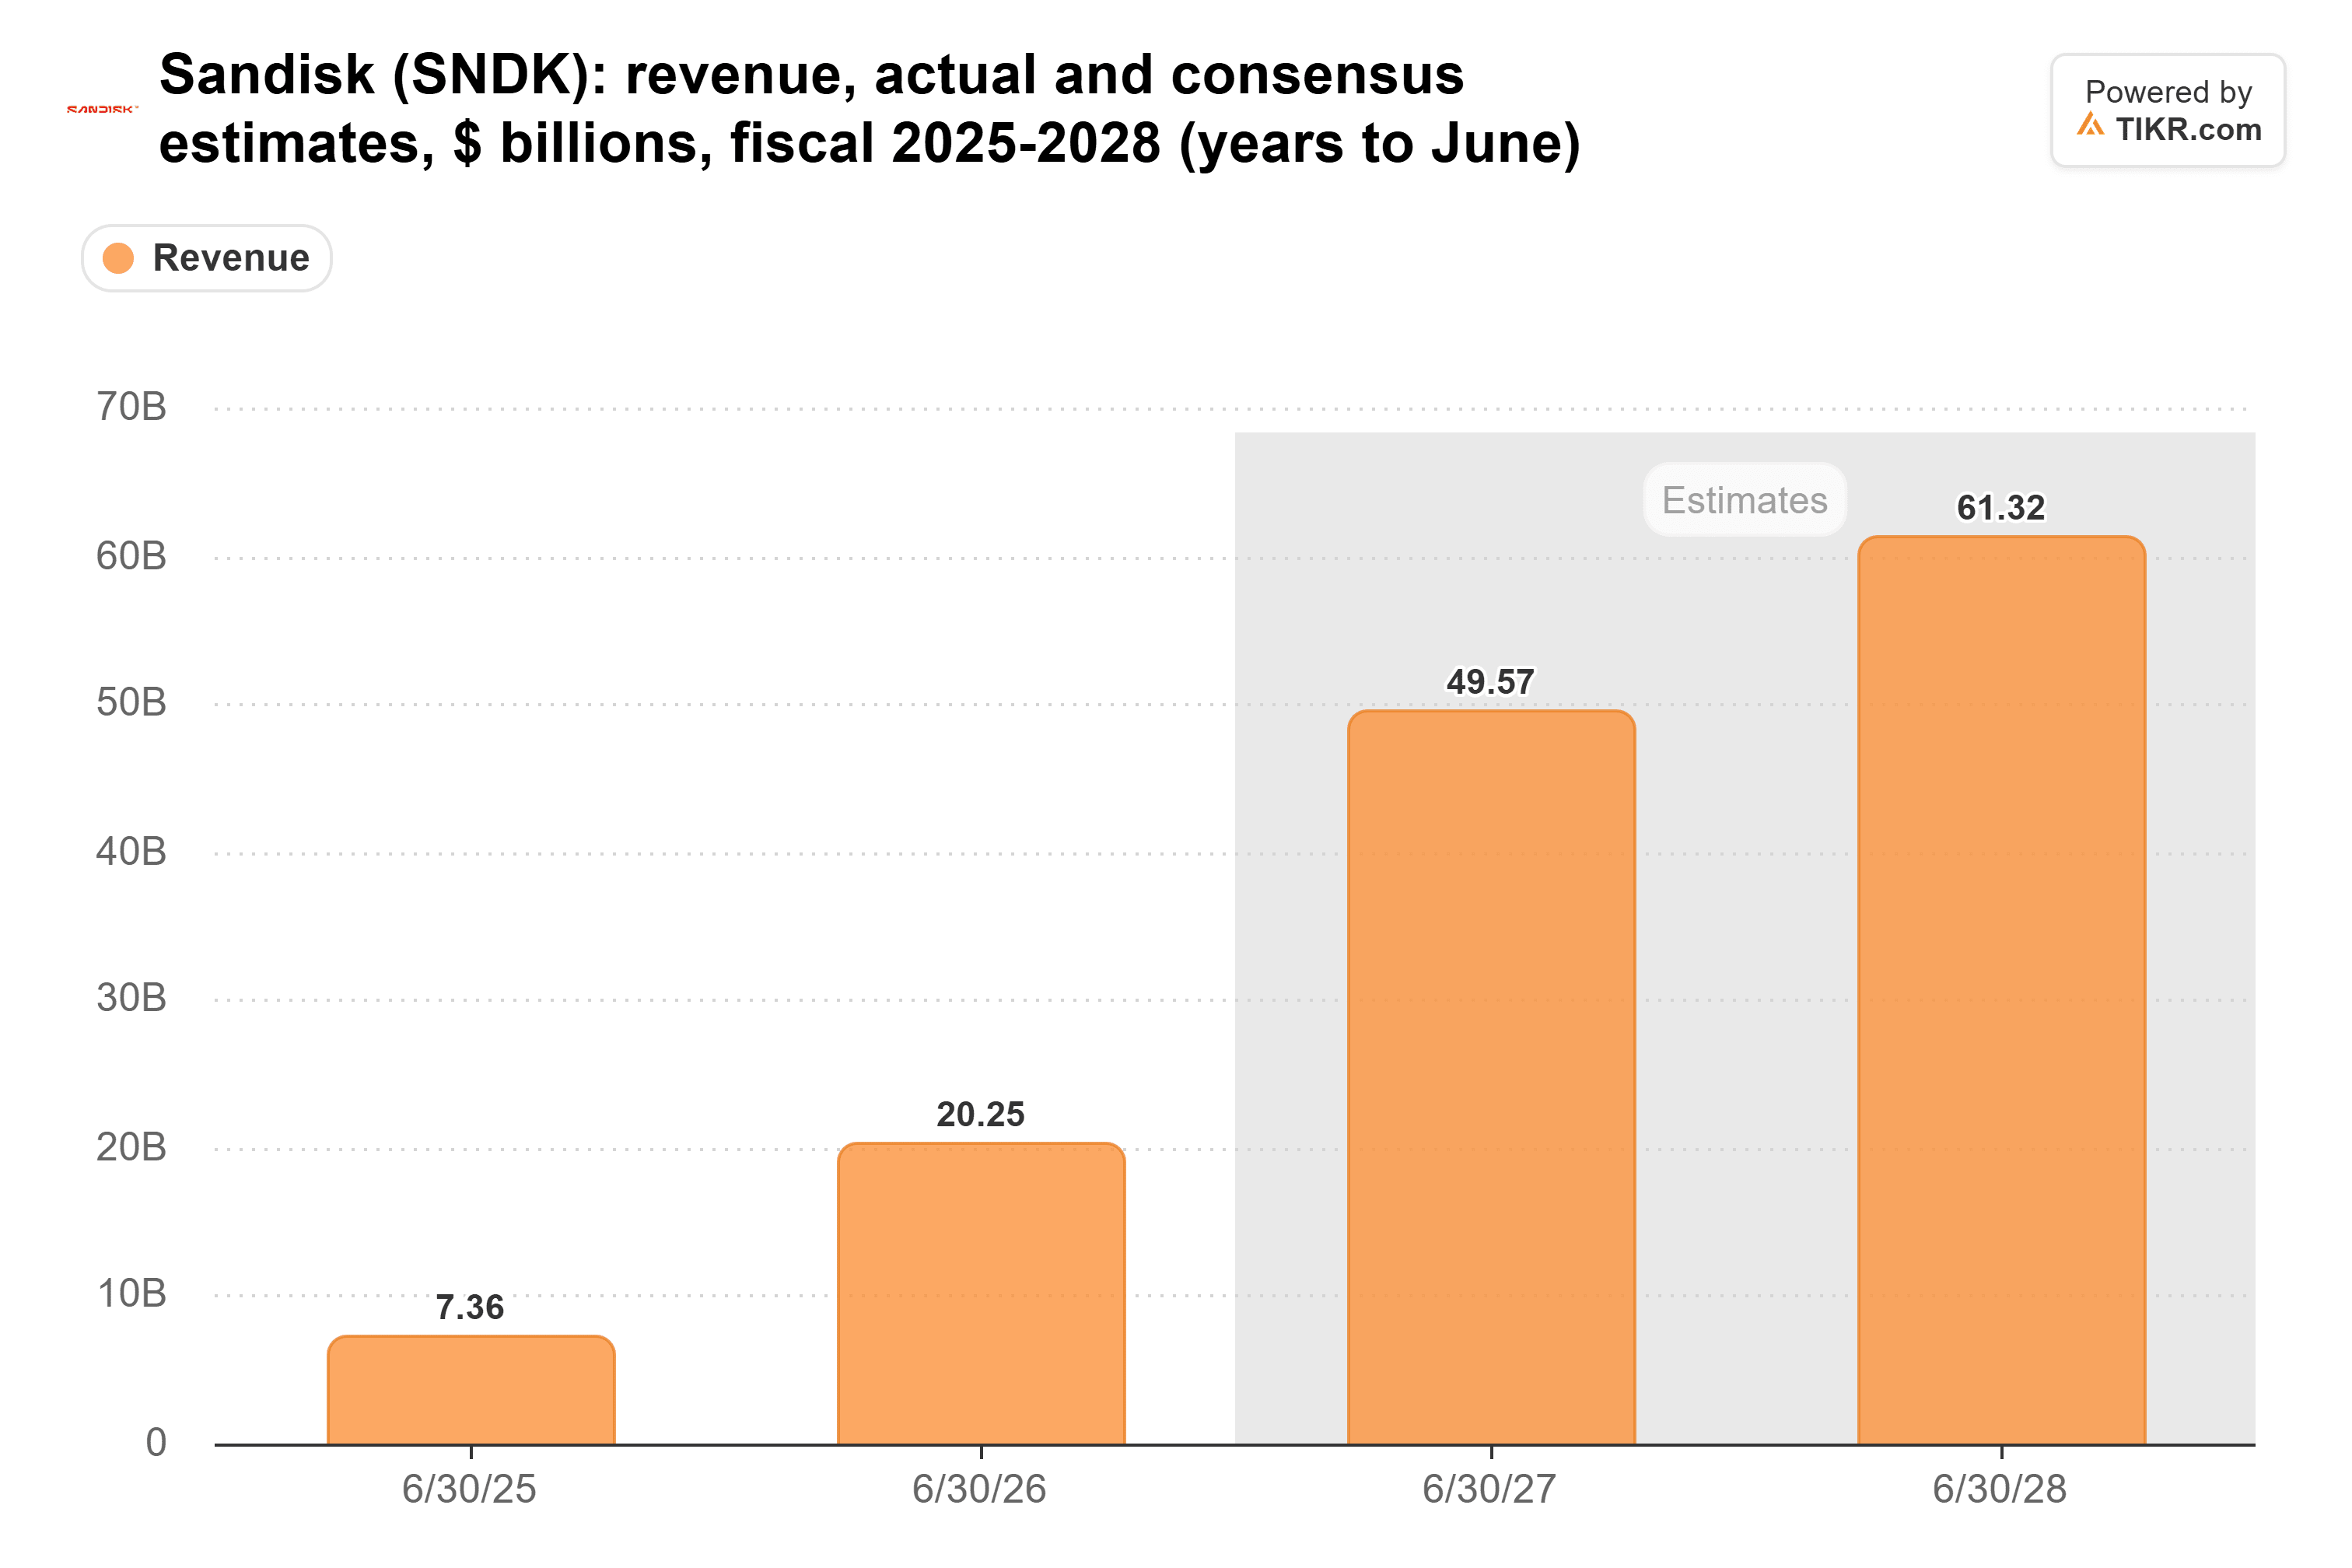
L'exercice 2028 de Sandisk couvre la période de juillet 2027 à juin 2028, les mêmes mois où GF prévoit une baisse des prix du NAND. Ces estimations sont antérieures à la note de GF, donc le consensus de 61,3 milliards de dollars pour cette année semble le plus menacé si GF a raison.
TIKR suit 49 analystes sur Micron. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Micron, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Micron
L'amortisseur de Micron, c'est la DRAM
Micron est dans une meilleure position. La DRAM représentait 75,6% de son chiffre d'affaires de l'exercice 2026, et la direction a déclaré lors de sa conférence téléphonique de septembre que plus de 75% de sa production 2027 est déjà engagée. Le NAND a tout de même généré 31,8 milliards de dollars de chiffre d'affaires au cours de l'exercice 2026. Au quatrième trimestre, plus des deux tiers des ventes de NAND provenaient de SSD pour centres de données, les mêmes commandes dont GF s'attend à un ralentissement.
Wall Street s'attend à ce que les bénéfices de Micron continuent de progresser, avec un BPA normalisé plus que doublant au cours de l'exercice 2027 (l'année se terminant en août 2027) et augmentant à nouveau au cours de l'exercice 2028 :

Ces deux années chevauchent les mois où GF prévoit une baisse des prix du NAND.
Un faible P/E est normal au sommet
Un utilisateur de r/stocks a demandé aujourd'hui où était la bulle si Micron se négocie à un P/E de 9, ajoutant que "même si leur chiffre d'affaires était divisé par deux, ils paraîtraient toujours raisonnablement valorisés."
Selon les chiffres de TIKR, c'est encore moins cher : 4,1x les bénéfices attendus sur les douze prochains mois à la clôture de lundi, et encore moins après la baisse d'aujourd'hui. Mais les actions de la mémoire ont tendance à paraître les moins chères au sommet d'un cycle. Aux fins de trimestre en 2017 et 2018, le P/E forward de Micron était compris entre 3,7x et 5,3x. Son BPA a ensuite chuté de 79% entre l'exercice 2018 et l'exercice 2020.
Une division par deux du chiffre d'affaires ferait également plus mal que ne le pense l'utilisateur. La hausse des prix a été à l'origine de la quasi-totalité des gains de l'exercice 2026 : le chiffre d'affaires a augmenté de 95,8 milliards de dollars tandis que le coût des marchandises vendues n'a augmenté que de 3,2 milliards de dollars. Donc, si les prix baissent, la majeure partie du chiffre d'affaires perdu vient directement rogner le bénéfice.
Ce que je surveillerais en décembre
Franchement, je prendrais l'avertissement de GF plus au sérieux pour Sandisk que pour Micron. Mais le marché valorise déjà les bénéfices de Micron comme étant à un pic, donc je ne l'achèterais pas simplement parce qu'il paraît bon marché. Le prochain test est la publication des résultats du premier trimestre de Micron en décembre. Un chiffre d'affaires au niveau du point médian des prévisions de 61,5 milliards de dollars ou au-dessus, avec une marge brute non-GAAP à 86,25% ou plus, montrerait que les prix tiennent bon. Si la direction se montre prudente sur les prix du NAND, l'appel de GF commence à paraître juste.
Alors, quelle est la valeur réelle de l'action Micron ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Micron pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !