Conclusiones clave
- Micron cayó un 3% hoy después de que GF Securities pronosticara caídas en los precios de NAND en tres de los cuatro trimestres de 2027, y Sandisk cayó con ella.
- Sandisk es la más expuesta, pero los analistas aún esperan que sus ingresos crezcan hasta junio de 2028, cuando GF espera que los precios estén cayendo.
- Micron obtiene aproximadamente tres cuartas partes de sus ingresos de DRAM, pero NAND aún generó $31.8 mil millones en el año fiscal 2026.
- Micron parece barata en relación con las ganancias futuras, pero lucía casi igual de barata en el pico de 2017-2018, antes de que su BPA cayera un 79%.
Micron Technology (MU) está bajando un 3% hoy, un día después de una amplia venta masiva de memoria.
GF Securities les dijo a sus clientes que la memoria NAND podría pasar a un excedente en 2027, lo que presionaría a la baja los precios y las ganancias de los proveedores. Sandisk (SNDK) también cayó un 2%.
Los detalles
GF recortó su pronóstico de precios de NAND para 2027 y ahora espera:
- Precios planos en el primer trimestre de 2027, luego a la baja en cada uno de los siguientes tres trimestres.
- Envíos de teléfonos inteligentes y PC con caídas de dos dígitos en 2027.
- Despliegues más lentos en centros de datos, con un suministro limitado de GPU y HBM pesando sobre los pedidos de SSD empresariales.
- Crecimiento de bits de suministro que podría alcanzar el 28% en 2027 y el 30% en 2028.
Este es un giro brusco para un mercado donde los precios de NAND de Micron subieron aproximadamente un 200% en el año fiscal 2026. GF ve a Sandisk, que se enfoca en NAND, como la más expuesta, y a Micron como mejor protegida por sus negocios de DRAM y HBM.
Sandisk es la que más tiene que perder
Los ingresos de Sandisk casi se triplicaron, alcanzando $20.3 mil millones en su año fiscal terminado en junio de 2026. El consenso proyecta que los ingresos más que se dupliquen este año fiscal, y luego vuelvan a subir en el año hasta junio de 2028:
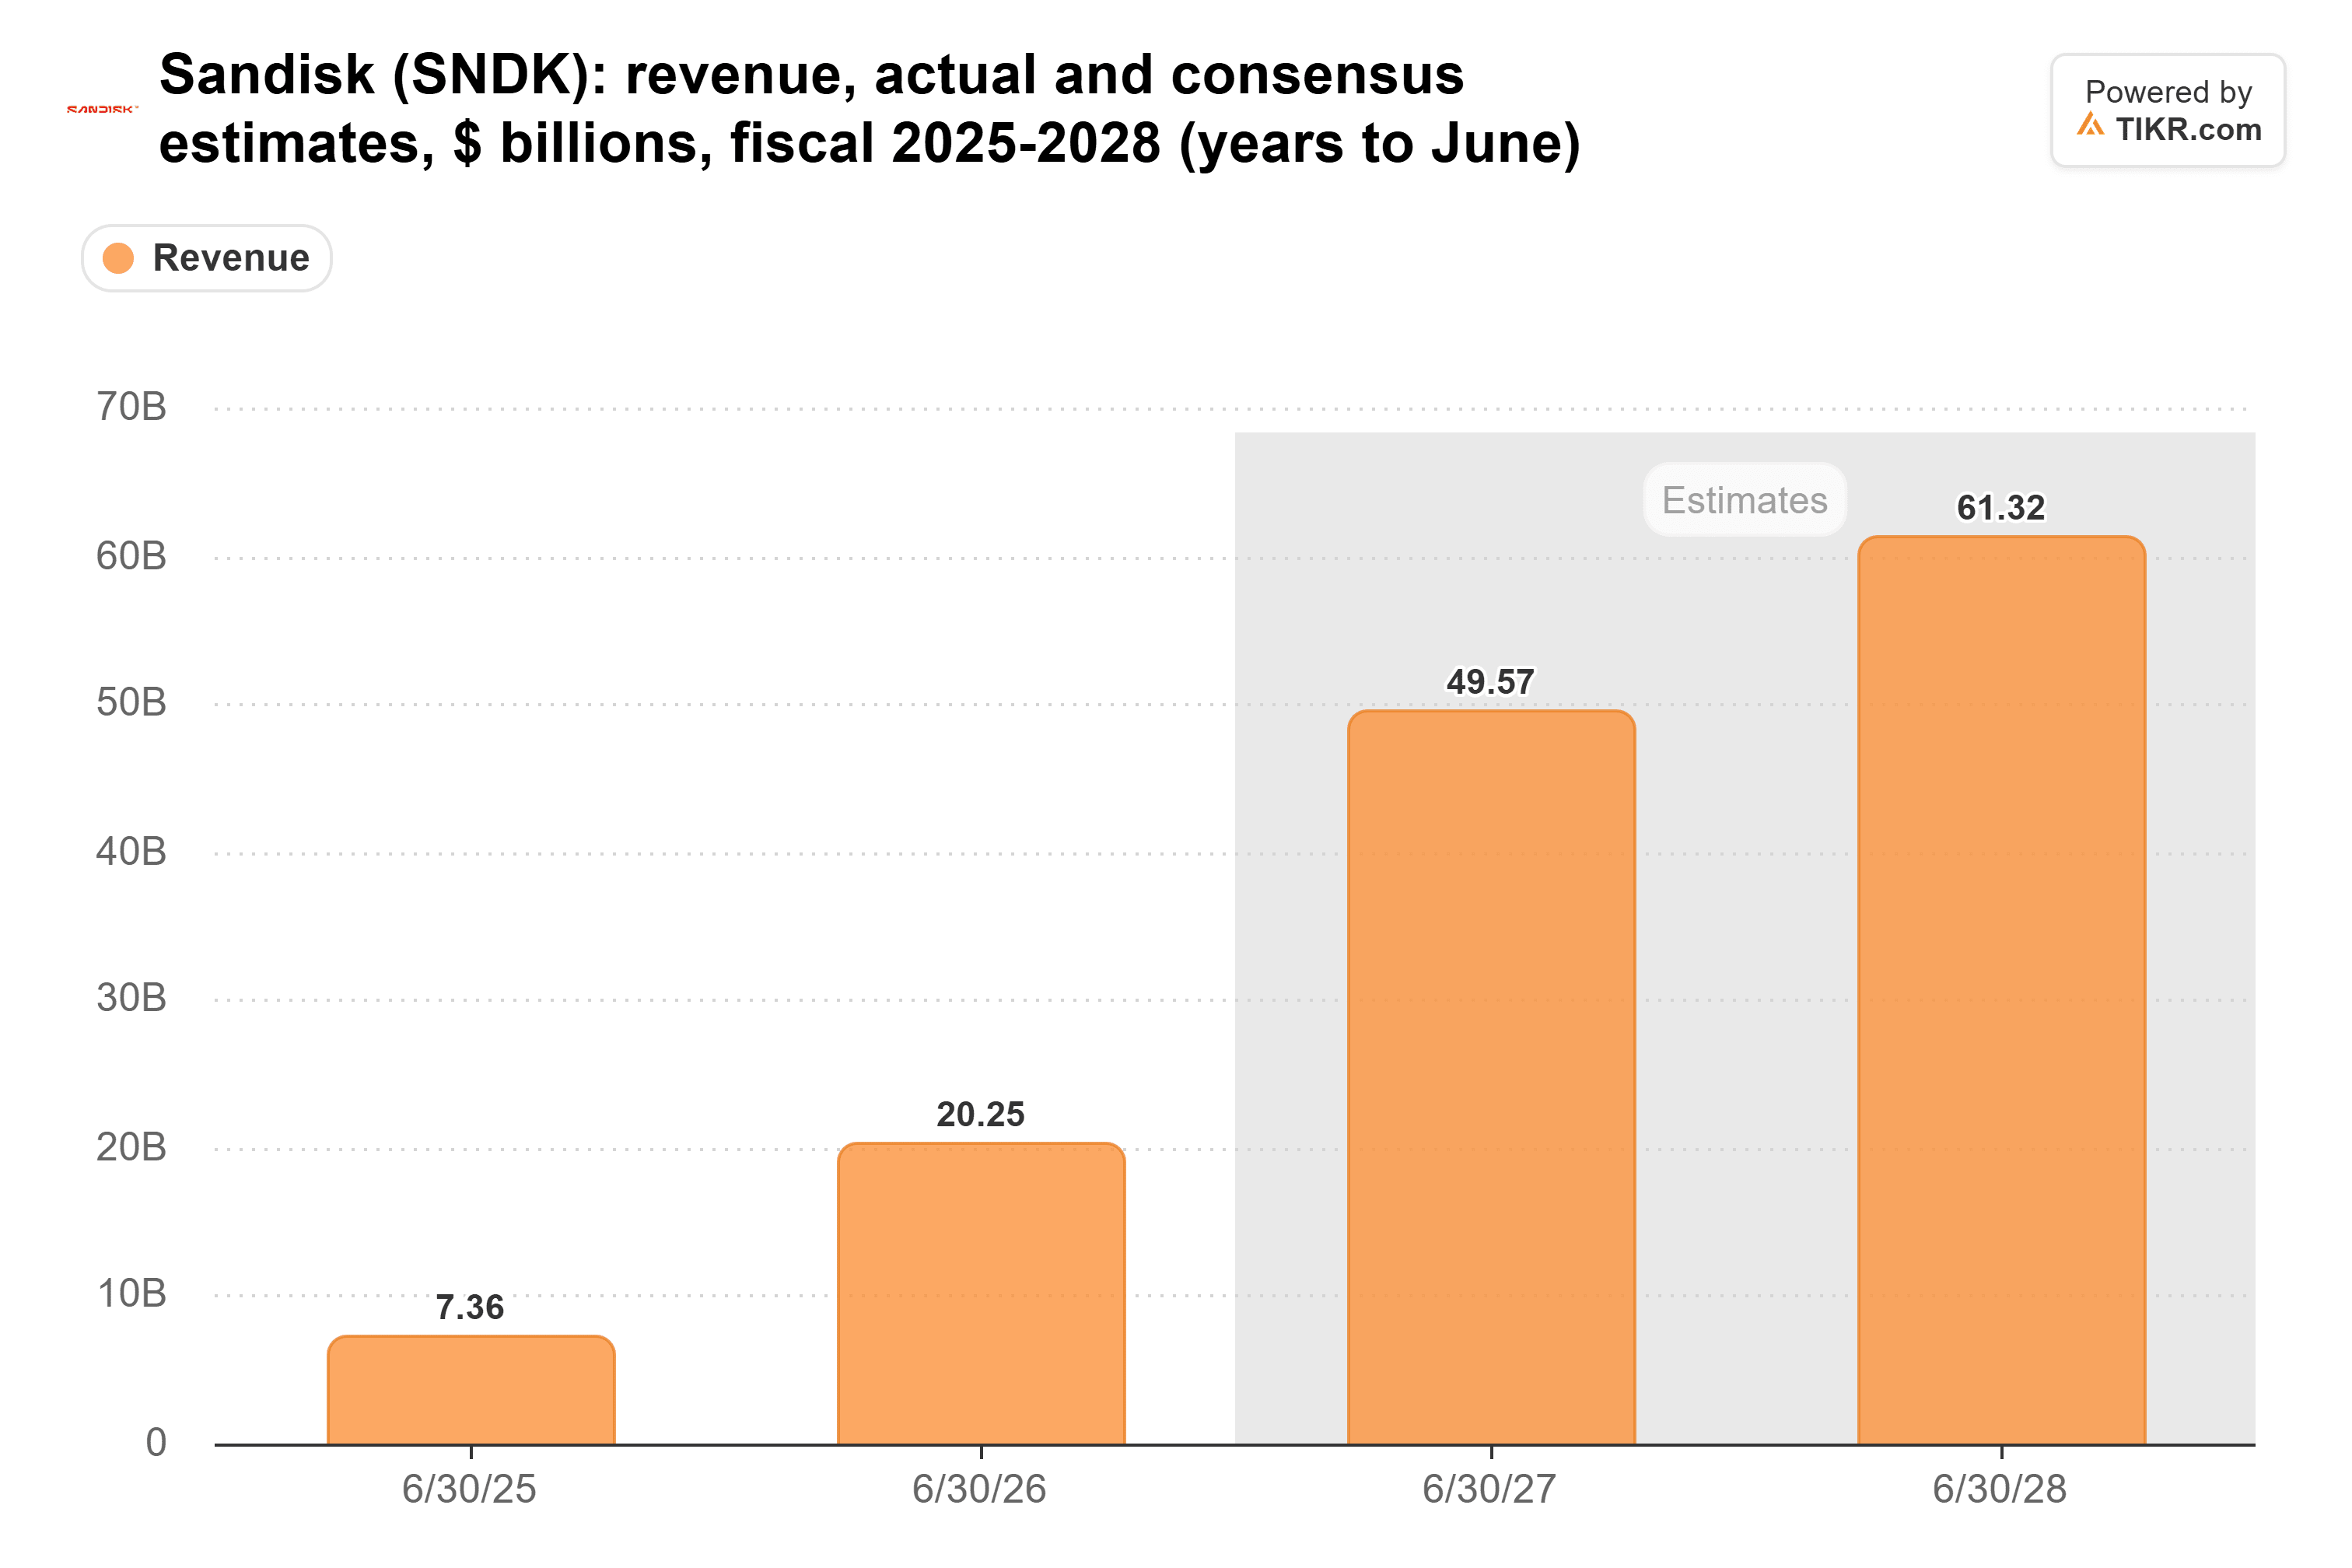
El año fiscal 2028 de Sandisk cubre de julio de 2027 a junio de 2028, los mismos meses en que GF espera que los precios de NAND caigan. Esas estimaciones se hicieron antes de la nota de GF, por lo que el consenso de $61.3 mil millones para ese año parece el más en riesgo si GF tiene razón.
TIKR hace seguimiento a 49 analistas sobre Micron. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Micron, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversionistas usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas para Micron
El colchón de Micron es el DRAM
Micron está en una mejor posición. El DRAM representó el 75.6% de sus ingresos del año fiscal 2026, y la gerencia dijo en su llamada de septiembre que más del 75% de su producción de 2027 ya está comprometida. Sin embargo, NAND aún generó $31.8 mil millones de ingresos en el año fiscal 2026. En el cuarto trimestre, más de dos tercios de las ventas de NAND provinieron de SSD para centros de datos, los mismos pedidos que GF espera que se desaceleren.
Wall Street espera que las ganancias de Micron sigan subiendo, con el BPA normalizado más que duplicándose en el año fiscal 2027 (el año hasta agosto de 2027) y subiendo nuevamente en el año fiscal 2028:

Ambos años se superponen con los meses en que GF espera que los precios de NAND caigan.
Un P/E bajo es normal en la cima
Un usuario en r/stocks preguntó hoy dónde está la burbuja si Micron cotiza a un P/E de 9, añadiendo que "incluso si sus ingresos se redujeran a la mitad, aún se vería bastante valorada".
Según las cifras de TIKR, es aún más barata: 4.1x las ganancias esperadas en los próximos doce meses al cierre del lunes, y más baja después de la caída de hoy. Pero las acciones de memoria tienden a verse más baratas en la cima de un ciclo. Al cierre de los trimestres en 2017 y 2018, el P/E forward de Micron estuvo entre 3.7x y 5.3x. Su BPA luego cayó un 79% desde el año fiscal 2018 hasta el año fiscal 2020.
Una reducción a la mitad de los ingresos también dolería más de lo que el usuario piensa. Los precios más altos impulsaron casi todas las ganancias del año fiscal 2026: los ingresos subieron $95.8 mil millones mientras que el costo de los bienes vendidos subió solo $3.2 mil millones. Por lo tanto, si los precios caen, la mayor parte de los ingresos perdidos sale directamente de las ganancias.
Qué vigilaría en diciembre
Francamente, tomaría la advertencia de GF más en serio para Sandisk que para Micron. Pero el mercado ya está cotizando las ganancias de Micron como un pico, por lo que no la compraría solo porque parece barata. La siguiente prueba es el informe del primer trimestre fiscal de Micron en diciembre. Unos ingresos en o por encima del punto medio de las previsiones de $61.5 mil millones, con un margen bruto no GAAP en o por encima del 86.25%, mostraría que los precios se mantienen. Si la gerencia suena cautelosa sobre los precios de NAND, el llamado de GF comienza a parecer acertado.
Entonces, ¿cuál es el valor real de la acción de Micron?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Micron. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!