Conclusiones clave
- Anthropic está regalando herramientas estilo Office, pero el analista de RBC Rishi Jaluria dice que cobrarle más a los aproximadamente medio billón de usuarios que pagan por Office de Microsoft es el próximo motor de crecimiento.
- Los resultados del trimestre de septiembre de Microsoft lo respaldan: los ingresos de Microsoft 365 Commercial Cloud crecieron un 17% mientras que las licencias (seats) solo crecieron un 5%.
- Cada 45 millones de licencias que añadan Copilot a su precio de lista de $30 al mes valen unos $16 mil millones al año.
- Con una relación P/E forward de 25x, por debajo de su promedio de cinco años de 29x, la acción parece valorada para un daño mayor por parte de Anthropic del que los resultados de Microsoft muestran hasta ahora.
Microsoft (MSFT) los accionistas han tenido una semana difícil.
Anthropic comenzó a distribuir Claude Sheets, Claude Whiteboards y Claude Data a los usuarios pagos de Claude sin costo adicional, un golpe directo a Office.
Pero Rishi Jaluria, analista de software en RBC Capital Markets, cree que el mercado tiene la historia de Office al revés. Dijo esto en el RiskReversal Pod:
«Hace seis meses incluso había esta visión de que Office Copilot era un completo fracaso. Ahora mira las métricas, mira las métricas de engagement… mira el hecho de que hemos visto que la línea de Office realmente ya se aceleró».
¿Y qué viene después? «Ese es el próximo capítulo de la historia: cómo impulsas ese aumento del ARPU dentro de esos, ya sabes, digamos, aproximadamente medio billón de usuarios que pagan por Microsoft Office hoy».
TIKR rastrea a 58 analistas sobre Microsoft. ¿Cuántos dicen "Comprar"?
Ve el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Microsoft, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversionistas usan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de Microsoft
La venta adicional ya se está viendo
En el trimestre de septiembre, los ingresos de Microsoft 365 Commercial Cloud crecieron un 17%, frente al 14% del trimestre de junio (desde este trimestre, esa línea también incluye el negocio en la nube de GitHub). Las licencias comerciales (commercial seats) crecieron solo un 5% en el mismo período. El informe trimestral de Microsoft atribuye el mayor crecimiento a un mayor ingreso por usuario, ya que los clientes se trasladaron a planes más caros que incluyen Copilot, E5 y E7.
Y la palanca es grande. Microsoft situó por última vez sus licencias pagas de Microsoft 365 Commercial en más de 450 millones, en diciembre de 2025, y Copilot superó los 30 millones de licencias pagas en el trimestre de junio. Al precio de lista de Copilot de $30 al mes, cada 45 millones de licencias que se registren (una décima parte de la base) añade unos $16 mil millones al año antes de descuentos.
Los analistas esperan que los ingresos aumenten de $332 mil millones en el año fiscal 2026 a $396 mil millones en el año fiscal 2027 y $477 mil millones en el año fiscal 2028:
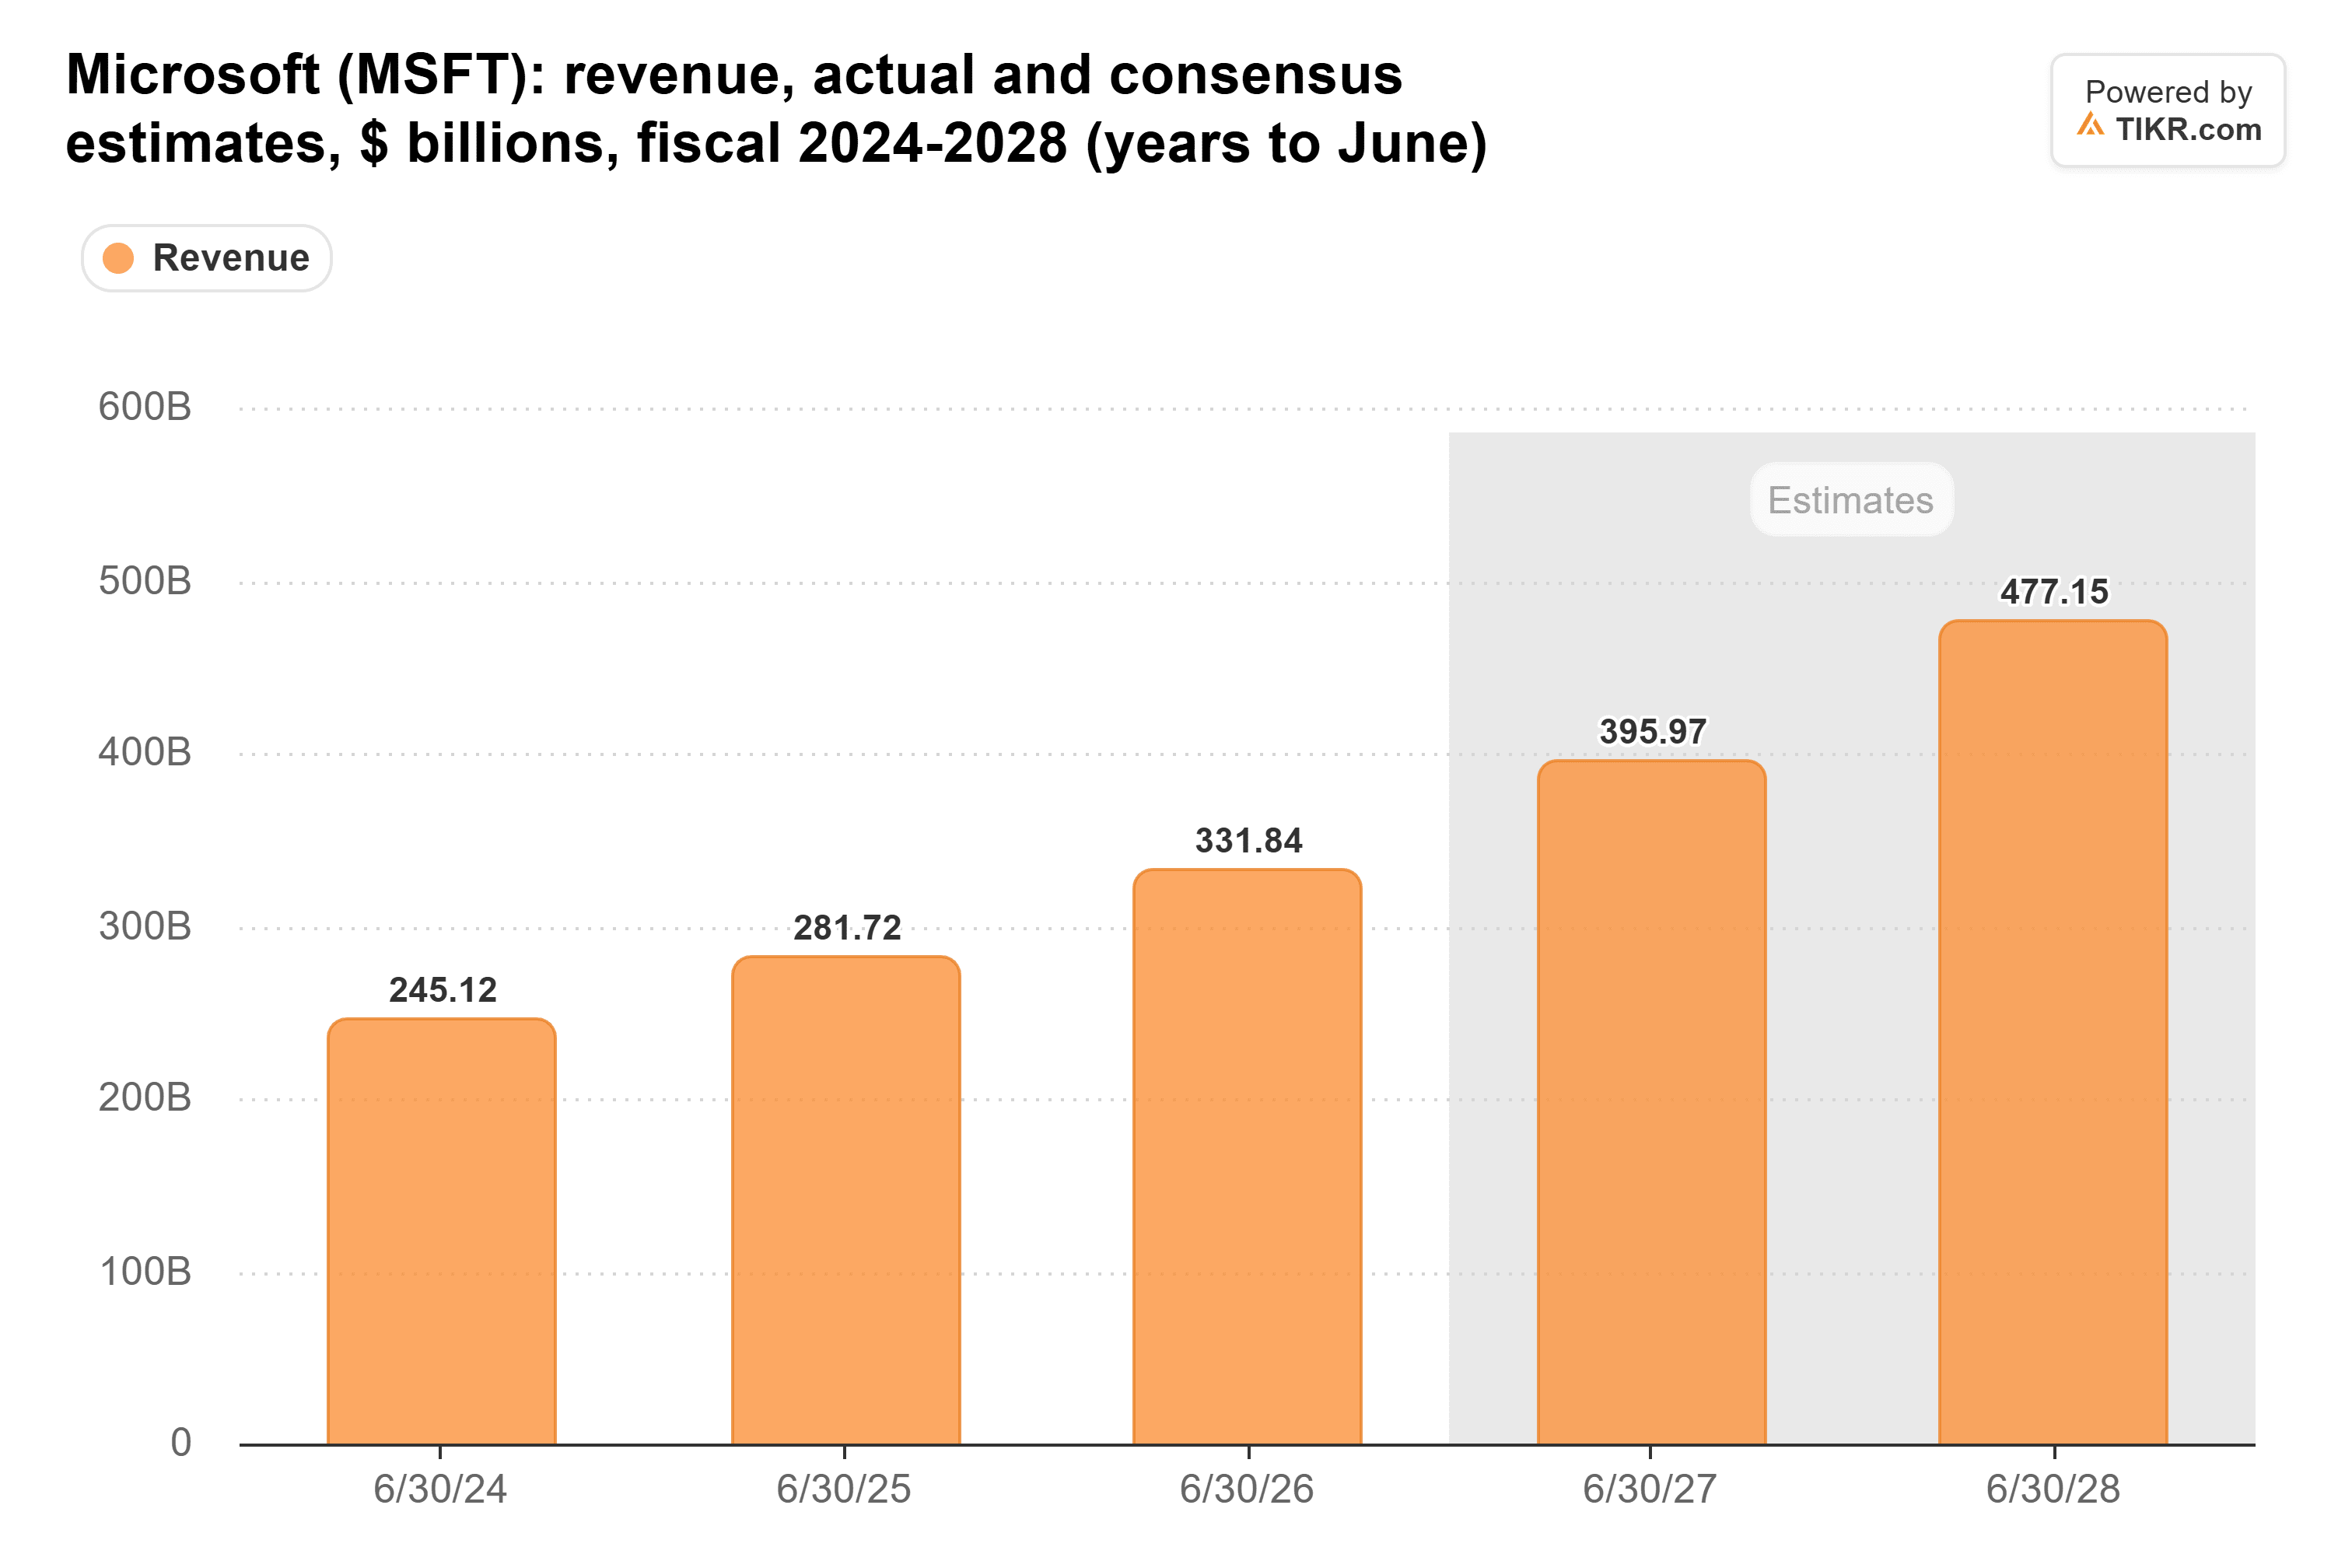
Si Copilot se adopta más rápido, esas estimaciones deberían subir.
Los obsequios de Anthropic son un bache, por ahora
Anthropic sí hace que los aumentos de precio sean más difíciles. Un CFO que evalúa una licencia de Copilot de $30 ahora tiene una hoja de cálculo gratuita dentro de un plan de Claude que la empresa ya puede estar pagando.
Pero Nicholas Lin, líder de producto de Anthropic, dijo a Bloomberg que Claude Sheets es "bastante básico" por ahora, y que las herramientas de Microsoft y Google siguen siendo las indicadas para trabajos avanzados como el modelado financiero.
Además: Microsoft tiene una parte del éxito de Claude. Anthropic acordó en noviembre de 2025 comprar $30 mil millones de capacidad de cómputo de Azure, Microsoft acordó invertir hasta $5 mil millones en Anthropic, y Microsoft registró una ganancia de $3.2 mil millones por esa participación en el trimestre de junio.
Microsoft está protegiendo el margen
El margen operativo de Microsoft subió del 42.1% en el año fiscal 2022 al 46.8% en el año fiscal 2026:
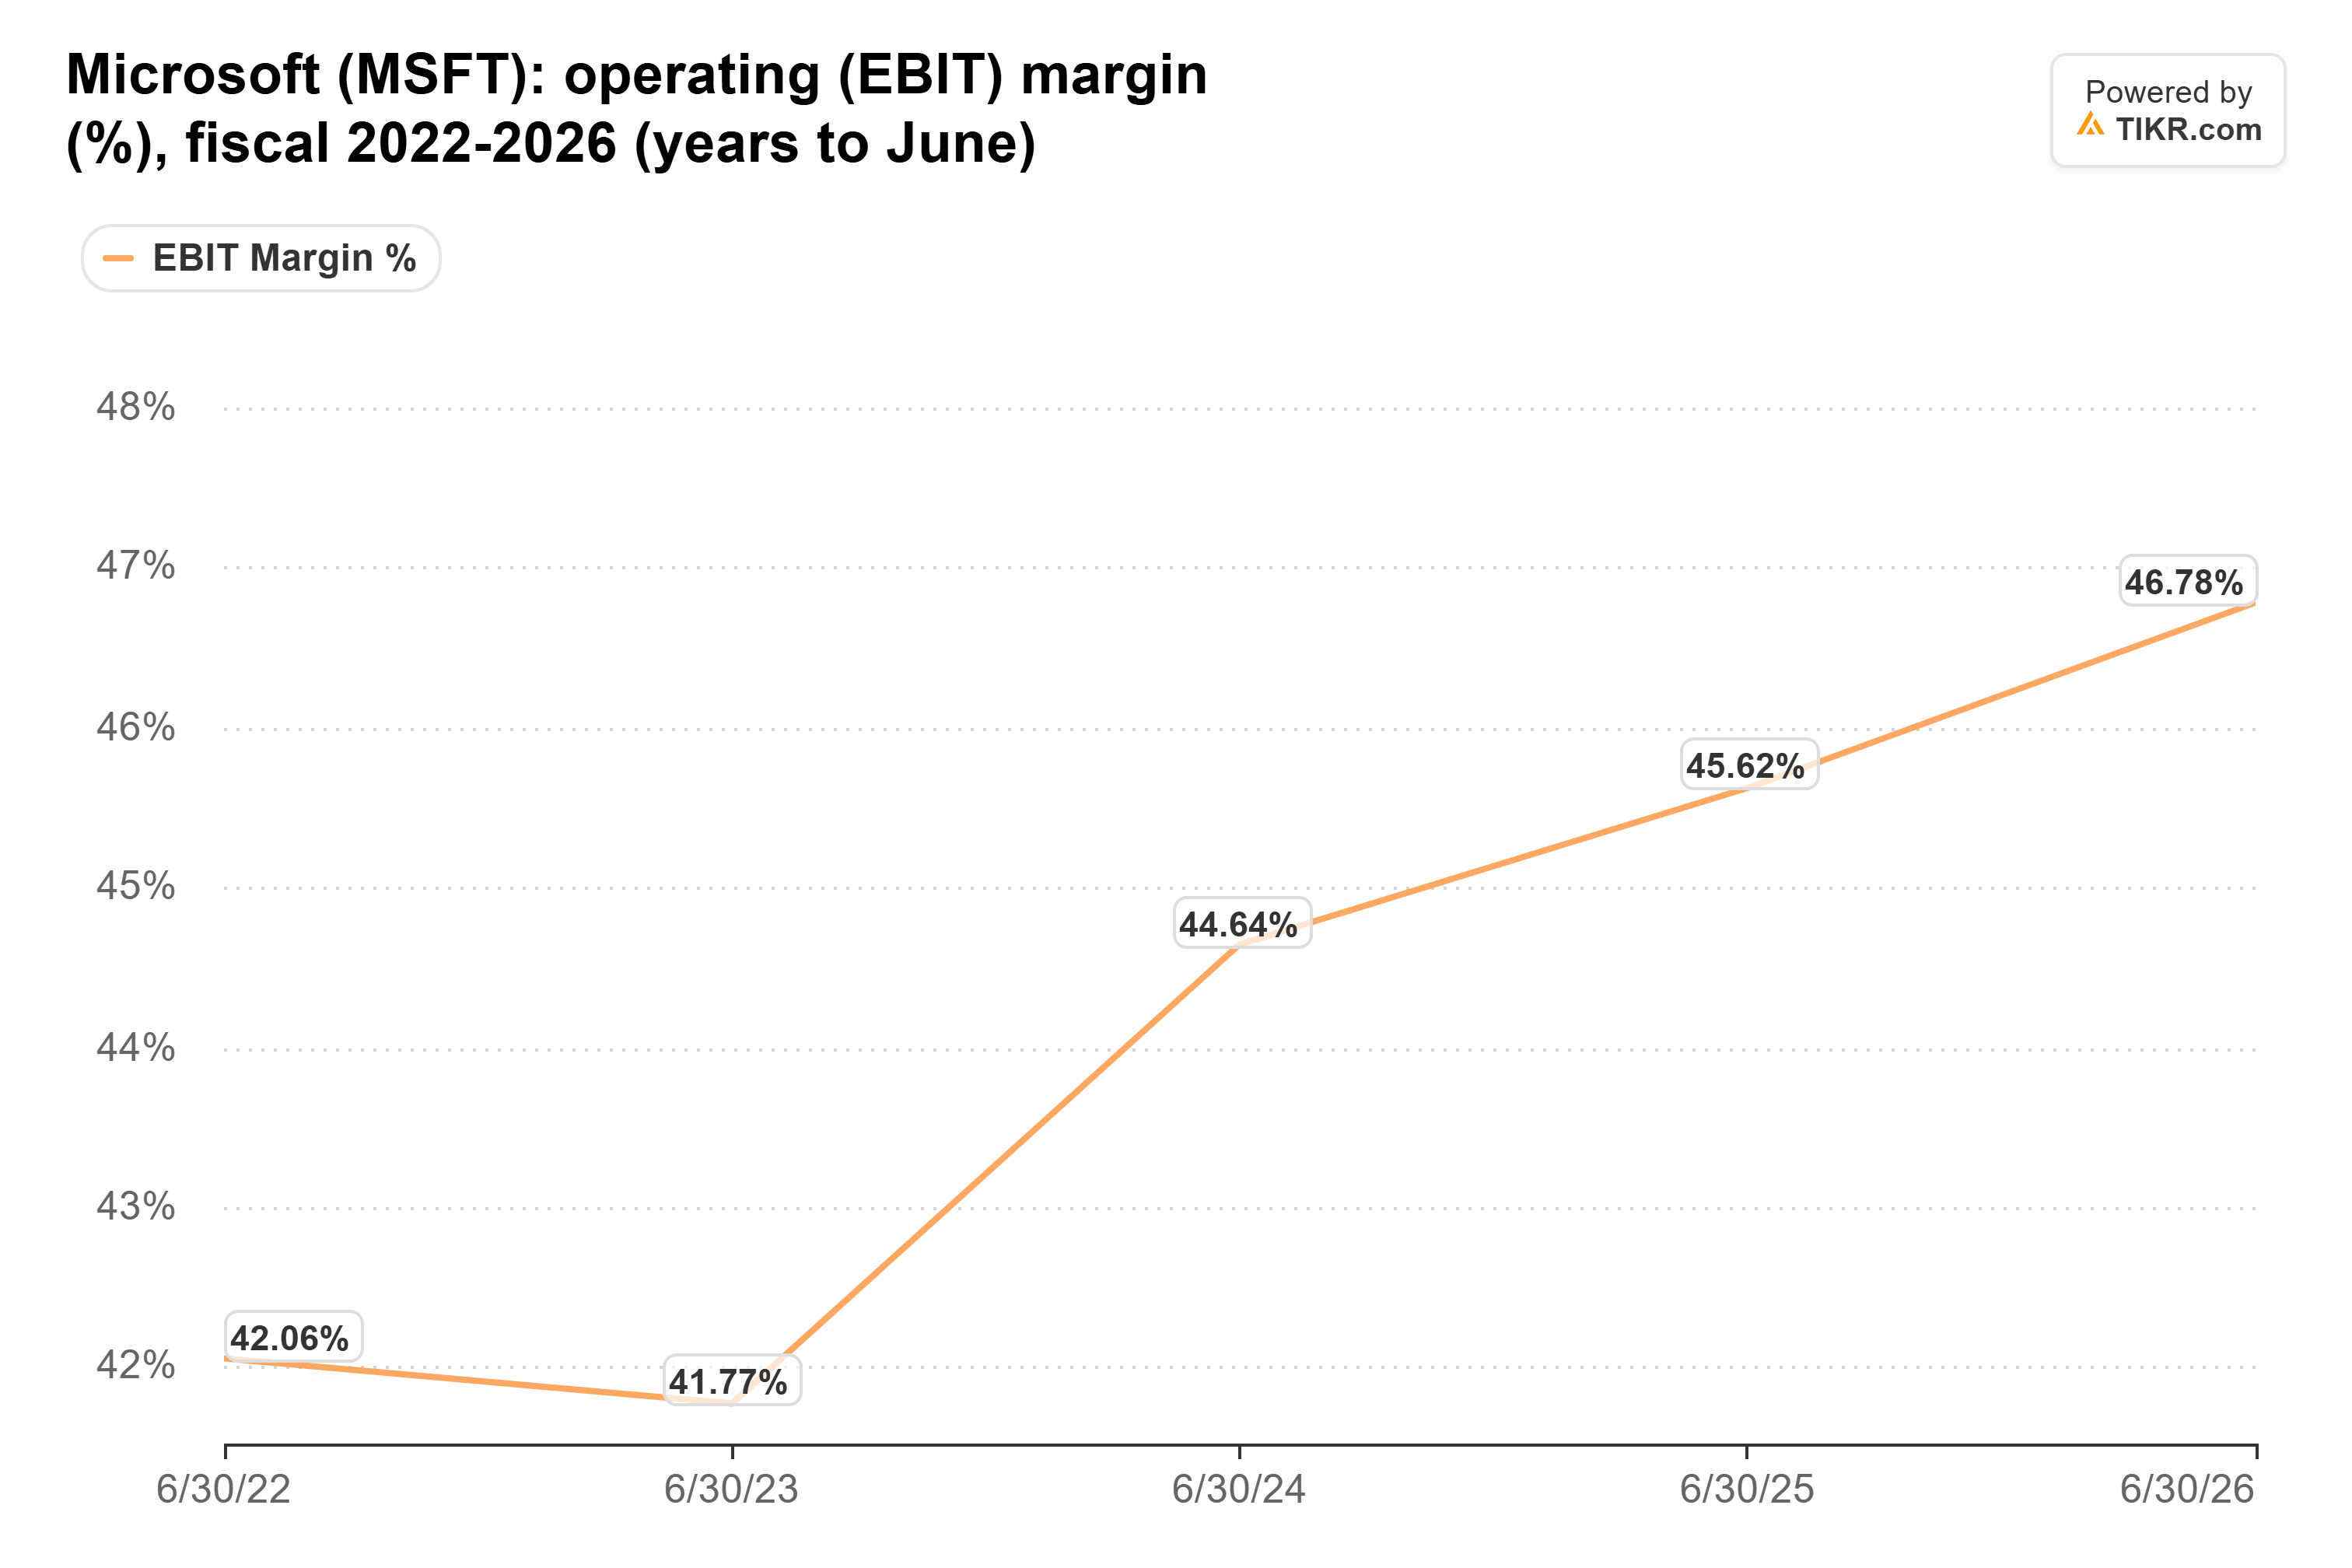
El 26 de octubre, Microsoft abrió su primera oferta de salida voluntaria a unos 60,000 empleados, aproximadamente una cuarta parte de su fuerza laboral.
En julio, la dirección dio previsiones (guidance) de que el margen operativo del año fiscal 2027 bajaría menos de un punto, incluso con el capex subiendo de nuevo. Con los costos contenidos así, más de cualquier aumento de precio de Copilot debería ir directamente a las ganancias.
El descuento parece demasiado pronunciado
Microsoft cotiza a 25x las ganancias forward, por debajo de su promedio de cinco años de 29x:

Desde mi punto de vista, el mercado está tratando los obsequios de Anthropic como una amenaza mayor de lo que los resultados de Microsoft muestran hasta ahora. Estoy con RBC en este caso.
El problema es que Microsoft no actualizó su conteo de licencias de Copilot en octubre, así que por ahora dependemos en parte de la palabra de la dirección sobre el engagement. El próximo informe, probablemente a finales de enero, debería mostrar un crecimiento de Microsoft 365 Commercial Cloud del 17% o mejor. Si retrocede hacia el 14%, las herramientas de Anthropic están empezando a hacer daño.
Entonces, ¿cuánto vale realmente la acción de Microsoft?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer Microsoft. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!