


Conclusiones Clave
- Altimeter Capital de Brad Gerstner presentó su 13F del tercer trimestre el 16 de noviembre, y las cinco posiciones donde Wall Street ve más potencial alcista son CoreWeave, un fabricante de chips de memoria, Cerebras, NVIDIA y Taiwan Semiconductor.
- Las cinco han caído al menos un 21% desde el 30 de septiembre, dejando los objetivos promedio de los analistas entre un 63% y un 131% por encima de los precios actuales.
- Cada objetivo depende de algo aún por resolver, desde los costos de endeudamiento de CoreWeave hasta el ciclo de la memoria y el liderazgo de NVIDIA.
- Taiwan Semiconductor es la que hay que comprar ahora: sus ventas de octubre alcanzaron un máximo de 2026 y cotiza por debajo de su múltiplo habitual.
Altimeter Capital de Brad Gerstner, que gestiona $18.75 mil millones, maneja un libro concentrado. Su 13F para el trimestre terminado el 30 de septiembre, presentado el 16 de noviembre, enumera solo 16 acciones estadounidenses por valor de $9.80 mil millones, y NVIDIA sola representa el 23% de ellas.
La inversión en IA ha sufrido desde entonces, y Wall Street ahora ve un gran potencial alcista en las selecciones de Gerstner. Entre sus posiciones de al menos un 2%, las cinco en las que los objetivos promedio de los analistas se sitúan más lejos por encima del precio son CoreWeave (CRWV), Micron (MU), Cerebras (CBRS), NVIDIA (NVDA) y Taiwan Semiconductor (TSM).
1. CoreWeave: un trimestre sólido, una carga de deuda pesada
Altimeter tenía 4.78 millones de acciones de CoreWeave por valor de $416 millones al 30 de septiembre, un 4.2% de sus acciones del 13F, después de reducir la participación un 21%. La acción ha caído un 43% desde entonces, a pesar de que CoreWeave reportó un tercer trimestre sólido el 10 de noviembre, con un backlog de aproximadamente $132.5 mil millones y una perspectiva de ingresos para 2026 más alta de $13 mil millones-$13.3 mil millones.
La preocupación es la deuda detrás de ese crecimiento: los préstamos más que se duplicaron a $46.9 mil millones al 30 de septiembre desde $21.4 mil millones a finales de 2025. El objetivo promedio de los analistas ha bajado desde un máximo de aproximadamente $144 en agosto a aproximadamente $115:
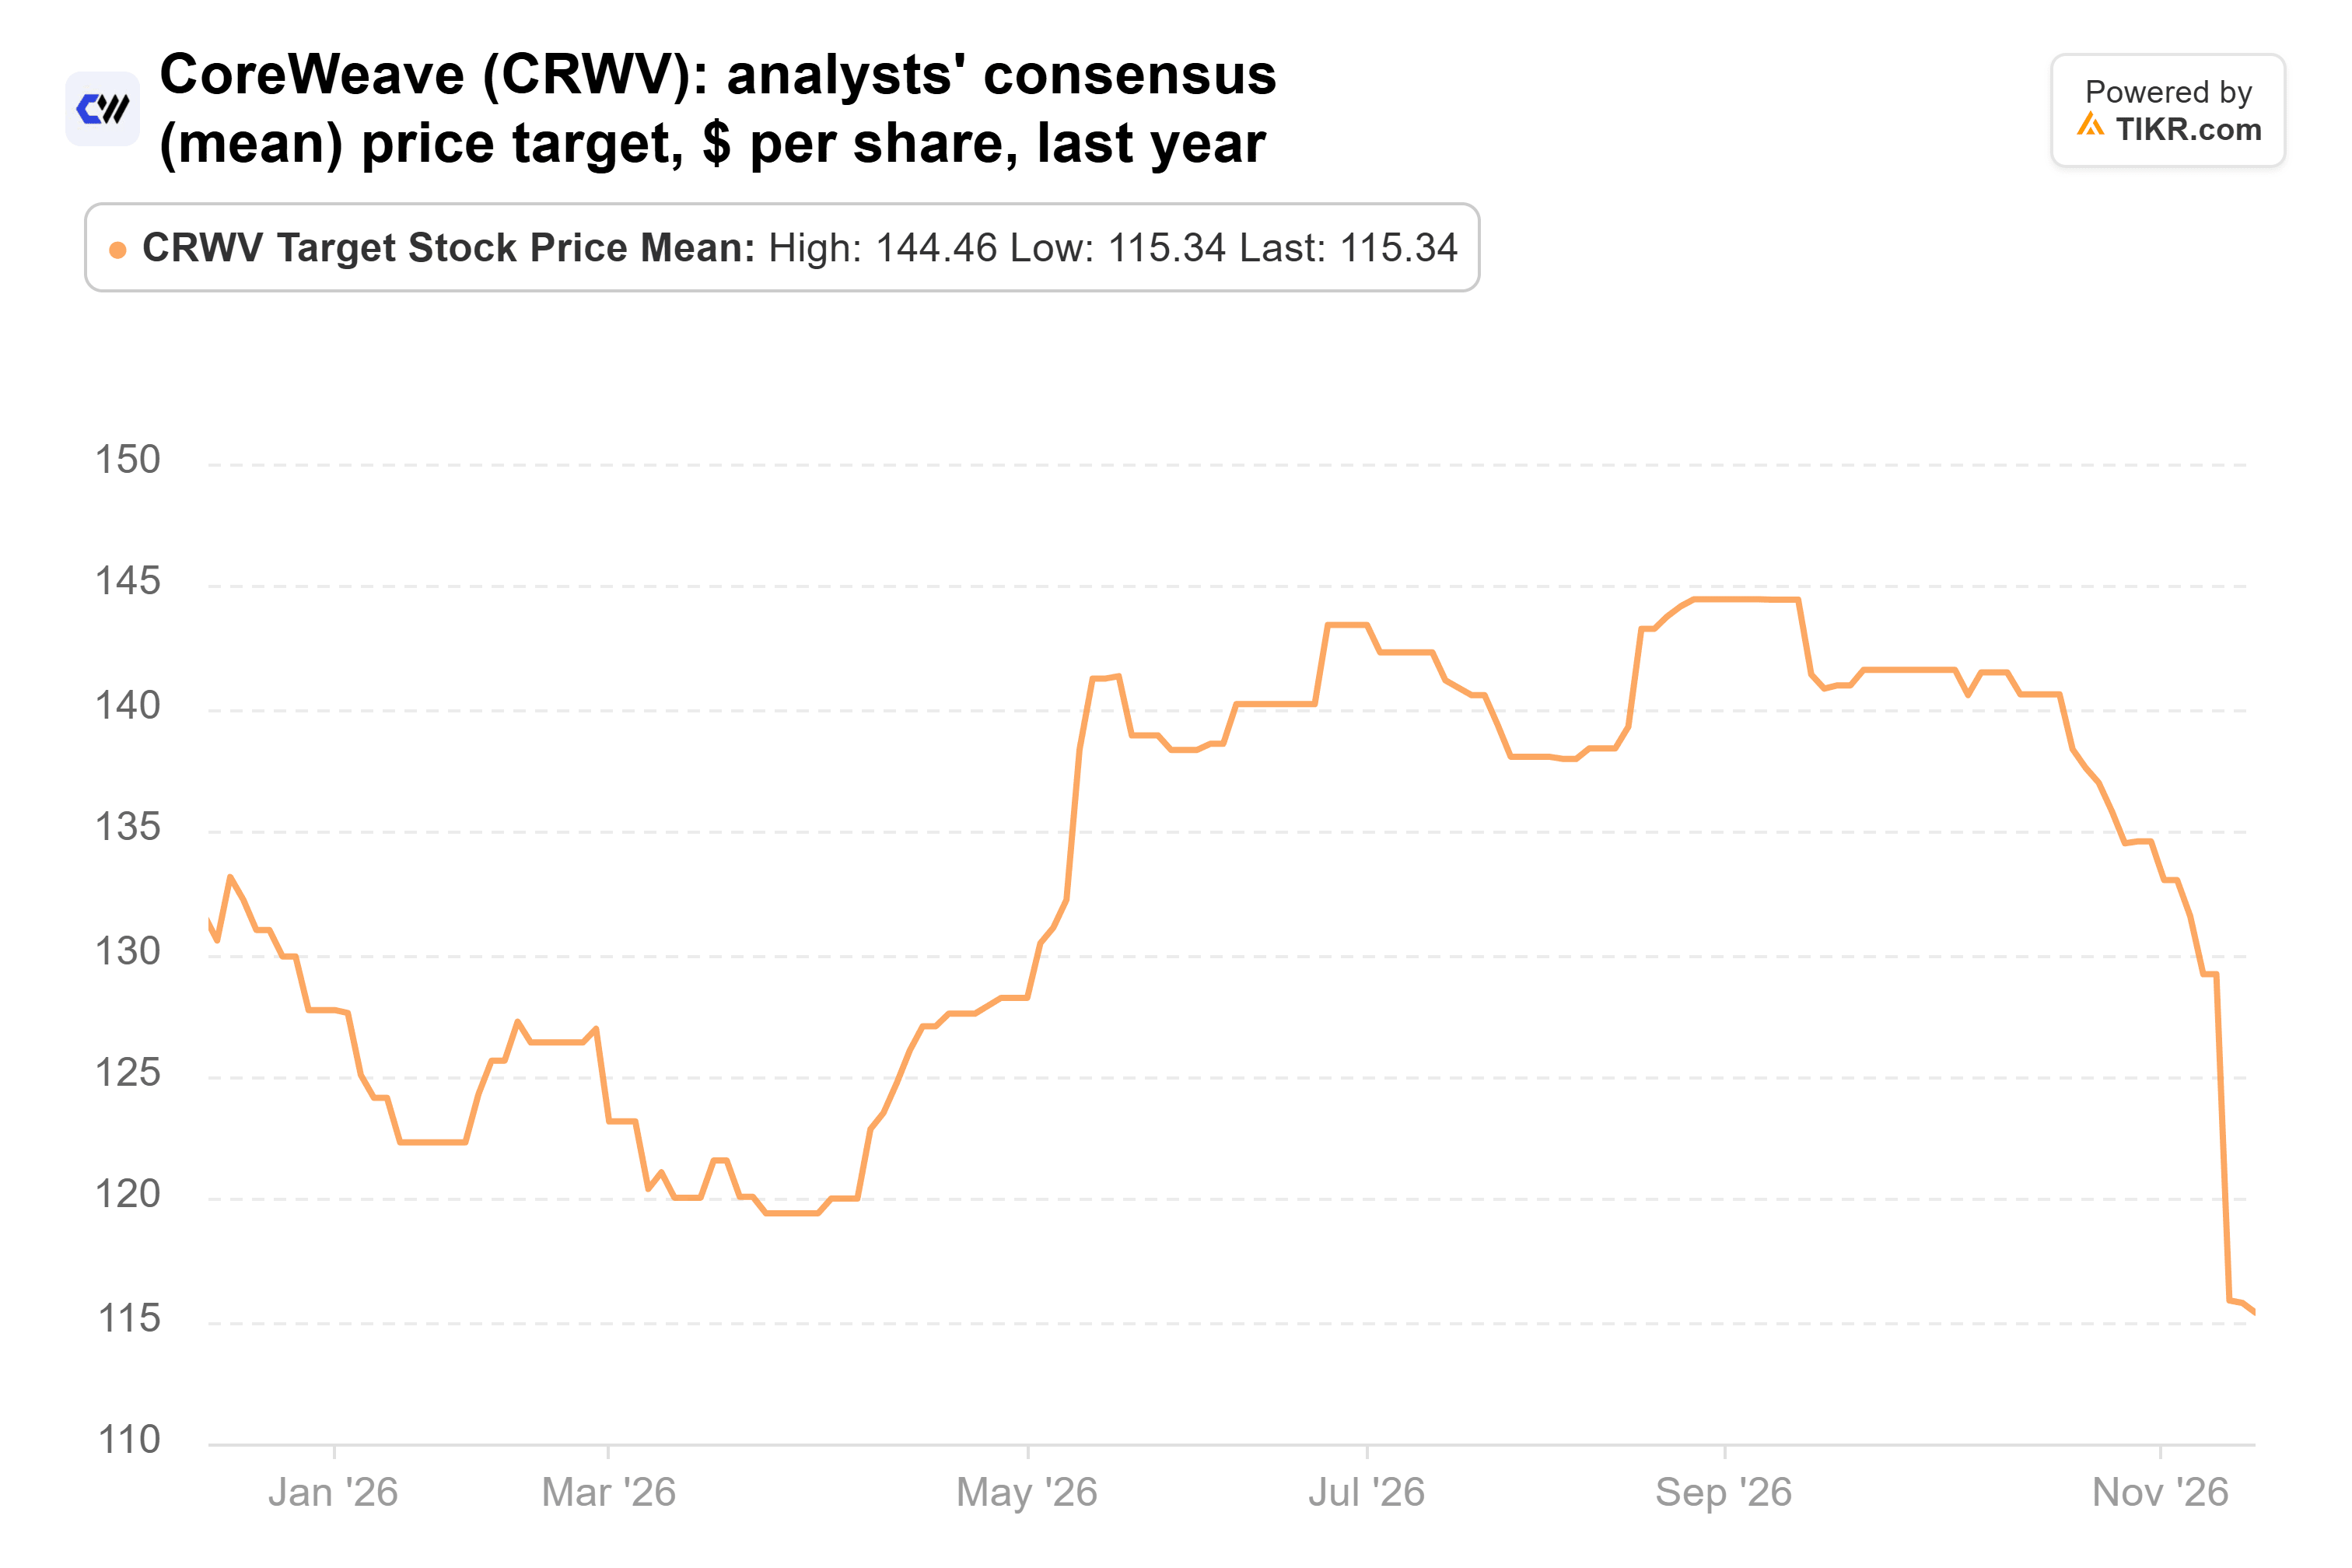
Eso sigue estando un 131% por encima del precio, según 41 analistas, y el múltiplo precio/ventas forward ya estaba en su nivel más bajo desde la OPV de 2025 al 30 de septiembre, en 2.5x. El próximo préstamo respaldado por contrato de CoreWeave, previsto en las próximas semanas con un rendimiento del 7% al 7.5%, mostrará si puede seguir endeudándose a tasas que cubran sus contratos.
TIKR sigue a 41 analistas sobre CoreWeave. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre CoreWeave, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de CoreWeave
2. Micron: barata, si el auge dura
CoreWeave también es cliente de Micron bajo un acuerdo de suministro a largo plazo, y Gerstner aumentó esa parte de la operación. Altimeter incrementó su participación en Micron un 24% en el tercer trimestre, a 260,140 acciones por valor de $277 millones, un 2.8% de sus acciones del 13F. La acción ha caído un 33% desde el 30 de septiembre, más recientemente por normas de exportación más estrictas de EE. UU. dirigidas a los chips de IA en los que va su memoria.
Los ingresos alcanzaron $133.2 mil millones en el año fiscal 2026 (el año terminado el 3 de septiembre), frente a $37.4 mil millones, y el margen bruto ajustado alcanzó el 87.0% en el cuarto trimestre. Los analistas la han perseguido, y el objetivo promedio es más de siete veces lo que era hace un año:
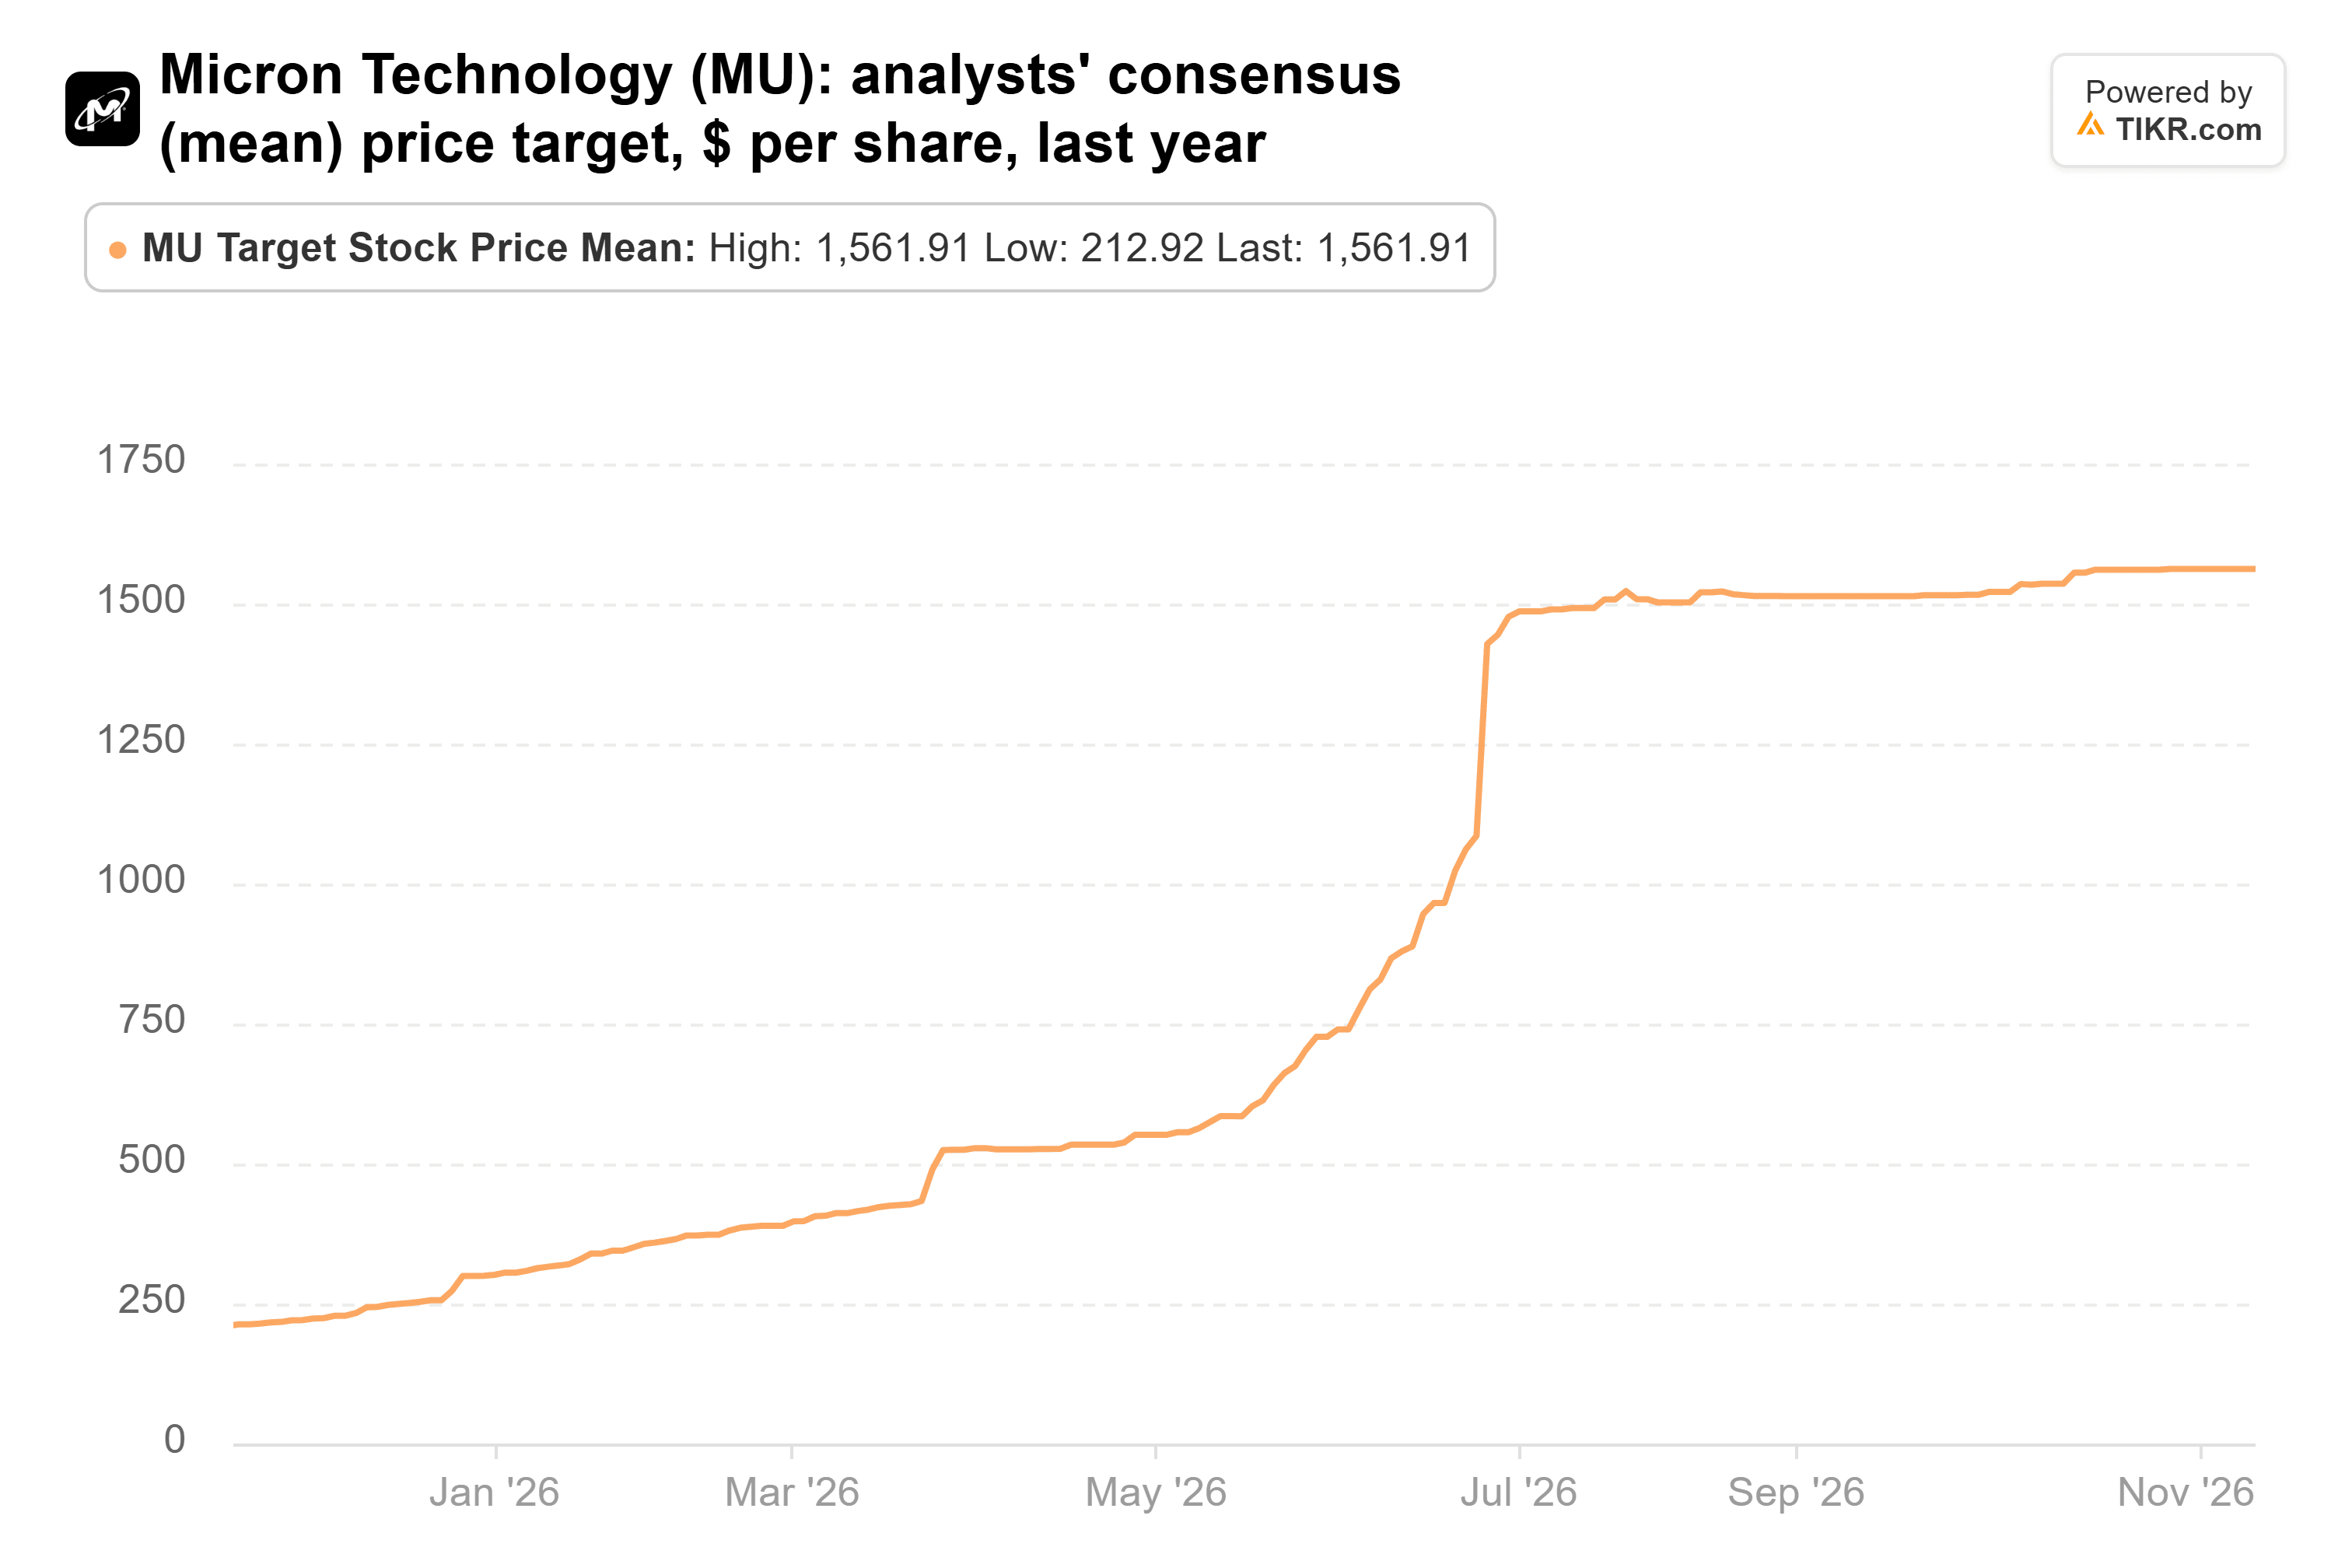
En aproximadamente $1,562, según 49 analistas, se sitúa un 119% por encima del precio. Sobre el BPA consenso del año fiscal 2028 de $206.89, eso es aproximadamente 7.5x ganancias, por debajo de la mediana de aproximadamente 10x de las lecturas de Micron al final del trimestre desde 2014, por lo que no necesita una revalorización, solo que las ganancias récord se mantengan. Los inversores dudan de que lo harán: Micron cotiza a aproximadamente 4x ganancias forward, cerca de donde estaba en 2017 y 2018, cuando el último ciclo de memoria alcanzó su punto máximo. La dirección llama a su primer trimestre fiscal, reportado a mediados o finales de diciembre, el piso del margen bruto para el año fiscal 2027.
3. Cerebras: creciendo rápido, y valorada por ello
Gerstner apostó mucho más por un fabricante de chips mucho más joven. Cerebras cotizó en mayo, y ya es la tercera mayor participación de Altimeter: 5.95 millones de acciones por valor de $1.01 mil millones al 30 de septiembre, un 10.3% de sus acciones del 13F, incluso después de un recorte del 18%. Ha caído un 39% desde entonces.
Los ingresos principales, la medida ajustada de Cerebras, aumentaron un 70% a $230.9 millones en el tercer trimestre, y la empresa elevó su perspectiva para 2026 y espera que los ingresos se tripliquen en 2027. El CEO Andrew Feldman nombró a Microsoft como un nuevo cliente en la nube, con ingresos del acuerdo previstos para comenzar a principios de 2027. Pero la pérdida neta GAAP se amplió a $161.2 millones, y los ejecutivos dijeron en la llamada que los retrasos en los centros de datos han retrasado partes de su contrato con OpenAI.
Los analistas se han enfriado desde que comenzó la cobertura, con el objetivo promedio bajando de $281 a principios de junio a aproximadamente $210:
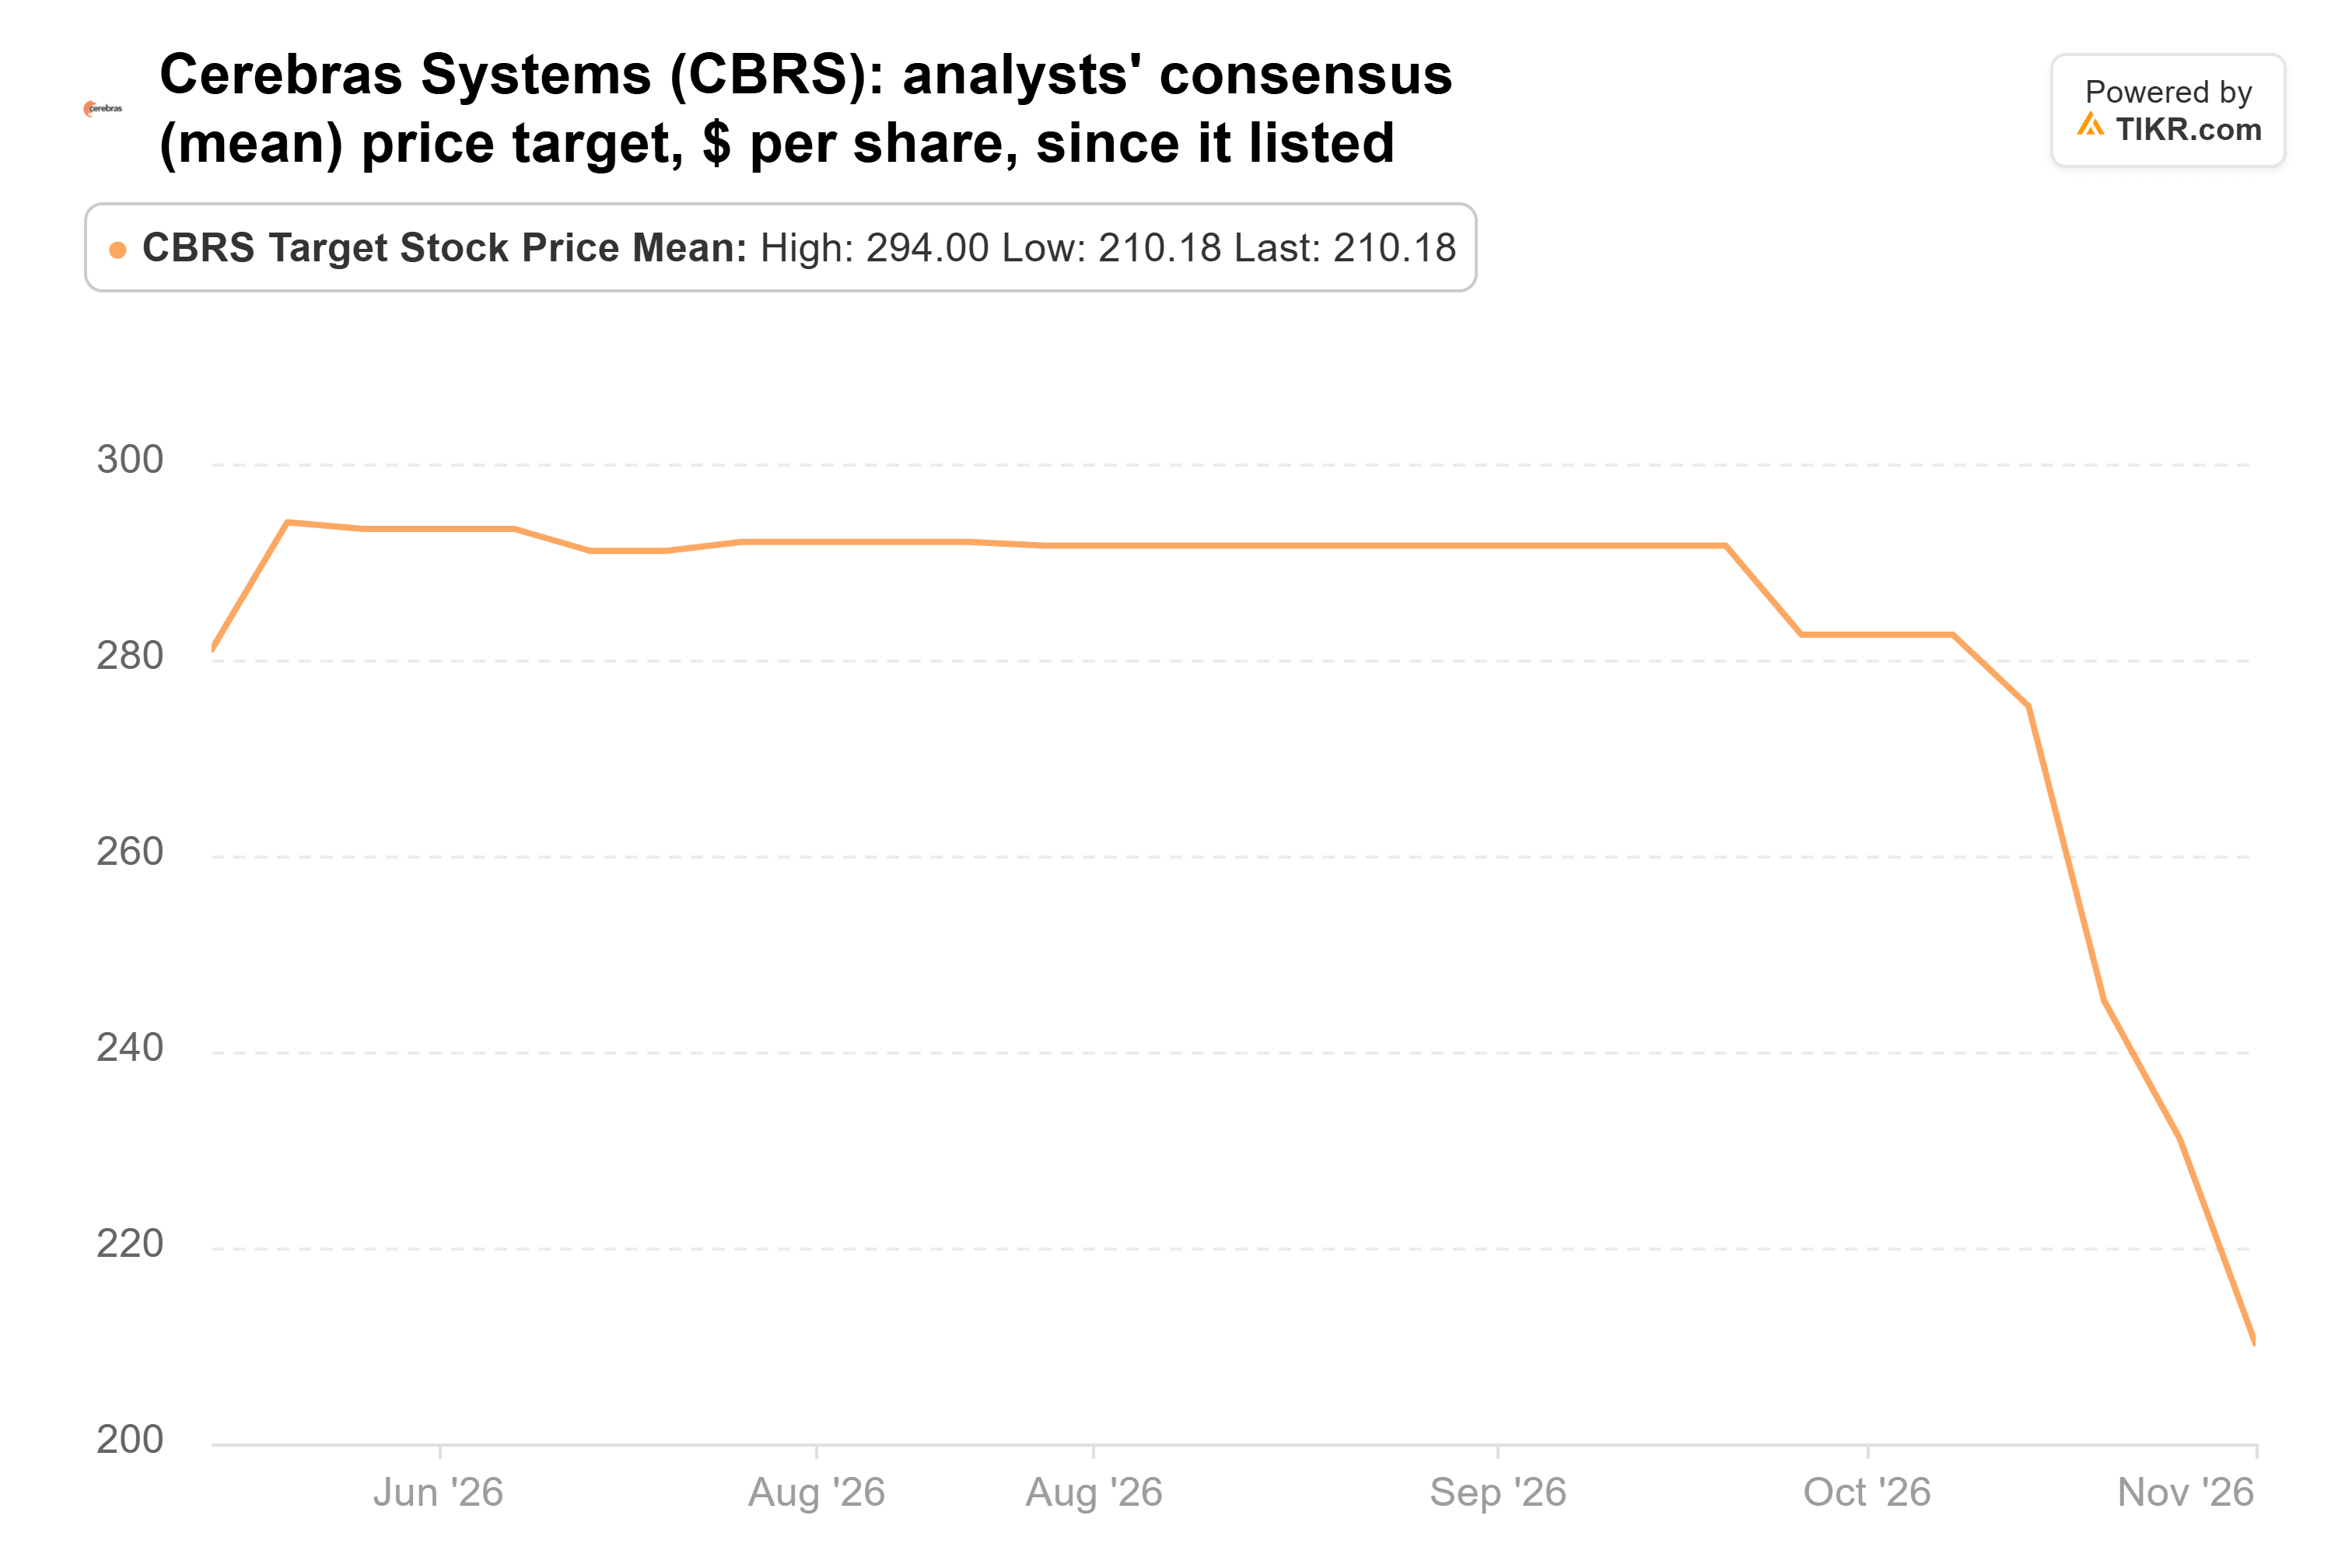
Eso sigue estando un 102% por encima del precio, según 11 analistas, e incluso el objetivo más bajo, $155, está aproximadamente un 49% por encima. El problema es la valoración: a aproximadamente 96x ganancias forward, Cerebras necesita que ese triplicar llegue a tiempo.
4. NVIDIA: un gran superávit, sin Jensen Huang
Cerebras es el retador, y NVIDIA sigue siendo la apuesta más grande de Gerstner con diferencia. Altimeter agregó un 6% en el tercer trimestre y tenía 10.01 millones de acciones por valor de $2.29 mil millones al 30 de septiembre, un 23.3% de sus acciones del 13F. La acción ha caído un 32% desde entonces.
Jensen Huang renunció como CEO el 12 de noviembre, la CFO Colette Kress es CEO interina, y la junta no está considerando traerlo de vuelta. El negocio siguió adelante: los ingresos aumentaron un 103% a $115.8 mil millones en el trimestre reportado el 17 de noviembre, por encima del propio pronóstico de NVIDIA de $108.0 mil millones, y guió los ingresos del cuarto trimestre a $130.0 mil millones, con el margen bruto GAAP reduciéndose al 71%-72%.
El objetivo promedio aún ha caído aproximadamente una quinta parte desde finales de octubre, con cuatro firmas recortando solo el 16 de noviembre:
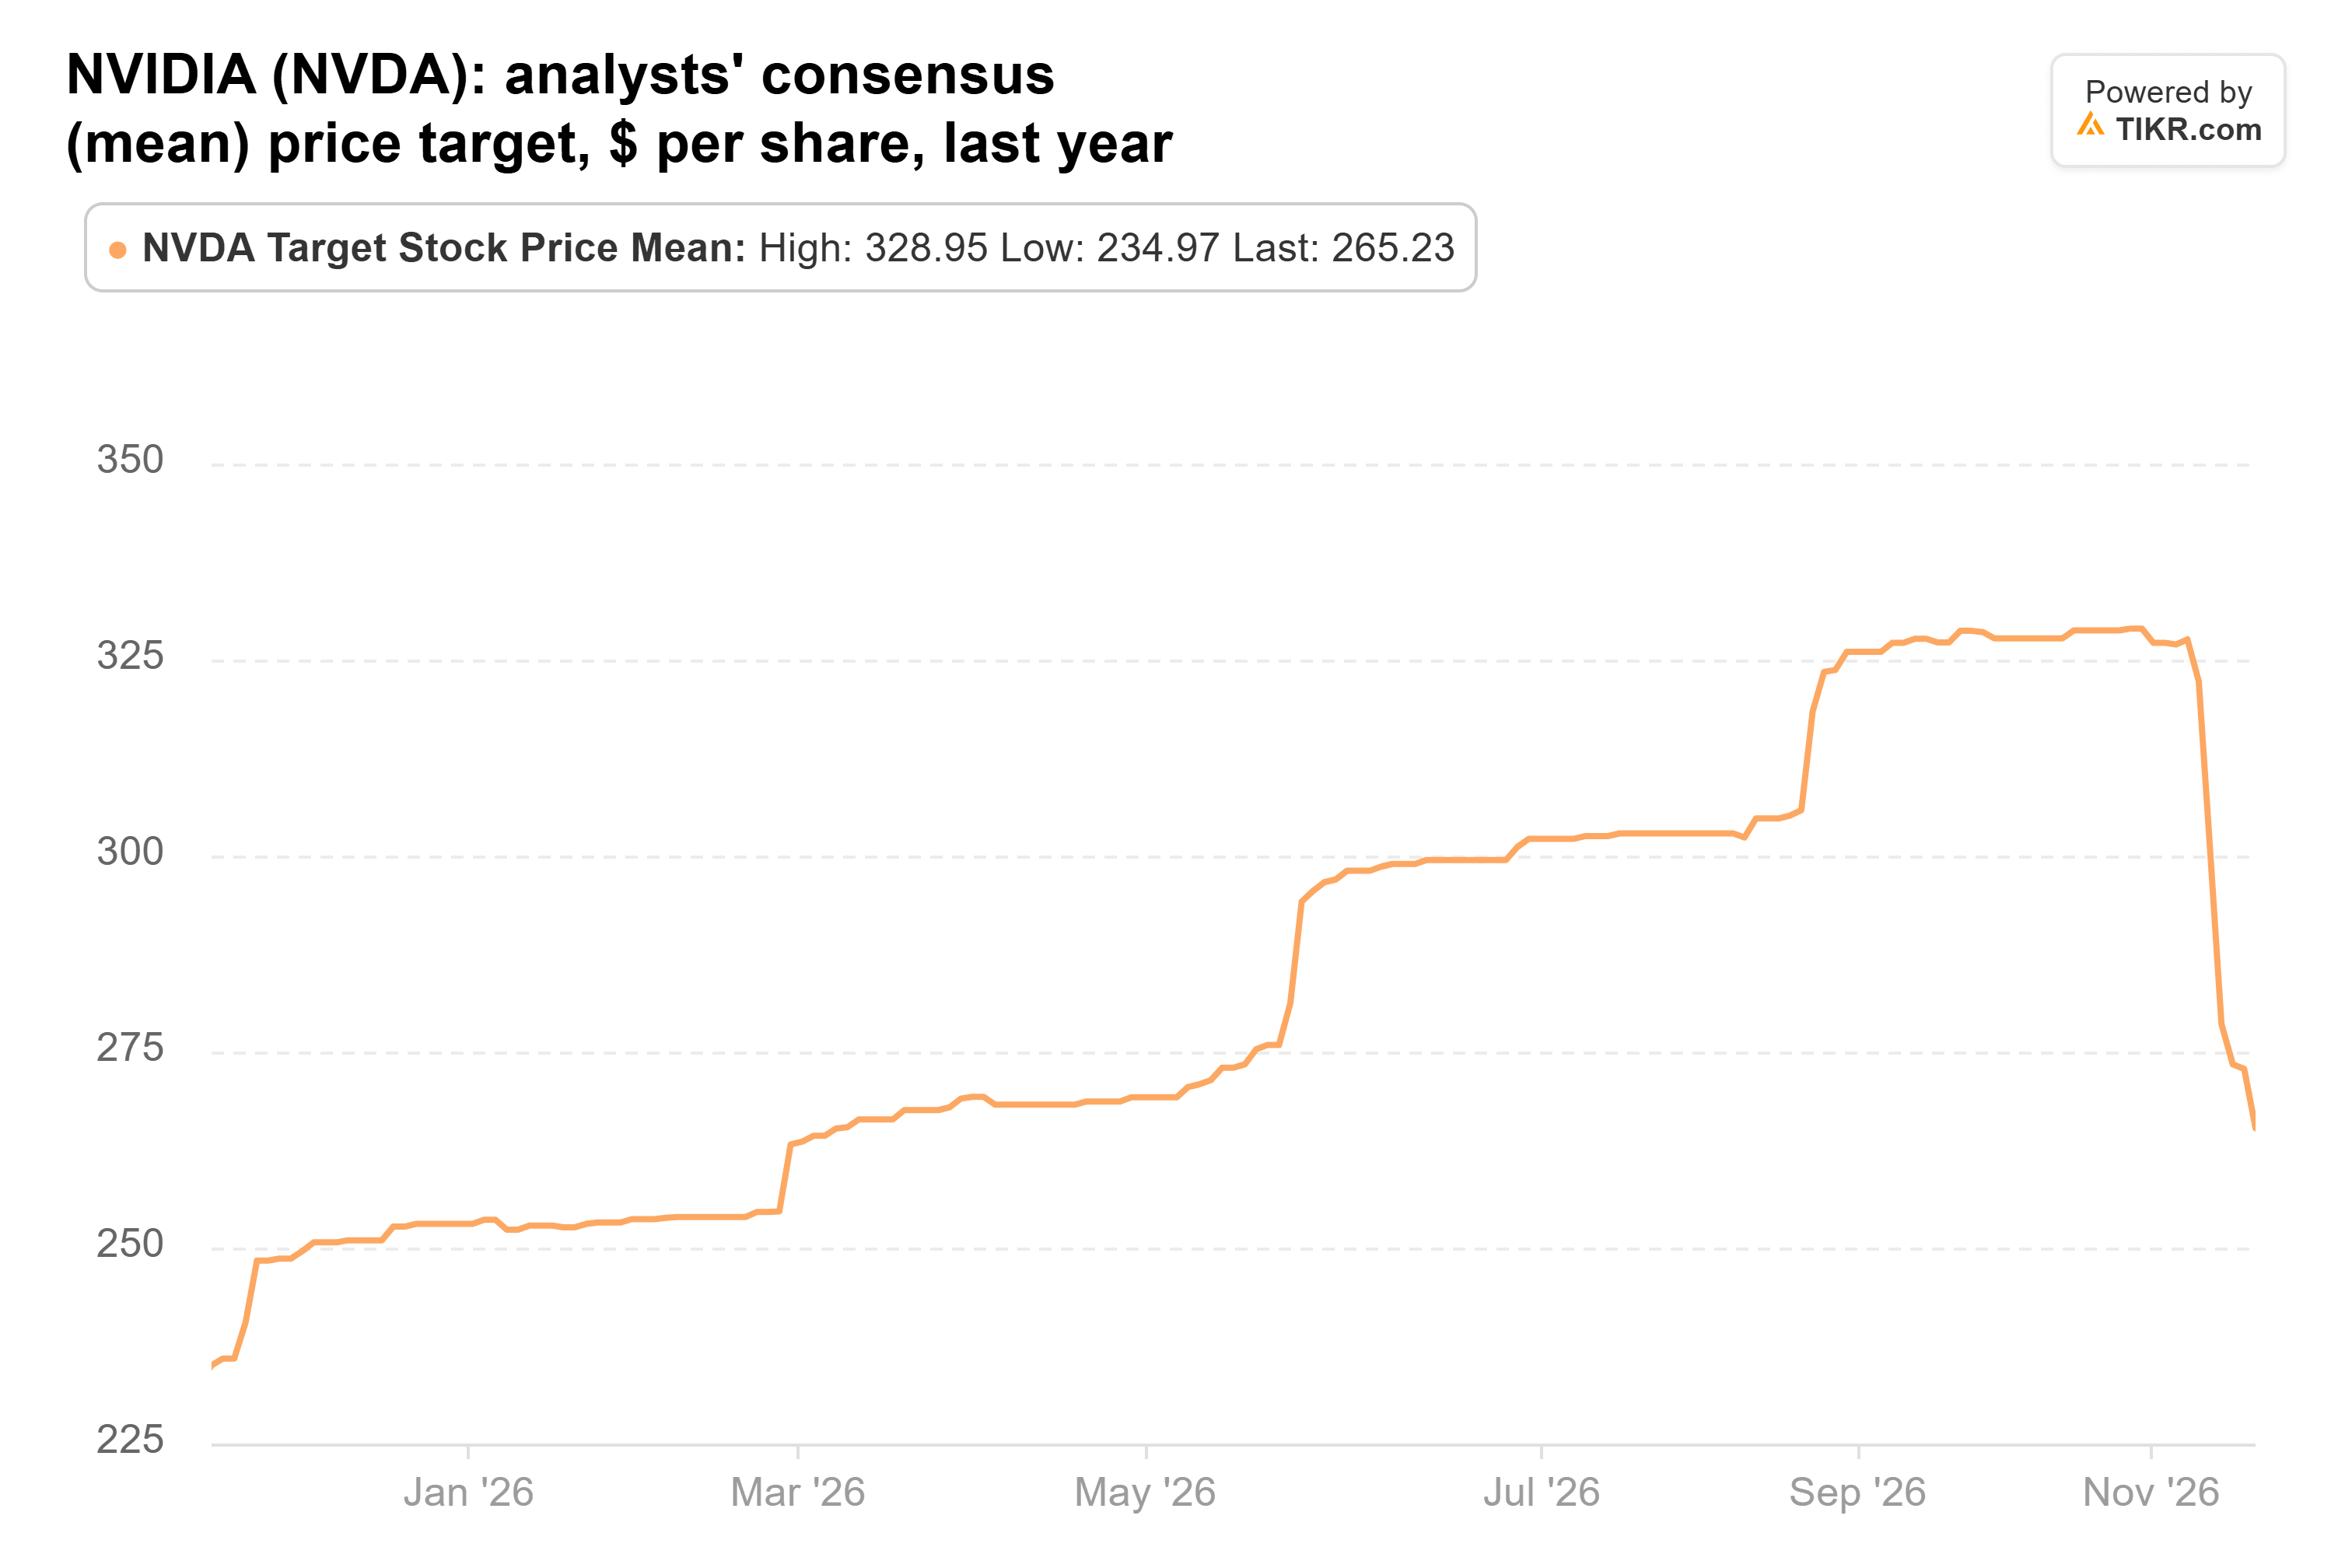
En aproximadamente $261, según 63 analistas, está un 68% por encima del precio, y esas estimaciones llegaron antes del superávit del 17 de noviembre. Sobre el BPA consenso del año fiscal 2029 de $21.34, el objetivo es aproximadamente 12x ganancias, aproximadamente la mitad del promedio de un año de NVIDIA de 24x. A aproximadamente 11x ganancias forward hoy, por debajo de cualquier lectura al final del trimestre que TIKR tiene desde 2014, la acción no necesita una recuperación en su múltiplo para llegar allí, siempre que las estimaciones sobrevivan a la búsqueda de un CEO permanente.
5. Taiwan Semiconductor: sin desaceleración aún
Los resultados de NVIDIA también importan para Taiwan Semiconductor, ya que se informa ampliamente que NVIDIA es el cliente no identificado detrás del 19% de los ingresos de TSMC en 2025. Altimeter dejó su participación sin cambios: 1.43 millones de acciones por valor de $654 millones al 30 de septiembre, un 6.7% de sus acciones del 13F. La acción ha caído un 21% desde entonces.
Los ingresos de octubre aumentaron un 59.7% respecto al año anterior a NT$586.89 mil millones, un máximo de 2026, y el margen bruto del tercer trimestre fue del 66.4%, frente al 59.5% del año anterior. Los analistas han seguido elevando sus objetivos durante la venta masiva, y el promedio se sitúa en su máximo del año, frente a aproximadamente $340 hace un año:
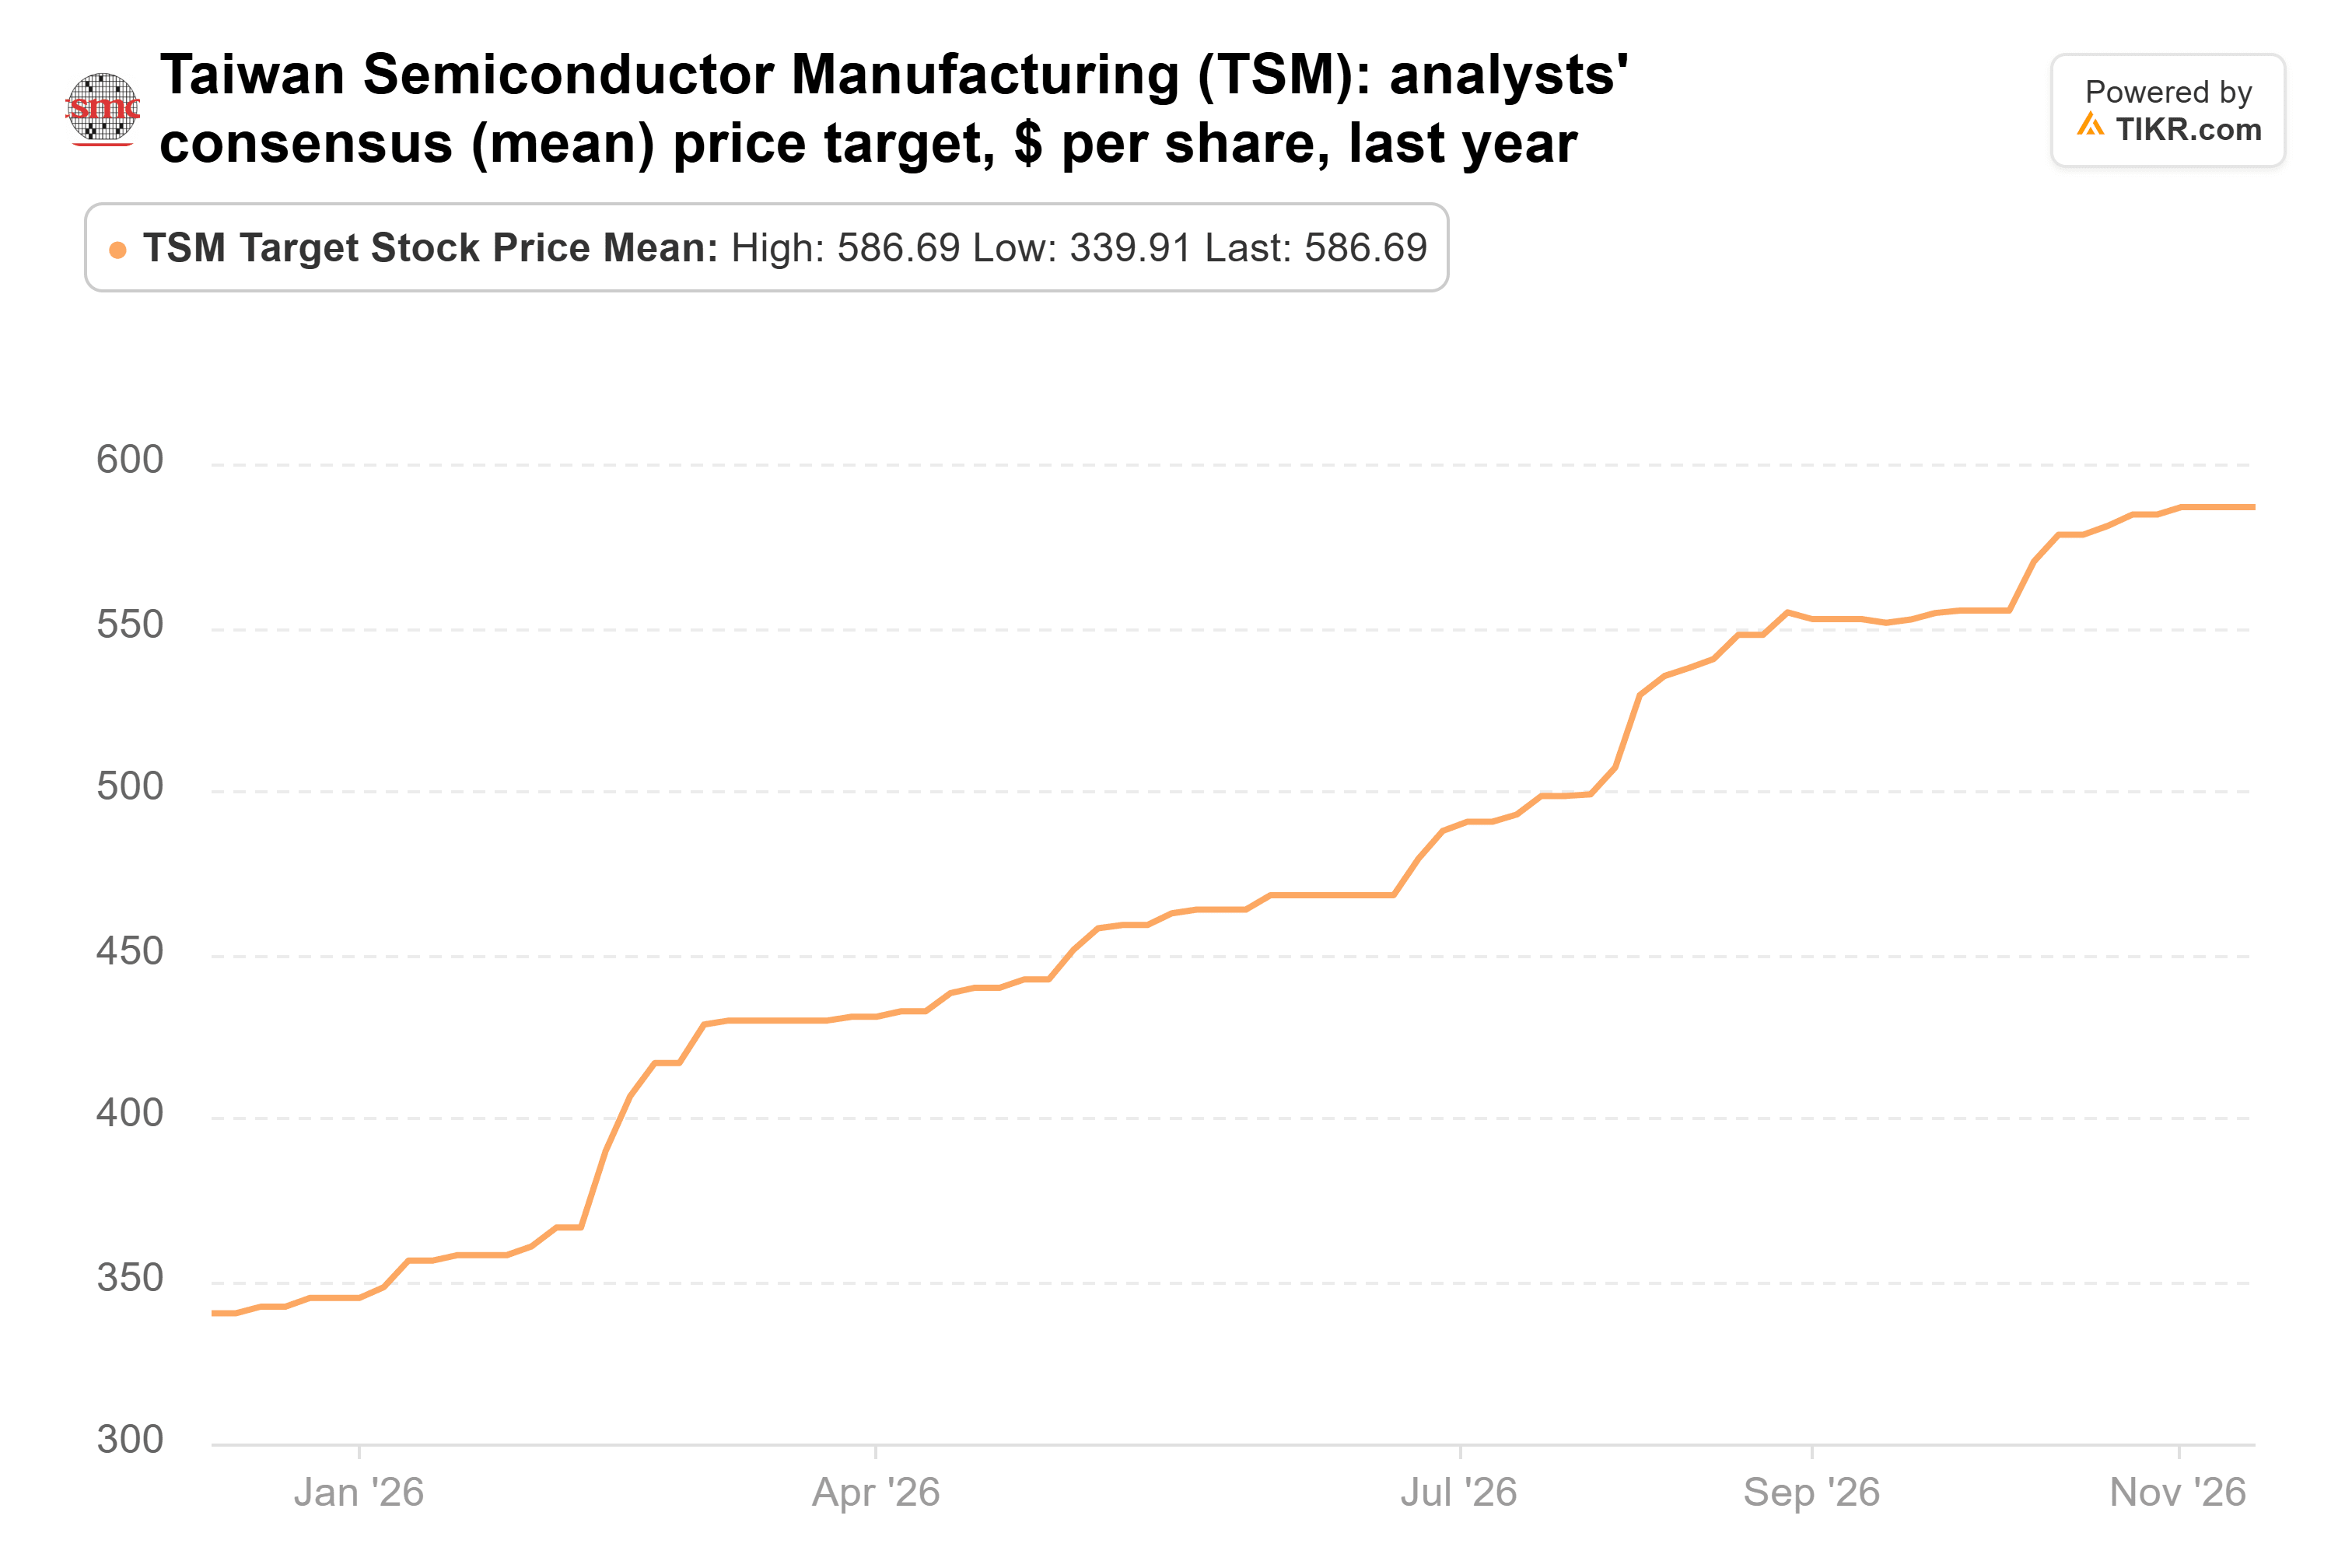
En aproximadamente $587, según 21 analistas, está un 63% por encima del precio. TSMC cotiza a aproximadamente 17x ganancias forward, por debajo de sus promedios de uno, tres y cinco años de 21x, 19x y 18x. El riesgo es la expansión: la dirección guía el gasto de capital de 2026 a $60 mil millones-$64 mil millones, principalmente para capacidad que llega en 2028 y 2029.
La que yo compraría ahora
Si solo pudiera comprar una ahora mismo, sería Taiwan Semiconductor. Fabrica chips para NVIDIA y para las empresas que intentan competir con ella, sus ventas de octubre muestran que la demanda de IA no se ha enfriado, y cuesta menos que su múltiplo habitual.
Los ingresos de noviembre de TSMC, previstos alrededor del 10 de diciembre, son el próximo cheque, seguidos de sus previsiones para 2027 a mediados de enero, donde una perspectiva débil o un presupuesto de capital mucho mayor cambiarían la respuesta. El próximo 13F de Altimeter, previsto para mediados de febrero, mostrará si Gerstner se mantuvo firme.
Entonces, ¿cuánto vale realmente la acción de CoreWeave?
TIKR le permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingrese algunas suposiciones en el modelo de valoración de TIKR y vea cuánto podría valer CoreWeave. Comience desde las estimaciones de consenso de Wall Street, o ajuste las entradas para reflejar su propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como asesoramiento de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!






