Conclusiones clave
- El último 13F de Berkshire Hathaway muestra que, entre sus posiciones del 2% o más, los analistas ven el mayor potencial alcista en Alphabet, Bank of America, Occidental Petroleum y American Express.
- Los objetivos promedio de los analistas se sitúan entre un 43% y un 44% por encima de las dos clases de acciones de Alphabet, un 26% por encima de Bank of America y Occidental, y un 16% por encima de American Express.
- Berkshire mantuvo todas ellas sin cambios en el tercer trimestre, excepto Bank of America, donde redujo su participación un 6%.
- Si solo pudiera comprar una ahora mismo, sería Alphabet. Cotiza por debajo de su múltiplo forward de largo plazo, y su cartera de pedidos de Cloud supera los $500 mil millones.
Berkshire Hathaway (BRK.B) presentó su formulario 13F para el trimestre terminado el 30 de septiembre el 16 de noviembre. Es lo más parecido a echar un vistazo por encima del hombro de Greg Abel en su primer año como CEO. Al cierre del trimestre, Berkshire tenía $304.2 mil millones en acciones estadounidenses en 30 posiciones.
Entonces, ¿dónde ve Wall Street el mayor potencial alcista? Entre las posiciones que representan el 2% o más de la cartera, estas cinco tienen los objetivos promedio de los analistas más altos en comparación con su último cierre. Berkshire mantuvo cuatro de las cinco sin cambios en el trimestre.
1 y 2. Alphabet es más barata que cuando Berkshire la compró
Berkshire posee Alphabet (GOOGL) en ambas clases de acciones, y el 13F las enumera como dos posiciones. Al 30 de septiembre, tenía 78.79 millones de acciones Clase A por valor de $27.11 mil millones, el 8.9% de la cartera. También tenía 27.19 millones de acciones Clase C (GOOG) por valor de $9.26 mil millones, otro 3.0%. El objetivo promedio de $400.37 se sitúa un 43% por encima del último cierre de la Clase A y un 44% por encima del de la Clase C.
El objetivo promedio ha bajado desde su máximo de julio, pero aún está muy por encima de donde estaba hace un año:
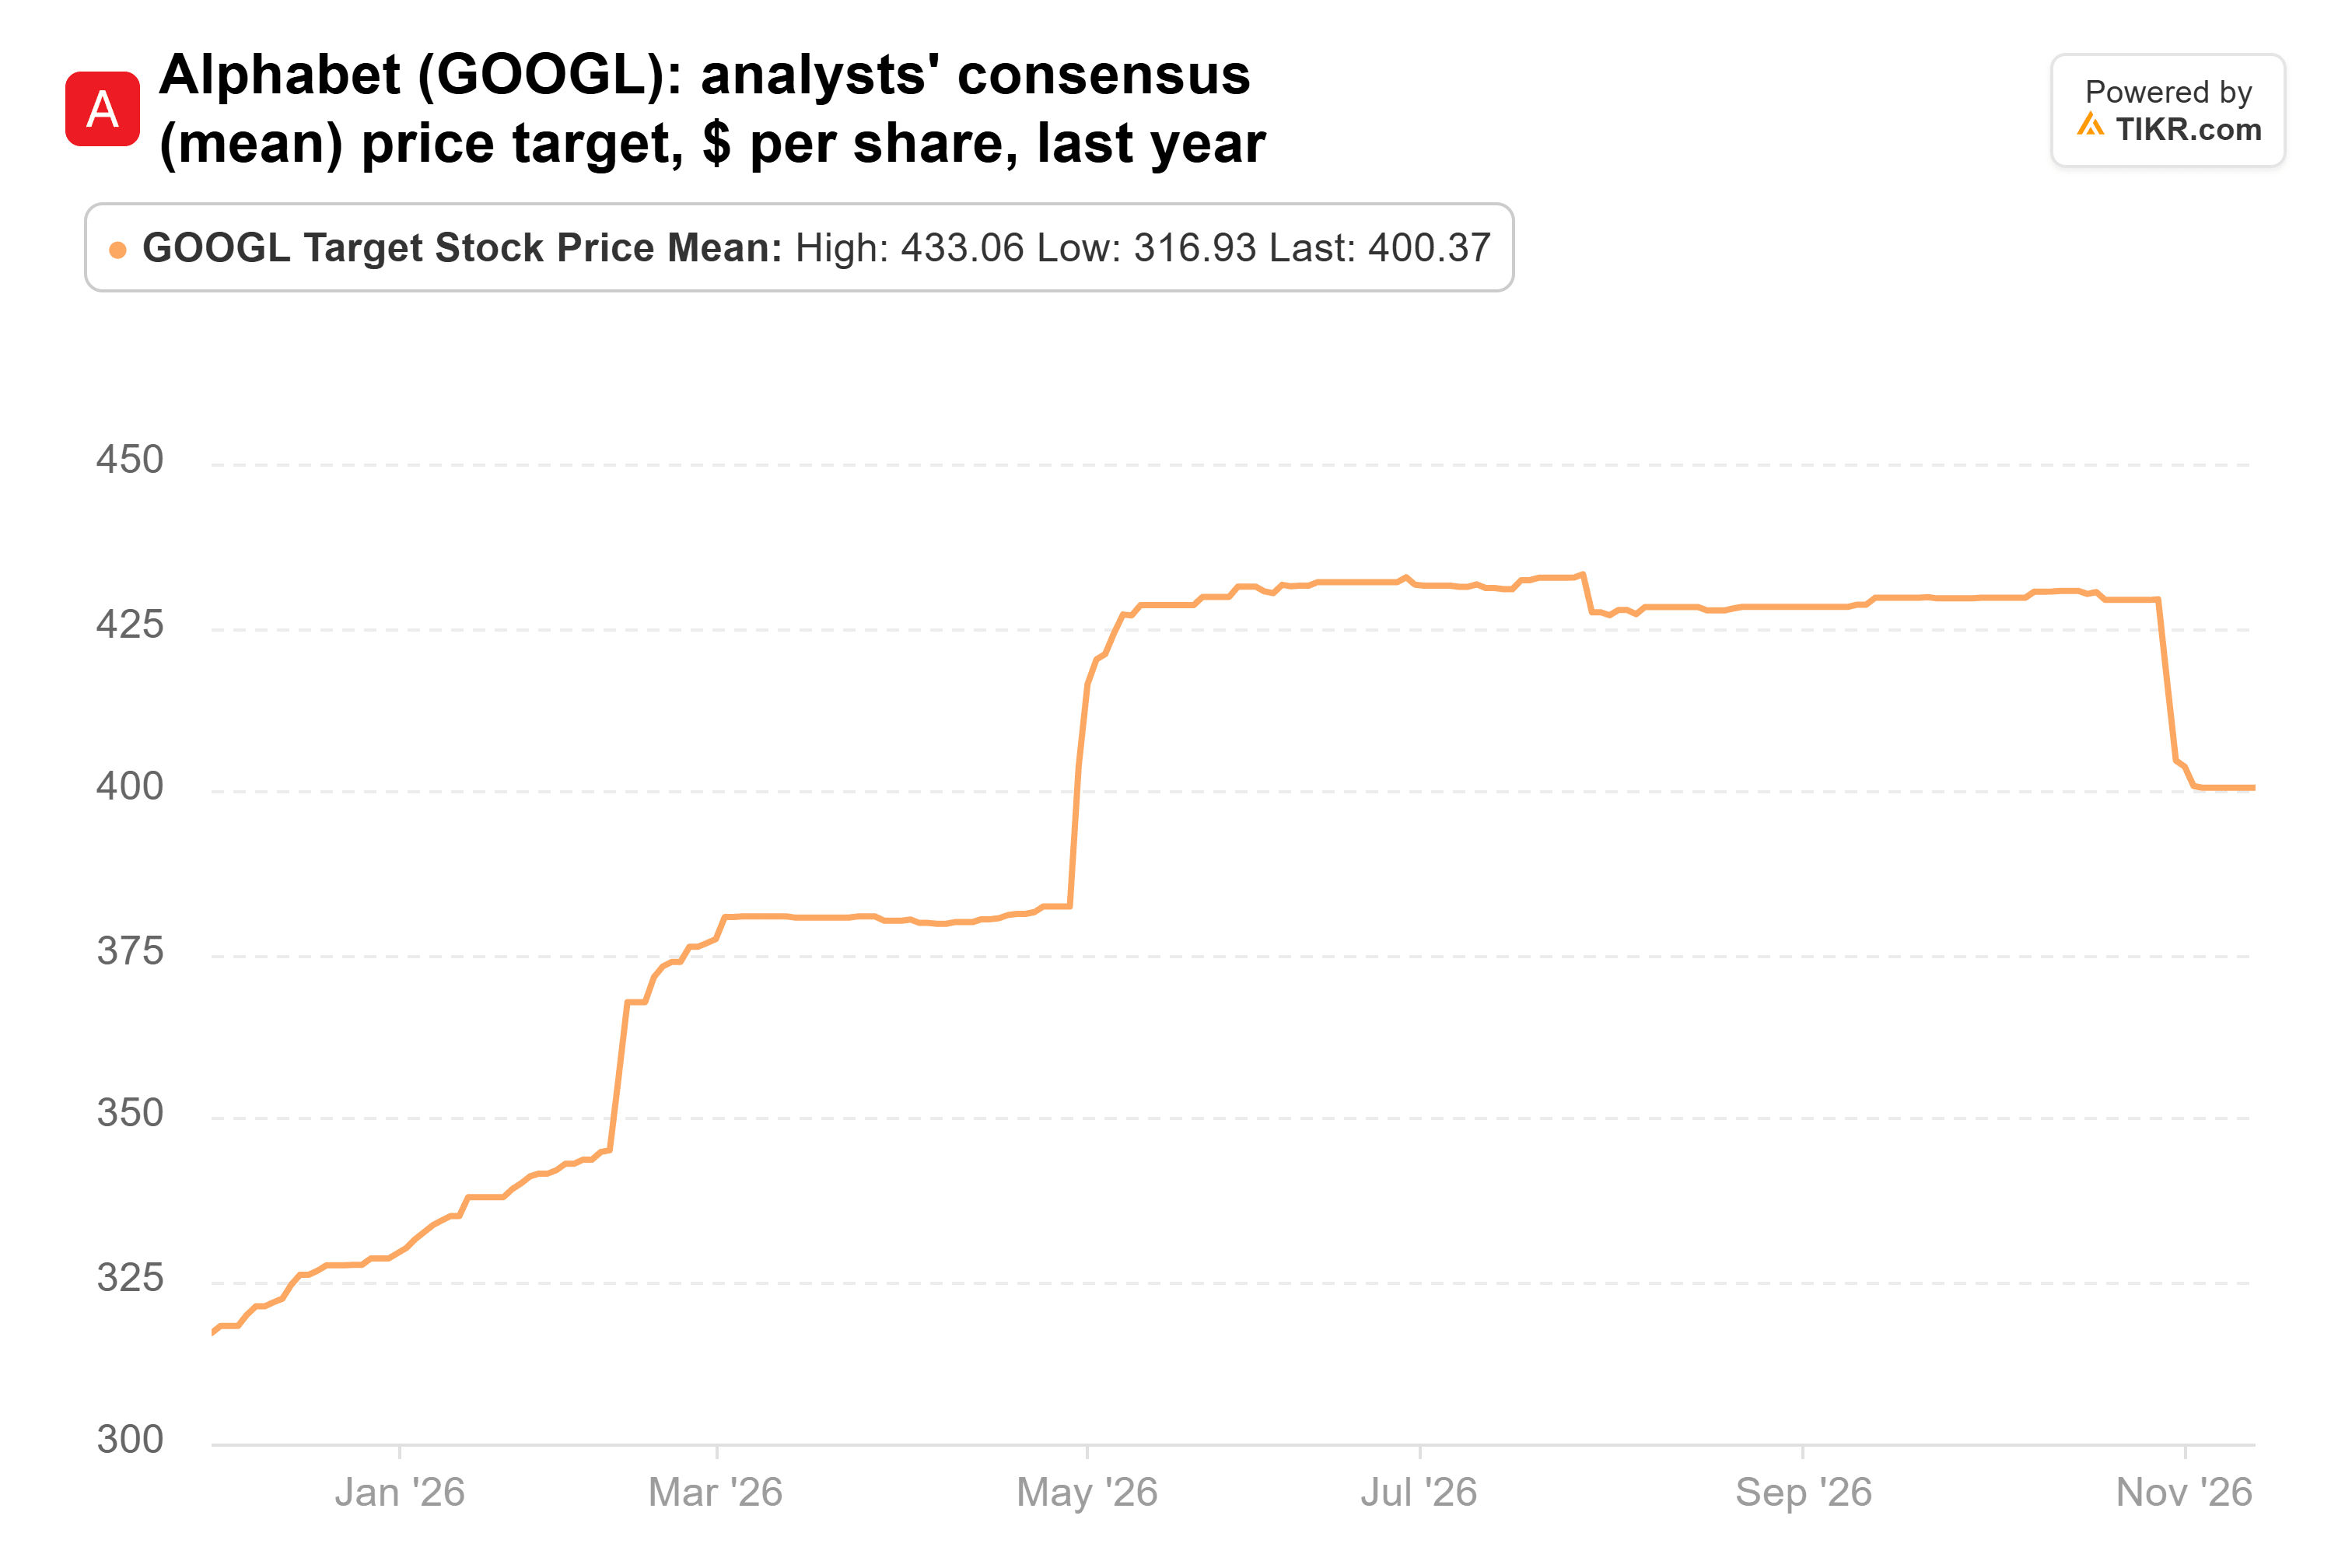
El precio ha ido en la dirección contraria. Alphabet está un 31% por debajo de su máximo de 52 semanas y ha caído un 19% desde que terminó el trimestre, lo que la deja más barata de lo que pagó Berkshire. A aproximadamente 20x las ganancias forward, cotiza por debajo de su promedio de 23x desde 2014. El problema es la factura de la IA: los analistas han recortado sus estimaciones de flujo de caja libre para cada año hasta 2028.
TIKR hace seguimiento a 4 analistas sobre Berkshire Hathaway. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Berkshire Hathaway, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Berkshire Hathaway
3. Bank of America tiene una pregunta de capital que responder
Bank of America (BAC) es la única posición de las cinco que Berkshire recortó en el tercer trimestre. Redujo su participación un 6%, a 455.86 millones de acciones por valor de $24.81 mil millones, aún el 8.2% de la cartera. La acción ha caído un 9% desde el cierre del trimestre, y el objetivo promedio de $62.48 se sitúa un 26% por encima de su último cierre.
Los depósitos están haciendo su trabajo. El ingreso neto por intereses aumentó un 8% a $16.4 mil millones en el tercer trimestre. La dirección pronostica un crecimiento de aproximadamente el 8% para 2026 y del 8% o más para 2027. Pero el rendimiento sobre el capital tangible común cayó al 12.6% en el trimestre. Sin una penalización de $1.2 mil millones por sus controles contra el lavado de dinero, fue del 14.9%, aún por debajo del objetivo de la dirección del 16%-18%.
Los analistas lo notaron. El objetivo promedio alcanzó un máximo de $69 en septiembre y ha bajado desde entonces, aunque aún está por encima de donde estaba hace un año:
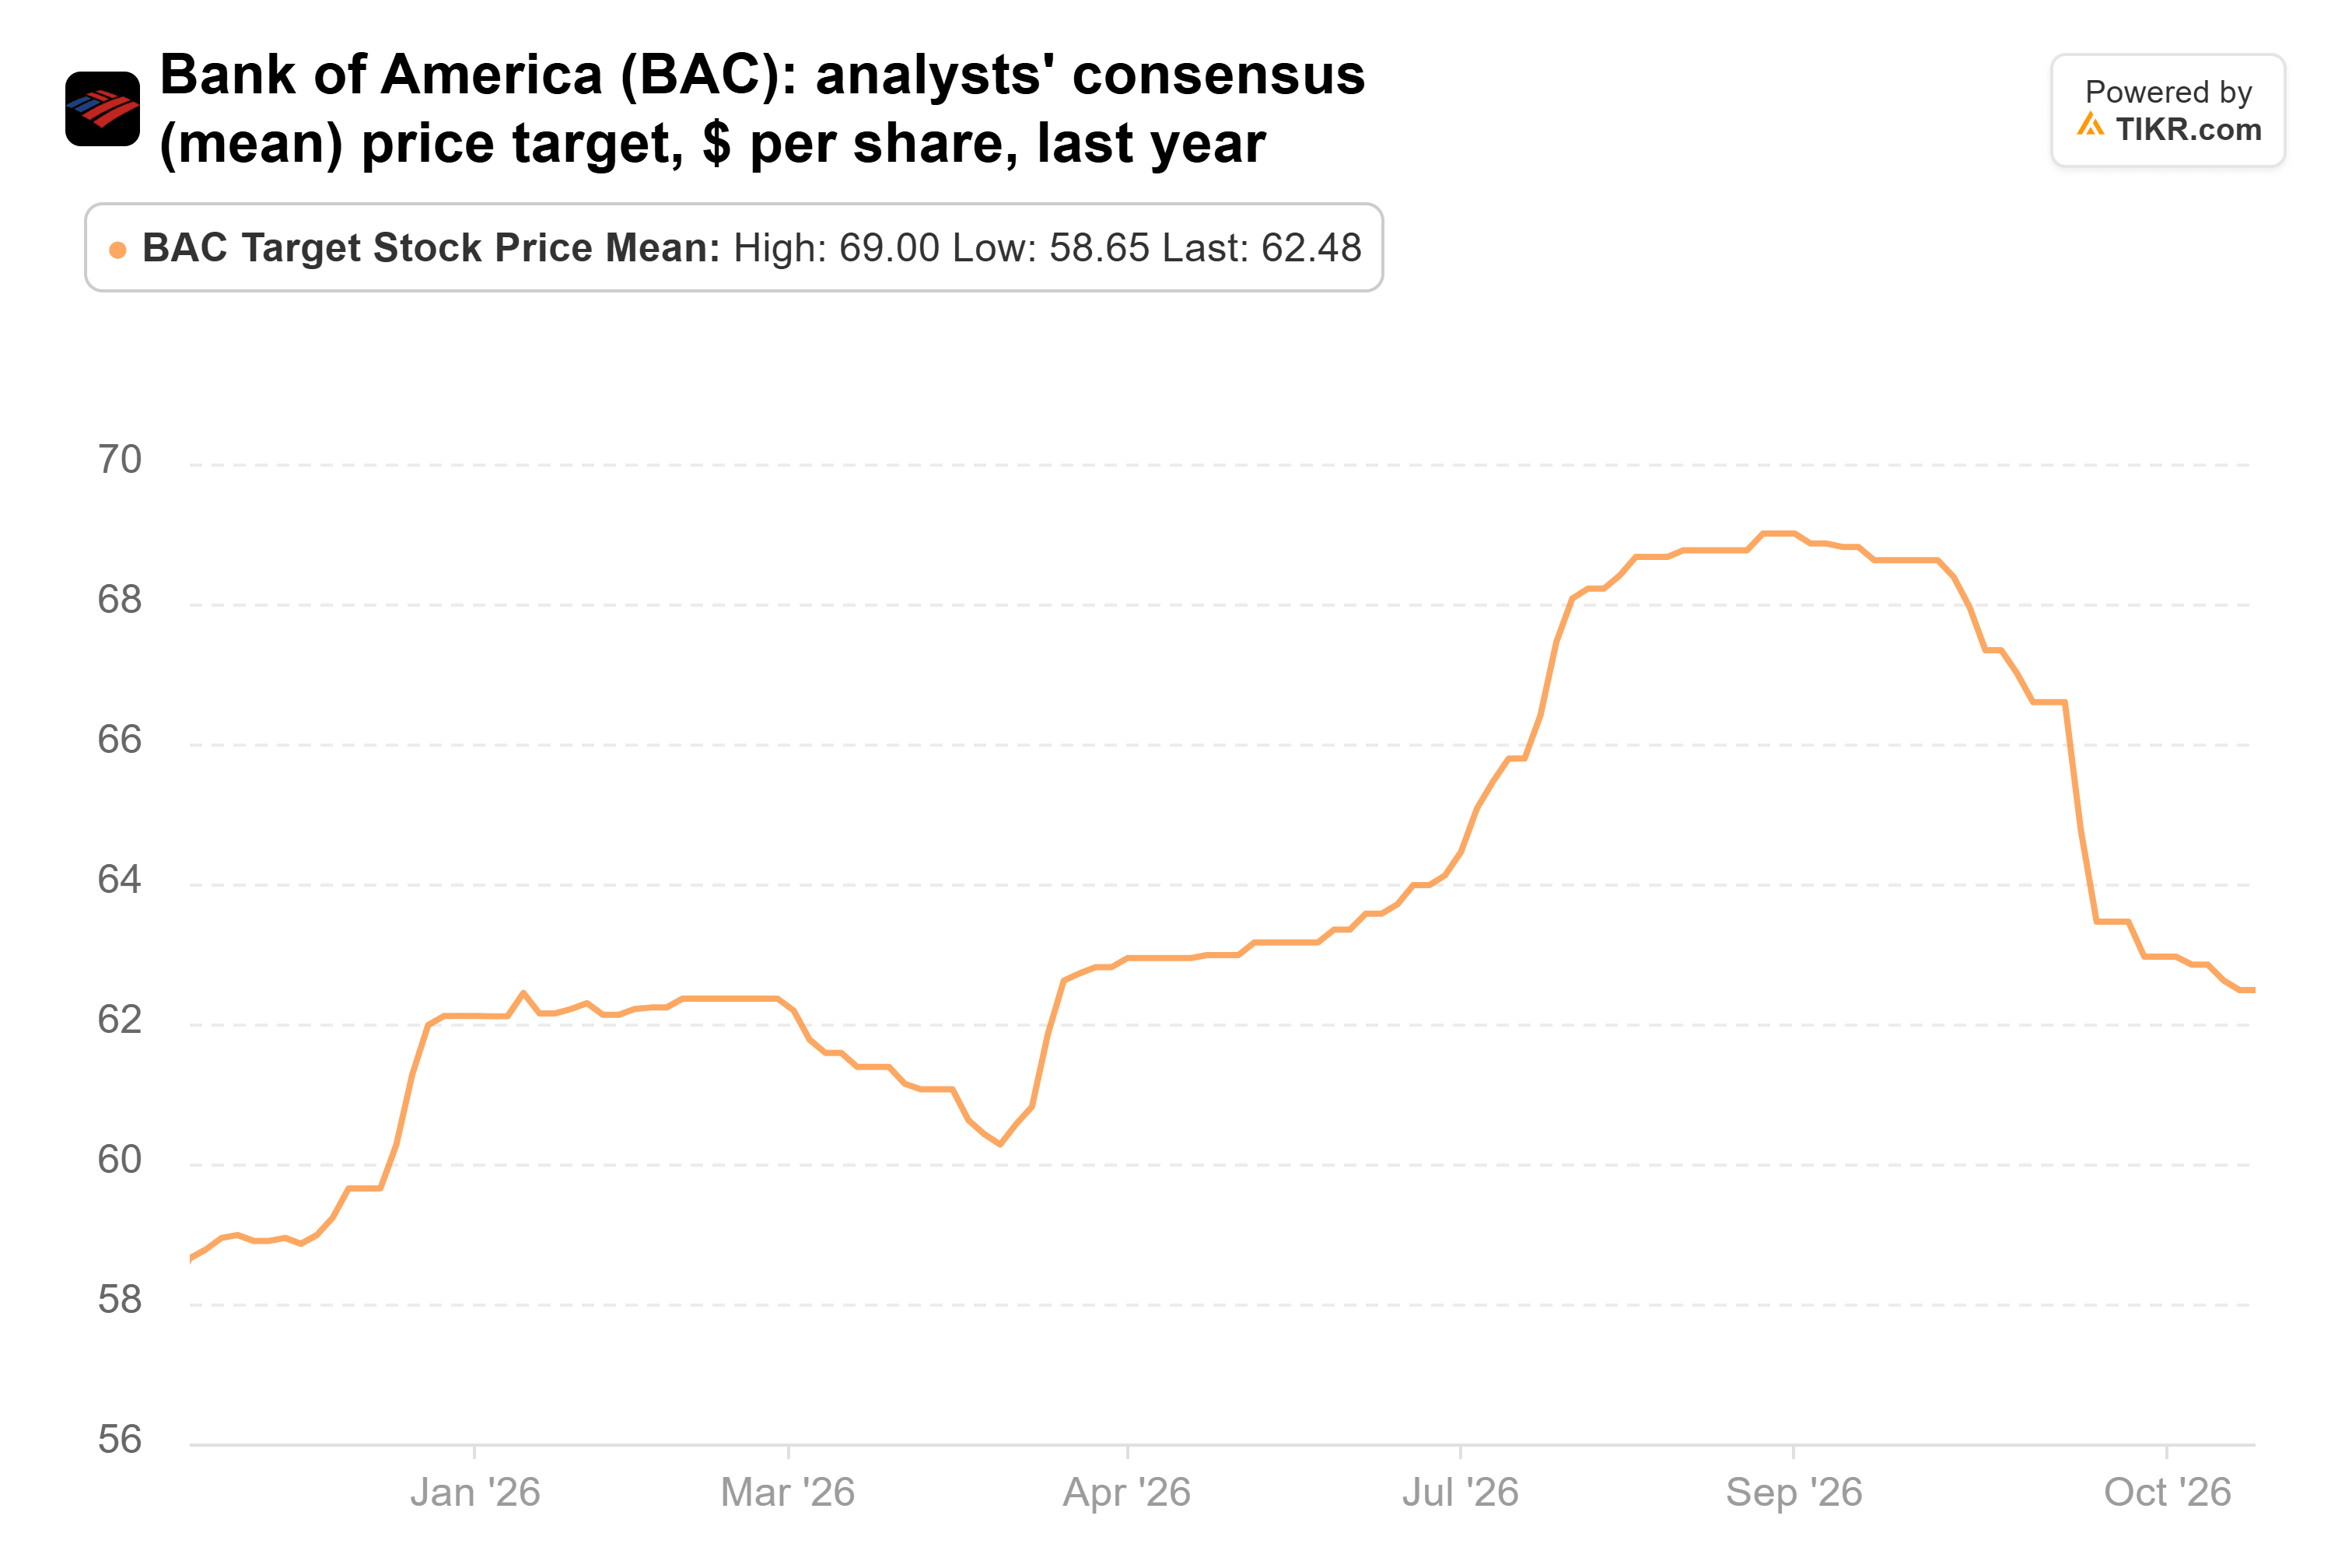
El capital es lo otro que hay que vigilar. El ratio CET1 de Bank of America era del 10.9% al 30 de septiembre, y bajo las reglas actuales su mínimo sube al 10.5% el 1 de enero. Añada el colchón propio de la dirección de 50 puntos básicos, y eso es el 11.0%. Eso pone en riesgo su ritmo de aproximadamente $6 mil millones por trimestre en recompras, a menos que las reglas de capital finales esperadas para fin de año suavicen el requisito. A finales de septiembre, la acción cotizaba a 1.84x el valor contable tangible, por encima de su promedio de 10 años de 1.59x, y la caída desde entonces ha cerrado parte de esa brecha.
4. Occidental acaba de alcanzar su objetivo de deuda
Bank of America tiene que vigilar su capital, y Occidental Petroleum (OXY) acaba de terminar de fortalecer su propio balance. Las 264.94 millones de acciones de Berkshire valían $14.66 mil millones al 30 de septiembre, el 4.8% de la cartera y sin cambios en el trimestre. El objetivo promedio de $71.15 se sitúa un 26% por encima del último cierre.
El 9 de noviembre, Occidental dijo que había reducido su deuda principal a $10.0 mil millones, después de pagar $10.4 mil millones desde principios de año. Generó $2.8 mil millones de flujo de caja libre antes de capital de trabajo en el tercer trimestre, con $1.3 mil millones de gastos de capital. El EPS ajustado de operaciones continuas fue de $1.91, frente a $1.61 en base GAAP, con la brecha principalmente por pérdidas en derivados.
Los analistas han seguido la acción al alza, elevando el objetivo promedio desde aproximadamente $50 hace un año hasta justo por debajo de su máximo:

La acción cotiza a aproximadamente 9x las ganancias forward. El riesgo es el precio del petróleo: las ganancias pre-impuestos de petróleo y gas bajaron a $2.6 mil millones en el tercer trimestre desde $2.8 mil millones en el segundo, lo que la empresa atribuyó a menores precios realizados del crudo.
5. American Express es la apuesta más grande de Berkshire de las cinco
El caso de Occidental se apoya en el petróleo, y American Express (AXP) se apoya en cuánto gastan sus miembros titulares de tarjetas. Las 151.61 millones de acciones de Berkshire valían $46.10 mil millones al 30 de septiembre. Eso es el 15.2% de la cartera y su segunda posición más grande, sin cambios en el trimestre. El objetivo promedio de $364.79 se sitúa un 16% por encima del último cierre.
El negocio está cumpliendo su parte:
- Los ingresos del tercer trimestre aumentaron un 9% a un récord de $20.1 mil millones.
- El negocio facturado aumentó un 8% a $454.0 mil millones.
- El EPS ajustado aumentó un 13% a $4.68. El EPS GAAP de $5.42 incluyó una ganancia única por la venta de un activo.
- La dirección elevó su pronóstico de EPS GAAP para el año completo a $18.30-$18.60, aunque los gastos también aumentaron un 9%, a $14.5 mil millones.
La acción ha quedado rezagada respecto a esos resultados este año y se sitúa un 19% por debajo de su máximo de 52 semanas, mientras que el objetivo promedio apenas se ha movido en el último año:
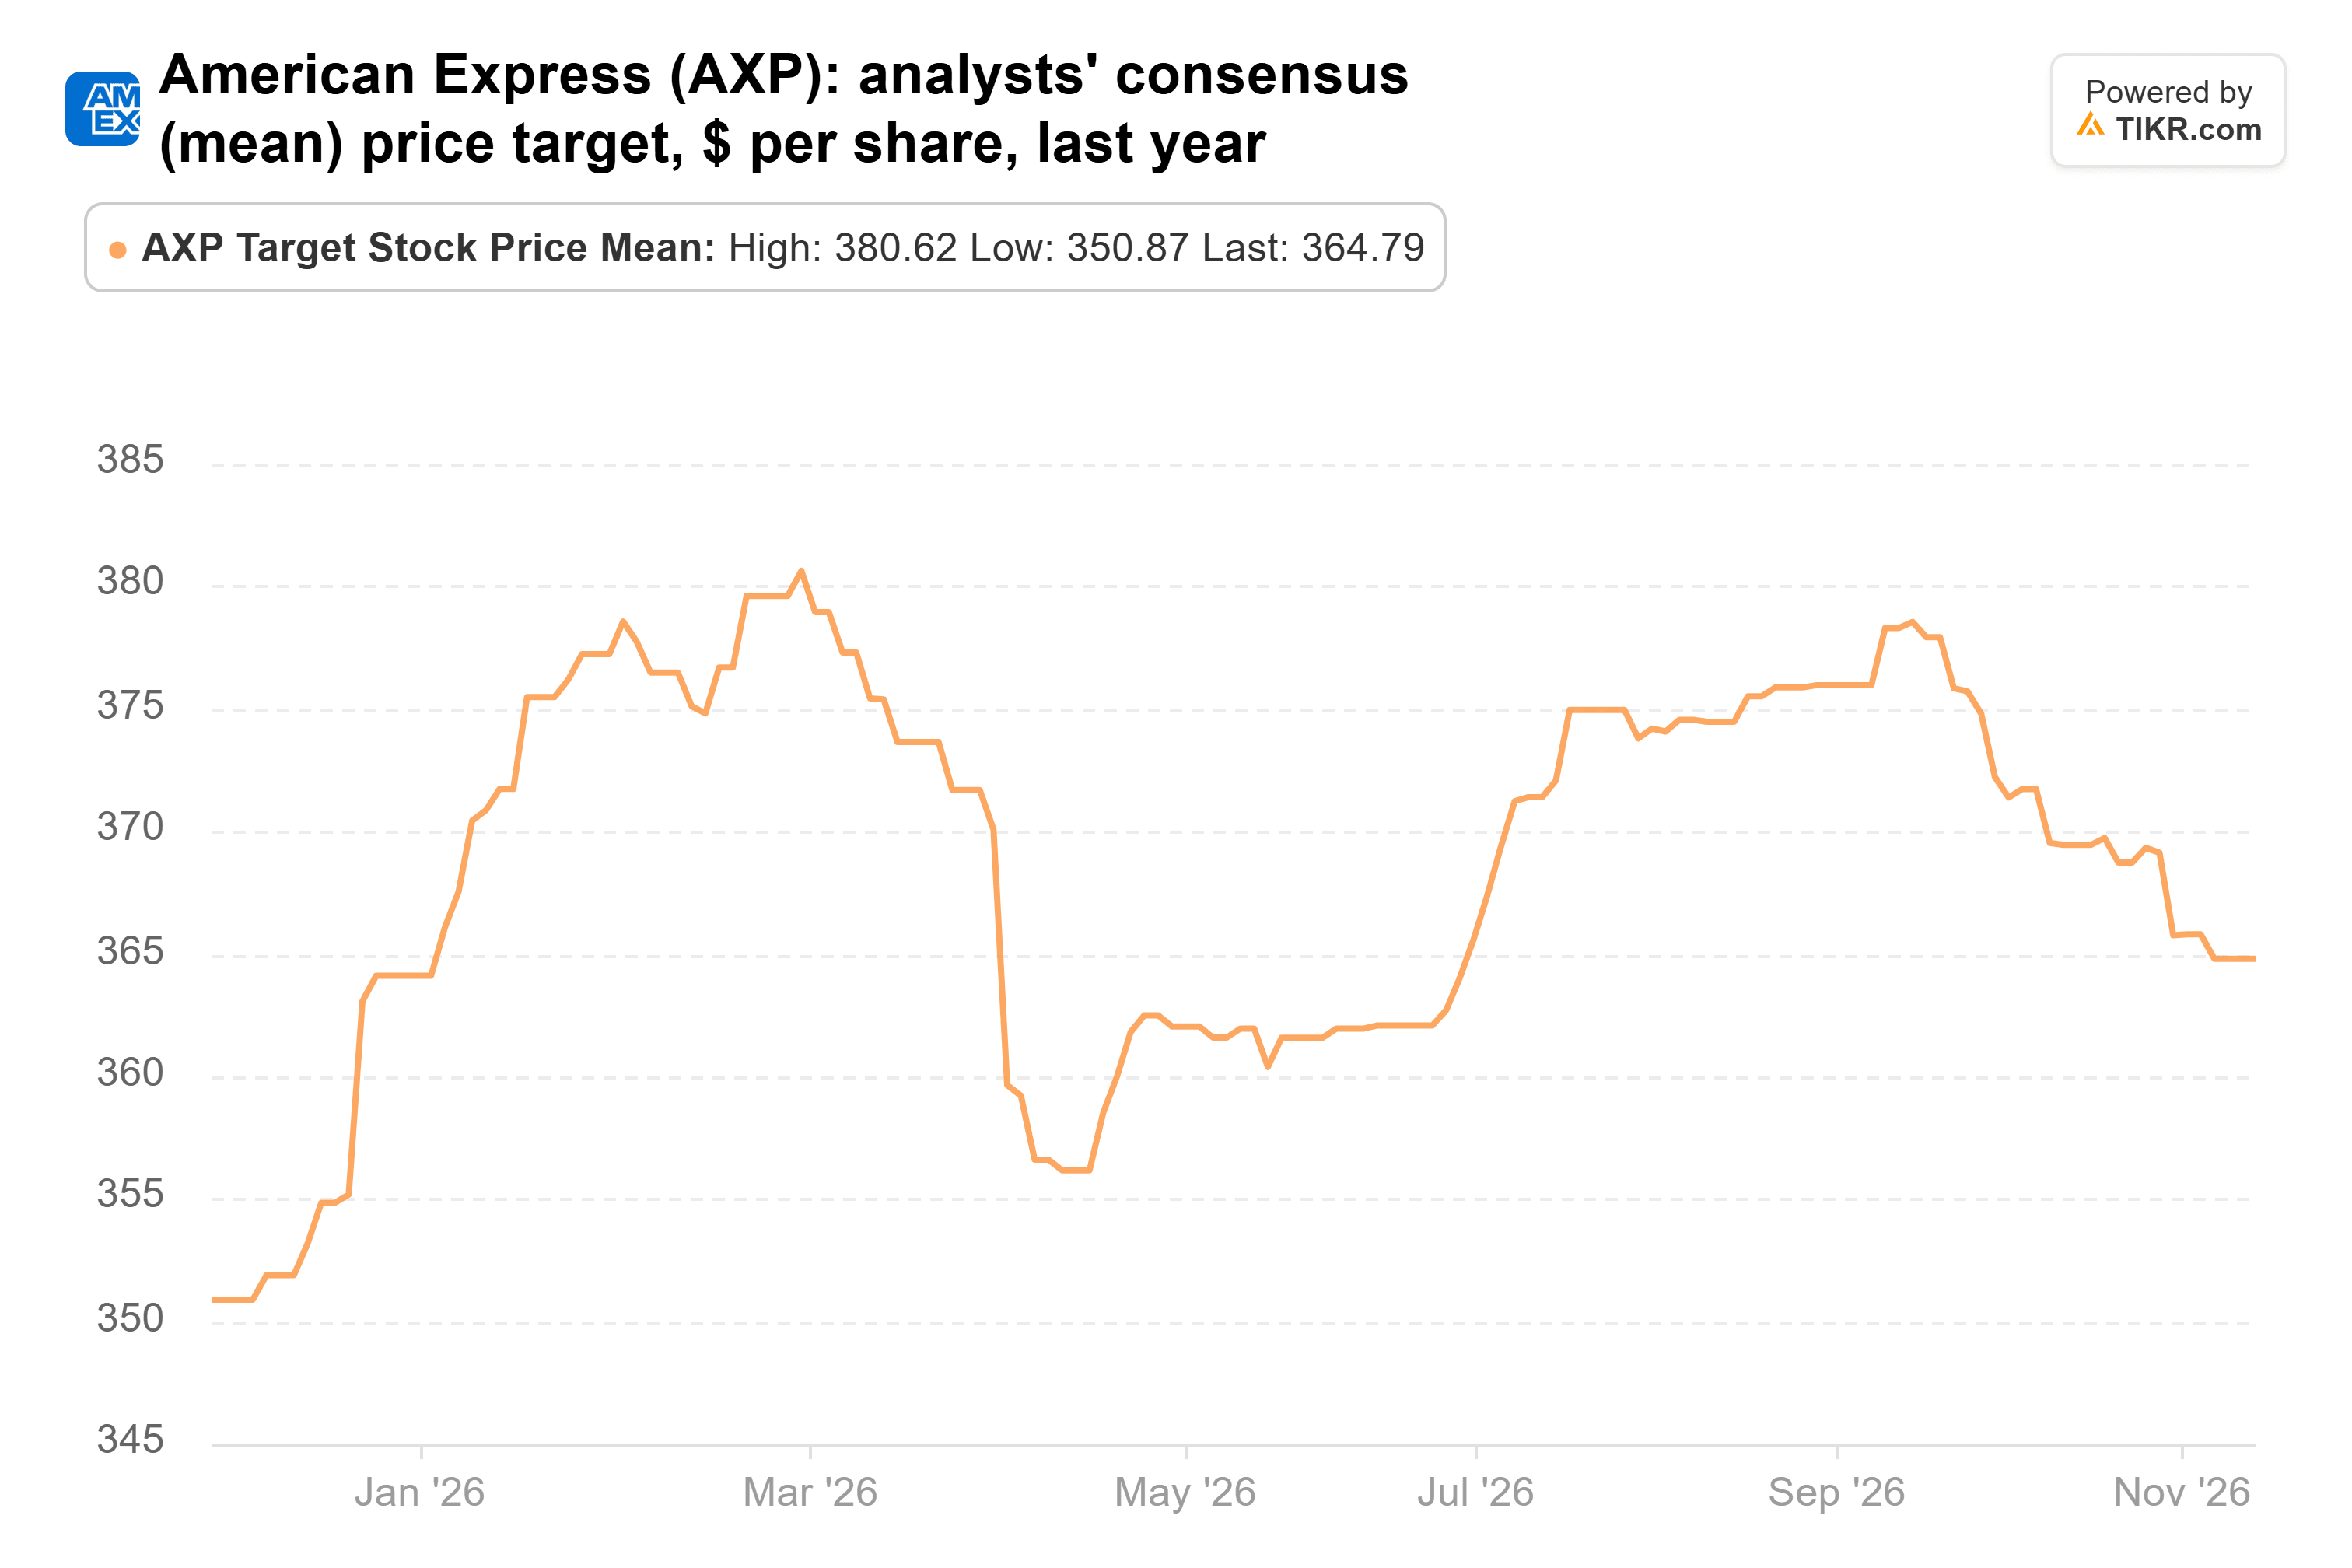
A aproximadamente 16x las ganancias forward, el potencial alcista aquí depende de que American Express mantenga ese ritmo.
Alphabet obtiene mi voto
Si solo pudiera comprar una ahora mismo, sería Alphabet. La cartera de pedidos de Google Cloud de contratos firmados alcanzó $513.9 mil millones al 30 de junio, frente a $155 mil millones al final de septiembre de 2025. Gran parte del gasto en IA sigue a clientes que ya tiene. Y a aproximadamente 20x las ganancias forward, no estoy pagando una prima por ella.
Occidental también presenta un caso sólido. Es barata, su objetivo de deuda está detrás, y es la elección para cualquiera que quiera menos exposición a la IA. Pero sus ganancias suben y bajan con el precio del petróleo, que ningún equipo directivo controla.
El riesgo para Alphabet es la factura. La dirección pronostica gastos de capital de 2026 de $195 mil millones-$205 mil millones, frente a $91.4 mil millones en 2025, y espera que 2027 sea significativamente mayor. El informe del cuarto trimestre de Alphabet a principios de febrero es la próxima prueba: una cartera de pedidos que aún crece más rápido que el capex respaldaría el caso. Sus ganancias reportadas también comenzarán a fluctuar con el precio de las acciones de Anthropic una vez que Anthropic comience a cotizar el 19 de noviembre. El próximo 13F de Berkshire vencerá a mediados de febrero y mostrará si Berkshire añadió a su posición.
Entonces, ¿cuánto vale realmente la acción de Alphabet?
TIKR le permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente ingrese algunas suposiciones en el modelo de valoración de TIKR y vea cuánto podría valer Alphabet. Comience desde las estimaciones de consenso de Wall Street, o ajuste los insumos para reflejar su propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!