Conclusiones clave
- PDD Holdings reportará los resultados del tercer trimestre el 19 de noviembre, tras un aumento del 8% en los ingresos del segundo trimestre y una caída del 12% en el beneficio neto, hasta RMB27.200 millones.
- Los ingresos por servicios de transacción crecieron un 13%, pero los ingresos por marketing online solo aumentaron un 3,5%, por lo que el motor publicitario nacional casi se ha estancado.
- Los gastos operativos aumentaron un 13% al intensificar PDD el apoyo a los comerciantes, y Temu se enfrenta a un nuevo arancel de la UE de €3 por paquete más un escrutinio regulatorio continuo.
- El informe del jueves mostrará si Temu absorbió su primer trimestre completo con el arancel y cuánto se aleja el beneficio neto de los RMB29.300 millones del año pasado.
PDD Holdings (PDD) reportará los resultados del tercer trimestre antes de la apertura del mercado estadounidense el jueves 19 de noviembre. El escenario parece familiar: beneficio sólido, crecimiento desacelerado y costes al alza.
En agosto, los ingresos aumentaron un 8% hasta RMB112.400 millones, pero el beneficio neto cayó un 12% hasta RMB27.200 millones. El mayor gasto en comerciantes y en cumplimiento normativo fue el principal responsable del deterioro.
JD.com (JD) será la primera, el 17 de noviembre. Esto ofrece a los inversores una nueva lectura sobre los consumidores chinos, aunque las dos empresas no se parecen en nada en cuanto a beneficio. El margen neto de JD en el segundo trimestre fue del 2,1%, mientras que el de PDD fue del 24,2%.
El crecimiento del marketing casi se estanca
El último informe de PDD mostró un beneficio sólido y un crecimiento débil. Tres cifras destacaron:
- Los ingresos por servicios de transacción aumentaron un 13% hasta RMB54.700 millones.
- Los ingresos por servicios de marketing online y otros solo crecieron un 3,5% hasta RMB57.600 millones.
- El beneficio por ADS no GAAP cayó a RMB19,33 ($2,85) desde RMB22,07.
Una pérdida no operativa de RMB7.400 millones también pesó sobre el beneficio neto. Un año antes, esa partida mostraba una pequeña ganancia.
La mezcla importa porque la parte más lenta es la más grande. El marketing aún representaba poco más de la mitad de los ingresos del segundo trimestre, por lo que su lento crecimiento frena el total…
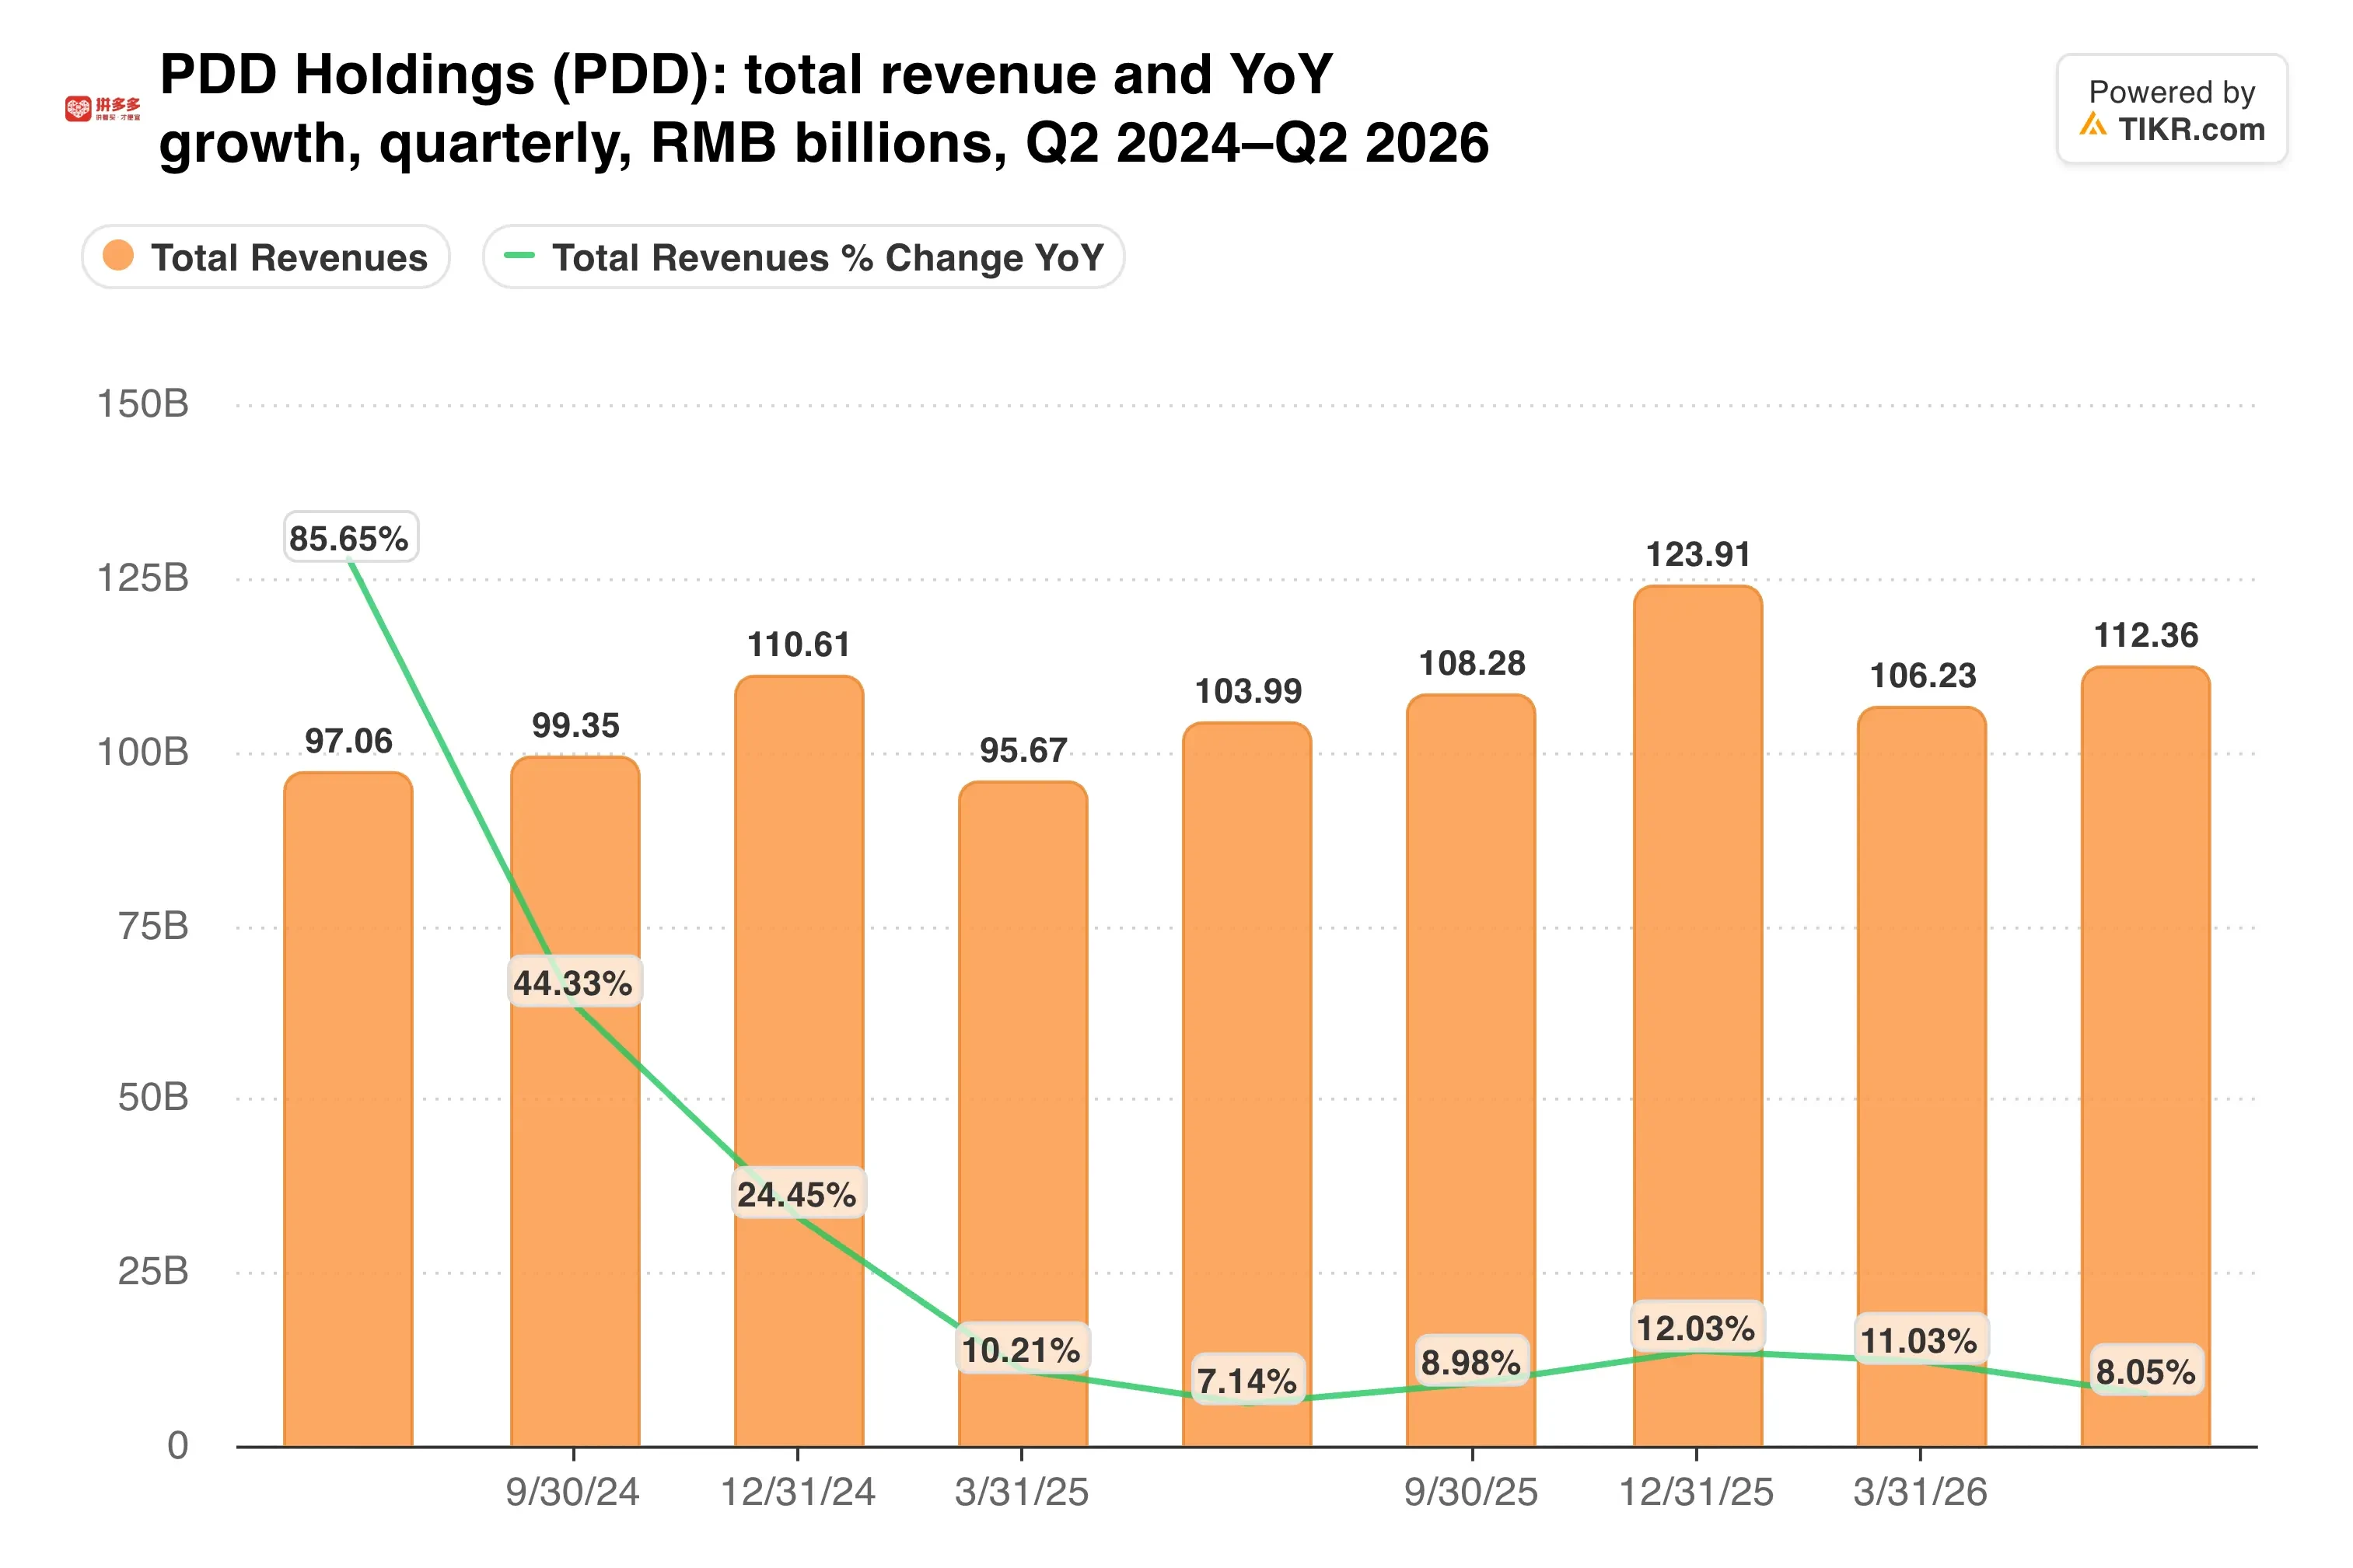
El crecimiento de la facturación fue del 9% en el tercer trimestre de 2025 y del 8% en el segundo trimestre de 2026. Los ingresos por marketing reflejan principalmente lo que los comerciantes de Pinduoduo gastan en publicidad en el mercado nacional, por lo que el motor doméstico necesita un impulso.
El gasto es el factor clave
Los gastos operativos totales aumentaron un 13% hasta RMB36.600 millones, más rápido que los ingresos. Los costes generales y administrativos se dispararon un 53%, y la investigación y desarrollo aumentó un 27%.
La dirección afirma que el gasto es deliberado. "En esta etapa, nuestra prioridad es ayudar a los comerciantes a prosperar y fortalecer el ecosistema industrial en general", dijo el vicepresidente de Finanzas Jun Liu en el comunicado de agosto.
Temu añade su propia factura. La Comisión Europea le impuso una multa de 200 millones de euros en mayo por no evaluar el riesgo de productos ilegales. Temu calificó la multa de desproporcionada, pero la Comisión aceptó su plan de corrección el 26 de octubre. A continuación, Temu debe presentar a los reguladores una evaluación de riesgos provisional que cubra los seis meses hasta el 30 de noviembre.
Europa también comenzó a cobrar un arancel de €3 por artículo en paquetes de menos de €150 en julio. Por lo tanto, el tercer trimestre es el primer trimestre completo que soporta ese coste. En octubre, Temu también llegó a un acuerdo de $3 millones con Texas por seguridad de datos y productos.
Aun así, PDD sigue reteniendo una proporción mucho mayor de cada yuan que su rival.
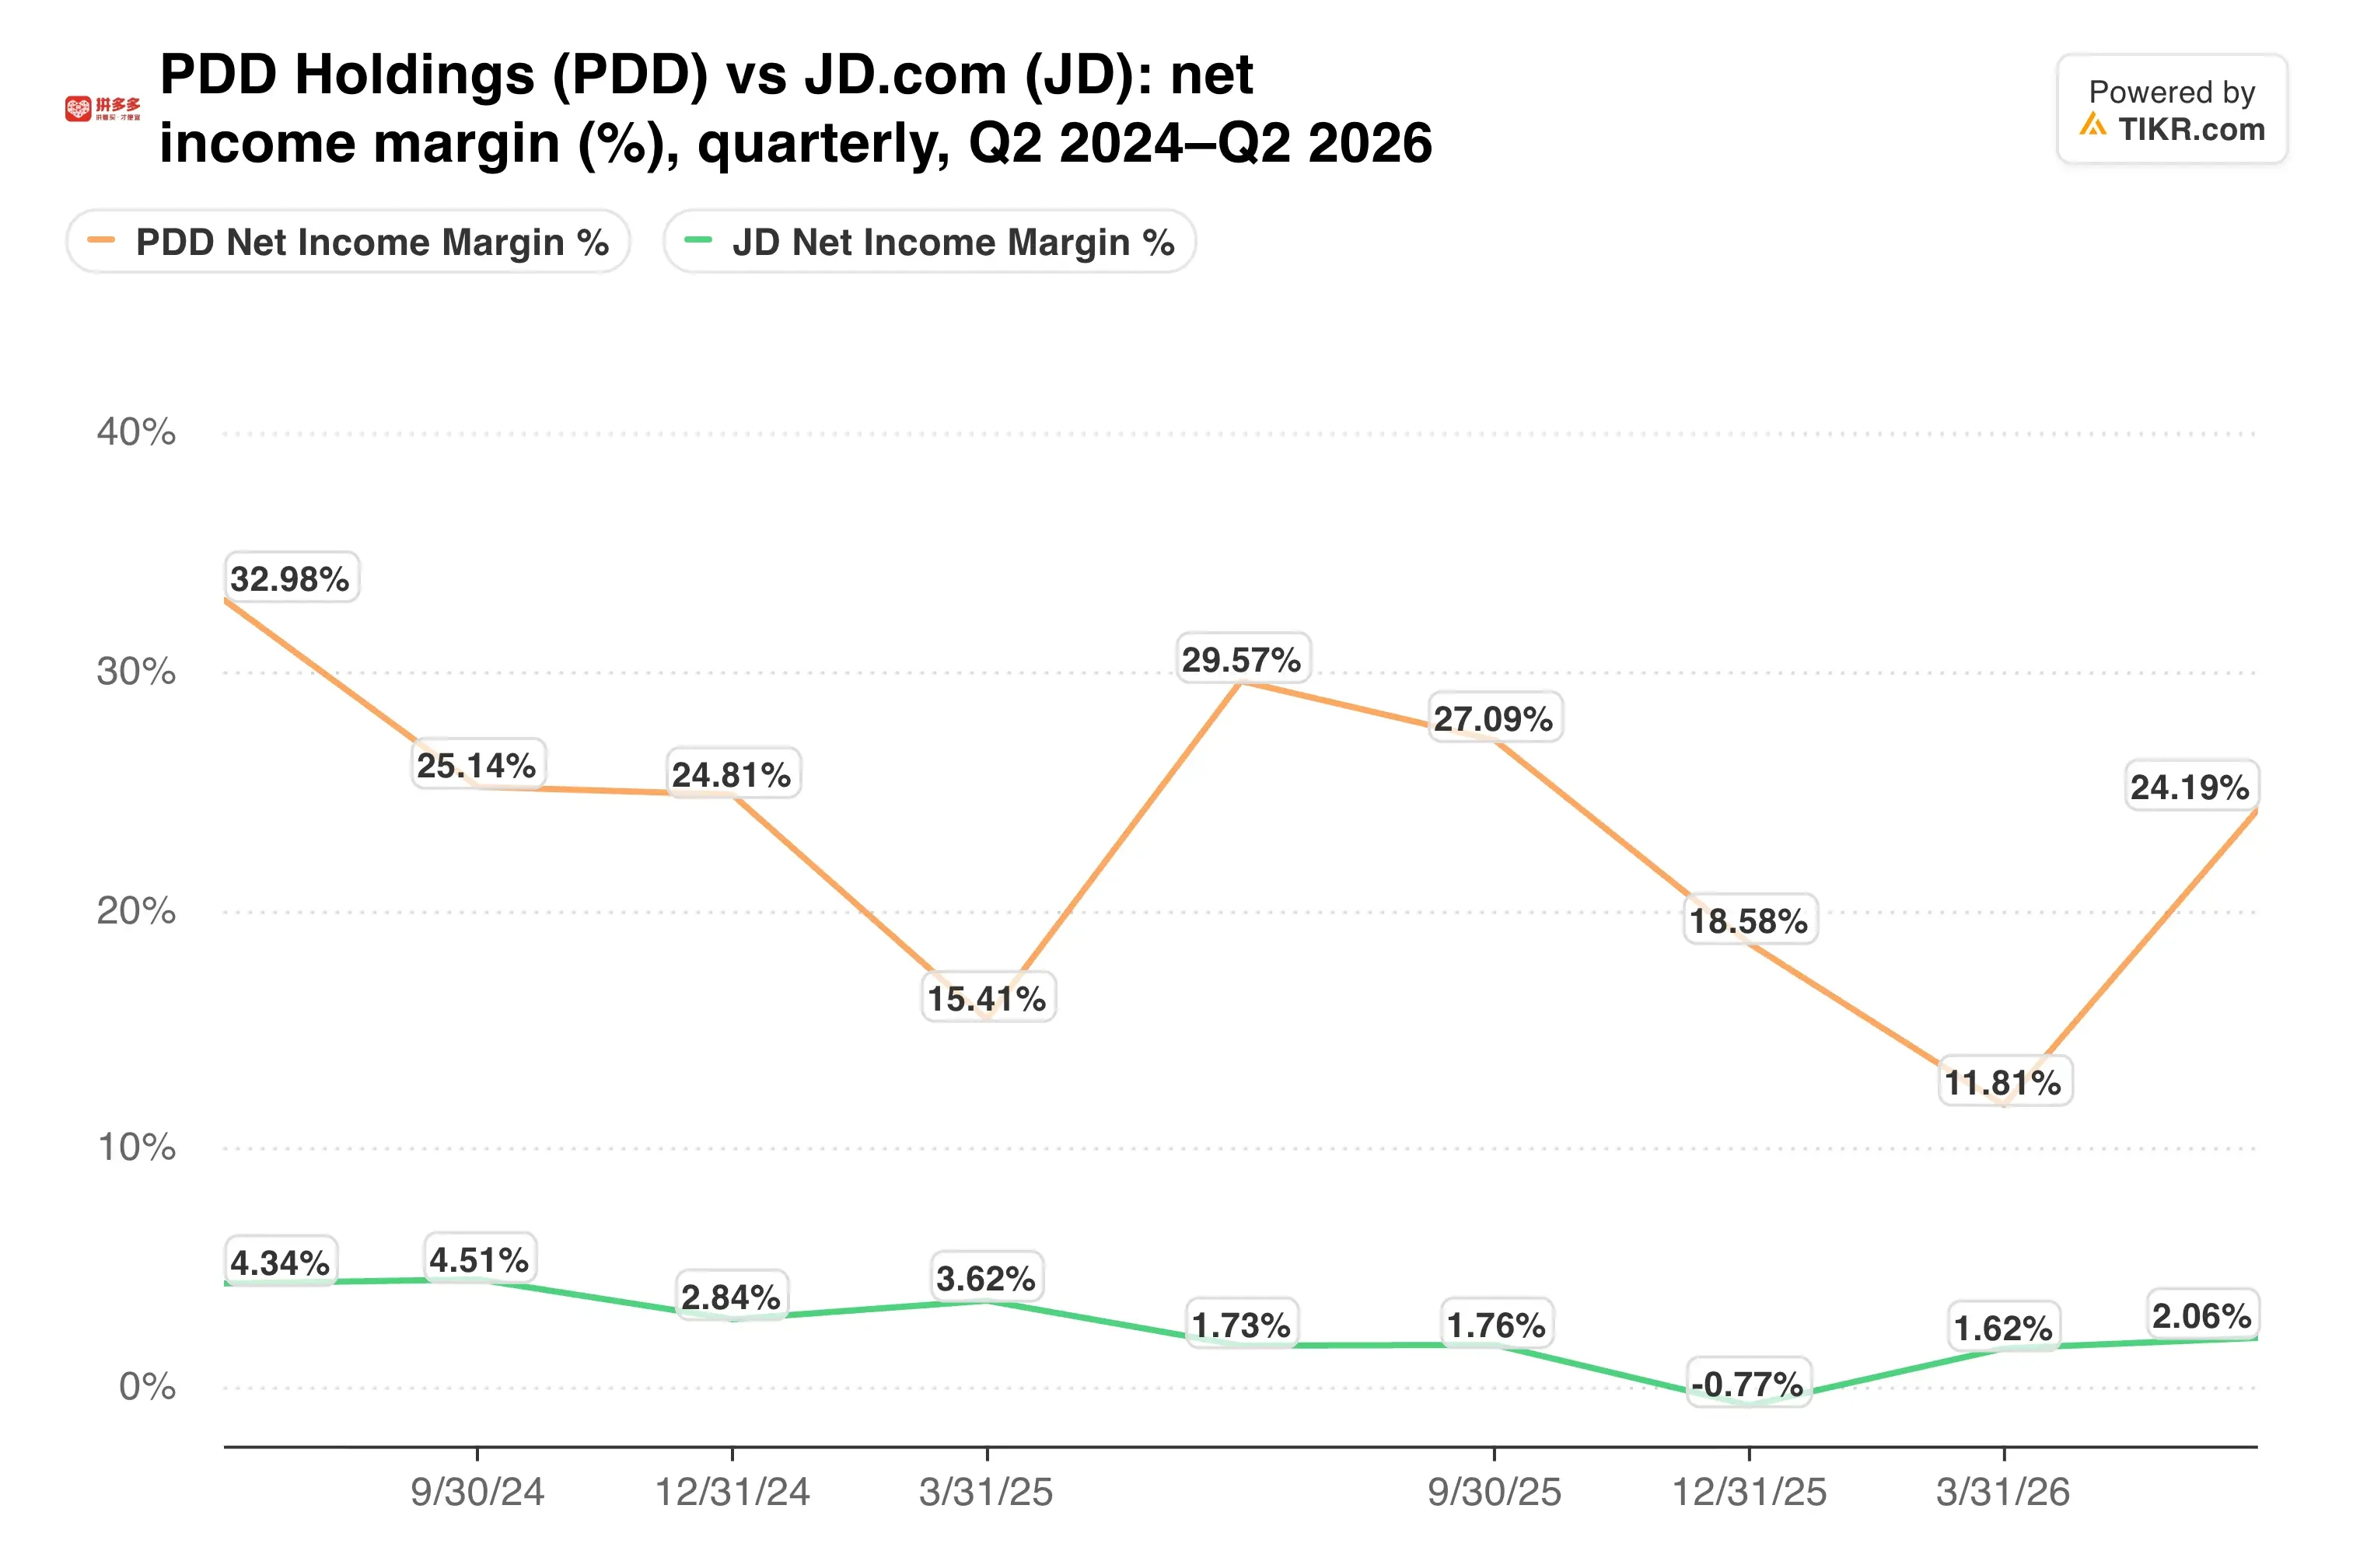
Esa brecha le da a PDD margen para absorber nuevos costes. Sin embargo, el colchón se reduce trimestre a trimestre.
TIKR sigue a 37 analistas sobre PDD Holdings. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre PDD Holdings, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Vea las calificaciones de los analistas de PDD Holdings
Un montón de efectivo amortigua la comparación
PDD terminó junio con RMB456.400 millones ($67.300 millones) en efectivo, equivalentes de efectivo e inversiones a corto plazo. Esto supuso un aumento desde los RMB422.300 millones al cierre de 2025, y el saldo sigue aumentando:
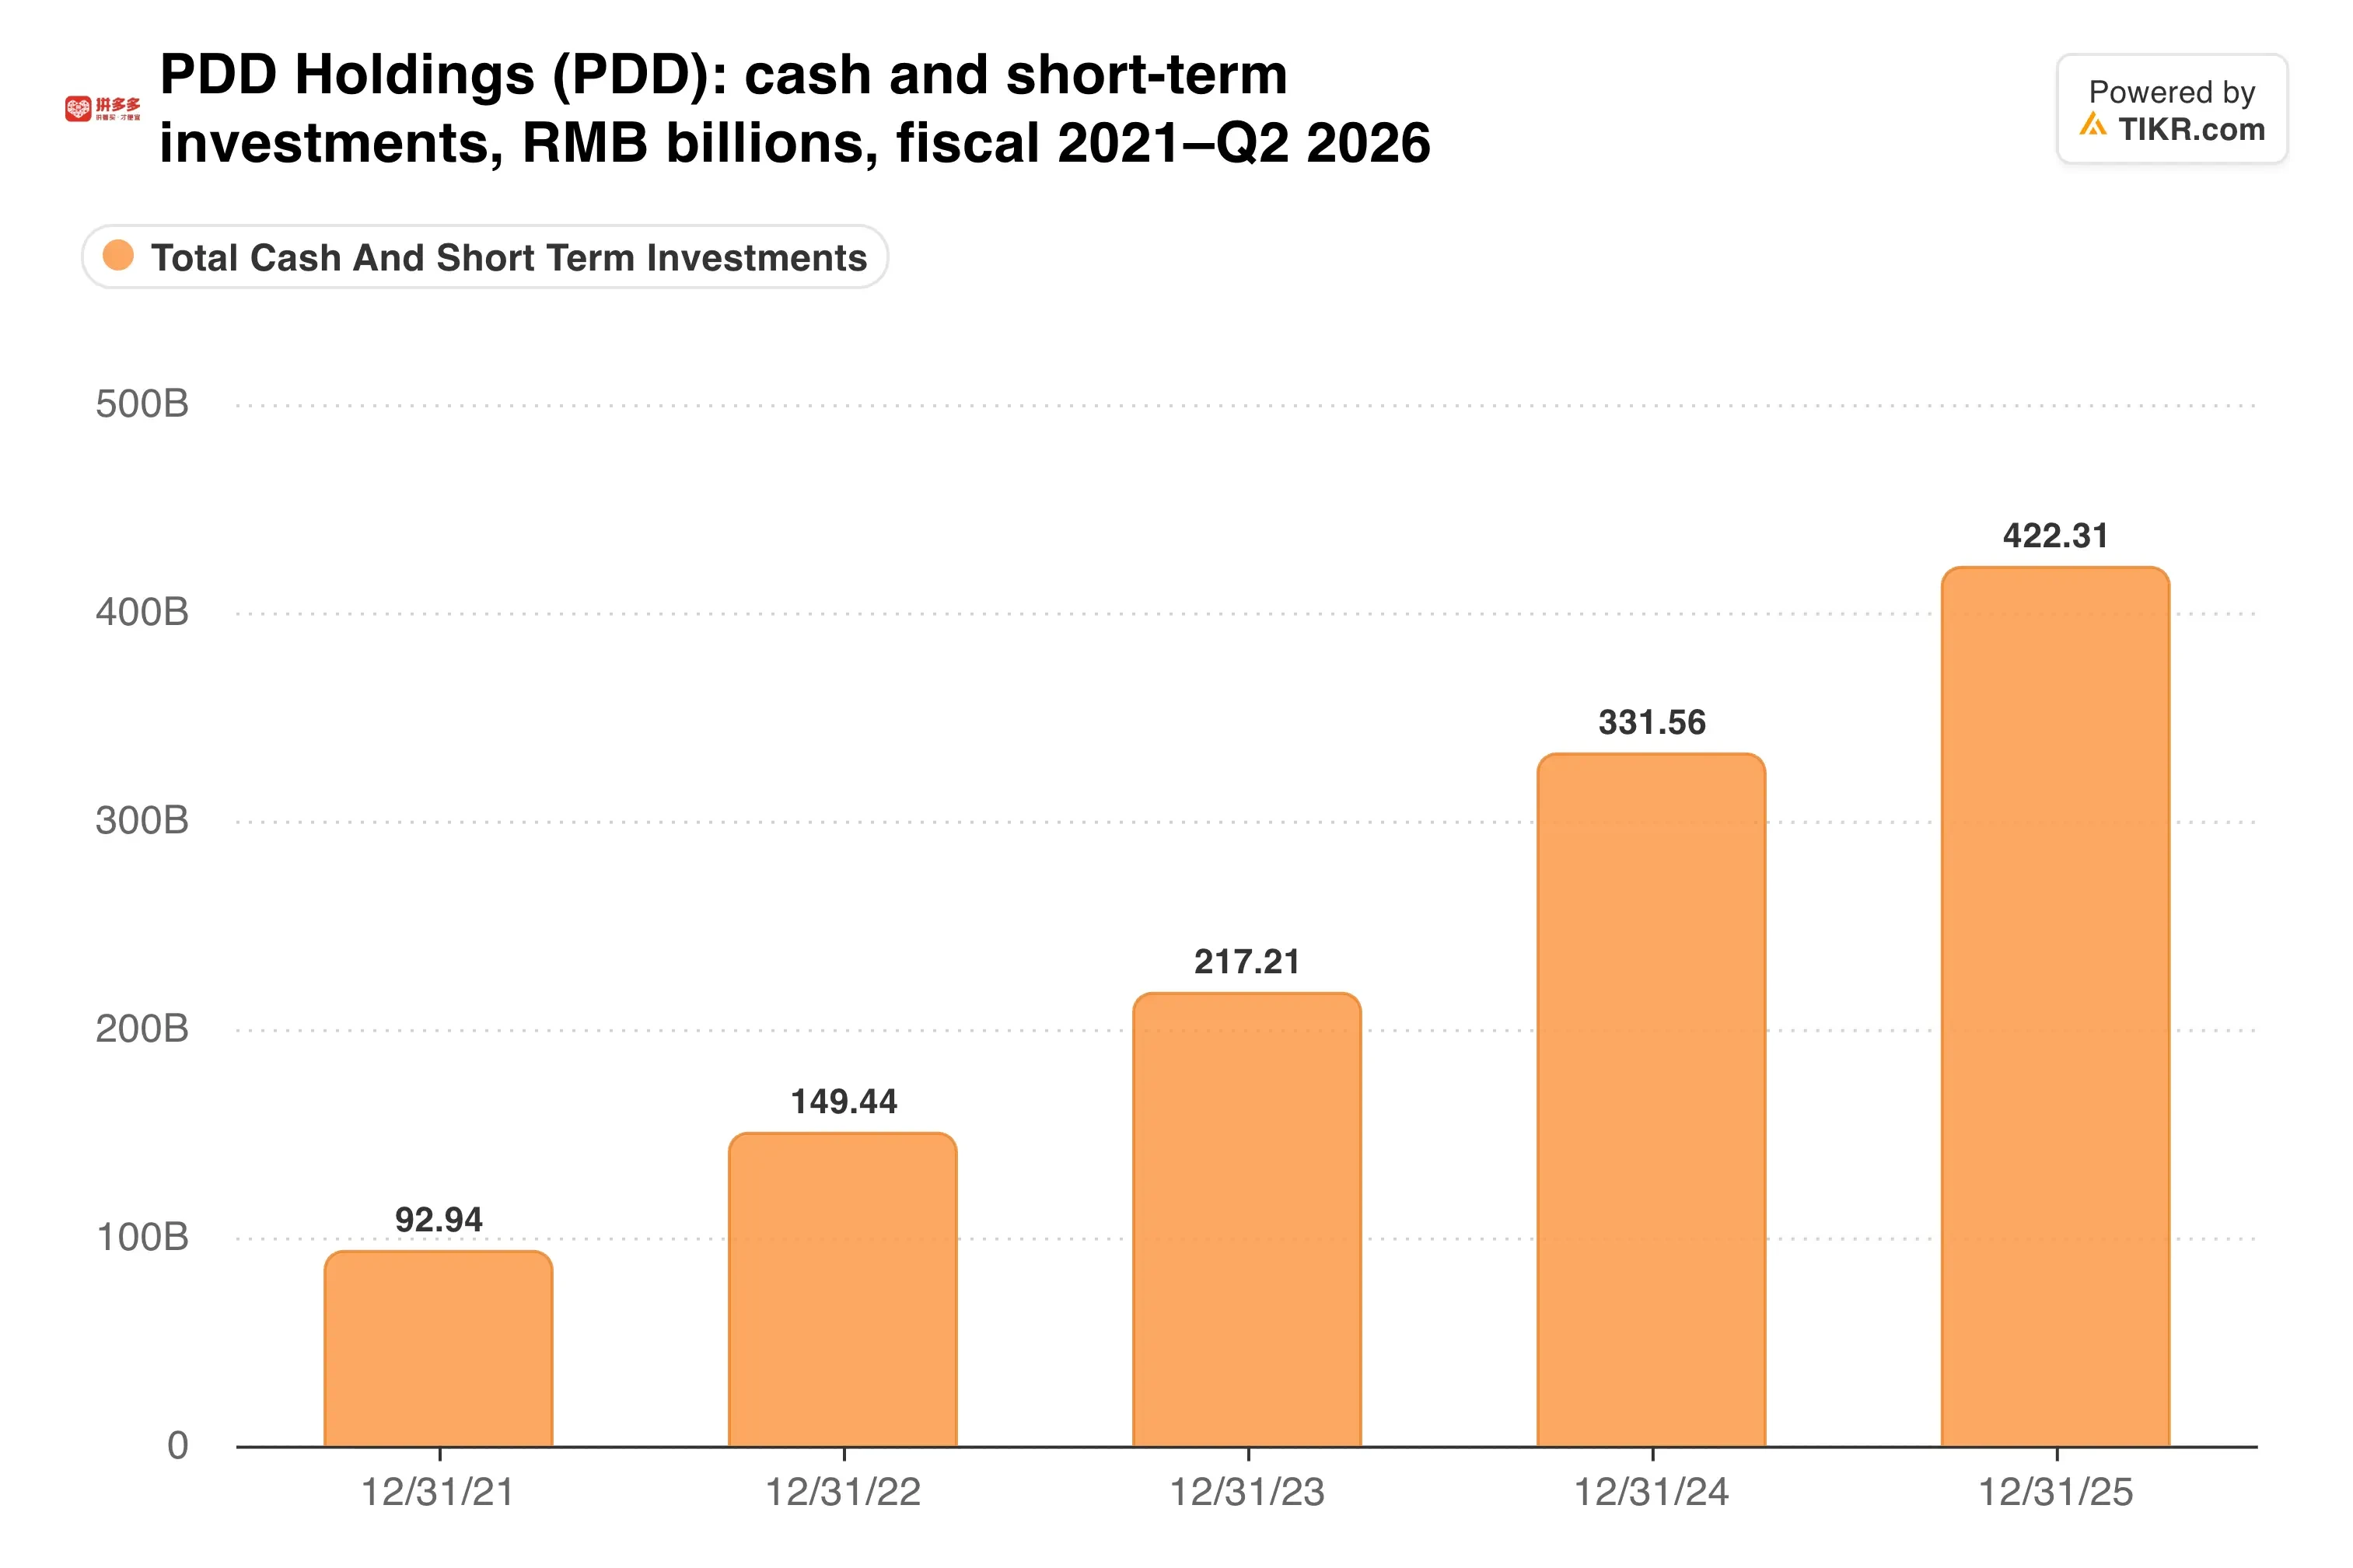
Todo ese efectivo es una gran razón por la que la acción puede parecer barata mientras los beneficios se reducen. Su valoración se sitúa cerca del extremo inferior de su rango de cinco años.
La comparación del tercer trimestre es más difícil que la del segundo. Hace un año, PDD registró un beneficio neto de RMB29.300 millones y un beneficio por ADS no GAAP de RMB21,08. El flujo de caja operativo alcanzó RMB45.700 millones en ese trimestre.
Mi opinión: PDD sigue siendo enormemente rentable, y su efectivo permite a la dirección seguir gastando sin tensión. Aun así, me gustaría ver dos señales antes de llamar al fondo. Primero, el crecimiento de los ingresos por marketing debería volver a superar el 3,5%. Segundo, los gastos operativos deberían crecer más lentamente que las ventas. Hasta entonces, un múltiplo barato puede seguir siendo barato.
El informe del jueves mostrará si Temu absorbió el primer trimestre completo del arancel de €3 mientras los servicios de transacción seguían creciendo cerca del 13%. También mostrará cuánto se aleja el beneficio neto de los RMB29.300 millones del año pasado. Las cifras del martes de JD ofrecerán una primera visión de la demanda china.
Entonces, ¿cuál es el valor real de la acción de PDD?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo tienes que introducir algunas suposiciones en el modelo de valoración de TIKR y ver cuánto podría valer PDD. Comienza desde las estimaciones consensuadas de Wall Street, o ajusta los inputs para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos de TIKR no pretenden servir como consejo de inversión o financiero de TIKR o de nuestro equipo de contenidos, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y feliz inversión!