Conclusiones clave
- Un cohete Vulcan de United Launch Alliance falló el 15 de noviembre y destruyó 40 de los satélites Leo de Amazon, y Elon Musk luego calificó el liderazgo de SpaceX en el espacio como "un monopolio".
- SpaceX realiza la mayoría de los lanzamientos del mundo y coloca sus propios satélites Starlink en la mayoría de ellos, mientras que Leo depende de los cohetes de otras empresas.
- Los satélites de AST SpaceMobile llevan esperando desde septiembre un lanzamiento de SpaceX, y el Neutron de Rocket Lab se ha retrasado hasta 2027.
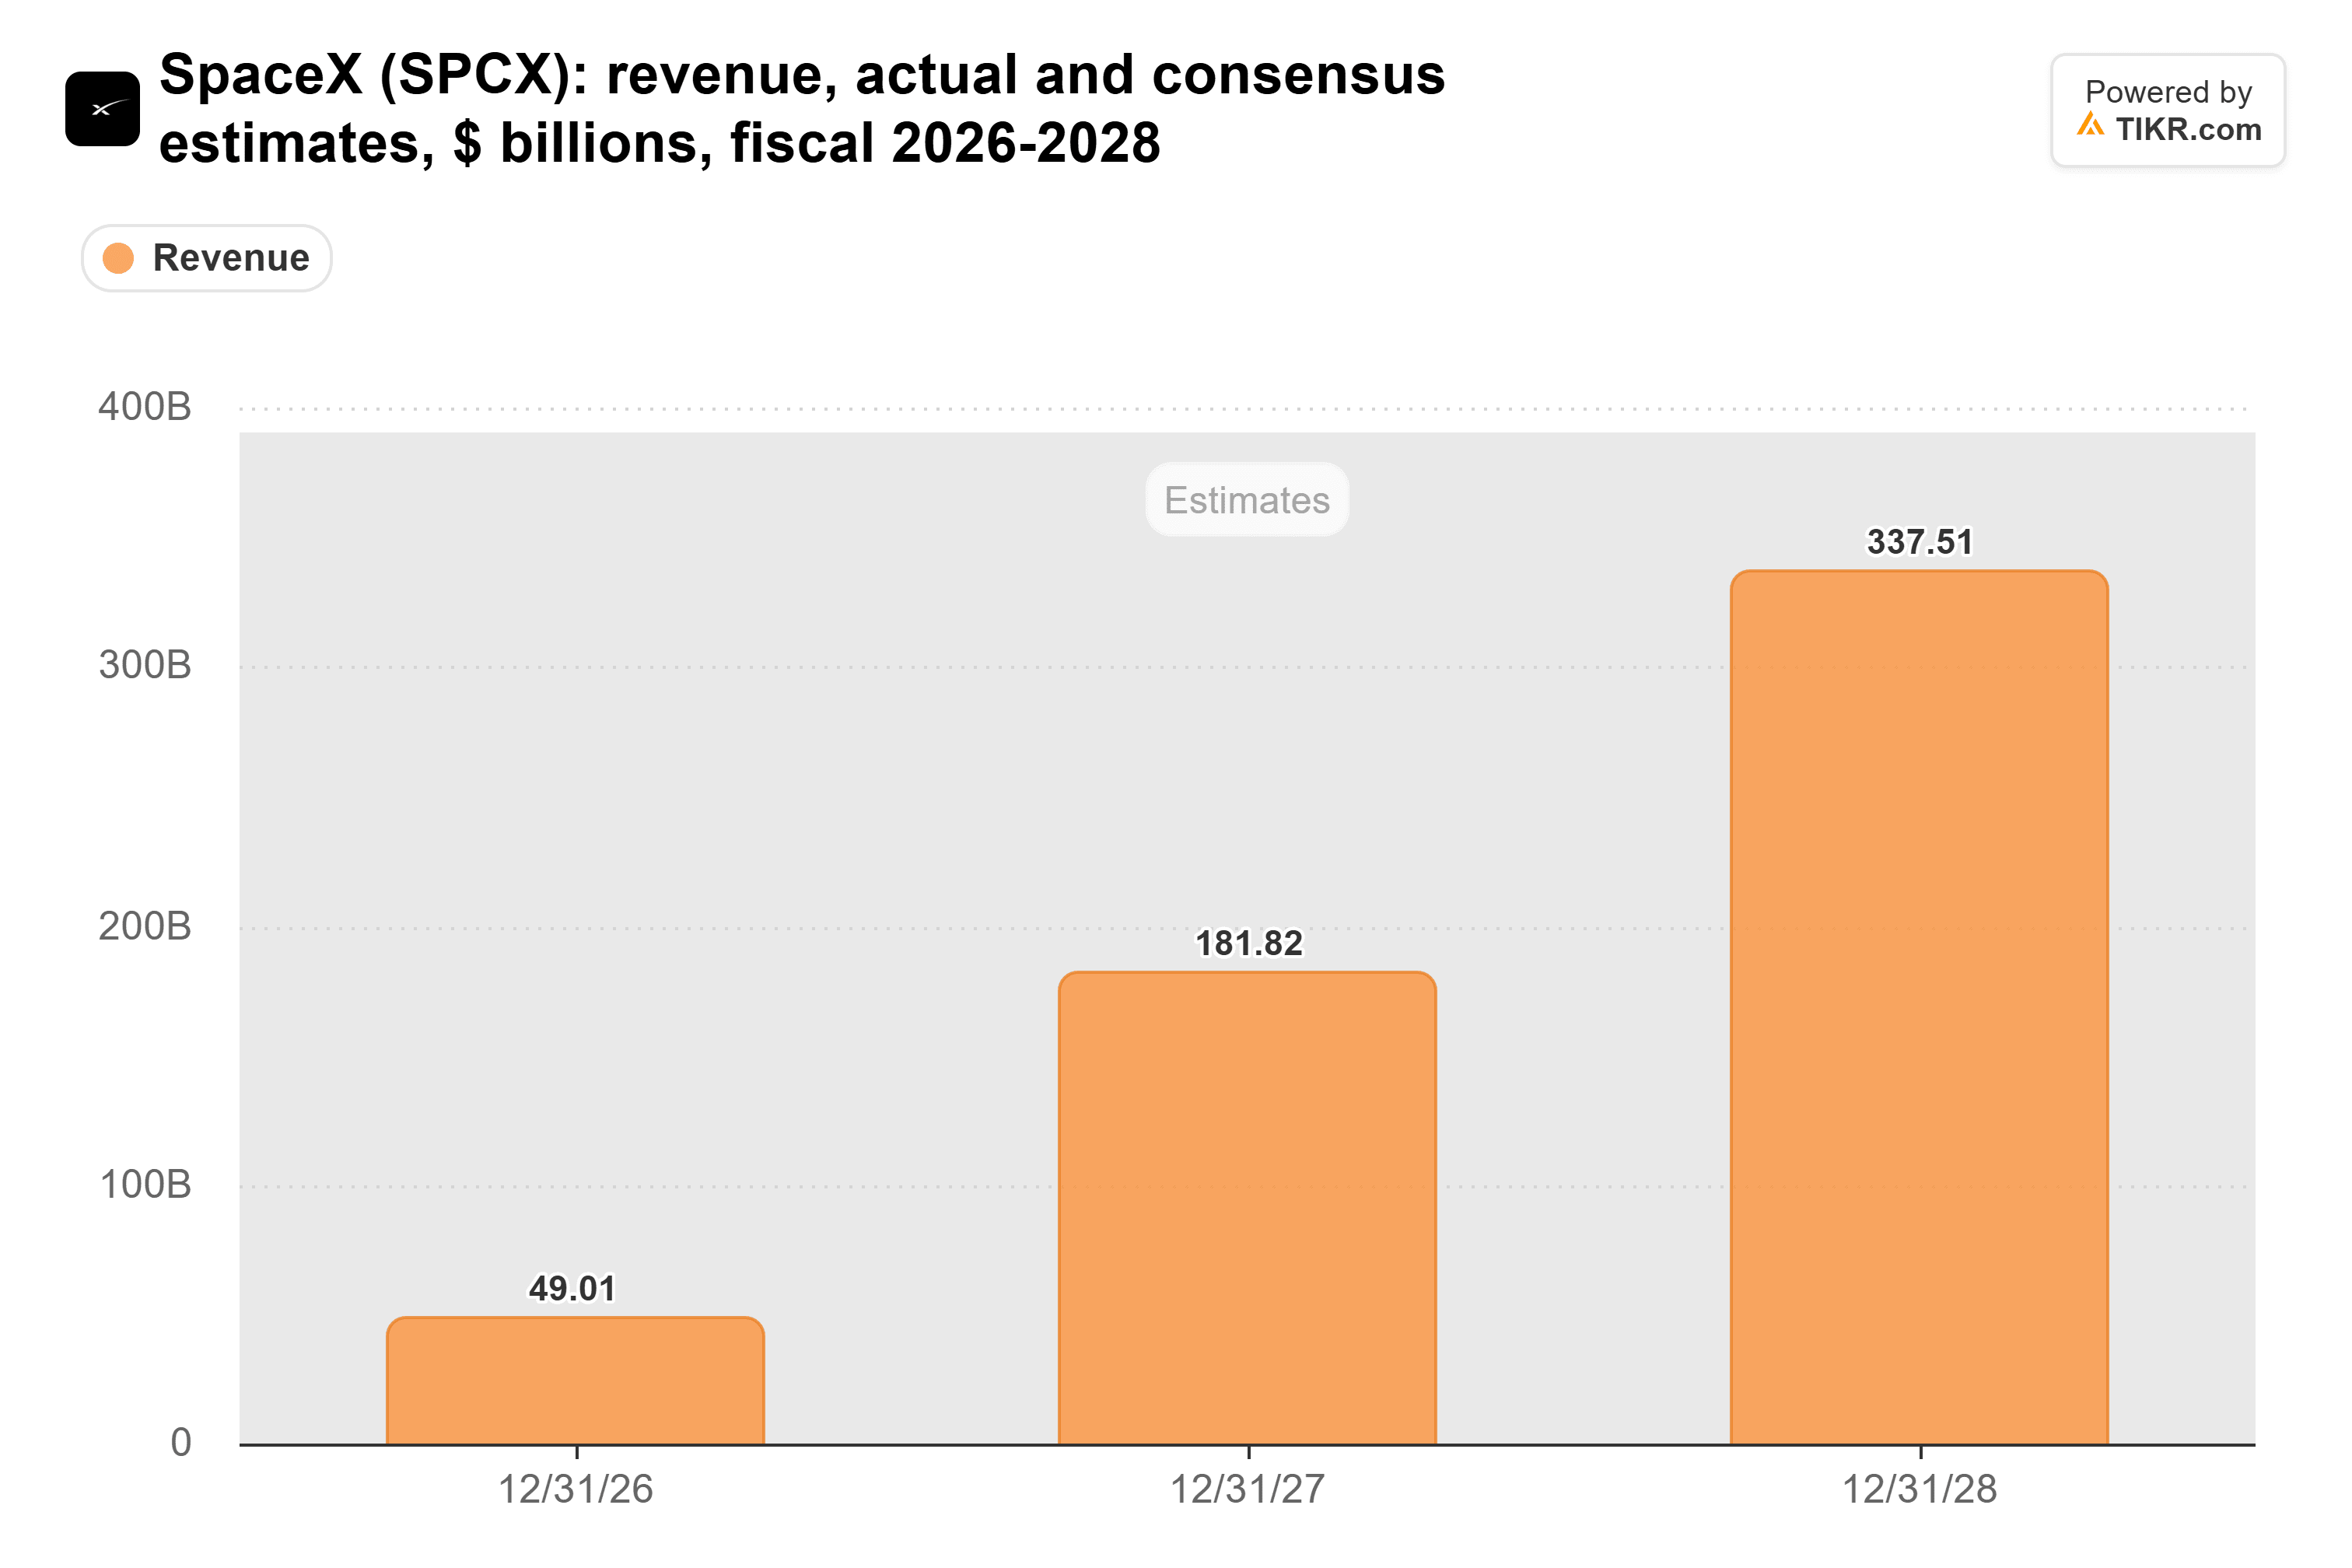
- El liderazgo de SpaceX en lanzamientos se traduce en beneficios a través del beneficio operativo de Starlink y a través de la computación, y los analistas esperan unos ingresos de 338.000 millones de dólares en 2028.
Amazon (AMZN) perdió 40 de sus satélites de internet Leo el domingo, cuando el cohete Vulcan de United Launch Alliance falló en su camino a la órbita.
En la Cumbre DealBook del New York Times el miércoles, Andrew Ross Sorkin le dijo a Elon Musk que el percance deja a SpaceX (SPCX) con "un monopolio en el espacio en este momento".
Musk no estuvo exactamente en desacuerdo, diciendo "simplemente hemos creado un sistema que es mucho mejor que el de cualquier otro".
Difícil de discutir. Y eso es un verdadero problema para cualquiera que necesite un viaje a la órbita, desde Amazon hasta AST SpaceMobile (ASTS), ya que los cohetes construidos para competir con el Falcon 9 aún no están volando. El Neutron de Rocket Lab (RKLB) es uno de ellos.
SpaceX establece el calendario de lanzamientos
El Falcon 9 voló 165 veces en 2025, más de la mitad de todos los lanzamientos orbitales en todo el mundo. La mayoría de esos viajes son para la propia SpaceX: 23 de sus 35 lanzamientos en el tercer trimestre fueron propios. Algunos de sus rivales en satélites también son clientes de lanzamiento, por lo que vuelan cuando SpaceX tiene espacio.
AST SpaceMobile muestra cómo es eso. AST dijo en su comunicado del 9 de noviembre que los BlueBirds 14, 15 y 16 se enviaron a Cabo Cañaveral en septiembre y están esperando una fecha de lanzamiento de SpaceX. Su objetivo es tener unos 45 BlueBirds en órbita a mediados de 2027, por lo que su negocio de servicios solo puede comenzar tan rápido como consiga viajes. Esa es también la razón por la que AST está construyendo su propio cohete, el Blacklift, para finales de 2028.
TIKR hace seguimiento de 40 analistas sobre SpaceX. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre SpaceX, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de SpaceX
Leo viaja en el cohete de otro
Amazon está en la misma situación, con una flota mucho más grande que llenar. El fallo del domingo también interrumpió los planes de Amazon para un segundo lanzamiento del Vulcan en cuestión de semanas. Así que Amazon tiene 40 satélites que reemplazar, y tiene que esperar a que un cohete que no controla vuelva a volar.
Starlink no tiene esa espera. SpaceX dice que Starlink representaba aproximadamente el 75% de los satélites activos maniobrables del mundo al 31 de marzo.
Copiar un cohete lleva años
La defensa de Musk es que SpaceX no se ha interpuesto en el camino de nadie. "Animo a la gente a copiar nuestros cohetes y a copiar nuestros satélites", le dijo a Sorkin.
Incluso con los planos, construir un cohete lleva años, y los rivales siguen retrasándose. Rocket Lab retrasó el primer lanzamiento del Neutron hasta 2027 después de encontrar un problema con el tanque de su primera etapa. Mientras tanto, Starlink sigue lanzando.
El beneficio se ve en Starlink y la computación
En el episodio de esta semana de 20VC, uno de los presentadores señaló que el negocio de lanzamientos de SpaceX ahora es "menos del 10% de la capitalización bursátil de SpaceX". Rory O'Driscoll de Scale Venture Partners explicó por qué los cohetes siguen siendo importantes: "los cohetes, que son increíbles, únicos y diferenciados, hacen posible Starlink".
Los analistas esperan que los ingresos de SpaceX aumenten de 49.000 millones de dólares este año a 338.000 millones en 2028:
La computación ya está haciendo gran parte de ese trabajo. Generó 7.560 millones de dólares de los 14.600 millones de ingresos de SpaceX en el tercer trimestre.
Starlink, mientras tanto, genera el beneficio. Eso no se ve en el margen operativo consolidado de SpaceX, que pasó del 5,3% en 2024 al -11,1% en 2025:
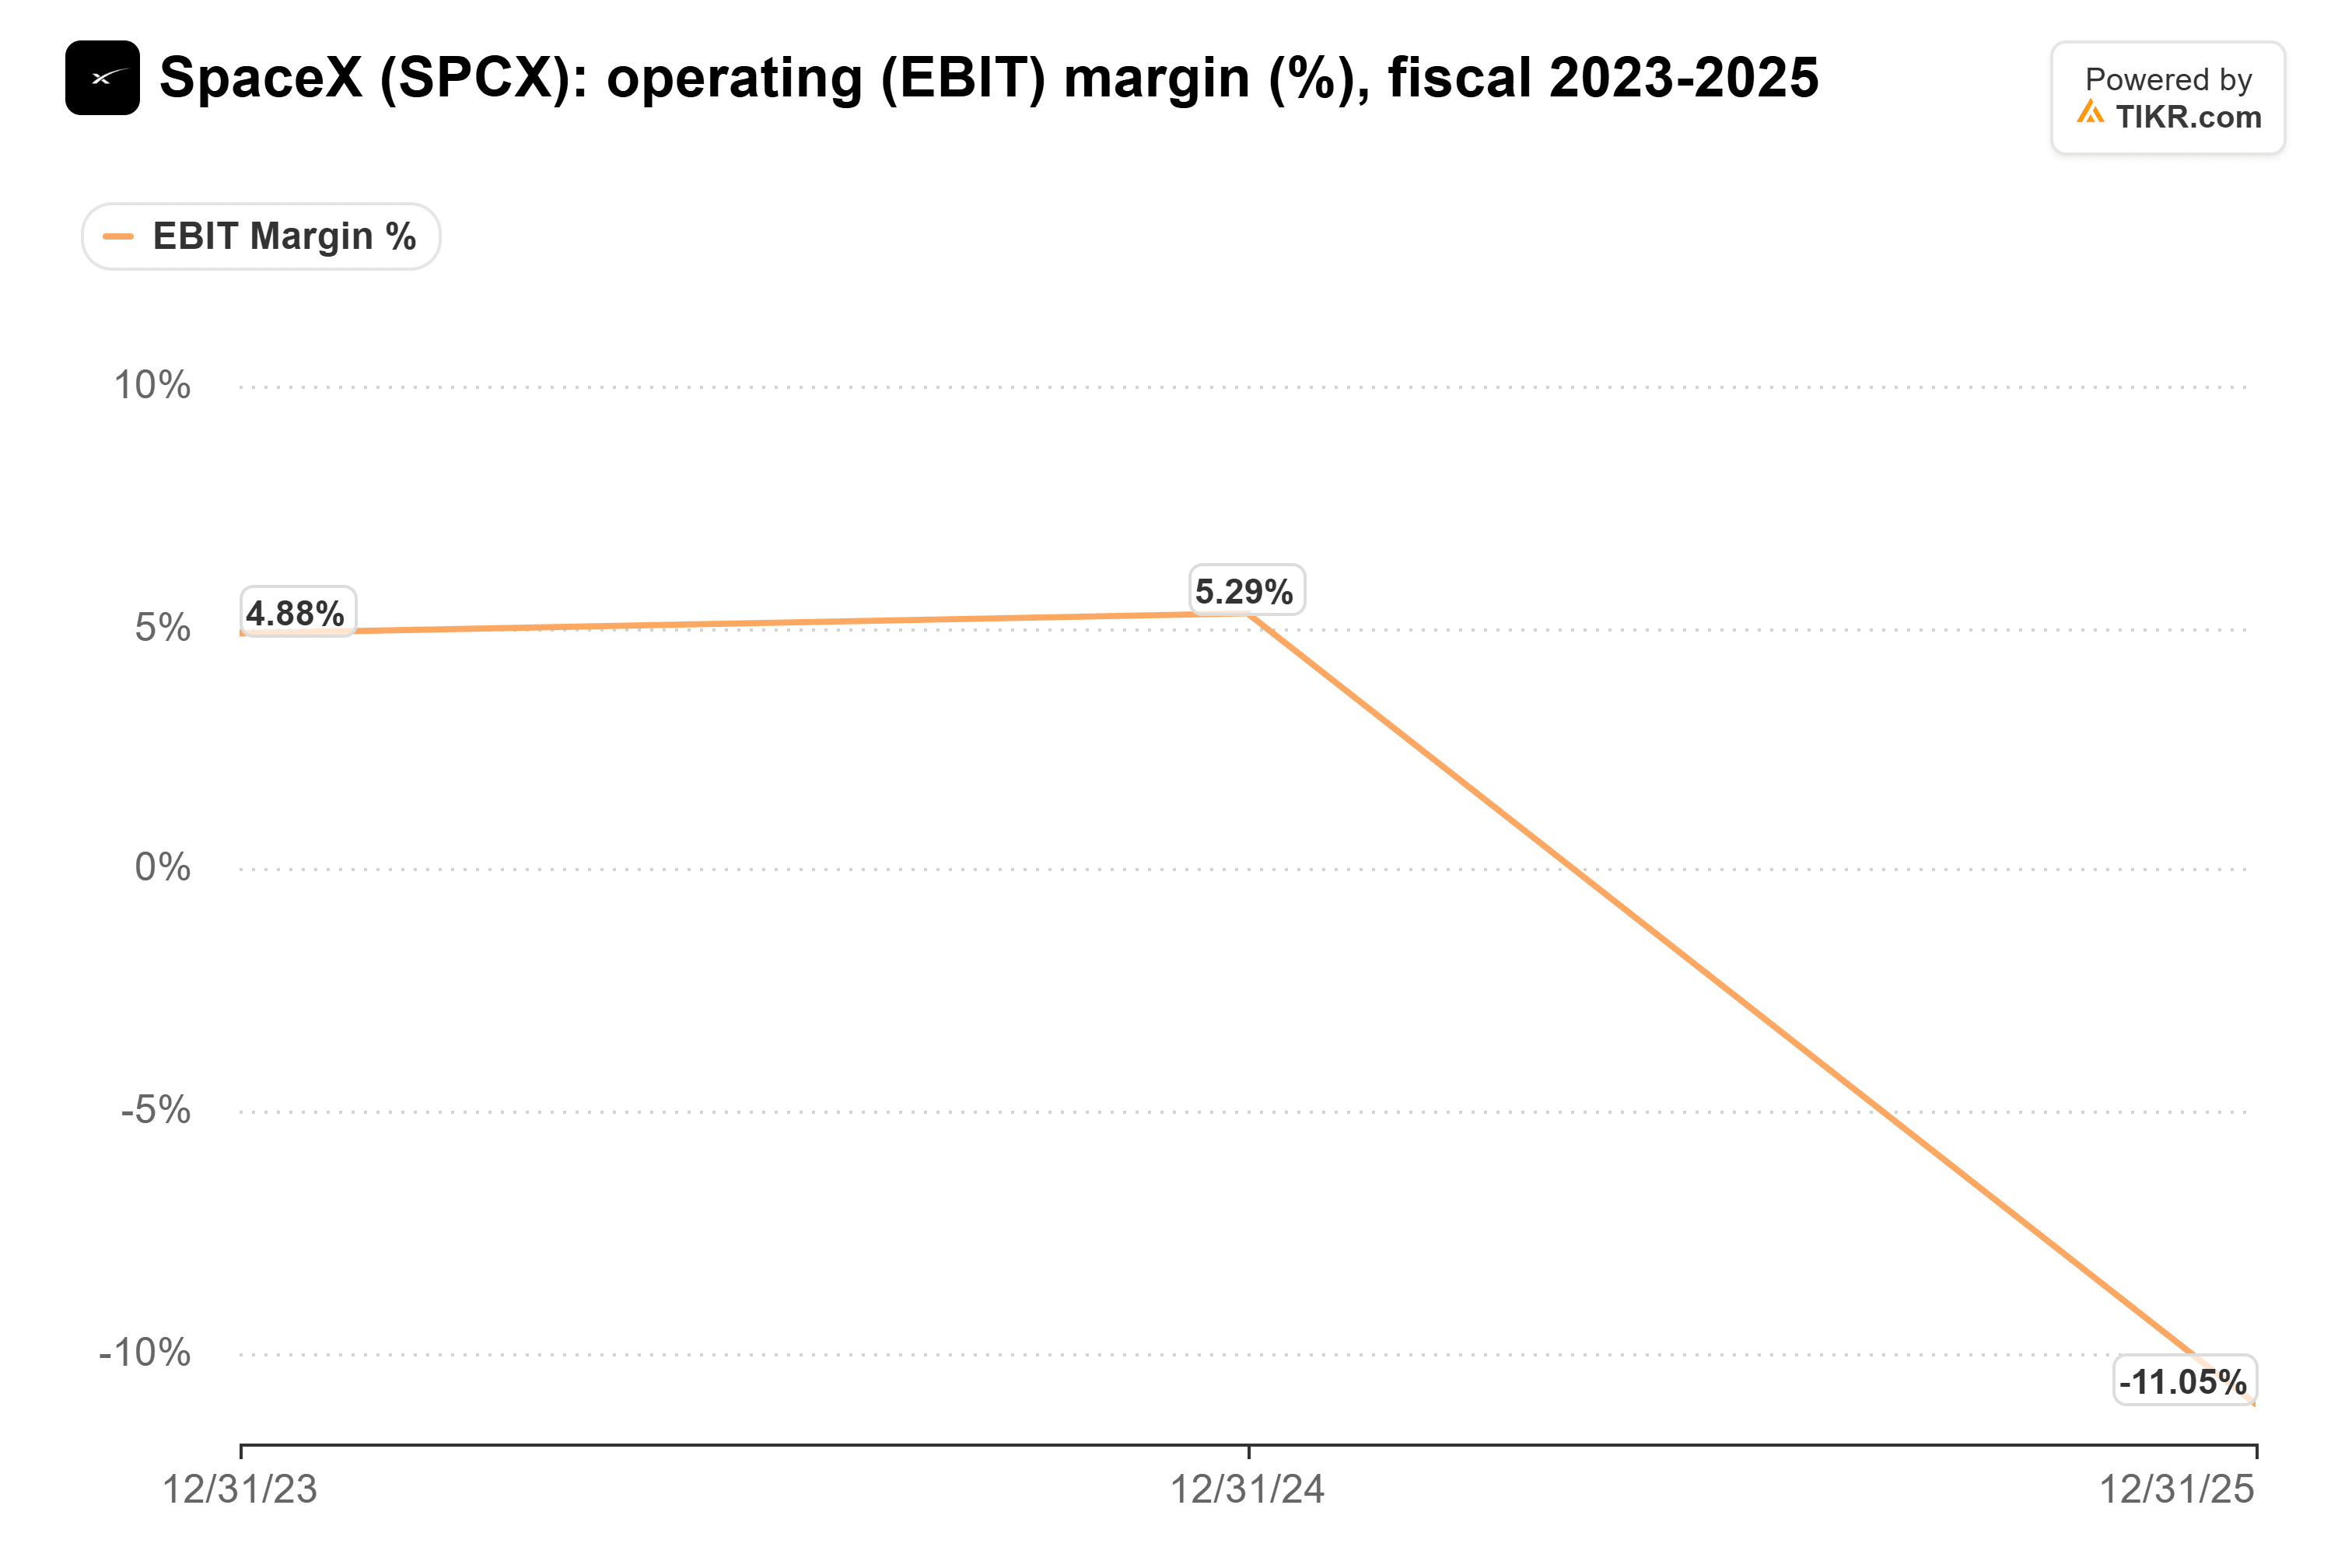
El negocio de IA perdió 6.400 millones de dólares en operaciones en 2025, y el desarrollo de Starship costó 3.000 millones. El segmento de Conectividad de Starlink más que duplicó su beneficio operativo hasta 4.400 millones ese año. Obtuvo un margen operativo del 40,7% en los primeros nueve meses de 2026.
Leo está tratando de alcanzar el calendario de SpaceX
Eso son malas noticias para el Leo de Amazon. Al 30 de septiembre, Starlink tenía 13,6 millones de suscriptores de consumo y más de 3.800 aviones equipados. Cada lote que pierde Leo retrasa aún más su puesta al día.
Desde mi punto de vista, el liderazgo de SpaceX en lanzamientos vale mucho más de lo que sugieren sus ingresos por lanzamientos, porque le permite a SpaceX decidir qué tan rápido crece Starlink y qué tan rápido puede alguien perseguirlo. Por supuesto, esa ventaja dura solo hasta que alguien más vuele a escala. Las fechas a observar son el regreso a vuelo del Vulcan con el próximo lote de Leo de Amazon, la nueva fecha del Neutron de Rocket Lab después de sus pruebas del primer trimestre, y el lanzamiento de los BlueBirds 14 a 16 de AST.
Solo hay un problema...
Calificar a SpaceX de "un monopolio" prácticamente invita al gobierno a intervenir. (Especialmente con una futura administración que sea menos, ejem, favorable a Musk de lo que ha sido Trump). Esta es una industria con altas barreras de entrada y un jugador dominante que aparentemente tiene financiación ilimitada. Cualquier abogado con experiencia en antimonopolio probablemente tenga sus antenas en alerta en este momento. Ya hemos visto cómo se desarrolla esto antes, y puede que no sea bonito para SpaceX.
Por lo tanto, podría ser prudente que SpaceX viera cómo su cuota de mercado en el espacio disminuye un poco para reducir la probabilidad de una intervención gubernamental (hasta e incluso incluyendo una posible división).
Lo que, por supuesto, plantea la pregunta más importante...
Entonces, ¿cuánto vale realmente la acción de SpaceX?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Simplemente introduce algunas suposiciones en el modelo de valoración de TIKR y ve cuánto podría valer SpaceX. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!