Conclusiones Clave
- Coca-Cola superó las estimaciones del tercer trimestre con un EPS comparable de $0.91 y elevó su perspectiva de crecimiento de EPS neutral a la moneda para 2026 a al menos un 9%.
- El volumen aumentó un 5% impulsado por India, China, México y Brasil, mientras que Norteamérica se mantuvo plana y el precio/mezcla añadió solo 1 punto porcentual.
- KFC comenzará a reemplazar Pepsi por Coca-Cola en aproximadamente 3.700 restaurantes estadounidenses en enero, una victoria en un área donde el volumen de Coca-Cola en EE.UU. se había estancado.
- El CEO Henrique Braun advirtió que "las presiones de costes se han acelerado", y el informe del cuarto trimestre de febrero traerá las primeras previsiones para 2027.
Coca-Cola (KO) sigue haciendo la única cosa con la que sus rivales están luchando: vender más bebidas. El volumen de cajas unitarias del tercer trimestre aumentó un 5%, y la compañía elevó su perspectiva de beneficios anuales por tercer trimestre consecutivo.
El contraste con PepsiCo (PEP) es difícil de ignorar. PepsiCo creció sus ingresos orgánicos un 3.1% en su propio tercer trimestre, pero aún así recortó su perspectiva de crecimiento del EPS básico para 2026 a un rango del 2.5% al 3.5%.
Luego, Yum! Brands (YUM) le entregó otra victoria a Coca-Cola. Su cadena KFC comenzará a cambiar Pepsi por Coca-Cola en aproximadamente 3.700 restaurantes estadounidenses en enero, poniendo fin a una asociación de bebidas que se remonta a 1986.
Así que el negocio parece saludable. La pregunta más difícil es cuánto de esto ya está descontado en el precio de la acción.
Otro trimestre, otra mejora de perspectivas
Coca-Cola reportó el 27 de octubre, y las cifras fueron sólidas:
- Los ingresos netos crecieron un 7% hasta $13.4 mil millones, superando los $12.92 mil millones que los analistas esperaban, según LSEG.
- El EPS comparable aumentó un 11% a $0.91, superando el consenso de $0.88.
- El margen operativo se amplió al 33.4% desde el 32.0%.
La dirección ahora espera que el EPS comparable neutral a la moneda crezca al menos un 9% este año, frente al rango previo del 7% al 8%. El flujo de caja libre acumulado hasta la fecha alcanzó los $11.4 mil millones.
Así es como han evolucionado los ingresos trimestre a trimestre…
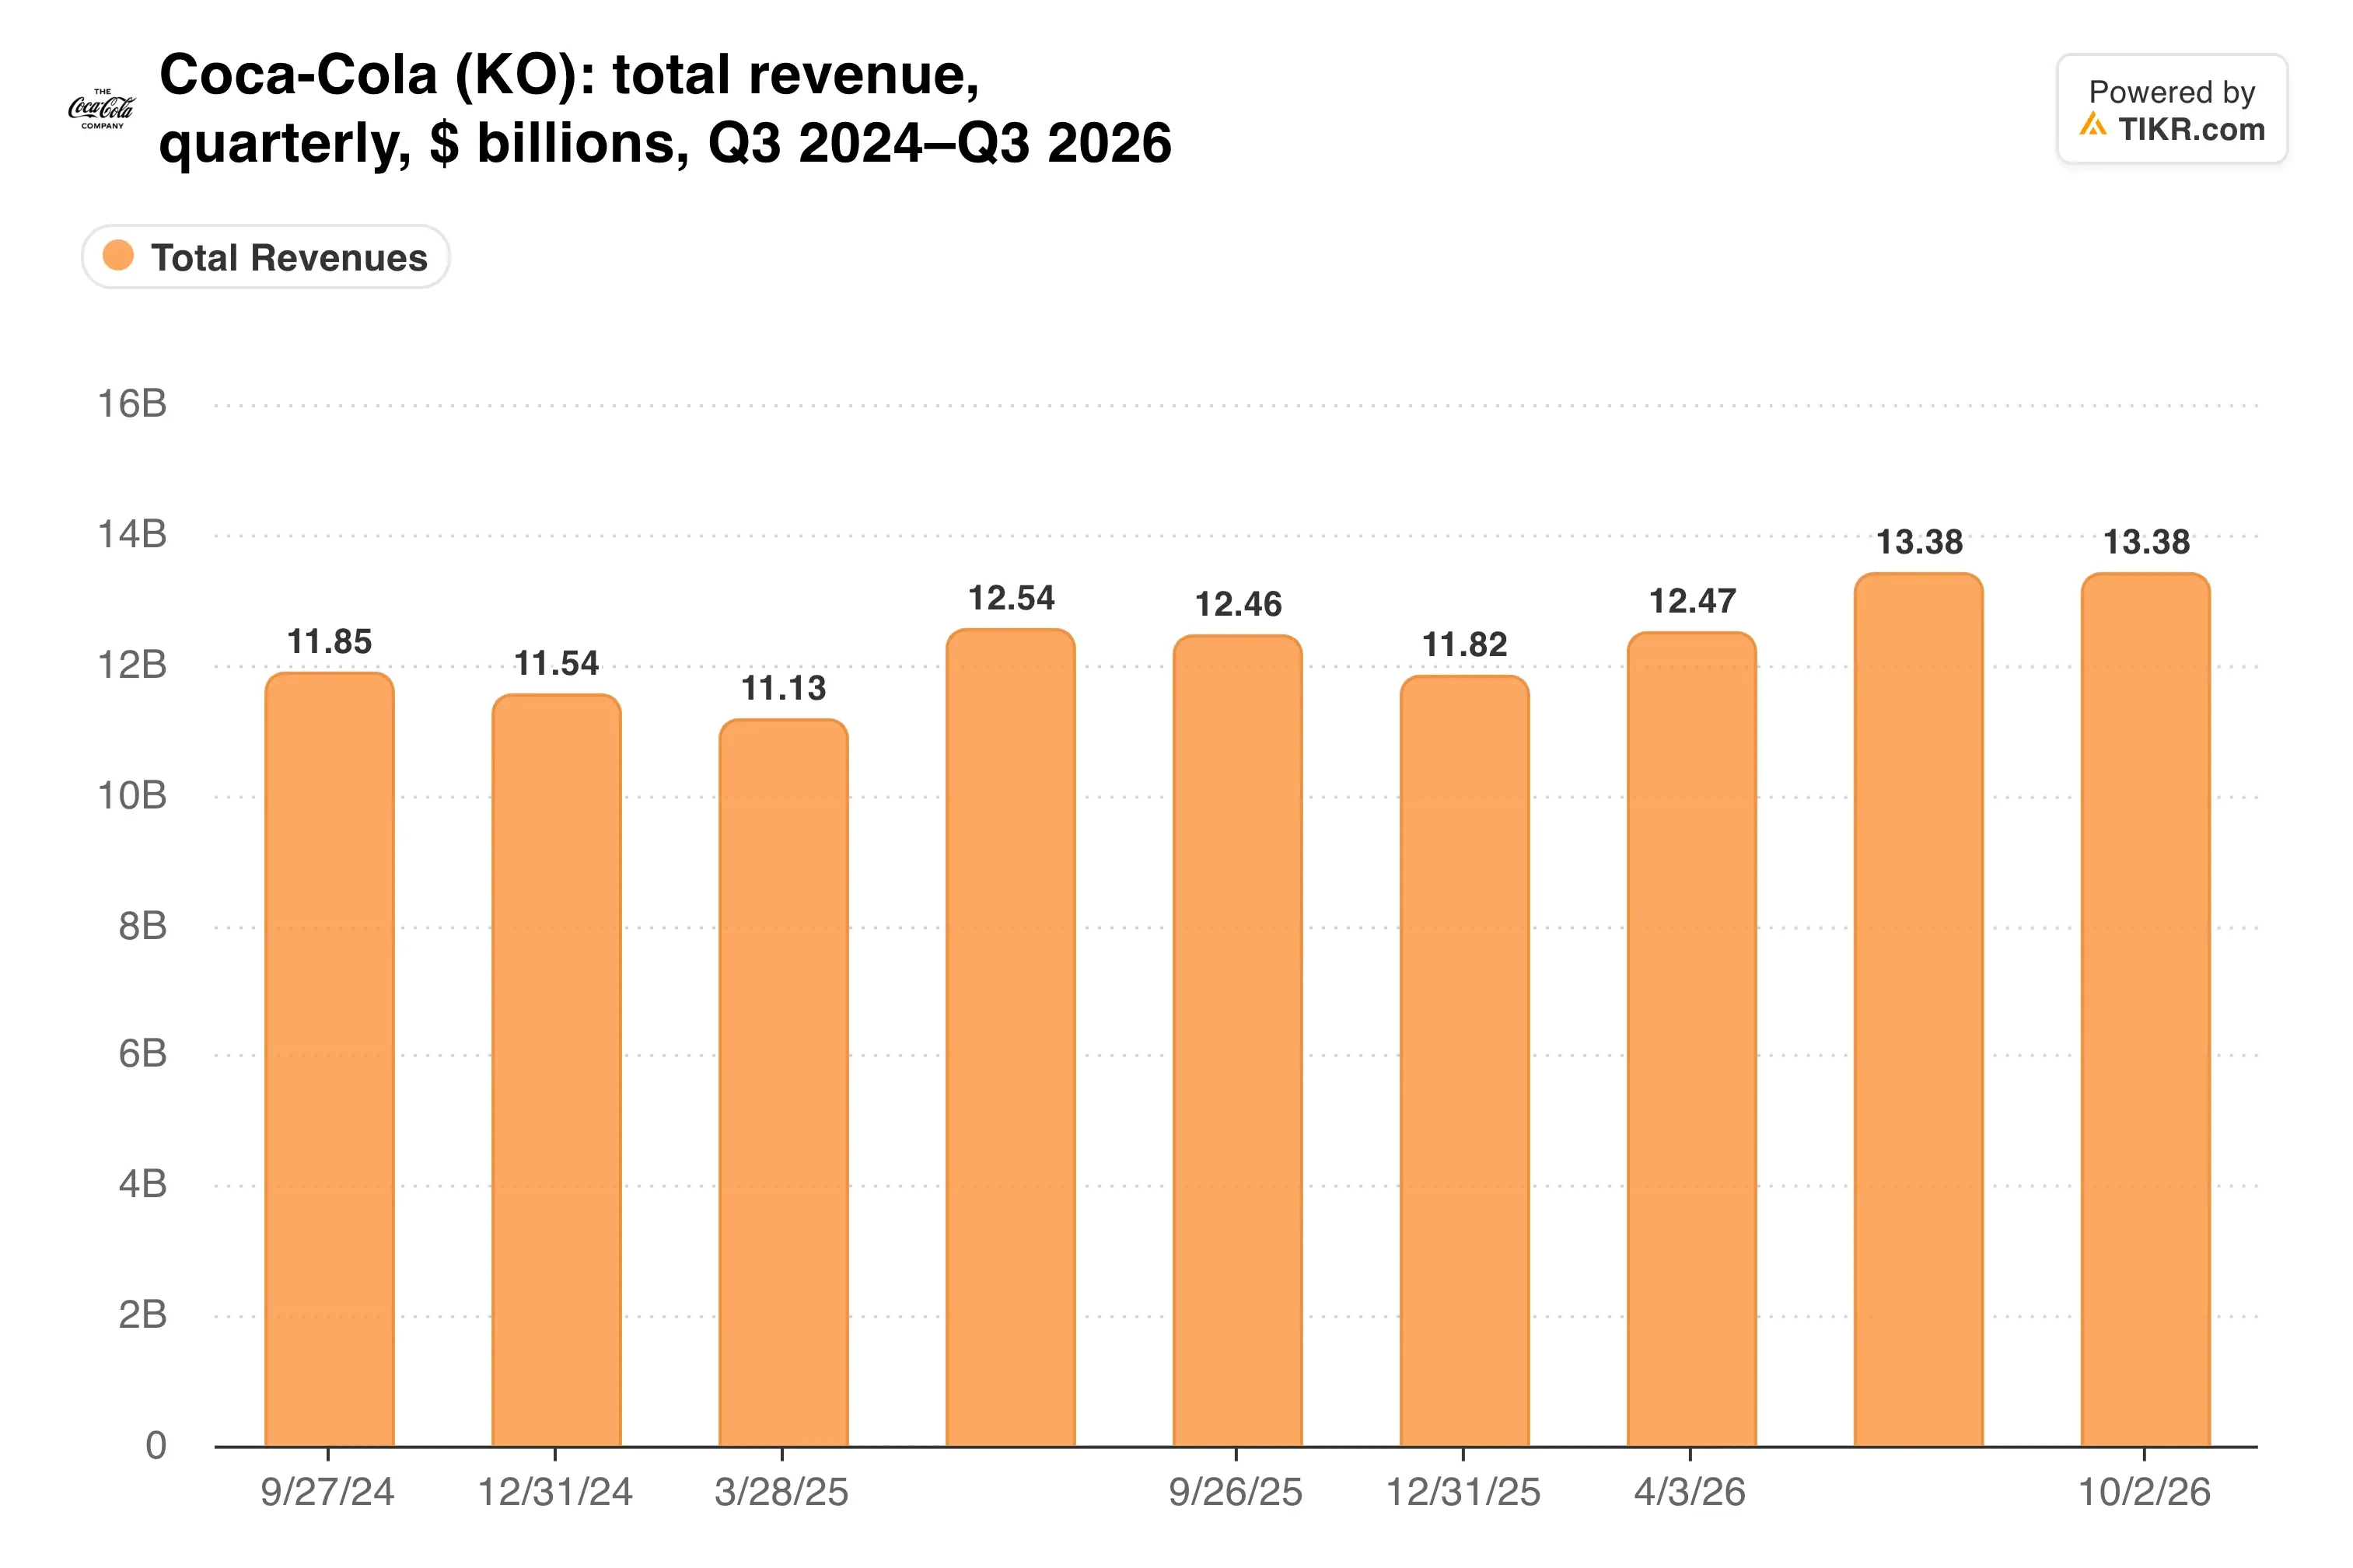
Los ingresos orgánicos también crecieron un 7%, pero el precio/mezcla añadió solo 1 punto porcentual. El volumen hizo la mayor parte del trabajo esta vez.
El crecimiento proviene del extranjero
India, China, México y Brasil lideraron las ganancias de volumen. Coca-Cola Zero Sugar creció un 16%, mientras que el resultado operativo de América Latina se disparó un 29%.
Norteamérica es el punto débil. El volumen allí se mantuvo plano, aunque el resultado operativo aún aumentó un 5%. El CFO John Murphy señaló el débil tráfico en restaurantes como un ligero lastre, y el feriado del 4 de julio también cayó en el segundo trimestre este año.
Por eso es importante el acuerdo con KFC. Los restaurantes son exactamente donde el volumen de Coca-Cola en EE.UU. se ha estancado, y KFC aportará miles de fuentes de soda entre enero y la primavera de 2027.
¿Cómo se compara esa rentabilidad con la de su rival más antiguo?
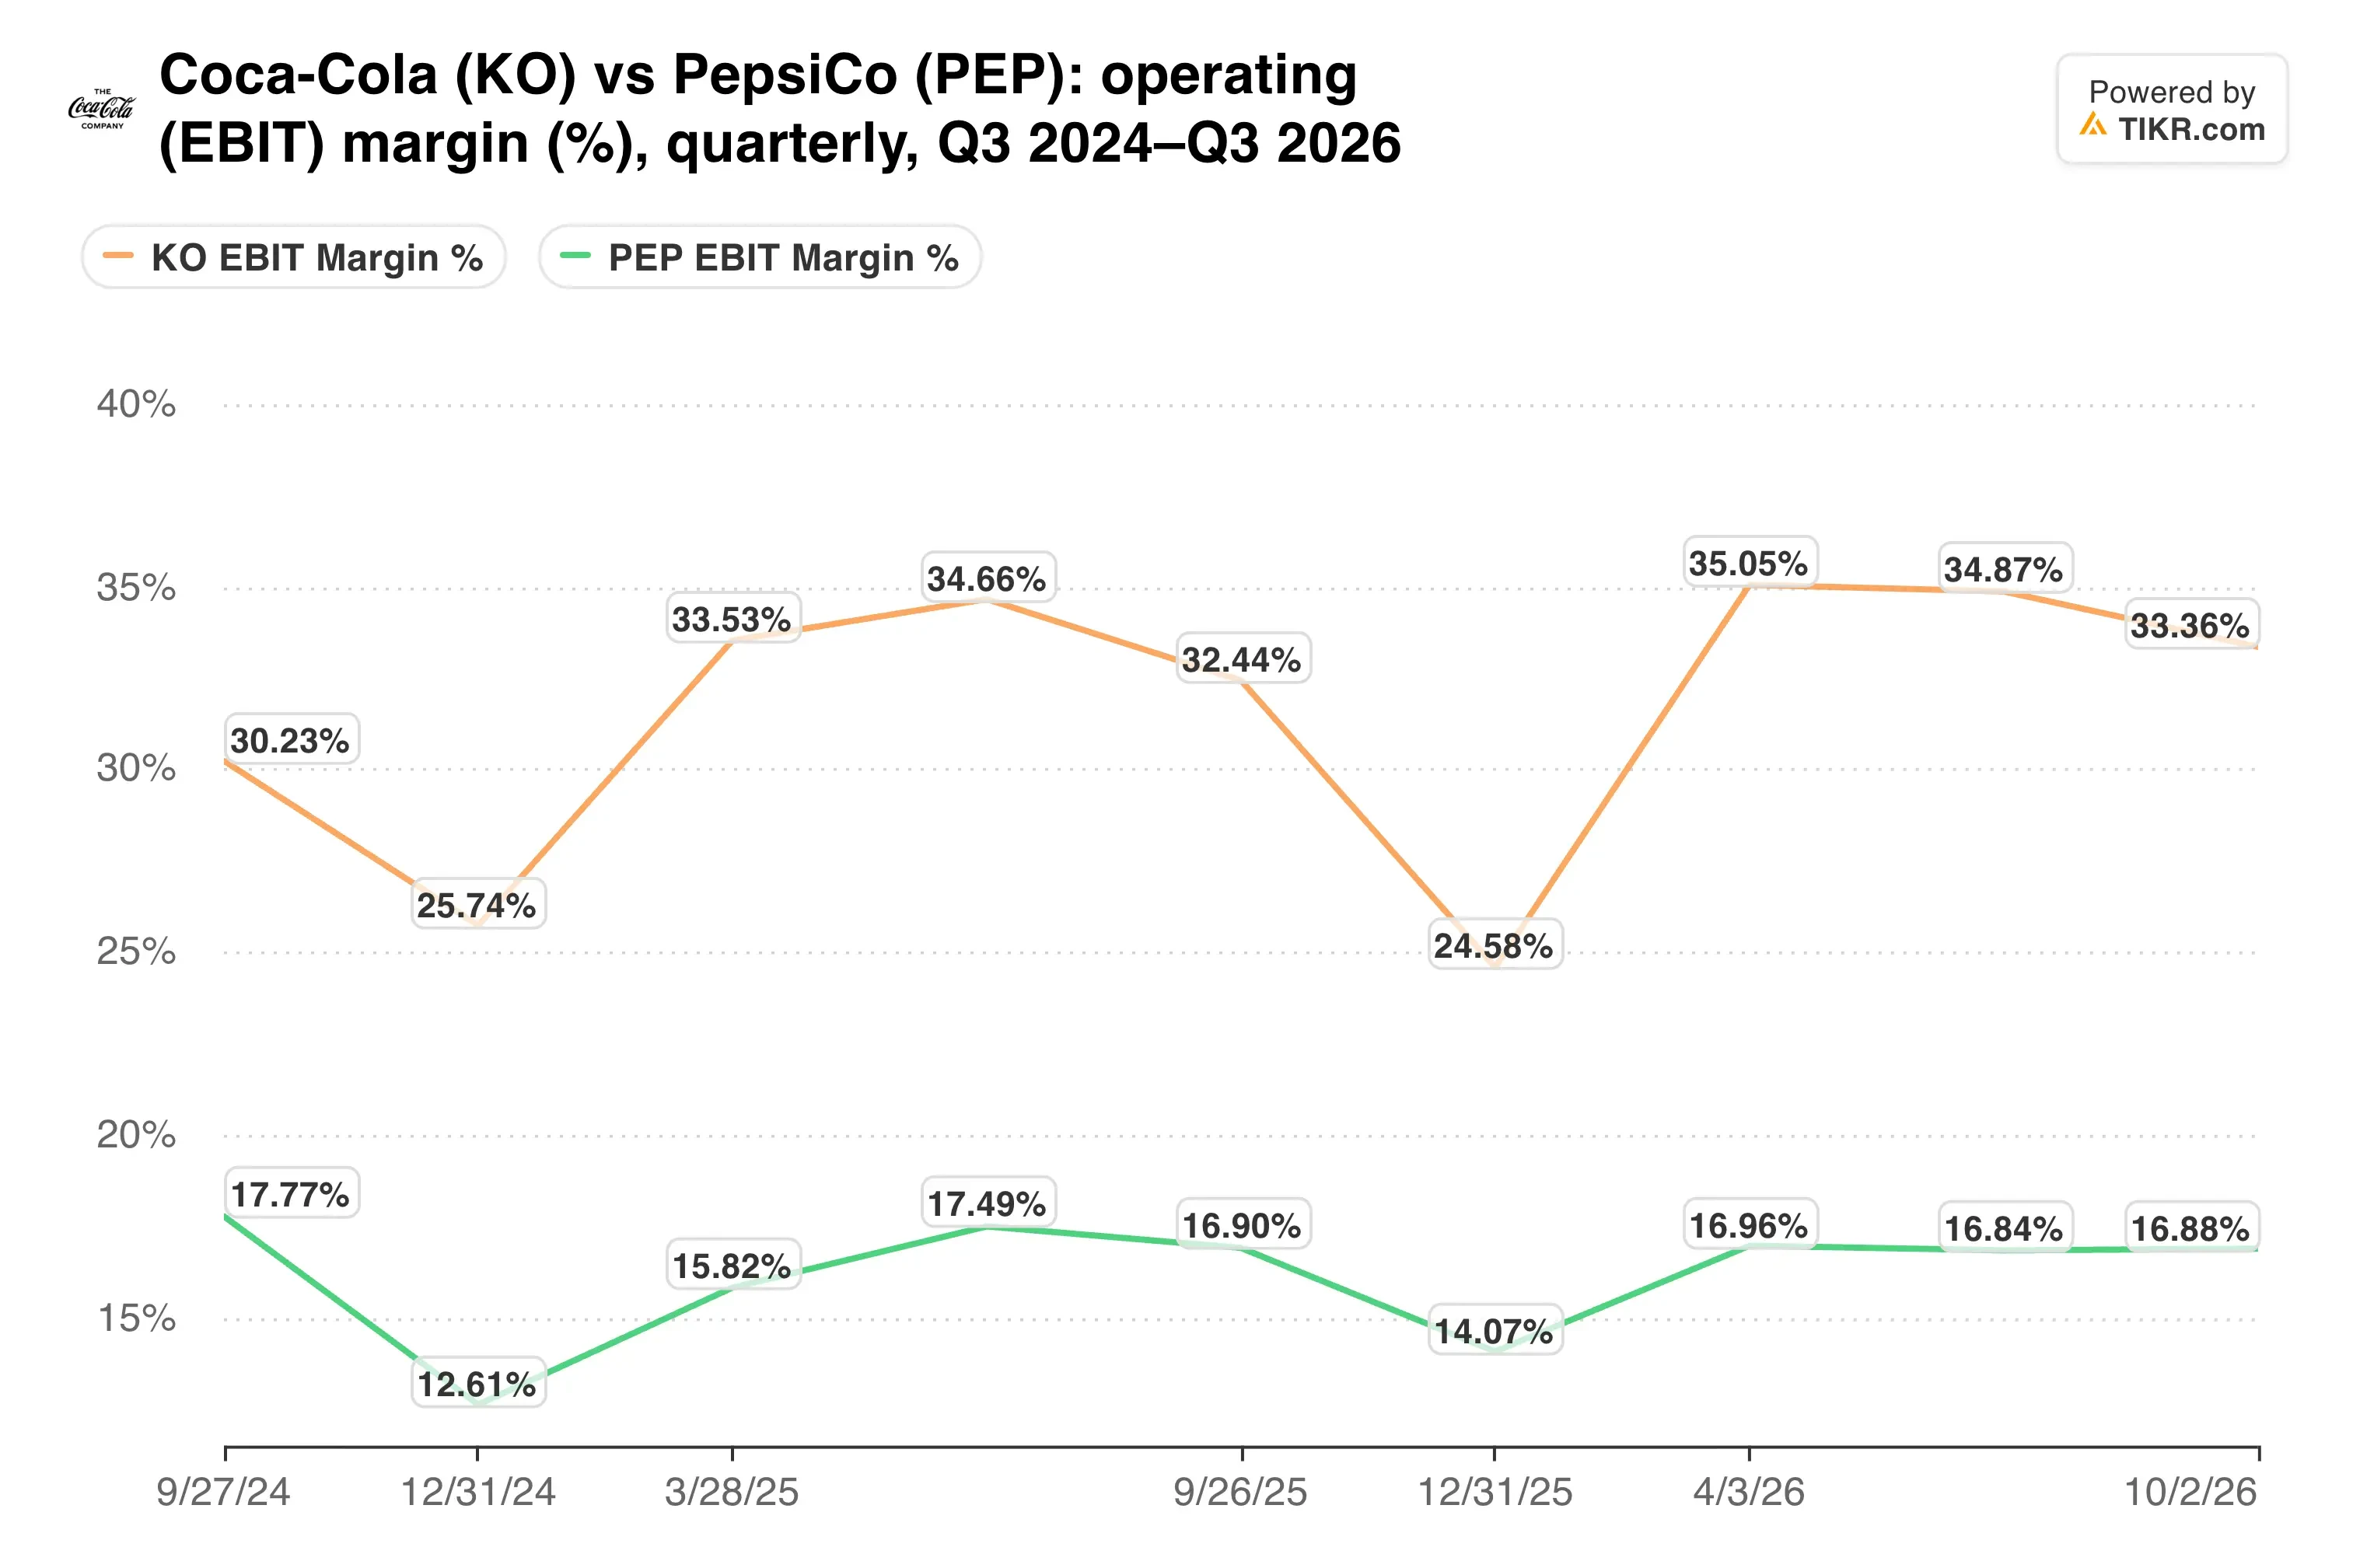
El margen operativo del 33.4% de Coca-Cola este trimestre es aproximadamente el doble del 16.9% de PepsiCo. Vender concentrado a los embotelladores mantiene esa brecha amplia, incluso cuando el volumen se suaviza.
TIKR sigue a 26 analistas sobre Coca-Cola. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantención y Venta sobre Coca-Cola, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Ver las Calificaciones de los Analistas de Coca-Cola
La prima deja poco margen
El director ejecutivo Henrique Braun no sonó triunfalista. "Las disrupciones geopolíticas afectan a varias partes del mundo, las presiones de costes se han acelerado, y todo esto tiene un impacto en muchos consumidores", dijo en la conferencia de resultados.
Los ejecutivos también advirtieron que la presión sobre el consumidor podría extenderse hasta 2027. Mientras tanto, el cuarto trimestre tiene seis días menos que el año pasado, lo que pesará sobre los resultados reportados.
Los inversores han pagado una prima por esa estabilidad de todos modos.
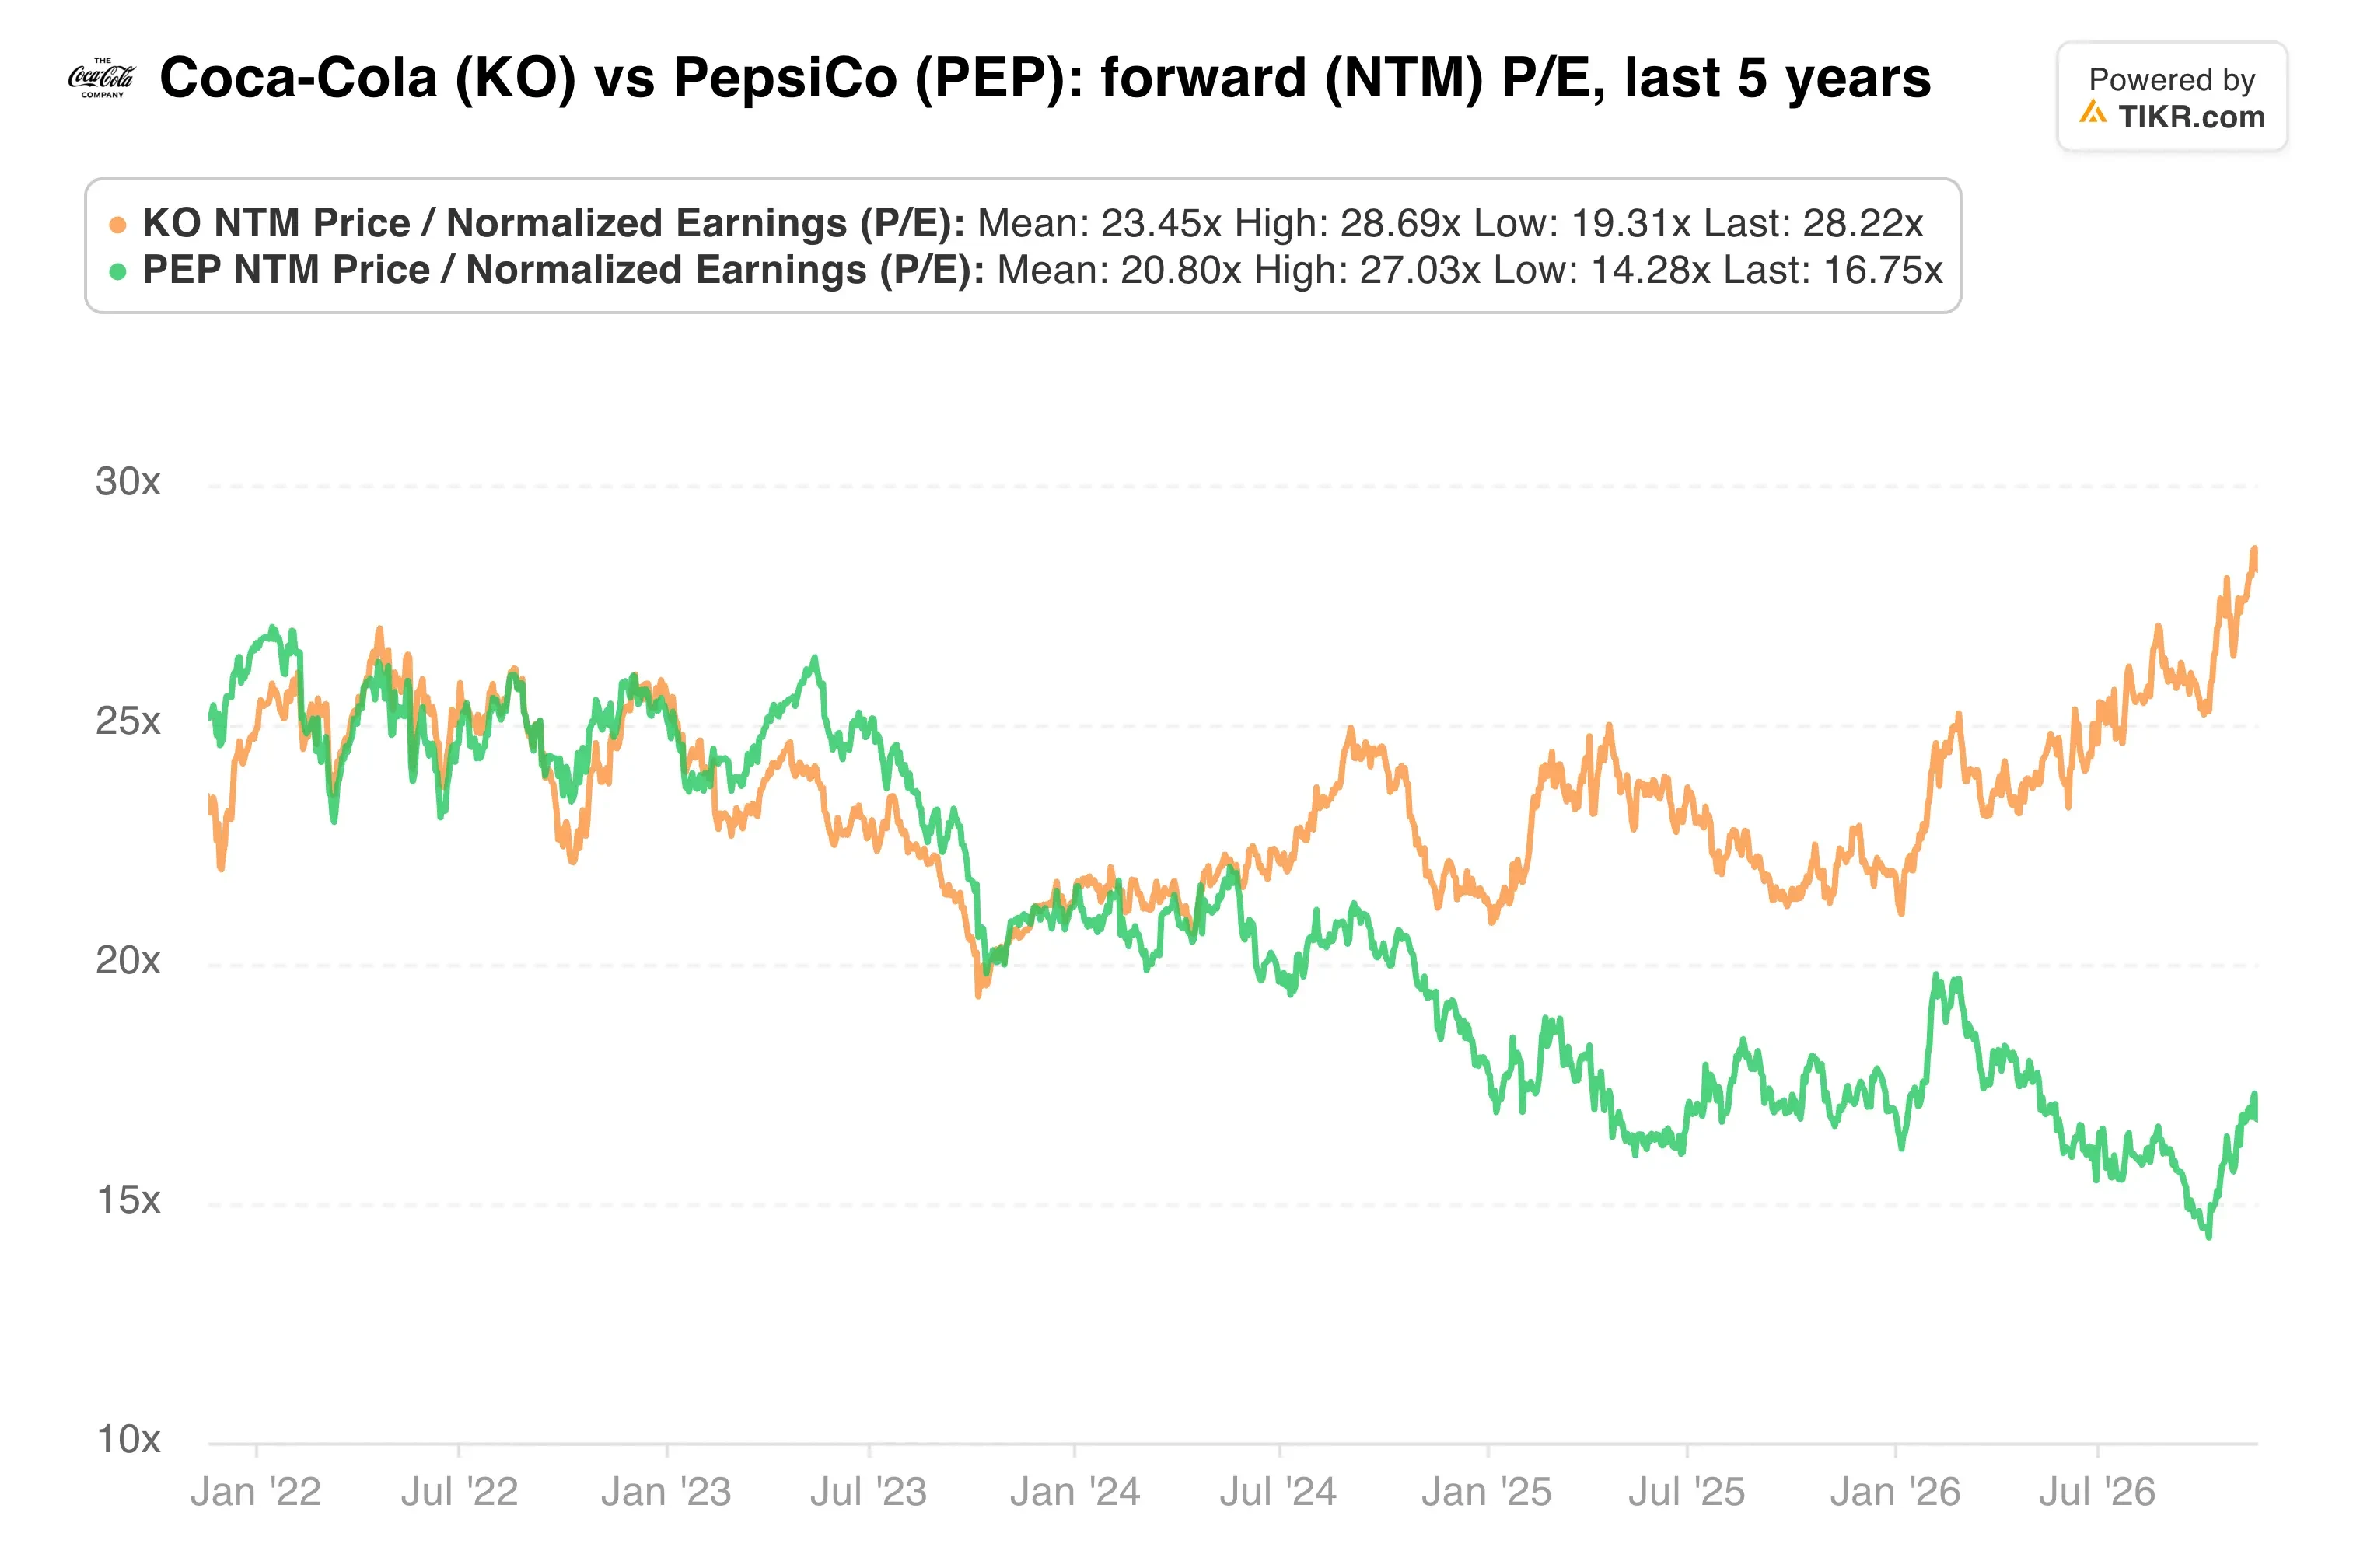
El múltiplo forward de Coca-Cola se ha expandido durante el último año y ahora se sitúa muy por encima del de PepsiCo. Esa prima asume que la racha de volumen continúa, por lo que la acción depende en gran medida de su reputación.
Mi opinión: Este fue un trimestre genuinamente fuerte, y la victoria con KFC remedia un punto débil real en los restaurantes estadounidenses. Aún así, un precio/mezcla del 1% me dice que el poder de fijación de precios se está desvaneciendo justo cuando los costes suben. A esta valoración, mantendría en lugar de añadir.
El próximo punto de control son los resultados del cuarto trimestre, previstos para febrero, cuando Coca-Cola dará sus primeras previsiones para 2027. Esa perspectiva mostrará si el volumen puede seguir impulsando los beneficios mientras los costes aumentan.
Entonces, ¿cuál es el valor real de la acción de Coca-Cola?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y observa cuánto podría valer Coca-Cola. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!