

Conclusiones clave
- Microsoft (MSFT) y Amazon (AMZN) podrían beneficiarse de una capacidad más ajustada de los centros de datos en EE.UU., ya que Morgan Stanley espera que aproximadamente 5 gigavatios, o el 20%, de los proyectos planificados para 2028 se trasladen a 2029.
- Morgan Stanley mantuvo sus previsiones de gasto de capital de los hiperescaladores en aproximadamente $1,6 billones para 2027 y $1,8 billones para 2028, lo que sugiere que la oposición política podría prolongar el ciclo de inversión en IA en lugar de descarrilarlo.
- Microsoft gastó aproximadamente $116 mil millones en gastos de capital en el año fiscal 2026, mientras que Amazon reafirmó sus planes de $220 mil millones en gastos de capital en efectivo durante el año calendario 2026.
- Nvidia (NVDA) enfrenta una mayor incertidumbre sobre el momento de los pedidos de equipos. Microsoft es mi compra preferida para esta tesis de inversión a aproximadamente 24 veces las ganancias futuras.
Morgan Stanley ve que el 20% de la cartera de IA de 2028 se traslada a 2029
Las elecciones de medio término de EE.UU. de 2026 han introducido un nuevo obstáculo para la expansión de la infraestructura de IA del país: una creciente oposición política a la construcción de centros de datos.
La gobernadora electa de Texas, Gina Hinojosa, ha propuesto pausar las aprobaciones de nuevos centros de datos, según The Texas Tribune, mientras que la gobernadora electa de Ohio, Amy Acton, apoya una moratoria condicional.
Para Microsoft y Amazon, las restricciones podrían aumentar el valor de la infraestructura ya en desarrollo. Nvidia enfrenta un desafío diferente, ya que los retrasos en la construcción podrían posponer los pedidos de equipos a períodos posteriores.
El 11 de noviembre, Ariana Salvatore, Jefa de Investigación de Políticas Públicas de Morgan Stanley, dijo que se espera que aproximadamente 5 gigavatios de proyectos de centros de datos en EE.UU., que representan "aproximadamente el 20% de la cartera de 2028", se trasladen a 2029.
En el podcast Thoughts on the Market de Morgan Stanley, Salvatore dijo que las previsiones de gasto de capital de los hiperescaladores se mantuvieron sin cambios en aproximadamente $1,6 billones para 2027 y $1,8 billones para 2028.
Los proyectos ya permitidos o en construcción deberían enfrentar menos interrupciones en 2027. Morgan Stanley espera que las adiciones de capacidad en EE.UU. se mantengan aproximadamente planas en 2028 antes de aumentar casi un 40% en 2029.
Salvatore dijo que los retrasos "podrían en realidad prolongar la duración del ciclo de inversión en IA".
Esa distinción es importante porque los mayores compradores de infraestructura tienen los recursos financieros para soportar plazos de construcción más largos, mientras que los proveedores de equipos enfrentan incertidumbre sobre cuándo llegarán los pedidos futuros.
TIKR hace seguimiento a 58 analistas sobre Microsoft. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Venta sobre Microsoft, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500.000 inversores usan TIKR para investigar acciones como esta.
Ver las calificaciones de los analistas de Microsoft
La base de gasto de $116 mil millones de Microsoft le da una ventaja competitiva
Microsoft entra en la posible desaceleración de la construcción con una extensa cartera de desarrollo.
Según datos de Cleanview citados por Reuters, Microsoft tiene 35 centros de datos en construcción en EE.UU. y otros 134 planificados.
Los proyectos ya en marcha pueden enfrentar menos obstáculos inmediatos de permisos que los desarrollos que esperan aprobación.
Los gastos de capital de Microsoft aumentaron desde aproximadamente $23,9 mil millones en el año fiscal 2022 a $116 mil millones en el año fiscal 2026, lo que refleja una inversión agresiva en infraestructura de IA.
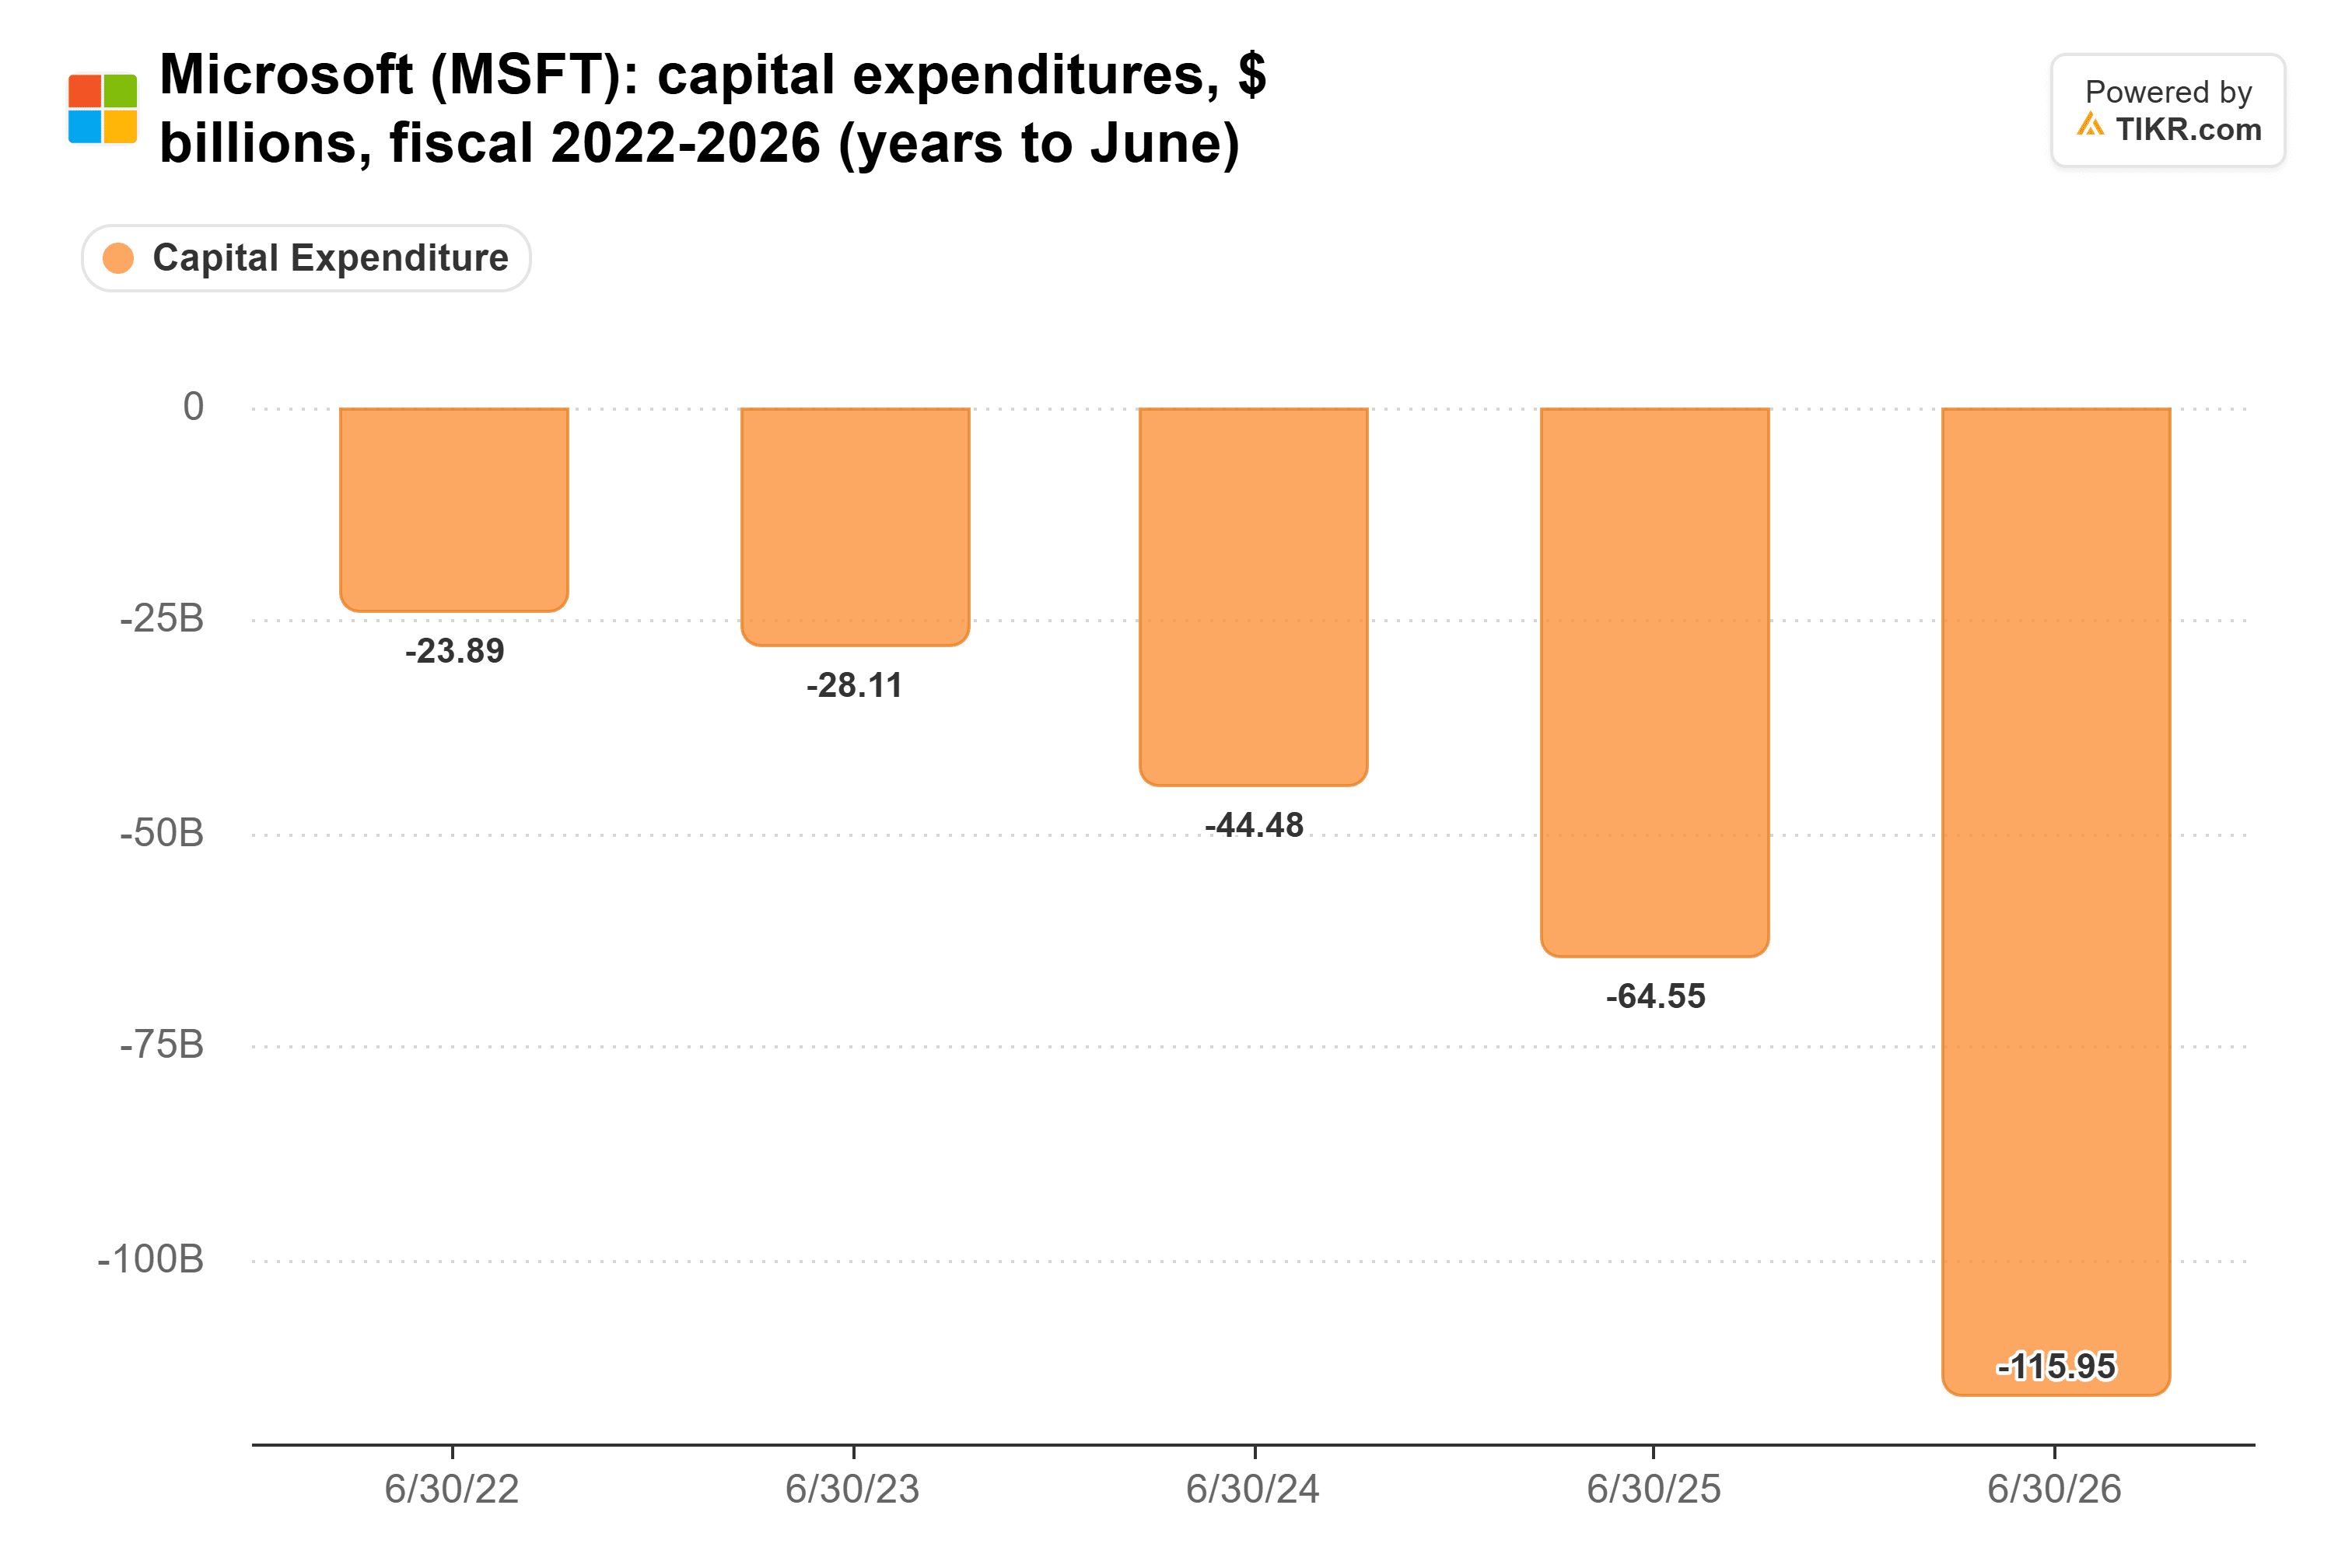
Los analistas proyectan aproximadamente $193,7 mil millones en gastos de capital para el año fiscal 2027, lo que apunta a otro aumento sustancial en la inversión en infraestructura de Microsoft.
Microsoft también tenía aproximadamente $36,5 mil millones en efectivo neto al 30 de junio de 2026, lo que proporciona flexibilidad financiera a medida que aumentan los costos de desarrollo.
La expansión conlleva una carga sustancial de flujo de caja. Los analistas esperan que el flujo de caja libre de Microsoft disminuya desde aproximadamente $67 mil millones en el año fiscal 2026 a $32,7 mil millones en el año fiscal 2027.
Eso hace que el retorno de su inversión en infraestructura de IA sea especialmente importante.
A aproximadamente 24 veces las ganancias futuras, considero que Microsoft tiene una valoración atractiva dado su negocio de nube establecido, su flexibilidad financiera y su oportunidad de crecimiento de IA a largo plazo.
El precio objetivo promedio de Wall Street de aproximadamente $636 implica una revalorización potencial de aproximadamente el 27% desde un precio de entrada de $500. Combinado con el negocio de nube establecido de Microsoft y su flexibilidad financiera, ese retorno potencial respalda mi recomendación de compra a este precio de entrada.
El plan de gasto de $220 mil millones de Amazon muestra que la inversión en IA continúa
Amazon proporciona otro ejemplo de por qué los retrasos en la construcción no necesariamente señalan una demanda más débil de infraestructura de IA.
Según datos de TIKR, los gastos de capital de Amazon más que se duplicaron desde aproximadamente $52,7 mil millones en 2023 a $131,8 mil millones en 2025.

Los resultados del tercer trimestre de Amazon del 29 de octubre reforzaron esa tendencia.
La empresa reafirmó las expectativas de aproximadamente $220 mil millones en gastos de capital en efectivo durante 2026, mientras que los ingresos de Amazon Web Services aumentaron más del 39% interanual a aproximadamente $46 mil millones.
Aunque las cifras históricas de gastos de capital y la guía actual de gasto en efectivo utilizan diferentes medidas contables, ambas demuestran el compromiso de Amazon con la expansión de la capacidad de infraestructura.
Morgan Stanley cree que los hiperescaladores más grandes y mejor capitalizados están particularmente bien posicionados porque pueden absorber mayores costos de desarrollo y redirigir el gasto hacia ubicaciones más favorables.
El banco estima un déficit de energía para centros de datos en EE.UU. de 44 gigavatios hasta 2028, lo que representa aproximadamente el 38% de la demanda proyectada.
Esa escasez podría hacer que las instalaciones existentes con conexiones eléctricas aseguradas sean cada vez más valiosas.
Amazon está bien posicionada para beneficiarse de su infraestructura de nube establecida y el fuerte crecimiento de AWS.
A aproximadamente 26 veces las ganancias futuras, Amazon es una posición de mantener más que una compra. El crecimiento de AWS respalda su perspectiva a largo plazo, pero la valoración deja un margen limitado para retornos decepcionantes de las sustanciales inversiones en infraestructura de IA de la empresa.
Nvidia enfrenta un mayor riesgo por los pedidos de equipos retrasados
Las implicaciones son más complicadas para Nvidia, que suministra la infraestructura informática que respalda los centros de datos de IA.
Morgan Stanley advirtió que una construcción más lenta en 2028 podría crear pedidos de equipos más débiles, acumulación de inventario y presión sobre los márgenes de los proveedores, incluso si la demanda subyacente de IA se mantiene fuerte.
Nvidia generó aproximadamente $215,9 mil millones en ingresos en el año fiscal 2026, un 65% más que el año anterior.
Los analistas esperan una expansión continua de los ingresos a medida que los hiperescaladores invierten en capacidad informática de IA.
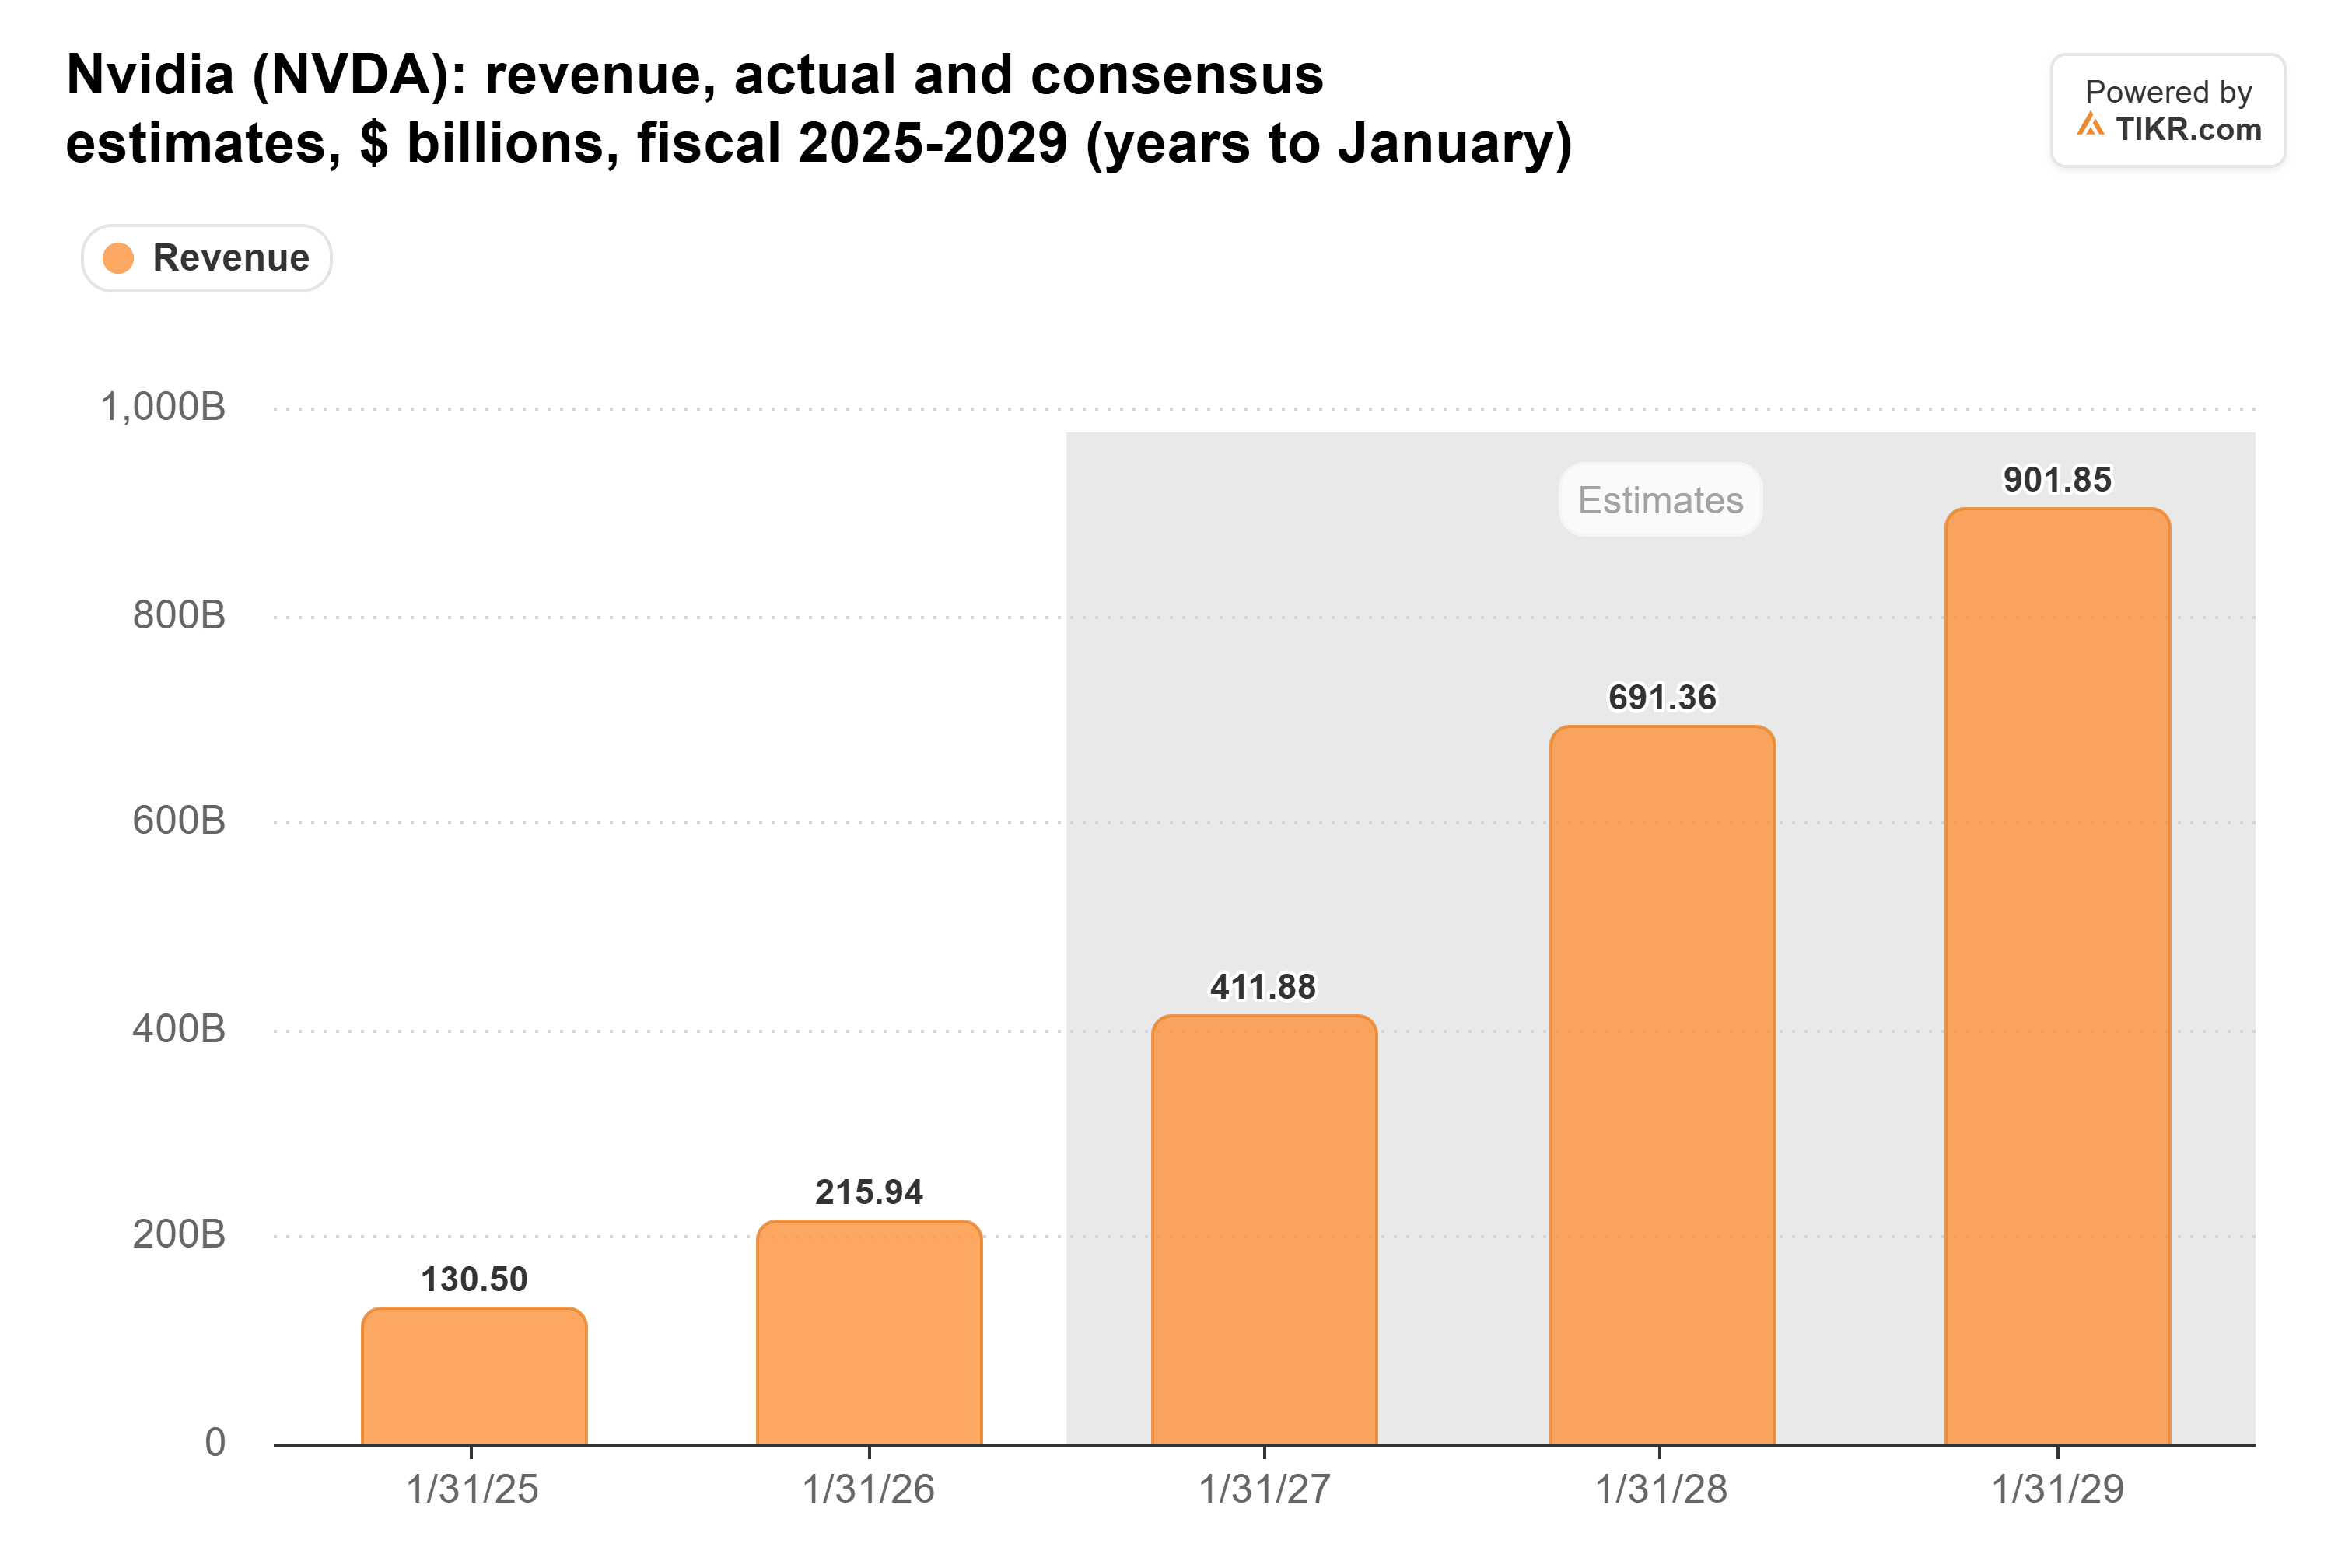
Esas previsiones dependen de que la inversión sustancial en infraestructura de IA continúe durante varios años.
Si los centros de datos de EE.UU. tardan más en volverse operativos, algunas compras de equipos de semiconductores y redes podrían trasladarse a períodos de reporte posteriores.
Eso crea incertidumbre en torno al momento del crecimiento de los ingresos de Nvidia sin necesariamente socavar su oportunidad a largo plazo.
Nvidia también atiende a clientes en todo el mundo.
Morgan Stanley espera que las adiciones de capacidad global de centros de datos aumenten aproximadamente un 9% en 2028, lo que sugiere que los proyectos internacionales podrían compensar parcialmente una construcción más lenta en Estados Unidos.
Nvidia sigue siendo central para la expansión global de la infraestructura de IA, pero la construcción retrasada en EE.UU. hace que el momento de los pedidos futuros de equipos sea menos predecible. Prefiero la infraestructura existente y la flexibilidad financiera de Microsoft para esta tesis de inversión.
Microsoft es la mejor compra a medida que los retrasos en la construcción de IA remodelan el gasto
Compraría Microsoft a aproximadamente $500 por acción, o aproximadamente 24 veces las ganancias futuras. Su negocio de nube establecido, su flexibilidad financiera y su capacidad para seguir invirtiendo a pesar de los retrasos en la construcción de centros de datos respaldan la tesis de inversión. El precio objetivo promedio de Wall Street cercano a $636 implica una revalorización potencial de aproximadamente el 27% desde ese precio de entrada.
Amazon es una posición de mantener a aproximadamente 26 veces las ganancias futuras. El crecimiento de AWS sigue siendo fuerte, pero esperaría una valoración más atractiva antes de aumentar la exposición a su gasto sustancial en infraestructura.
Nvidia no es mi compra preferida para esta tesis de retrasos en la construcción. Un desarrollo más lento podría trasladar los pedidos de equipos a períodos posteriores, haciendo que el momento de los ingresos sea menos predecible.
El principal riesgo para la tesis de inversión en Microsoft es que el gasto en infraestructura de IA crezca más rápido que las ganancias y el flujo de caja libre adicional que genera.
La perspectiva de Morgan Stanley sugiere que la inversión en IA se está retrasando en lugar de abandonarse, lo que convierte a Microsoft en mi acción preferida para los inversores que buscan exposición a un ciclo de inversión en infraestructura de IA prolongado.
Entonces, ¿cuánto vale realmente la acción de Microsoft?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Microsoft. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis usarlo.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!


