Conclusiones clave
- Bernstein rebajó la calificación de PepsiCo a "Underperform" y recortó su precio objetivo a $128, citando una débil demanda en Norteamérica que, según espera, seguirá costando volumen y cuota de mercado.
- El volumen de bebidas en Norteamérica cayó un 2% en el tercer trimestre, mientras que los ingresos internacionales crecieron un 9,7% y ahora representan alrededor del 44% de las ventas.
- Coca-Cola creció sus ingresos orgánicos un 7% con un margen operativo del 33,4%, mientras que el margen operativo central de PepsiCo se redujo al 16,9%.
- El informe del cuarto trimestre, previsto para principios de febrero, mostrará si los recortes de aproximadamente 1.000 puestos de trabajo en Norteamérica están impulsando los márgenes.
Las acciones de PepsiCo (PEP) cayeron un 2,6% en la negociación previa a la apertura del martes después de que Bernstein rebajara la calificación de la acción a "Underperform" y recortara su precio objetivo a $128 desde $131.
Esta llamada sigue al movimiento de PepsiCo de recortar aproximadamente 1.000 puestos de trabajo en Norteamérica a principios de este mes. También llega mientras Coca-Cola (KO) sigue adelantándose, con un crecimiento de ingresos orgánicos del 7% en su último trimestre frente al 3,1% de PepsiCo.
El argumento de Bernstein es contundente. La demanda en el mercado doméstico es débil, y solucionarlo costará más de lo que los inversores esperan.
Todo el mundo ya sabía que Norteamérica estaba teniendo problemas. La verdadera pregunta es si los recortes de costes pueden proteger los beneficios mientras PepsiCo gasta para recuperar a los compradores.
Bernstein deja de dar crédito a PepsiCo
Bernstein espera que PepsiCo incumpla las expectativas de beneficios durante el próximo año. La firma prevé que sus aperitivos y bebidas en Norteamérica pierdan más volumen y cuota de mercado. También señaló la débil demanda de sus marcas principales, las promociones desordenadas y la escasez de personal en primera línea.
El tercer trimestre dio mucho apoyo a esa visión:
- Los ingresos de PepsiCo Foods North America cayeron a $6.500 millones desde $6.530 millones, y el beneficio operativo central cayó un 12%.
- El volumen de bebidas en Norteamérica cayó un 2%, con ingresos orgánicos planos.
- El margen operativo central se redujo al 16,9% desde el 17,3%, incluso cuando los ingresos orgánicos totales aumentaron un 3,1%.
Si se divide la empresa en sus negocios domésticos y en el extranjero, la división es difícil de ignorar…
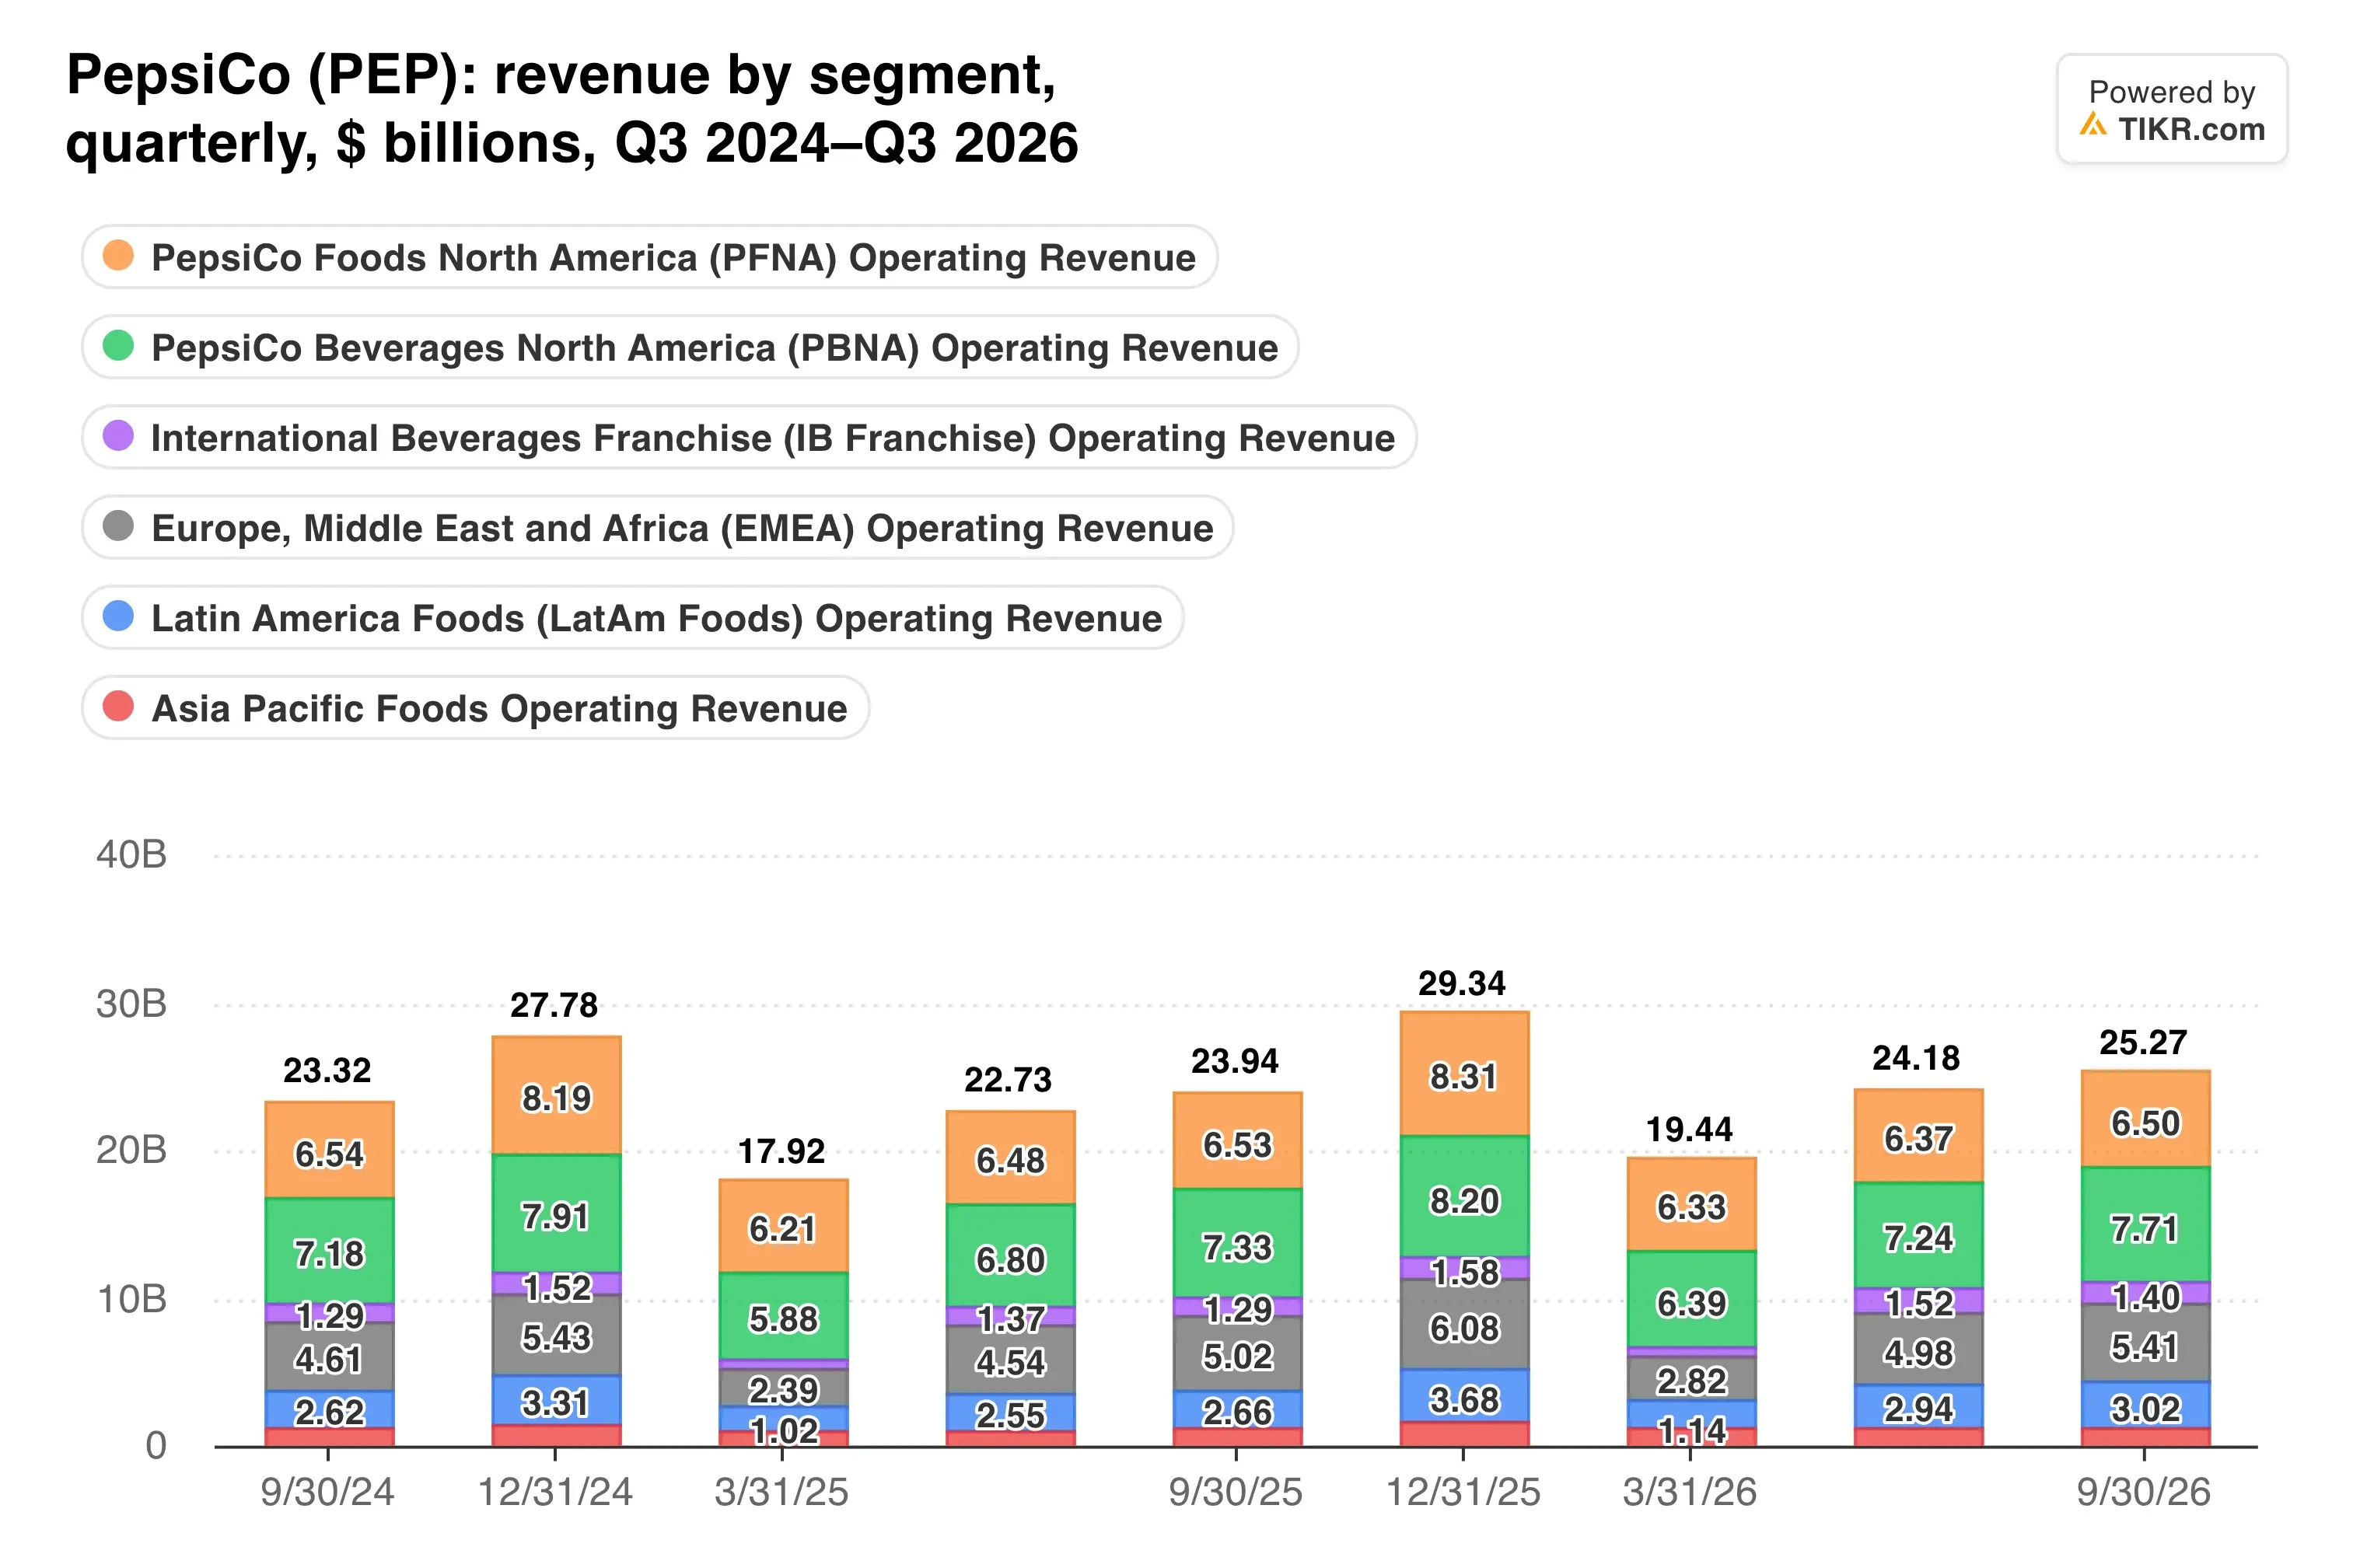
Los ingresos internacionales crecieron un 9,7% respecto al año anterior. Norteamérica logró un 2,6%, y casi todo eso provino de adquisiciones de bebidas.
El negocio internacional sigue cargando con el peso
Fuera de Norteamérica, la historia es muy diferente. Cada segmento internacional creció sus ingresos orgánicos entre un 6% y un 9%, y el volumen de aperitivos en Asia Pacífico se disparó un 11%.
Esos negocios aportaron alrededor del 44% de los ingresos del tercer trimestre. Su beneficio operativo central aumentó aproximadamente un 16%, mientras que el de Norteamérica cayó alrededor de un 6%.
Los clientes también están enviando señales contradictorias. KFC trasladó su negocio de bebidas en EE.UU. a Coca-Cola, sin embargo, PepsiCo renovó sus contratos con KFC en Australia, India, Reino Unido, España y Alemania el 6 de noviembre.
Entonces, ¿cómo se compara la rentabilidad de PepsiCo con la de su mayor rival?
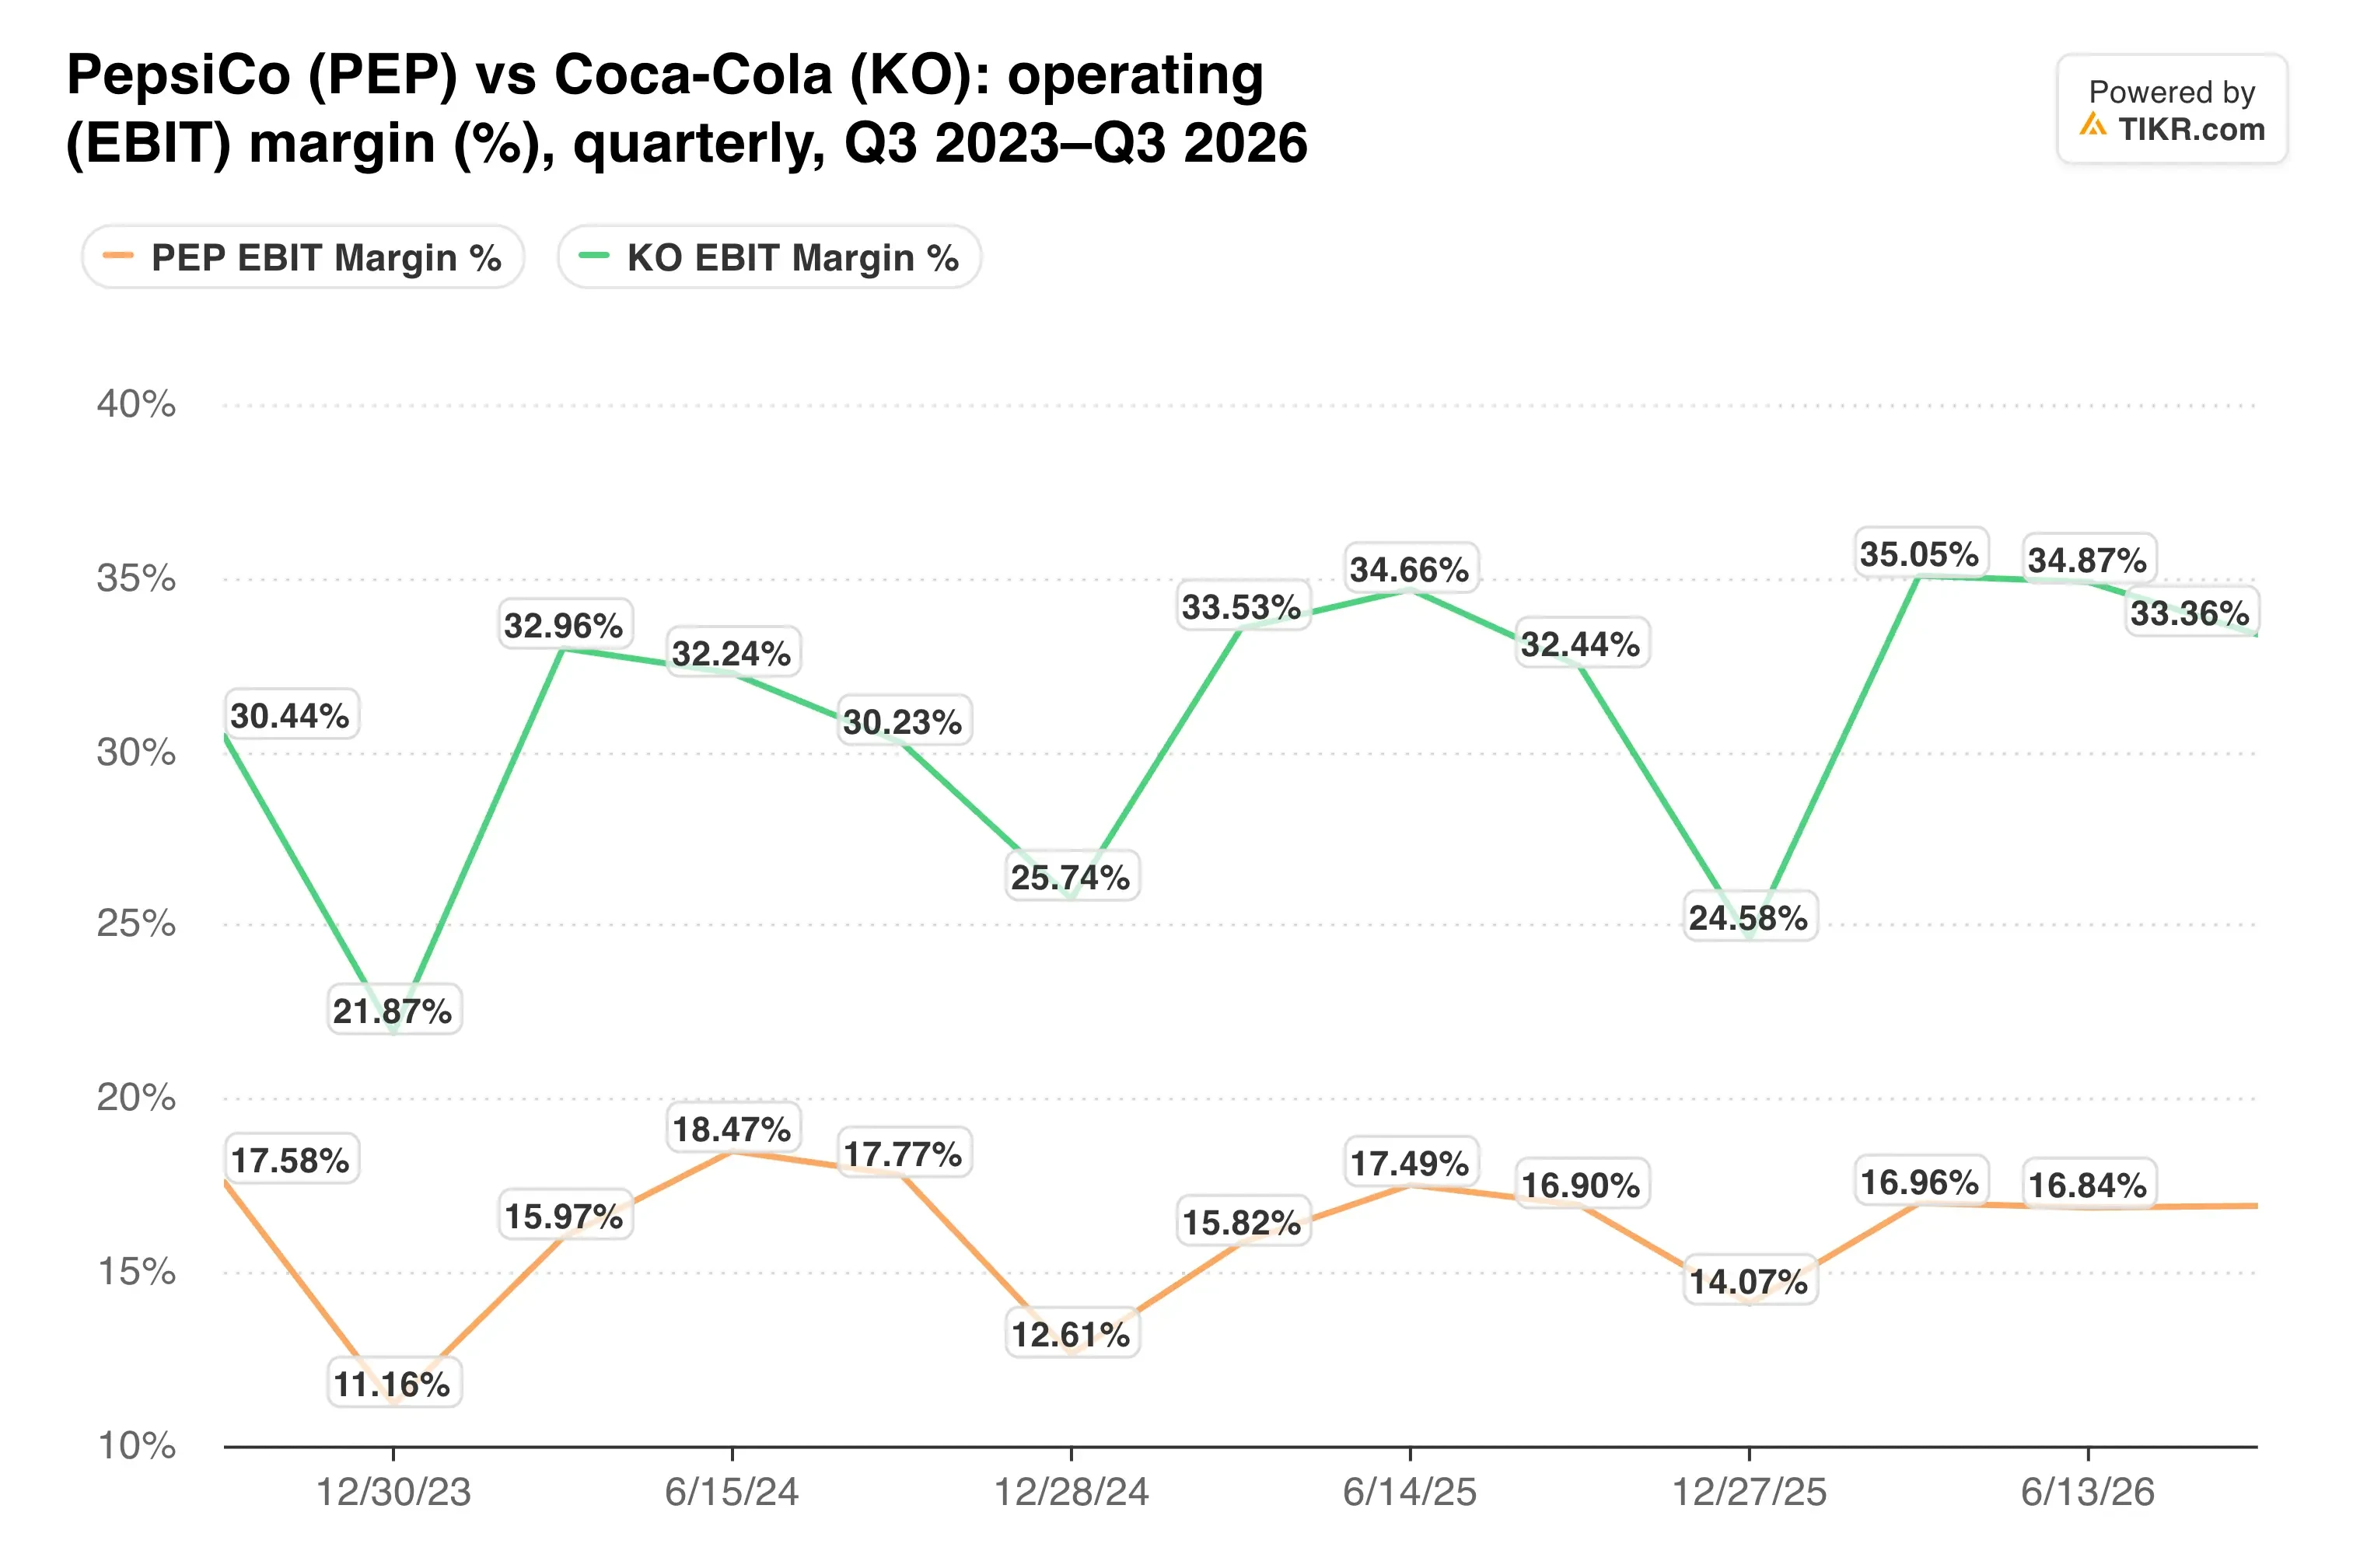
Coca-Cola registró un margen operativo del 33,4% en su tercer trimestre, frente al 32,0%. Su modelo de activos ligeros explica parte de la brecha, pero Coca-Cola está ampliando su margen mientras el margen central de PepsiCo se reduce.
TIKR sigue a 25 analistas en PepsiCo. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantenimiento y Venta de PepsiCo, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500.000 inversores utilizan TIKR para investigar acciones como esta. Consulta las calificaciones de los analistas de PepsiCo
Los recortes de costes deben financiarlo todo
PepsiCo ya recortó su perspectiva de crecimiento de BPA (beneficio por acción) central para 2026 al 2,5% - 3,5%, desde el extremo inferior del 5% - 7%. Además, el crecimiento del beneficio operativo central del 3% en el tercer trimestre incluyó un impulso de 4 puntos por las devoluciones de aranceles. Si se excluye eso, el beneficio cayó.
Los recortes de empleo son la primera respuesta. En un memorándum del 9 de noviembre, el CEO de Norteamérica, Ram Krishnan, escribió que "demasiado de cómo trabajamos hoy sigue siendo complejo y fragmentado".
El activista Elliott Investment Management, que construyó una participación de aproximadamente $4.000 millones hace un año, todavía está esperando que esa simplificación se refleje en los números.
Luego está el dividendo, ahora de $5,92 por acción anualizado después de un aumento consecutivo número 54…
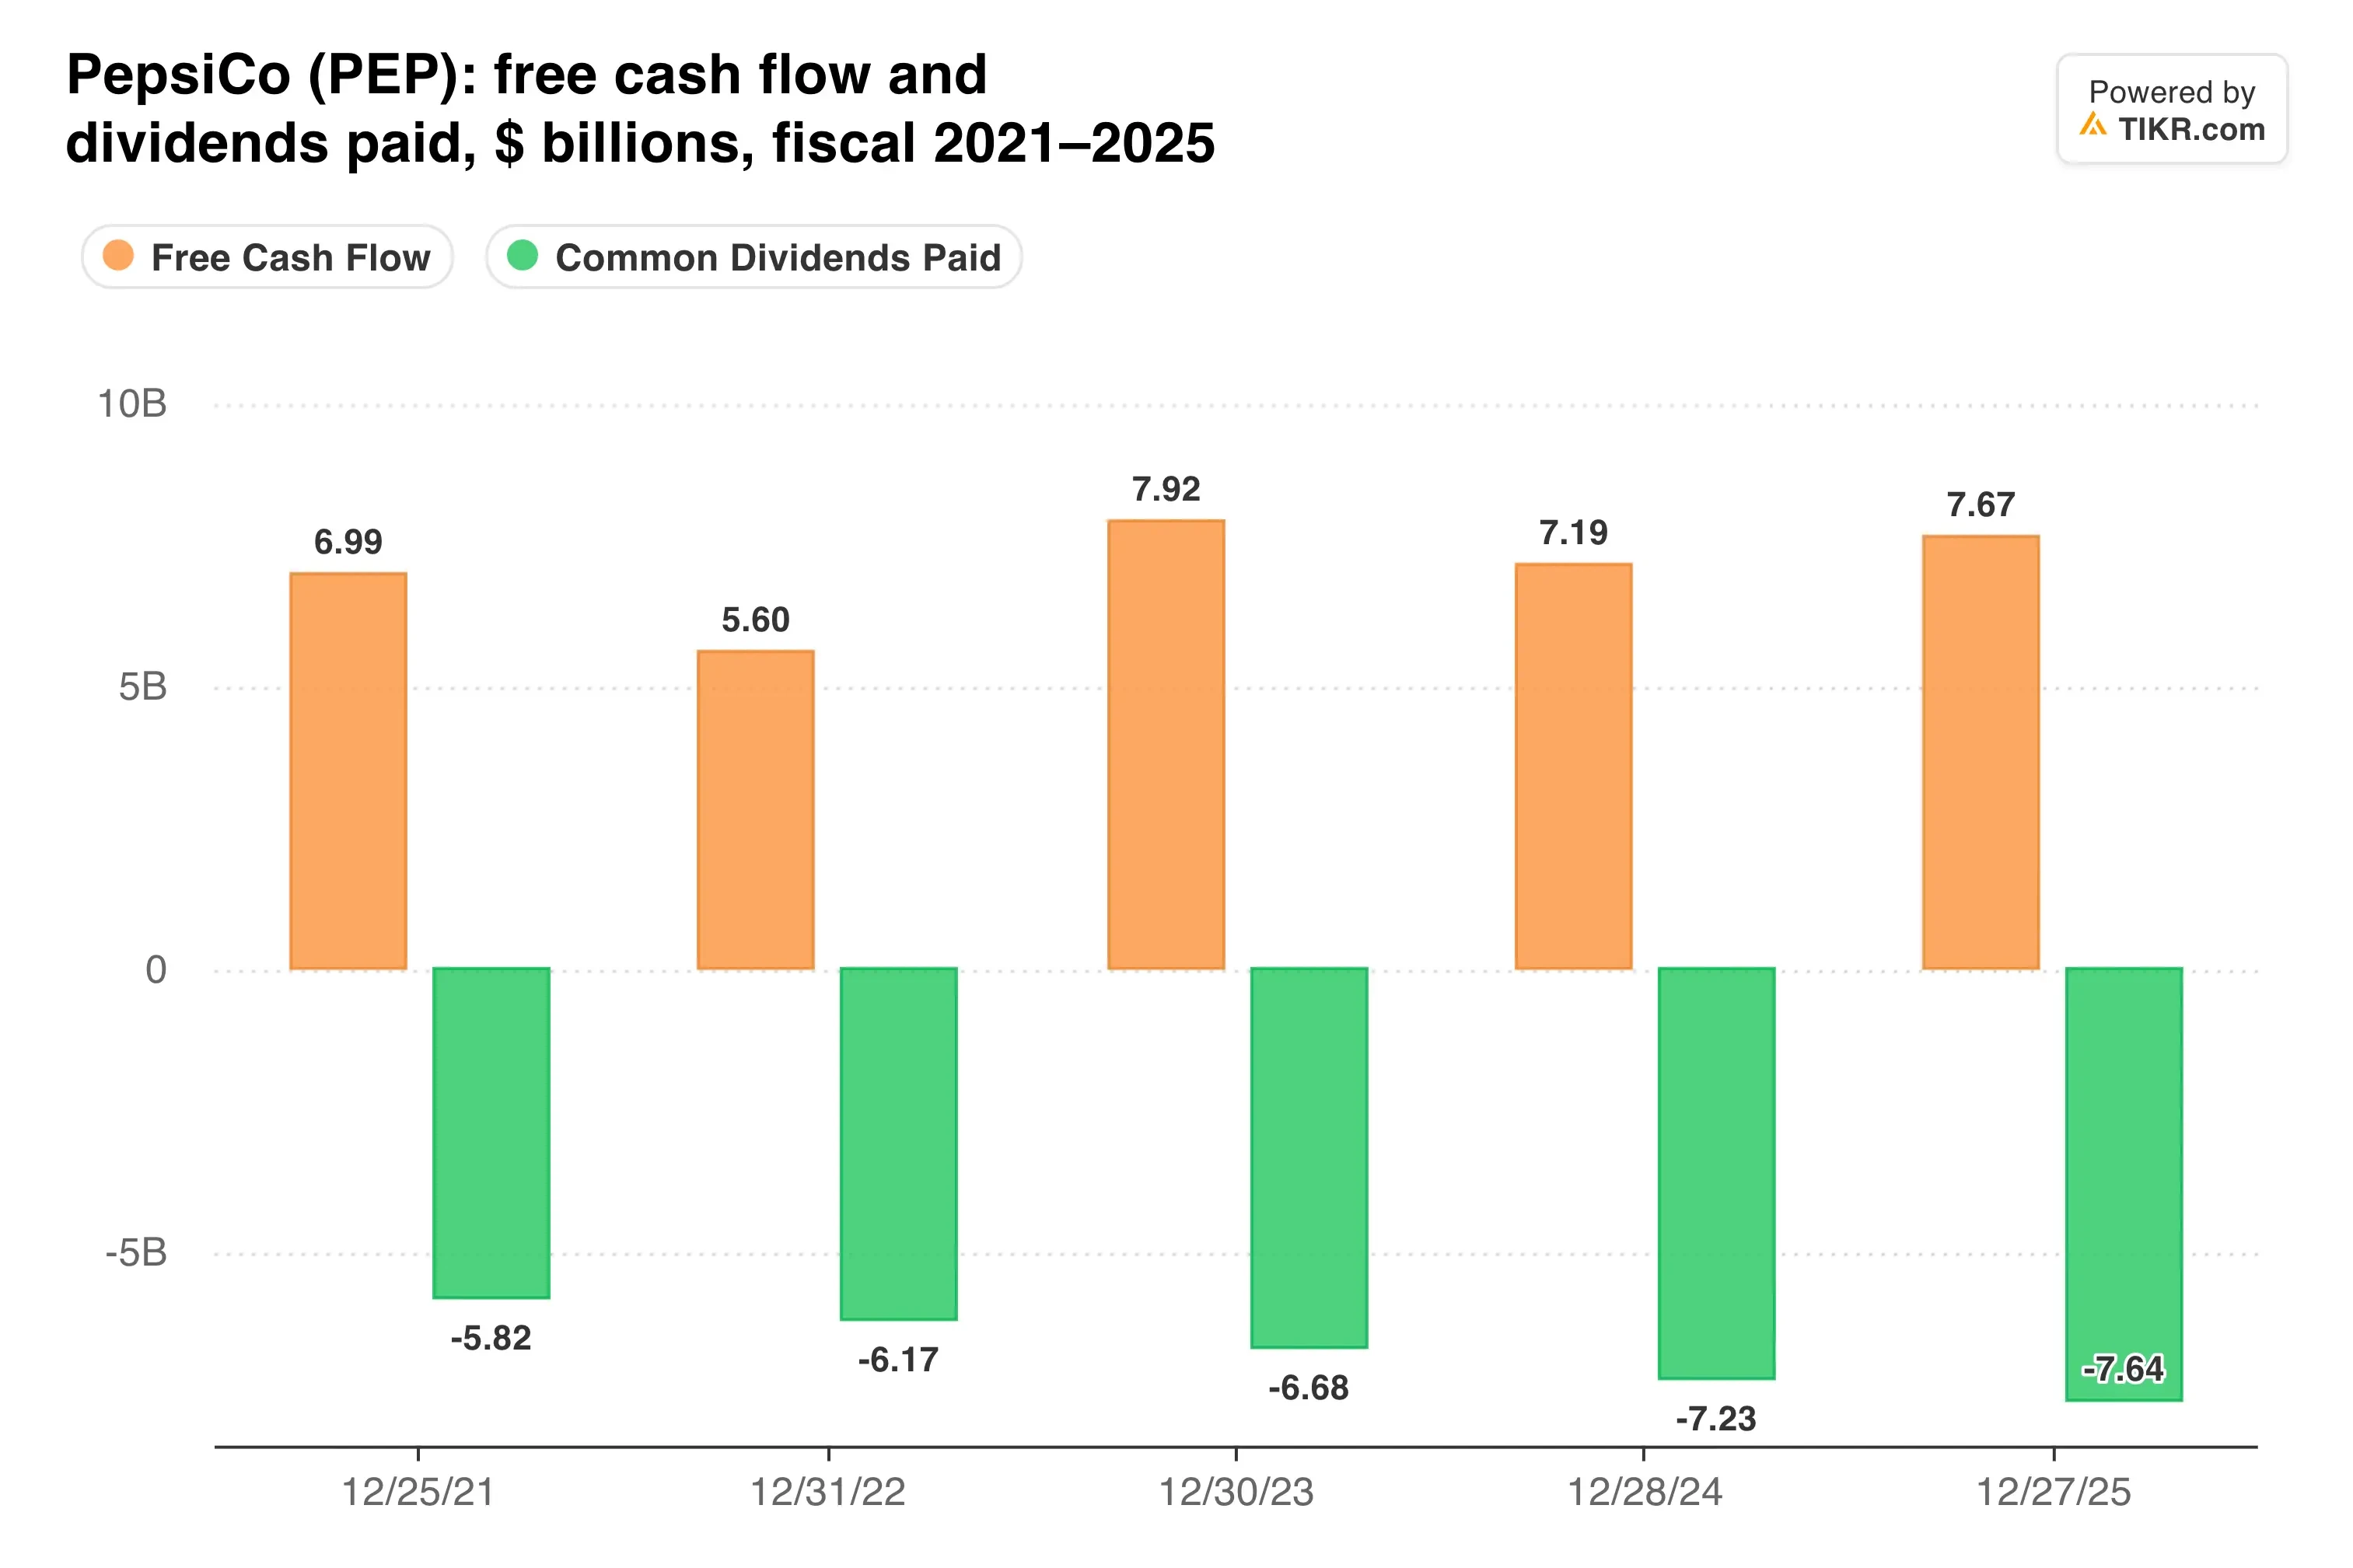
A lo largo de 36 semanas, el flujo de caja libre de aproximadamente $5.860 millones se quedó justo por debajo de los $5.940 millones que PepsiCo pagó en dividendos. Las recompras de acciones añadieron otros $739 millones más.
Mi opinión: el diagnóstico de Bernstein parece correcto, y las devoluciones de aranceles embellecieron un trimestre que ya era débil en el mercado doméstico. Sin embargo, el negocio internacional está creciendo lo suficientemente rápido como para darle tiempo a la dirección, por lo que mantendría la acción en lugar de vender tras la rebaja. No añadiría hasta que el volumen en Norteamérica se vuelva positivo.
El próximo punto de control es el informe del cuarto trimestre, previsto para principios de febrero. Debería mostrar si los recortes de empleo y las nuevas acciones de costes están impulsando los márgenes, o si PepsiCo necesita aún más reinversión para dejar de perder cuota en el mercado doméstico.
Entonces, ¿cuál es el valor real de las acciones de PepsiCo?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer PepsiCo. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos de TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!