Puntos clave
- Las acciones de Everpure subieron un 12% después de que los ingresos del tercer trimestre fiscal crecieran un 51% hasta $1.46 mil millones, superando los $1.33 mil millones que esperaban los analistas.
- Everpure está sacrificando margen bruto para ganar cuota de mercado, y sus previsiones de beneficio subieron mucho más que sus previsiones de ingresos, lo que muestra que la estrategia está dando resultado.
- Los rivales NetApp y HPE publican resultados en las próximas dos semanas.
- La acción cotizaba a 28 veces los beneficios futuros antes del salto de hoy, por debajo de su media de cinco años de 31x.
Everpure (P) subió un 12% hoy después de que los ingresos del tercer trimestre fiscal crecieran un 51% hasta $1.46 mil millones, muy por encima de los $1.33 mil millones que esperaban los analistas. También elevó sus previsiones para el año completo por tercer trimestre consecutivo.
El crecimiento provino del hardware: los ingresos por productos subieron un 77%, frente al 19% de las suscripciones. El CEO Charles Giancarlo lo calificó de "un juego de cuota de mercado" en la conferencia del miércoles, y los otros actores son NetApp (NTAP) y HPE (HPE).
El beneficio crece más rápido que las ventas
Everpure espera ahora unos ingresos fiscales de 2027 de $5.20 mil millones-$5.21 mil millones, frente a los $5.03 mil millones-$5.07 mil millones anteriores. Elevó su guía de ingresos operativos no GAAP aproximadamente un 14% en el punto medio, hasta $1.08 mil millones-$1.09 mil millones. La guía de ingresos solo subió alrededor de un 3%. El margen operativo no GAAP del trimestre subió al 23.6% desde el 20.3% del año anterior. Los analistas esperan un BPA normalizado de $2.81 este año fiscal y $4.22 el próximo:
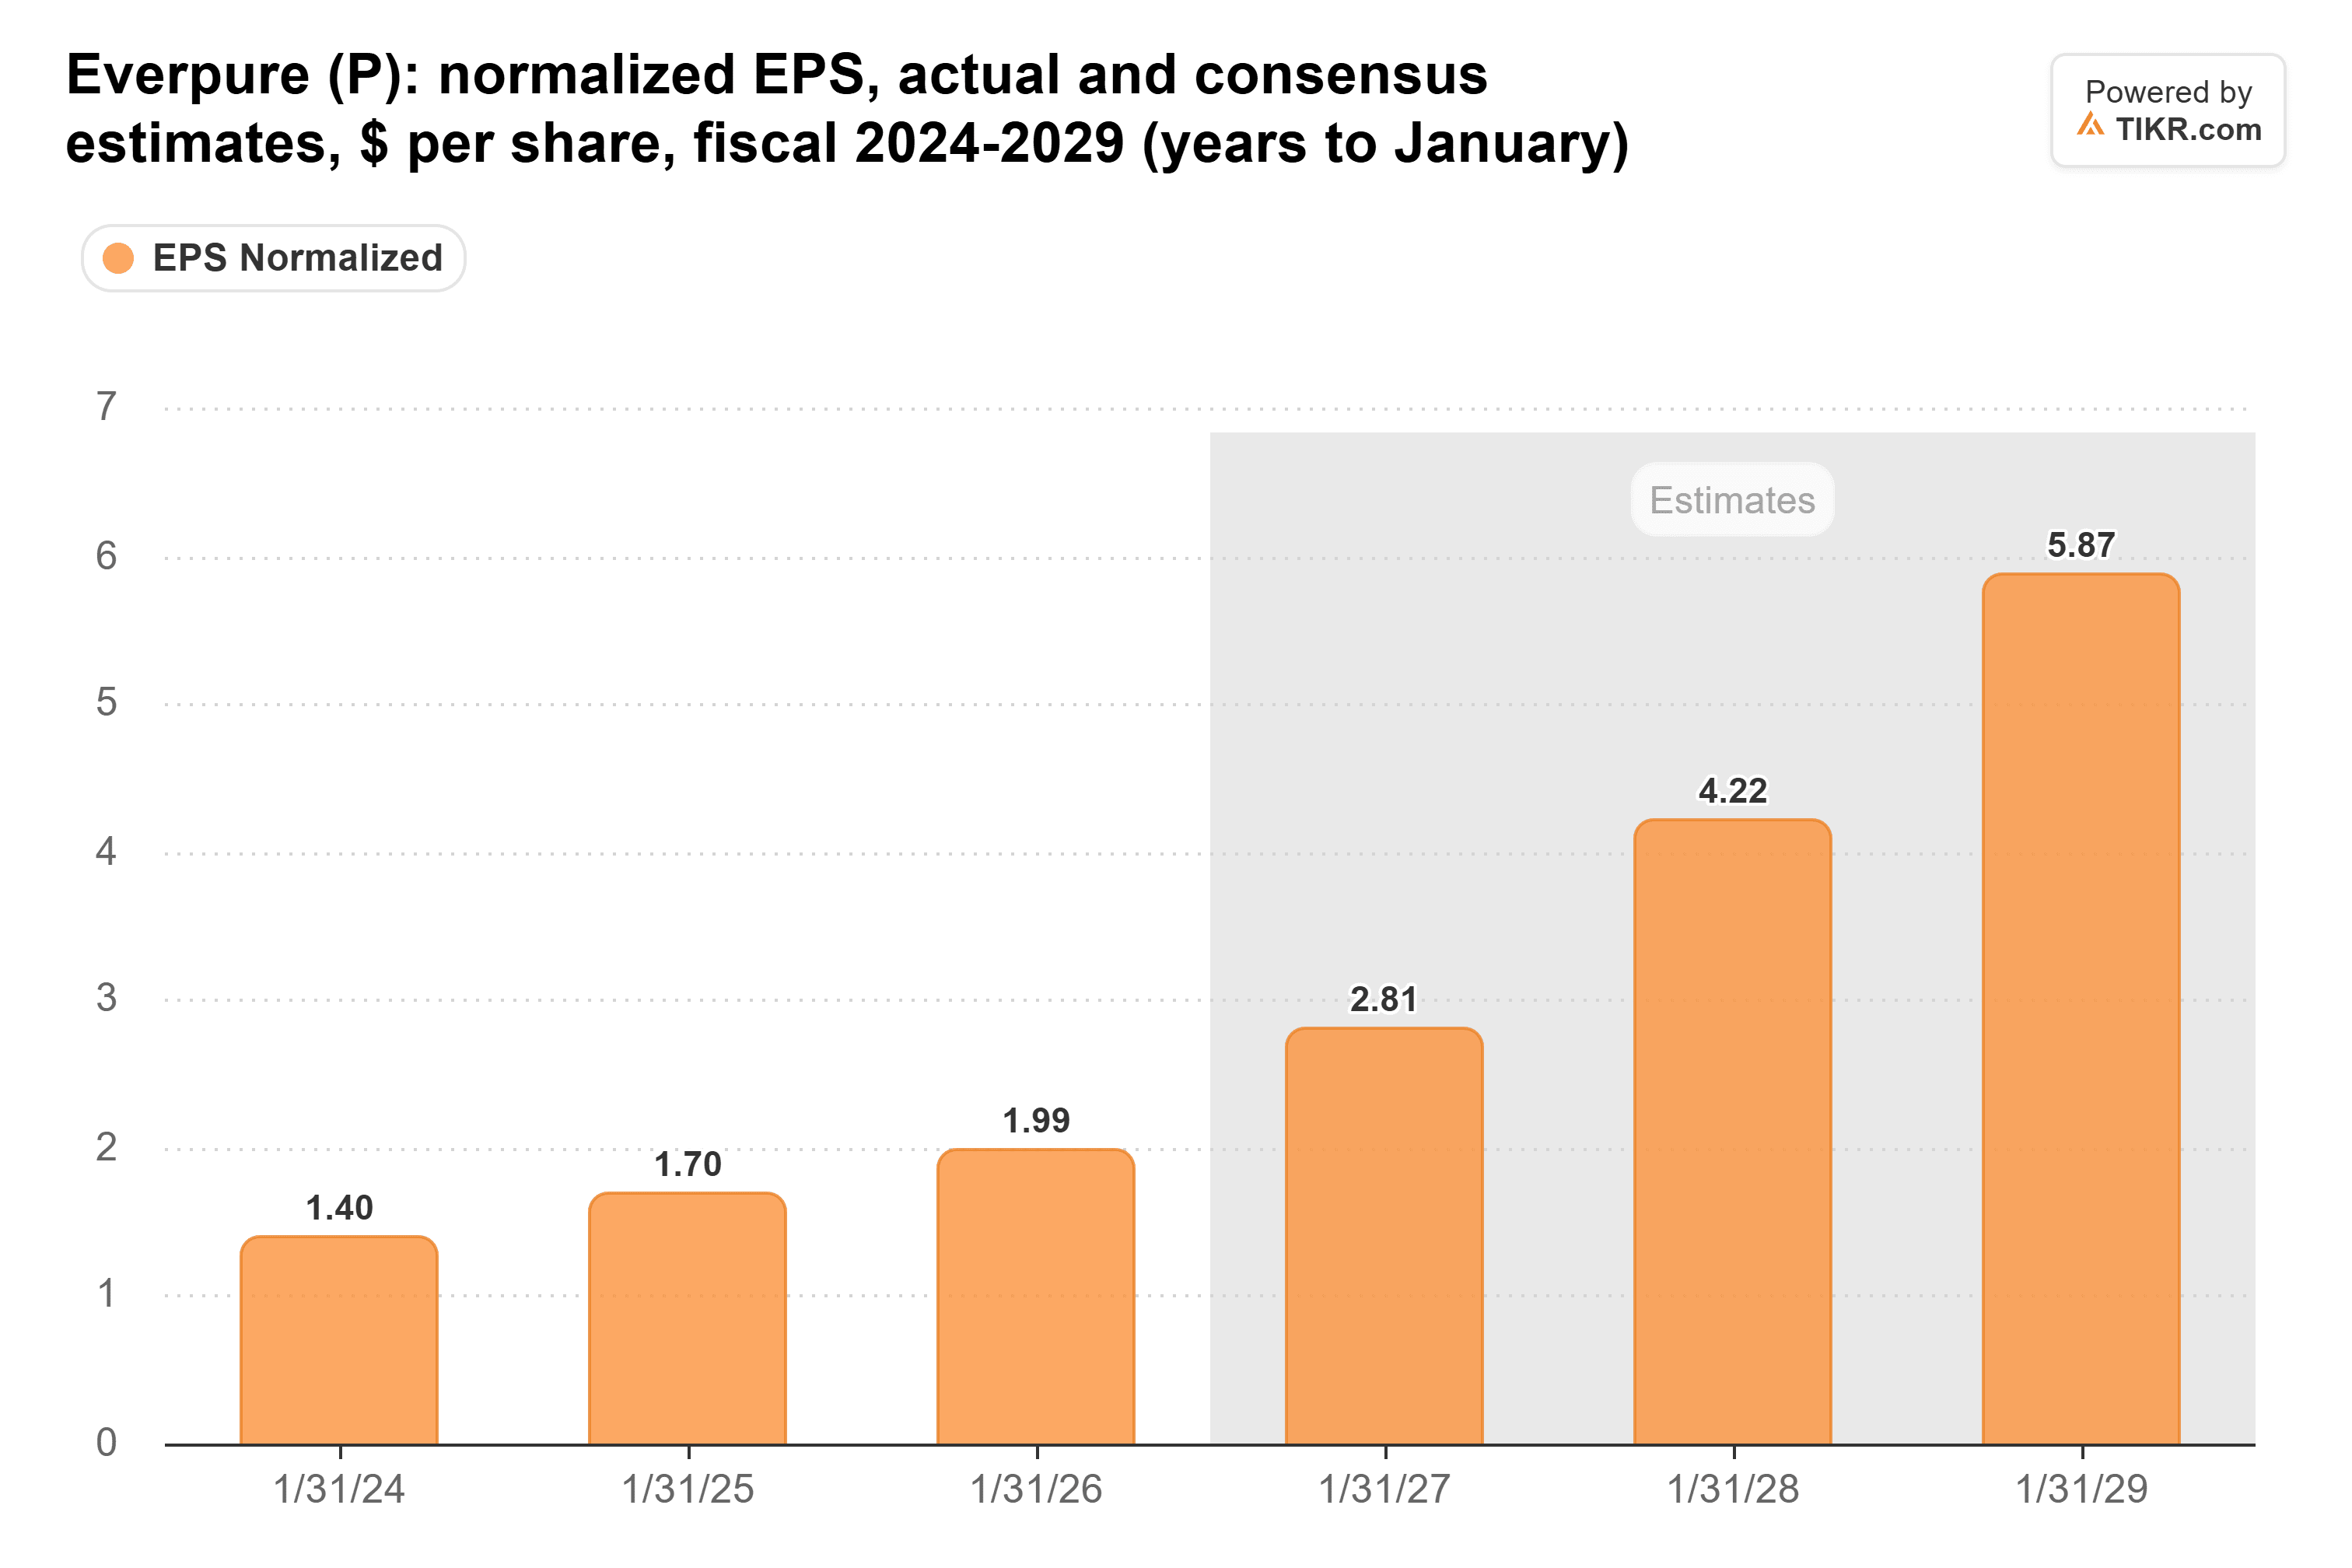
La guía de beneficio más alta debería impulsar la cifra de este año.
La acción aún no es cara en comparación con su propio historial. Cotizaba a 28 veces los beneficios futuros al cierre del miércoles, por debajo de su media de cinco años de 31x:
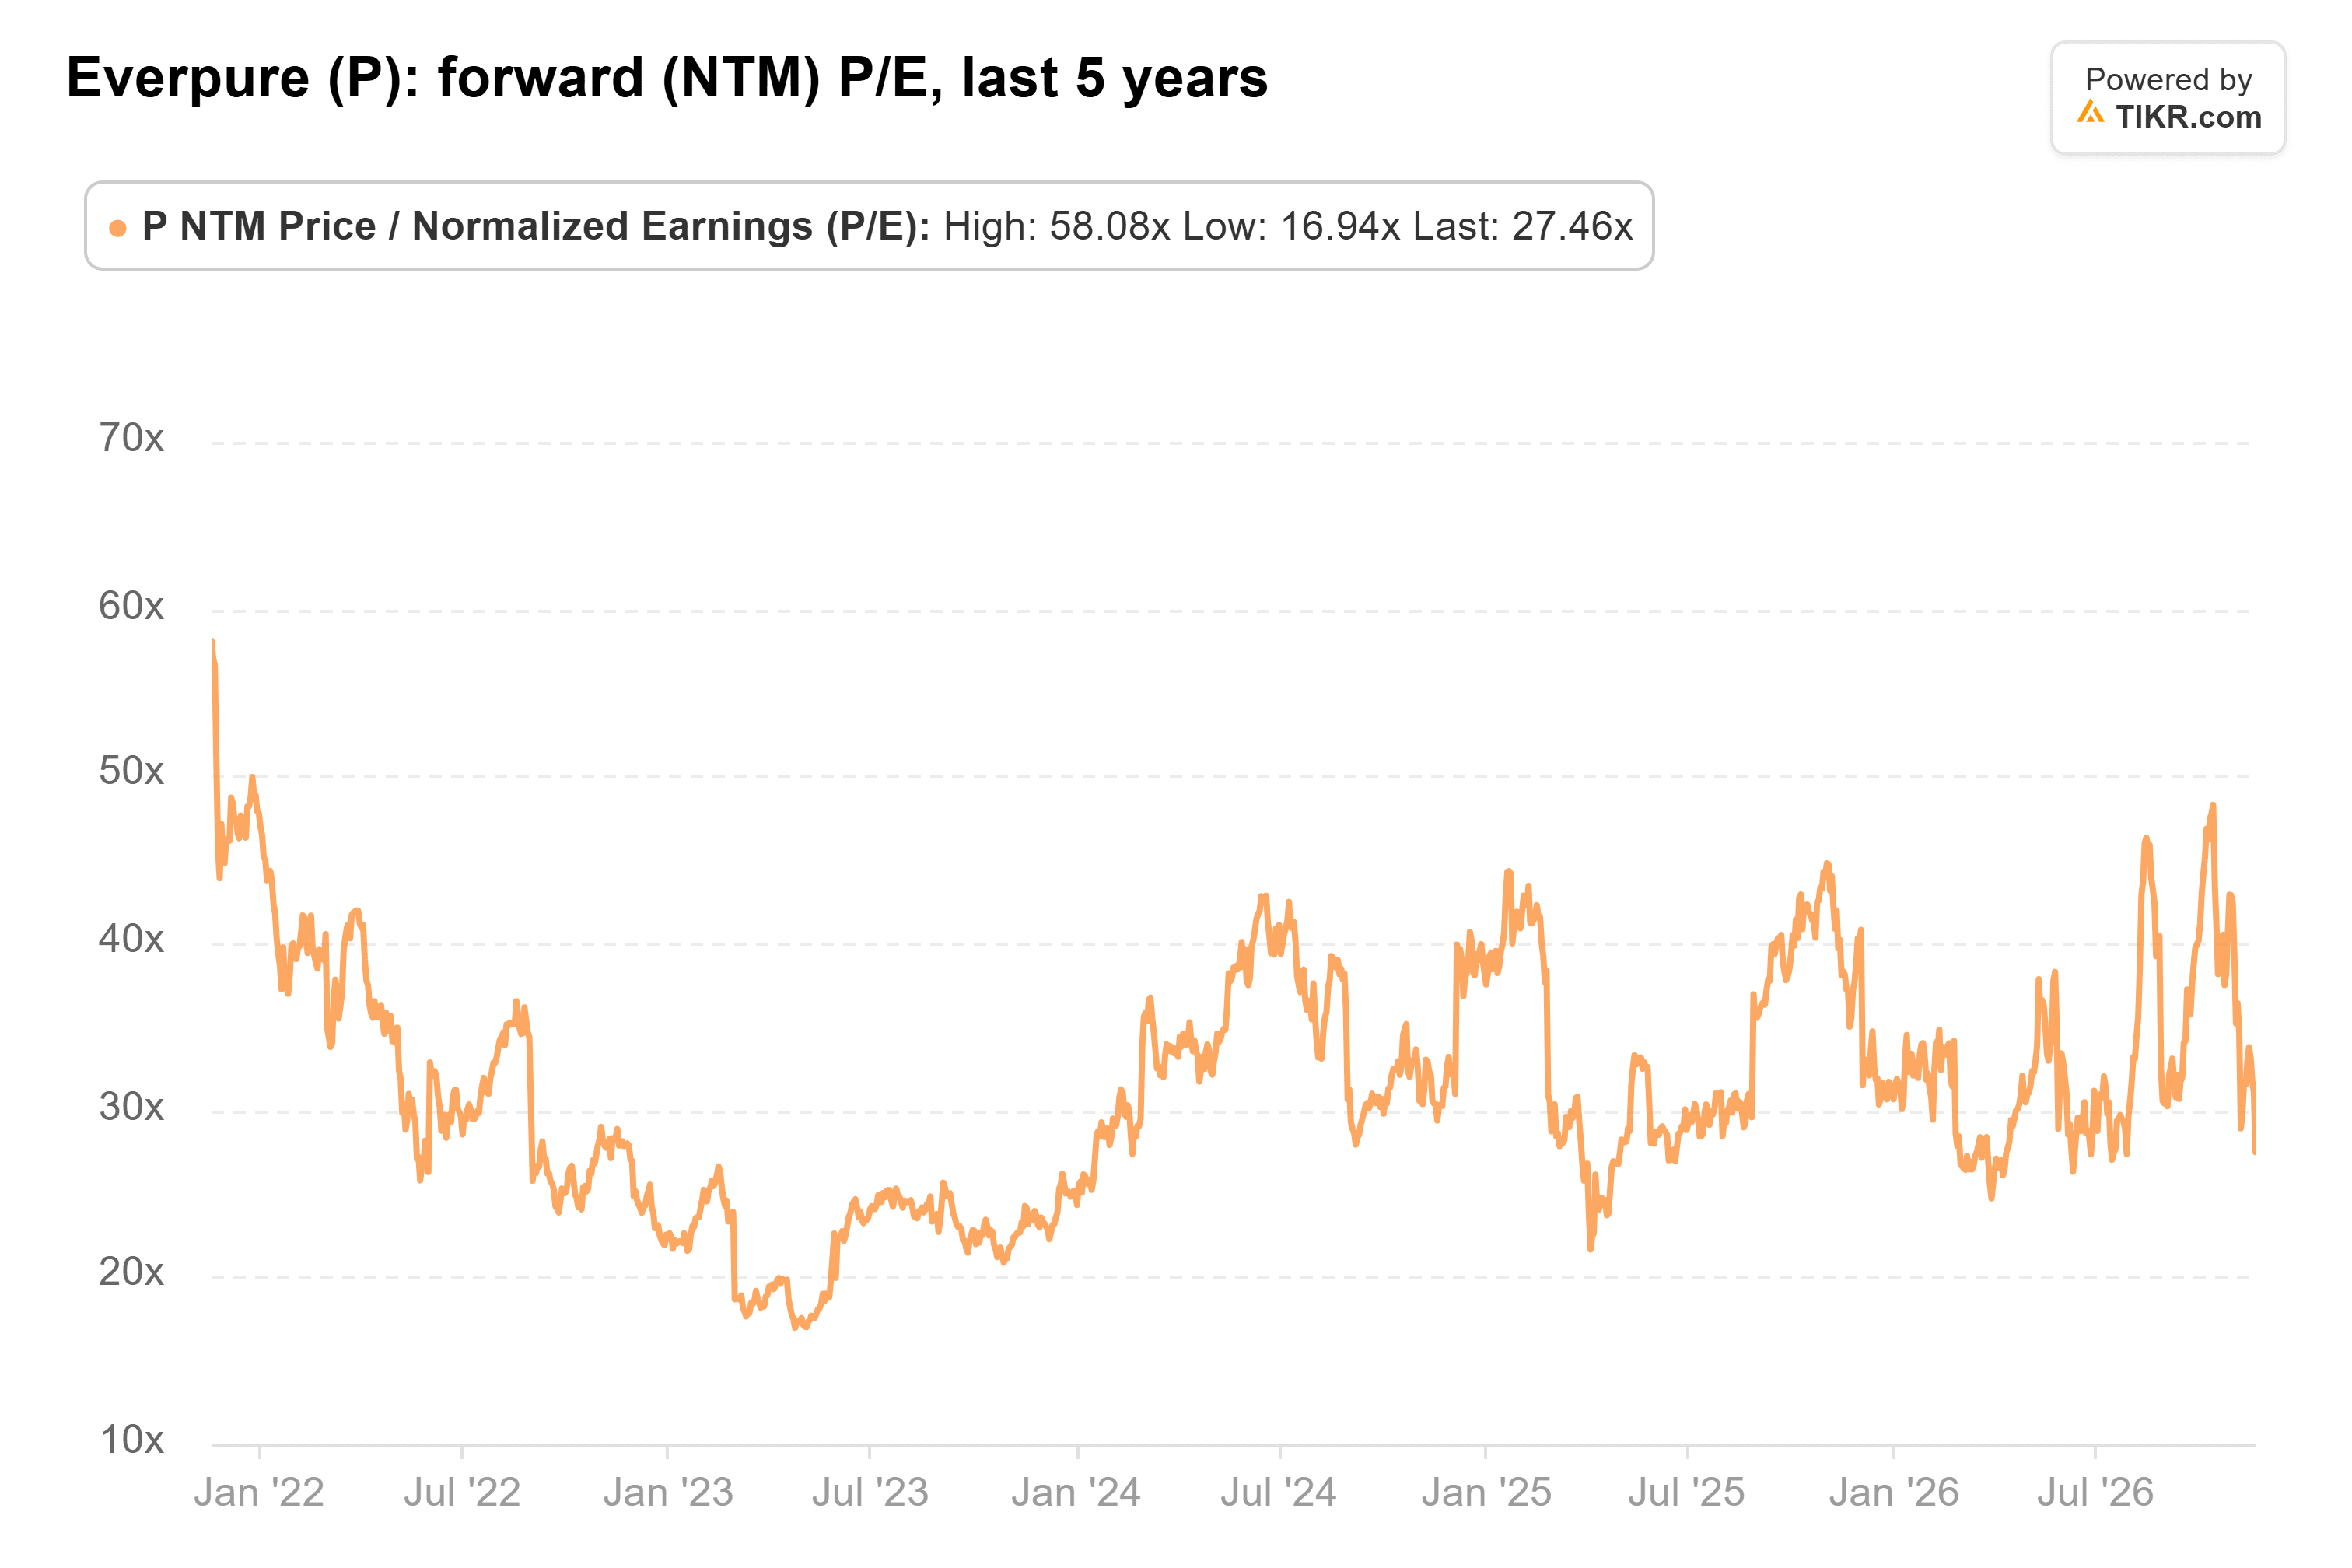
Al precio de hoy, está en torno a 30x, aún por debajo de esa media.
TIKR sigue a 20 analistas sobre Everpure. ¿Cuántos dicen "Comprar"?
Consulta el desglose completo de las calificaciones de Compra, Mantenimiento y Venta sobre Everpure, junto con las estimaciones de ingresos y beneficios de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Ver las calificaciones de los analistas de Everpure
El margen bruto es el precio de la cuota
El inconveniente es el margen bruto, que ha caído durante cuatro trimestres consecutivos:
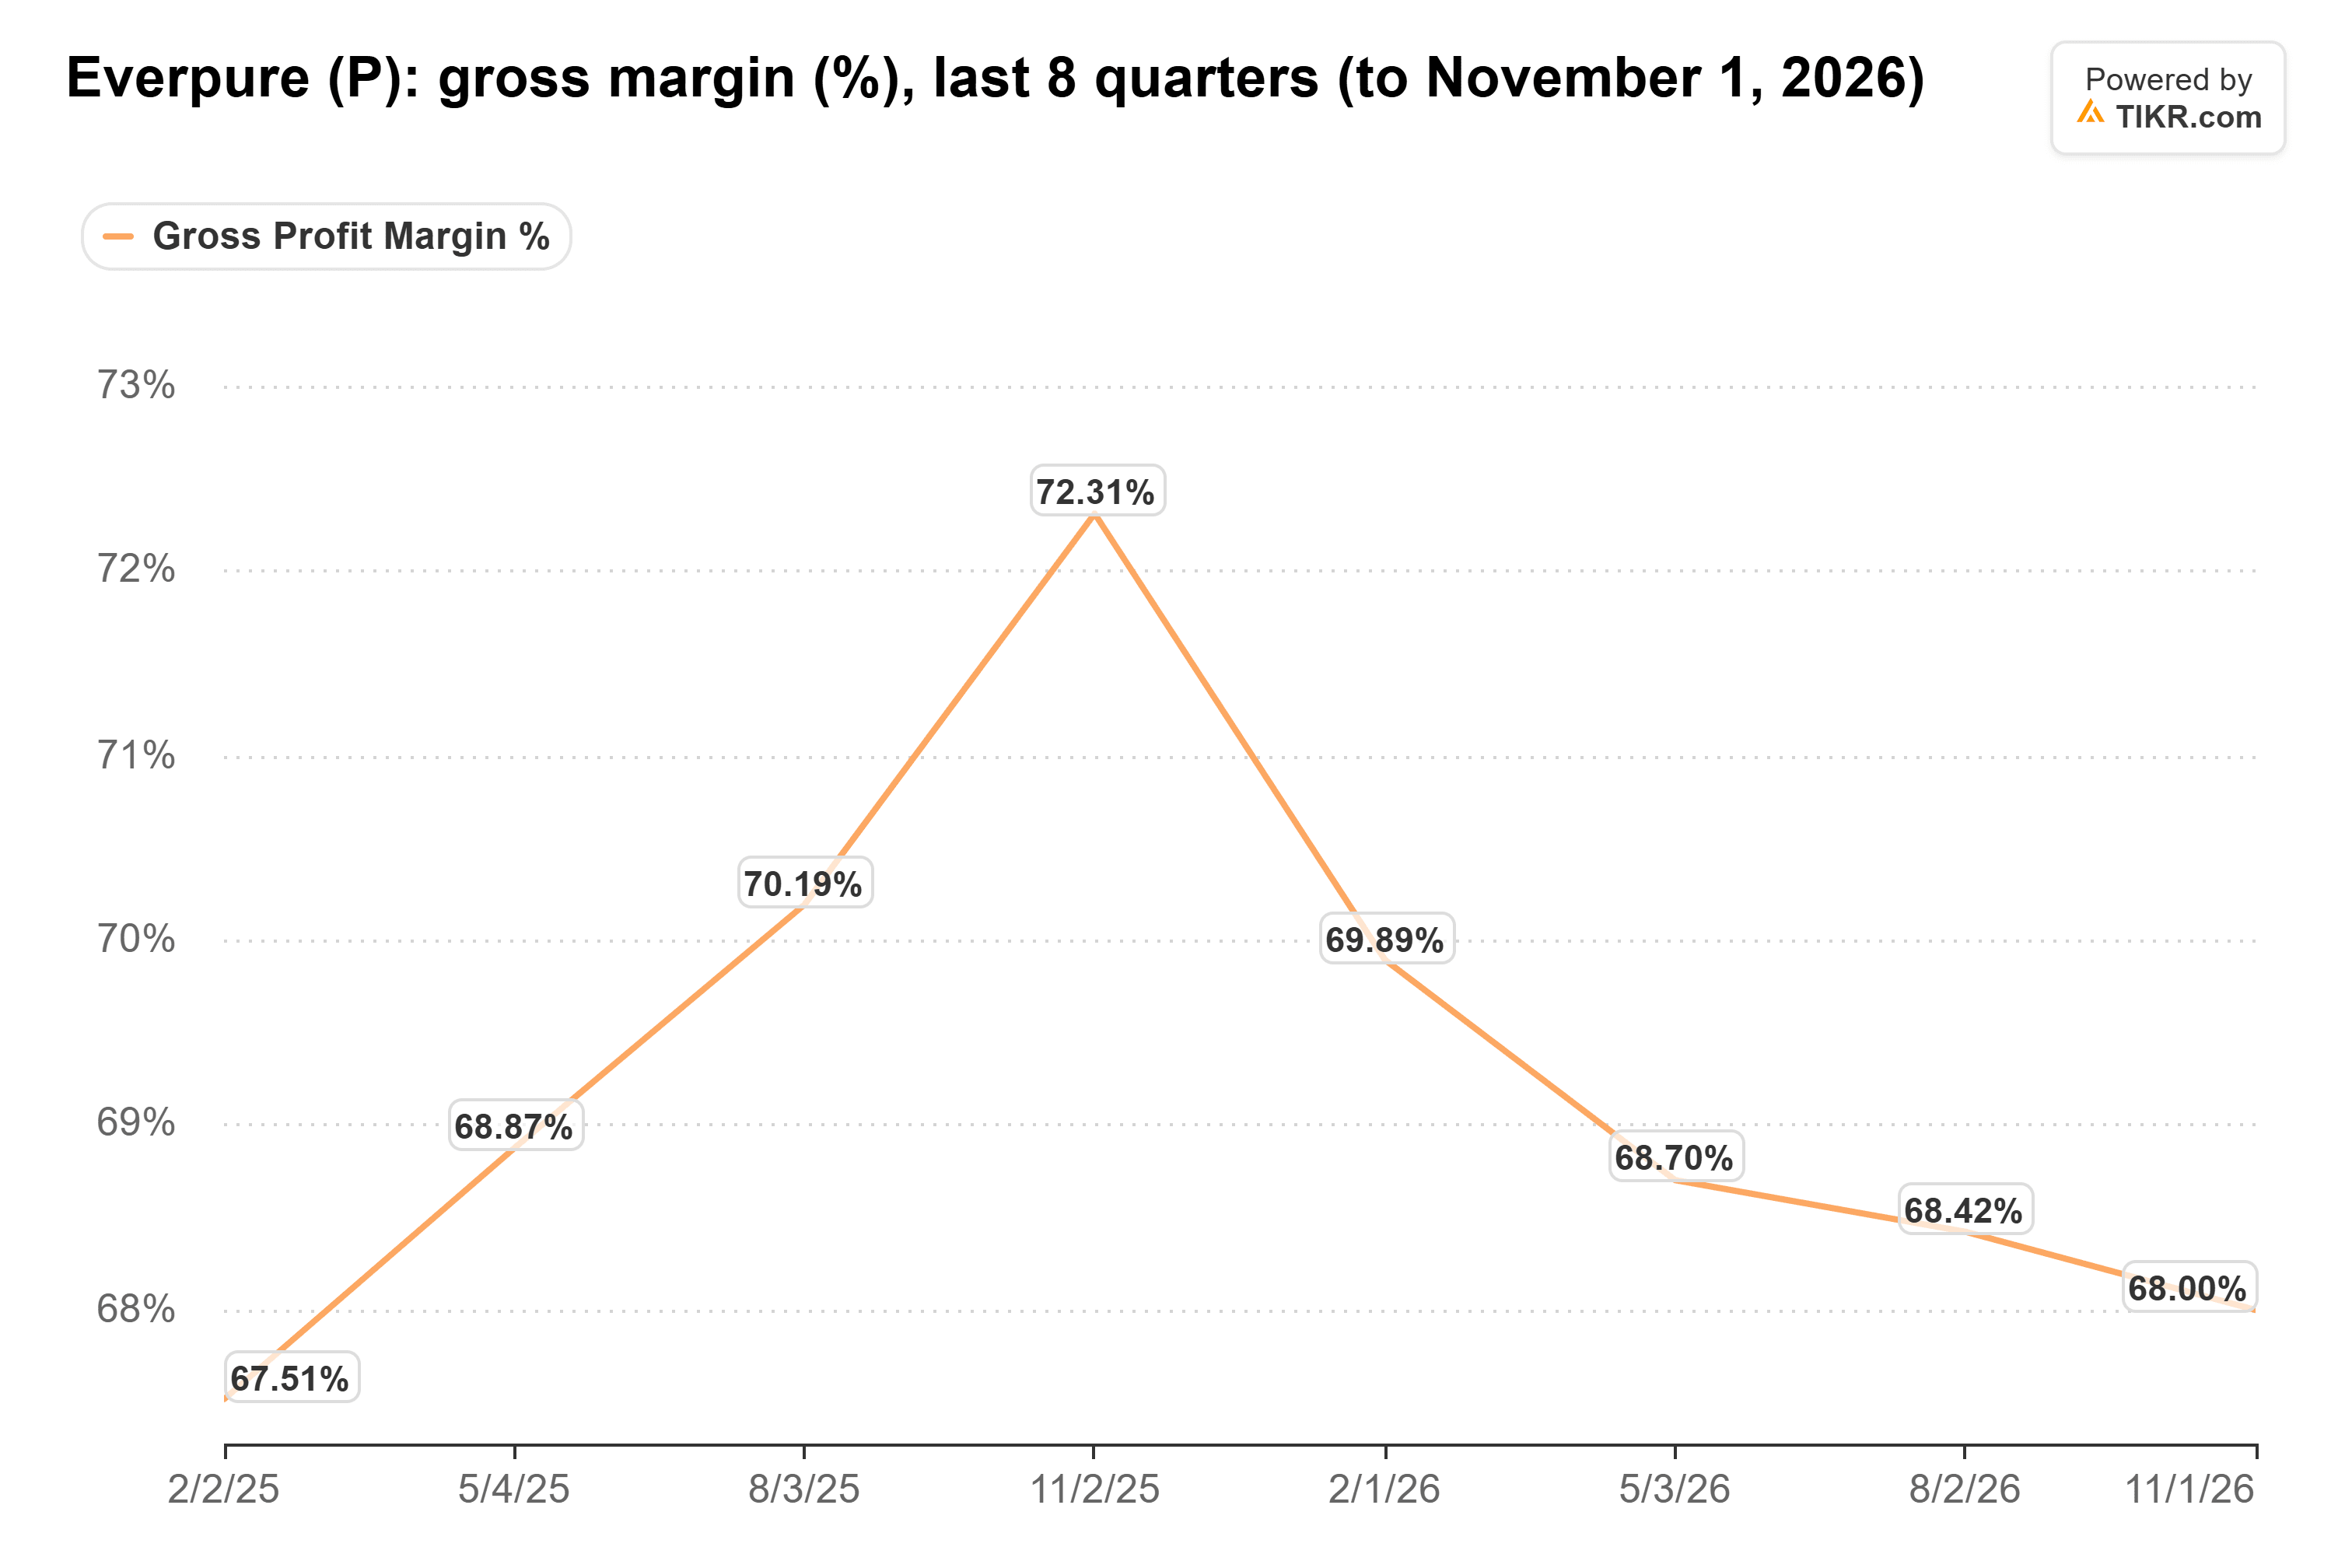
La mayor parte de eso provino del hardware en sí, donde el margen bruto cayó al 66.7% desde el 71.6% del año anterior. Barclays recortó su precio objetivo esta mañana, citando preocupaciones sobre los precios.
NetApp se mantiene por ahora: sus ingresos por matrices totalmente flash aumentaron un 47% hasta $1.3 mil millones en su trimestre de julio. Pero guió el margen bruto no GAAP del trimestre de octubre al 67%-68%, frente al 70.6%. ¿Se situará dentro de ese rango cuando publique resultados a principios de diciembre?
HPE parece más expuesta. Sus ingresos por almacenamiento crecieron solo un 10% hasta $1.3 mil millones en su trimestre de julio, y publica resultados la próxima semana. Si su crecimiento sigue estando tan por detrás del de Everpure, Everpure le está quitando cuota a HPE.
Un intercambio que vale la pena
Cuatro puntos de margen bruto por un crecimiento del 51% y un margen operativo en aumento es un intercambio que yo haría encantado. La siguiente comprobación llegará con los resultados del cuarto trimestre a principios del próximo año. Unos ingresos de al menos $1.50 mil millones y unos ingresos operativos no GAAP de al menos $350 millones, el extremo bajo de la guía, demostrarían que sigue funcionando.
Entonces, ¿cuánto vale realmente la acción de Everpure?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo introduce algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Everpure. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los datos para reflejar tu propia visión del negocio. Es gratis.
Descargo de responsabilidad:
Ten en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!