Conclusiones clave
- Los ingresos de Qualcomm por teléfonos cayeron un 26% hasta $5.14 mil millones, por debajo de las estimaciones, mientras que los ingresos automotrices aumentaron un 89% hasta un récord de $1.99 mil millones.
- El CEO Cristiano Amon dijo a Reuters que el crecimiento fuera de los teléfonos debería "reemplazar por completo a Apple", y las previsiones para el año fiscal 2027 asumen que ya no habrá más ventas de chips a Apple.
- El aumento de los costes redujo el margen antes de impuestos del segmento de chips al 24% desde el 29%, y Bernstein calificó la perspectiva de márgenes como "pésima".
- El próximo informe de Qualcomm debería mostrar si los ingresos del centro de datos superan los $650 millones y si los aumentos de precios comienzan a impulsar los márgenes.
Qualcomm (QCOM) acaba de presentar un trimestre que mostró sus dos futuros a la vez. Las ventas de chips para teléfonos se redujeron más de una cuarta parte, mientras que las ventas de chips para automóviles casi se duplicaron.
Los inversores se centraron en los teléfonos. Las acciones cayeron más del 6% en la negociación posterior al cierre del 4 de noviembre después de que los ingresos por teléfonos no cumplieran con las estimaciones, en parte porque Apple (AAPL) sigue avanzando hacia sus propios módems.
Sin embargo, las compensaciones son cada vez mayores. Amazon (AMZN) puede comprar hasta $60 mil millones de chips de Qualcomm para centros de datos de IA bajo un acuerdo de septiembre. El día de los resultados, SpaceX (SPCX) también eligió a Qualcomm para suministrar equipos de radio para su red móvil Starlink planeada a partir de 2027.
En una entrevista con Reuters, el CEO Cristiano Amon dijo que el pronóstico del primer trimestre no incluye más ventas a Apple. "Esperamos que los ingresos fuera de los teléfonos reemplacen por completo a Apple", afirmó.
Los teléfonos cayeron mientras los automóviles se dispararon
Los ingresos ajustados cayeron un 7% hasta $10.44 mil millones, superando los $10.11 mil millones que esperaban los analistas. El BPA ajustado fue de $2.17, un centavo por encima de las estimaciones pero un 28% inferior al del año anterior.
La división dentro del negocio de chips contó la verdadera historia:
- Teléfonos: $5.14 mil millones, un 26% menos y por debajo de la estimación de $5.25 mil millones
- Automotriz: $1.99 mil millones, un 89% más, logrando su primer trimestre de $2 mil millones
- IoT: $1.89 mil millones, un 4% más
La memoria explica la mayor parte del daño. Los costes de memoria en alza aumentaron los precios de los teléfonos, y los envíos globales de smartphones cayeron un 20% en el trimestre hasta un mínimo de 14 años. La caída de Qualcomm en teléfonos fue aún más pronunciada porque los pedidos de Apple están disminuyendo.
Así de rápido está cambiando la mezcla...
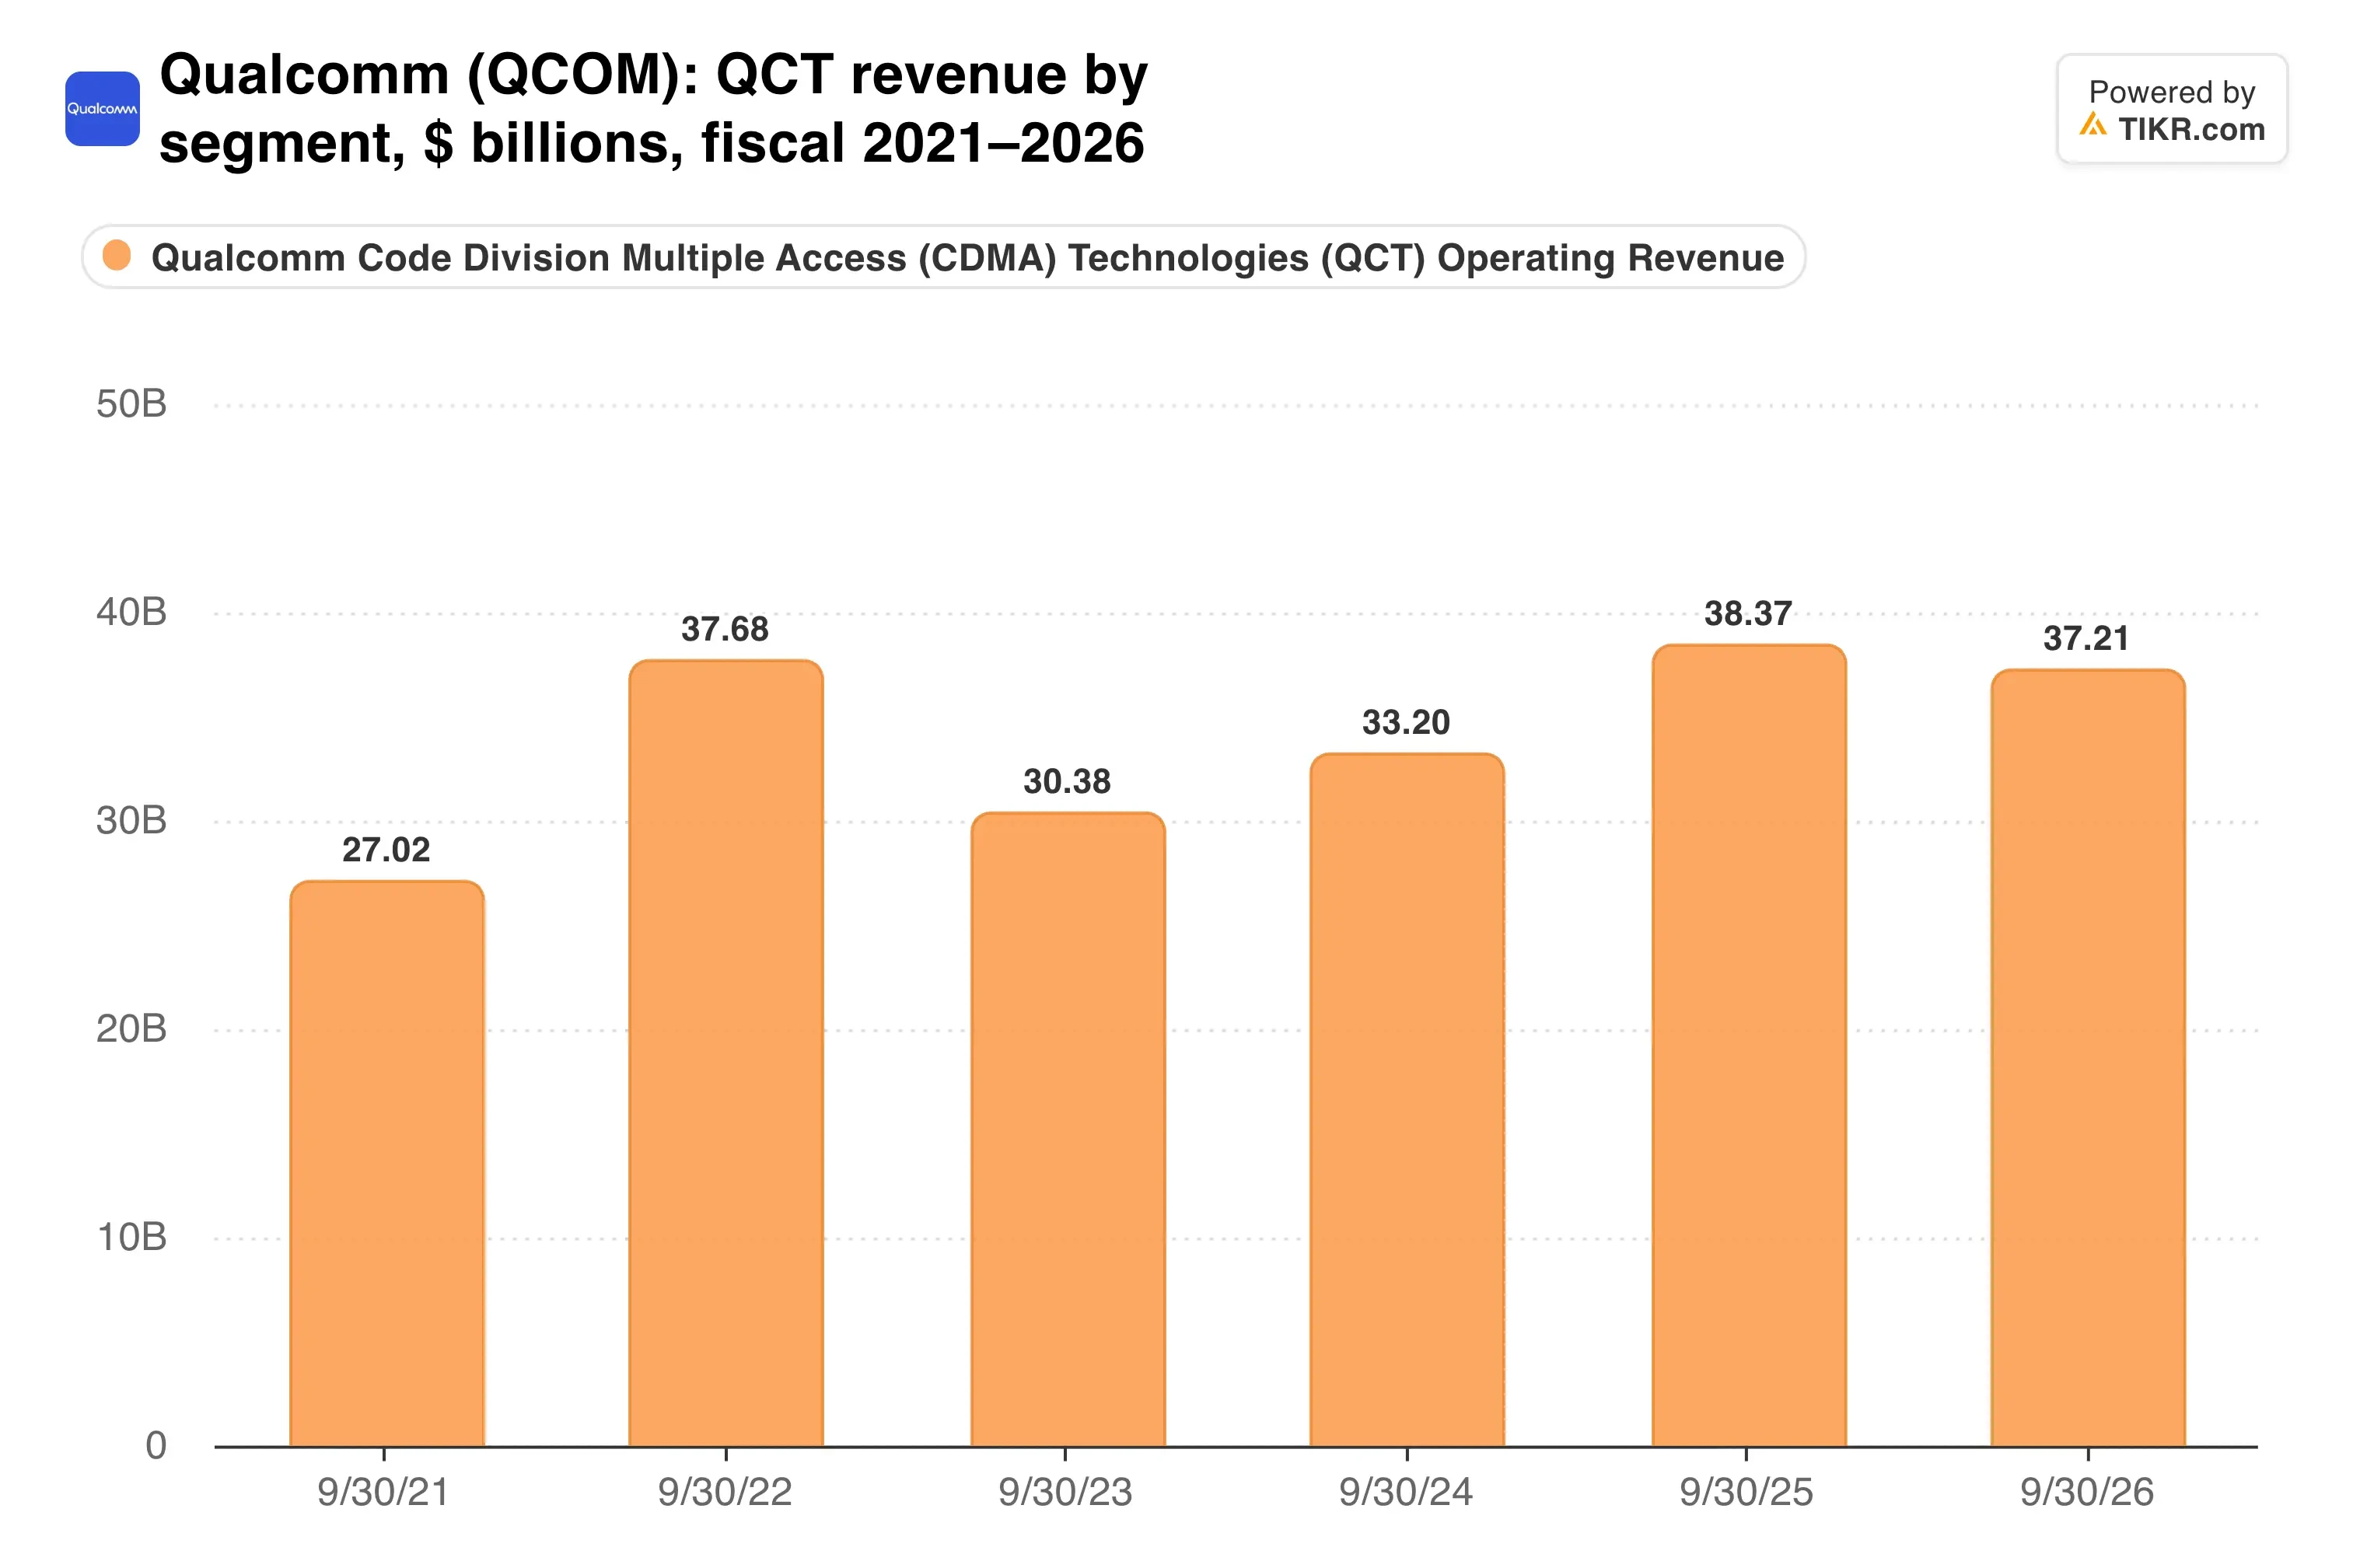
En el año fiscal 2026, los segmentos automotriz y de IoT representaron aproximadamente el 35% de los ingresos por chips, frente a aproximadamente el 28% del año anterior.
El centro de datos se convierte en el factor decisivo
El año fiscal 2027 es donde el plan se pone a prueba. Qualcomm espera más de $650 millones en ingresos del centro de datos en el trimestre de diciembre, por encima de los $539 millones que los analistas habían previsto. Reiteró un objetivo de $5 mil millones para todo el año.
Amazon es el ancla de ese crecimiento. Qualcomm suministra silicio de inferencia personalizado y conectividad óptica a AWS, y las warrants de Amazon por hasta 25 millones de acciones de Qualcomm se devengan a medida que compra.
Construir todo esto cuesta dinero ahora. ¿Ya se está viendo el gasto?
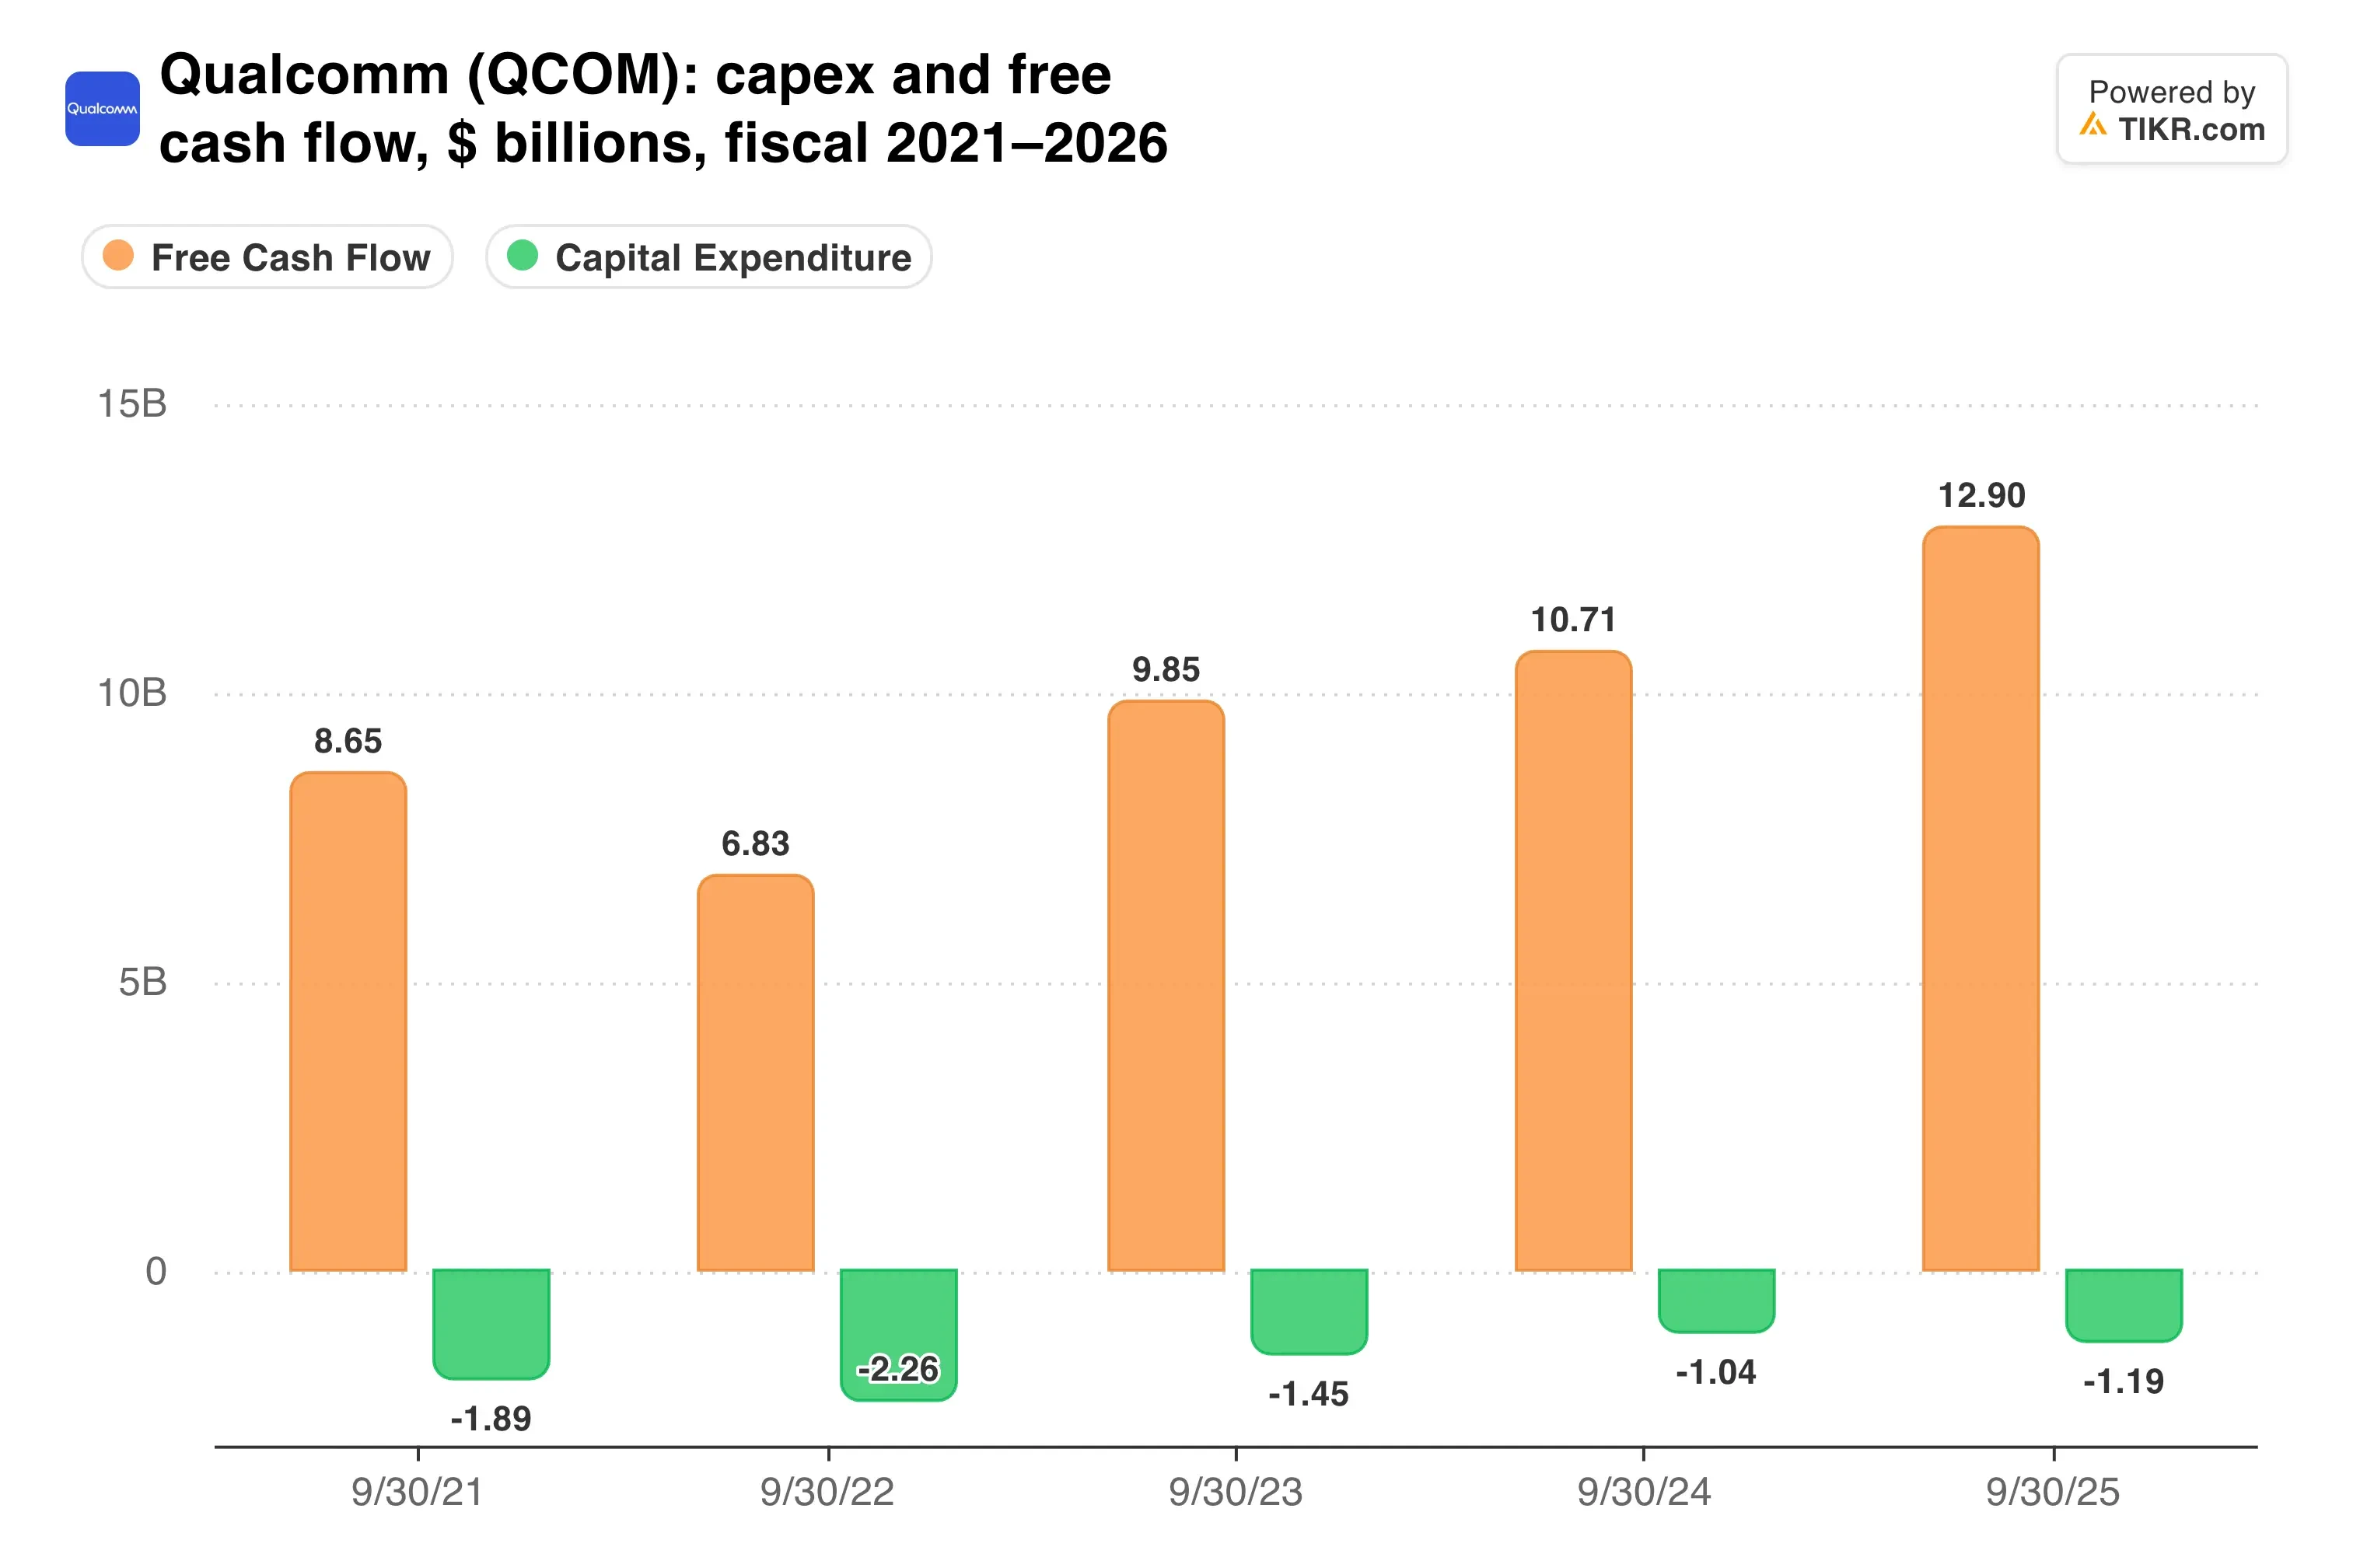
Los gastos de capital se más que duplicaron hasta $2.49 mil millones en el año fiscal 2026. Mientras tanto, el flujo de caja operativo cayó a $11.15 mil millones, por lo que el flujo de caja libre se redujo aproximadamente en un tercio.
Las recompras de acciones y los dividendos aún totalizaron $11.7 mil millones, muy por encima del flujo de caja libre.
TIKR sigue a 37 analistas sobre Qualcomm. ¿Cuántos dicen "Comprar"?
Vea el desglose completo de las calificaciones de Compra, Mantener y Vender sobre Qualcomm, junto con las estimaciones de ingresos y ganancias de Wall Street, todo en un solo lugar. Más de 500,000 inversores usan TIKR para investigar acciones como esta. Vea las Calificaciones de los Analistas de Qualcomm
Los márgenes tienen que recuperarse primero
Los ingresos del primer trimestre, de $10.4 mil millones a $11.2 mil millones, tienen un punto medio por encima del consenso de $10.48 mil millones. Sin embargo, el punto medio del BPA de $2.25 quedó justo por debajo de la estimación de $2.27.
Los costes explican la brecha. Las obleas, el empaquetado y la memoria se encarecieron, y el margen antes de impuestos del segmento de chips cayó al 24% desde el 29% del año anterior. Stacy Rasgon de Bernstein dijo a Reuters que la "perspectiva de márgenes es pésima".
Los aumentos de precios deberían ayudar. El CFO Akash Palkhiwala espera que el margen bruto base vuelva al 48%-50% para el trimestre de marzo.
El poder de ganancias se ha reajustado a la baja, y reconstruirlo llevará tiempo:
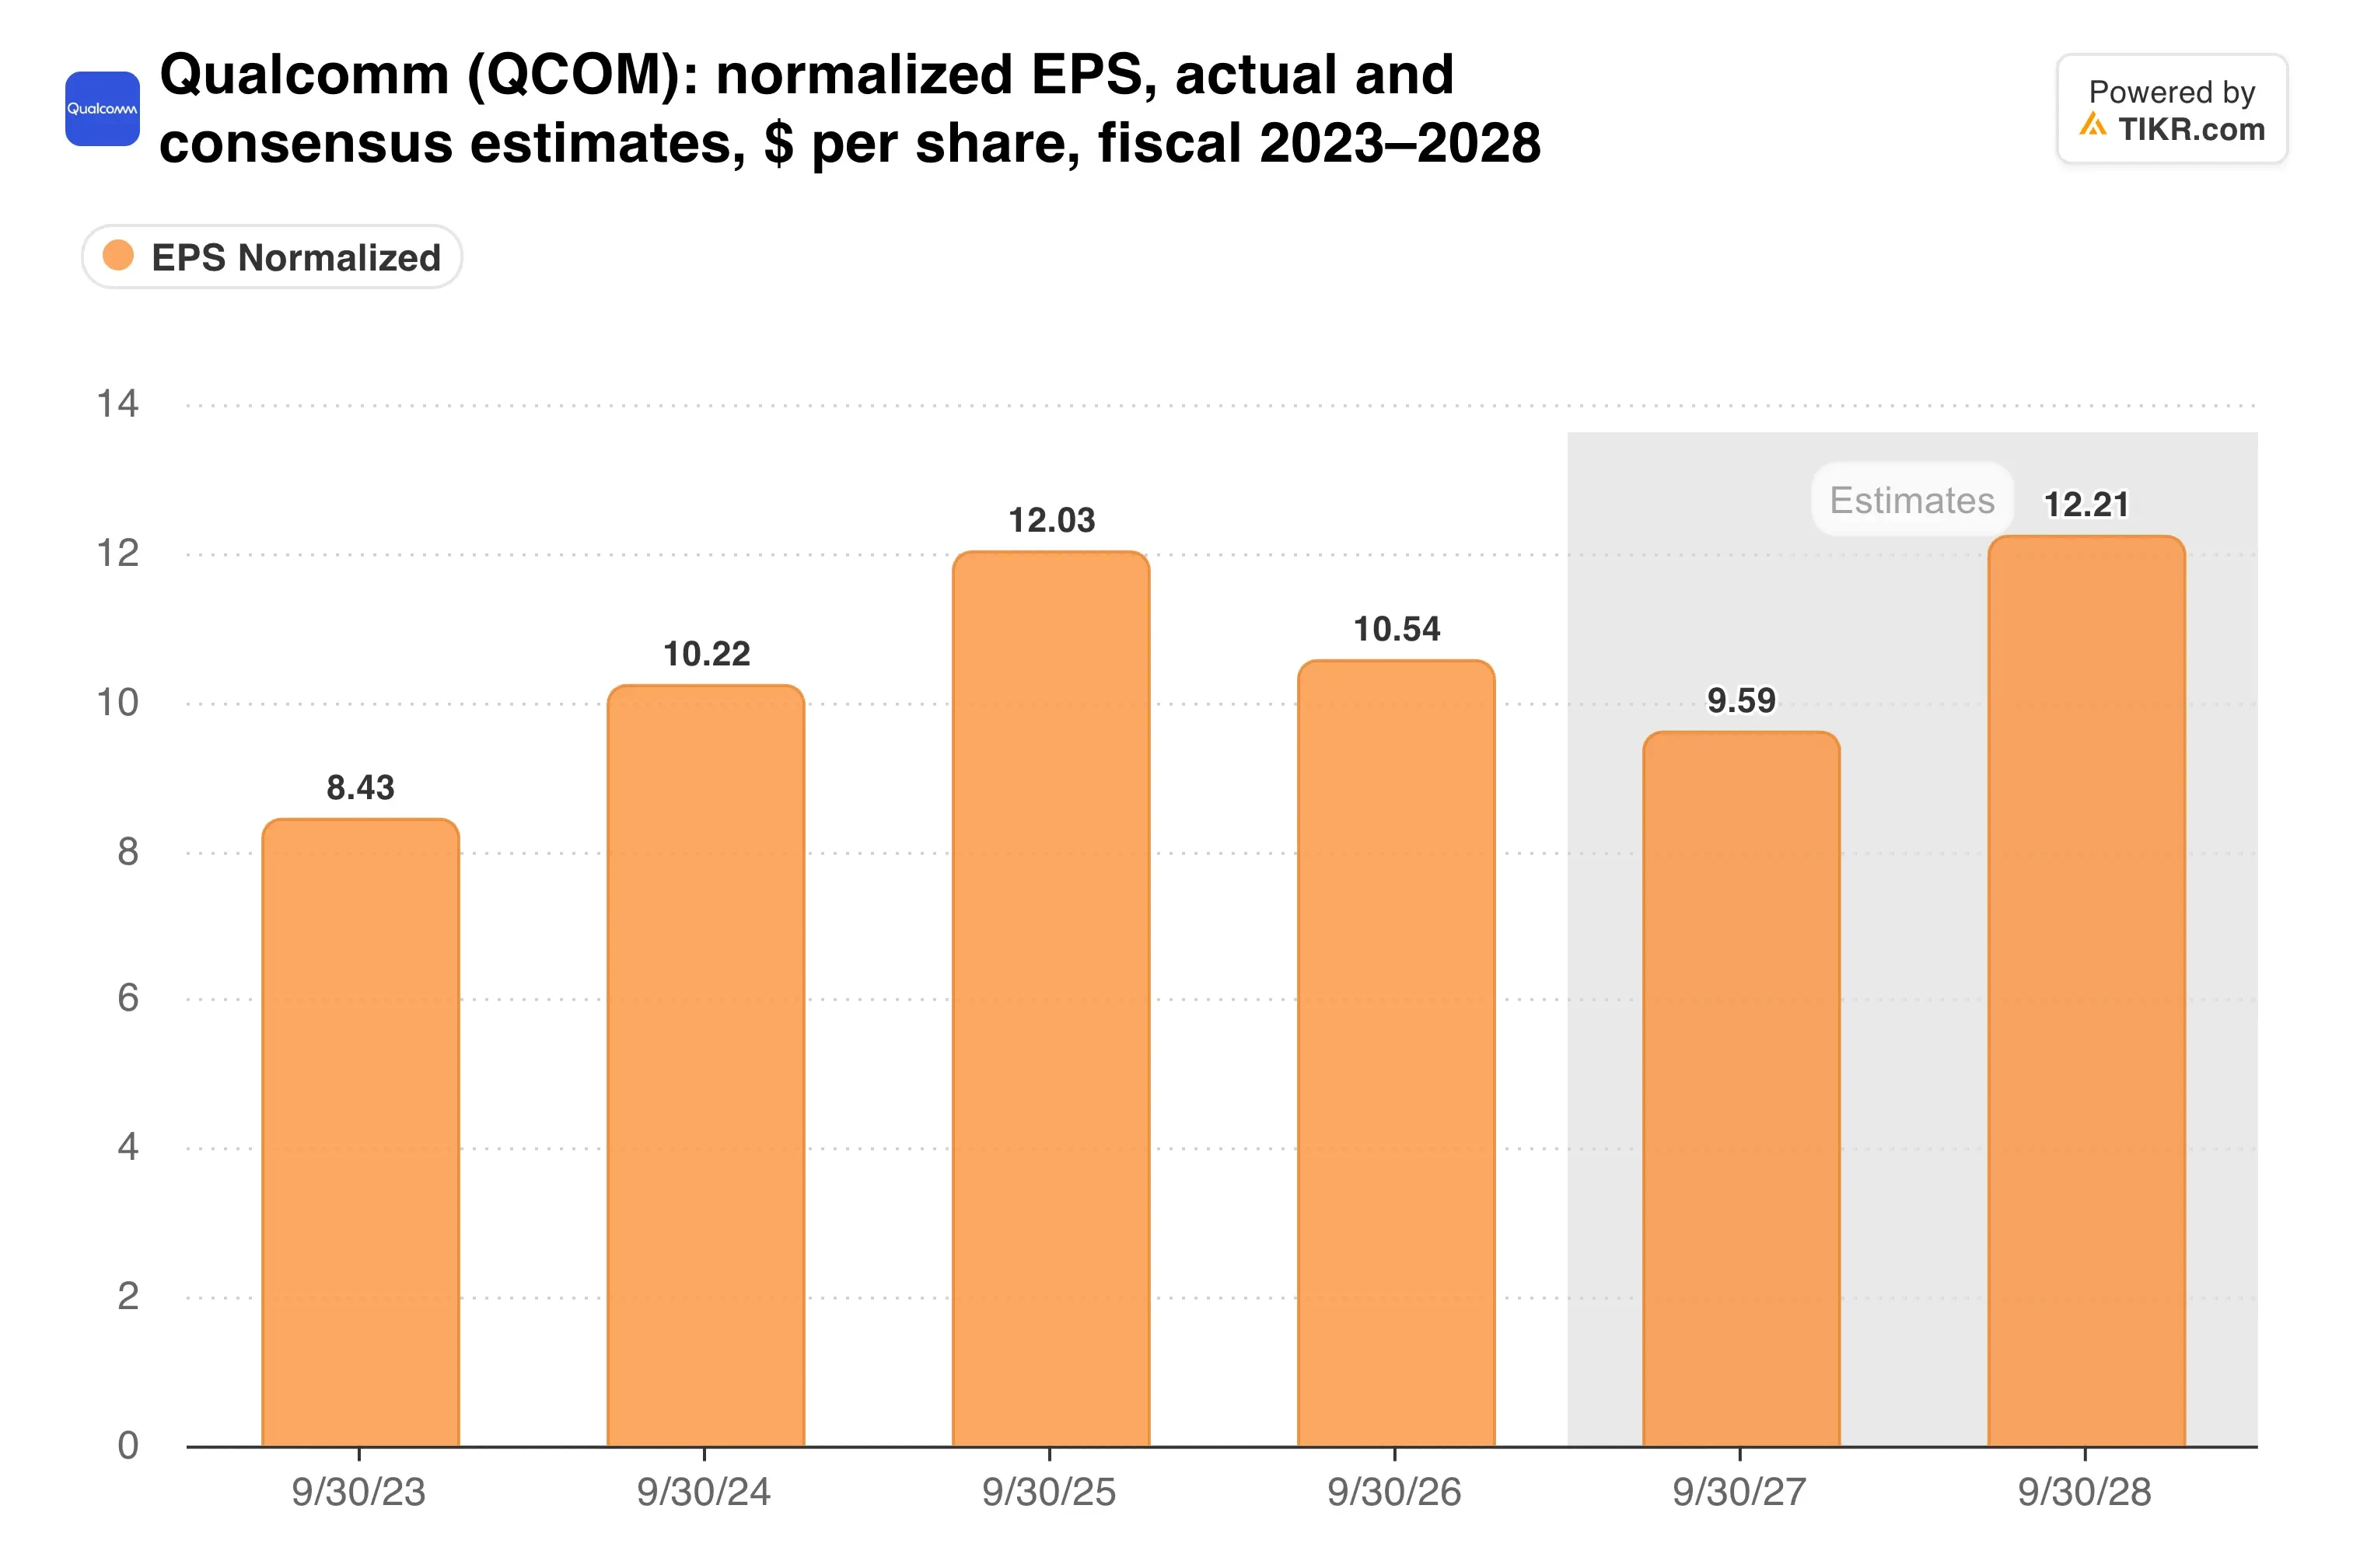
El BPA ajustado cayó un 12% hasta $10.54 en el año fiscal 2026, por lo que cualquier recuperación depende de que los nuevos mercados se materialicen.
Mi opinión: La diversificación es real. El segmento automotriz creció un 52% el año pasado hasta $6 mil millones, y Amazon le da a la historia del centro de datos un ancla creíble. Pero Qualcomm está pagando por ese futuro con margen y caja hoy, mientras que los teléfonos aún representaron el 65% de los ingresos por chips en el año fiscal 2026. Me gustaría ver que el número del centro de datos se materialice antes de llamar a esta venta masiva una oportunidad.
El informe del primer trimestre fiscal, previsto para principios de febrero, es el próximo punto de control. Mostrará si los ingresos del centro de datos superan los $650 millones y si los aumentos de precios elevan los márgenes.
Entonces, ¿cuál es el valor real de las acciones de Qualcomm?
TIKR te permite pronosticar el precio futuro de cualquier acción en menos de un minuto. Solo ingresa algunas suposiciones en el modelo de valoración de TIKR y mira cuánto podría valer Qualcomm. Comienza desde las estimaciones de consenso de Wall Street, o ajusta los insumos para reflejar tu propia visión del negocio. Es gratis de usar.
Descargo de responsabilidad:
Tenga en cuenta que los artículos en TIKR no pretenden servir como consejo de inversión o financiero de TIKR o nuestro equipo de contenido, ni son recomendaciones para comprar o vender acciones. Creamos nuestro contenido basándonos en los datos de inversión de TIKR Terminal y las estimaciones de los analistas. Nuestro análisis podría no incluir noticias recientes de la empresa o actualizaciones importantes. TIKR no tiene posición en ninguna de las acciones mencionadas. ¡Gracias por leer y felices inversiones!