核心要点
- XP (XP) 在截至11月6日的一个月内下跌约49%,收于15.14美元,此前巴西总统选举引发金融股大幅抛售。
- StoneCo (STNE) 在10月26日下跌29%,突显了巴西金融公司面临的广泛压力。
- 瑞银维持对XP的“买入”评级,但将其目标价下调至23美元,这意味着较11月6日收盘价有约52%的上涨空间。
- XP的远期市盈率约为7.0倍,低于其五年平均水平的12.6倍,而分析师预计其盈利将持续增长至2028年。
发生了什么?
XP (XP) 股价在截至11月6日的一个月内下跌约49%,大部分跌幅发生在路易斯·伊纳西奥·卢拉·达席尔瓦意外赢得巴西总统决选之后。
卢拉在10月25日获得了51.79%的选票,击败了弗拉维奥·博索纳罗,令那些预期一个更有利于市场的政府的投资者感到失望。
XP在10月26日暴跌约48%,触及52周低点,而StoneCo (STNE)下跌29%,因投资者重新评估巴西的经济前景。
XP曾在10月5日大涨约34%,而瑞银在10月8日将其目标价从25美元上调至37美元,当时市场对巴西金融股的乐观情绪日益增长。
美国银行指出,在大选前,XP已从8月的低点翻倍。
花旗在10月27日将XP评级从“买入”下调至“中性”,并将其目标价从25美元下调至15美元。
摩根士丹利和桑坦德银行也下调了该股评级,反映出对未来投资资金流、股票市场活动和交易量的担忧。
这些风险很重要,因为XP的部分收入来自客户资产、投资产品和交易活动。
在XP第二季度财报电话会议期间,首席执行官Thiago Maffra表示,当交易“量上升时,我们赚的钱就更多”,这突显了其机构和零售交易业务活动增强如何能支撑收入。
尽管存在不确定性,瑞银在11月5日维持其“买入”评级,同时将其目标价从37美元下调至23美元,这意味着较XP在11月6日15.14美元的收盘价有约52%的上涨空间。
高盛也在11月12日维持其“买入”评级,尽管将其目标价从36美元下调至31美元,这突显了尽管存在选举相关的不确定性,一些分析师仍持持续乐观态度。
XP股票是被低估还是被高估了?
在每股约15美元的水平,XP似乎可能被低估,尽管巴西的政治不确定性和投资活动可能减弱的风险有助于解释其折价估值。
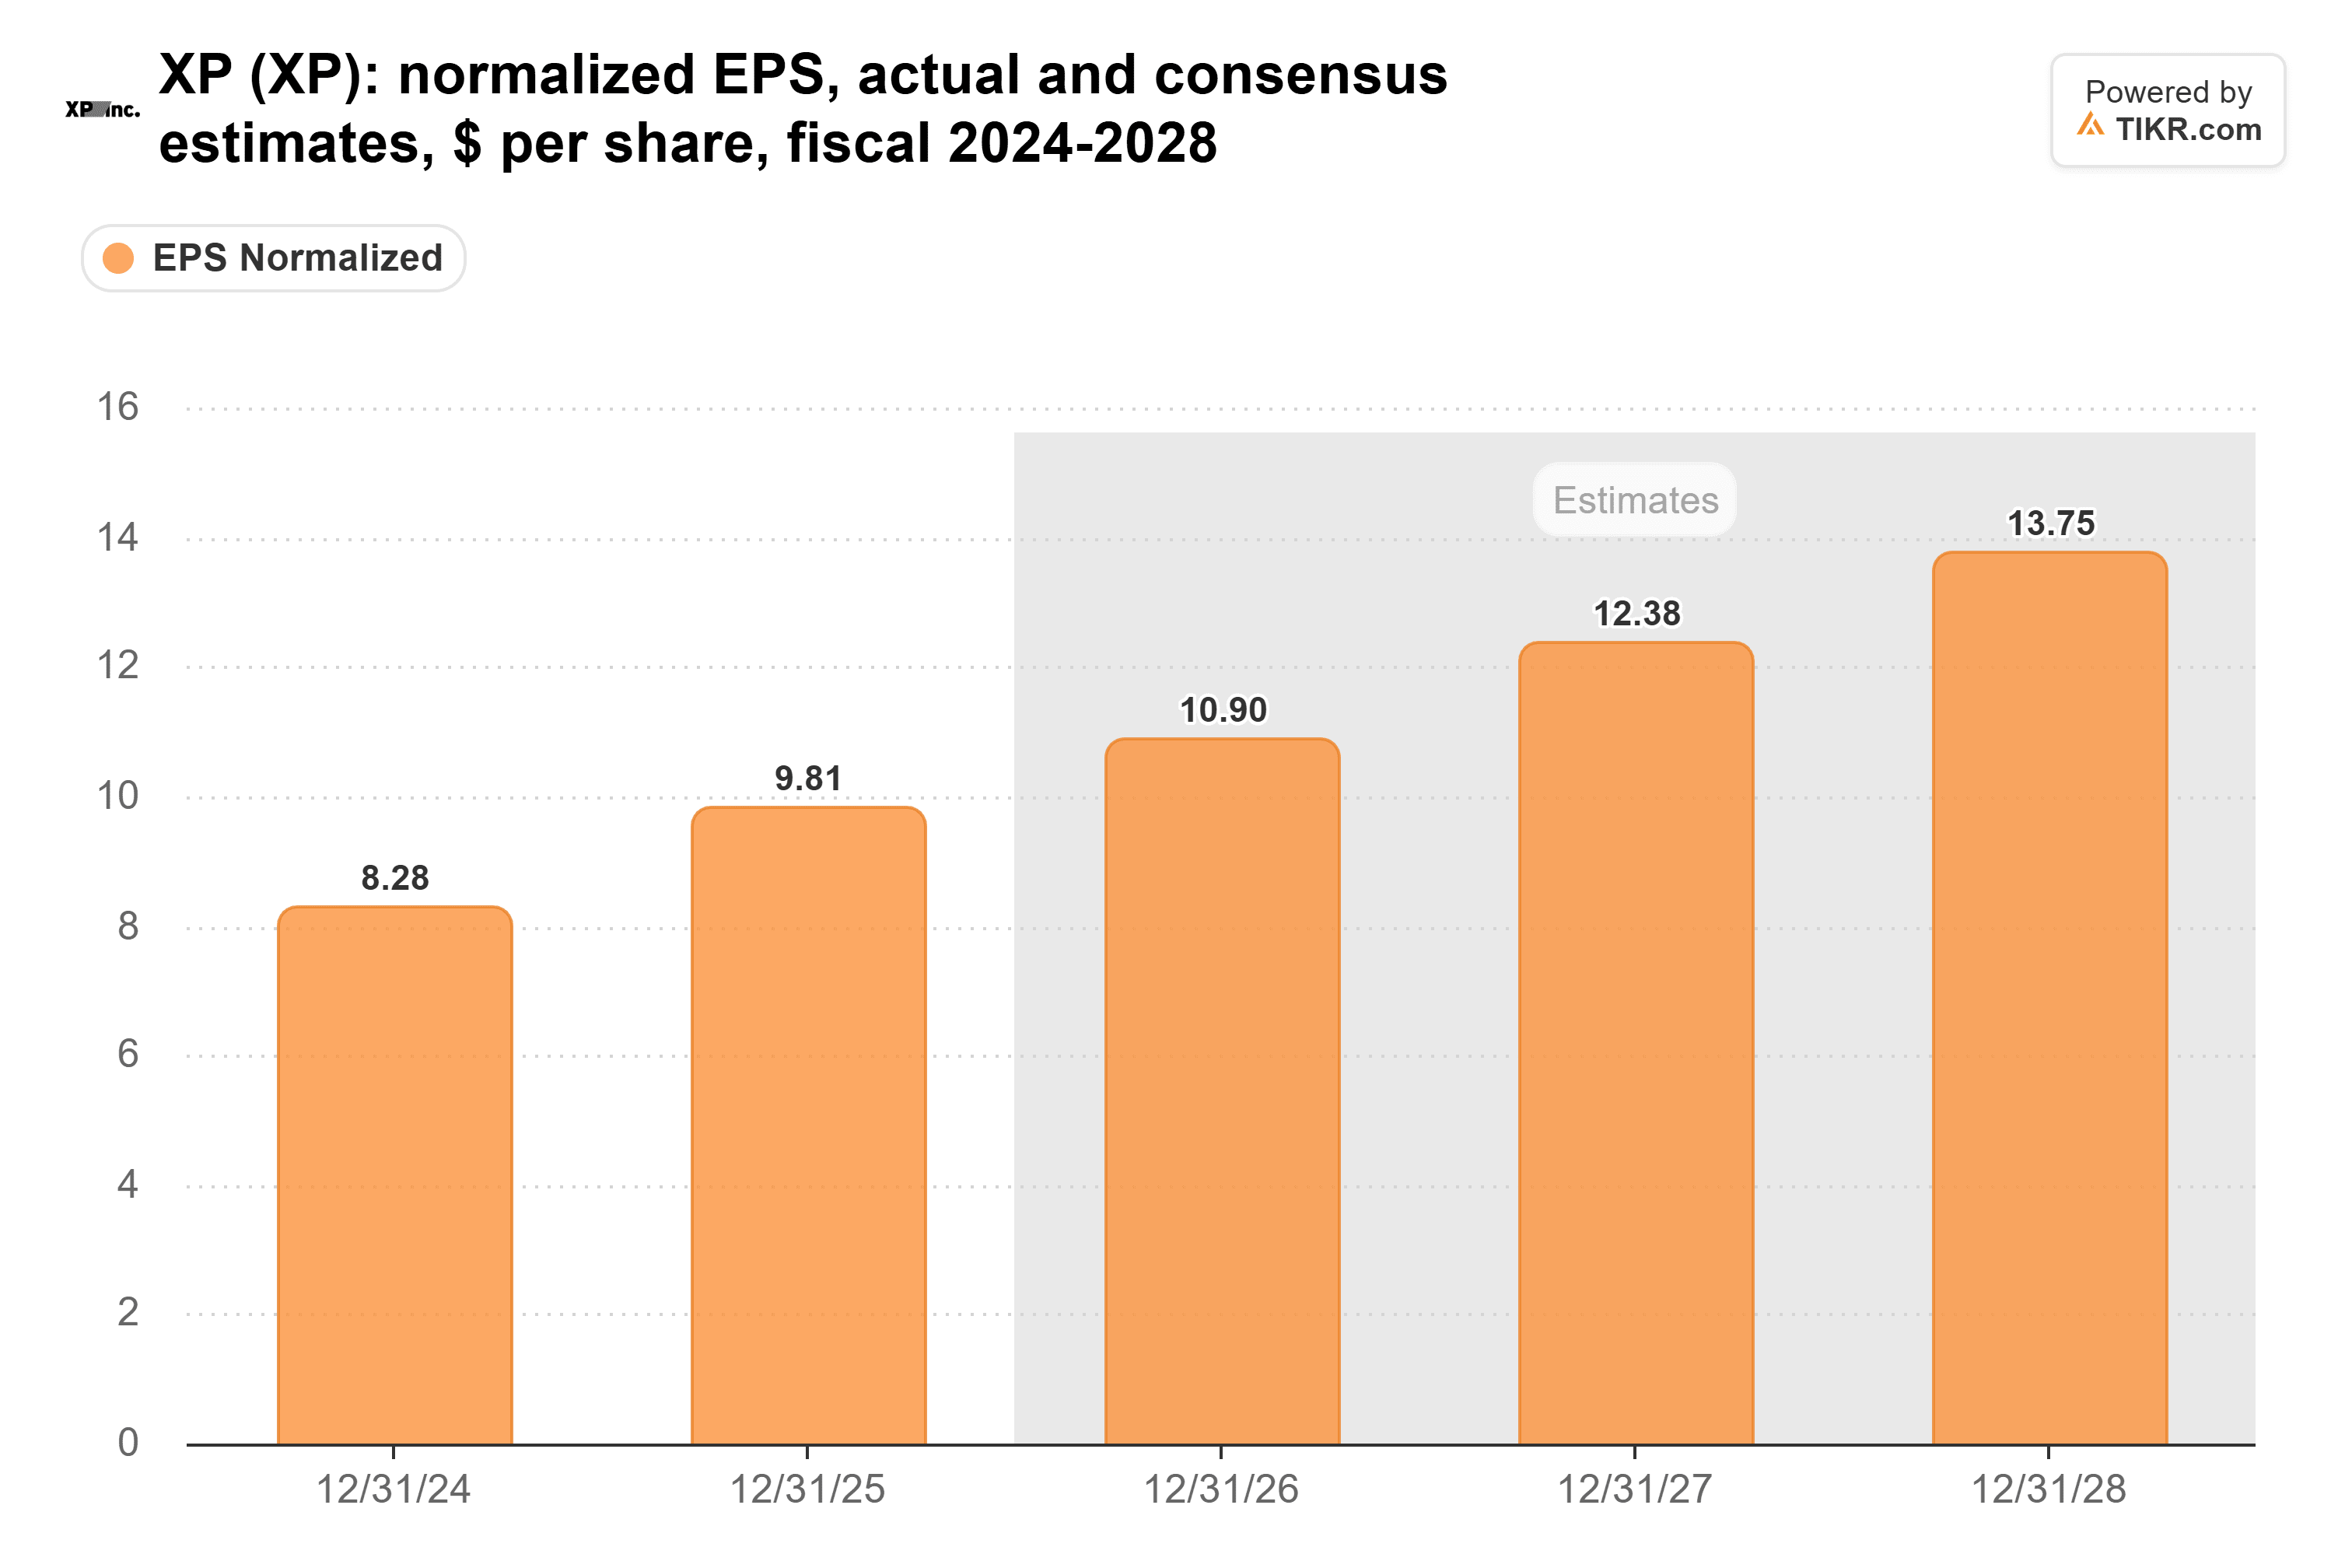
根据TIKR截至10月29日的预估,预计归一化每股收益将从2025财年的9.81雷亚尔增至2026财年的10.90雷亚尔,增长约11%。
分析师预计归一化每股收益到2028财年将达到13.75雷亚尔,比2025财年水平高出约40%。
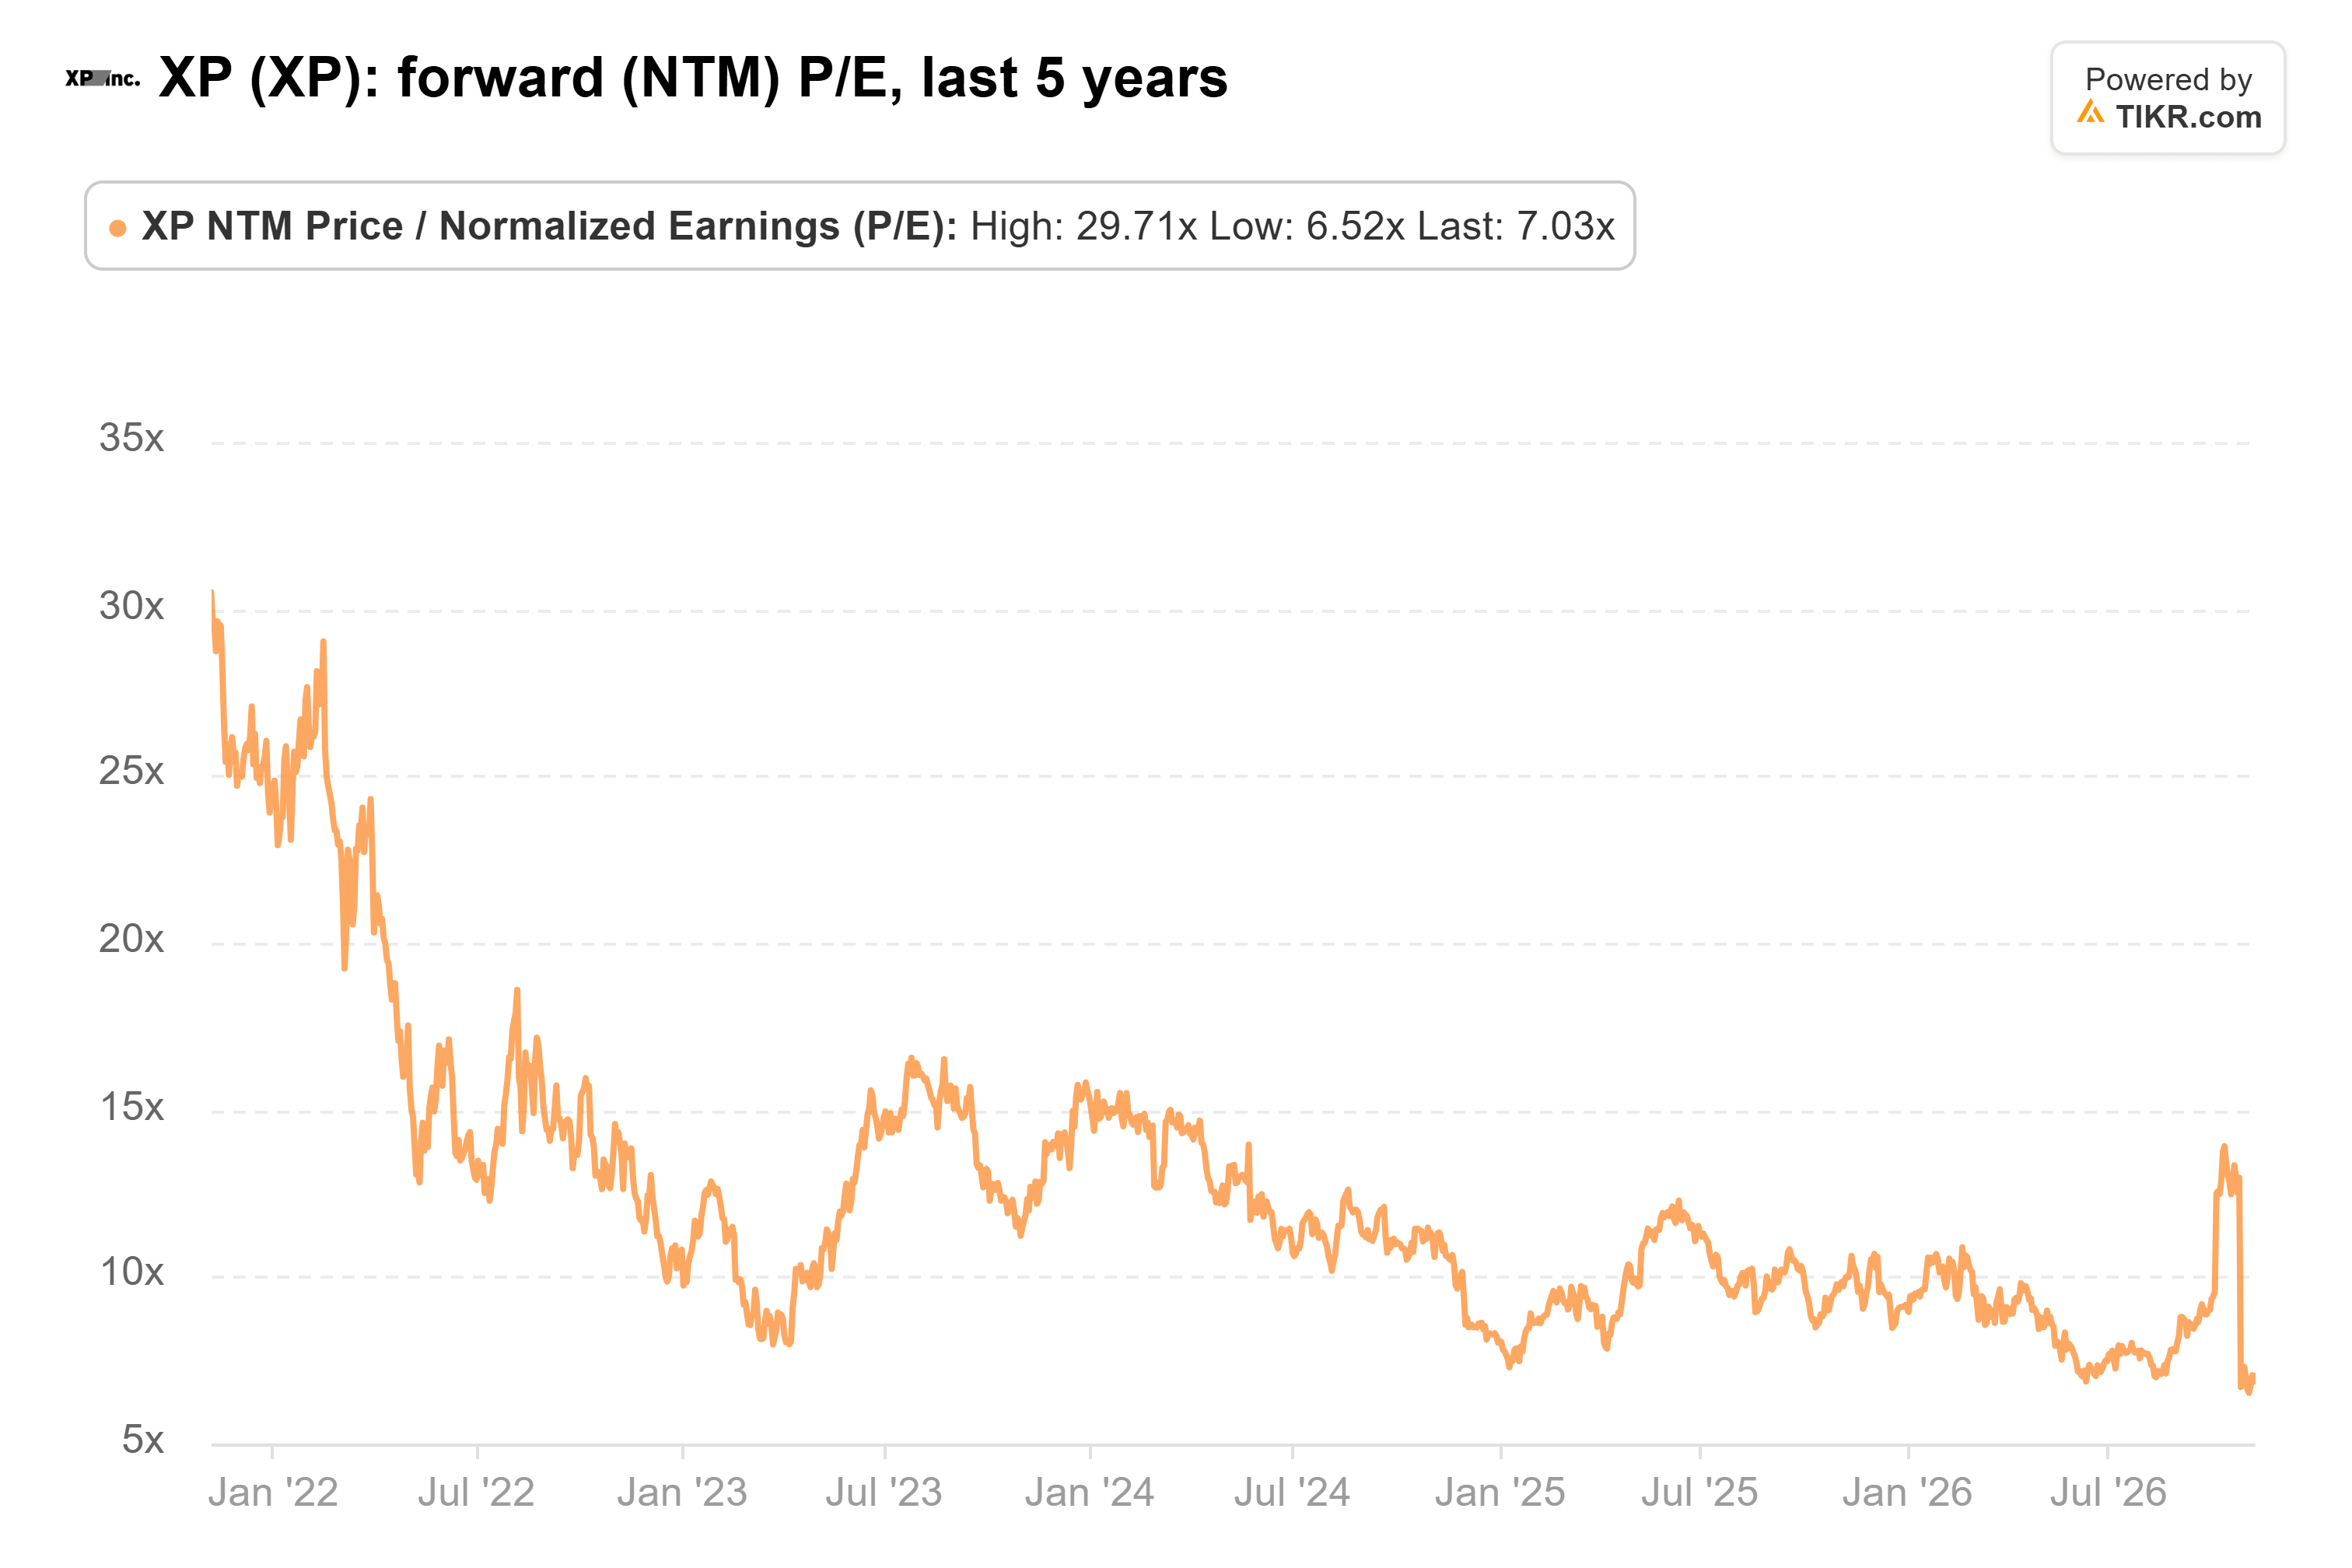
XP在11月6日的远期市盈率约为7.0倍,而其五年平均水平为12.6倍,这表明其估值相对于历史水平存在大幅折让。
该倍数在11月2日也触及了约6.5倍的五年低点。
瑞银23美元的目标价意味着远期市盈率约为10.6倍(假设预估保持不变),仍低于XP的历史平均水平。
然而,花旗15美元的目标价表明上涨空间有限,而客户资金流入减弱、交易量下降以及盈利预期下调可能证明其持续折价是合理的。
根据XP投资者关系网站的信息,第三季度业绩定于11月16日美国市场收盘后公布。
尽管这些业绩涵盖选举前的时期,但管理层的评论可能为其选举后的前景提供见解。
在未来12个月内,XP的复苏将取决于客户增长、交易活动和盈利预期的修正。基本面的增强可能支撑其向瑞银的目标价反弹,而持续的疲软可能限制上涨空间。
那么XP股票的实际价值是多少?
TIKR让您可以在不到一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到XP可能的价值。可以从华尔街共识预估开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非旨在提供来自TIKR或我们内容团队的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR终端的投资数据和分析师预估来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!