核心要点
- 沃尔玛在11月19日再次超出预期并上调了业绩展望,但股价仍因42倍的远期市盈率而下跌。
- 首席财务官约翰·大卫·雷尼预计未来五年将优于过去五年。
- 其营业利润率在五个财年期间从4.5%下滑至4.2%,但分析师仍预期其每股收益年增长率约为11%。
- 以这样的估值倍数来看,投资者是在为更宽的利润率买单。
沃尔玛 (WMT) 在11月19日超出预期,并上调了全年业绩展望,这是连续第二个季度上调。但股价仍然下跌了。
价格有助于解释原因。以42倍的远期市盈率计算,沃尔玛的交易价格远高于亚马逊 (AMZN) 的25倍和塔吉特 (TGT) 的17倍。只有好市多 (COST) 估值更贵,约为49倍。
在电话会议上,瑞银的迈克尔·拉瑟询问沃尔玛明年能否维持其销售额增长4%、营业利润增长最高达8%的“算法”。首席财务官约翰·大卫·雷尼表示,明年的营业利润将继续比销售额增长得更快,并进一步表示:“我们预计未来五年将比过去五年表现更好。”
以42倍的市盈率来看,它必须做到。
分析师已经预期未来五年会好得多
在过去五个财年,沃尔玛的标准化每股收益年增长率约为5%。分析师预计从现在起增速将大致翻倍,达到约11%,到2029年1月结束的财年达到每股3.62美元:
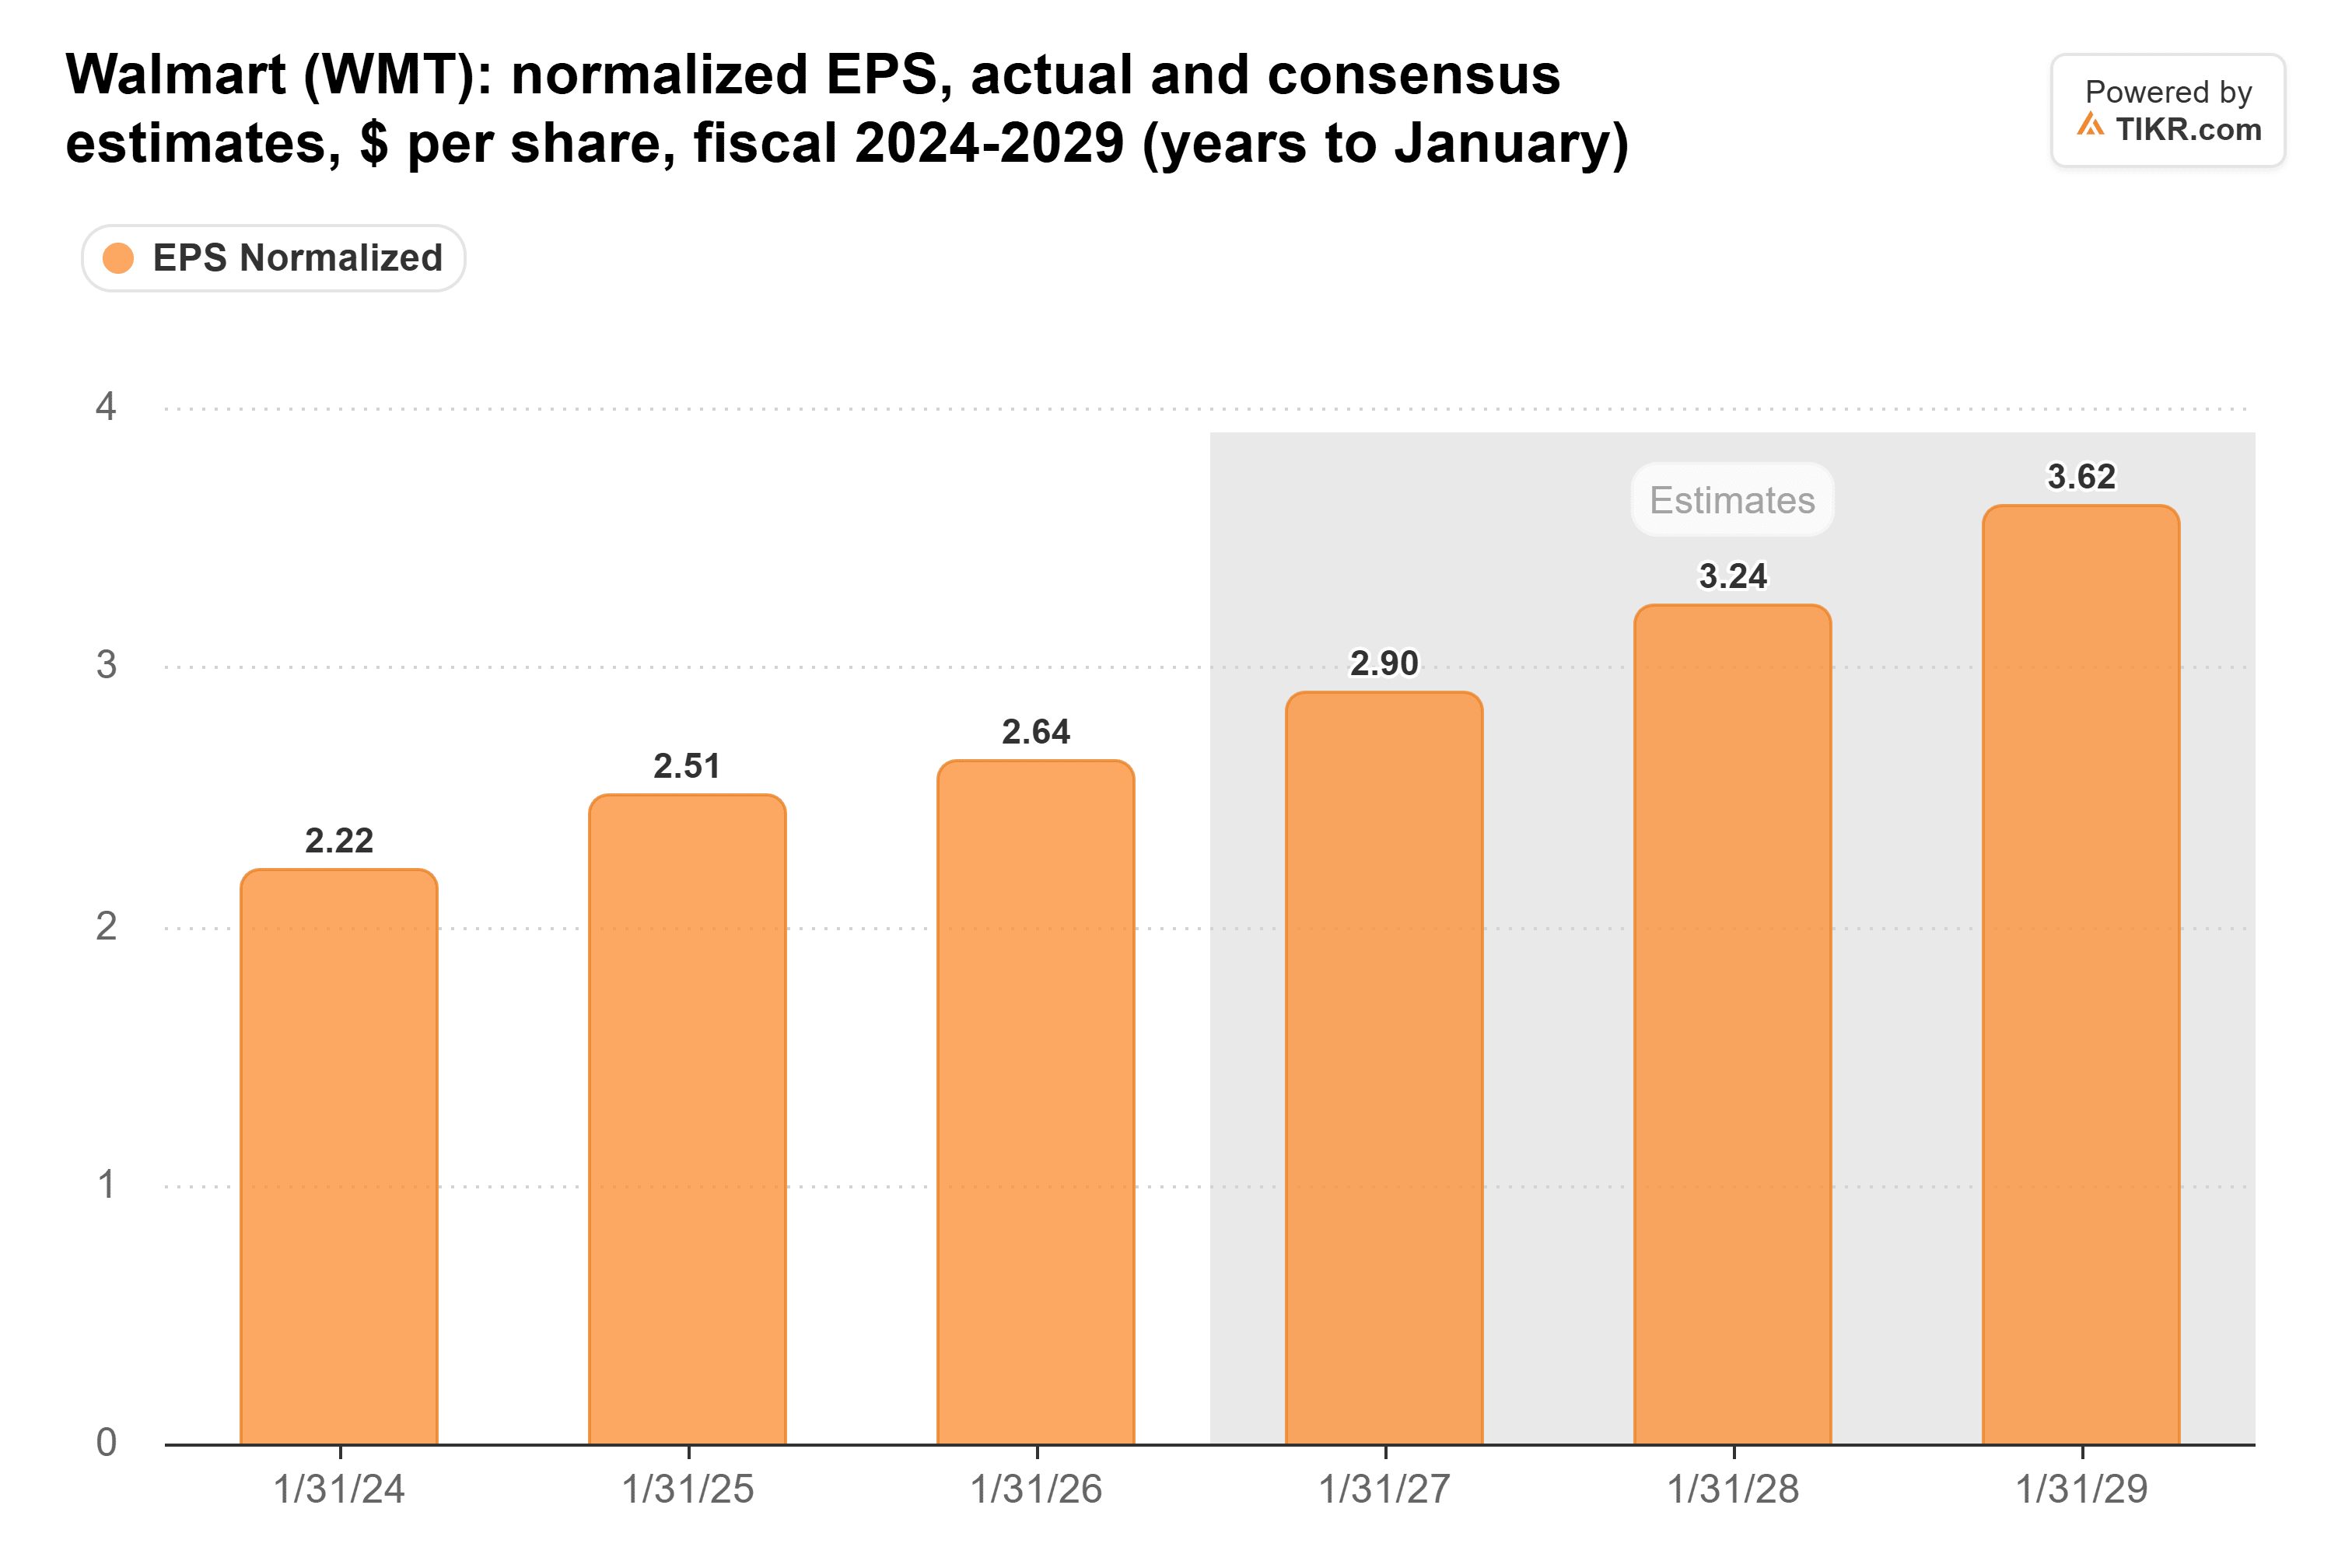
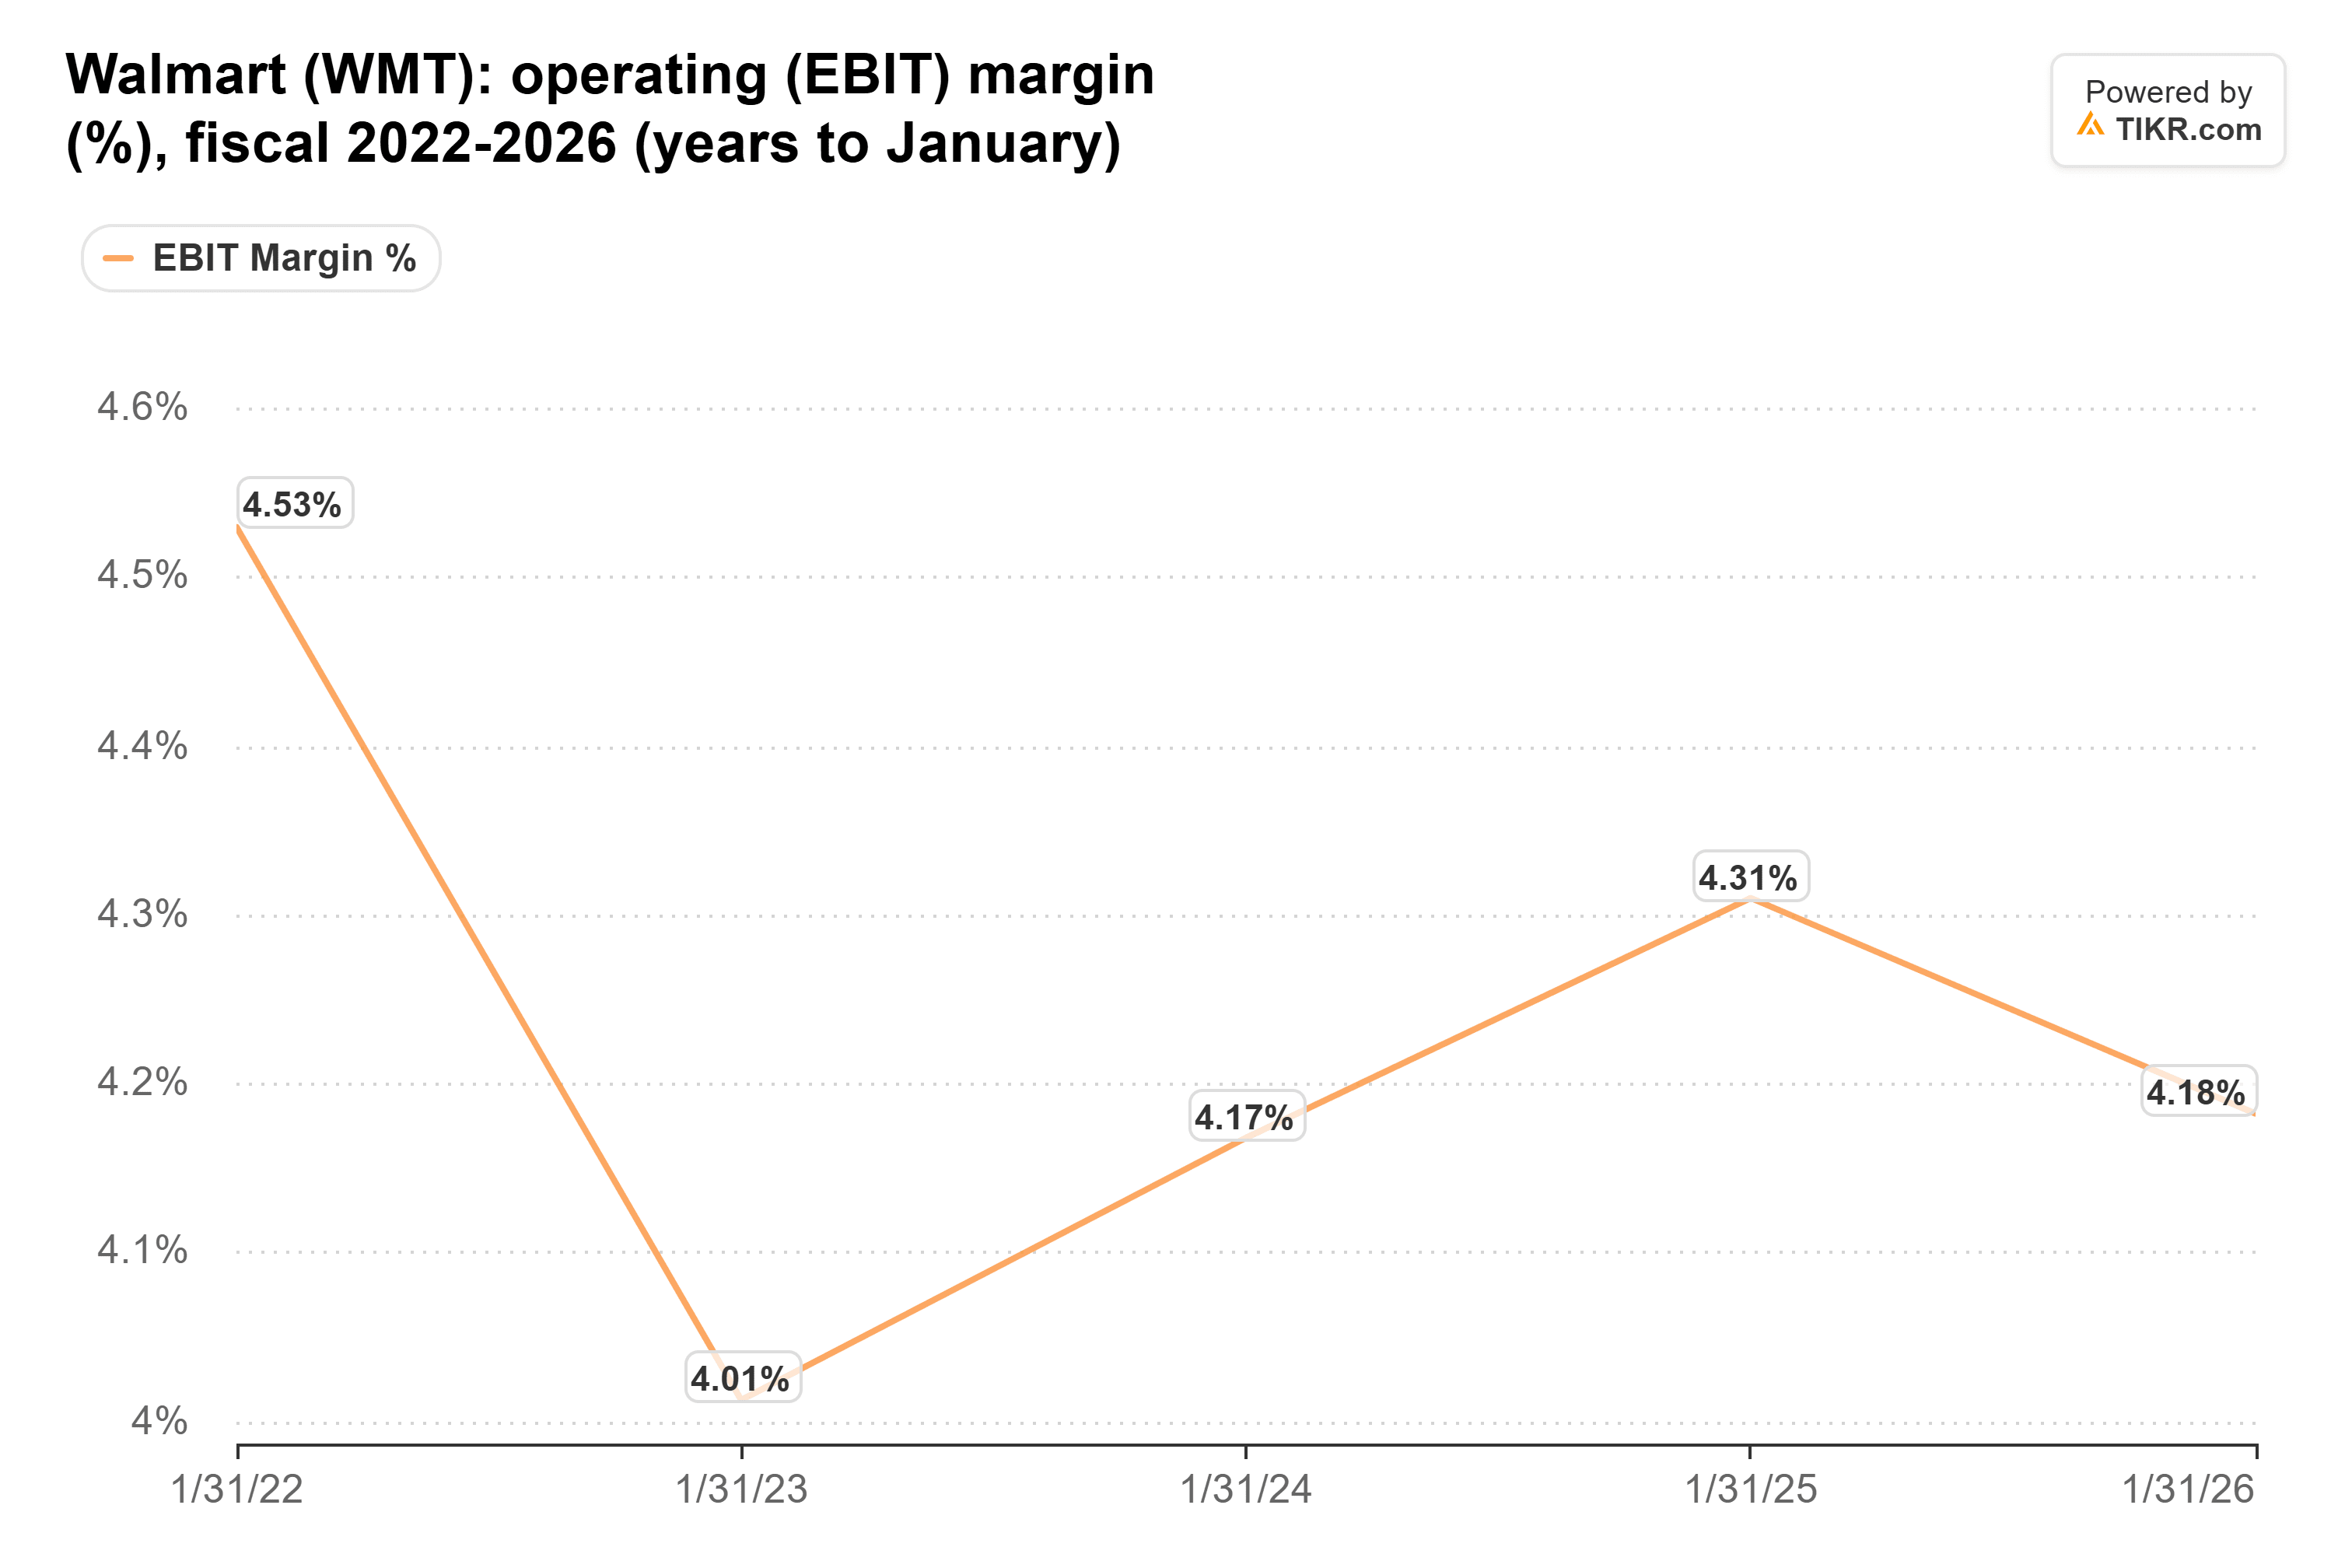
在销售额增长约4%的情况下,要达到这个目标需要更宽的利润率,并辅以股票回购的帮助。然而,其营业利润率在这五年间从4.5%下滑至4.2%:
投资者已经在为沃尔玛更好的五年买单
这个42倍的市盈率低于2月份47倍的峰值,但远高于沃尔玛五年平均30倍的水平:
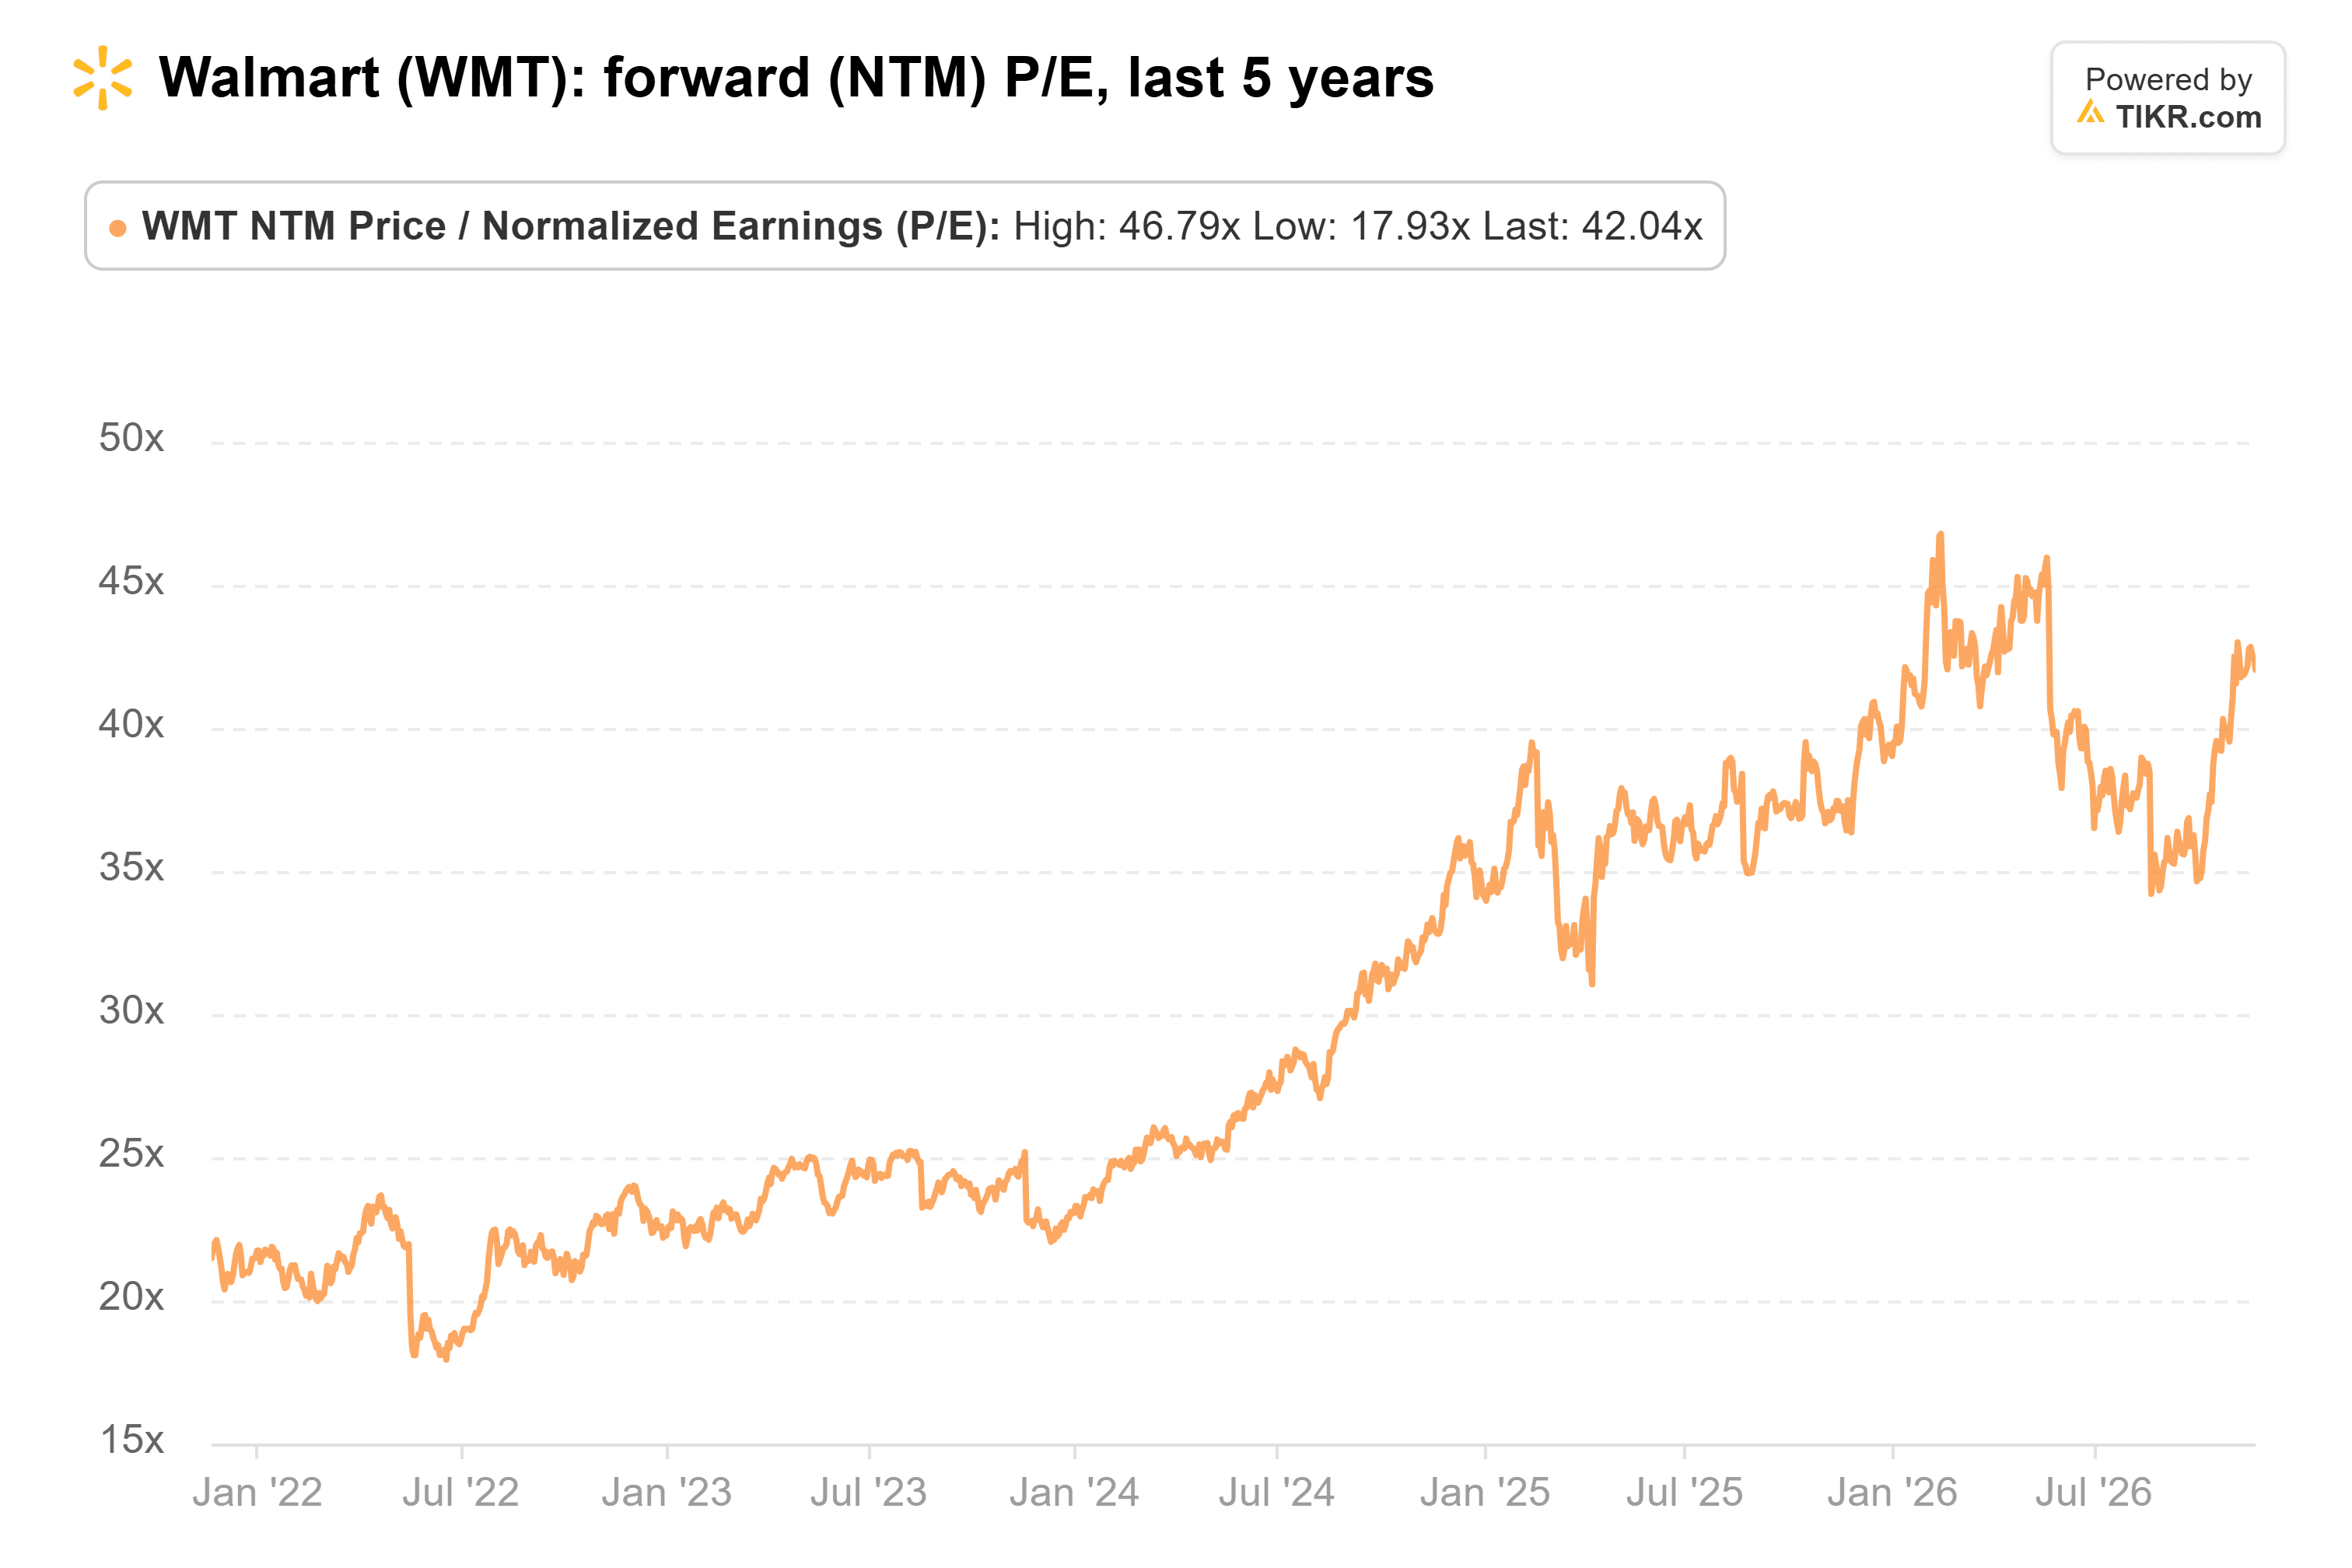
如果它回落到那个平均水平,要维持股价,盈利需要增长约40%,或者以每年11%的速度增长三年多一点。
电子商务已接近自负盈亏
雷尼的论点基于电子商务,该业务在当季的美国增量利润率超过12%。他表示,美国电子商务“在没有广告的情况下已非常接近盈亏平衡,这相当了不起。”他预计未来增量利润率将达到低双位数。
电子商务约占沃尔玛业务的25%,雷尼预计这一份额将在未来五到七年内再增加10到15个百分点。如果它能自负盈亏,那么每增加一美元的广告收入和会员费,就会有更多部分转化为利润。
亚马逊的北美业务显示了这可能带来的结果:其2025年营业利润率约为7%,而沃尔玛美国业务在截至2026年1月的财年为5.2%。
TIKR追踪44位分析师对沃尔玛的看法。有多少人说“买入”?
在一个地方查看沃尔玛的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。查看沃尔玛的分析师评级
沃尔玛持续将收益投入支出
雷尼表示,柴油和运输今年将增加“超过20亿美元的增量成本”。关于新的Walmart+和山姆会员店Plus捆绑套餐,他说:“我们正在蚕食并退还会员已支付的费用,实质上是免费赠送其中一个会员资格。”第三季度,按固定汇率计算,调整后营业利润增长5.5%,仅比销售额增长快约一个百分点。
“更好”对沃尔玛而言必须意味着更宽的利润率
我认为雷尼是对的,未来五年会看起来更好。但投资者已经在为利润率的持续提升买单,而过去五年却走向了相反的方向。在支付接近好市多这样的估值倍数之前,我会希望价格更低,或者在利润率上看到证据。
2月份对截至2028年1月的财年的展望是第一个考验。如果营业利润指引约为销售额增速的两倍,且每股收益达到或超过3.24美元的共识预期,将支持雷尼关于五年期的说法。
那么沃尔玛股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到沃尔玛可能的价值。可以从华尔街共识预期开始,或者调整输入值以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!