核心要点
- 汉克·保尔森表示,追逐AI的资金过多,而美国银行11月的基金经理调查显示,52%的受访者预计一家AI超大规模企业将在六个月内宣布削减资本支出。
- 微软的自由现金流已连续两年下降,而亚马逊的12个月自由现金流和Alphabet的季度自由现金流均已转为负值。
- 削减资本支出将为实施削减的超大规模企业节省现金,但如果波及网络设备订单,可能会对Arista Networks造成打击。
汉克·保尔森曾在2008年危机期间执掌财政部,因此当他称某个繁荣存在危险时,我洗耳恭听。
11月17日,他告诉Semafor的《硅谷与世界》栏目:“我从未见过如此多的资金追逐一个机会,却没有多少盈利和投资回报率作为支撑。”
微软 (MSFT)、亚马逊 (AMZN)、Alphabet (GOOG) 和 Meta Platforms (META) 是最大的支出者之一。Meta的资本支出在第三季度超过了其经营现金流,这是其自2012年以来首次出现季度自由现金流为负。
在美国银行11月的基金经理调查中,52%的受访者预计一家AI超大规模企业将在六个月内宣布削减资本支出。这可能会打击像 Arista Networks (ANET) 这样的供应商,该公司已将微软和Meta列为其两大客户(占2025年营收的42%)。
追踪微软、亚马逊和Alphabet的现金流
随着营收攀升,自由现金流是检验AI是否带来回报的更好标准。
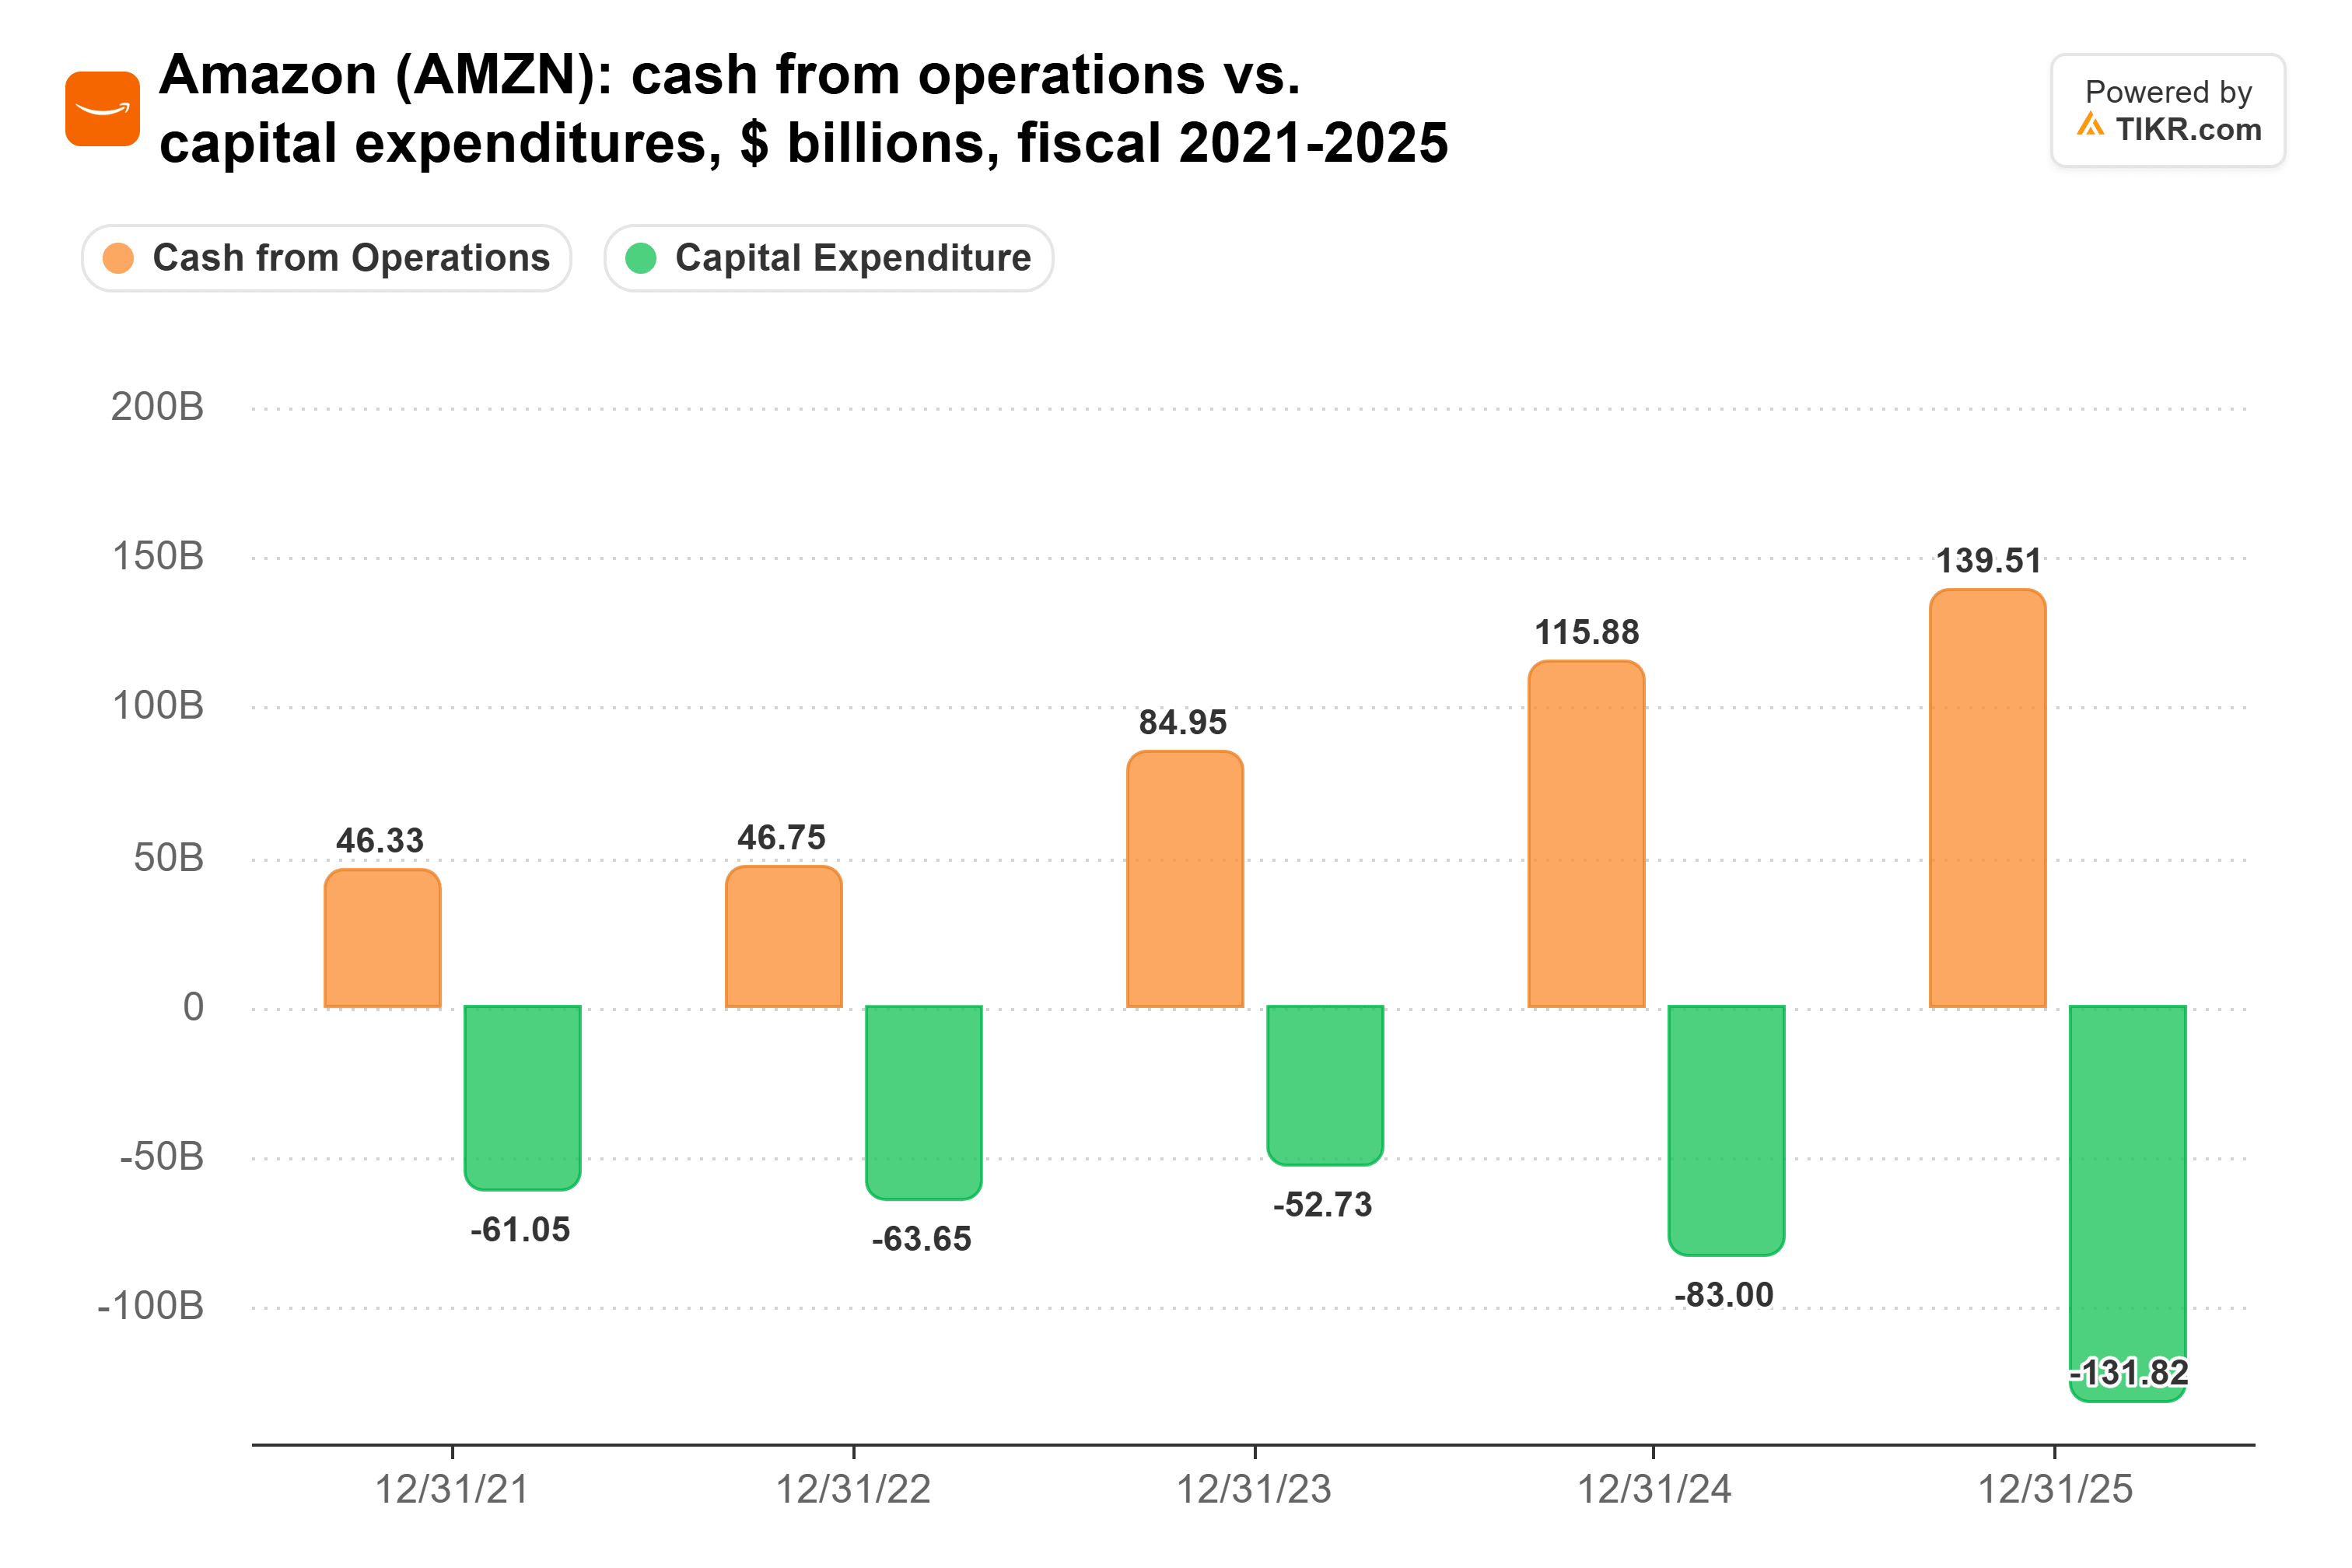
亚马逊在2025年资本支出为1318亿美元,占其1395亿美元经营现金流的94%。其自身的自由现金流指标显示,截至9月30日的12个月内,净流出424亿美元。
微软的自由现金流已连续两年下降,尽管其2026财年营收增长了18%,达到3318亿美元。
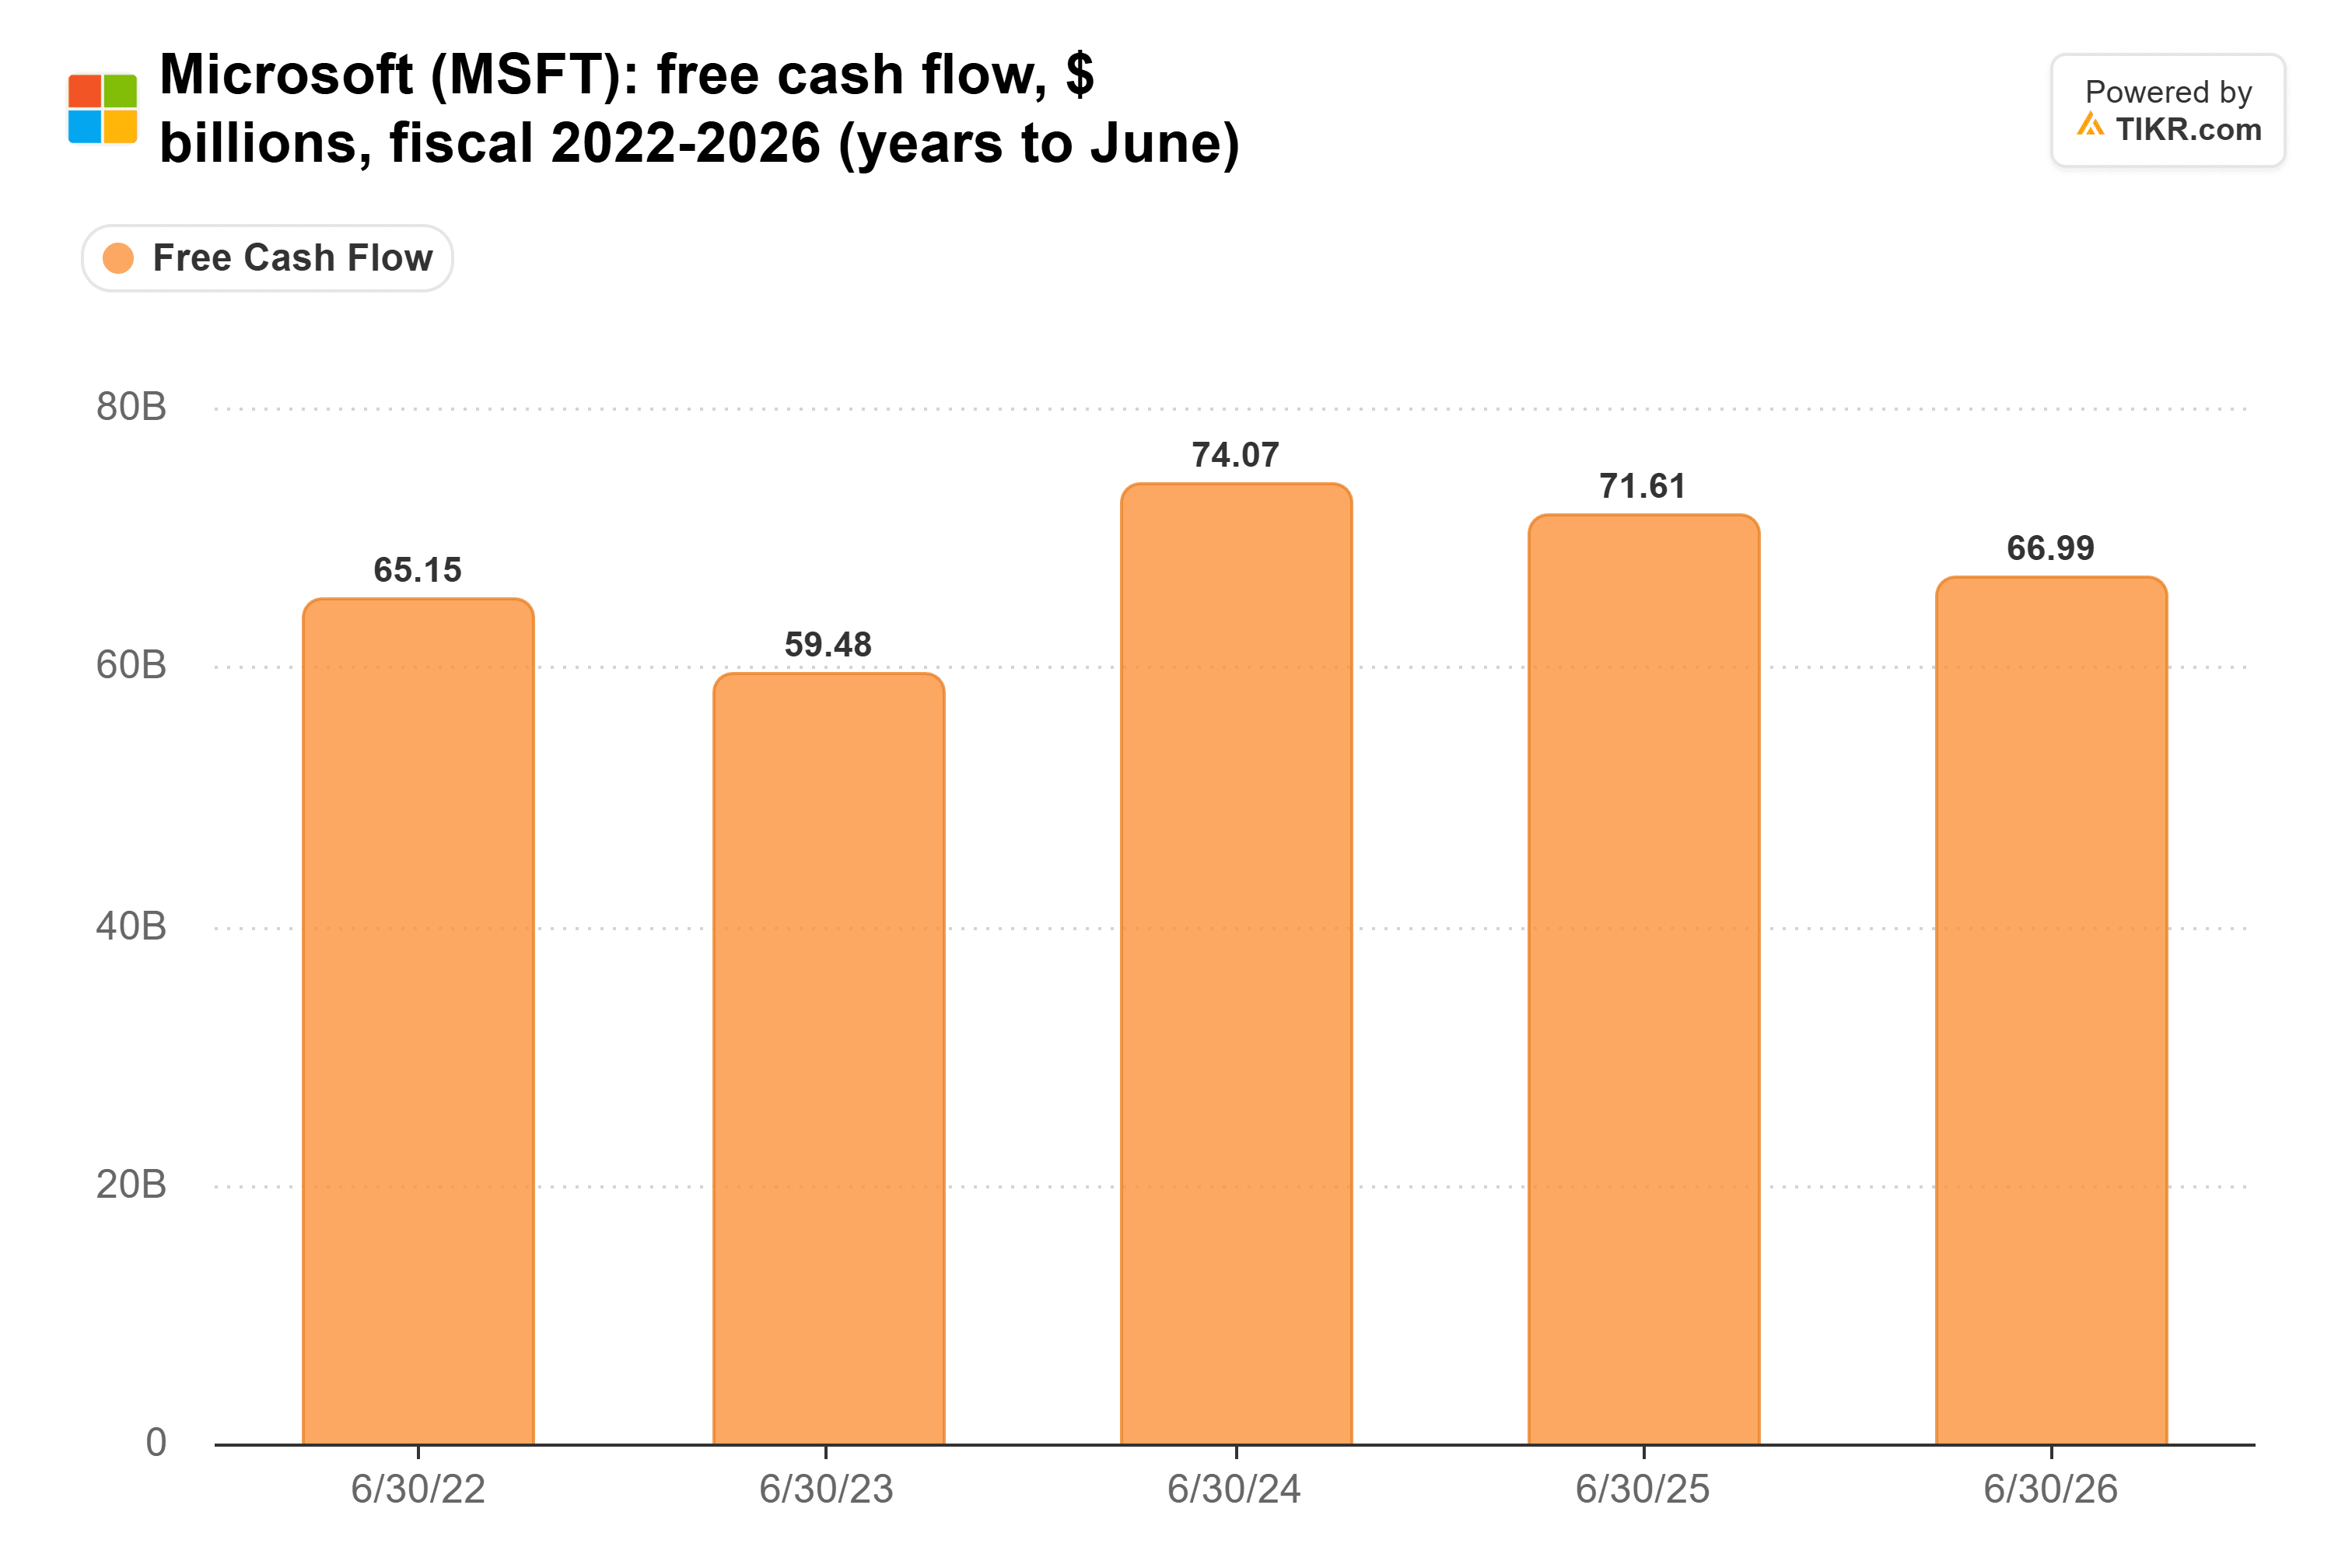
该财年经营现金流增加了468亿美元,而现金资本支出增加了514亿美元,因此全部增长都投入了基础设施建设。分析师预计2027财年的自由现金流将下降约一半,至327亿美元。
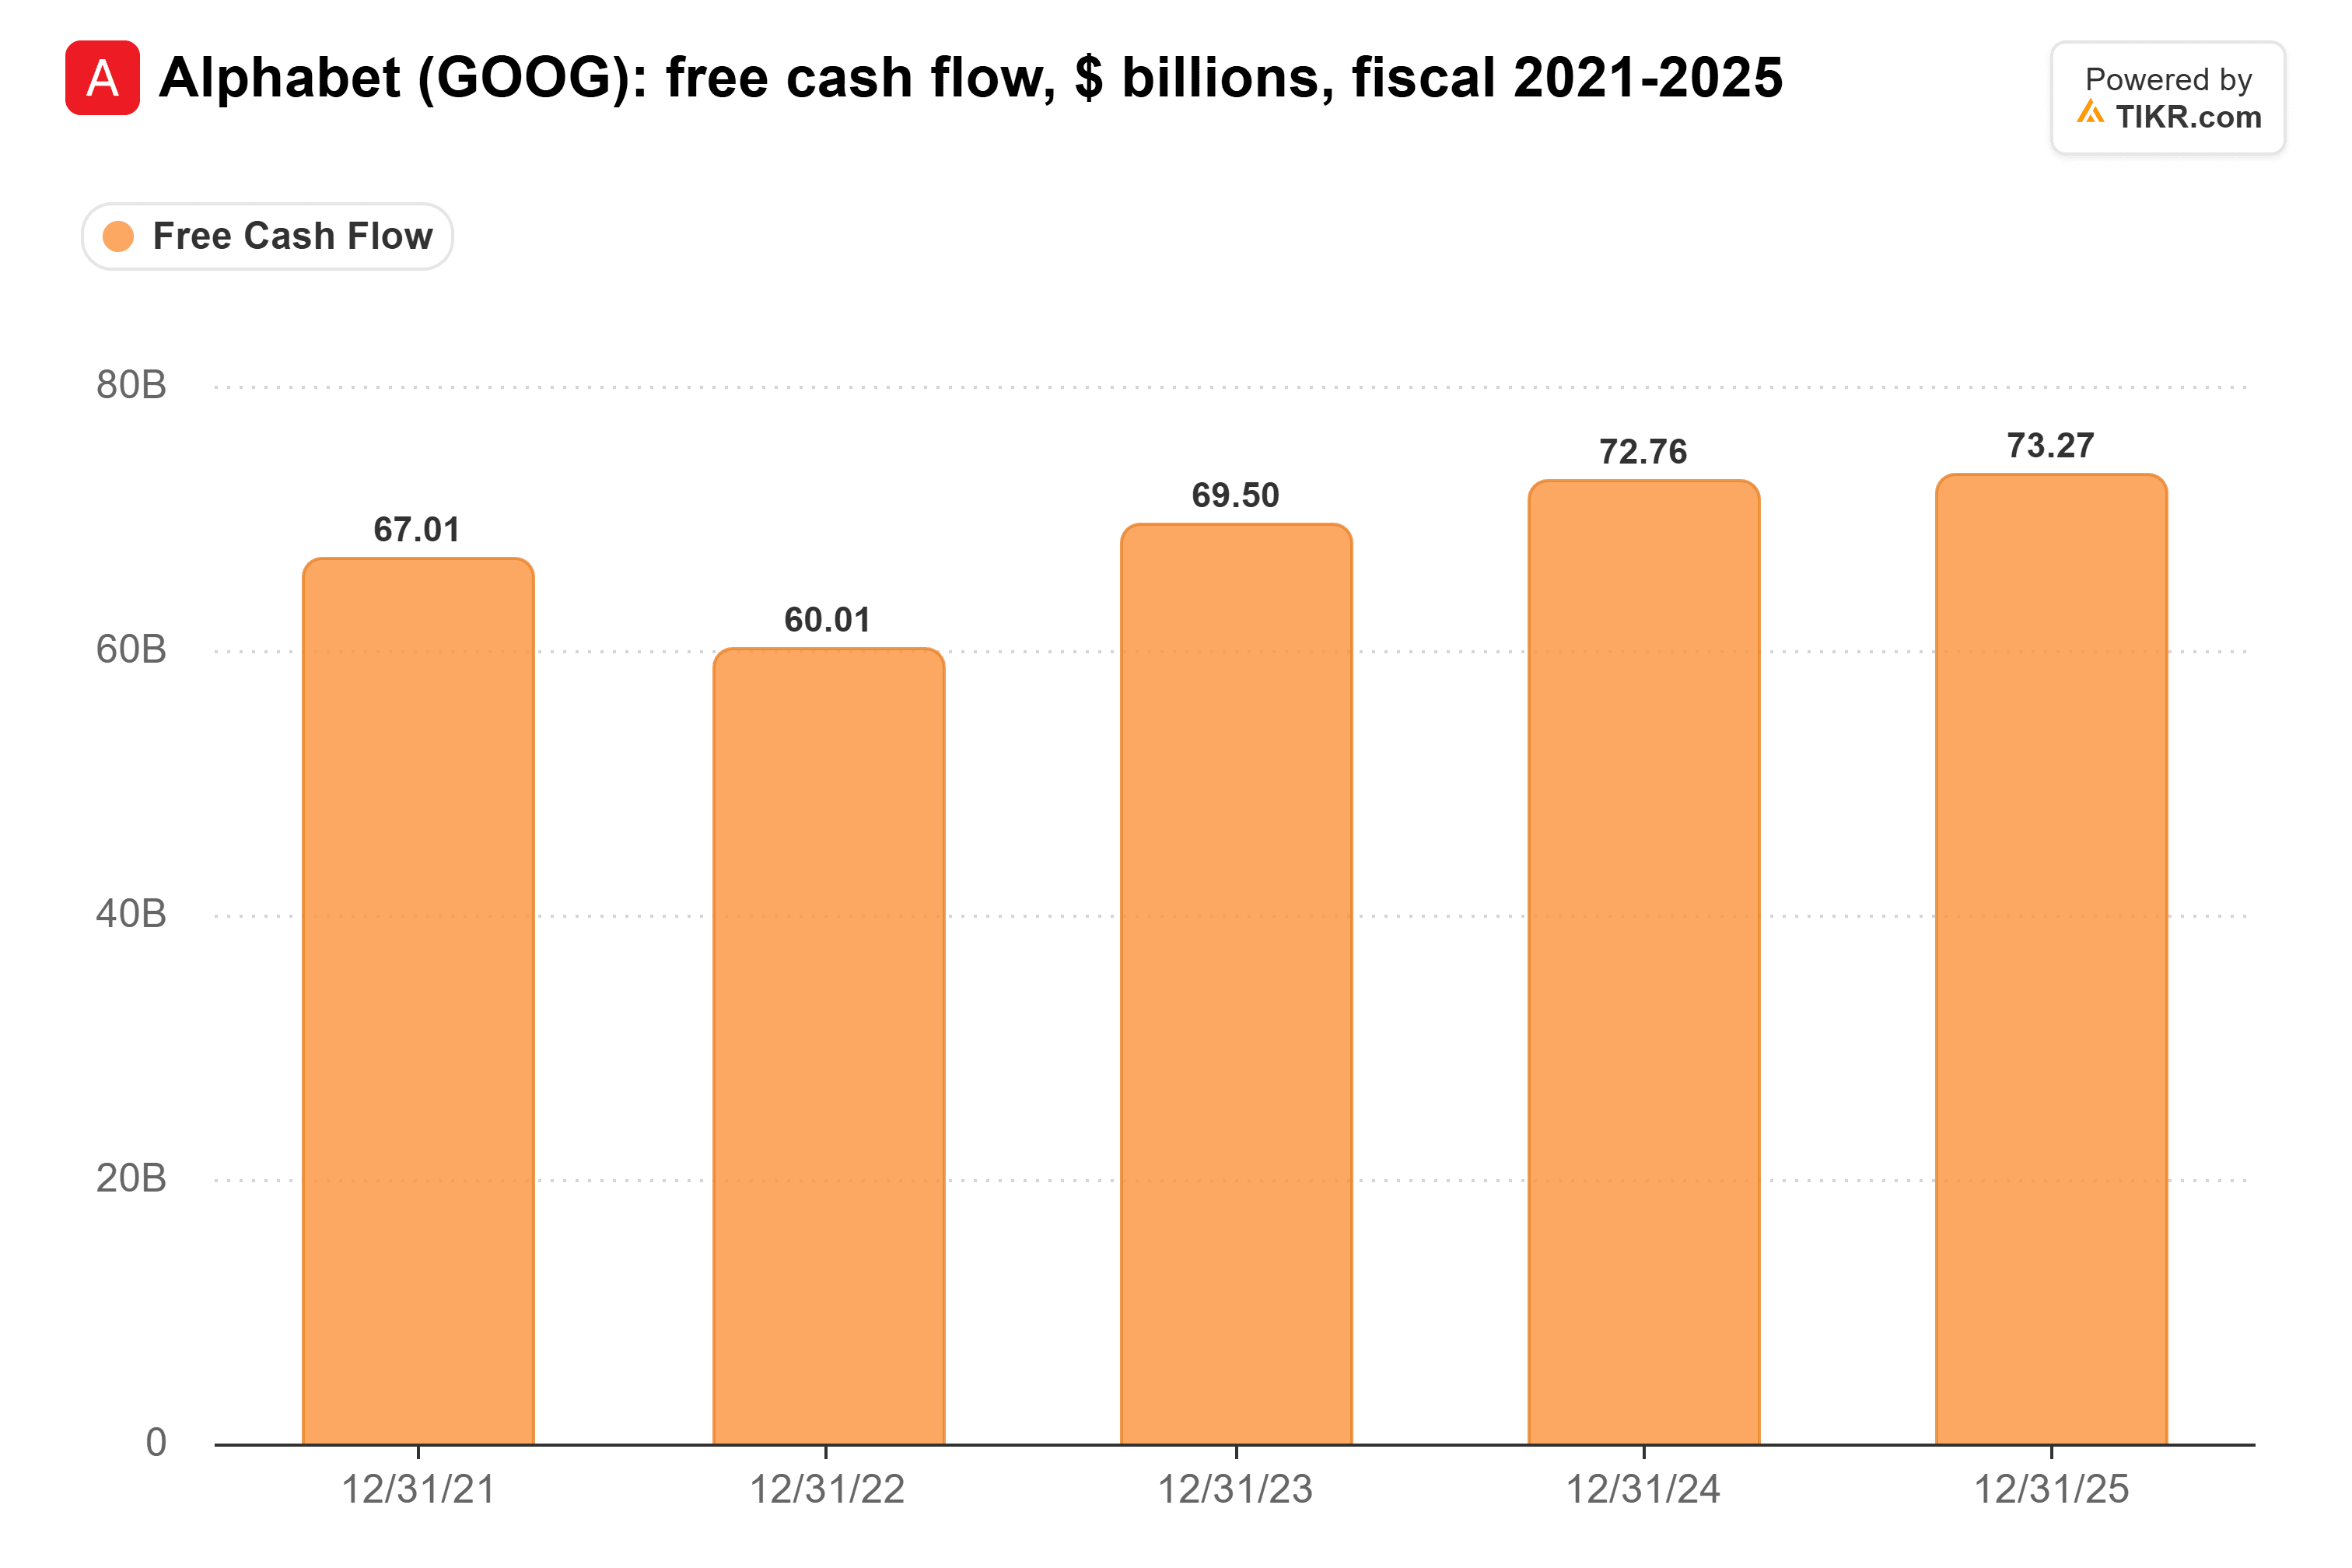
Alphabet的自由现金流在2025年保持稳定,小幅增长5亿美元至733亿美元,而其资本支出则从525亿美元跃升至914亿美元。随后转为负值:净流出从6月季度的59亿美元扩大至9月季度的91亿美元。
需求不是问题
微软的商业未履行履约义务在6月30日达到6780亿美元,增长了84%,首席财务官艾米·胡德表示,剔除OpenAI后增长了25%。
但积压订单需要数年时间才能转化为现金,而账单现在就要支付。
TIKR追踪58位分析师对微软的看法。有多少人说“买入”?
在一个地方查看华尔街对微软的买入、持有和卖出评级的完整细分,以及营收和盈利预测。超过50万投资者使用TIKR研究像这样的股票。查看微软的分析师评级
削减资本支出可能成为亚马逊股票的利好因素
在2021年和2022年支出超过经营现金流后,亚马逊在2023年将资本支出削减至527亿美元,并在经营现金流增长82%的情况下,在扣除资本支出后保留了322亿美元。
如果一家超大规模企业宣布了基金经理们预期的削减,我会将其解读为其股东的好消息。这对Meta来说更是如此,因为广告仍然是收回其AI支出的主要方式。
供应商可能会受到打击。Arista Networks第三季度营收增长了58.5%,达到36.6亿美元,并预计第四季度营收在39亿至40亿美元之间。鉴于其2025年销售额的42%来自这两家公司,任何一家削减网络设备订单都可能对其营收造成压力。
对微软、亚马逊和Alphabet的现金流考验
在自由现金流再次增长之前,这三家公司都在要求股东对AI的回报抱有信心。在现金流或资本支出出现积极变化之前,我不会为其中任何一家支付过高的价格。
微软的积压订单转化为现金的速度可能快于分析师的预期。其12月季度的报告是第一个考验:自由现金流远高于一年前的59亿美元,将开始回应保尔森的担忧。
那么微软股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到微软可能的价值。从华尔街共识预测开始,或者调整输入参数以反映你自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!