核心要点
- 台积电股票在2026年上涨了23%,但其表现落后于AMD和美光,并且在AI支出担忧冲击芯片股后,远低于其10月高点。
- 公司业务持续超出自身计划:10月营收增长59.7%至创纪录水平,管理层目前预计今年增长约44%,高于1月份预计的约30%。
- 据报道,英伟达是台积电最大的客户,其将于11月17日发布财报;利润率和2027年需求是主要风险。
- 其远期市盈率低于五年平均水平,且自6月以来2027年盈利预期已上调,因此此次回调看起来是增持的机会。
台湾积体电路制造公司 (TSM) 的股票在2026年上涨了23%,但其表现仍落后于它所供应的AI芯片板块。超威半导体 (AMD)(其芯片由台积电制造)今年上涨了135%,而存储芯片制造商美光科技 (MU)则上涨了152%。
在对AI支出的担忧席卷芯片股之后,台积电股价也从10月高点下跌了23%。而其最大的客户(据广泛报道为英伟达 (NVDA))将于11月17日发布财报,这是黄仁勋辞去CEO职务后的首次财报。那么,你是应该获利了结,还是增持?
需求持续超出计划
1月份,管理层给出的2026年增长指引约为30%。随后第三季度营收增长41.2%至467.2亿美元,高于指引区间的上限,增长展望上调至约44%。第四季度营收指引为523亿至543亿美元,预示着更快的增长。10月是创纪录的一个月,营收达5868.9亿新台币,同比增长59.7%。
台积电CEO魏哲家在10月15日的财报电话会议上直言不讳:"目前的需求实际上仍远高于我们的供应能力。"
TIKR追踪了36位分析师对台积电的看法。有多少人给出"买入"评级?
在一个地方查看台积电的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。查看台积电的分析师评级
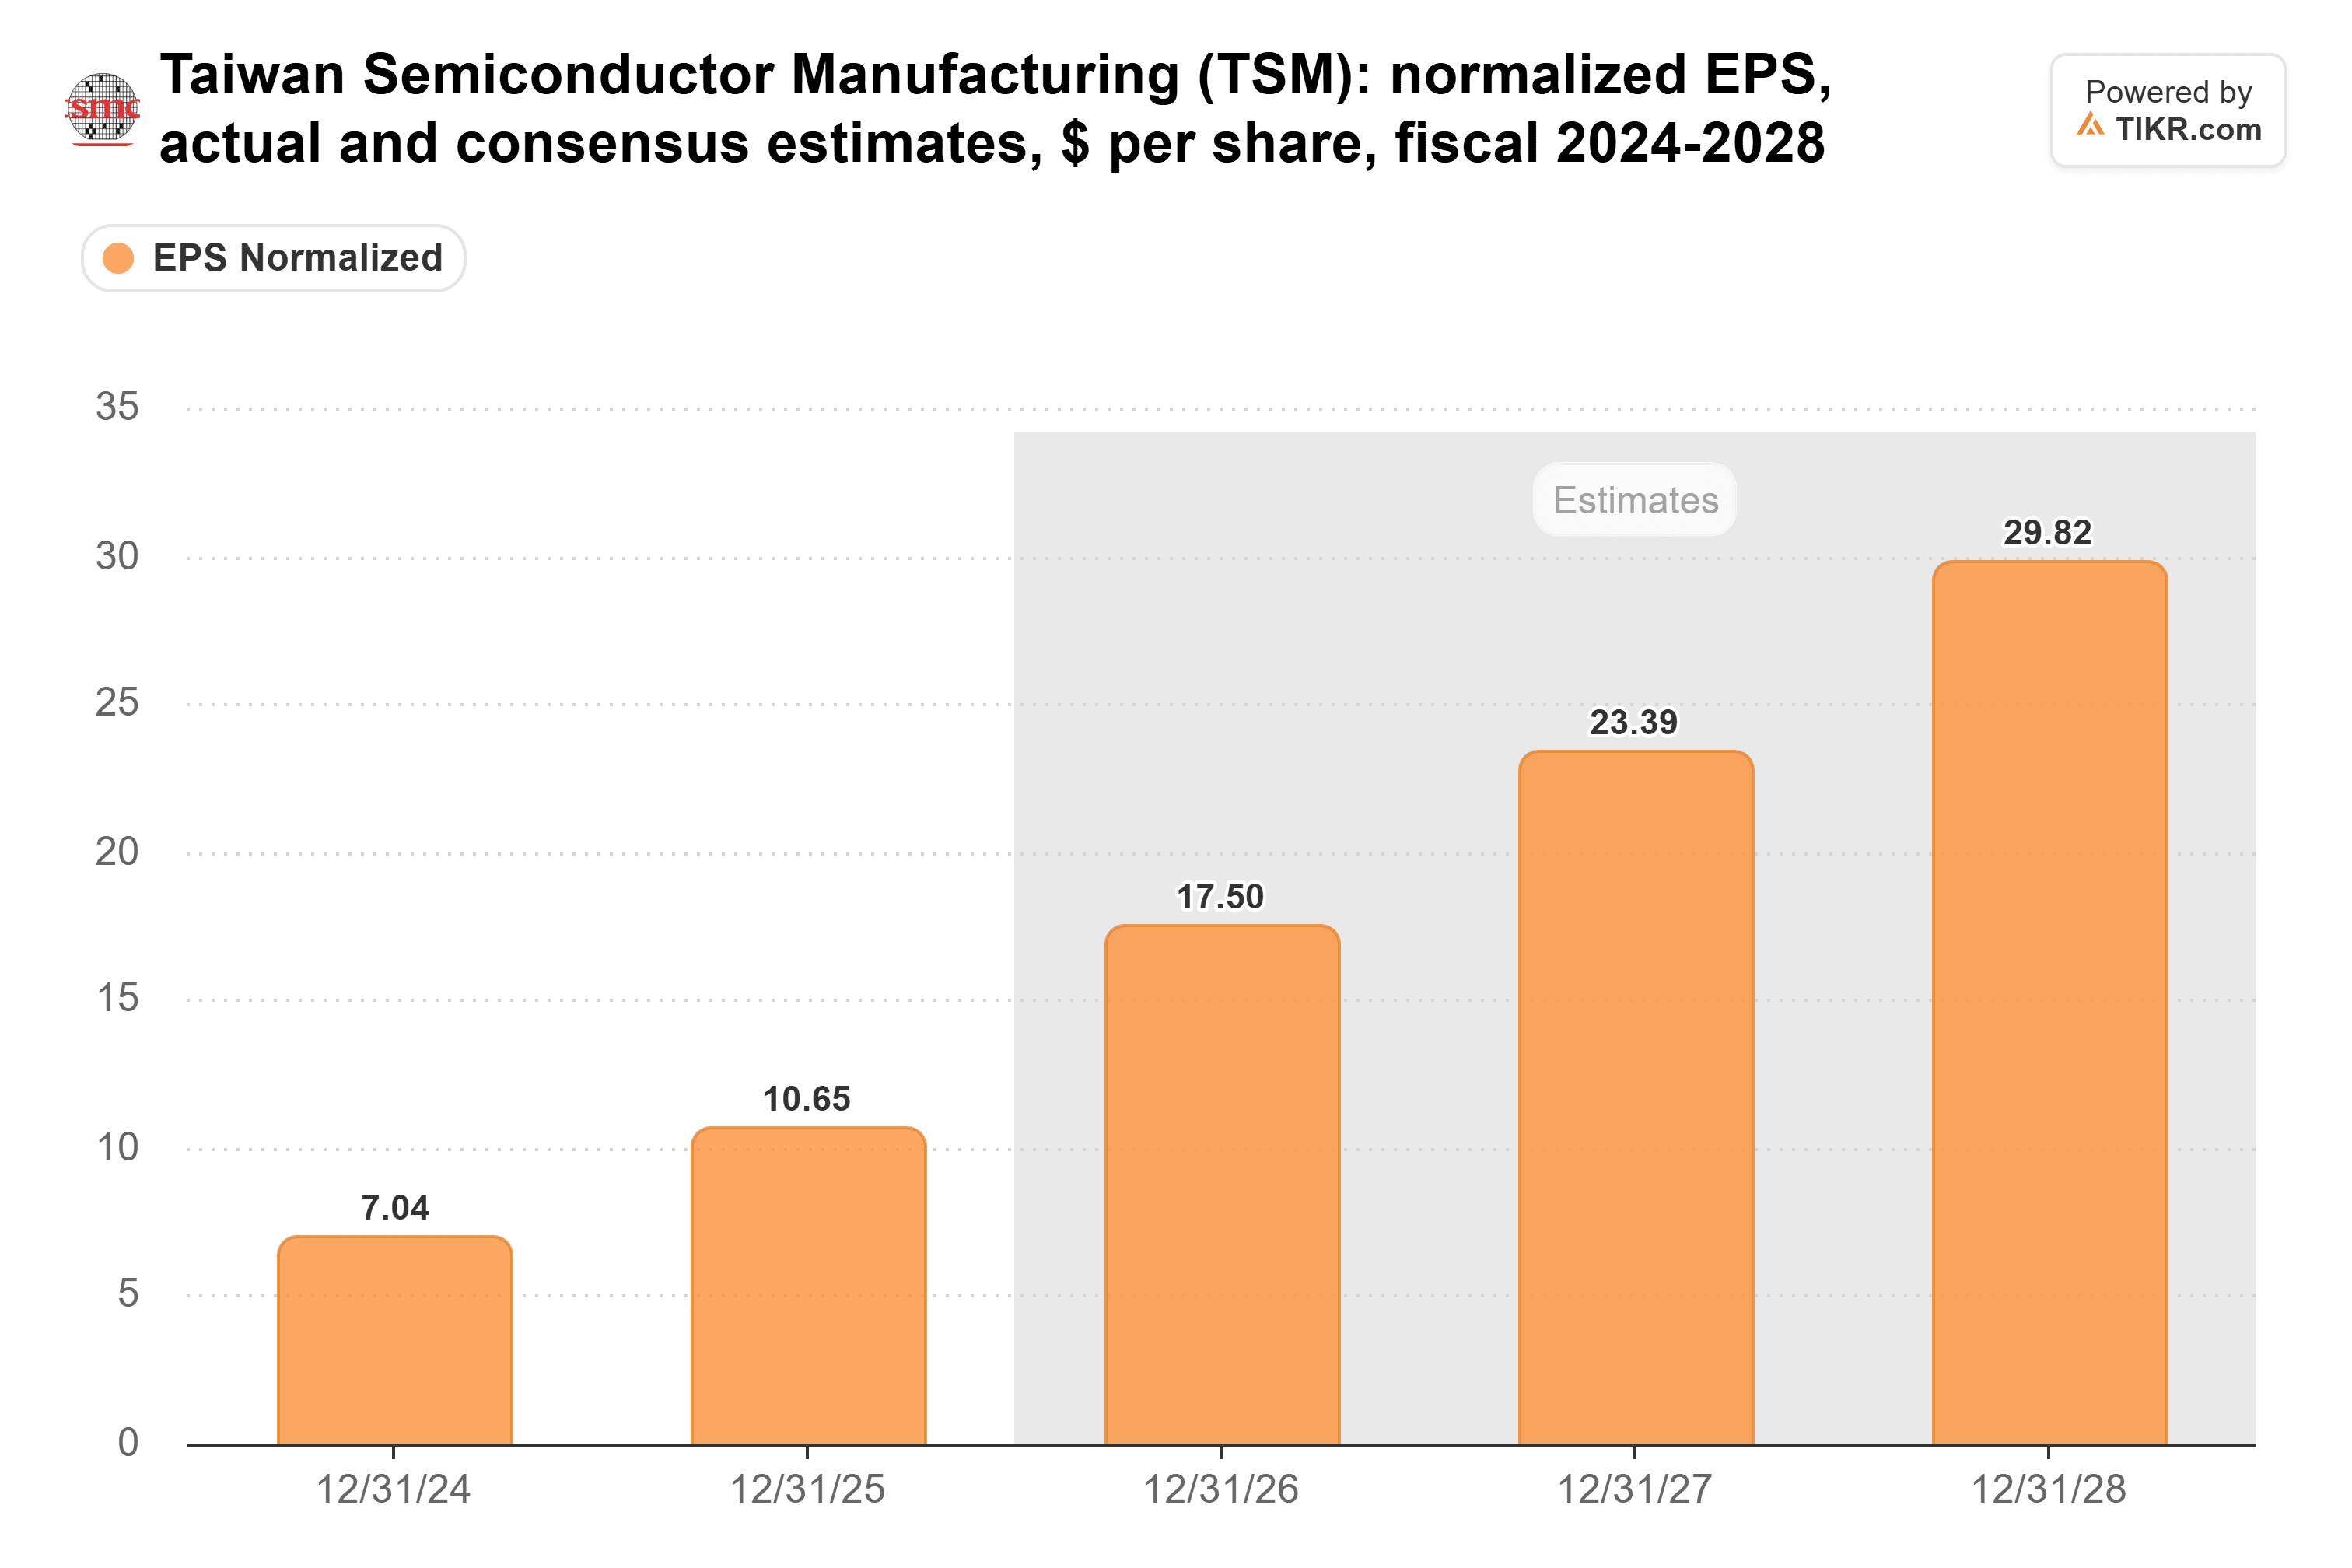
分析师预计,该需求将使台积电从2025年到2027年的标准化每股收益增长超过一倍:
抛售始于他处
英特尔在10月底发布的疲软展望打击了整个芯片板块。随后在11月5日,抛售加剧,原因有三条消息:民主党中期选举获胜引发了对AI建设放缓的担忧,台积电客户高通就存储成本发出警告,以及彭博社报道美光暂停了其45亿美元的台湾工厂计划。台积电当天自身并无消息。
英伟达的人事变动则更直接相关。台积电未具名的最大客户占其2025年营收的19%,而据广泛报道该客户就是英伟达。新CEO不会改变一颗AI芯片需要多少晶圆,但英伟达的展望将是这些订单的下一个风向标。
其客户跑得更远
AMD的上涨源于其自身的AI业务:第三季度数据中心营收达到创纪录的85亿美元,增长97%。在黄仁勋离职后,投资者将更多资金从英伟达转移到AMD和其他竞争对手。台积电也制造这些芯片,而挑战英伟达的初创公司正在争夺台积电的相同产能。
美光则是另一回事。其上涨基于存储供应紧张,而更高的存储价格损害了台积电的一些客户:魏哲家在10月份表示,不断上涨的元件成本正在挤压消费市场。此外,The Information在11月6日报道称,台积电正在考虑应英伟达要求进军3D DRAM,这将使其成为美光的竞争对手。台积电尚未证实此事。
估值低于通常水平
增长也并非没有代价。第三季度毛利率下滑至66.4%,原因是早期2纳米制程产出拖累了利润率。台积电今年还计划投入600亿至640亿美元的资本支出,主要用于将在2028年和2029年投产的产能。魏哲家表示,公司"在规划2027年的业务时持谨慎态度。"
市场已经消化了部分这种谨慎情绪。截至11月13日,台积电的远期市盈率为16.5倍,低于其五年平均水平的18.1倍,也远低于2024年7月25.4倍的峰值:
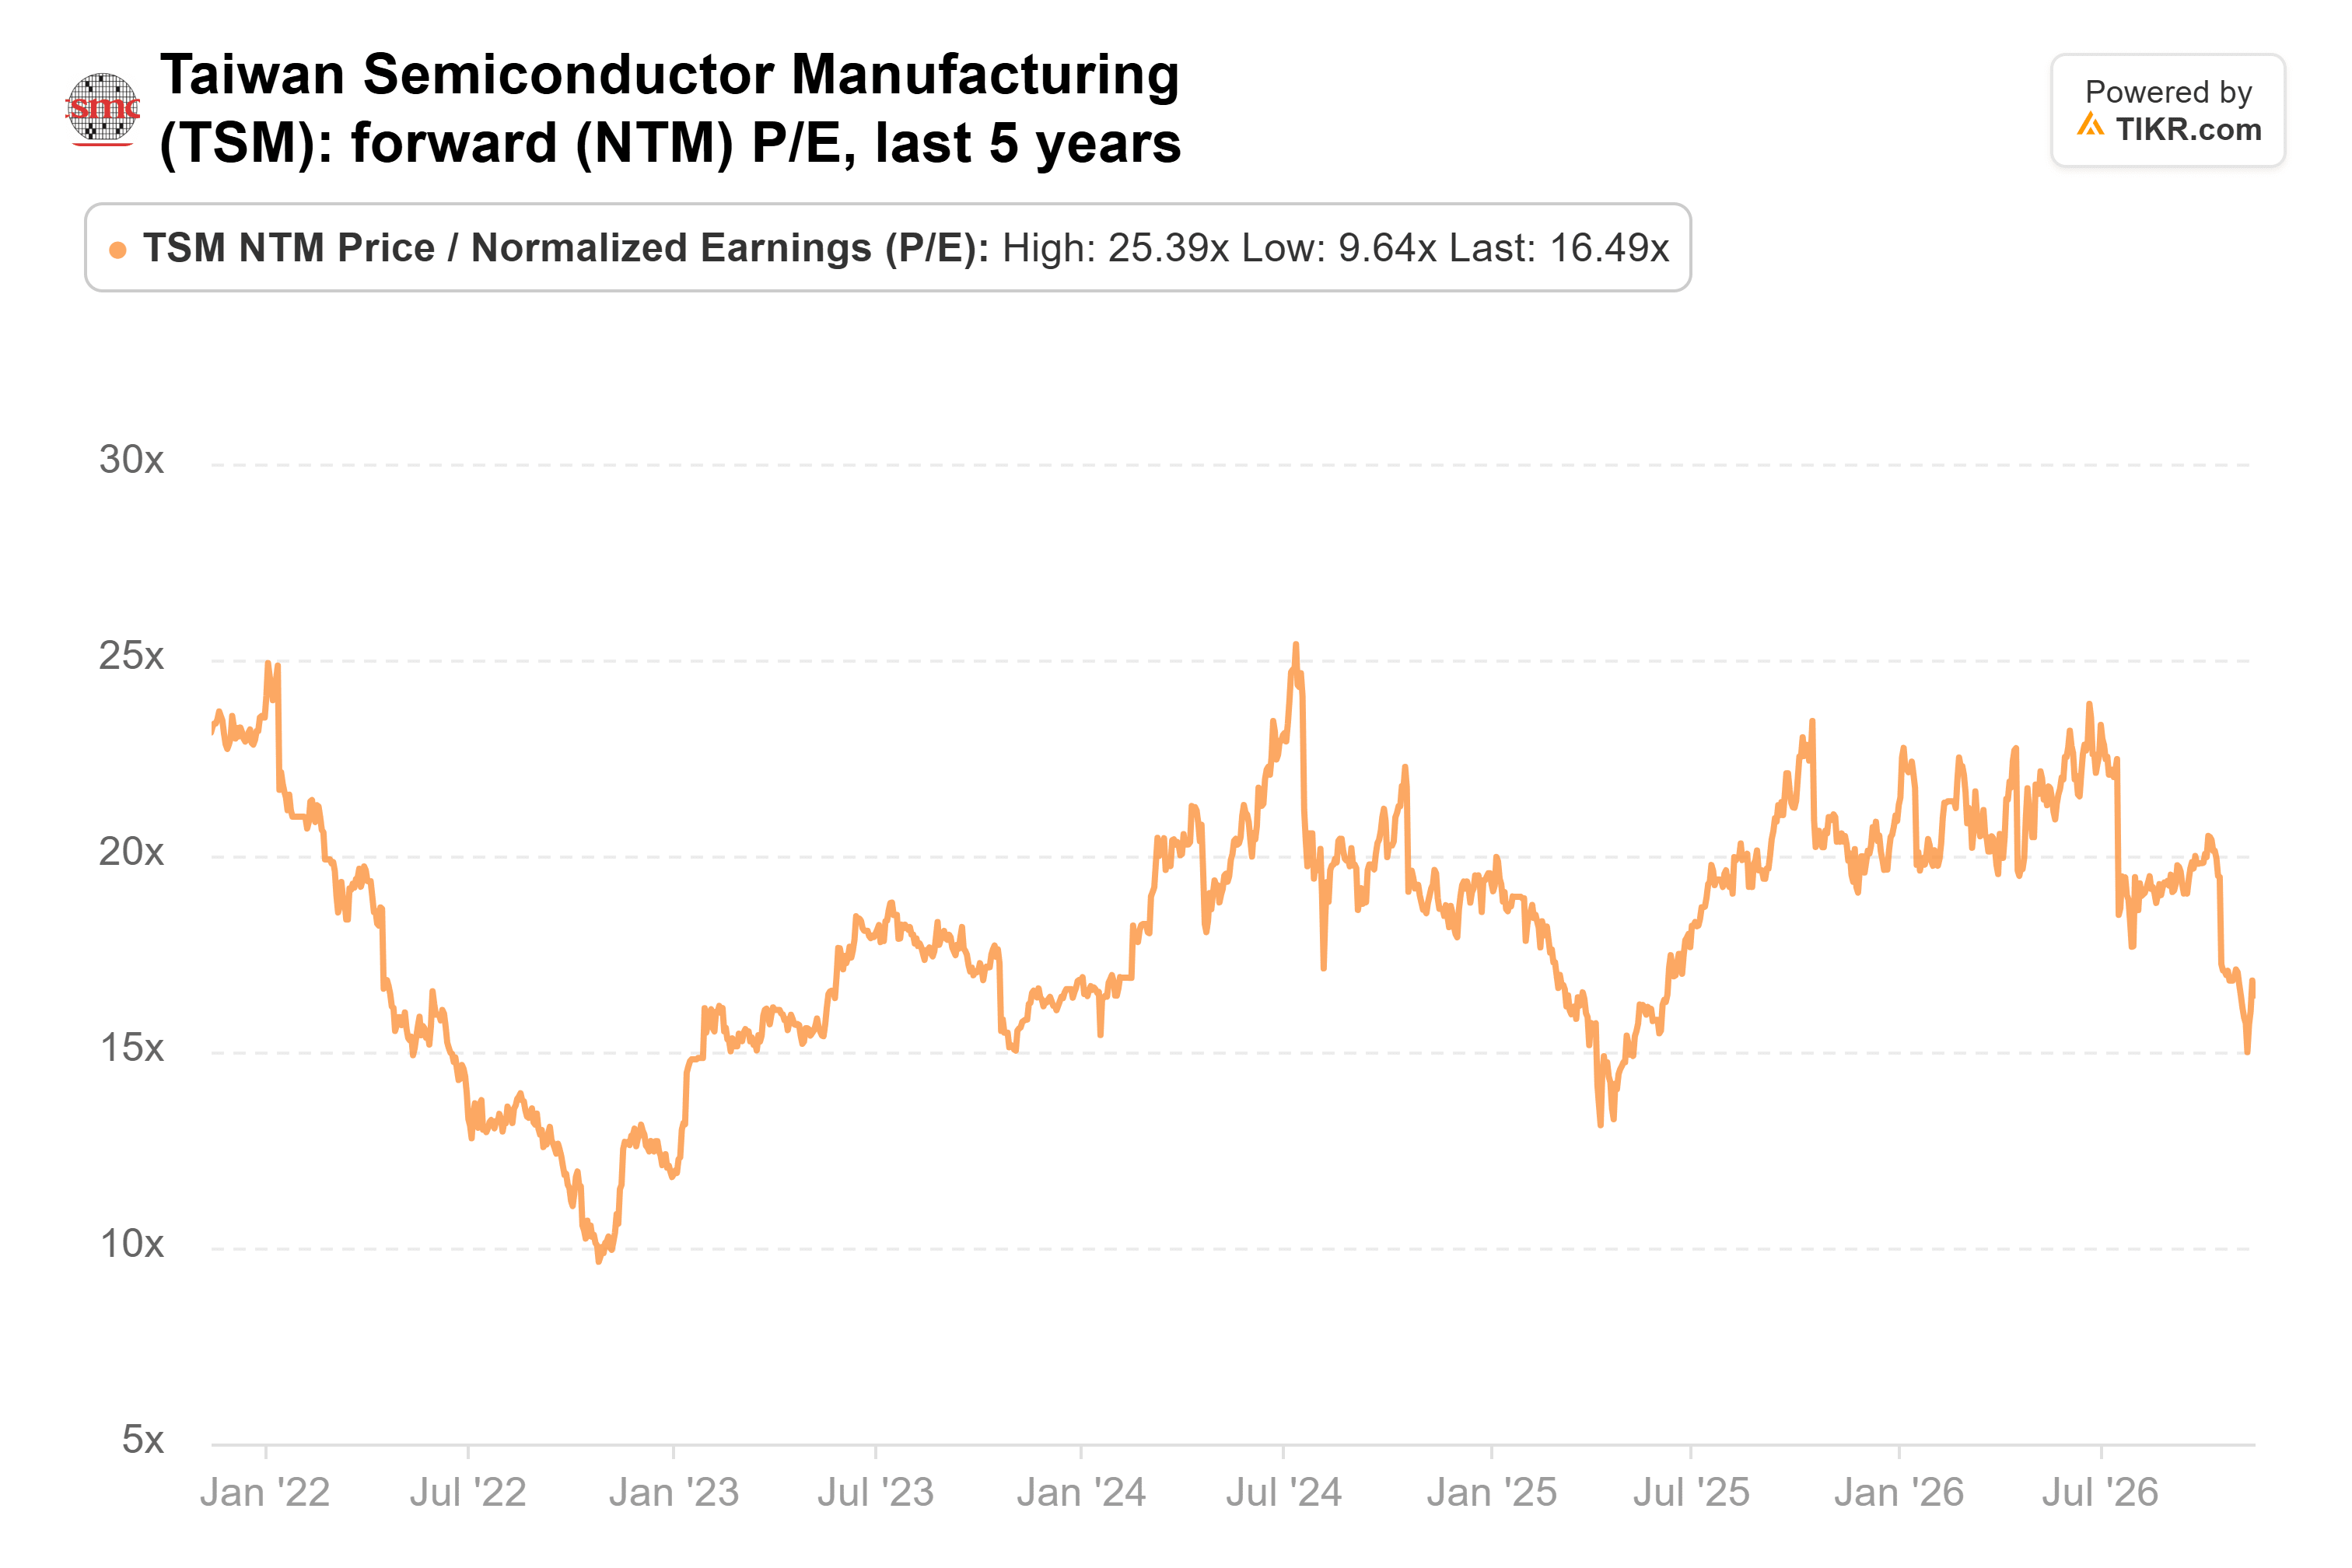
以目前的价格计算,其估值甚至更低。与此同时,分析师们将其2027年每股收益预期从6月30日到10月23日期间上调了16%,华尔街587美元的平均目标价较最新收盘价高出约57%。
我会增持。无论哪家芯片设计公司胜出,台积电都能获得收入,而且需求持续跑在其自身预测的前面。英伟达的财报是第一个考验。11月的销售数据将在12月初公布,而预计在1月中旬发布的2027年展望,将显示需求是否能跟上所有新增产能。
那么台积电股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到台积电可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对公司业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含公司近期新闻或重要更新。TIKR未持有文中提及的任何股票头寸。感谢阅读,祝您投资愉快!