核心要点
- 过去一个月,The Trade Desk股价上涨了21%,其中几乎全部涨幅都发生在发布第三季度财报的11月9日。
- 7.36亿美元的收入和第四季度业绩指引均超出预期,但该季度业绩受到了临时性因素的提振。
- 随着亚马逊的广告销售仍在增长,且与Netflix的深度合作刚刚开始,股价要进一步上涨需要收入恢复增长。
The Trade Desk (TTD) 股价在过去一个月上涨了21%,其中几乎全部涨幅都发生在11月9日,因为买家在其第三季度财报发布前几小时就押注财报向好。
财报结果证实了这一押注。但其竞争对手亚马逊 (AMZN)的广告业务仍在增长,而与Netflix (NFLX)的深度合作才刚刚开始。
低门槛,轻松跨越
在未能达到其第二季度业绩指引之后,The Trade Desk设定了较低的门槛:第三季度收入至少达到6.5亿美元,这比去年同期低约12%。实际收入为7.36亿美元,仅下降0.5%。
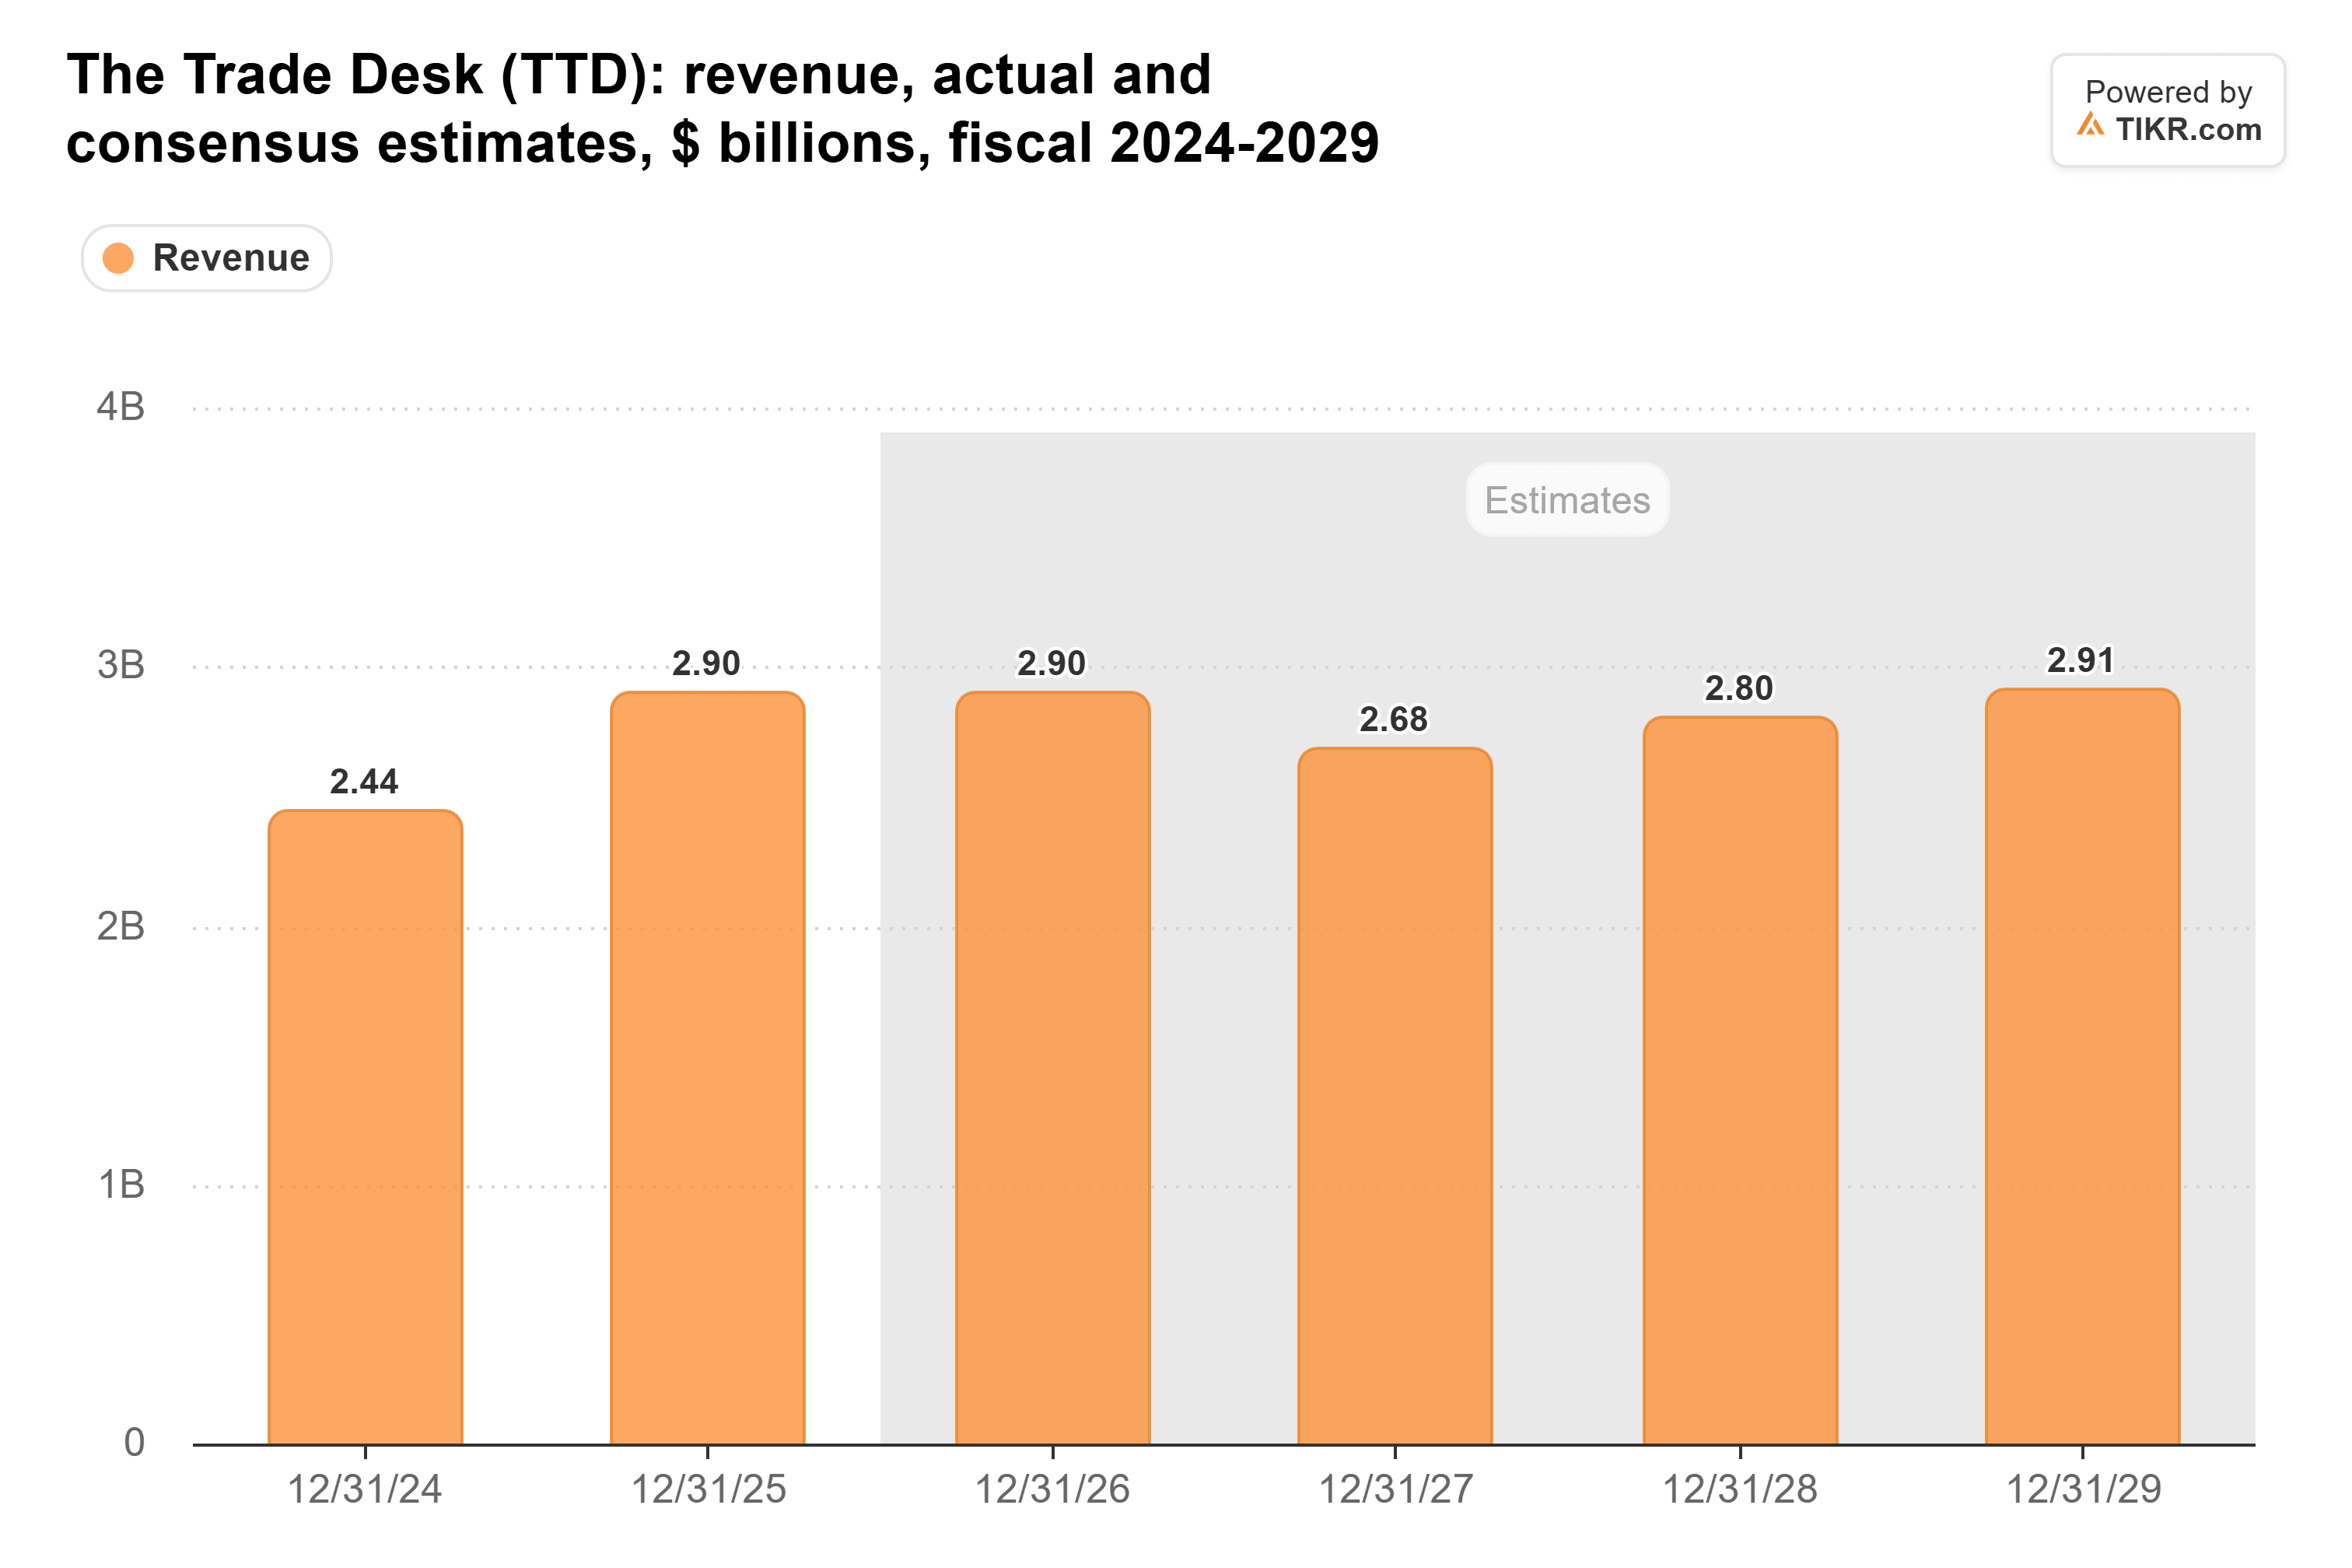
其第四季度业绩指引为至少7.55亿美元,超过了分析师此前隐含的约6.99亿美元预期。该指引意味着2026年收入将与2025年大致持平,分析师也已上调了对今年的预期以匹配此指引。但他们仍预计2027年收入将下降:
其CEO尚未开始庆祝
CEO Jeff Green在新闻稿中表示:“我们目前的增长水平仍未达到我们对自己的预期。”
他说得有道理。CFO Nate Olmstead在电话会议上表示,一次性合作伙伴收益贡献了约3个百分点,因此,如果没有这部分收益,收入将下降约3.5%。
亚马逊第三季度广告销售(剔除汇率影响)增长了12%,并指引第四季度将实现百分之十几的增长。其需求方平台(DSP)也在争夺相同的品牌广告预算,因此很难将问题完全归咎于广告市场。
Netflix是更亮眼的部分。从11月开始,广告主可以通过The Trade Desk的Kokai平台触达Netflix的观众。Netflix在10月20日将其2026年广告收入预期下调至约27亿美元,它需要这方面的助力。
TIKR追踪了35位分析师对The Trade Desk的看法。有多少人给出“买入”评级?
查看The Trade Desk的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期,所有这些信息都集中在一个地方。超过50万投资者使用TIKR来研究像这样的股票。查看The Trade Desk的分析师评级
估值合理,除非收入恢复增长
财报发布后,有14家机构上调了目标价,使平均目标价达到15美元,与当前股价基本持平。
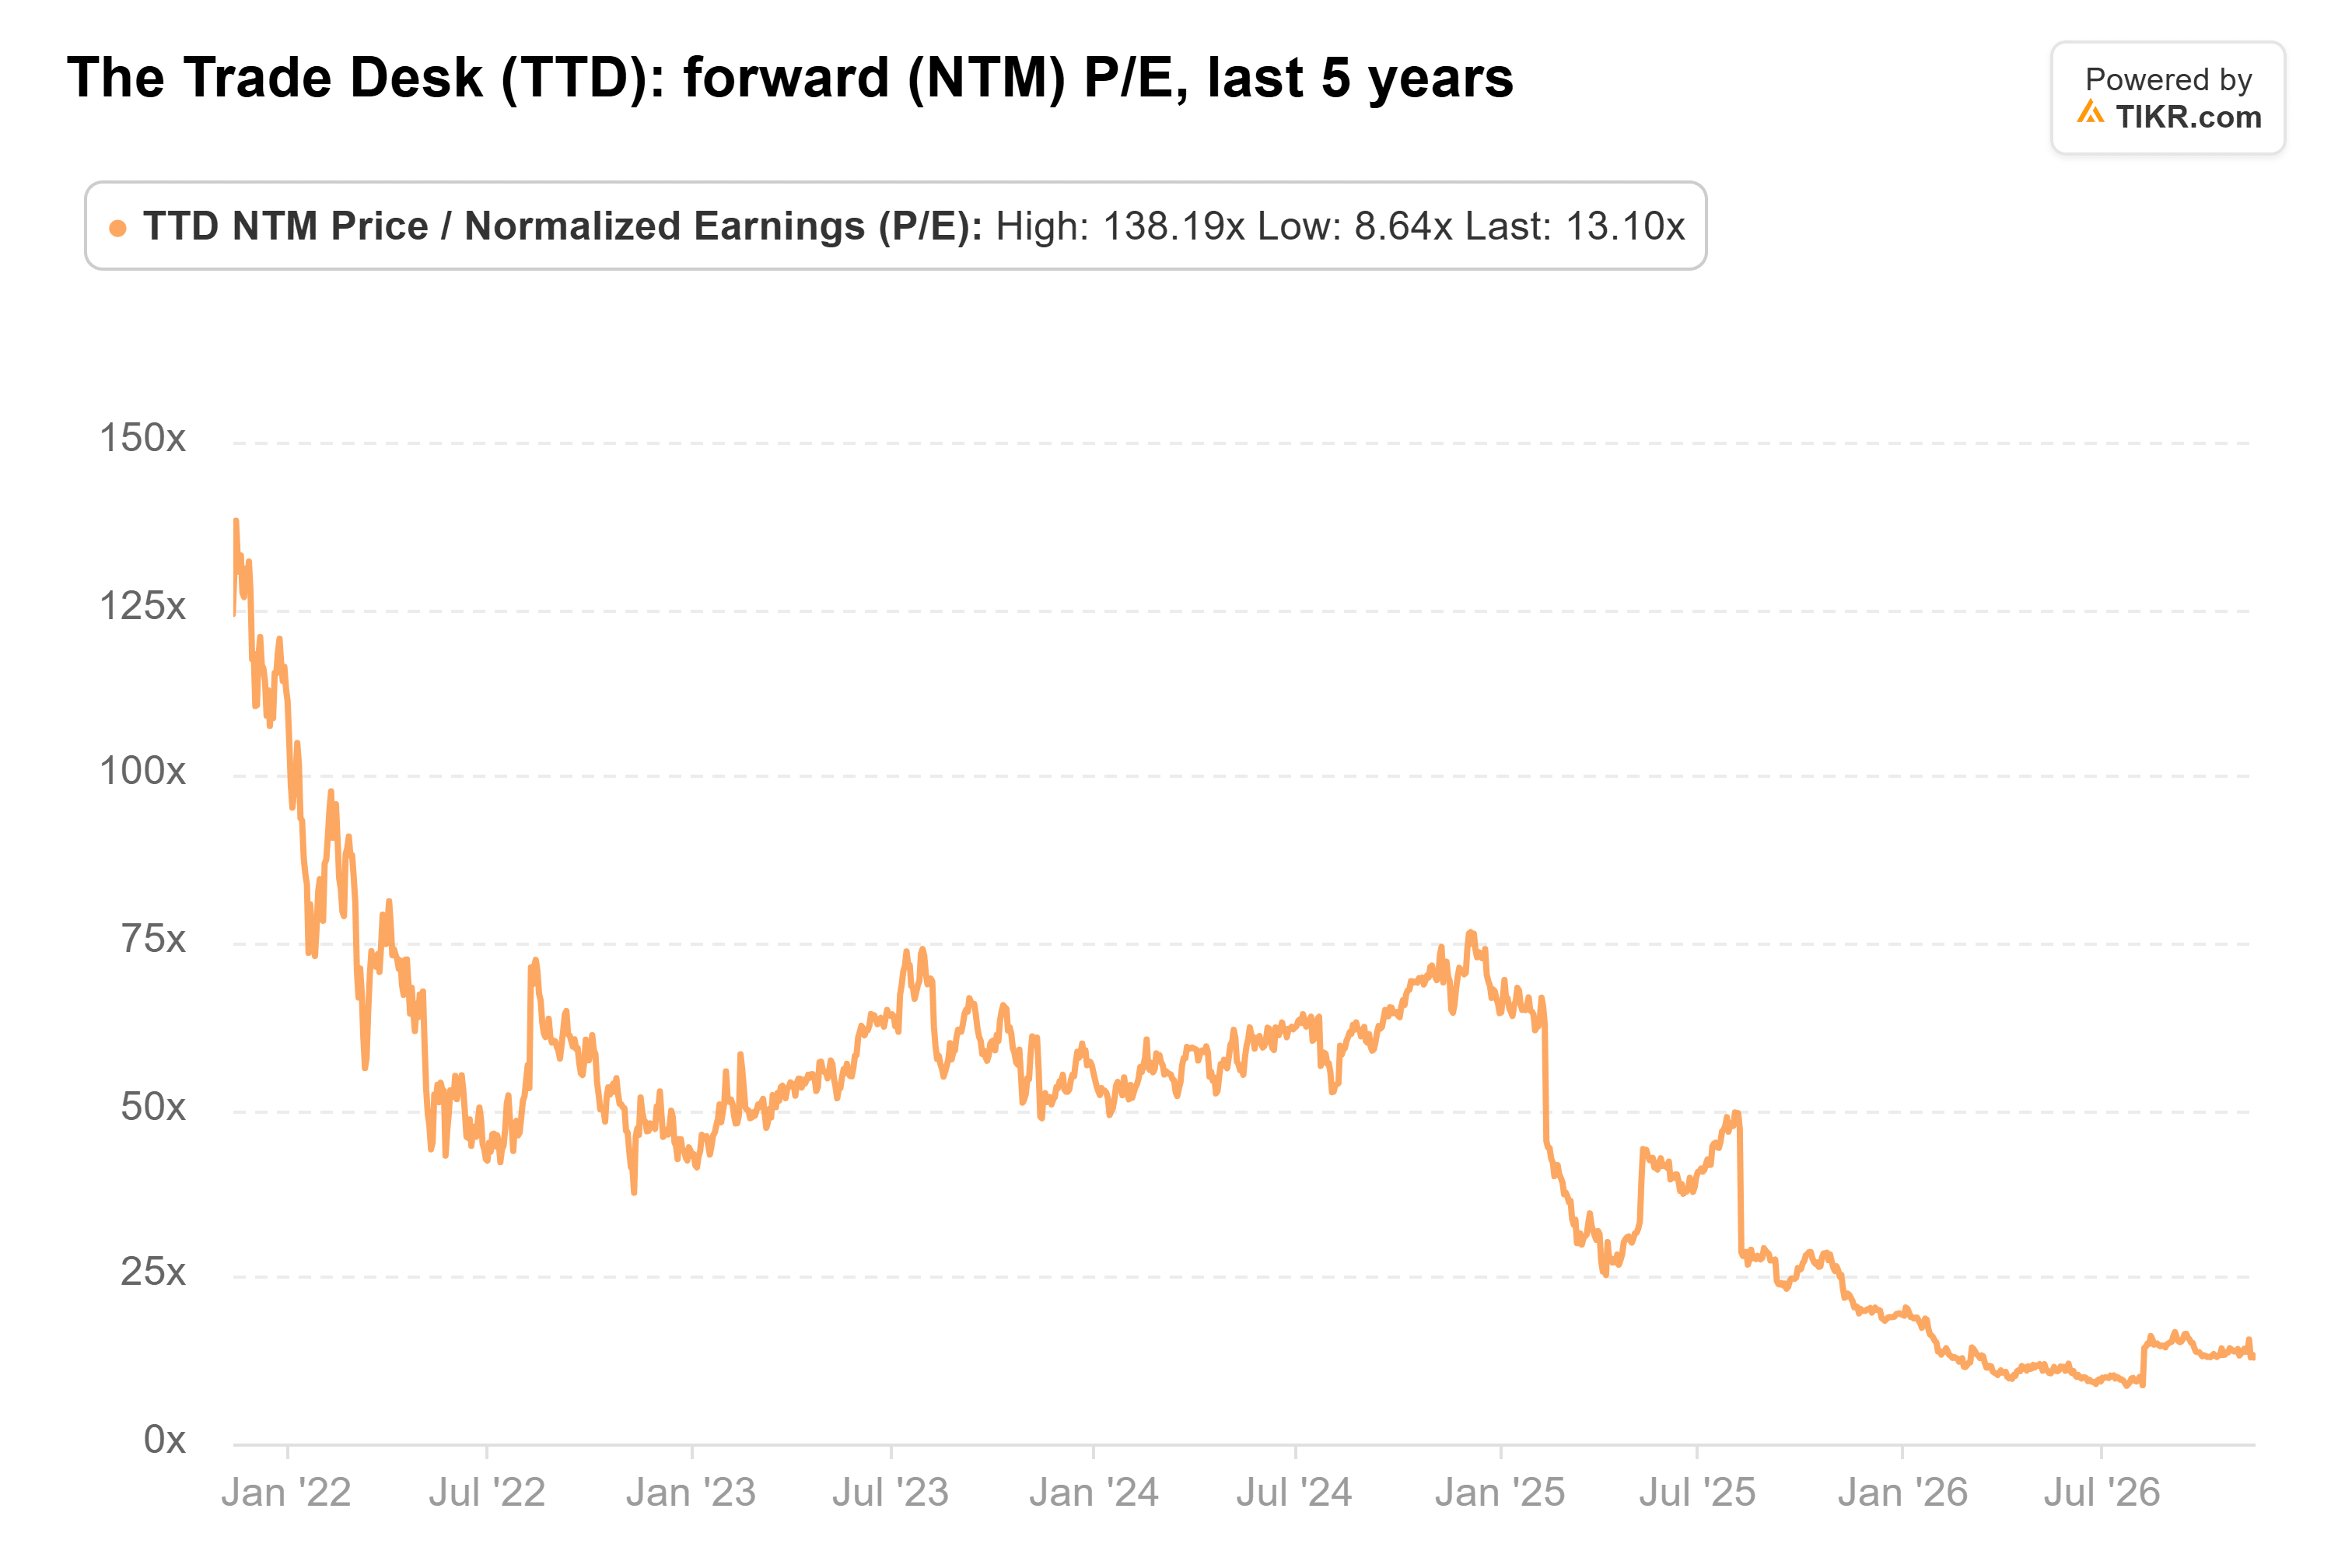
更高的盈利预期也拉低了估值倍数,从股价跳涨后的约16倍远期市盈率降至约13倍,远低于其48倍的五年平均水平:
在我看来,早期买入者是对的。但鉴于股价已达到平均目标价,且收入预计明年仍将萎缩,我会选择持有而非追高。明年年初发布的第四季度财报将是考验:收入至少达到7.55亿美元,且现有客户恢复支出。
那么,The Trade Desk股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到The Trade Desk可能的价值。你可以从华尔街共识预期开始,或者调整输入参数以反映你自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预期。我们的分析可能未包含公司近期的新闻或重要更新。TIKR未持有任何提及的股票头寸。感谢阅读,祝您投资愉快!