


核心要点
- 巴克莱将埃克森美孚的目标股价从200美元上调至206美元,并维持其“增持”评级。新目标价较当前股价高出23%,而该股在过去一年已上涨40%。
- 受炼油业务提振,埃克森美孚第三季度产生了191亿美元的自由现金流,公司计划到2027年进行200亿美元的股票回购。
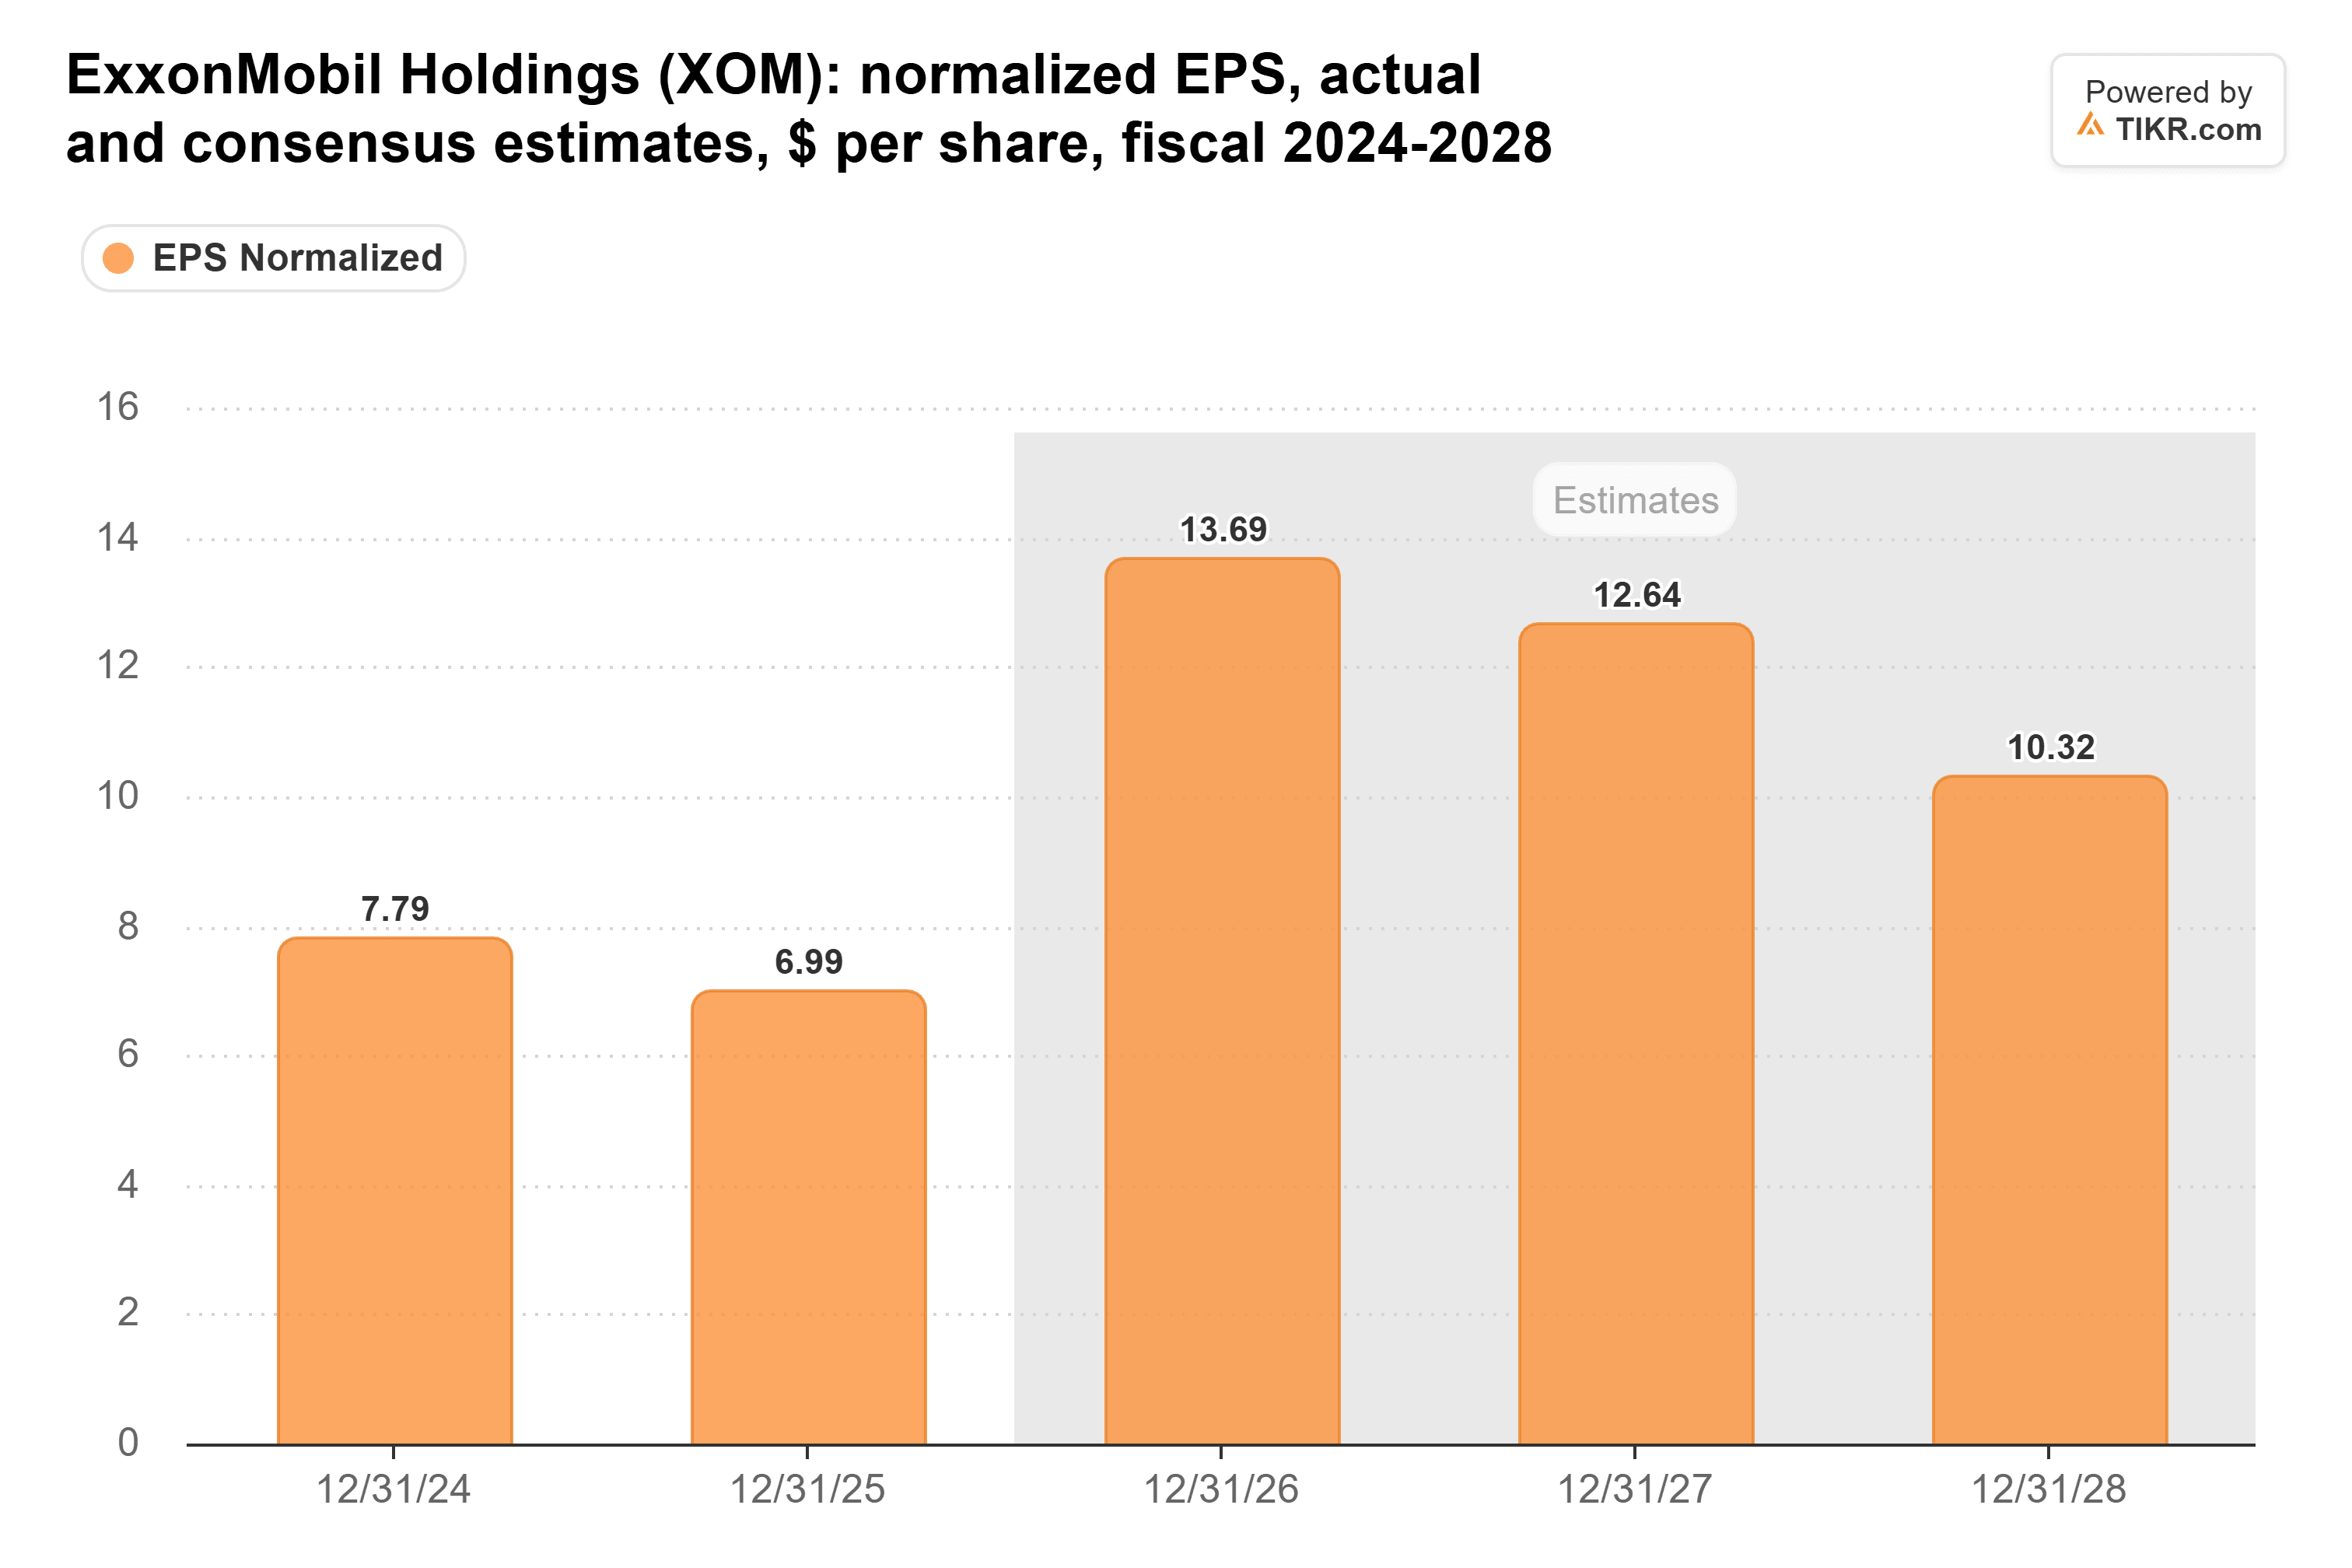
- 分析师预计其经调整后的每股收益将从今年的13.69美元降至2028年的10.32美元。
- 巴克莱的目标价要求对预期将收缩的收益给予高于平均水平的估值倍数,这对于一个12个月的目标而言显得过于乐观。
埃克森美孚 (XOM) 股价在过去一年上涨了40%,而巴克莱认为还有更多上涨空间。11月13日,该行将其目标价从200美元上调至206美元,较该股11月16日166.87美元的收盘价高出23%,并维持其“增持”评级。
强劲的季度业绩,主要来自炼油业务
巴克莱上调目标价之前,埃克森美孚公布了受中东冲突提振的第三季度业绩。经调整后每股收益从第二季度的3.52美元升至4.23美元,自由现金流达到191亿美元。能源产品部门(主要为炼油业务)的经调整后收益从41亿美元翻倍以上至91亿美元,而上游业务收益则从92亿美元降至73亿美元。
首席执行官达伦·伍兹表示,这些收益“是持久的改善,而不仅仅是价格和利润率有利的结果”,并指出自2019年以来已实现169亿美元的结构性成本节约。
埃克森美孚正在将大量现金返还给股东,计划在2027年进行200亿美元的股票回购(假设市场条件合理),并实现连续第44年提高年度股息。11月16日,该公司在圭亚那的Uaru项目开始投产,这是其在圭亚那的第五个开发项目,使圭亚那的日产能提升至110万桶。
TIKR追踪了26位分析师对埃克森美孚的看法。有多少人给出“买入”评级?
在一个地方查看埃克森美孚的买入、持有和卖出评级的完整细分,以及华尔街的收入和收益预期。超过50万投资者使用TIKR来研究像这样的股票。查看埃克森美孚的分析师评级
巴克莱的目标价接近华尔街高位
巴克莱表示,第三季度的勘探和生产业绩支持其对美国市场的展望,据TheFly报道,该展望被描述为“以资本纪律、审慎增长和可持续的股东回报机制为特征”。其206美元的目标价比184美元的共识目标价高出12%,略低于华尔街213美元的最高目标价。伯恩斯坦则持相反看法,于11月12日将其目标价从193美元下调至186美元,同时维持其“跑赢大盘”评级。
巴克莱分析师贝蒂·江在埃克森美孚第三季度电话会议上提问,询问了二叠纪盆地的二次采收情况,这是埃克森美孚目标的一部分,旨在将该地区油井的石油采收率提高一倍。伍兹表示,这项工作可能主要会在2030年之后显现,远超出任何12个月的目标期限。
206美元的目标价合理吗?
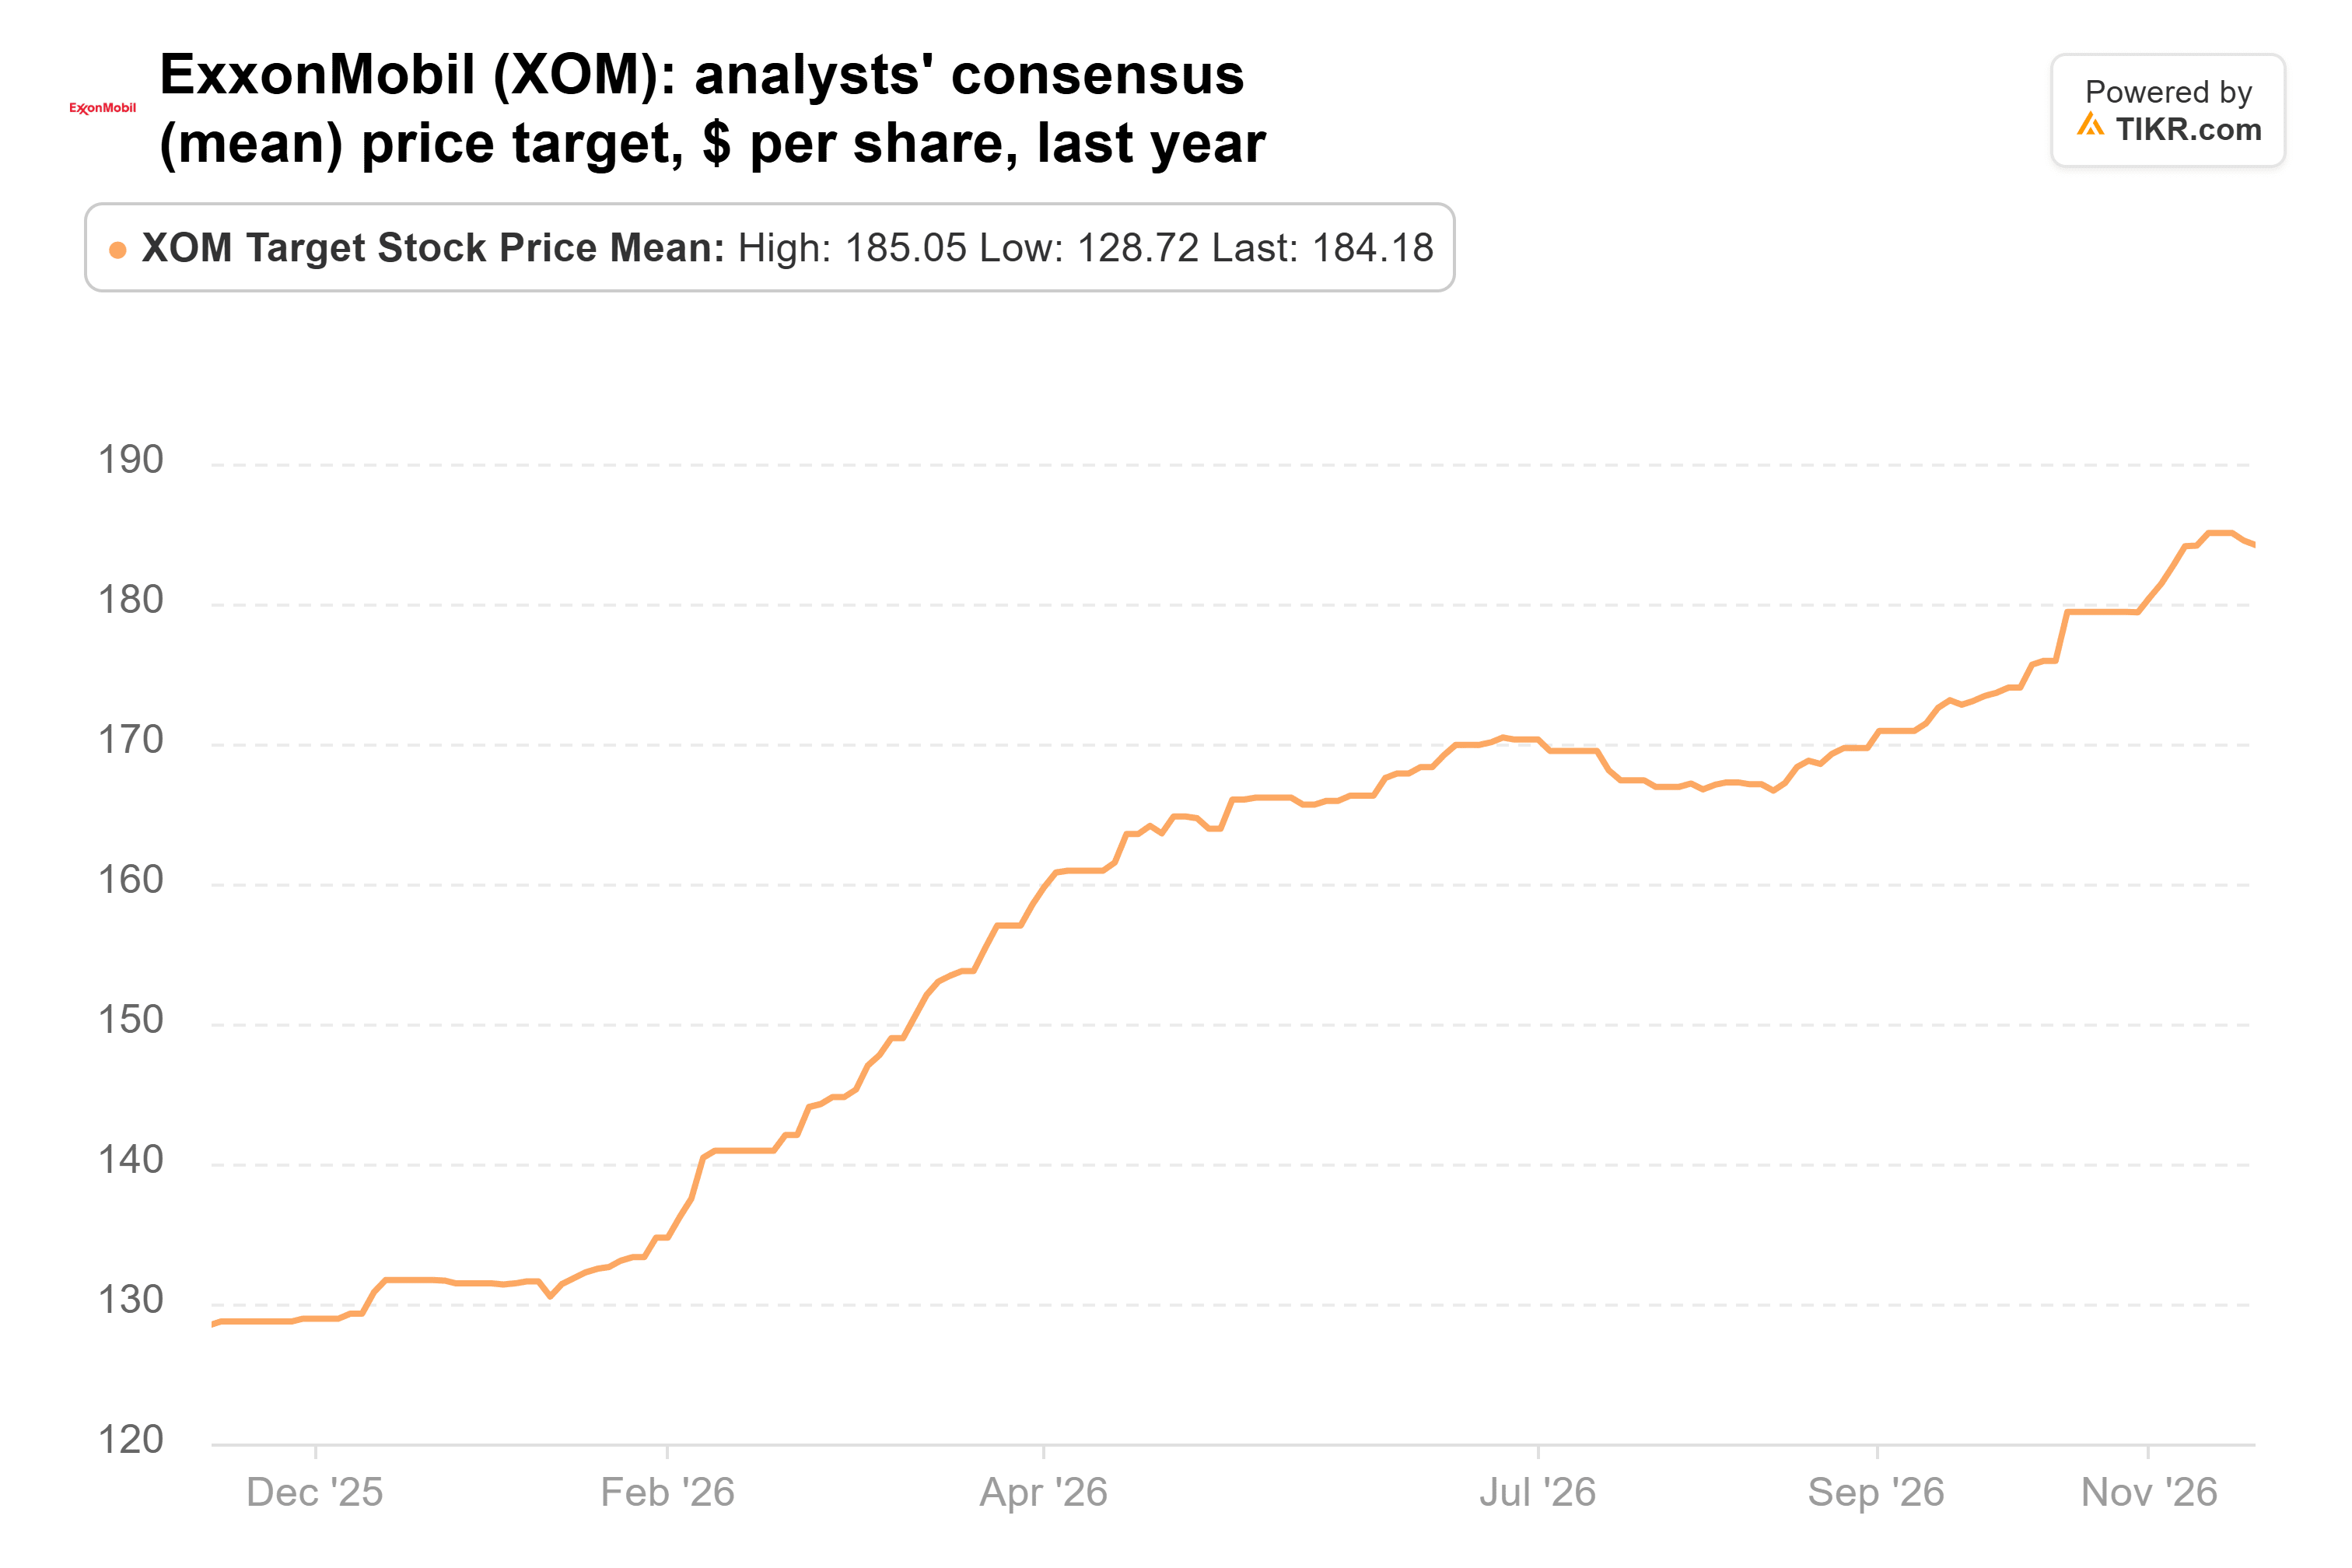
共识目标价已从一年前的129美元攀升至184美元,较当前股价高出10%,最低目标价为160美元:
收益预期变动同样迅速:分析师现在预计今年经调整后的每股收益为13.69美元,高于90天前的11.51美元,几乎是2025年6.99美元的两倍。但他们预计该数字将在2027年降至12.64美元,2028年降至10.32美元:
随着布伦特原油价格从10月底的近117美元跌至11月12日的约96美元,这些预期几乎没有进一步上调的空间。
埃克森美孚的远期市盈率约为12倍,略低于其五年平均水平的13倍:
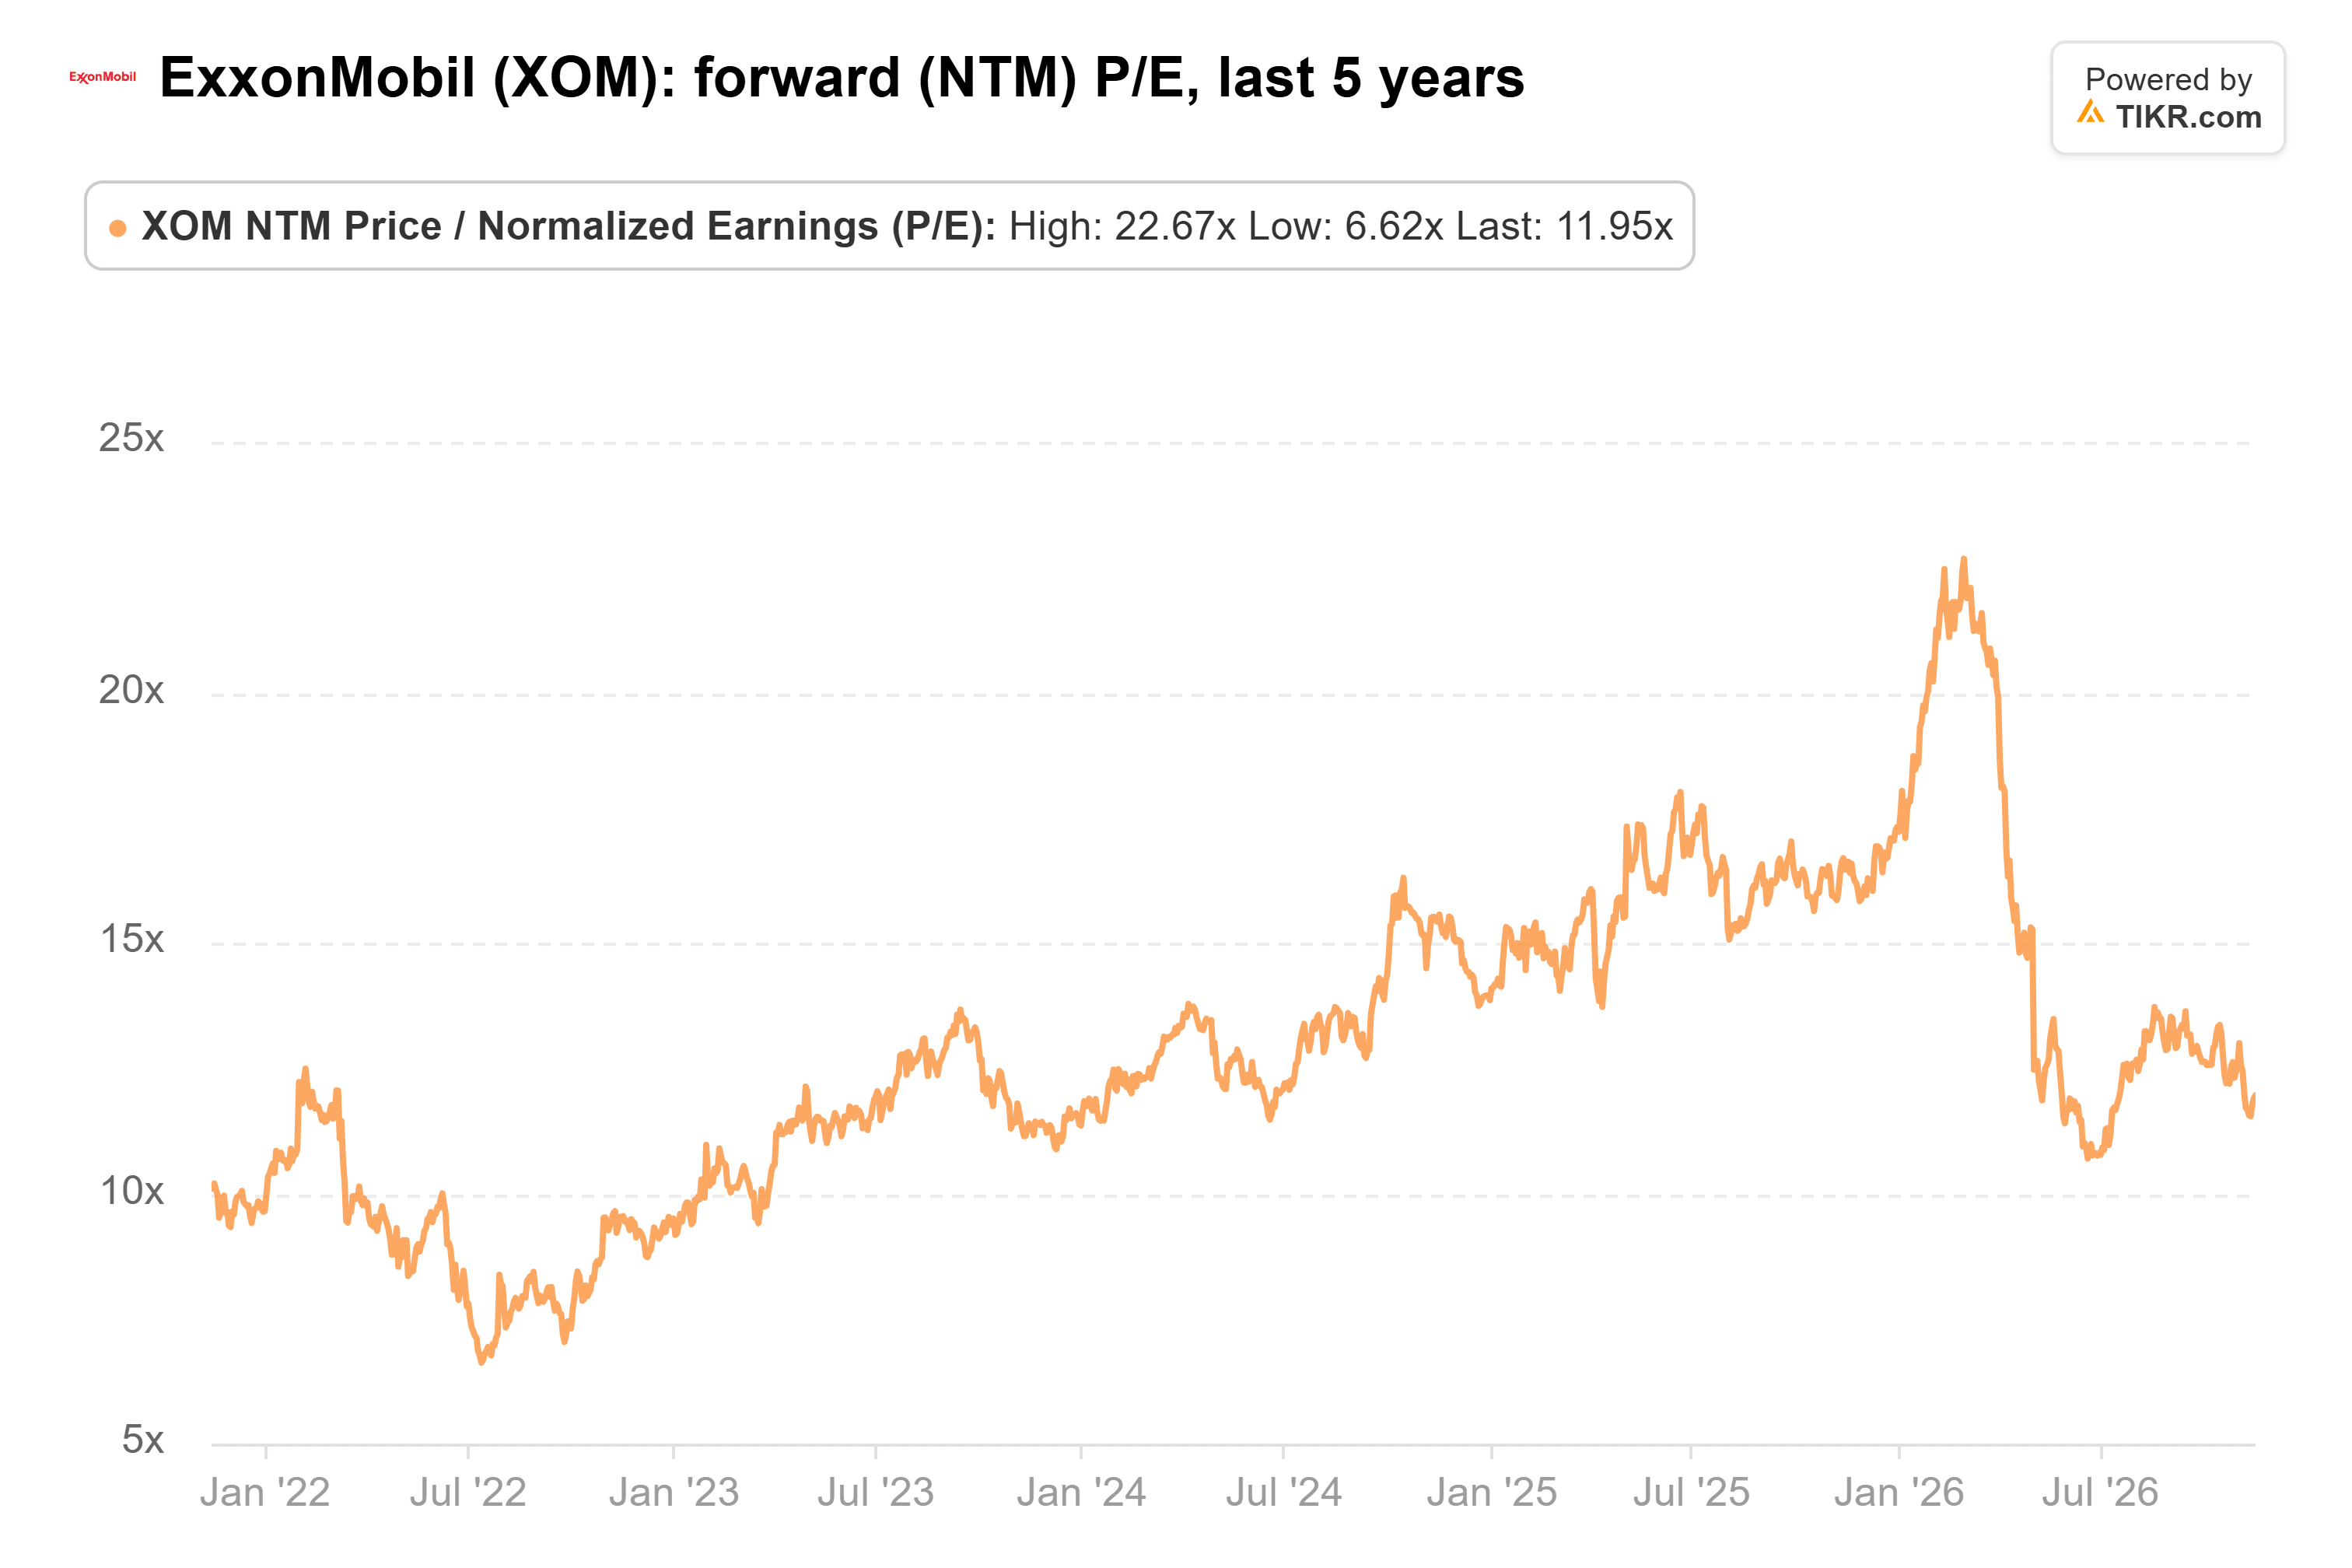
巴克莱的206美元目标价对应未来十二个月预期收益的市盈率约为14倍,高于该平均水平。
对于收益峰值而言过于昂贵
最大的风险是埃克森美孚无法控制的:伊朗战争的结束将缓解导致今年收益增长的供应短缺,分析师很可能会下调他们的预期。伍兹在10月30日的电话会议上表示,燃料市场可能需要“一直到明年”才能更接近正常水平。但巴克莱要求投资者为分析师已经预期会收缩的收益支付高于平均水平的估值倍数,这对于一个12个月的目标而言显得过于乐观。如果2027年初公布的第四季度业绩显示收益状况比2028年10.32美元的预期更为坚挺,那么巴克莱的论点将得到极大加强。
那么埃克森美孚股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到埃克森美孚可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!




