核心要点
- 在一份强劲的通胀报告推高国债收益率并打击包括SoFi在内的消费贷款机构后,Upstart一周内下跌14%,创下52周新低。
- Upstart受到的打击更大:它依赖外部贷款买家,并持有随着利率和违约率上升而贬值的贷款,而SoFi则通过存款为自己提供资金。
- 自11月3日下调展望以来,分析师已将Upstart 2026年和2027年的盈利预期下调了18%至20%。
- 该股交易价格约为远期盈利的7倍,但买入可以等到Upstart宏观指数(UMI)转低。
Upstart Holdings (UPST) 股价在截至11月16日的一周内下跌14%,收于19.09美元的52周新低,而 SoFi Technologies (SOFI) 同期下跌了11%。
大部分跌幅发生在11月10日,当天Upstart下跌了8.3%。10月份消费者价格 上涨了0.4%,高于预测者预期的0.3%,这份 强劲的报告打击了消费贷款机构。10年期国债收益率上涨了12个基点,此前曾短暂突破5%。首席执行官Paul Gu在11月3日Upstart下调2026年展望时已经指出了这种压力:"宏观经济正在对我们的近期展望构成压力,"他在第三季度财报中表示。
利率对Upstart的打击比SoFi更严重
这归根结底是资金来源问题。在 第三季度,存款占SoFi平均负债的90%,当时其贷款发放额创下169亿美元的纪录,并上调了全年业绩指引。
Upstart目前没有存款。它需要银行和投资者购买其贷款,并分担他们的损失以维持资金来源。其 10-Q 文件显示,根据这些协议,其最大风险敞口(其称之为可能性极小的最坏情况)在9月30日为15亿美元,约为其8.874亿美元权益的1.7倍。随着利率和预期违约率攀升,这些权益以及Upstart持有的贷款都会贬值。这就是为什么它将2026年收入展望从14亿美元下调至约13.5亿美元。
时机使情况变得更糟。在财报电话会议上,Upstart表示,新的展望假设其衡量违约风险的宏观指数(UMI)在年底前保持在1.55或以下,且两年期国债收益率没有重大变化。该指数目前已达1.53。一周后,两年期收益率一天内跳涨18个基点,创下自2025年4月以来的最大涨幅。
SoFi被整个板块的抛售潮波及。而Upstart的预测则失去了其两个支撑点之一。
6只为退休人员提供6%+收益率的稳健派息股
目前有超过100只股票提供6%以上的年度股息。
但在利用TIKR专有数据进行广泛的投资审查后,我们现在认为其中只有六只对退休人员来说是真正安全的。
它们都包含在我们的新投资报告中。了解如何获取访问权限 请点击此处。
Upstart股票很便宜,但我会等待UMI转机
在该报告发布前,分析师预计2026年和2027年的正常化每股收益(EPS)分别为2.29美元和3.58美元。现在则分别为1.84美元和2.94美元:
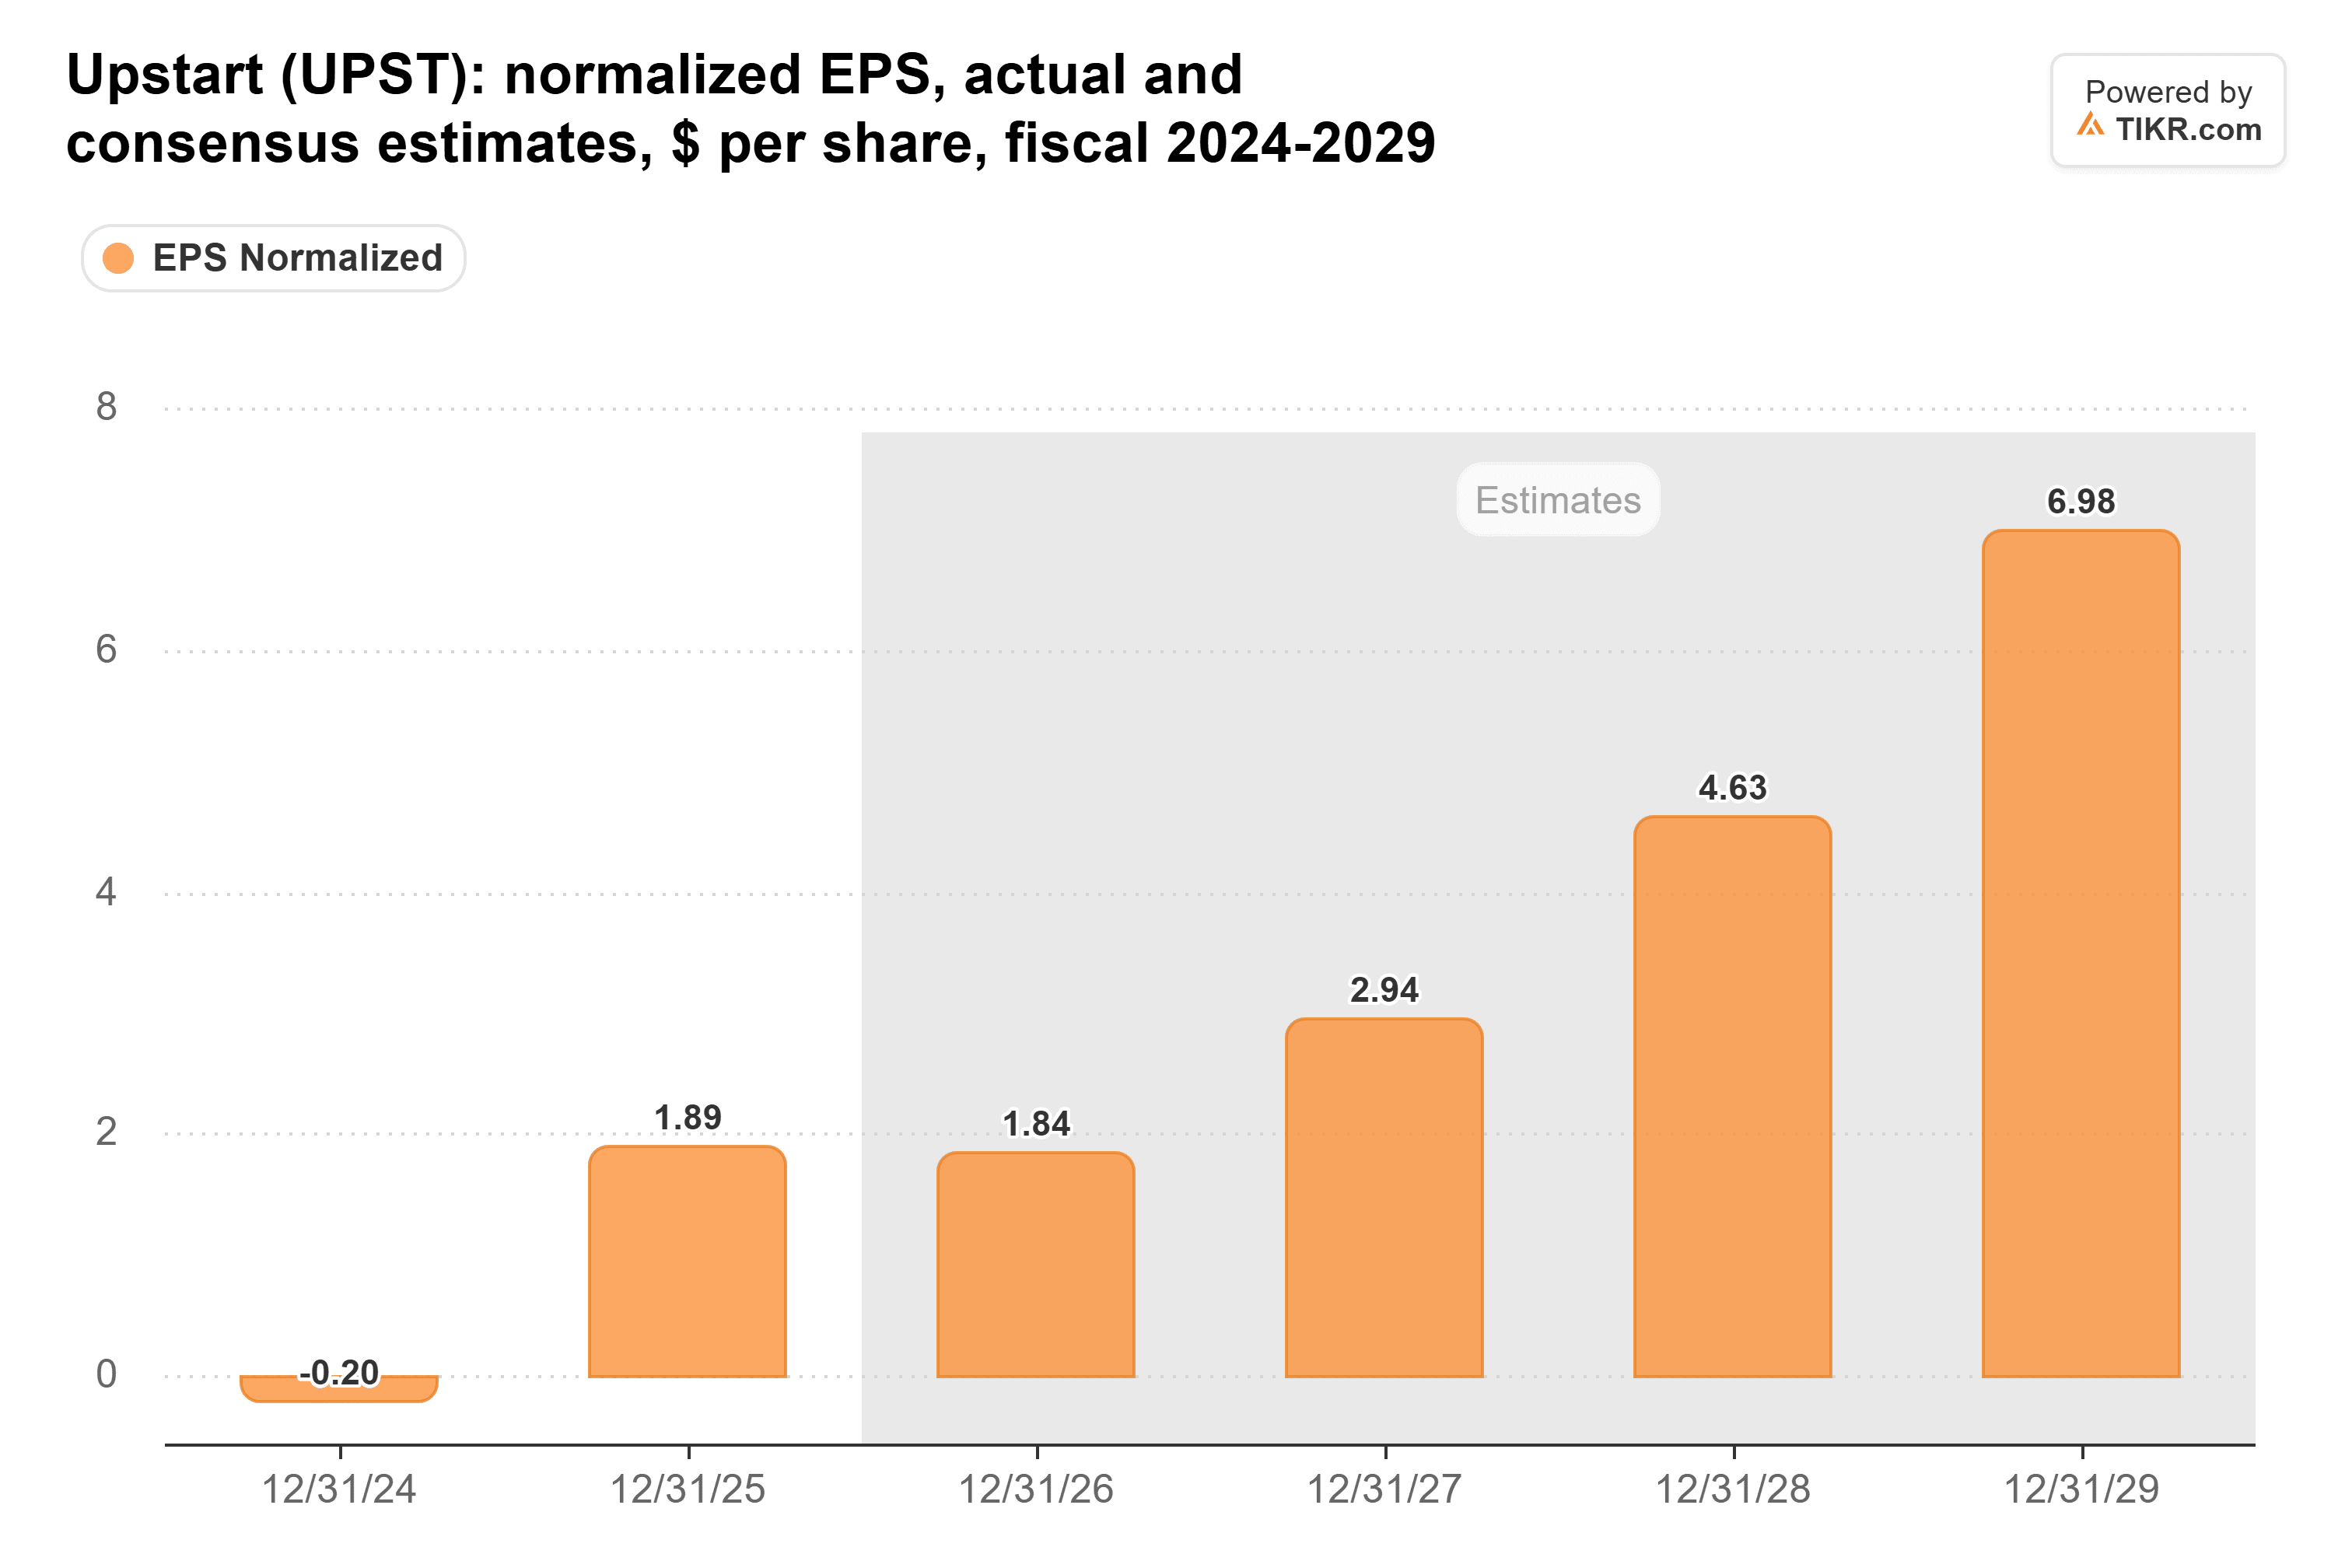
Gu在11月10日的花旗金融科技会议上表示,他的目标是在2027年实现Upstart损益表各项指标的创纪录业绩,这是一个目标而非正式指引。不过,2026年的预期仍在下滑,尽管2027年的预期维持在2.94美元(11月11日为2.91美元)。1.55的假设仅适用于2026年的展望,但如果该指数持续攀升,2027年的数字也将面临风险。
该股交易价格约为远期盈利的7倍,大约是其过去一年14倍平均值的一半。华尔街的平均目标价为31美元,低于一年前的68美元,而 花旗的46美元 目标价是最高的。
以7倍的估值来看,抛售似乎为时已晚。但正是不断上升的指数导致Upstart持有的贷款价值减记并促成了此次展望下调,因此我会等到该指数转低再买入。11月份的贷款发放额和新的UMI读数将在12月初公布,而第四季度财报(预计在2月左右发布)应该会提供对2027年的初步展望。
6只为退休人员提供6%+收益率的稳健派息股
目前有超过100只股票提供6%以上的年度股息。
但在利用TIKR专有数据进行广泛的投资审查后,我们现在认为其中只有六只对退休人员来说是真正安全的。
它们都包含在我们的新投资报告中。了解如何获取访问权限 请点击此处。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容是基于TIKR Terminal的投资数据和分析师预估创建的。我们的分析可能未包含公司近期新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!