核心要点
- 黄仁勋离开英伟达,使得美国开源权重AI模型失去了最大的资助者。SemiAnalysis创始人Dylan Patel表示,这对Anthropic来说是件大好事。
- 廉价的开源模型压低了封闭式实验室的收费能力,因此它们获得的资金减少,应该会给Anthropic带来更强的定价能力。
- Alphabet和Amazon都在其净利润中记录了所持Anthropic股份的巨大波动,一旦Anthropic于11月19日开始交易,公开市场价格将开始驱动这些估值标记。
- Alphabet的远期市盈率为21倍,低于其23倍的三年平均水平,而且当客户降级使用其更便宜的Gemini模型时,它也能从中受益。
黄仁勋离开英伟达(NVDA)在11月12日提振了竞争对手芯片制造商的股价。但SemiAnalysis创始人Dylan Patel看到了AI模型付费格局的更大变化。
"没有黄仁勋,美国的开源就不会存在,"Patel在TBPN上表示。他指出了英伟达对Reflection和Thinking Machines这两家构建开源模型的美国实验室的重大投资。
随着这种支持现在变得不确定,Patel在当天TBPN的另一期节目中的结论很简单:"Anthropic正在压制开源,而且,你知道,开源现在变弱了。这对Anthropic来说是件大好事。"
这对Anthropic的早期支持者Alphabet(GOOG)和Amazon(AMZN)也是好事。Anthropic定于11月19日以股票代码ANT在纳斯达克开始交易。从那时起,市场将每天为其定价。
TIKR追踪了58位分析师对Alphabet的看法。有多少人给出"买入"评级?
在一个地方查看Alphabet的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看Alphabet的分析师评级
开源模型抑制了价格
《金融时报》报道称,黄仁勋的离职将权力重新转向了像Anthropic和OpenAI这样的封闭式实验室。黄仁勋曾利用英伟达的资产负债表支持构建开源模型的初创公司。英伟达预计将参与或主导的四笔交易现在变得不确定:对Thinking Machines Lab和Groq的投资、与Reflection AI可能的合作,以及以129亿美元收购Hugging Face。
硅谷一家领先AI公司的一位高级人士告诉《金融时报》,黄仁勋"希望模型商品化,以便他在价值链中保持首要地位。"而廉价、足够好的开源模型正是使模型商品化的方式。
它们已经赢得了真正的业务。Vercel的智能体基础设施负责人Harpreet Arora在MTS播客上表示,开源权重模型约占Vercel AI Gateway支出的四分之一。随着下一轮开源模型获得的资金减少,部分支出可能会回流到封闭式实验室,给它们提供提高收费的空间。
Niles Investment Management创始人Dan Niles在X上也做出了同样的判断。随着黄仁勋的辞职,他写道,"开源最直言不讳的倡导者现在已经离开,"在他看来,这使得Anthropic和OpenAI都更有价值。
Alphabet和Amazon立即入账
两家公司都在其净利润中记录了所持股份价值的巨大波动。Alphabet在2026年前九个月记录了1273亿美元的股权投资收益,其中包括SpaceX和Anthropic。这超过了其同期1210亿美元的营业利润。其净利润已随这些收益而波动:
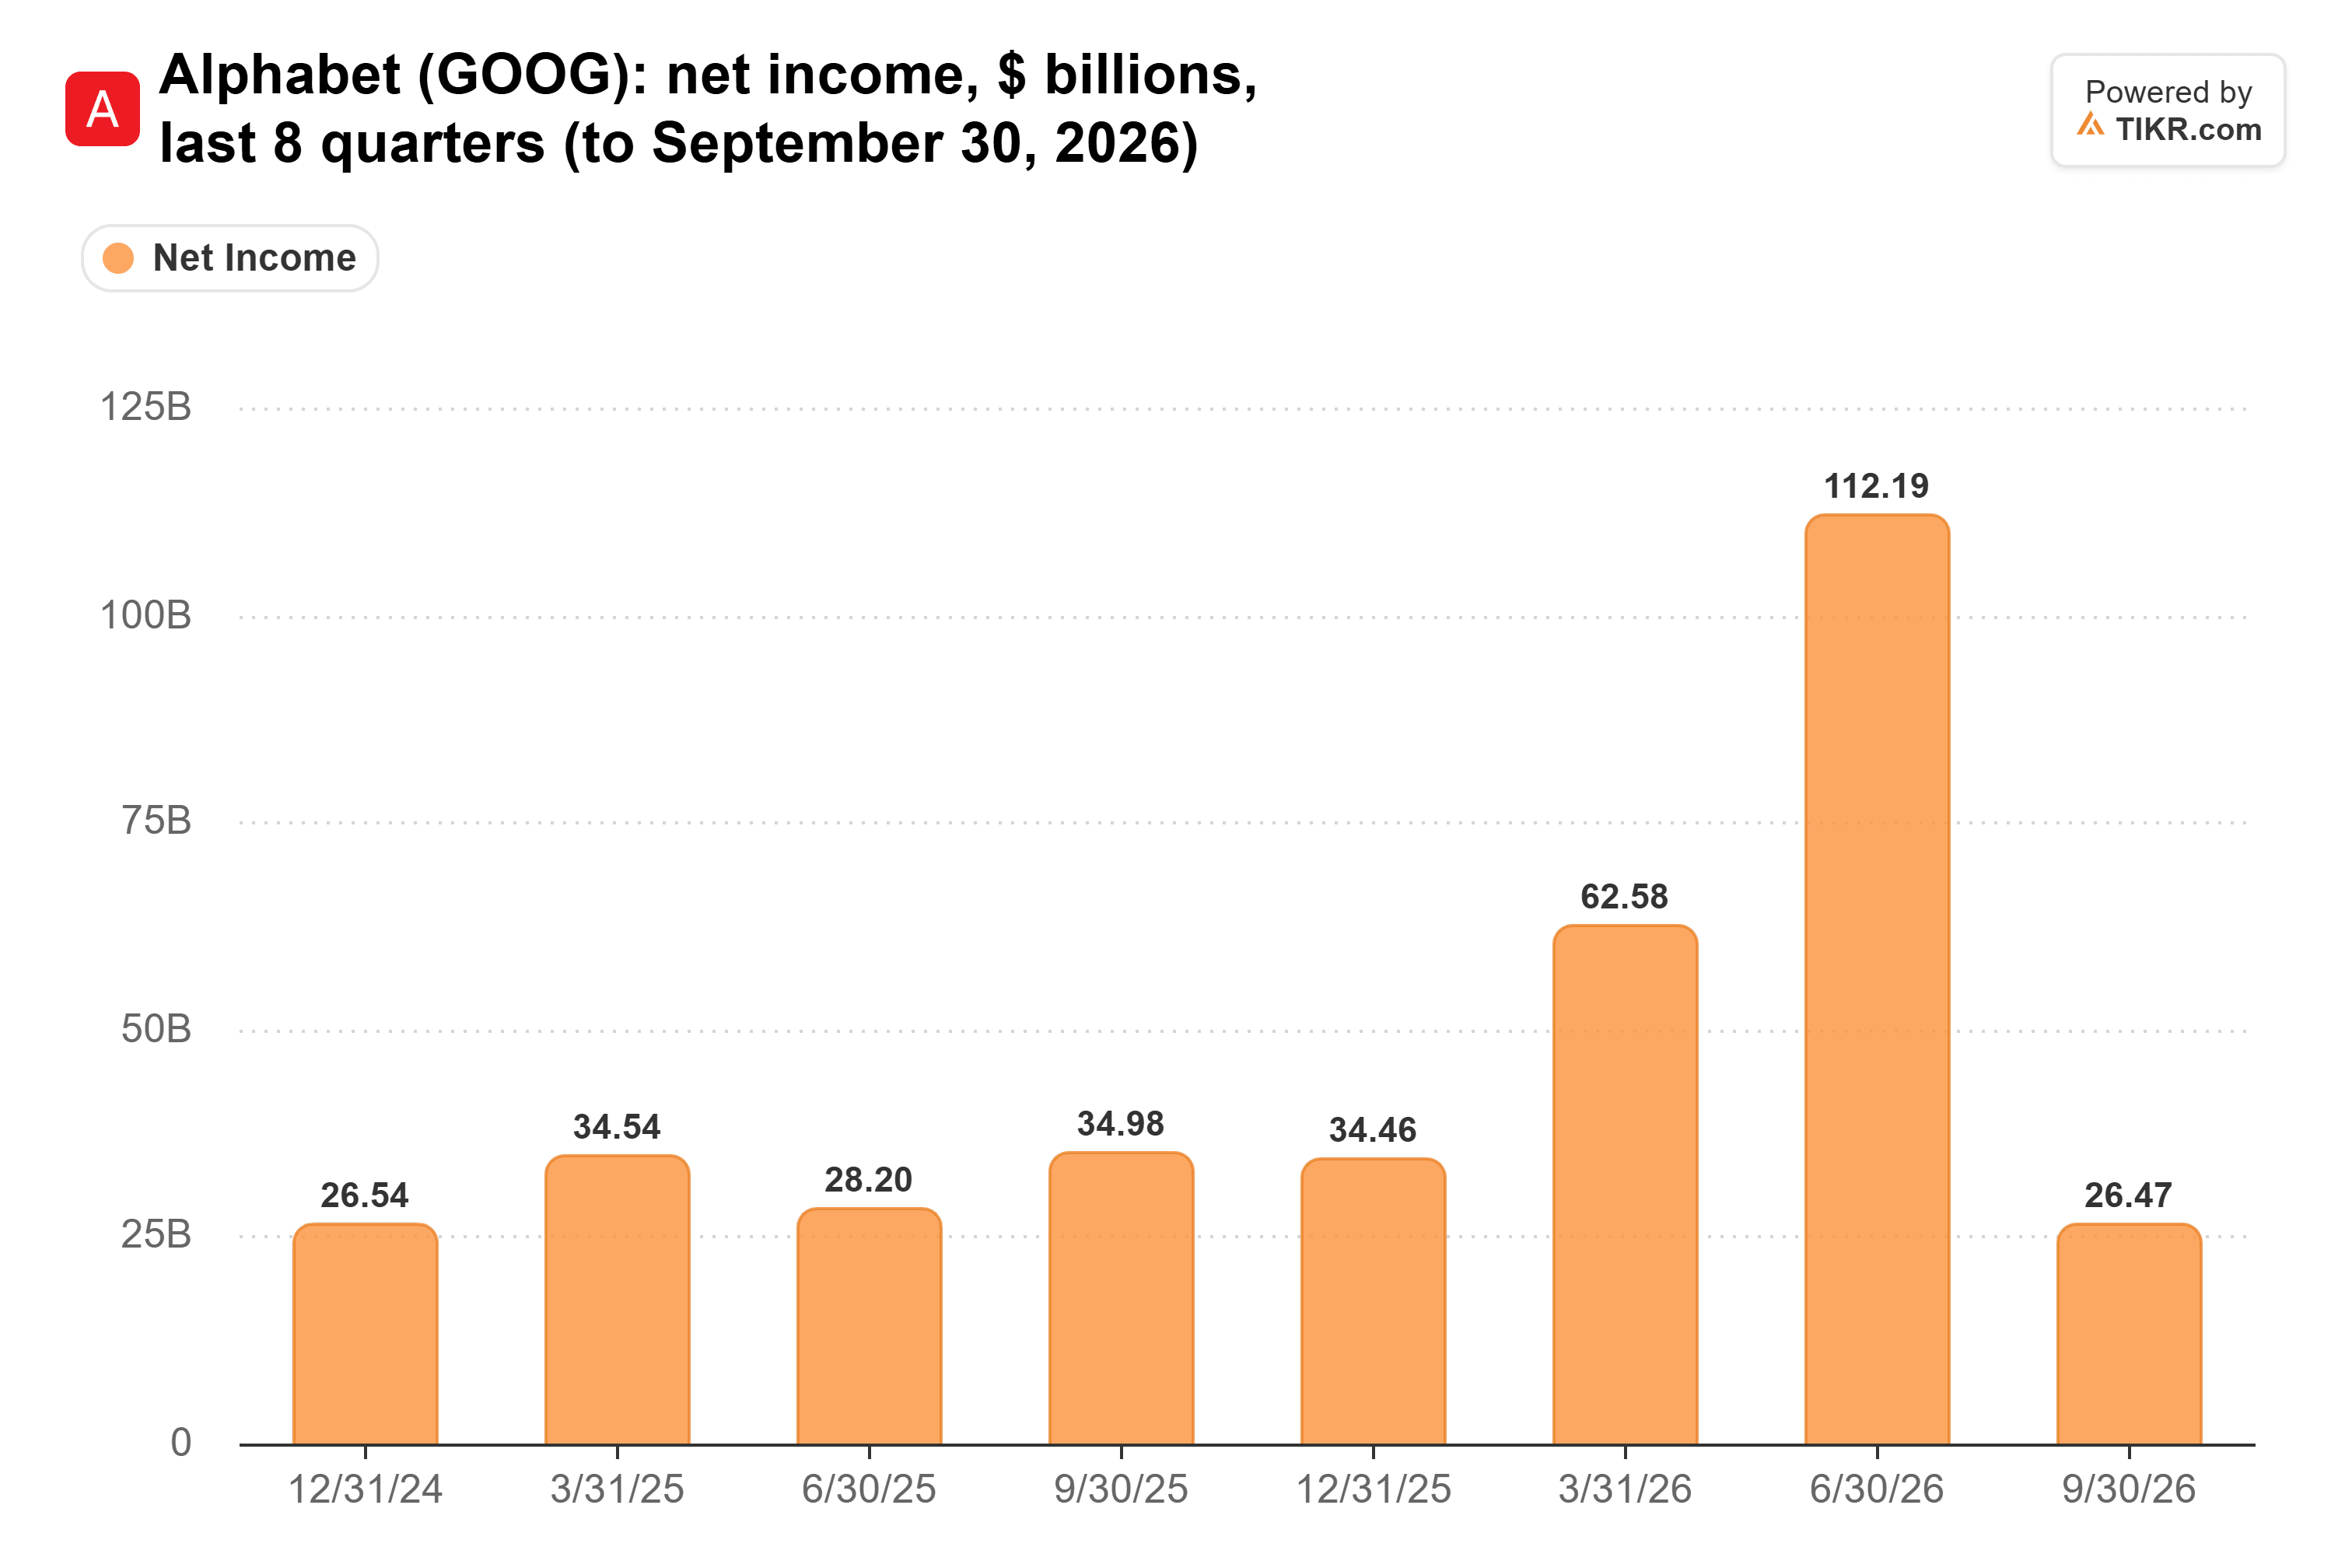
这些估值标记也可能下跌:第三季度股权投资亏损87亿美元,使Alphabet的每股收益减少了0.55美元。
Amazon单独列出了其Anthropic收益。其第一季度净利润包括168亿美元的Anthropic投资税前收益。在第二季度,534亿美元的其他收入(主要来自该股份)帮助其利润同比增长超过三倍:
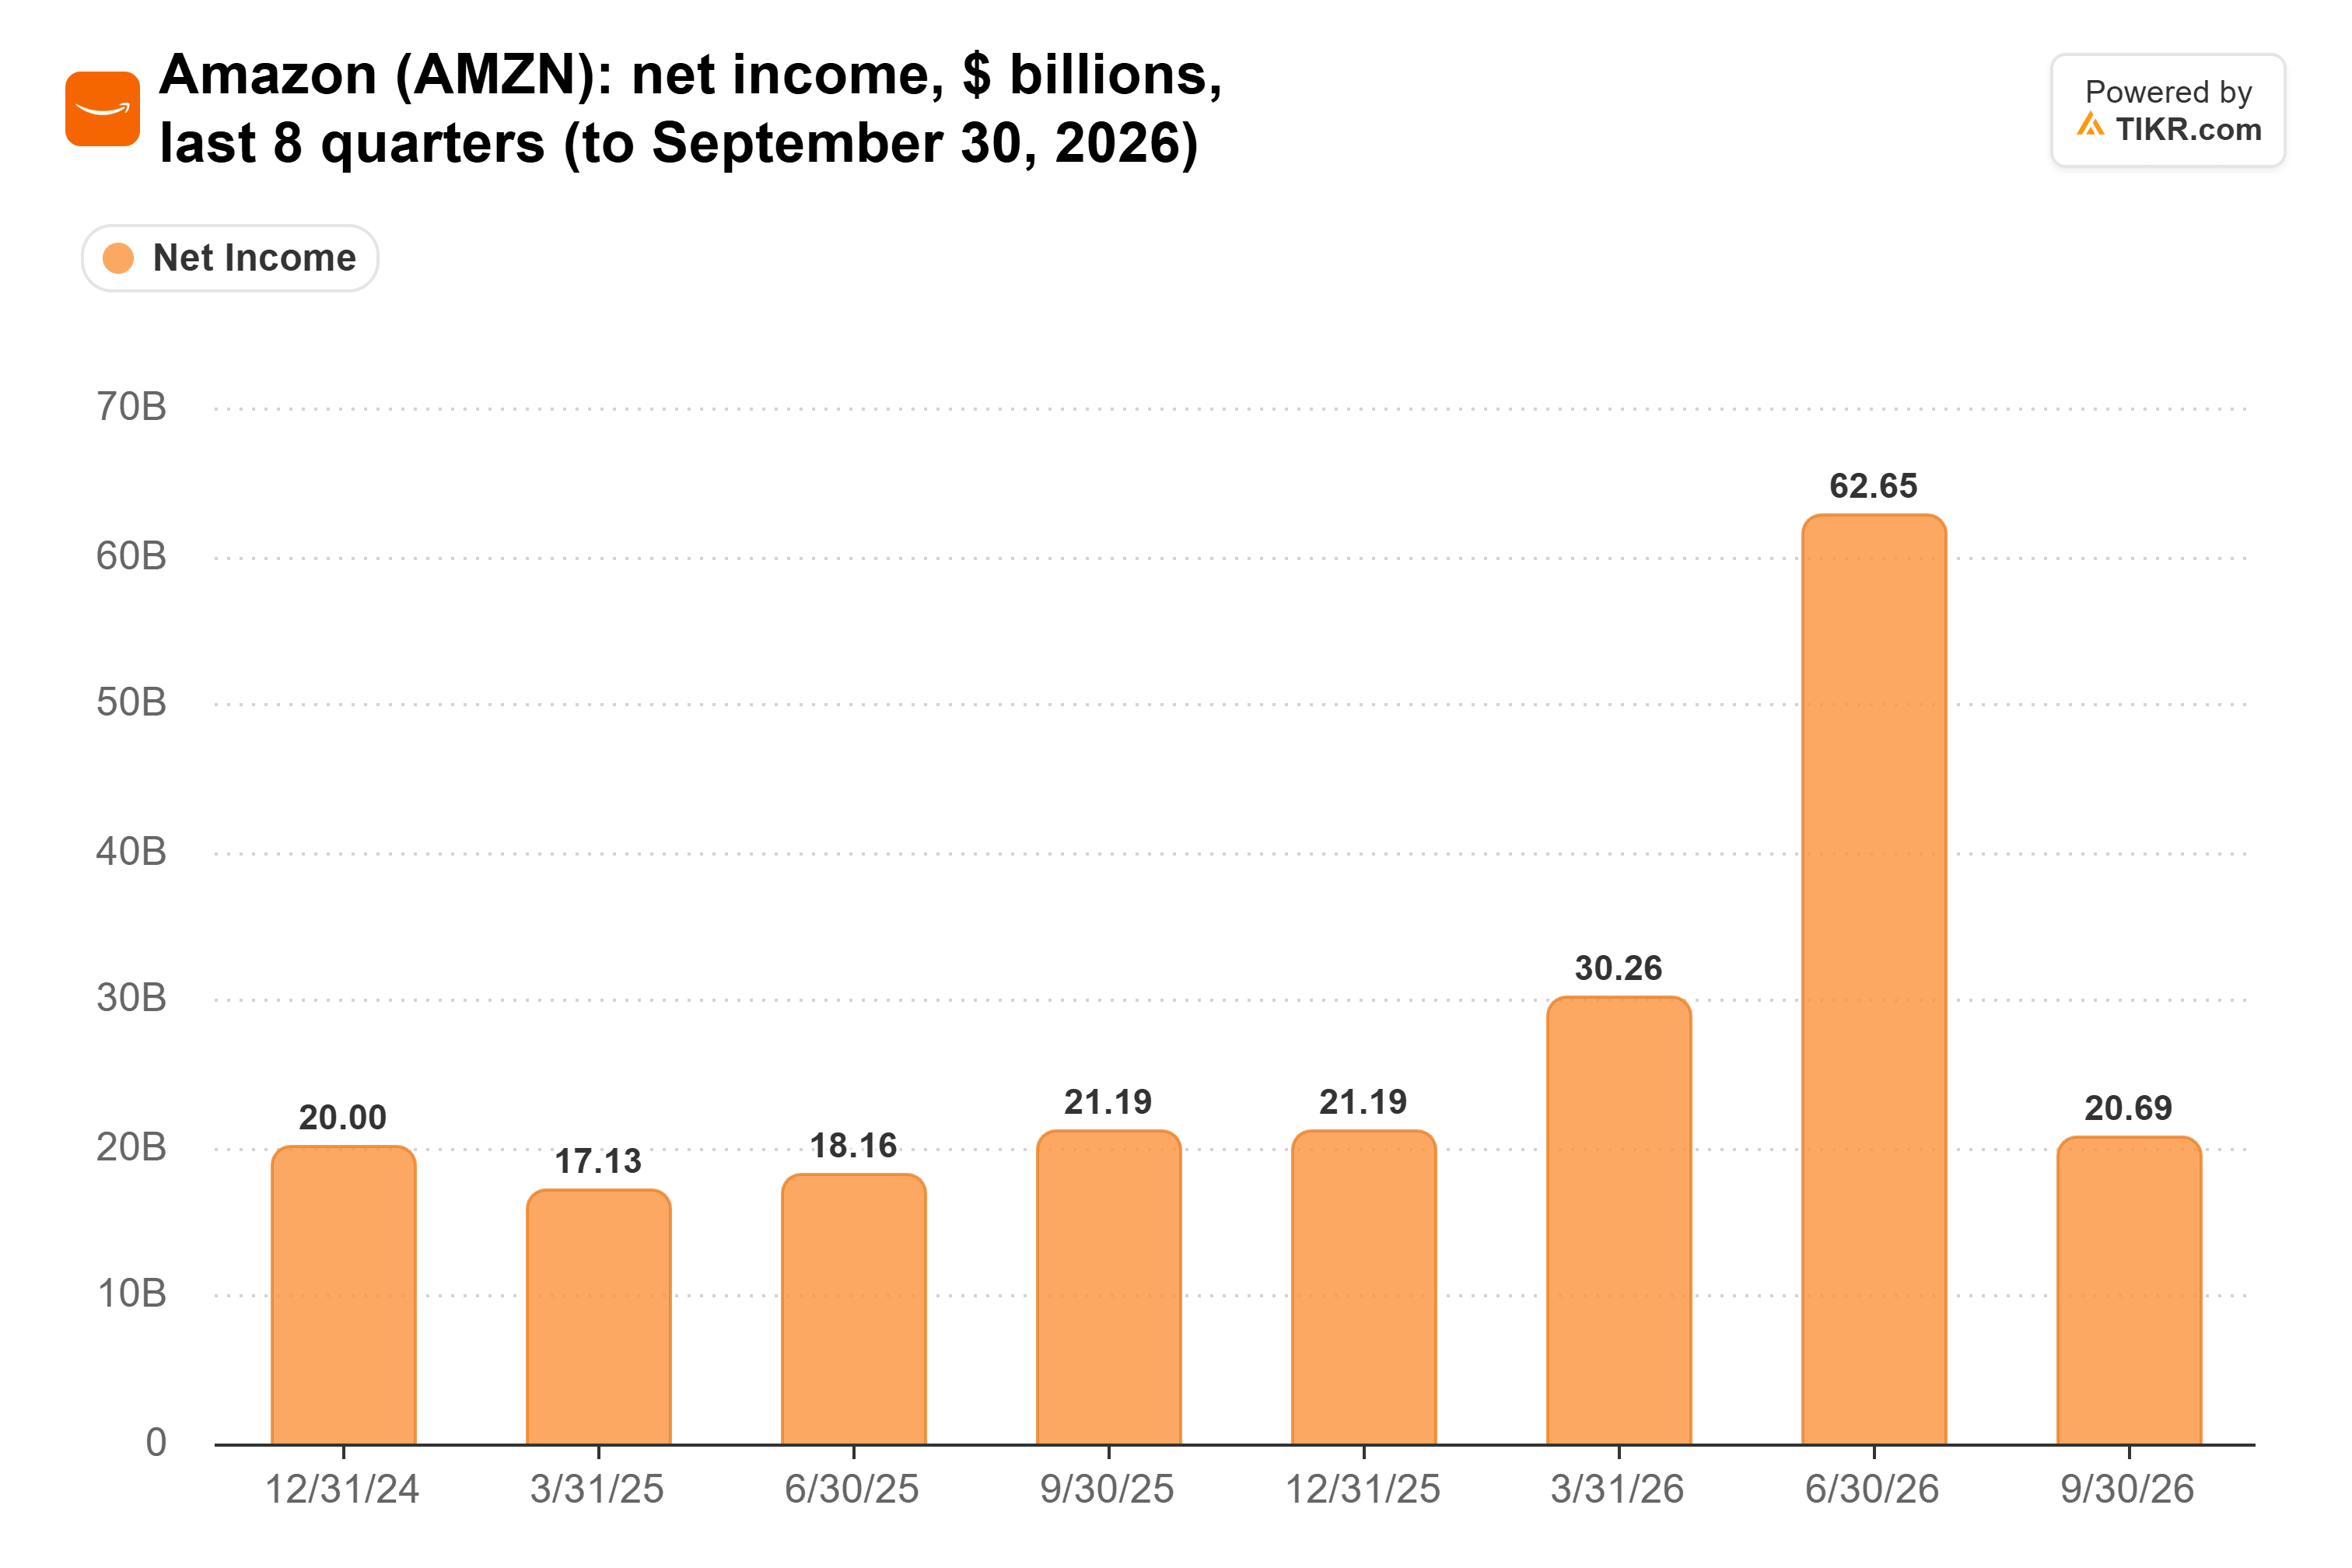
到目前为止,Anthropic还没有公开市场价格。一旦有了,Anthropic 12月31日的价格将出现在Alphabet 2月初发布的第四季度业绩中。Amazon的第三季度文件显示其持有的Anthropic股份价值约为2387亿美元。因此,如果投资者开始为Anthropic更丰厚的利润率定价,这些股东无需等待数年就能看到。
Alphabet无论如何都是赢家
定价能力并非板上钉钉,因为封闭式实验室之间也会相互压价。Google是最激进的之一:其新的Gemini 4 Hydrogen在Zapier的AutomationBench上几乎与Anthropic的Claude Fable 5.2匹敌,每次任务成本约0.82美元,而后者为4.64美元。对Alphabet来说,这是一种对冲。如果客户愿意为Claude支付高价,其持有的Anthropic股份就更值钱;如果他们为了省钱而转向Gemini,Google则能获得业务。此外,Anthropic修订后的S-1文件列出其1210亿美元的承诺支出将流向Google,因此Claude的增长也会给Google带来业务。
股价尚未反映这一点
Alphabet的远期市盈率为21倍,低于其23倍的三年平均水平,也远低于4月份33倍的高点:
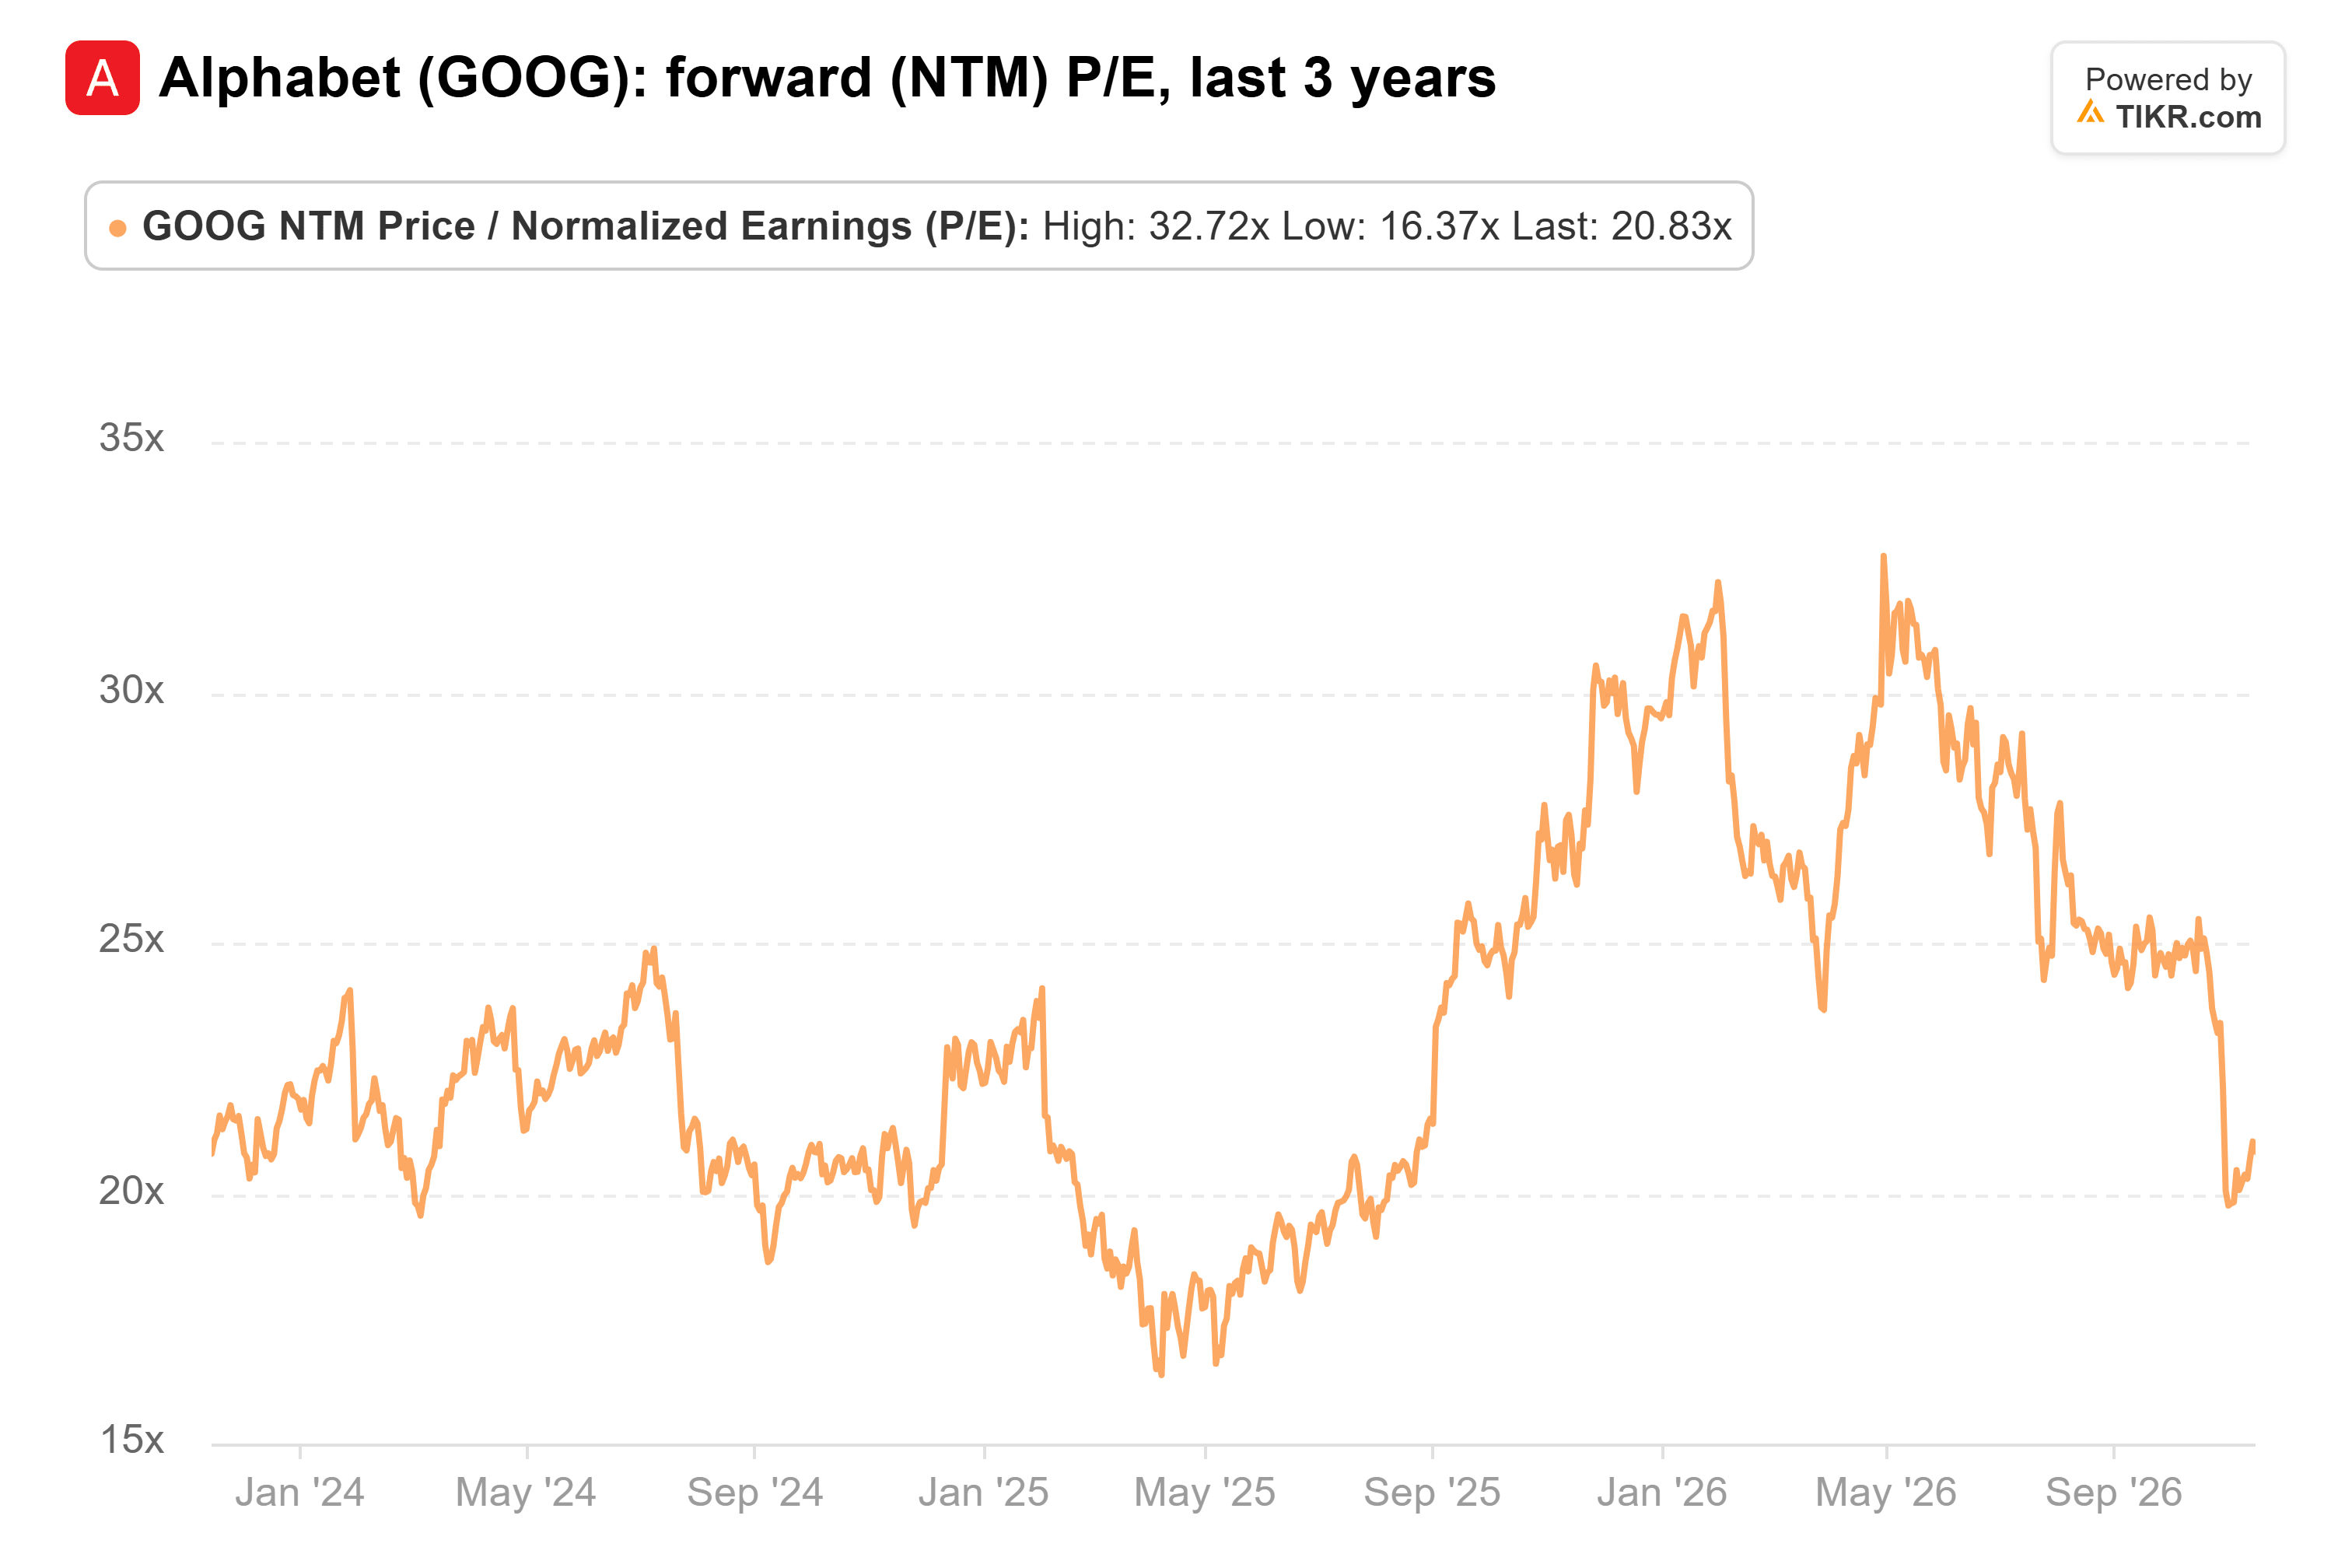
这个倍数基于正常化盈利,其中不包括其股份投资的收益。因此,在业务本身价格低于平均水平的情况下,Anthropic的股份是附带品。
开源模型变弱给Anthropic留下了更大的定价空间,一旦ANT开始交易,这种看法将开始体现在报告盈利中,从Alphabet 2月初的第四季度业绩开始。Alphabet看起来是更好的持有方式,因为当客户降级使用Gemini时,它也能从中受益。
变数在于谁将接掌英伟达。临时CEO Colette Kress可能会继续向开源模型实验室开支票,而英伟达11月17日的财报电话会议是她首次表态的机会。关注Thinking Machines、Reflection和Hugging Face的交易。如果它们用英伟达的资金完成,开源模型将继续获得资金,Anthropic的价格将继续承压。
那么Alphabet股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Alphabet可能的价值。从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!