核心要点
- 拼多多控股(PDD Holdings)股价过去一周上涨了11%,几乎全部涨幅都来自11月19日公布第三季度业绩后,其调整后每股ADS收益超出预期,而营收持平。
- 广告收入增长了12%,50亿元人民币的营销费用削减推动了经营利润25%的大部分增长。
- 京东本季度也削减了营销费用,而阿里巴巴的商户费用几乎没有增长。
- 在其五年低位的估值倍数附近,如果支出保持低位,拼多多看起来是适合有耐心投资者的买入机会。
拼多多控股(PDD) 股价过去一周上涨了11%。几乎全部涨幅都来自11月19日,当天Temu的所有者公布了第三季度业绩。调整后每股ADS收益为21.04元人民币,超过了18.54元人民币的普遍预期。然而,营收持平于1083亿元人民币,低于预期的1152.1亿元人民币。
京东(JD) 和 阿里巴巴(BABA) 在同一周公布了业绩,相比之下,拼多多的季度表现看起来更胜一筹。
广告业务恢复增长
拼多多的两条营收线走向相反。在线营销(广告业务)增长了12%,达到598亿元人民币,这是投资者在第二季度仅增长3%之后所需要的回升。交易服务(Temu主要依赖的业务线)下降了12%,至485亿元人民币,这是欧盟对廉价包裹征收3欧元关税后的第一个完整季度。
销售和营销费用从303亿元人民币降至253亿元人民币。这项削减覆盖了GAAP经营利润增长61亿元人民币(至312亿元人民币)的大部分。
京东也在削减,但空间小得多
京东CEO许冉指出,在营收增长3.5%的季度里,“营销费用同比显著减少”。但京东的净利润率为2.1%,而拼多多为27%。阿里巴巴的客户管理收入下降了5%,或按可比口径增长1%。我的解读是:部分商户的广告资金正在流向拼多多,这对淘宝和天猫来说是个坏消息。
TIKR追踪35位分析师对拼多多控股的看法。有多少人给出“买入”评级?
查看拼多多控股的买入、持有和卖出评级的完整细分,以及华尔街的营收和收益预期,全部集中在一处。超过50万投资者使用TIKR来研究像这样的股票。查看拼多多控股的分析师评级
如果支出保持低位,估值就很便宜
分析师此前预计今年的每股收益会下降,并在2027年回升,而这些数字是在业绩超预期之前设定的。
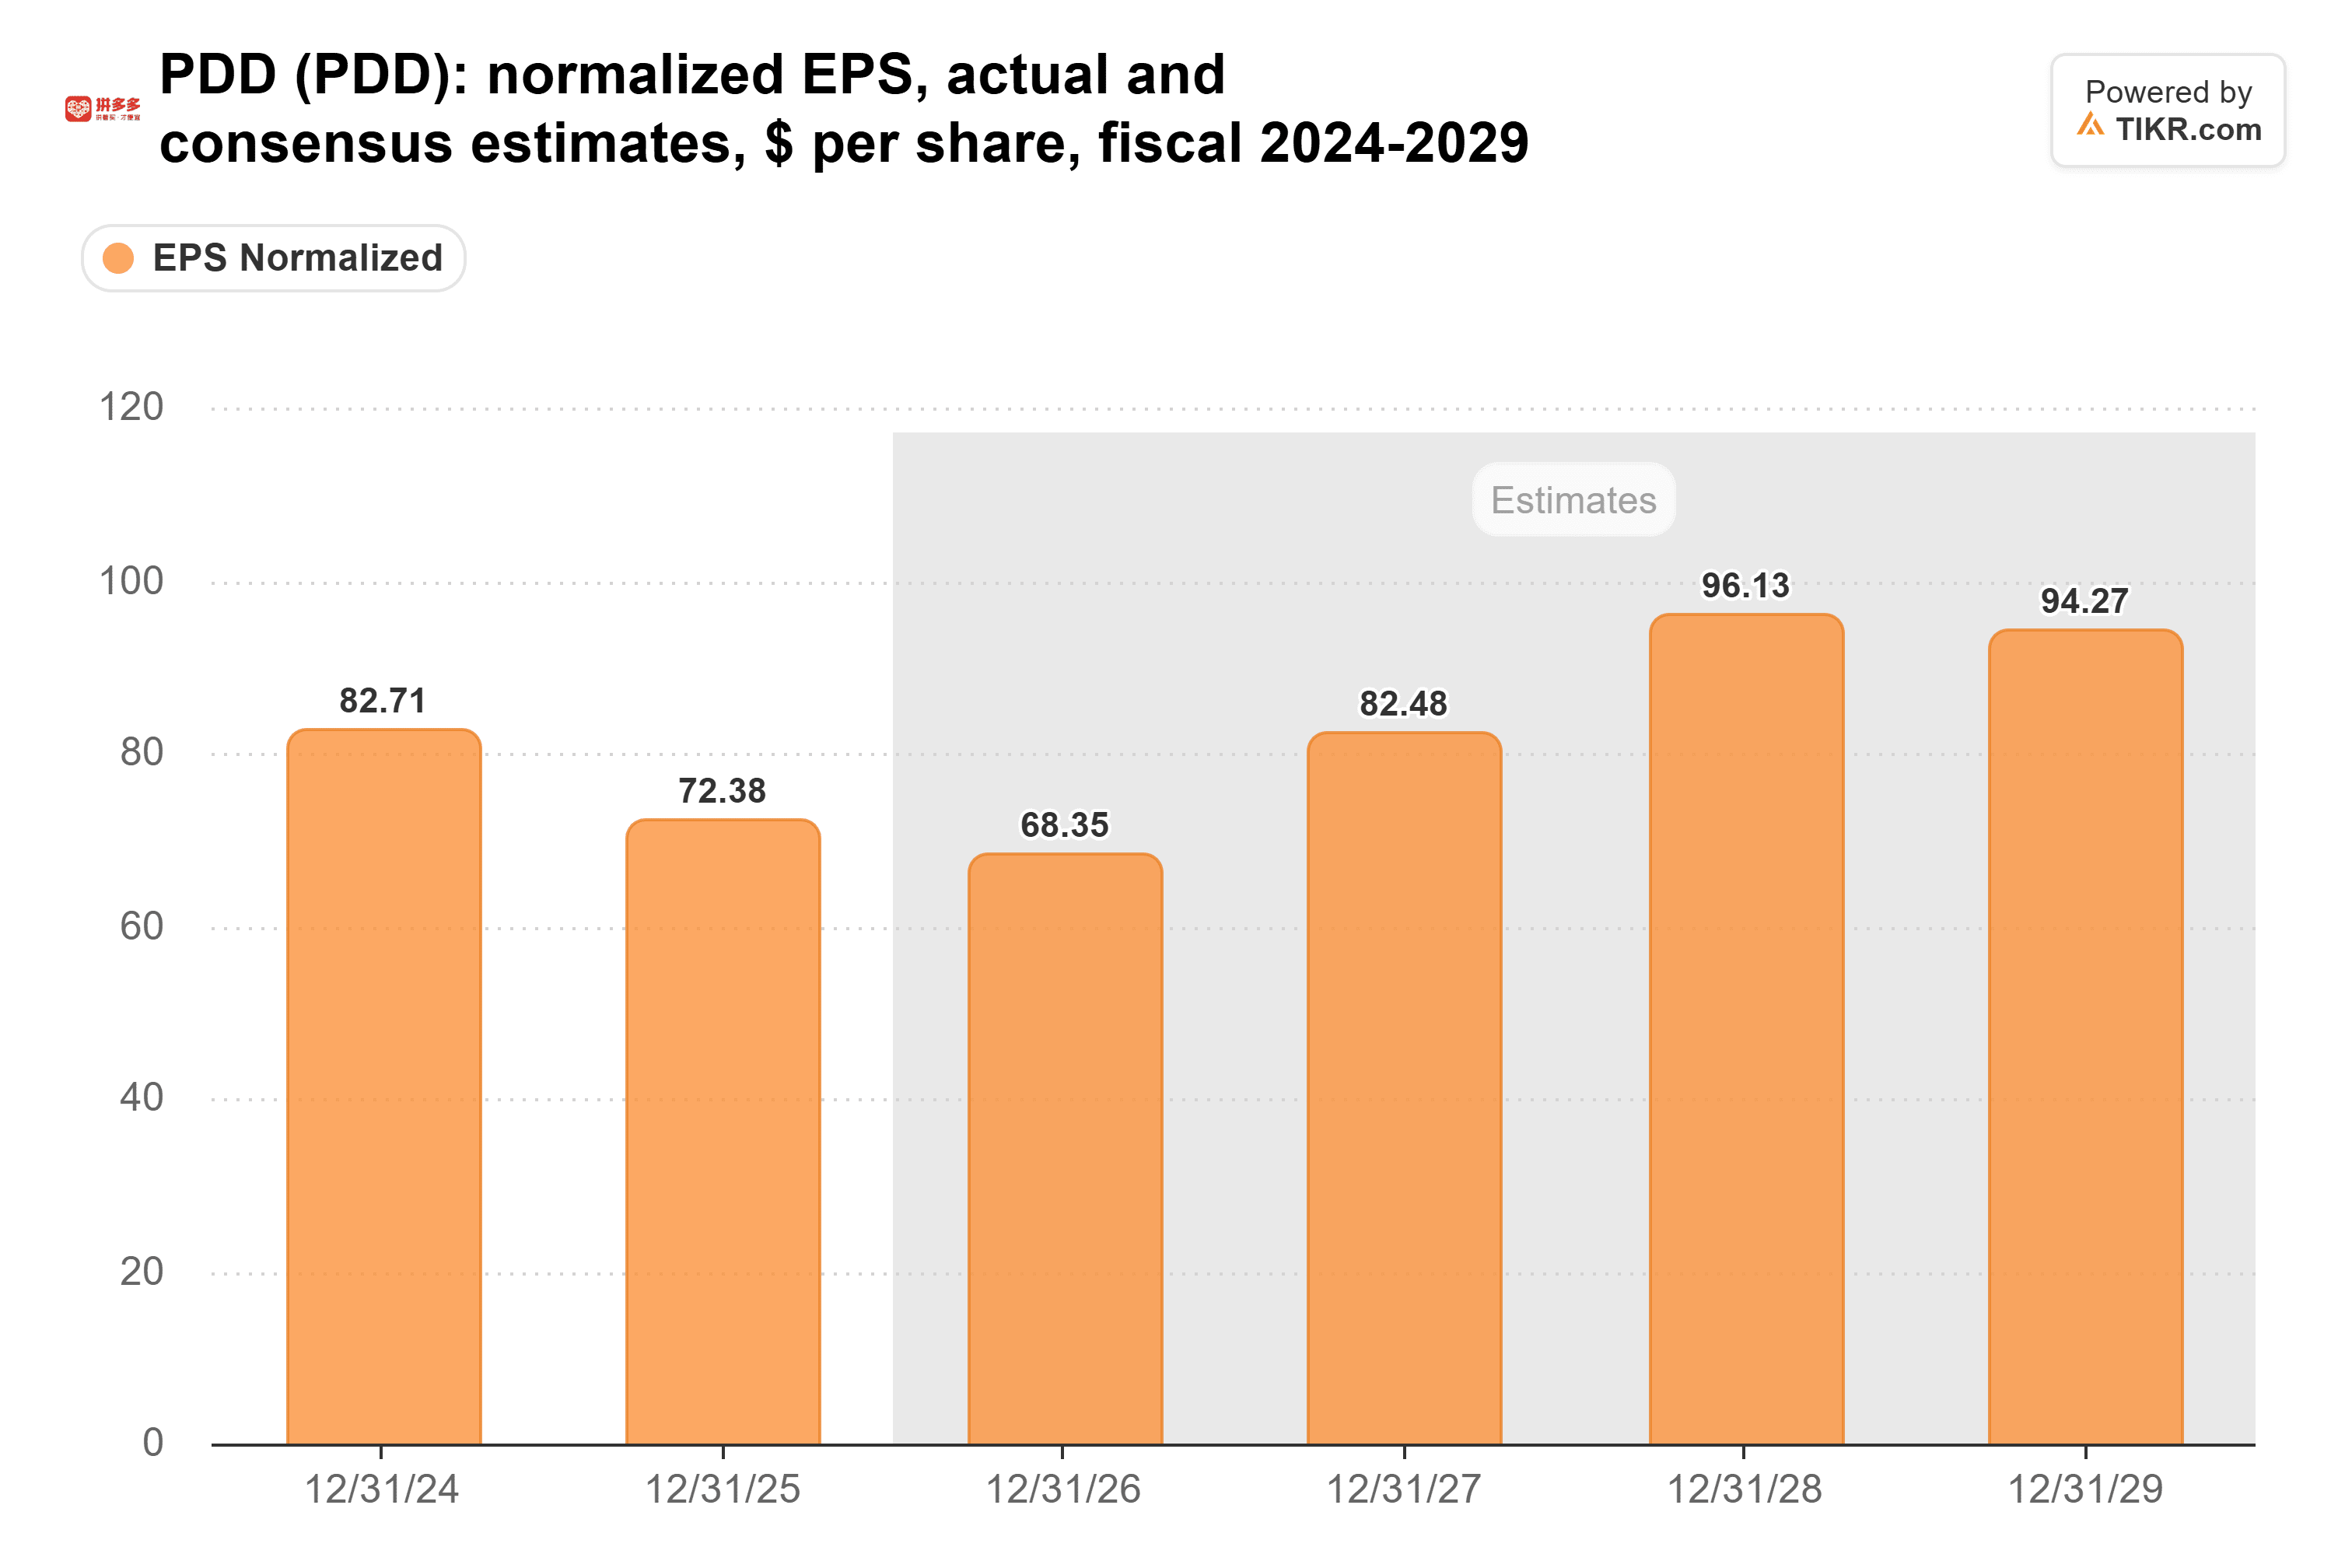
在一个季度超出预期2.50元人民币之后,我预计分析师会调高2026年每股ADS 68.35元人民币的预期。而且其估值倍数仍接近低点。
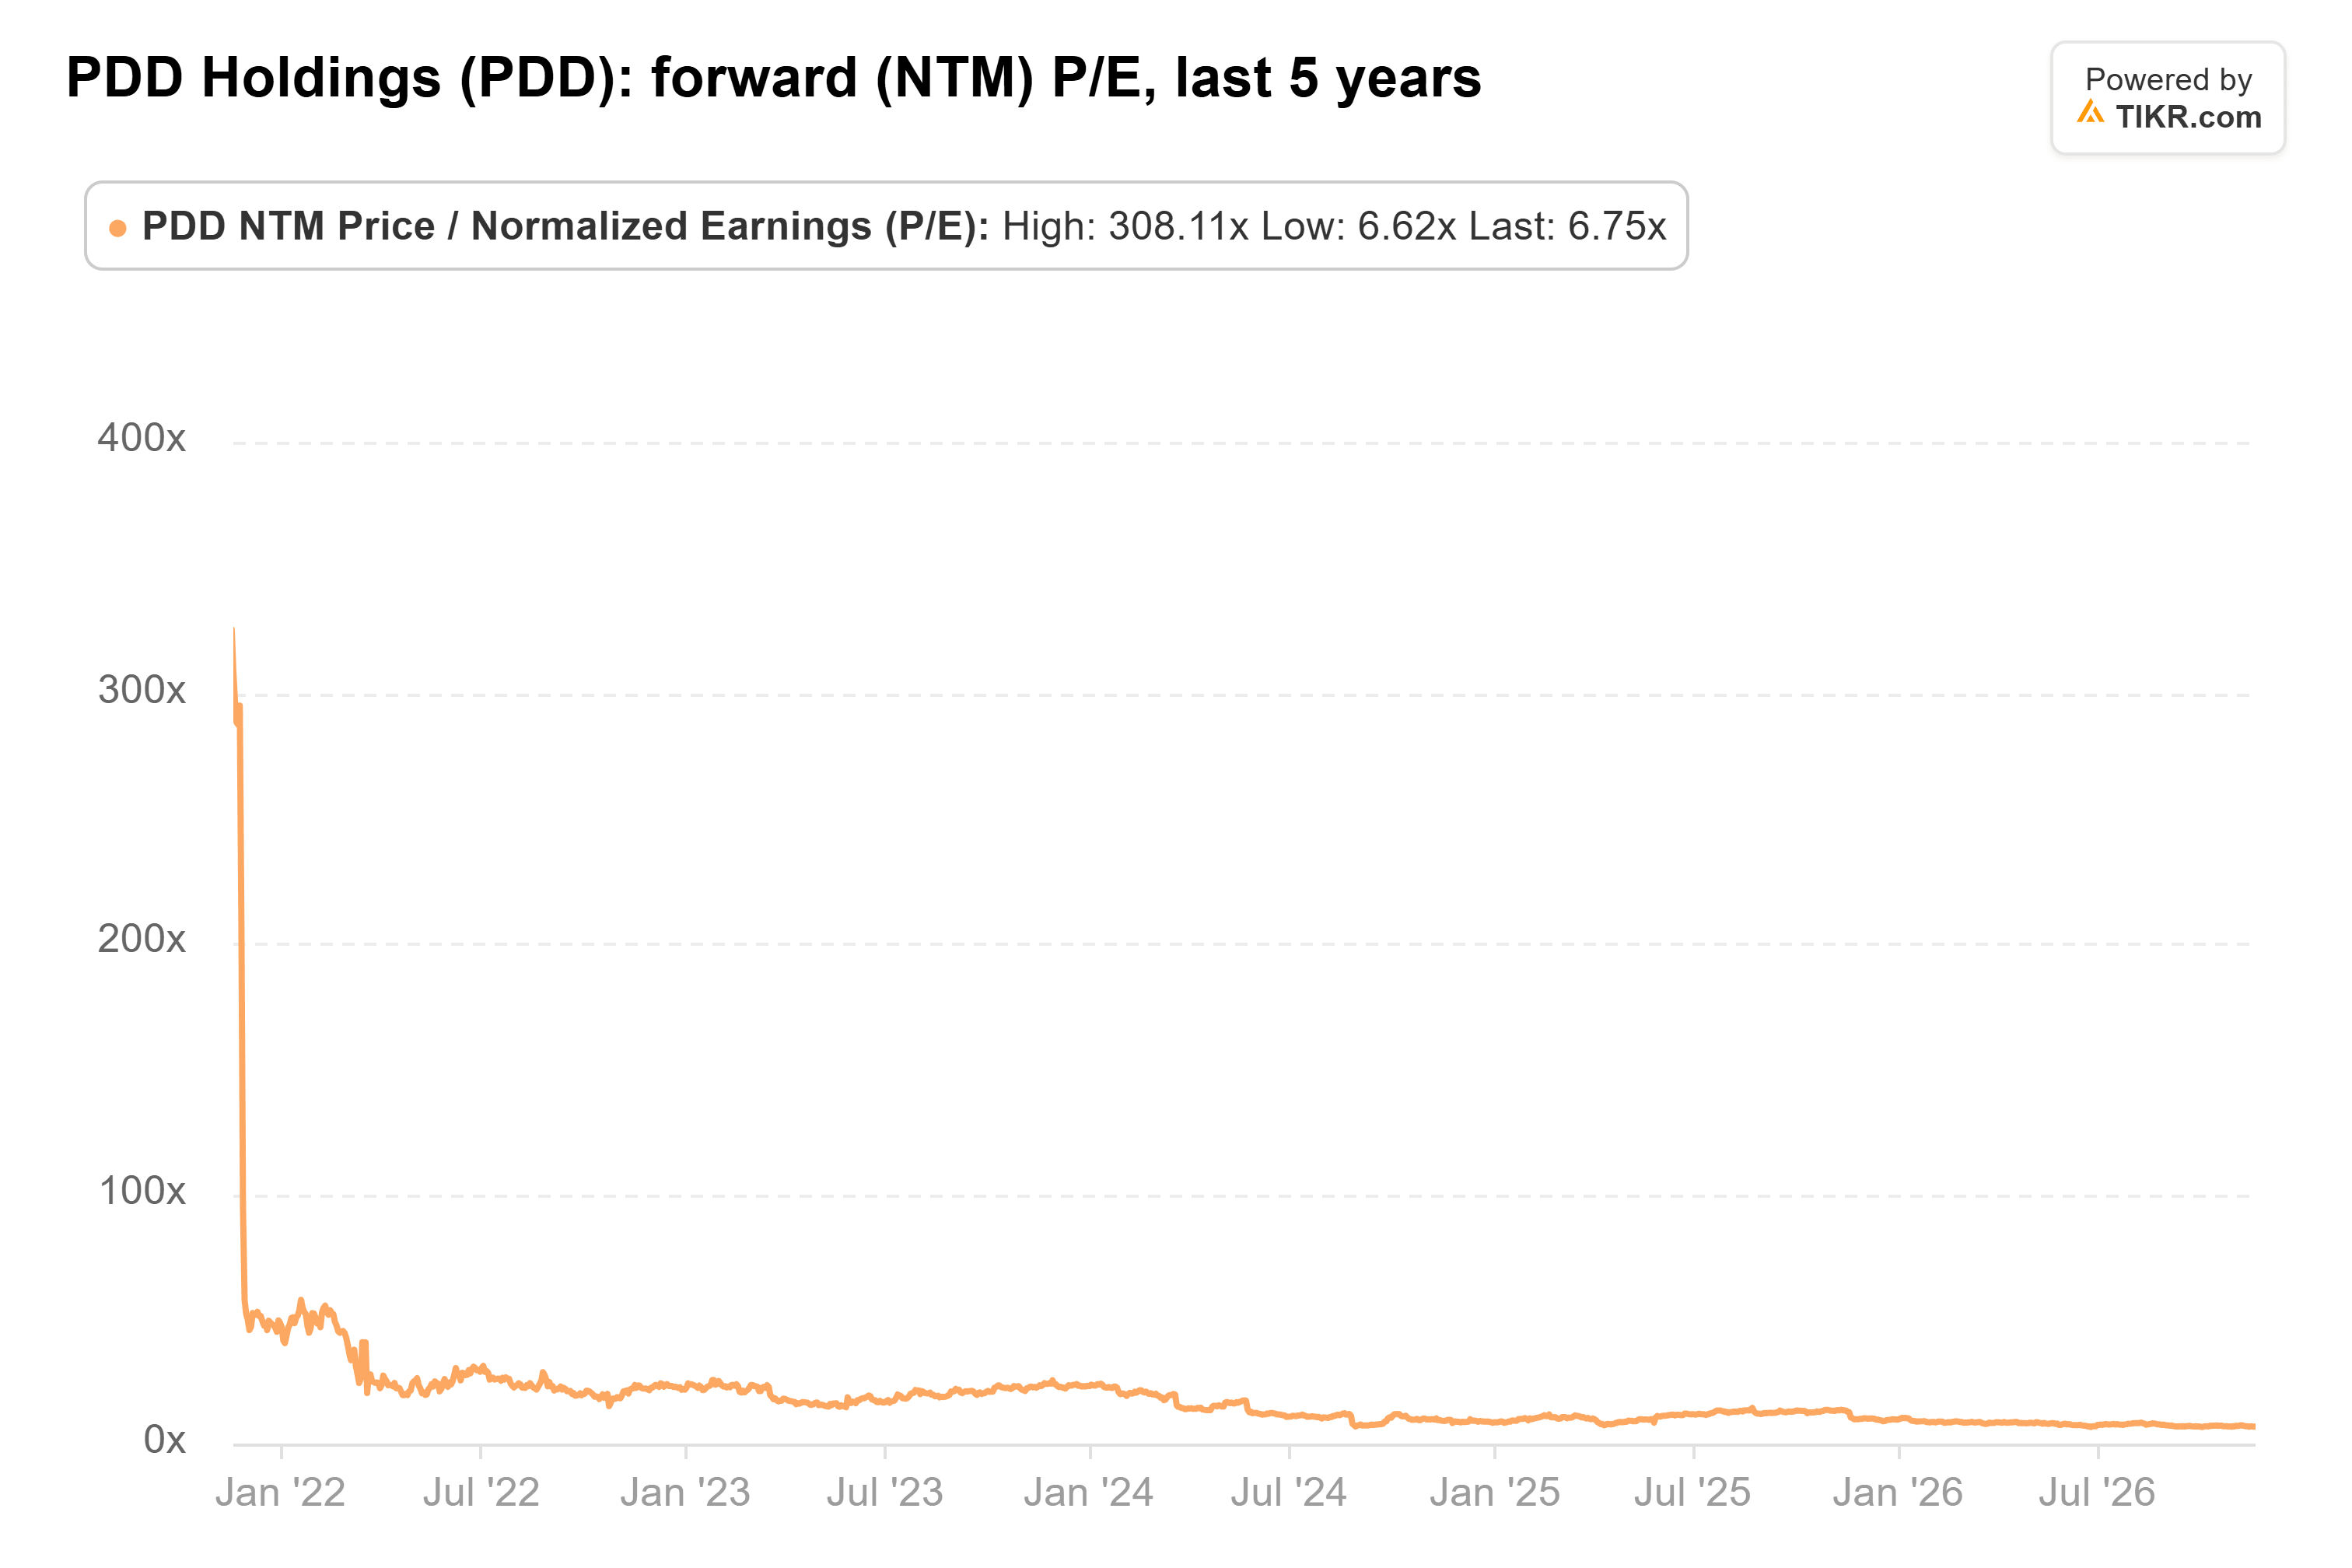
11月18日,拼多多的前瞻市盈率为6.8倍,接近其6.6倍的五年低点,即使在股价跳涨之后,仍低于8倍。
随着广告业务再次增长,本季度的表现比营收持平所显示的更好,拼多多是适合有耐心投资者的买入选择。但关键在于管理层尚未停止支出。“我们仍处于战略投资阶段,”财务副总裁刘珺在新闻稿中表示。预计在3月左右公布的第四季度报告需要显示销售和营销费用仍低于去年同期,且交易服务业务的萎缩幅度小于12%。
那么拼多多控股的股票实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到拼多多控股可能的价值。可以从华尔街普遍预期开始,或者调整输入参数以反映你自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及的股票头寸。感谢阅读,祝您投资愉快!