


核心要点
- 在英伟达发布第三季度财报前一天,SemiAnalysis将其对2028年AI加速器支出的预测下调了28%,至7580亿美元。
- 英伟达受到的冲击最大:该机构将其对英伟达2027年的出货量预测下调了22%,2028年下调了39%,而博通定制芯片的预测在2026年至2030年间下调了11%。
- 该机构将此归咎于前沿实验室增长放缓以及融资环境收紧,而这些买家正是英伟达增长最快的业务背后的驱动力。
- 英伟达很可能会重申其2028财年约70%的增长目标,因此其应收账款比目标本身更能说明问题。
英伟达 (NVDA) 将于11月17日周二收盘后公布其第三季度财报,而就在此之前,芯片领域最受关注的研究机构之一刚刚大幅下调了对其未来几年的预期。
周一,《英伟达之道》的作者Tae Kim在X上发文称,SemiAnalysis在给机构客户的一份报告中下调了其对AI加速器资本支出的预测。在TBPN节目中,联合主持人Jordi Hays总结道:SemiAnalysis"正在下调……他们对AI加速器资本支出的预测,幅度为28%,原因是前沿实验室增长放缓,资本市场收紧。"
这28%的降幅是针对SemiAnalysis的2028年预测数据,该数据现已从1.054万亿美元下调至7580亿美元。该机构将2027年的预测下调了19%,至6270亿美元,而今年的约3920亿美元预测则保持不变。其下调幅度也并非平均分配。该机构将英伟达的出货量预测(以计算收入衡量)在2027年下调了22%,2028年下调了39%。其对博通 (AVGO) 定制芯片收入的预测在2026年至2030年间下调了11%。
这对英伟达来说是一次大幅度的削减。
TIKR追踪了62位分析师对英伟达的看法。有多少人给出"买入"评级?
在一个地方查看英伟达的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看英伟达的分析师评级
下调冲击英伟达的下一个财年
英伟达的2028财年从2027年2月持续到2028年1月,因此几乎完全与SemiAnalysis刚刚下调的2027年支出预测吻合。这也是华尔街正在关注的年份。正如彭博情报的Kunjan Sabani周一在彭博科技节目中所说:"我们真的希望他们能重申70%的2028财年增长目标,以确保明年的预期保持不变。"
市场共识已经将其考虑在内,预计收入将从本财年的约4120亿美元增长约67%,在2028财年达到6890亿美元:
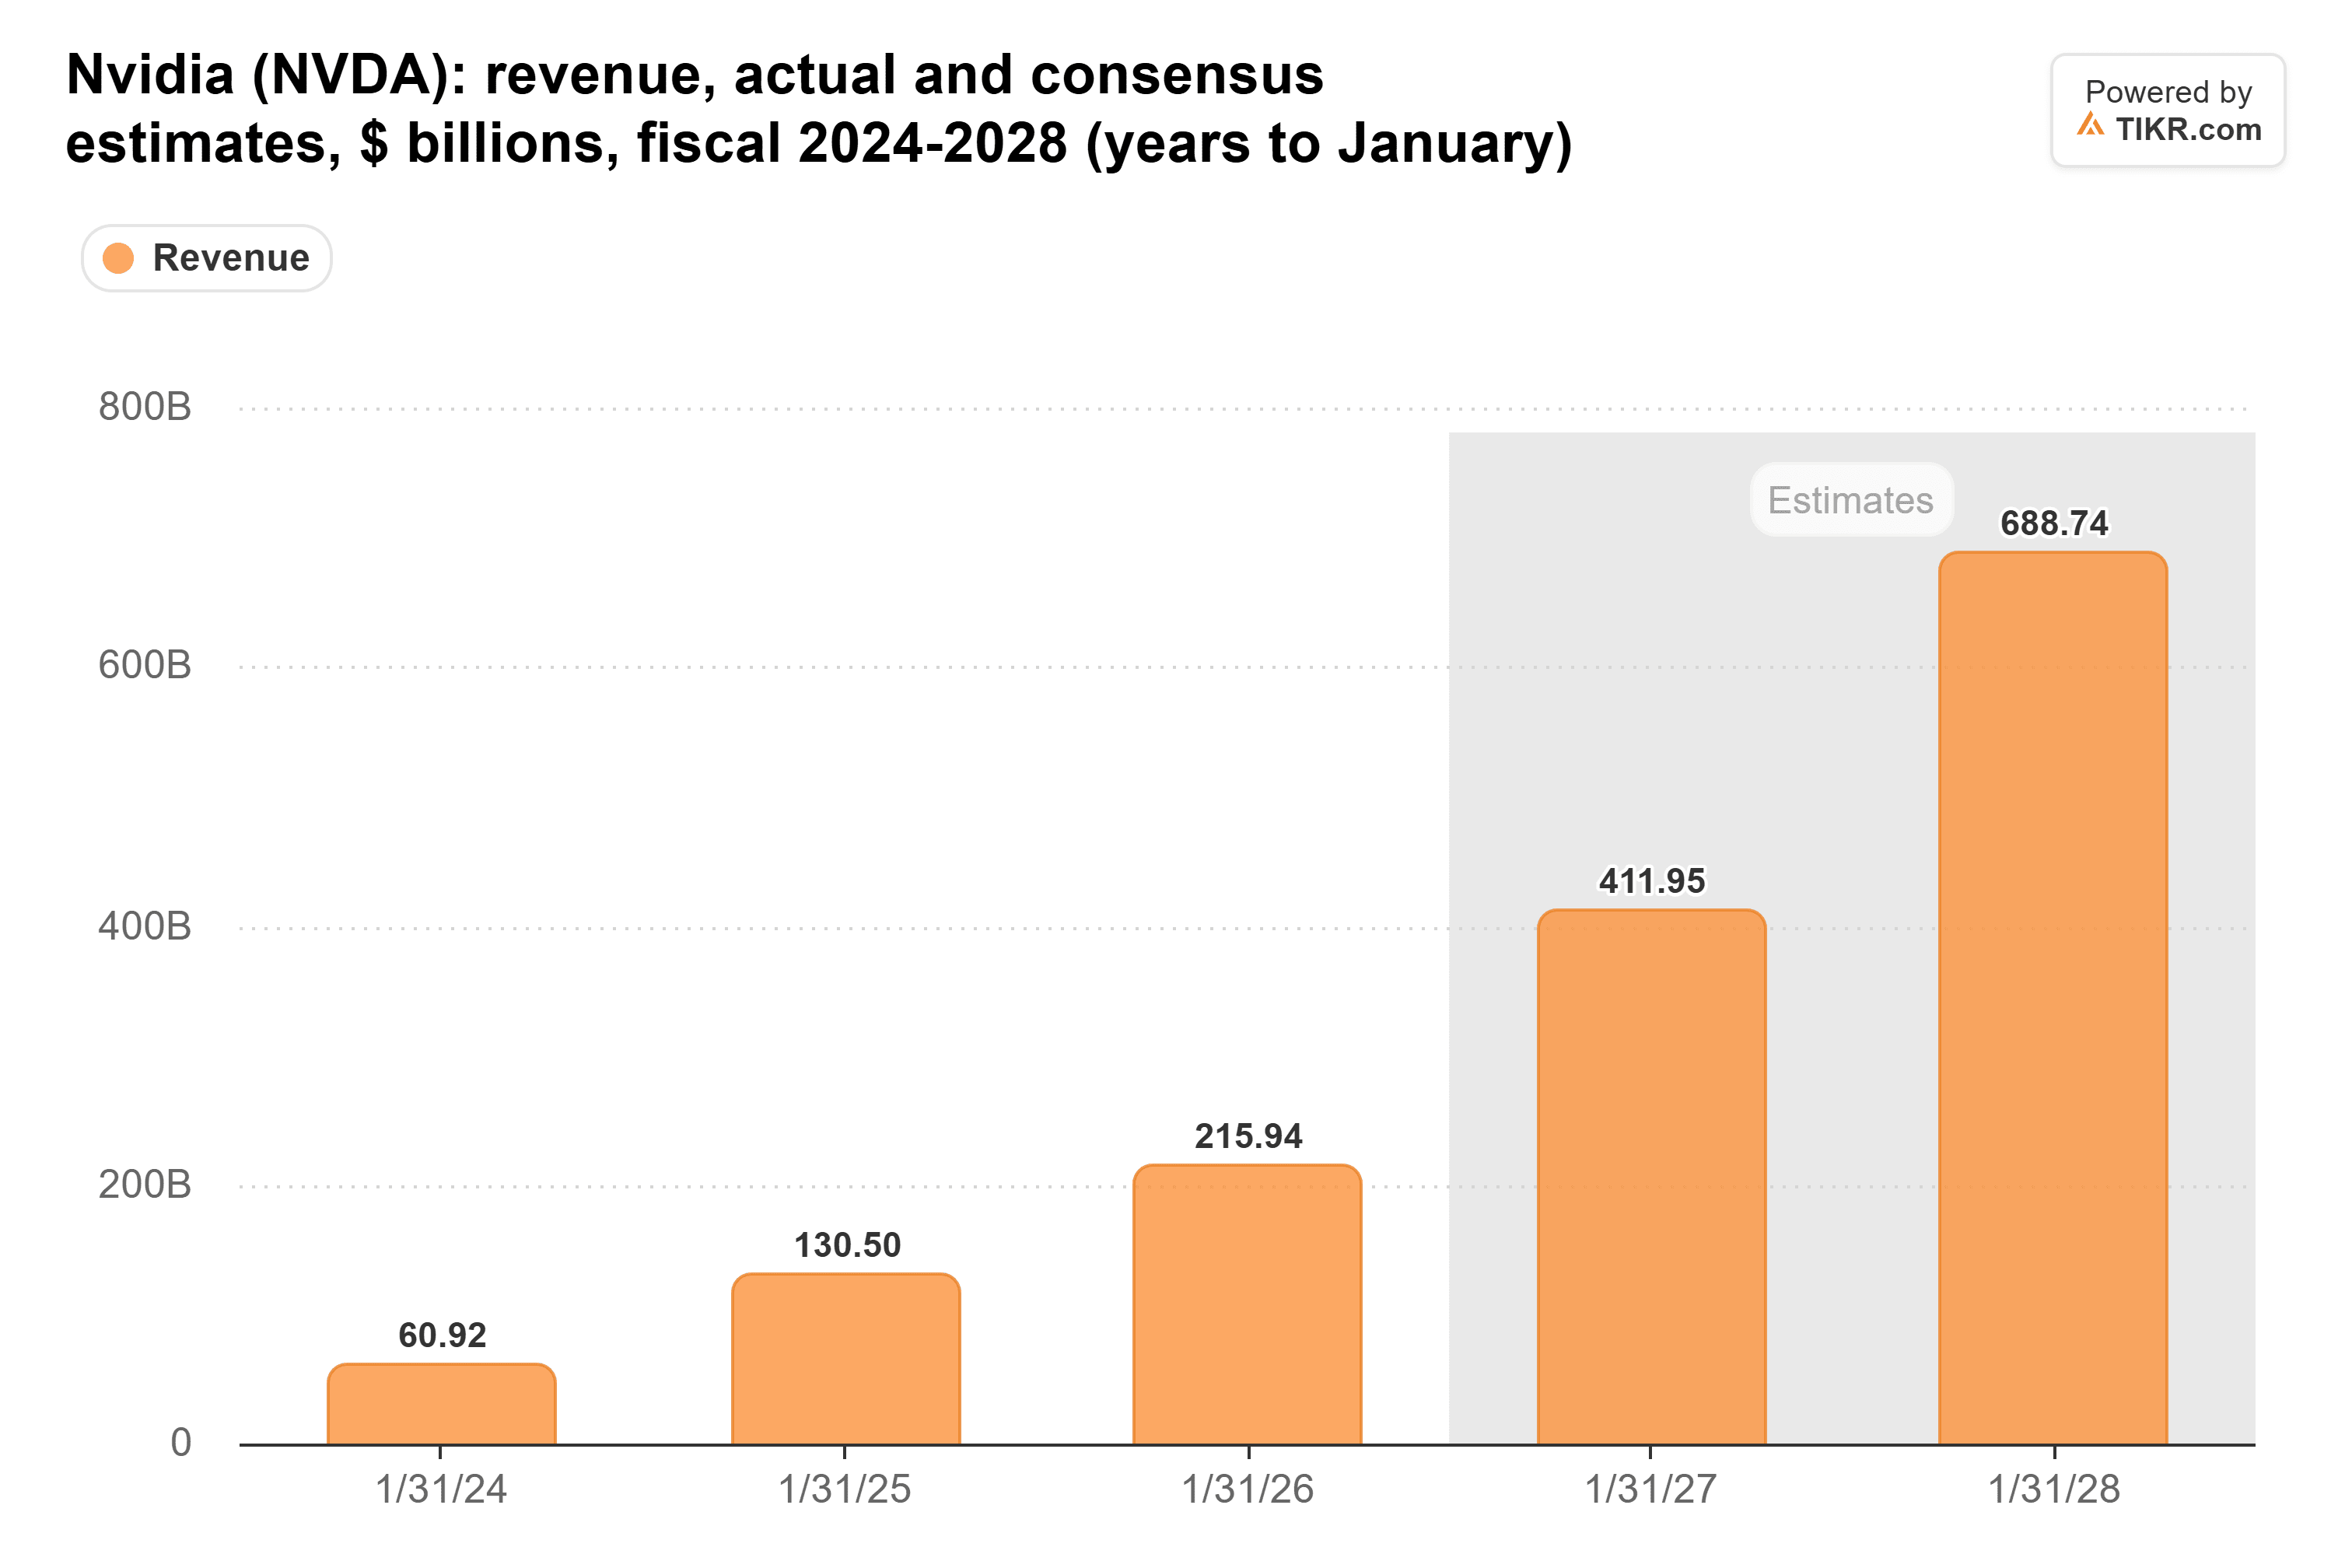
如果SemiAnalysis的预测正确,那么分析师预计的2029财年8950亿美元收入最有可能被下调。该财年大致与2028日历年重合,而该机构正是在此期间将英伟达的出货量预测下调了39%。
2028财年的缓冲空间更大。管理层曾表示其约70%的增长目标是一个受供应限制的数字,并称客户的预测指向增长翻倍。正是这种差距使得Dan Niles认为,英伟达即使失去30%的需求仍能达到其预测。基于这些数字,我预计英伟达将在周二重申这一目标。
博通所受影响较轻
博通的定制芯片同样来自这项支出,其预测也同样陡峭:
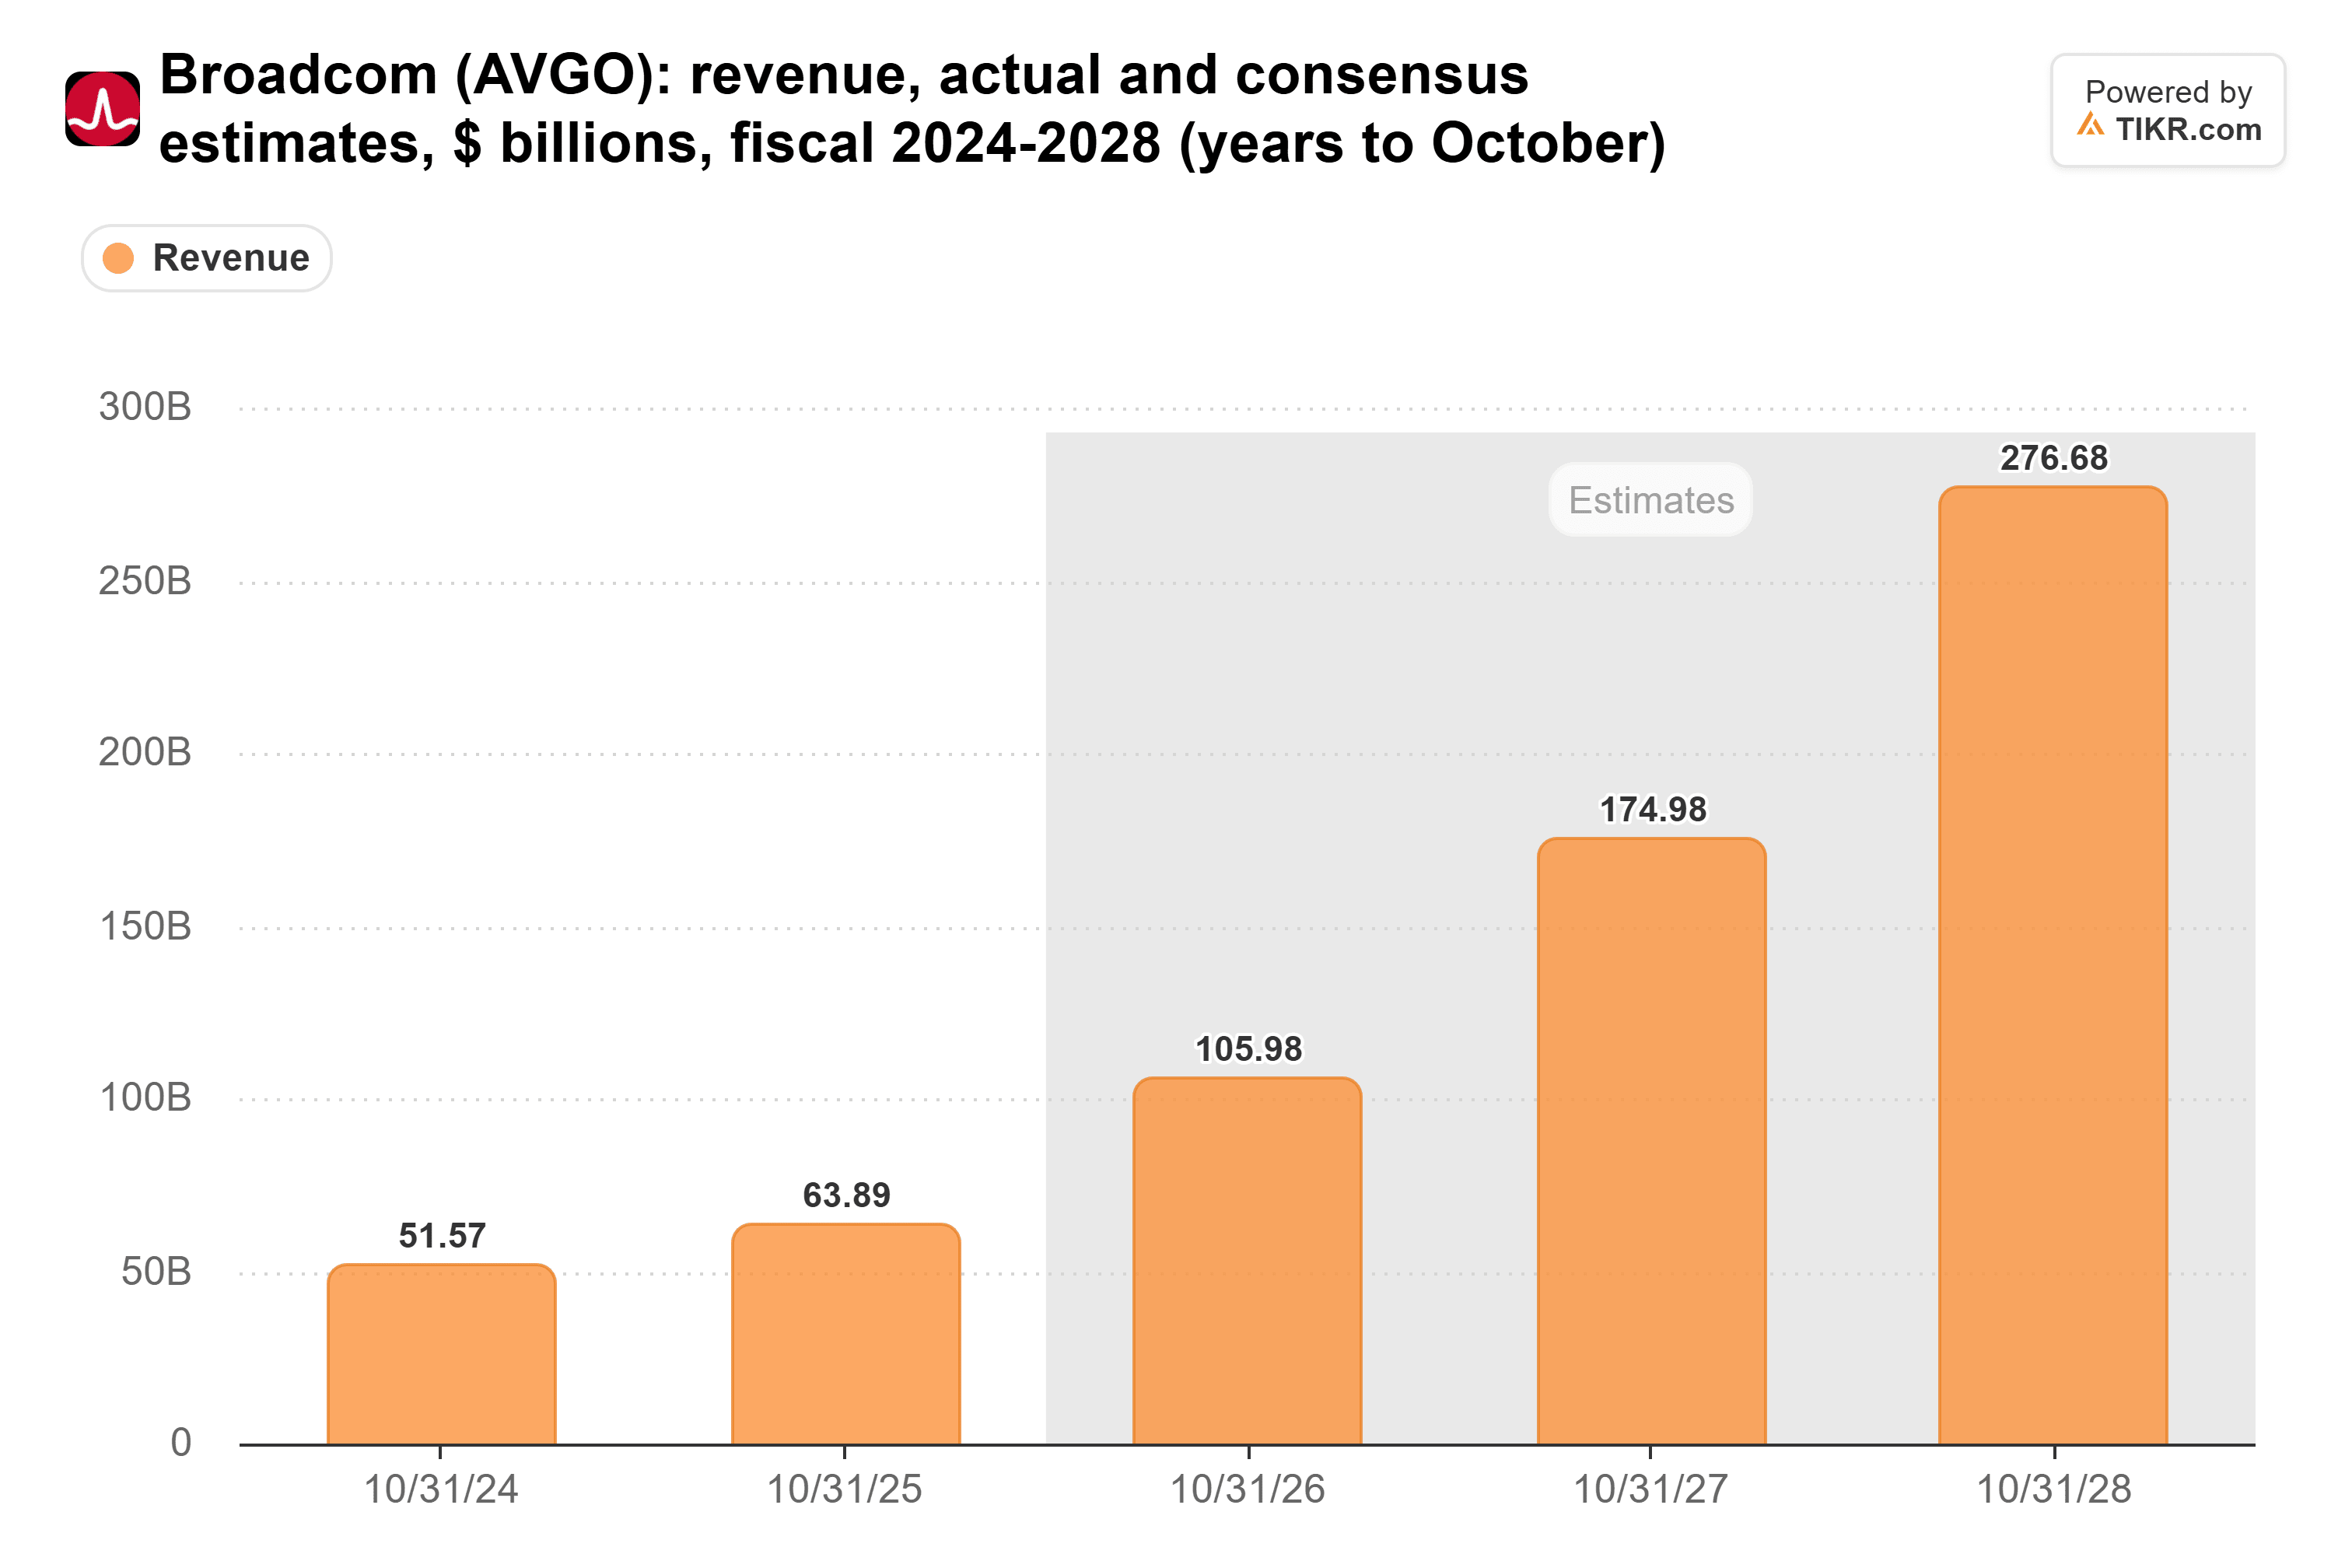
分析师预计刚结束的财年收入约为1060亿美元。此后,他们预计2027财年约为1750亿美元,2028财年约为2770亿美元,增幅分别约为65%和58%。这些预测比英伟达的预测更需要支出在2028年之前持续增长。
然而,SemiAnalysis将其11%的下调主要归因于HBM成本下降导致的价格降低,而对博通芯片出货量并未进行大幅削减。我的解读是:定制芯片主要流向超大规模云服务商,而SemiAnalysis对融资的担忧主要针对没有这些云服务商支持的项目。
关注融资状况
SemiAnalysis对实验室本身仍然持乐观态度。"据我所见,他们的预测仍然高于市场共识,"联合主持人John Coogan在同一期TBPN节目中说。该机构的担忧在于建设资金的支付方式。它表示,前沿实验室的净新增经常性收入增长在第三季度放缓。它还表示,债务和股权融资环境收紧,特别是对于那些没有超大规模云服务商支持的项目。
这些正是英伟达增长最快的客户。其AI云、工业和企业买家带来的收入在7月季度增长了138%,达到403亿美元,占数据中心收入的45.3%。管理层还表示,其用自身资产负债表支持的实验室业务将占明年业务的约四分之一。截至7月底,应收账款达到631亿美元,应收账款周转天数(DSO)为60天。
因此,我对周二可能重申的70%增长目标持保留态度。我会关注的数字是应收账款周转天数相对于7月份的60天:如果该数字上升,则意味着英伟达正在为其自身的更多需求提供融资。当然,如果Anthropic的IPO进展顺利,实验室能够再次轻松融资,那么SemiAnalysis所担忧的融资问题可能会像收紧时一样迅速得到缓解。
那么英伟达股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英伟达可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师的预测。我们的分析可能未包含近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!






