核心要点
- 在已提交截至9月30日季度13F文件的460家大型基金中,有21家买入高通,15家卖出,其中乔治·索罗斯是买家之一,大卫·泰珀是卖家之一。
- 卖家的资金调动规模远大于买家:布拉德·格斯特纳的Altimeter Capital清仓了价值约3.48亿美元(按9月30日股价计算)的持仓,而最大的买入方仅增持了约6600万美元。
- 随着苹果转向使用自家调制解调器,分析师预计高通的盈利在2027财年将再次下滑,然而该股目前的远期市盈率仍高于其五年平均水平。
- 六家卖出高通的基金在同一季度买入了英伟达,并且根据TIKR的数据,在高通的数据中心业务在业绩中显现之前,卖方的观点更具说服力。
高通 (QCOM) 在上个季度引发了大型基金的分歧。在已提交截至9月30日季度13F文件的460家大型基金中(读者熟知的基金,或持有10亿美元及以上美国股票的基金,量化基金和指数基金除外),有21家买入该股(开仓或增持20%及以上),15家卖出(清仓或减持20%及以上)。截至季度末,共有47家基金持有该股。
争论的焦点在于,高通在苹果 (AAPL) 业务上的损失将由什么来弥补,苹果正将其iPhone转向使用自家调制解调器。而15家卖出方中,有6家在同一季度买入了英伟达 (NVDA)。
卖家的资金调动规模远大于买家
Altimeter Capital于11月16日提交的季度13F文件显示,布拉德·格斯特纳的基金清仓了其持有的全部188万股高通股票,按9月30日股价计算价值约3.48亿美元。截至6月30日,高通曾占其13F股票持仓的3.5%。安德烈亚斯·哈尔沃森的Viking Global清仓了全部151万股,价值约2.8亿美元;大卫·泰珀的Appaloosa清仓了全部25万股,价值约4600万美元。另一方面,最大的买家Blue Sparrow将其持仓增加了一倍多,达到615,300股,增持了约6600万美元。乔治·索罗斯的Soros Fund Management开仓了仅11,385股,价值约200万美元,在其234个持仓中排名第158位。
TIKR追踪了37位分析师对高通的评级。有多少人给出“买入”评级?
查看高通买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测,全部集中在一处。超过50万投资者使用TIKR来研究此类股票。查看高通的分析师评级
买家押注数据中心业务
一些买家将高通建成了实质性仓位。FengHe Fund Management开仓了334,900股,占其13F股票持仓的3.0%,是其第12大持仓;Senvest Management将其持仓增加了653%,达到263,626股。拉里·罗宾斯的Glenview Capital开仓了138,134股;杰里米·格兰瑟姆的GMO增持了41%。
13F文件并未说明基金买入的原因,但看涨的理由很容易找到。高通在其11月4日的2026财年第四季度财报电话会议上表示,随着其定制芯片开始出货,预计12月季度的数据中心收入将超过6.5亿美元。Alphabet也在其自身的13F文件中披露了持有约300万股。
盈利预计还将下滑一年
分析师预计,调整后每股收益将再次下滑,从2026财年的10.54美元降至2027财年的9.62美元(2025财年为12.03美元),然后在2028财年回升至12.18美元:
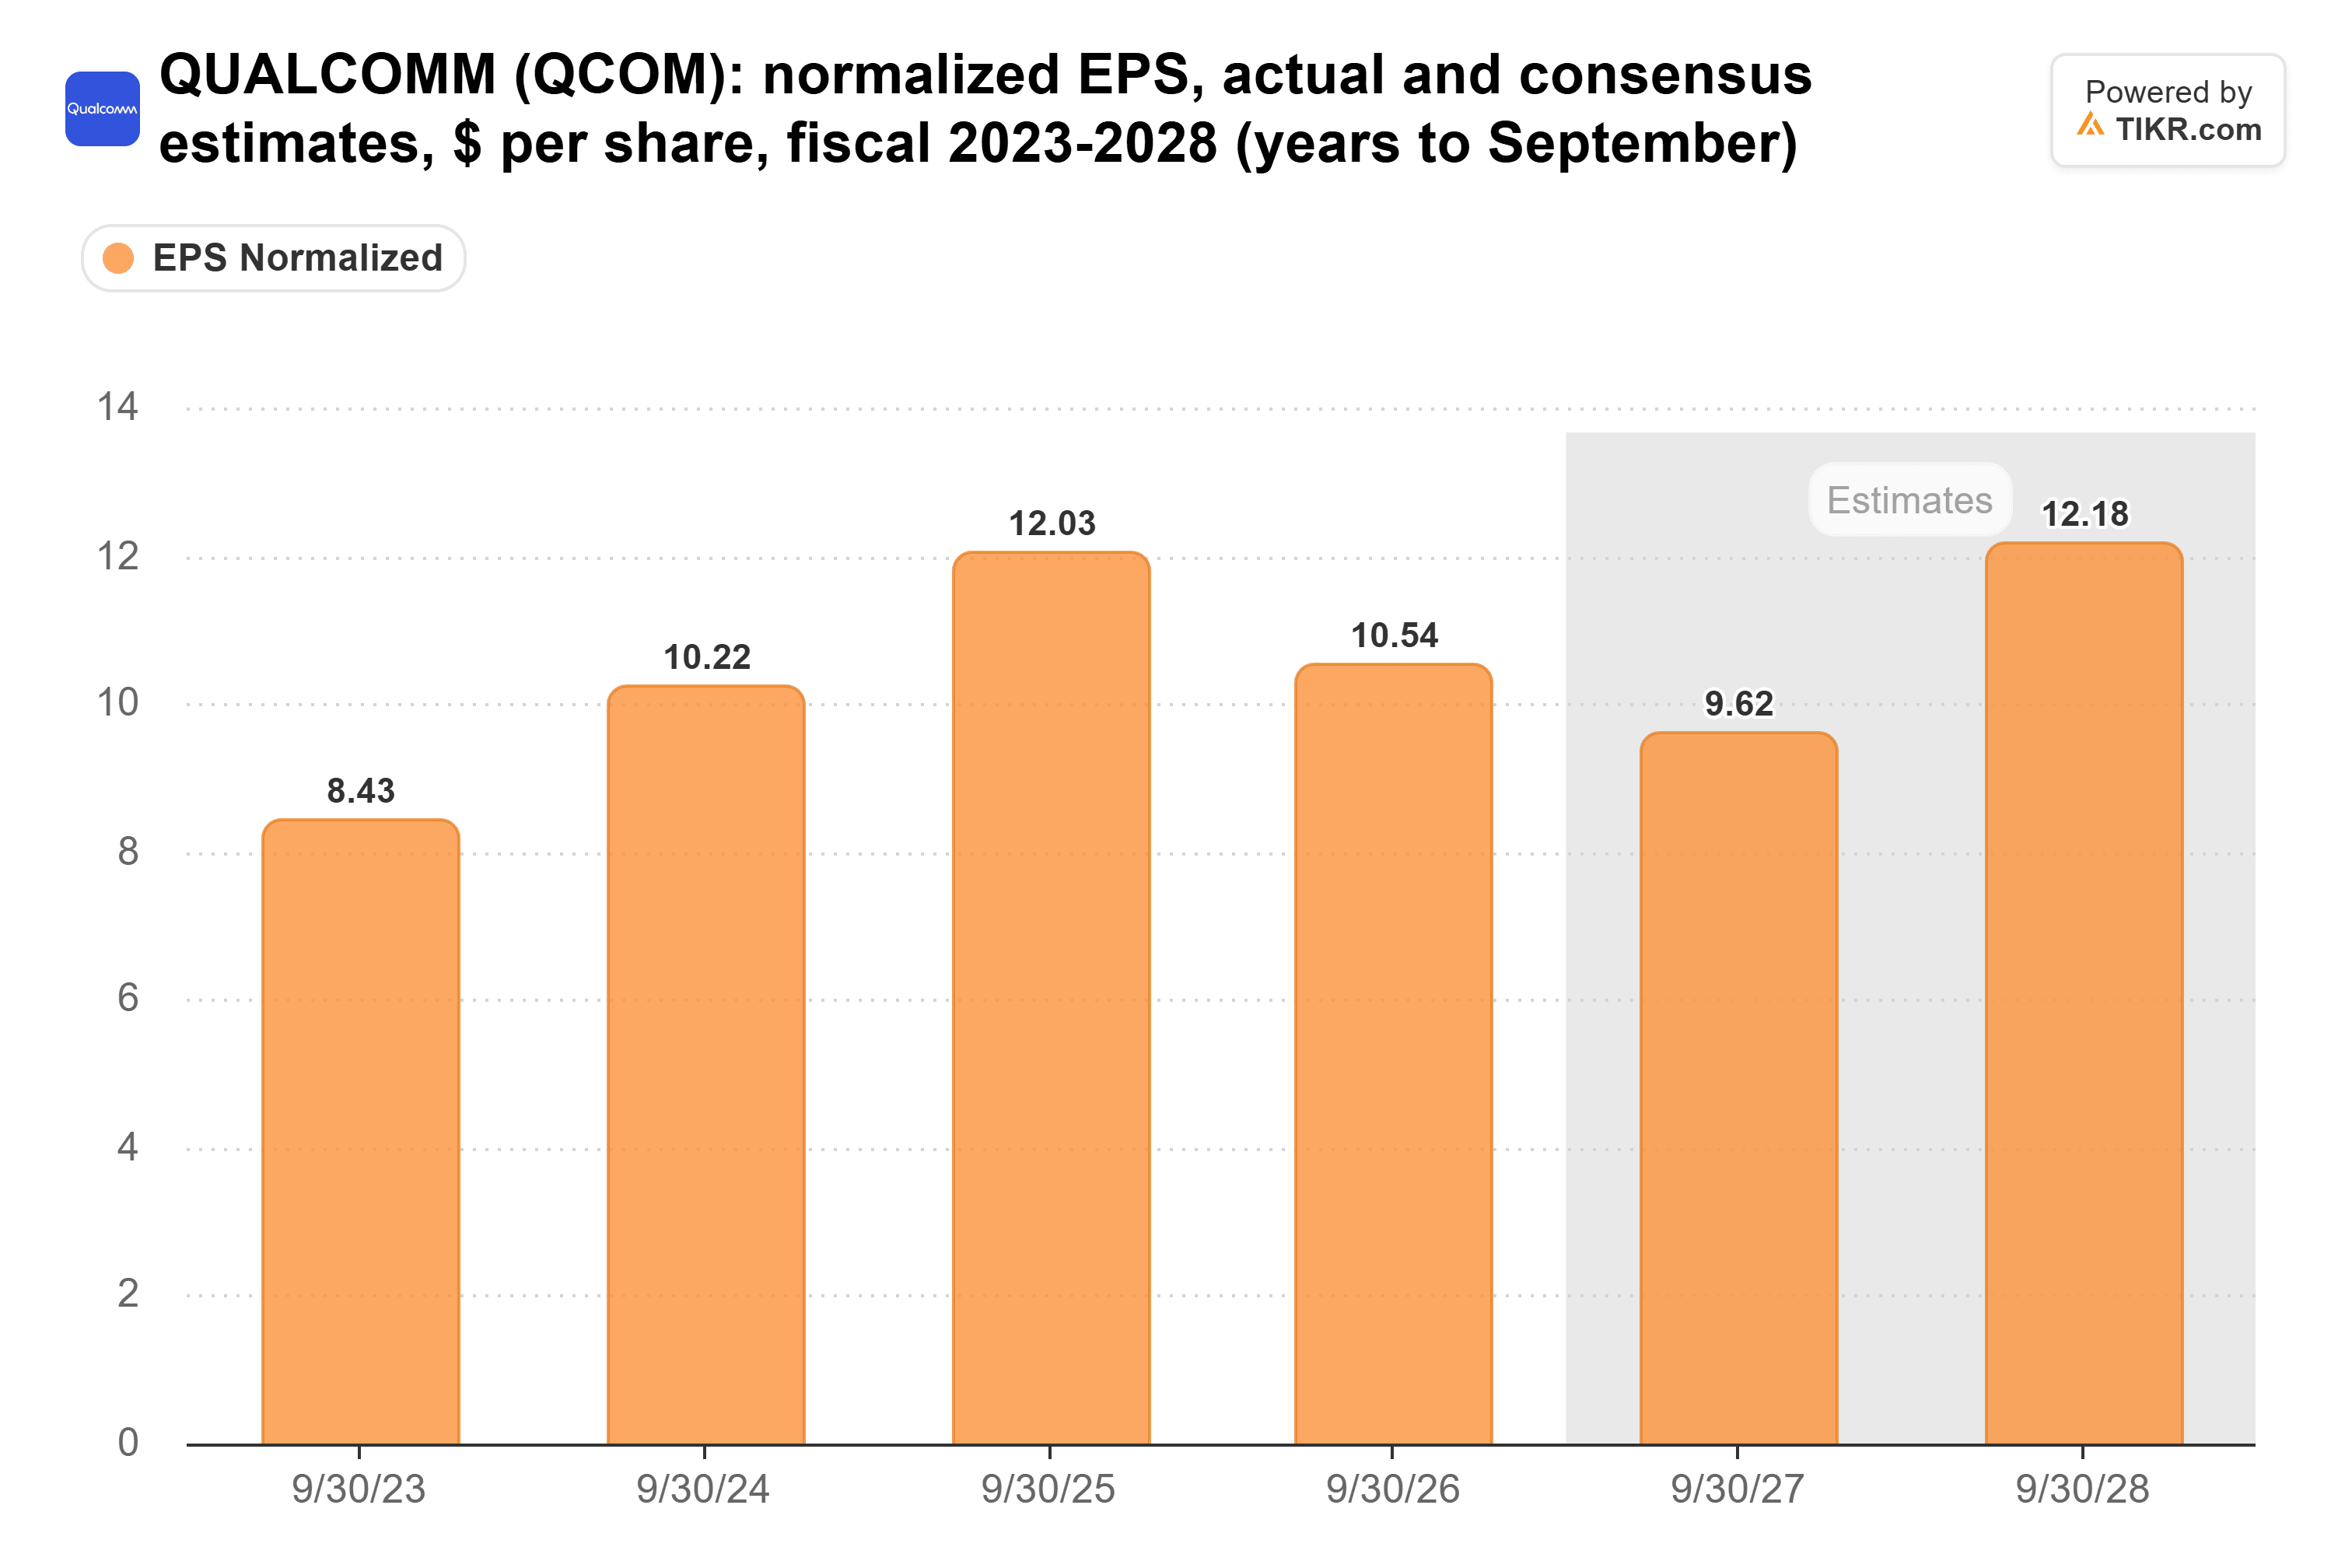
苹果是导致这一下滑的重要原因。“随着苹果产品收入增长放缓,我们预计12月季度将不是我们的高峰季度,”高通管理层在电话会议上表示。苹果在2026财年售出了2541亿美元的iPhone,高于2025财年的2096亿美元,而高通现在从中分得的份额变小了。对苹果而言,问题在于其自家调制解调器能在多大程度上帮助提升毛利率(9月季度为47.9%,其中约1个百分点来自关税退款)。
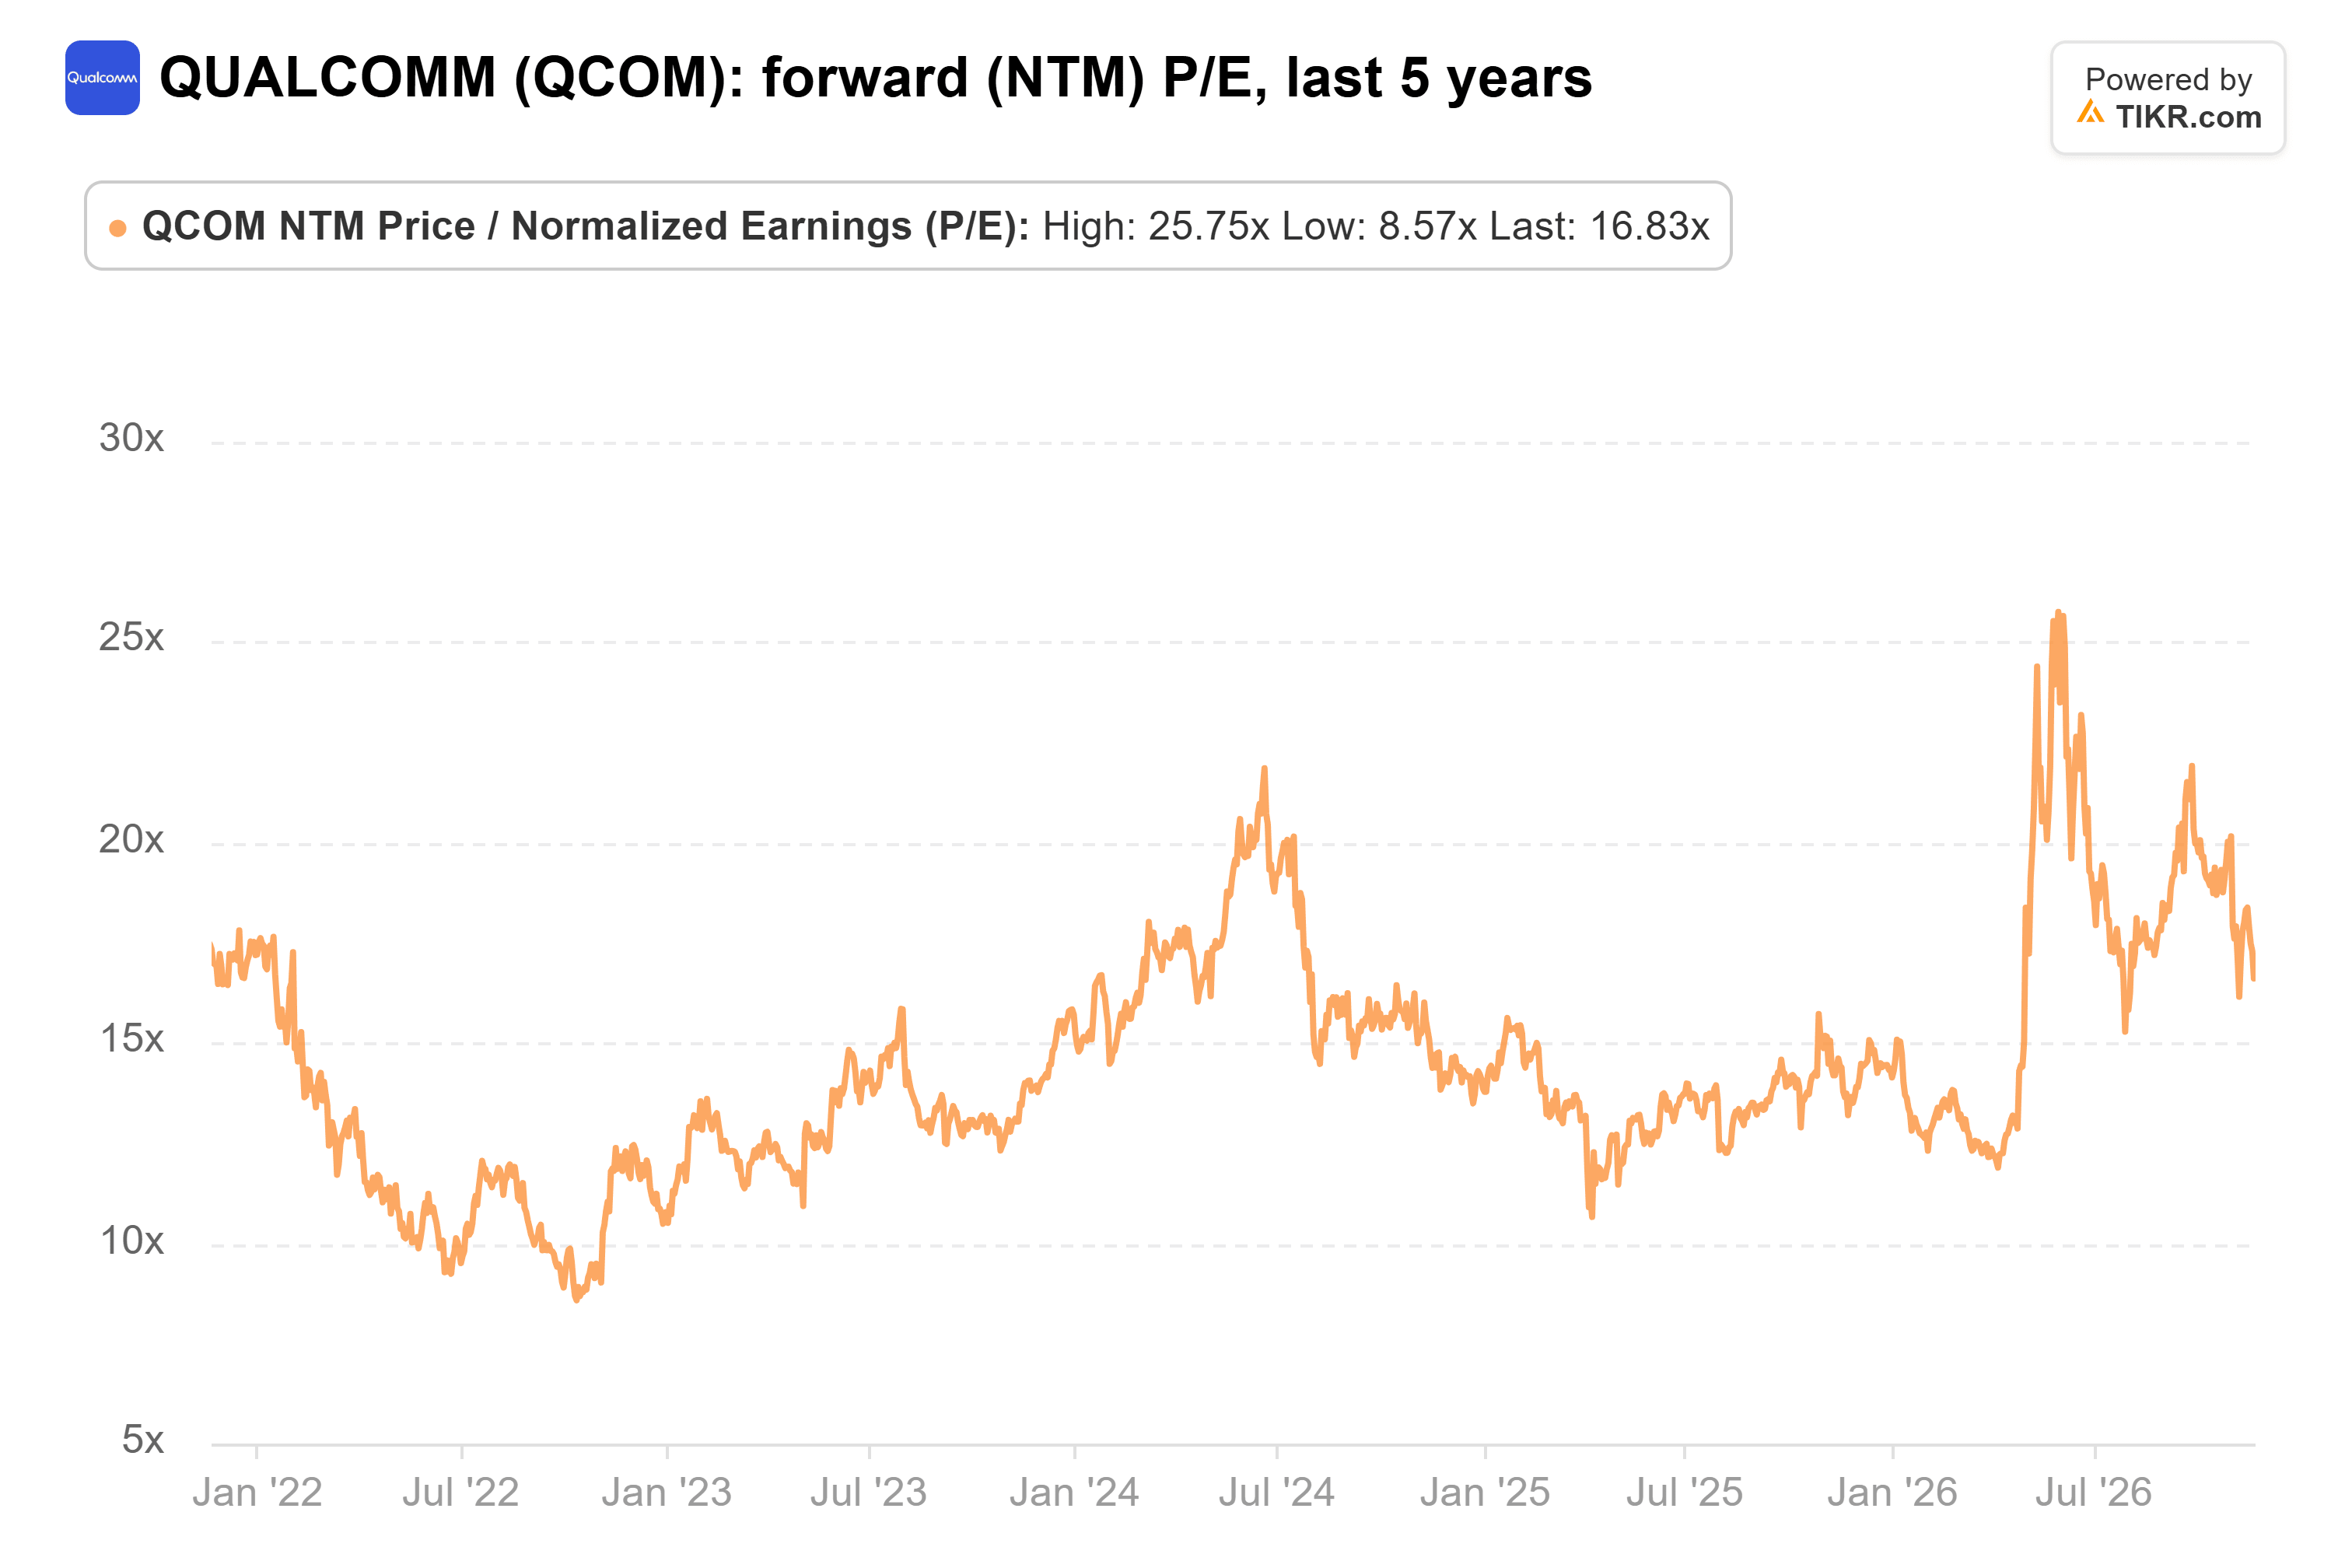
自财报发布以来,分析师一直在下调预期,Freedom Capital Markets于11月9日将高通评级下调至持有,预计其向新市场的扩张将导致利润率在更长时间内承受更大成本压力。然而,该股目前以17倍的远期市盈率交易,高于其14倍的五年平均水平:
而共识目标价已从一年前的191美元和7月中旬的223美元下滑至185美元:
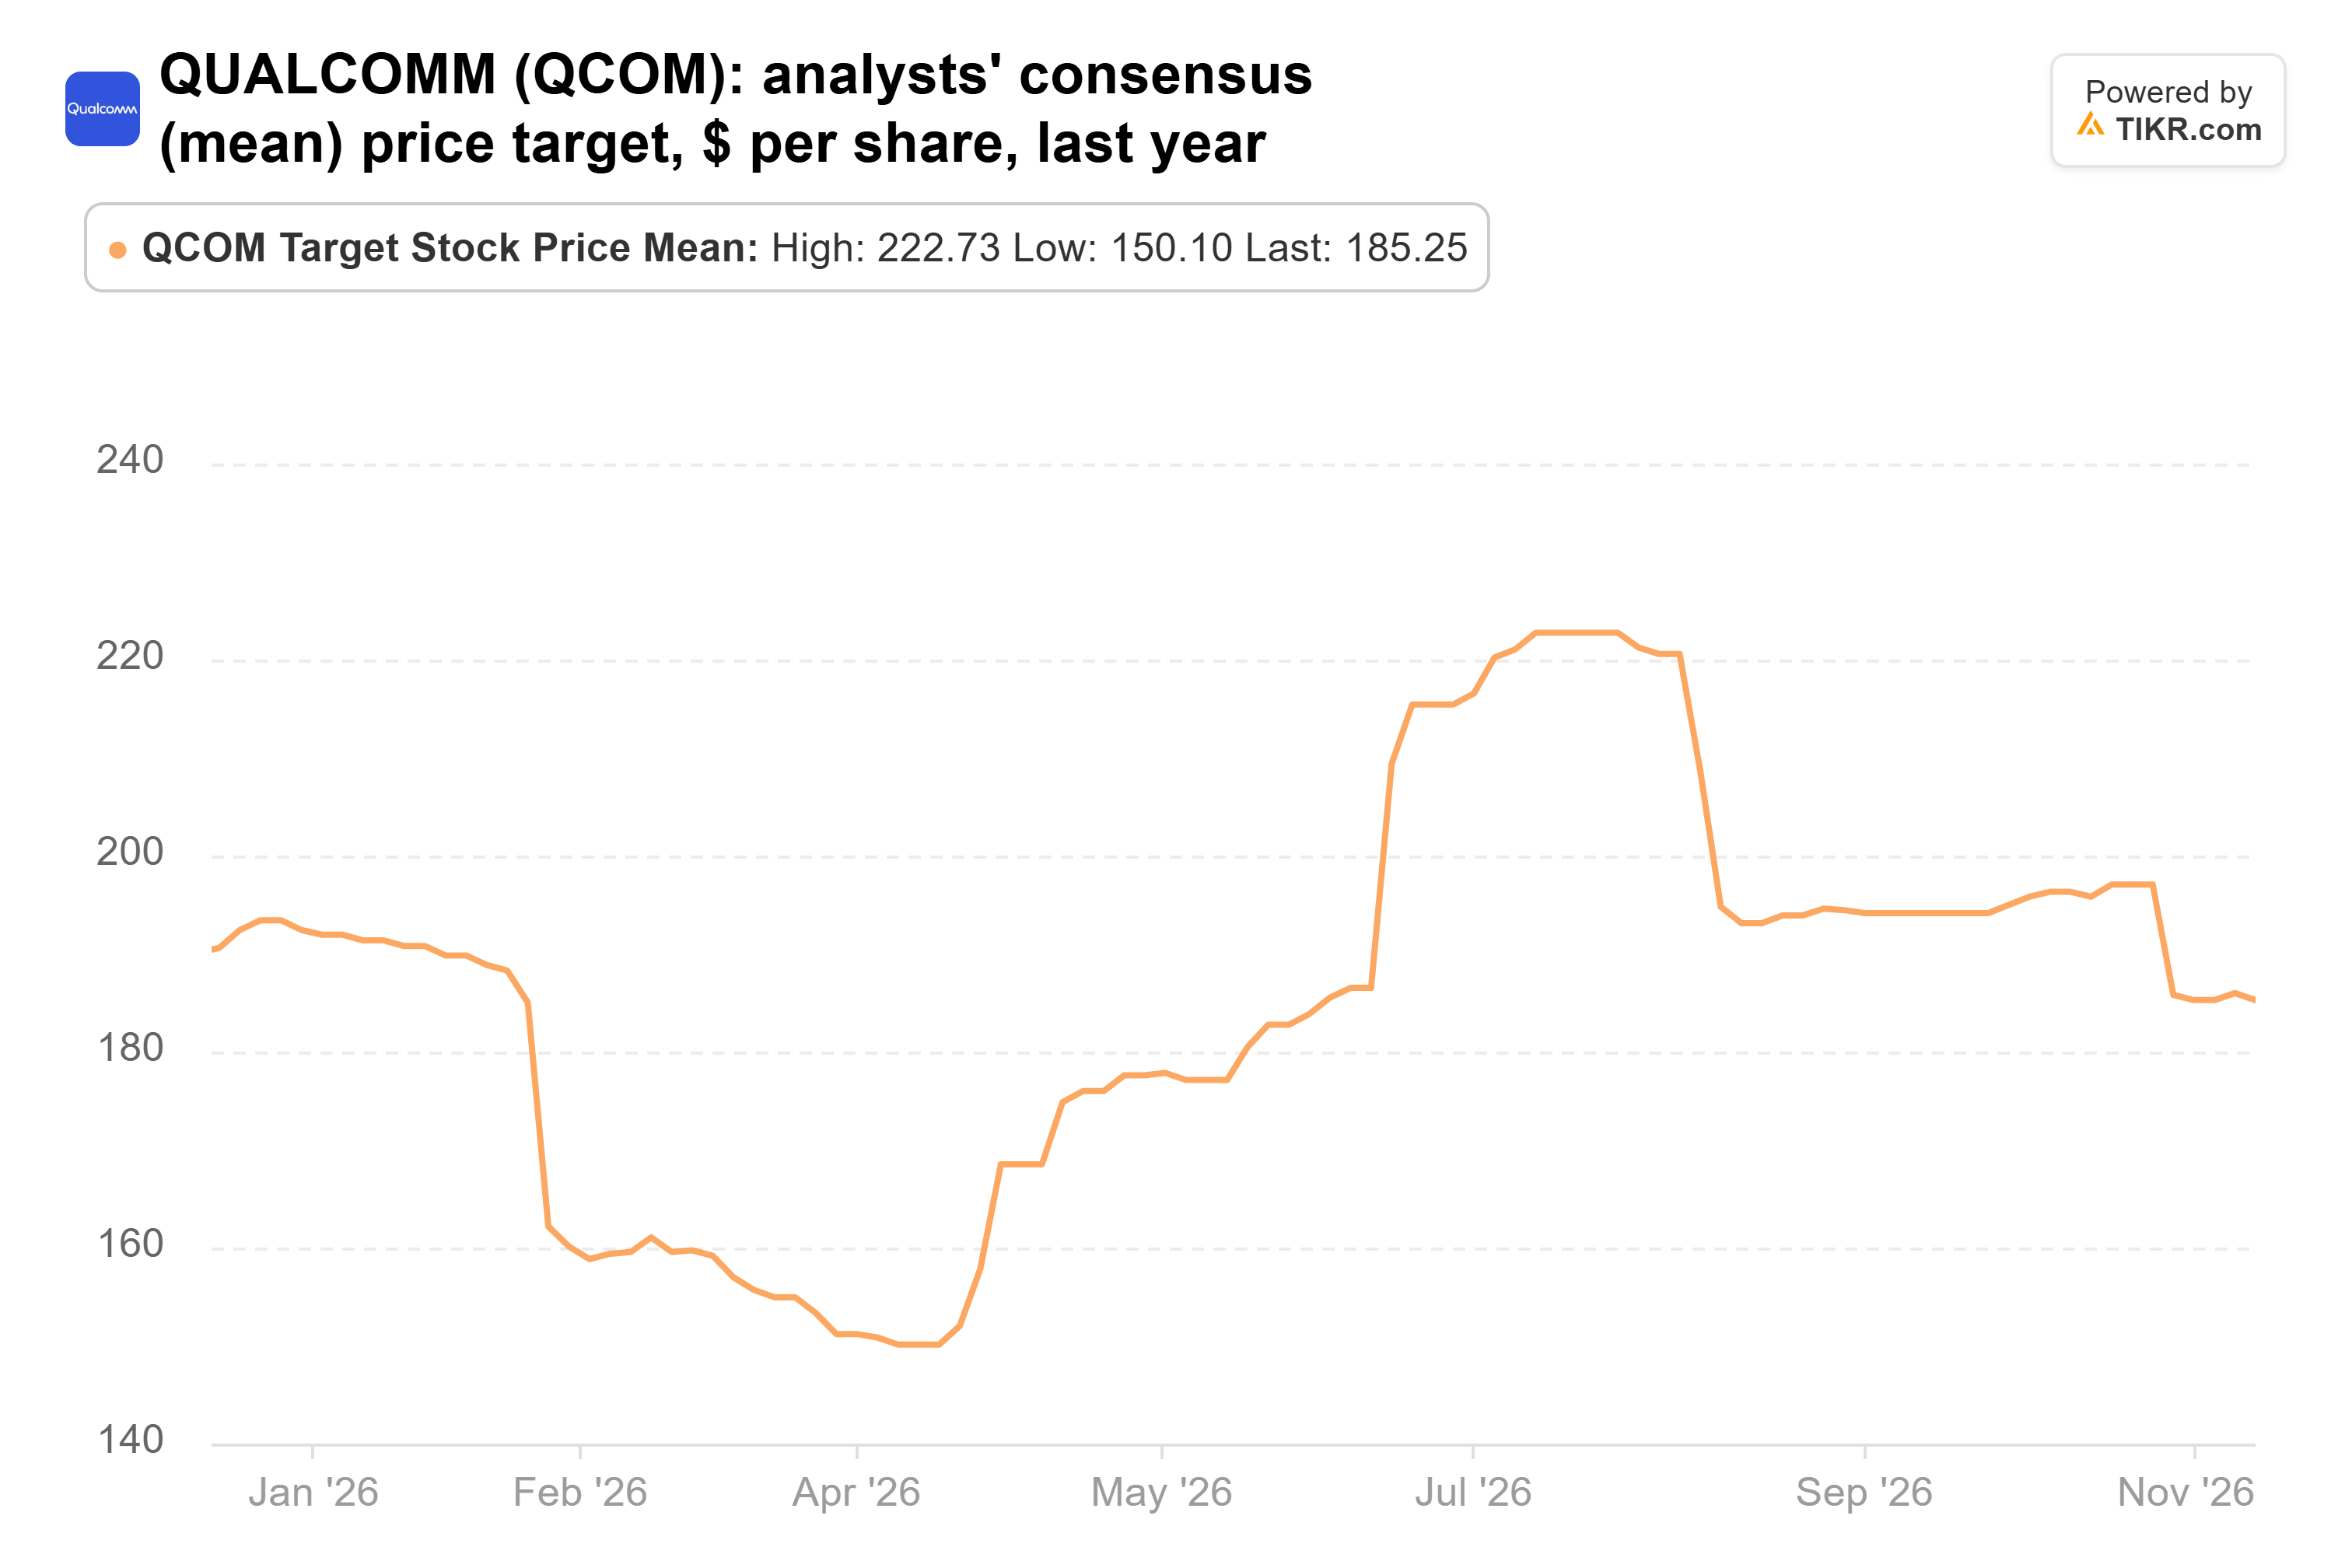
这意味着从当前162美元的价格有14%的上涨空间,而分析师需要2028财年的反弹如期实现才能达到该目标。
英伟达的跌幅甚至更大
15家卖出方中有6家在同一季度买入了英伟达。Appaloosa增持了31%,达到200万股,现占其13F股票持仓的6.0%;Evergreen Quality Fund(将其高通持仓削减了84%)将其英伟达持仓增加了477%,达到972,300股。英伟达也仍是Altimeter的最大持仓,占其13F股票持仓的23.3%。
自9月30日以来,英伟达下跌了36%,而高通下跌了12%。但英伟达在11月17日上调了其展望,预计下一财年增长约75%,并且其交易价格接近10倍远期市盈率,244美元的共识目标价较其最新收盘价高出67%。在两者中,英伟达目前是增长更快且市盈率更低的那个。
我暂时站在卖方一边
根据TIKR的数据,卖方在高通上的观点更具说服力。该股目前的估值高于其通常的市盈率水平,而分析师仍预计其盈利在2027财年将萎缩。数据中心业务是买方最有力的论据,单季度超过6.5亿美元的收入确实朝着管理层2027财年50亿美元的目标迈出了坚实的一步。即便如此,共识预期仍认为该财年盈利将下滑。
这一判断的风险在于数据中心业务加速增长,从而将盈利反弹的时间提前。高通将于2月初发布的12月季度财报将显示数据中心收入是否超过6.5亿美元,以及芯片部门24%的息税前利润率是否开始朝着管理层30%的目标回升。基金的下一次13F文件将于2月中旬提交,届时将显示谁留了下来。
那么高通股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到高通可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有文中提及的任何股票头寸。感谢阅读,祝您投资愉快!