核心要点
- 沃尔玛第三季度业绩超预期并再次上调展望,其杂货业务以中个位数百分比增长。
- 沃尔玛占通用磨坊2026财年净销售额的22%。
- 尽管降价,通用磨坊北美零售业务有机销售额在2026财年及上季度均下降3%。
- 通用磨坊将于12月17日报告其开始与去年降价进行同比比较的季度业绩。
沃尔玛 (WMT) 于11月19日公布的第三季度营收和盈利均超出预期,并上调了全年展望,这是本财年第二次上调。其供应商中,通用磨坊 (GIS) 的业务高度依赖沃尔玛的客流量。
根据其10-K文件,在截至5月31日的2026财年,沃尔玛占通用磨坊净销售额的22%,占其北美零售业务(该部门贡献了68.2%的部门营业利润)销售额的31%。沃尔玛也占金宝汤(CPB) 2026财年销售额的22%。康尼格拉品牌 (CAG) 刚刚公布其杂货与零食业务销量下降5.4%,而J.M. Smucker (SJM) 将于11月24日报告业绩。
沃尔玛杂货区客流繁忙
营收增长5.2%至1888亿美元,高于彭博共识预期的1872亿美元。美国同店销售额增长2.9%,符合预期,杂货业务因市场份额提升和单位销量增加而以中个位数百分比增长。沃尔玛目前预计调整后每股收益为2.84至2.89美元,此前预期为2.80至2.87美元。
通用磨坊需要这些客流
通用磨坊在其北美零售业务约三分之二的产品组合中降低了基础价格,但该部门的有机净销售额在2026财年仍下降了3%。在截至8月30日的季度中,该销售额又下降了3%,其中销量下降2个百分点,价格/产品组合下降1个百分点。分析师并不预期其营收会恢复增长:
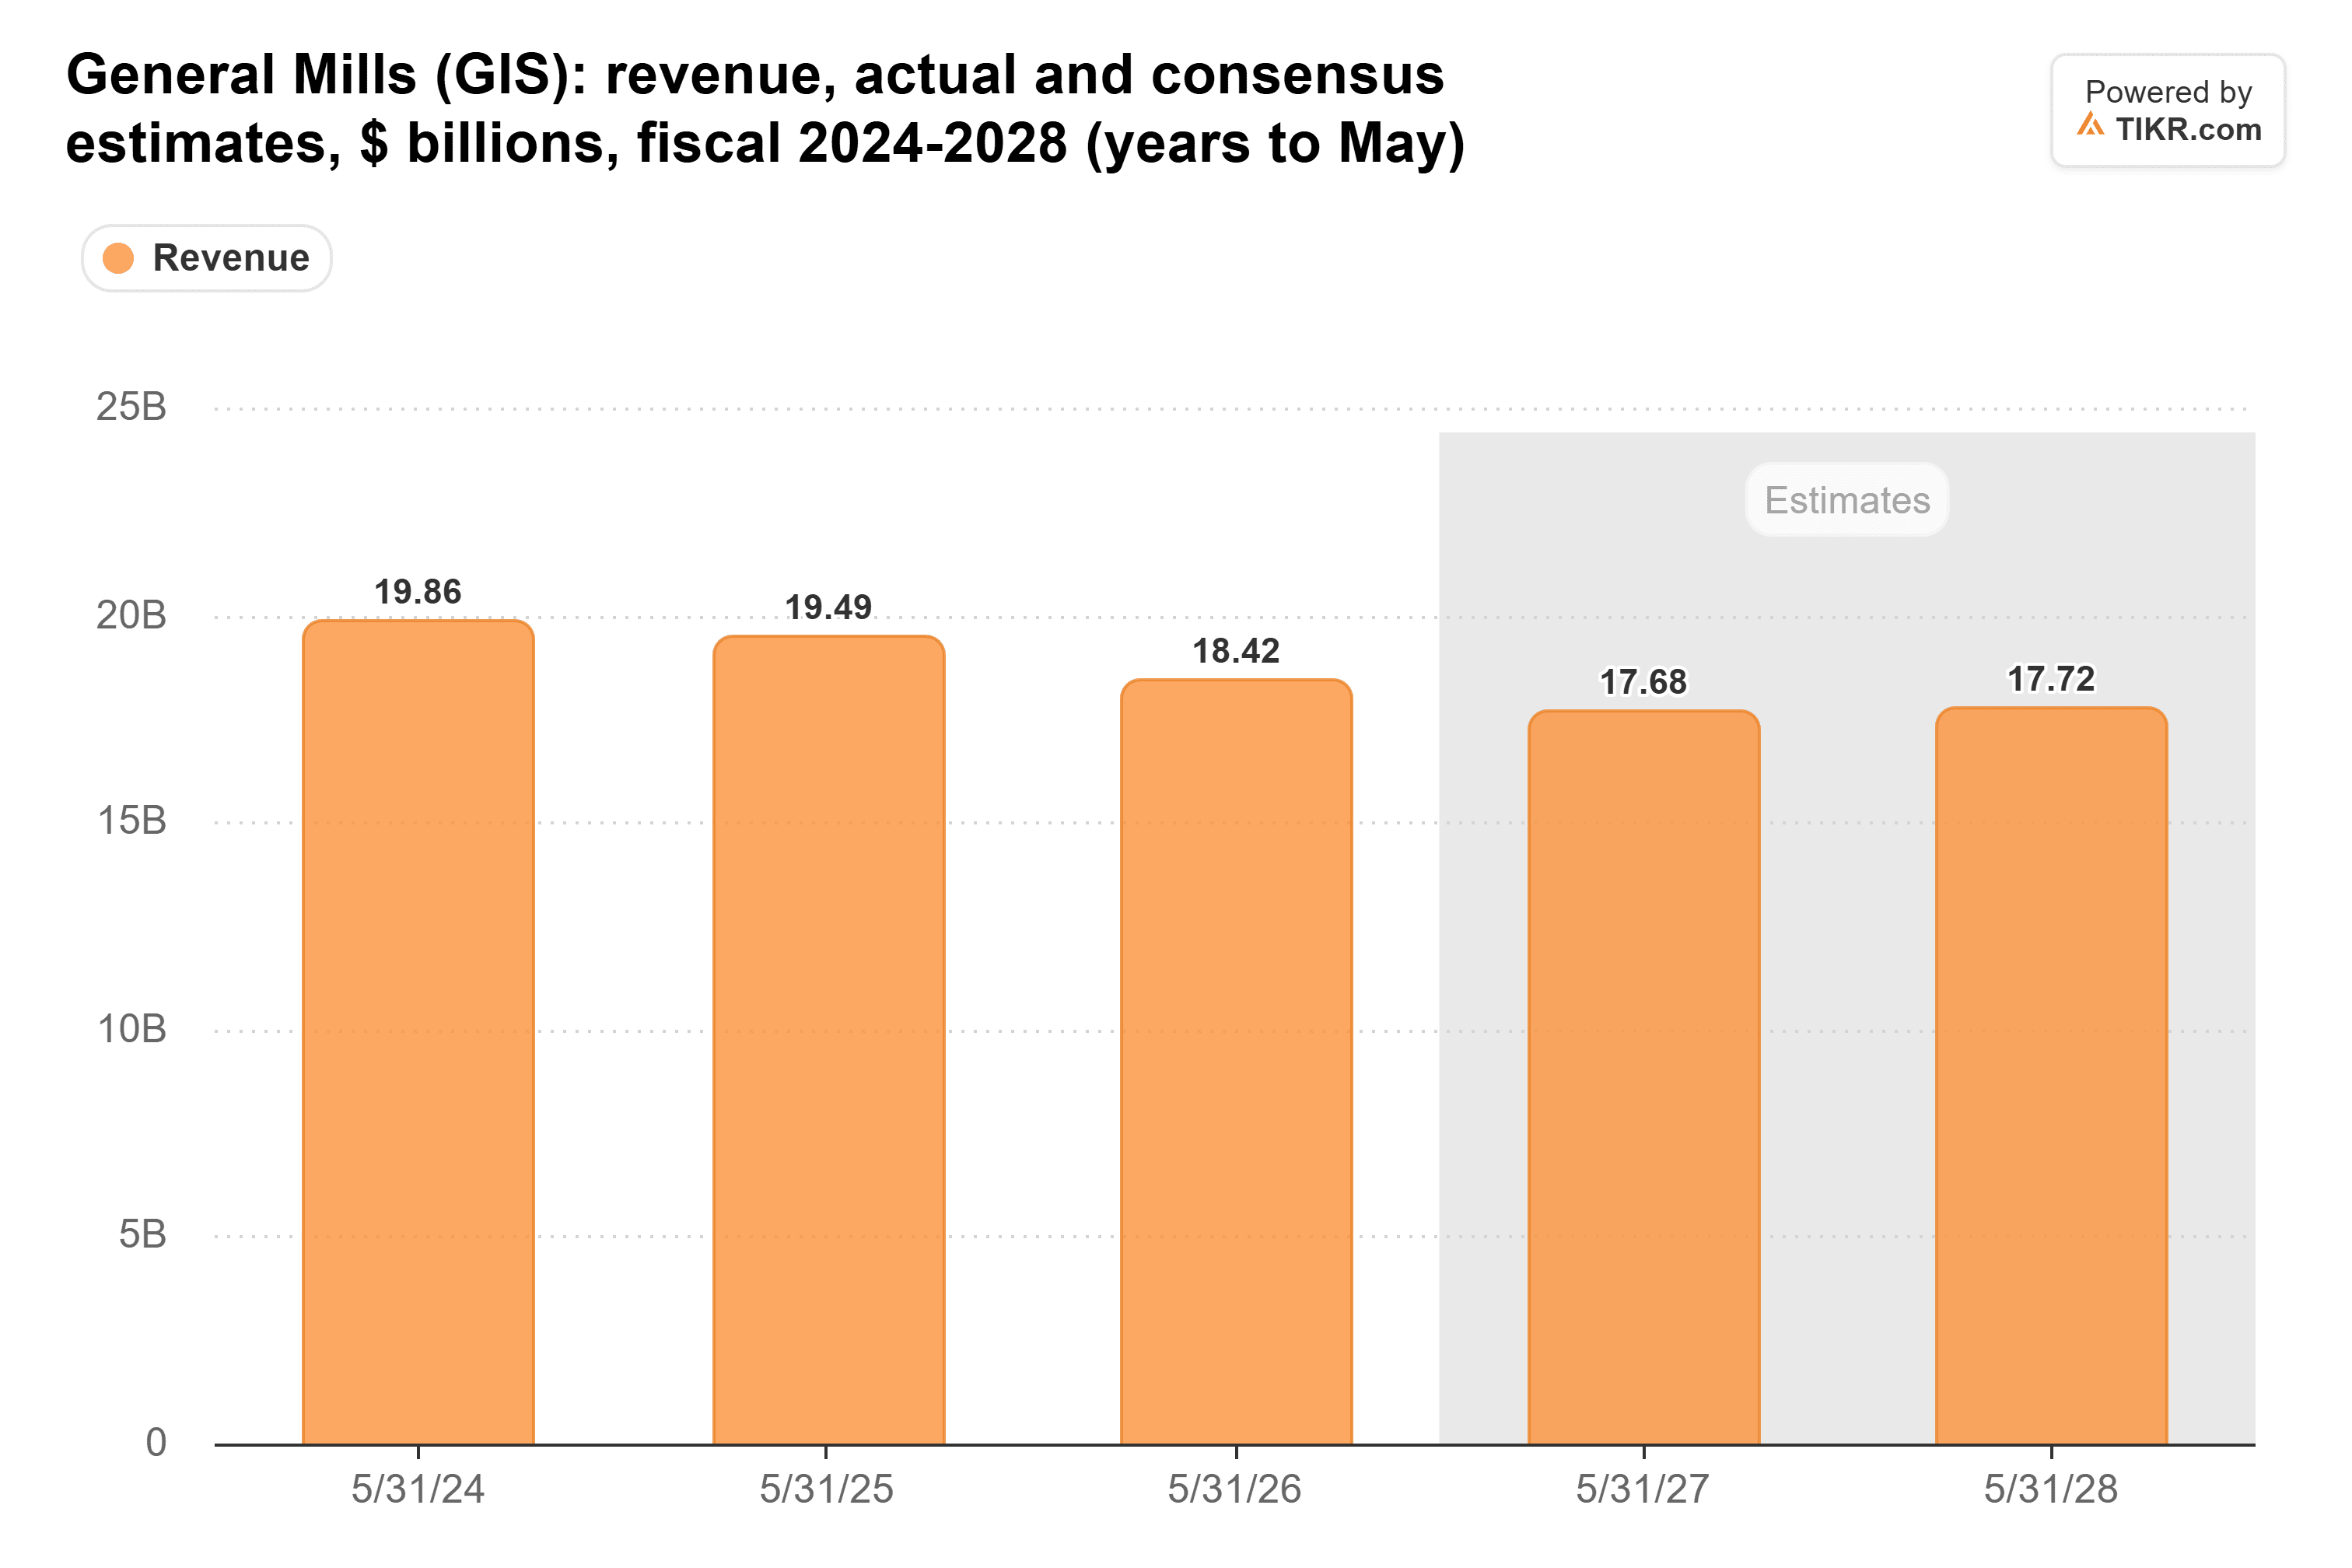
资产剥离(包括美国酸奶业务)解释了其营收从2024财年的199亿美元下滑的部分原因。尽管如此,在沃尔玛公布业绩前,分析师预计2027财年和2028财年的营收将持平于177亿美元。
其最大客户持续增长。这里的每个季度都超过了去年同期:
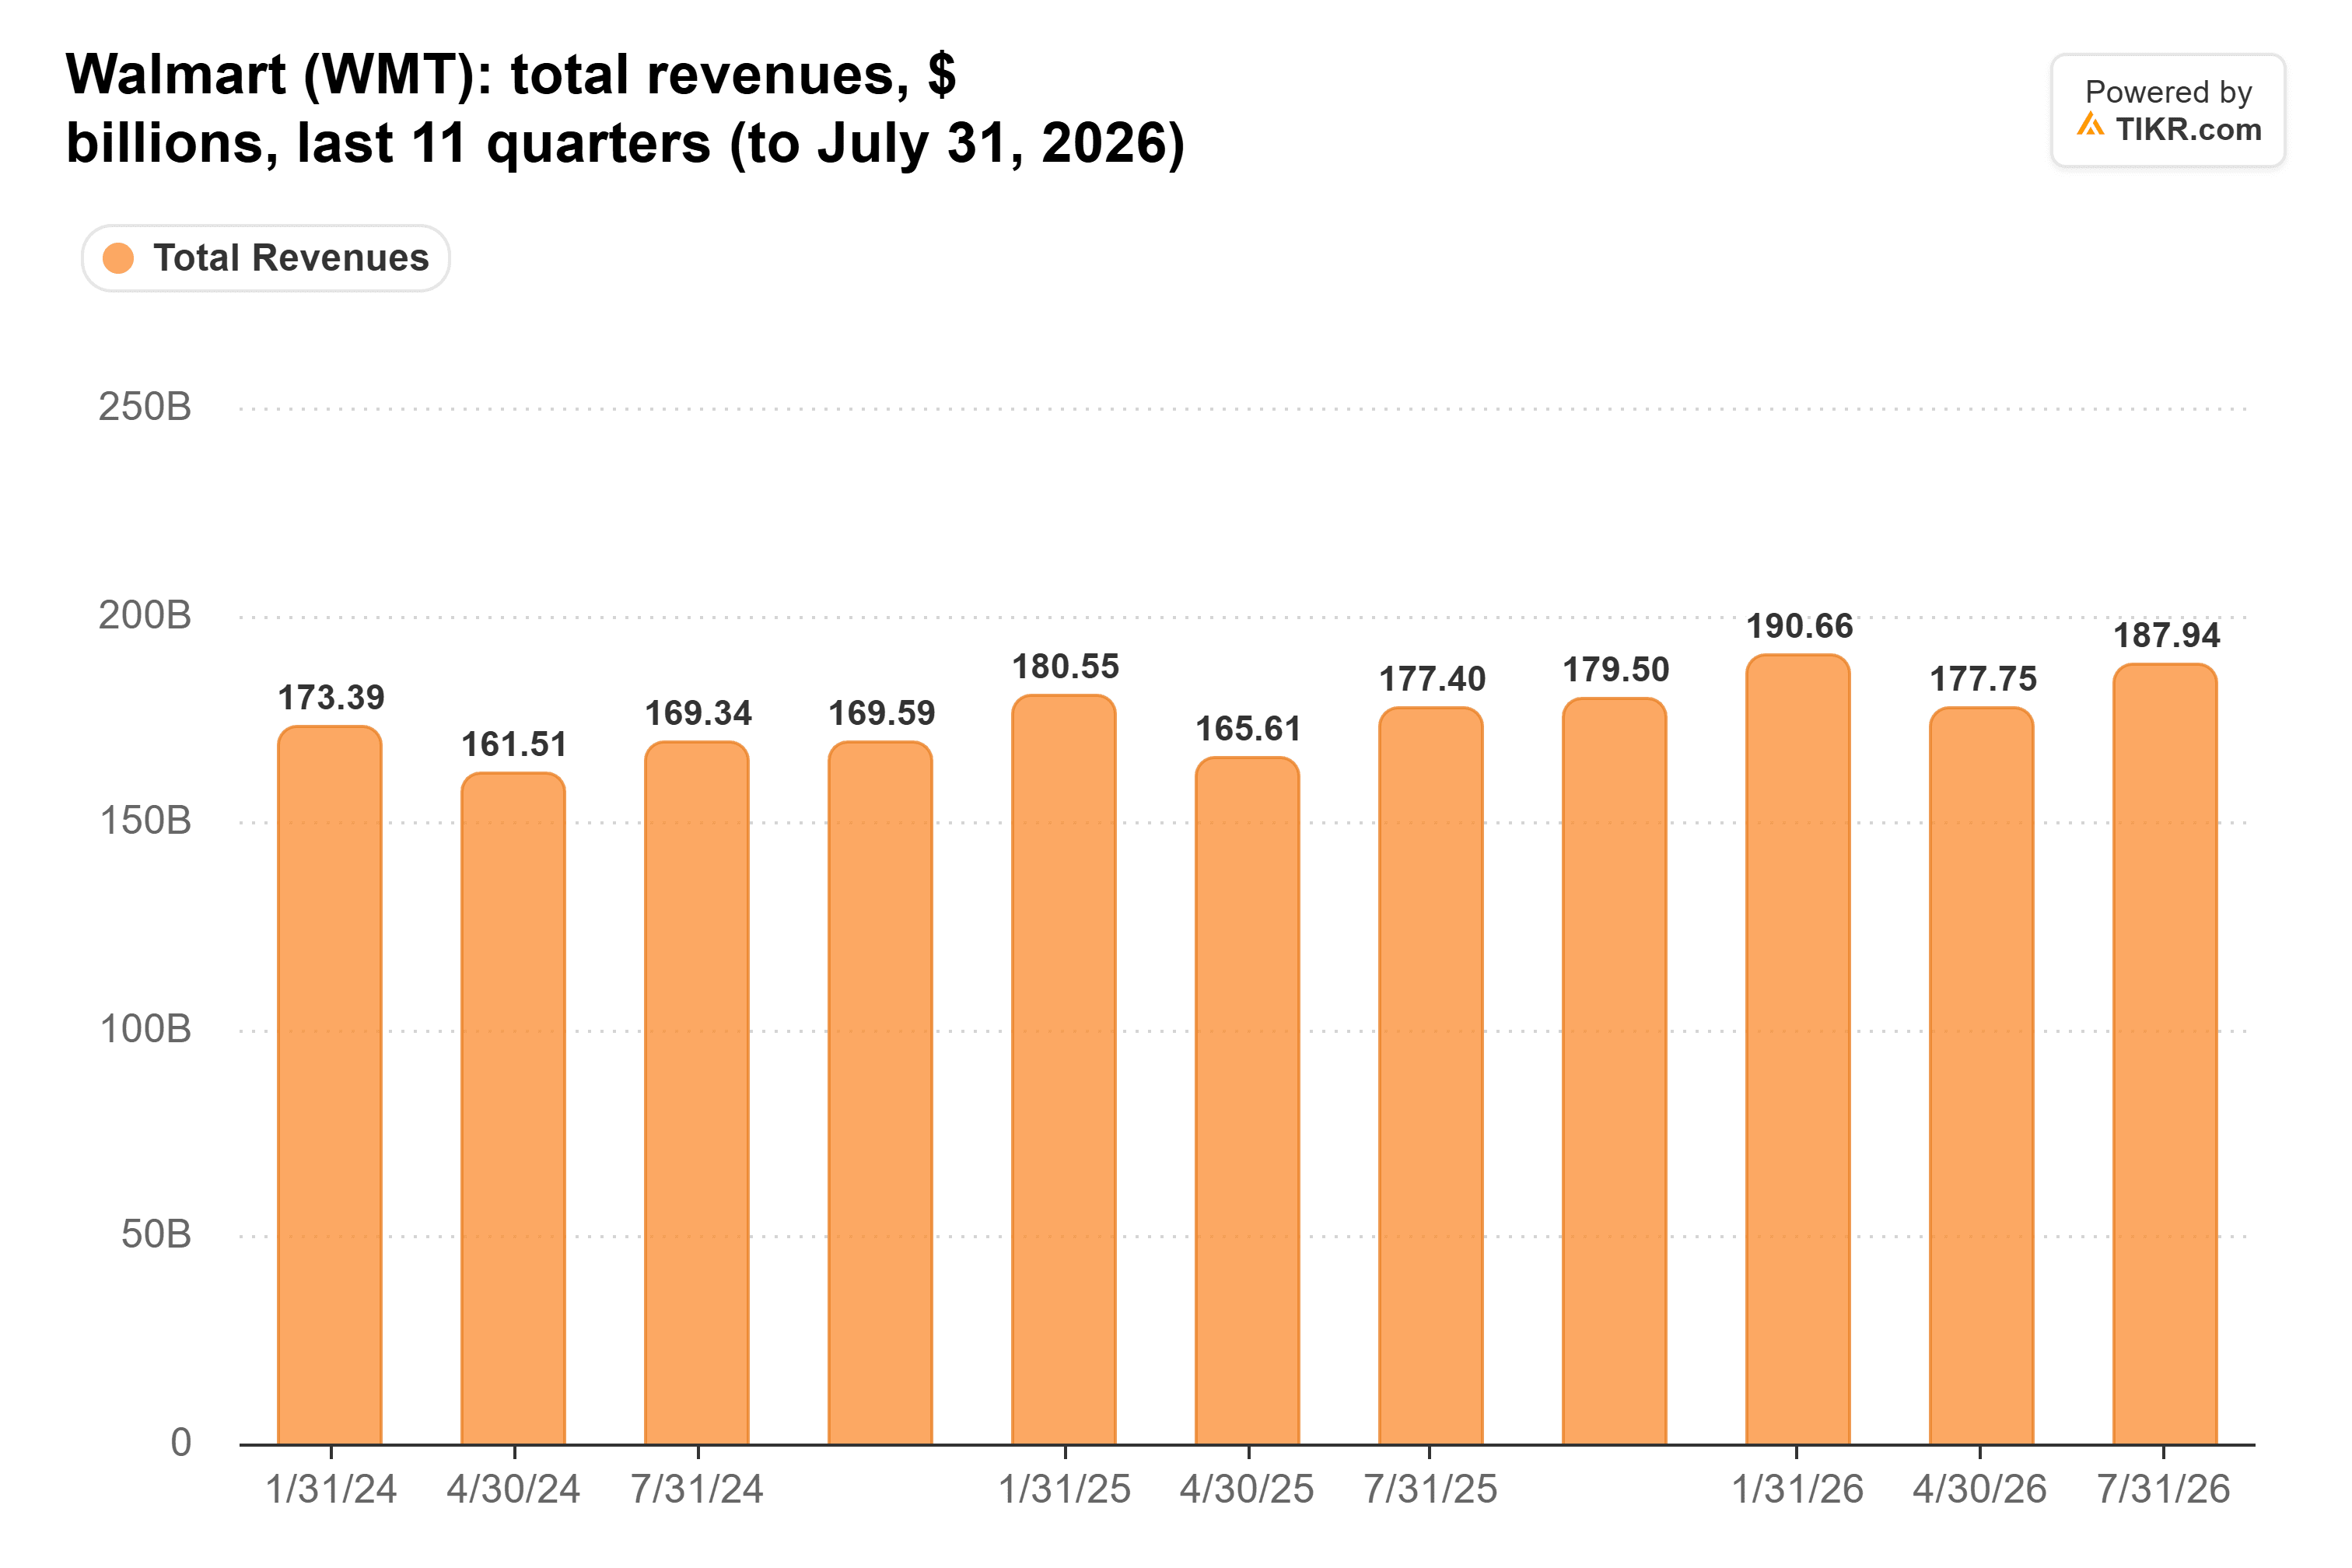
截至10月31日的季度又增加了一笔,营收为1888亿美元,去年同期为1795亿美元。通用磨坊每年通过沃尔玛销售约40亿美元的商品:这对一家2026财年净销售额达7060亿美元的零售商来说是九牛一毛,但却占通用磨坊业务的五分之一以上。
TIKR追踪20位分析师对通用磨坊的看法。有多少人给出“买入”评级?
在一个地方查看通用磨坊的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。 查看通用磨坊的分析师评级
自有品牌已抢占先机
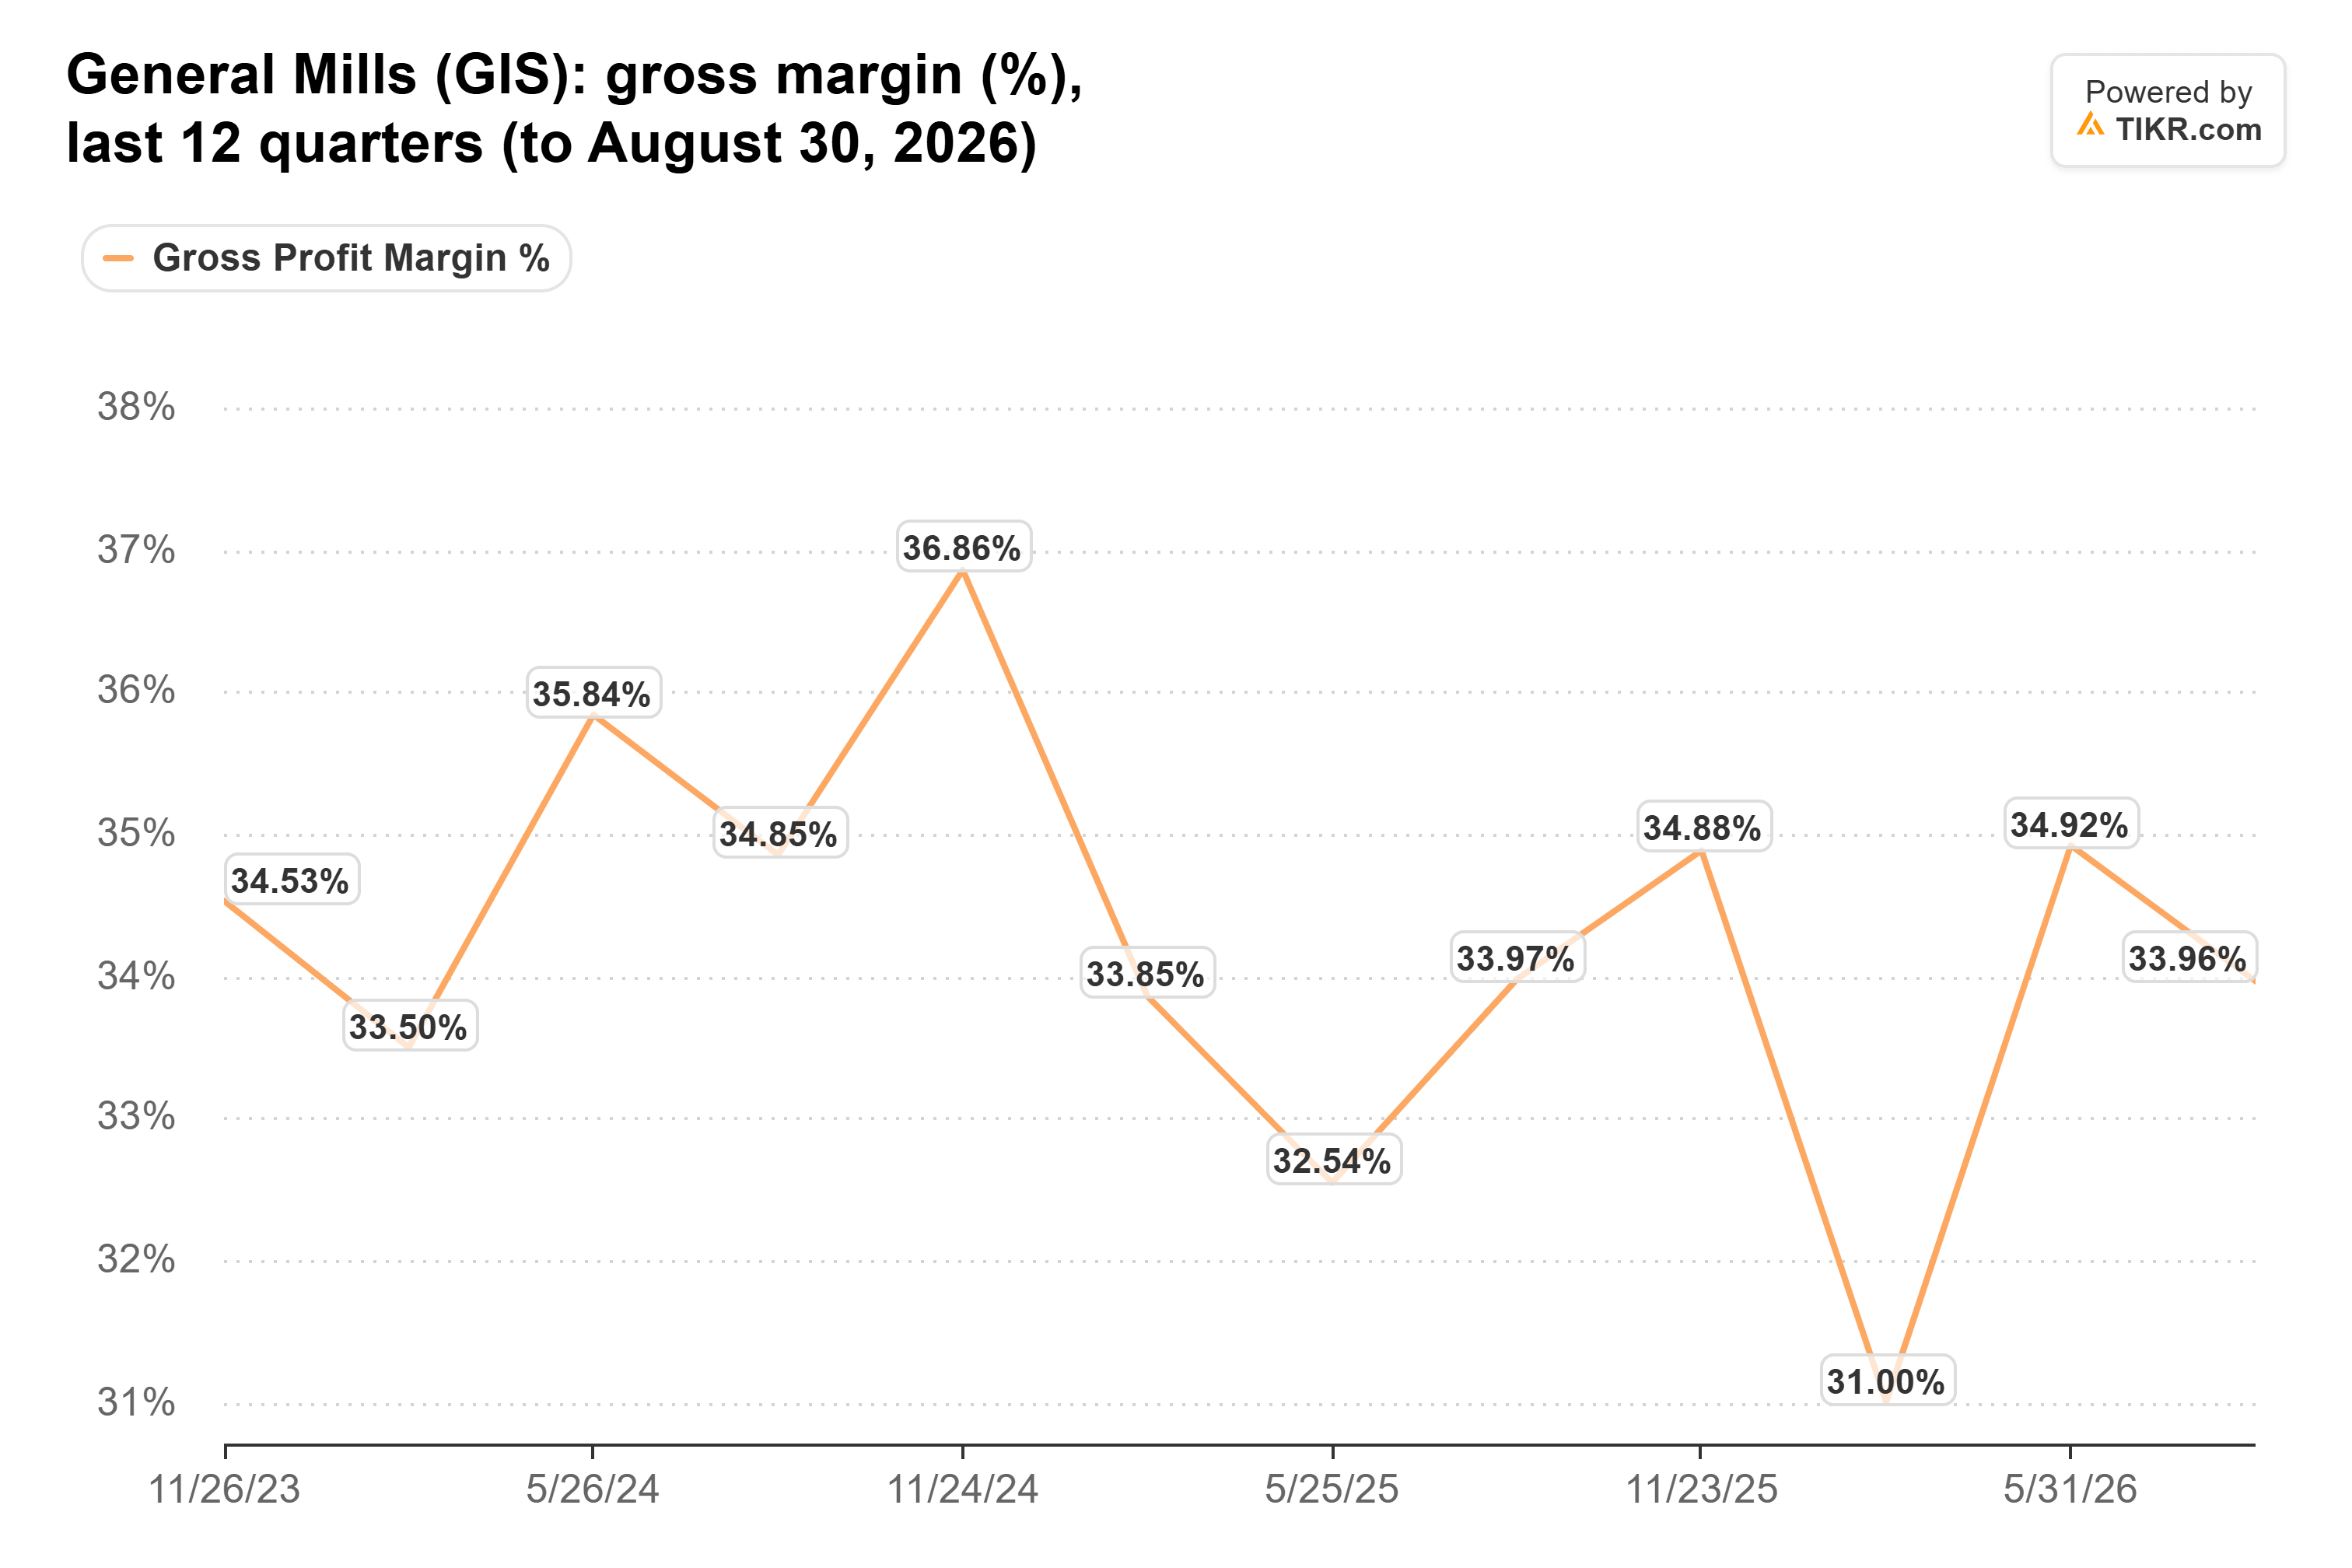
在2026财年第四季度电话会议上,首席运营官Dana McNabb表示,大约一年前,自有品牌在通用磨坊几乎所有品类中都获得了市场份额,小品牌也是如此。降价是对此的回应:在通用磨坊进行投资的业务中,基础销量从2025财年下降10%改善到2026财年第四季度增长1%。毛利率仍低于其2024年11月的高点:
康尼格拉展示了另一条路径:其杂货与零食业务的价格/产品组合贡献了3.4%的增长,但销量下降了5.4%。
通用磨坊12月需要展示什么
金宝汤将于12月9日报告业绩。通用磨坊将于12月17日报告其第二季度业绩,这是McNabb于1月1日接任CEO前的最后一次报告,她预计随着公司开始与去年的降价进行同比比较,价格/产品组合将有所改善。
北美零售业务的有机销售额是需要关注的数字。若接近持平且价格/产品组合为正,将优于上季度。若再下降3%,则意味着该部门将以相同的速度萎缩。这两者都无法单独反映沃尔玛的情况:通用磨坊报告的是所有零售商的有机销售额,且价格/产品组合可以在销量下降的同时提升销售额。通用磨坊对沃尔玛季度的依赖远大于沃尔玛对它的依赖,并且鉴于预期销售额在2028财年前都将持平,12月的业绩将决定其是否能开始收获成果。
那么通用磨坊股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到通用磨坊可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含公司近期新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!