

核心要点
- Salesforce 股价一周内下跌 16%,因投资者在 Anthropic 首次公开募股前抛售软件股,而 ServiceNow 跌幅较小。
- Salesforce 可能会出售其持有的 Anthropic 股份,以偿还其 250 亿美元股票回购产生的债务。
- Piper Sandler 给出的 280 美元目标价,对应截至 2029 年 1 月财年盈利的市盈率约为 15 倍,因此 12 月 2 日的财报必须显示有机增长正在加速。
Salesforce (CRM) 股价在过去一周下跌了 16%,而公司的表态无法解释这一跌幅。投资者在 Anthropic (ANT) 首次公开募股前抛售了软件股。
ServiceNow (NOW) 下跌了 12%,但其增长更快:其上季度收入增长了 20.5%,几乎是 Salesforce 11% 增长率(包含 Informatica)的两倍。如果 AI 智能体侵蚀按席位销售的软件市场,增长更快的公司有更大的空间来吸收冲击。
AI 担忧冲击软件股,Salesforce 首当其冲
大部分跌幅发生在 11 月 17 日。当天上午,RBC Capital Markets 分析师 Rishi Jaluria 在 RiskReversal 播客上警告称,“AI 公司将试图彻底摧毁 Salesforce。”当晚,《商业内幕》报道称 Salesforce 已开始新一轮裁员。
Anthropic 既是竞争对手也是资产
Salesforce 今年借款进行了 250 亿美元的股票回购,而 首席执行官 Marc Benioff 曾表示,公司可能会出售其持有的 Anthropic 股份来偿还这笔债务。截至 7 月 31 日,该股份约占 Salesforce 113 亿美元战略投资的 45%,此前 5 月份的一轮私募融资对 Anthropic 的估值为 9650 亿美元。Anthropic 周四首日交易估值约为 1.5 万亿美元。
TIKR 追踪了 56 位分析师对 Salesforce 的看法。有多少人给出“买入”评级?
查看 Salesforce 的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测,全部集中在一处。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看 Salesforce 的分析师评级
280 美元的目标价合理吗?
Piper Sandler 在 11 月 17 日维持了其买入评级和 280 美元的目标价,[52%] 高于周四收盘价。分析师仍预计 Salesforce 的盈利将增长:
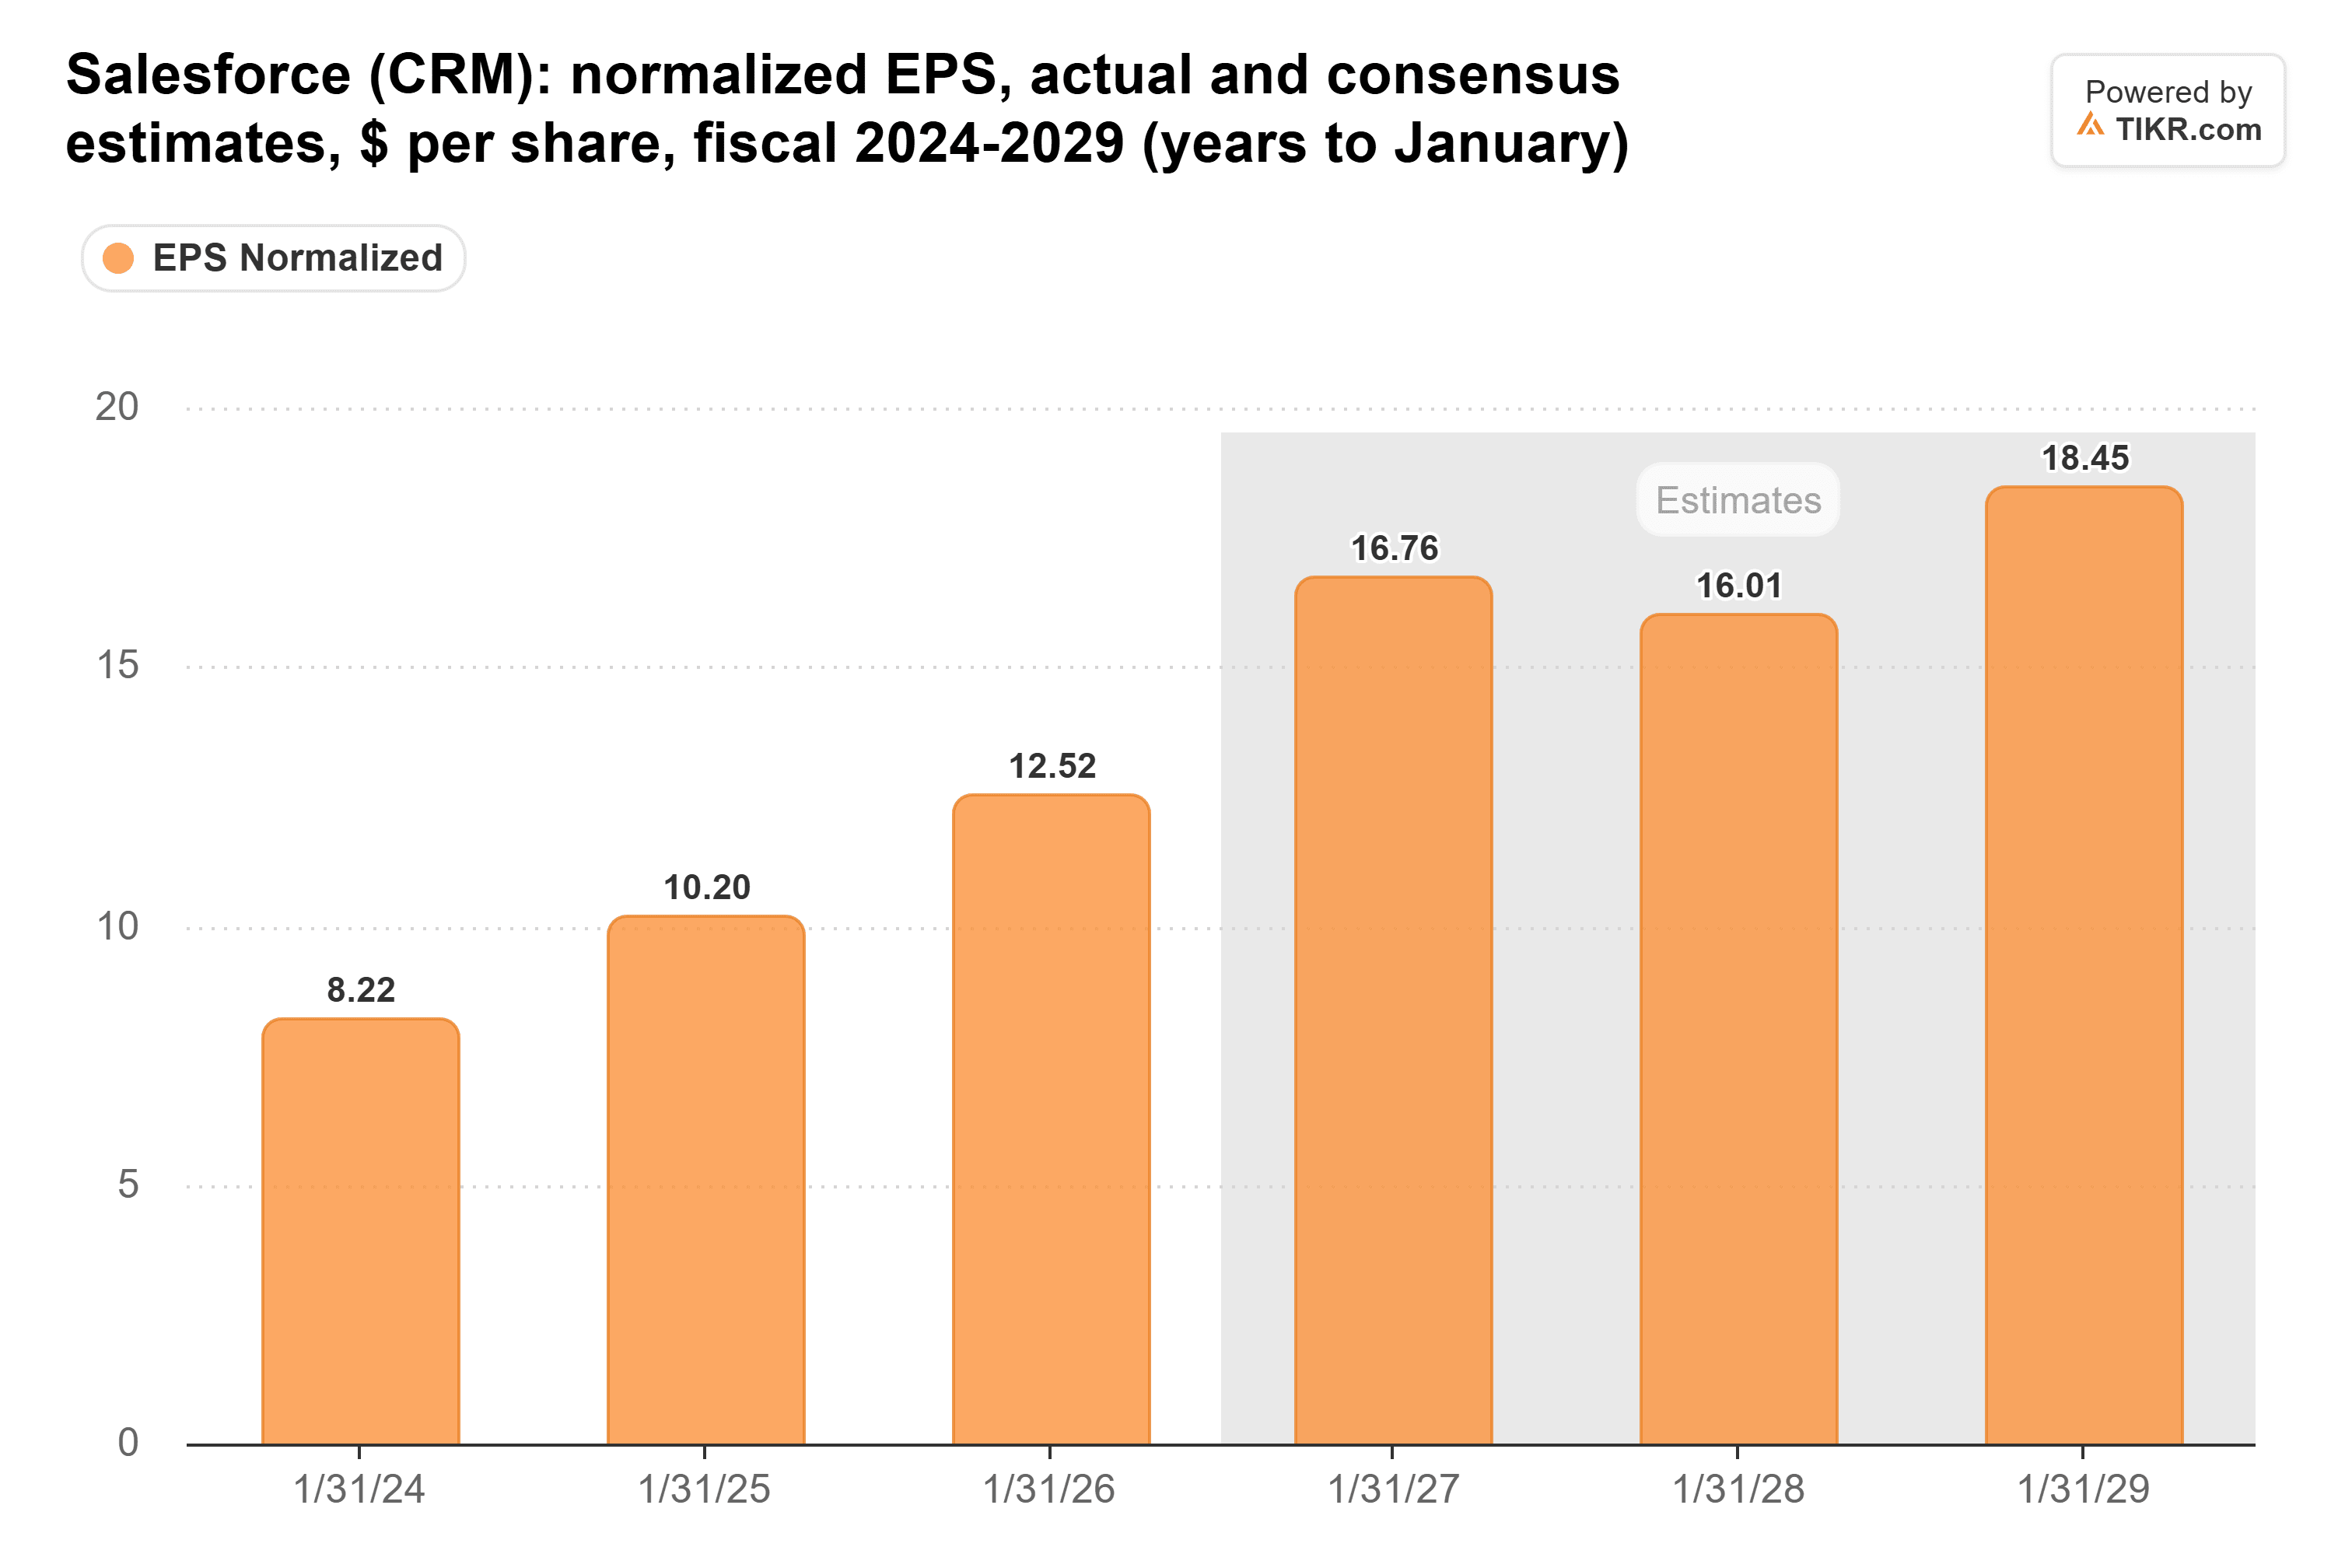
截至 2028 年 1 月财年的盈利下滑,是因为今年(2026 财年)的投资收益(大部分来自 Anthropic)将不再计入。与此同时,该股交易价格接近其五年区间的底部:
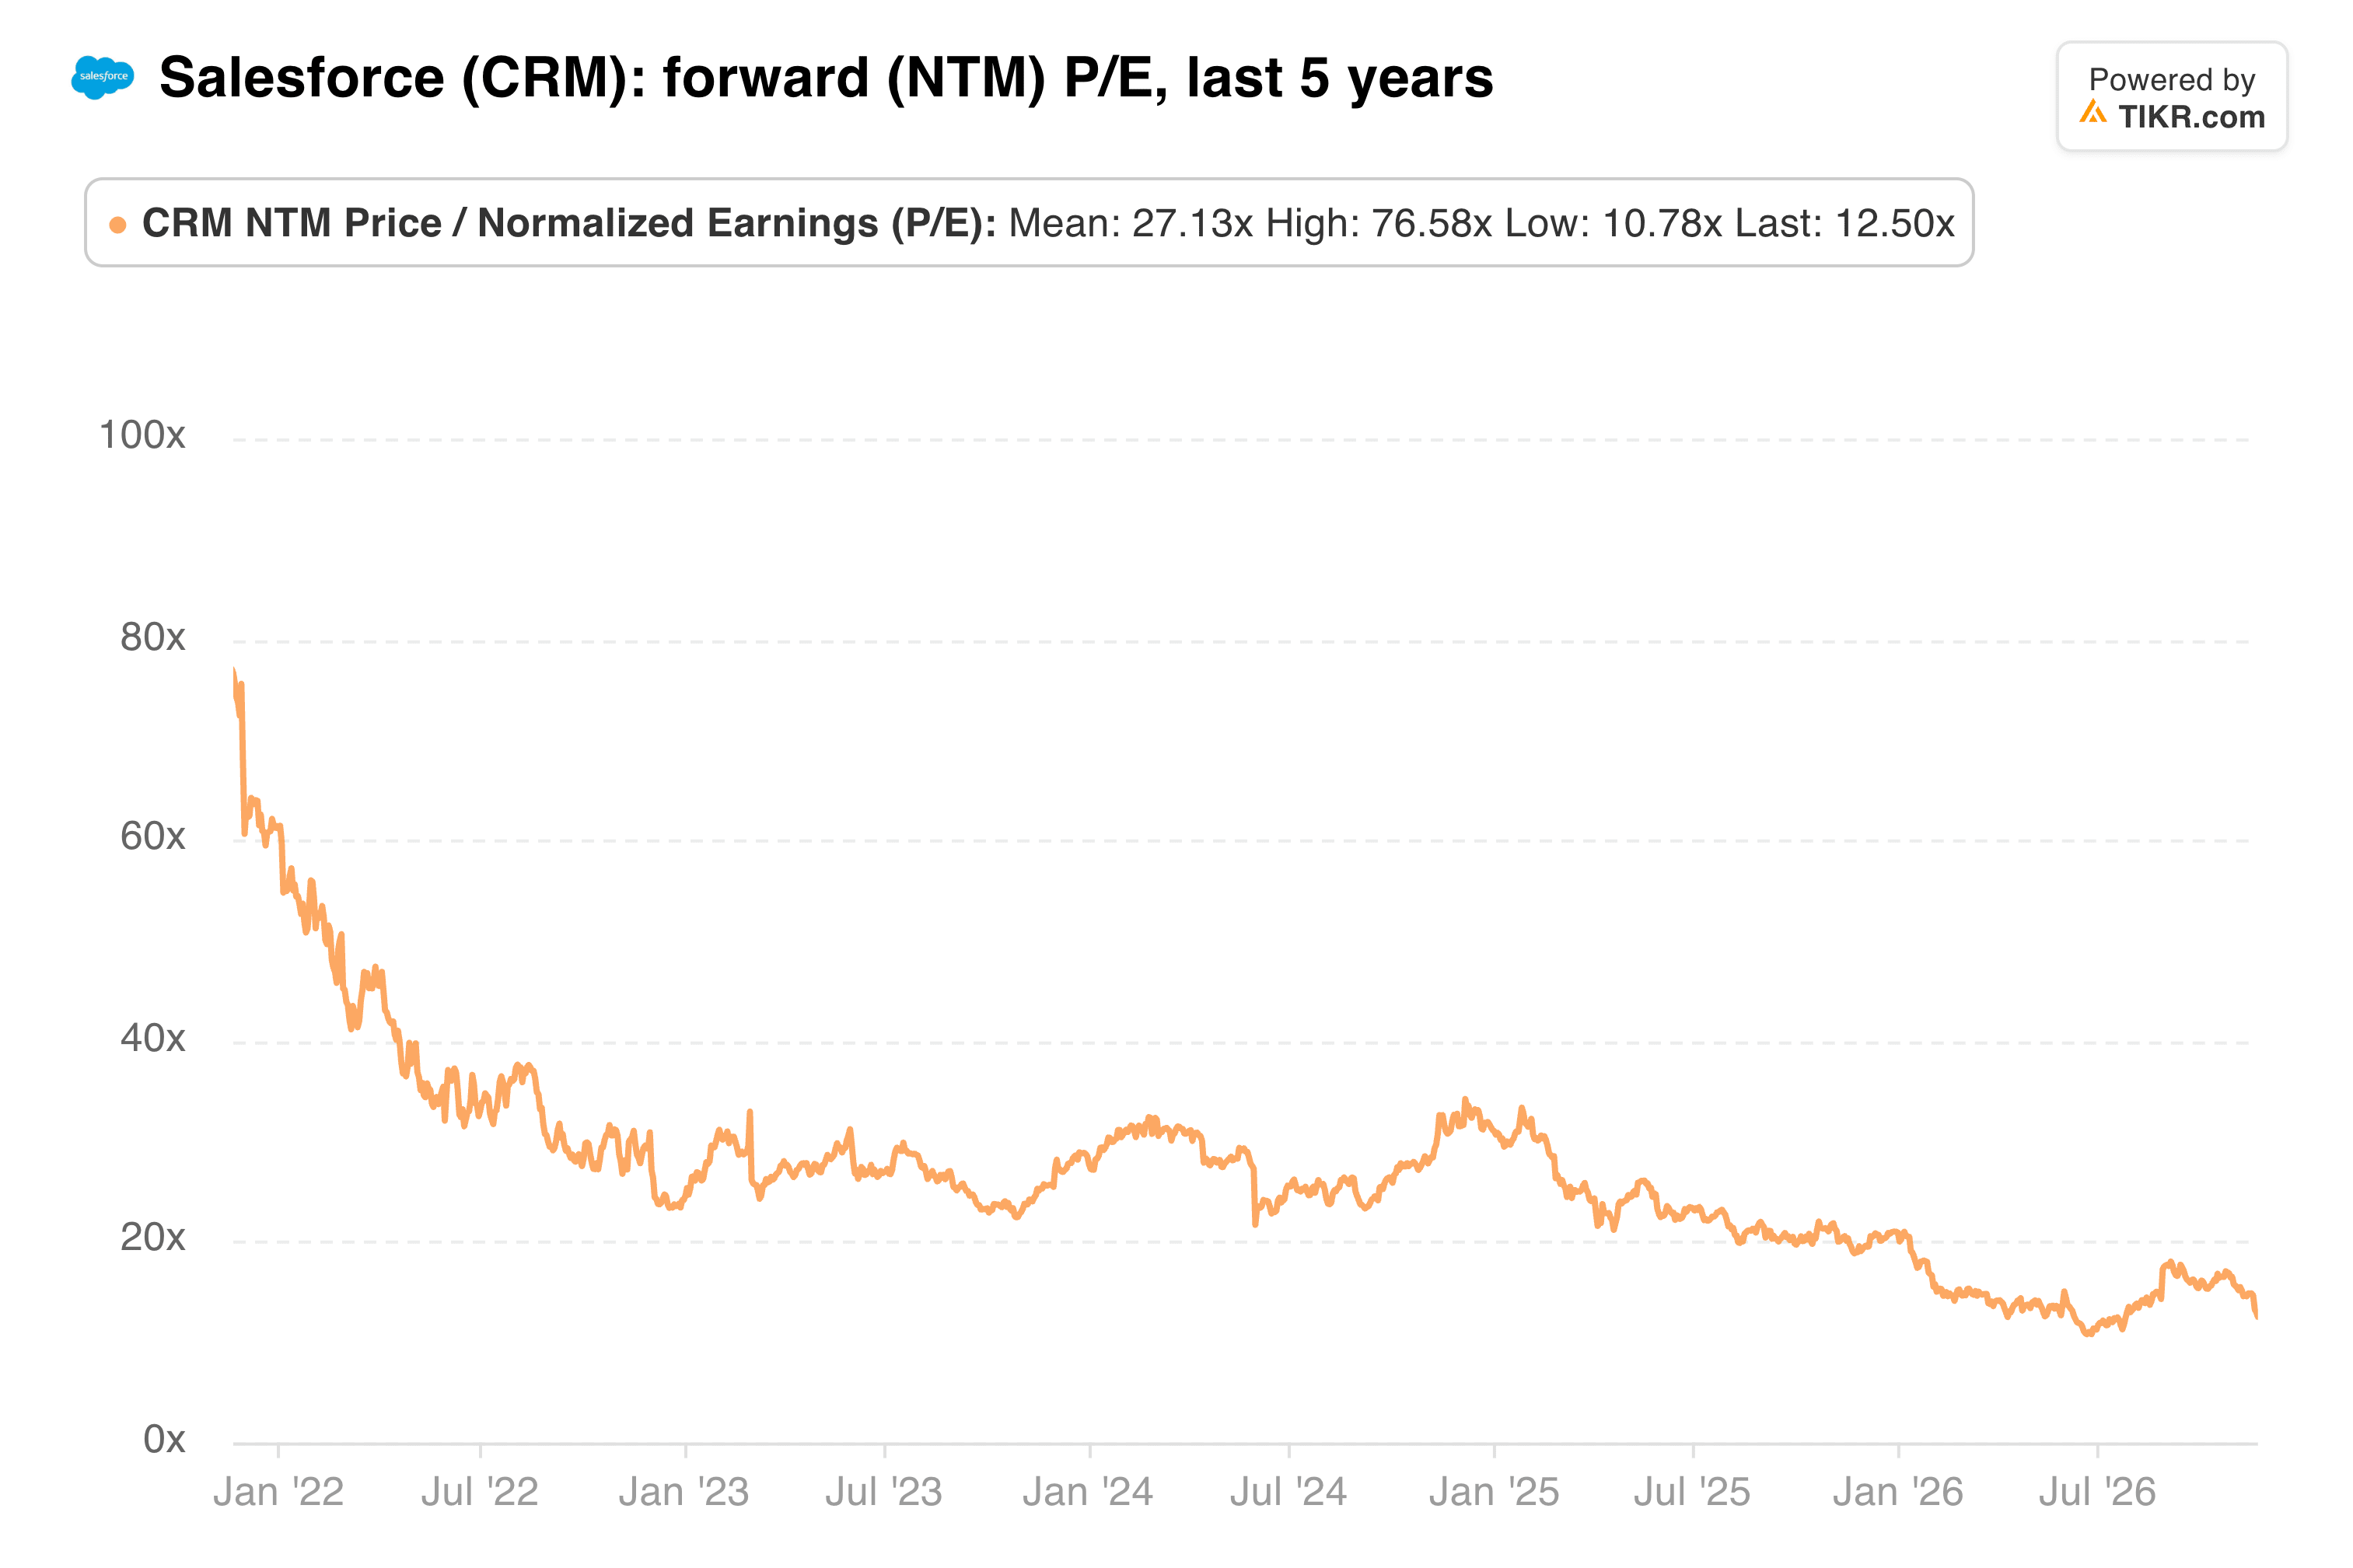
基于截至 2029 年 1 月财年的盈利预测,280 美元的目标价对应市盈率约为 15 倍。这高于目前的 12.5 倍,但仅为五年平均市盈率 27 倍的一半左右。Piper 目标价的上行空间大约一半来自盈利增长,另一半来自更高的估值倍数。然而,BTIG 在 11 月 18 日将其目标价从 300 美元下调至 250 美元。
我认为,在 12.5 倍的市盈率下,股价已经反映了大部分对 AI 的担忧。然而,风险在于这种担忧是正确的:第二季度收入(不含 Informatica)仅增长 6%。如果 Salesforce 在 12 月 2 日的财报中能明确显示有机增长高于此水平,且当前剩余履约义务(cRPO)增长至少 14%,则将支持 Piper 的观点。
那么 Salesforce 股票的实际价值是多少?
TIKR 让您能在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Salesforce 可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于 TIKR Terminal 的投资数据和分析师预测。我们的分析可能未包含公司近期的新闻或重要更新。TIKR 未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!


