核心要点
- 埃隆·马斯克在DealBook峰会上表示,英伟达董事会将黄仁勋排挤出局是个错误。
- 马斯克通过SpaceX也是英伟达的大客户,而吉姆·克莱默指出,这位客户希望芯片降价,这对英伟达的毛利率构成切实风险。
- SpaceX上季度的资本支出达到196亿美元,并且它向Anthropic出租英伟达算力,这使其与Nebius处于同一市场。
- 英伟达已预计其毛利率将在本季度触底,达到71%至72%,因此毛利率是其下一份财报中需要关注的关键数字。
在英伟达 (NVDA)发布没有黄仁勋参与的首份财报后一天,埃隆·马斯克登上了《纽约时报》DealBook峰会的舞台。马斯克称黄仁勋为"我的老朋友",并告诉安德鲁·罗斯·索尔金,将他排挤出局就像芝加哥公牛队在连胜期间所做的那样:
"……你把迈克尔·乔丹踢出你的球队。在我看来这似乎不是一个明智的决定。"
但马斯克不仅仅是在以朋友的身份发言。通过SpaceX (SPCX),他是英伟达的大客户,并且SpaceX将这些算力出租给Anthropic (ANT)。这使得SpaceX成为英伟达算力的销售方,就像Nebius (NBIS)一样,而每个销售方都希望芯片更便宜。
CNBC的吉姆·克莱默在X上总结了这种紧张关系:"我不能责怪@elonmusk批评英伟达。大客户。但也希望更低的价格。这就是幕后的真正较量。"
朋友之间也会讨价还价。
TIKR追踪了62位分析师对英伟达的看法。有多少人说"买入"?
在一个地方查看英伟达的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看英伟达的分析师评级
分析师们正押注于英伟达的定价能力
目前这一切尚未在英伟达的业绩中显现。第三季度收入达到1158亿美元,远高于其业绩指引区间的上限,并且公司上调了其展望。分析师预计其标准化每股收益将增长两倍以上,从截至2026年1月的财年的4.77美元增至截至2028年1月的财年的16.61美元:
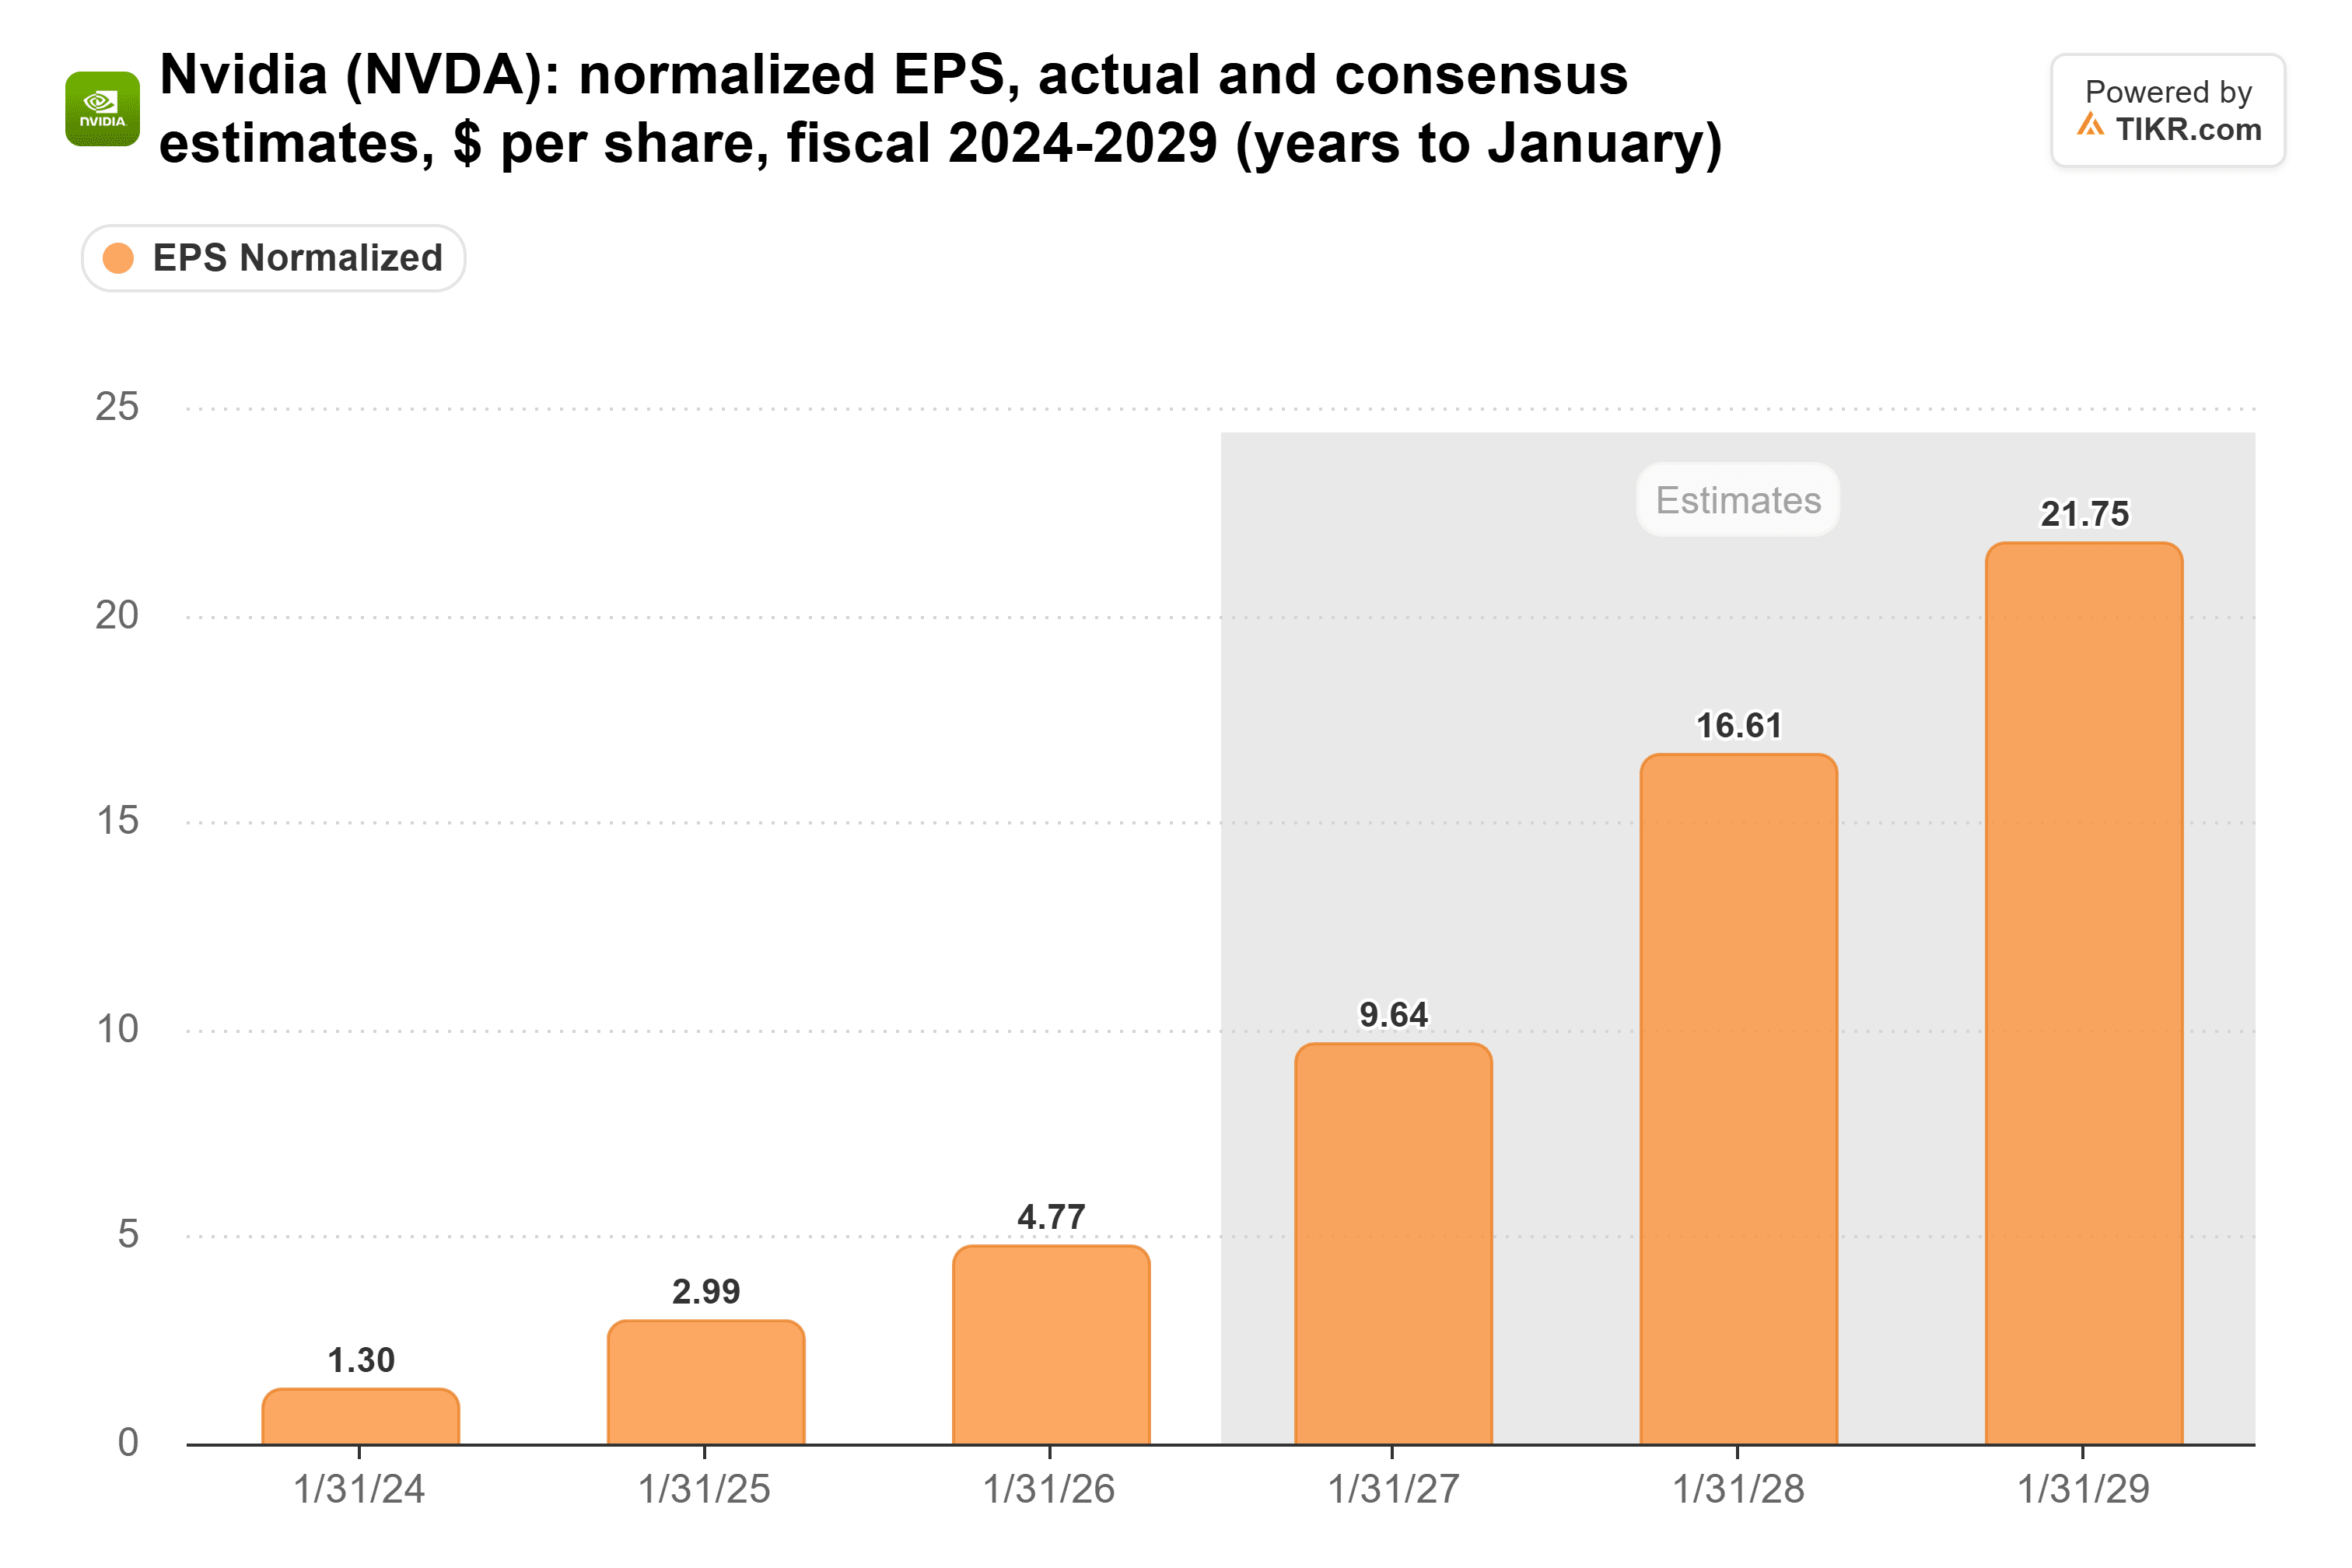
仅凭马斯克的评论不会动摇这些预测。但与他这种规模的买家进行价格战则会。
这条盈利路径取决于英伟达的GAAP毛利率,该指标在过去三个财年中均保持在71%以上:
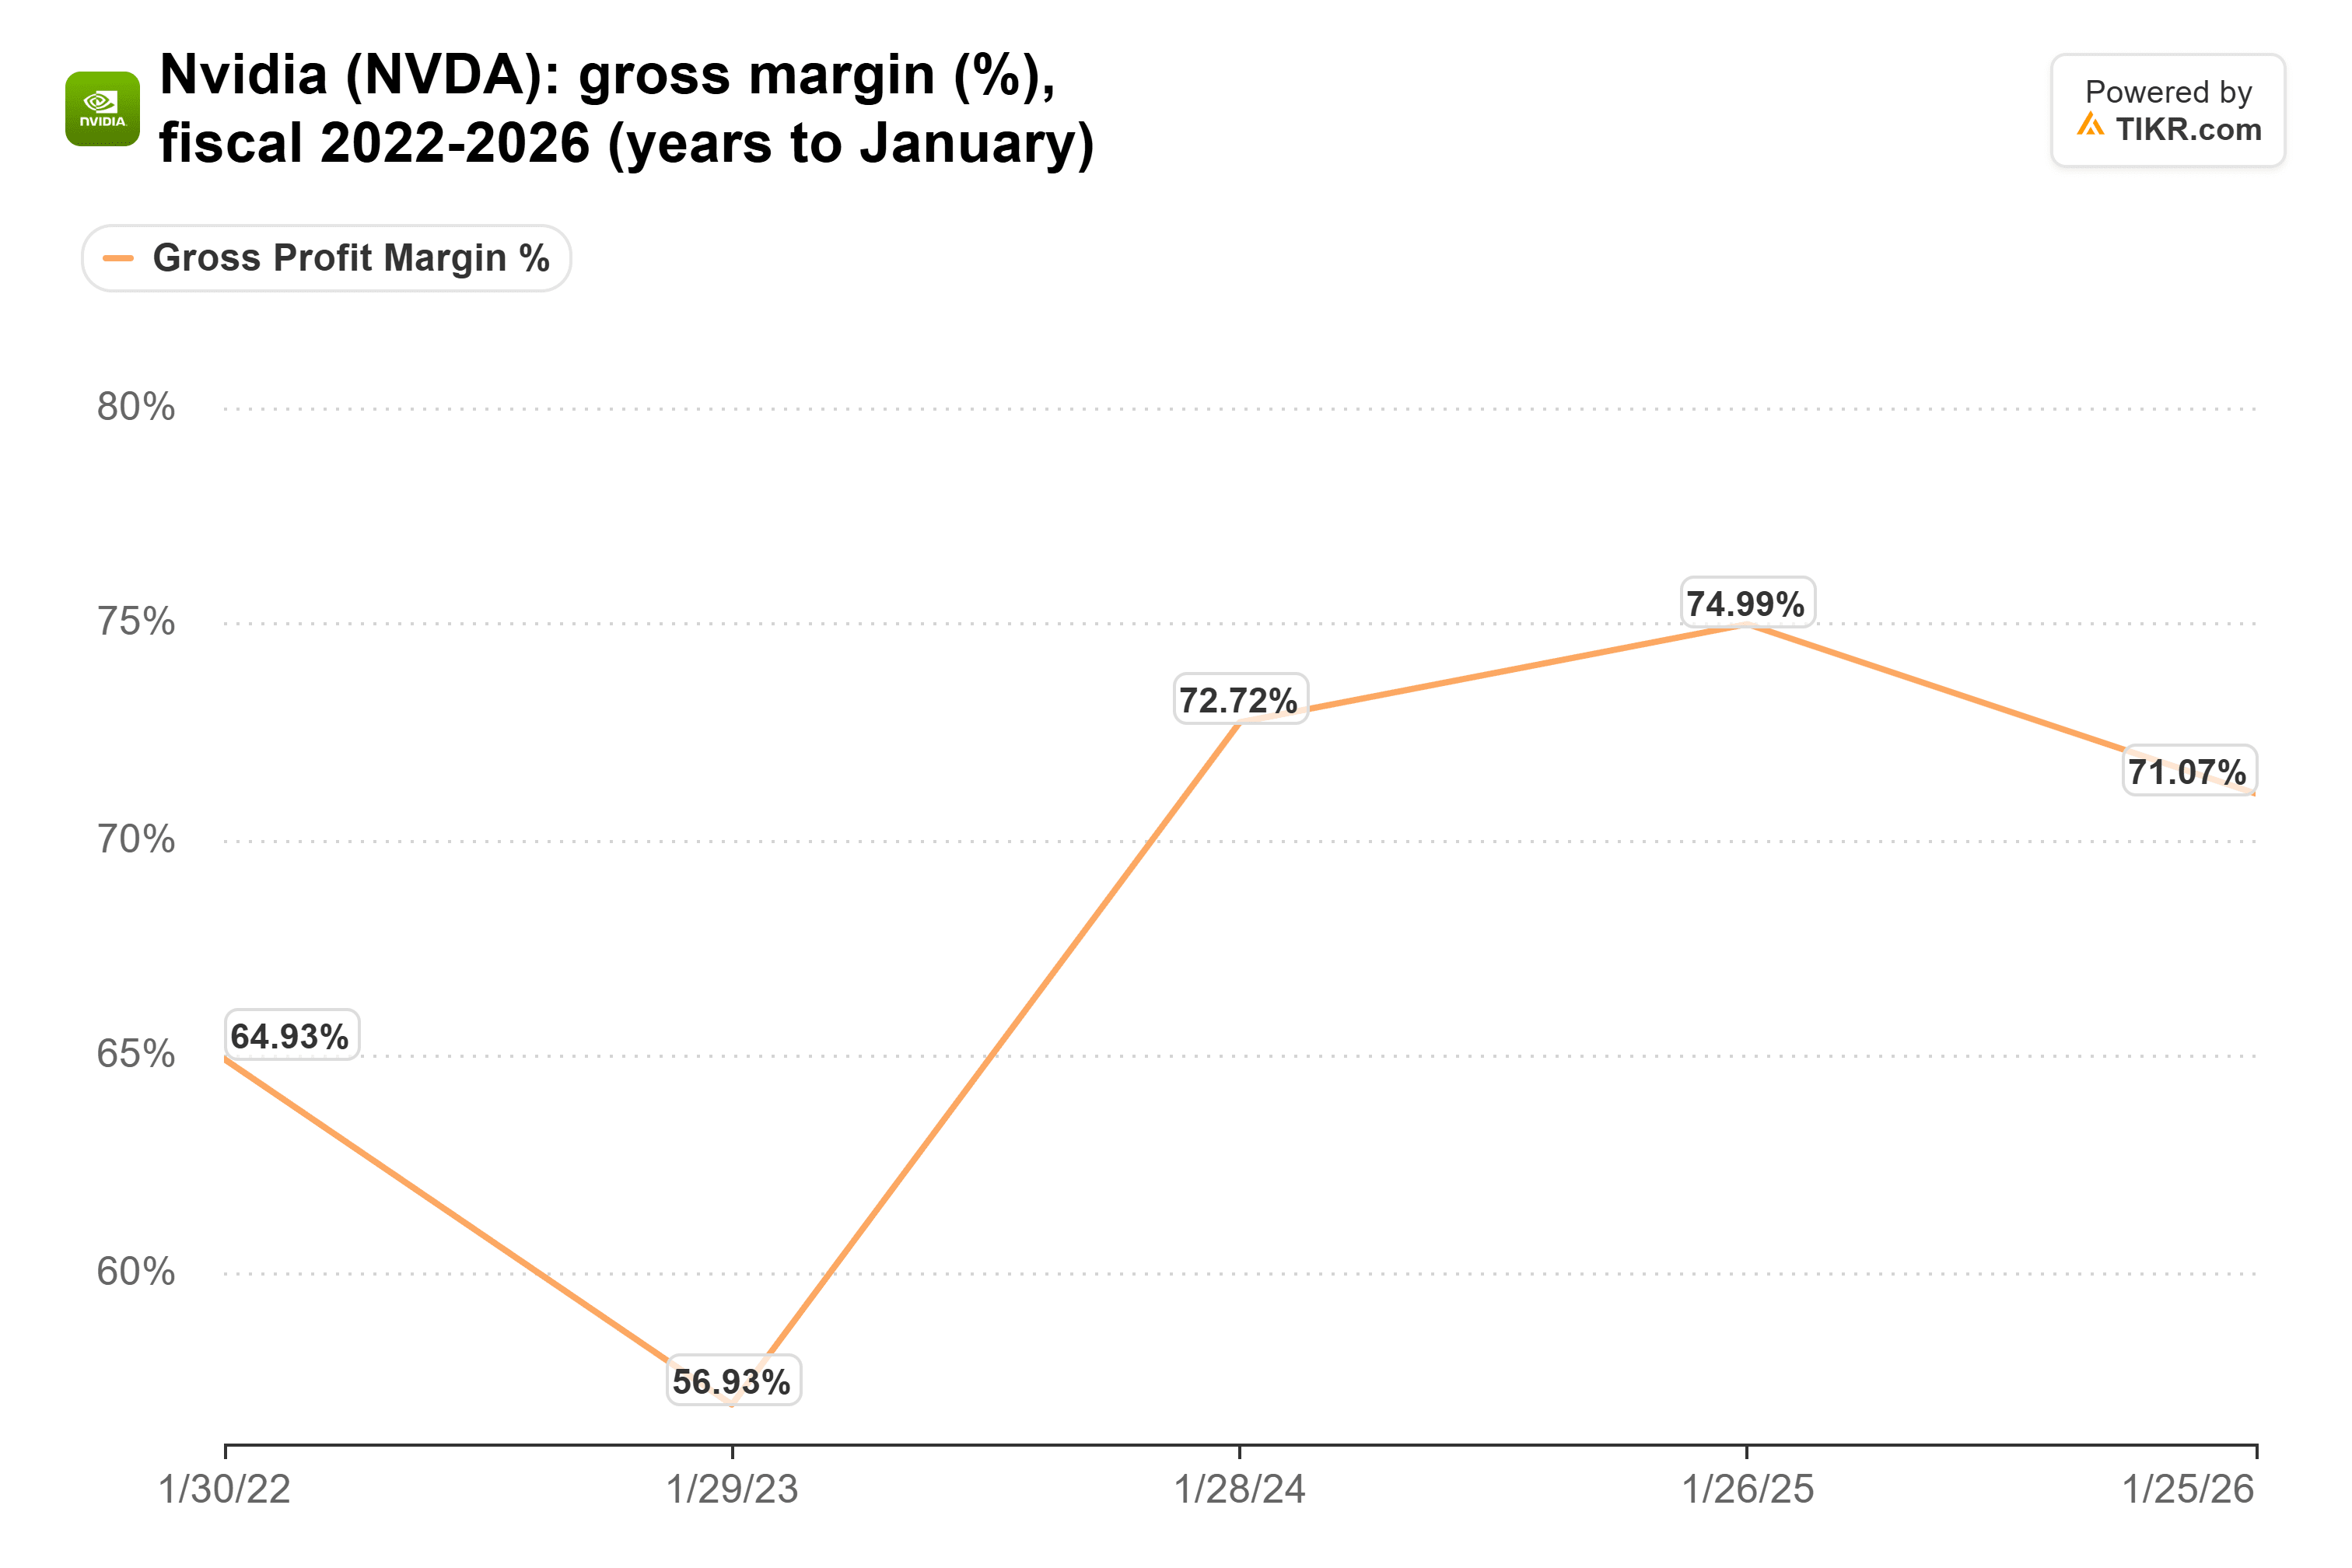
2026财年毛利率下滑至71.1%包含了针对中国市场的H20芯片产生的45亿美元减值,仅此一项就贡献了约2个百分点。2023财年56.9%的毛利率则显示了当需求降温时,该指标下滑的速度有多快。管理层已经预计,随着内存成本上升,毛利率将在截至1月的季度触底,达到71%至72%。买家在价格上施压将从另一侧挤压毛利率。
SpaceX的采购规模足以进行反击
截至2026年9月30日的季度,SpaceX的资本支出达到196亿美元,是一年前69.6亿美元的2.8倍(该数字涵盖了SpaceX的所有业务,包括火箭和卫星):
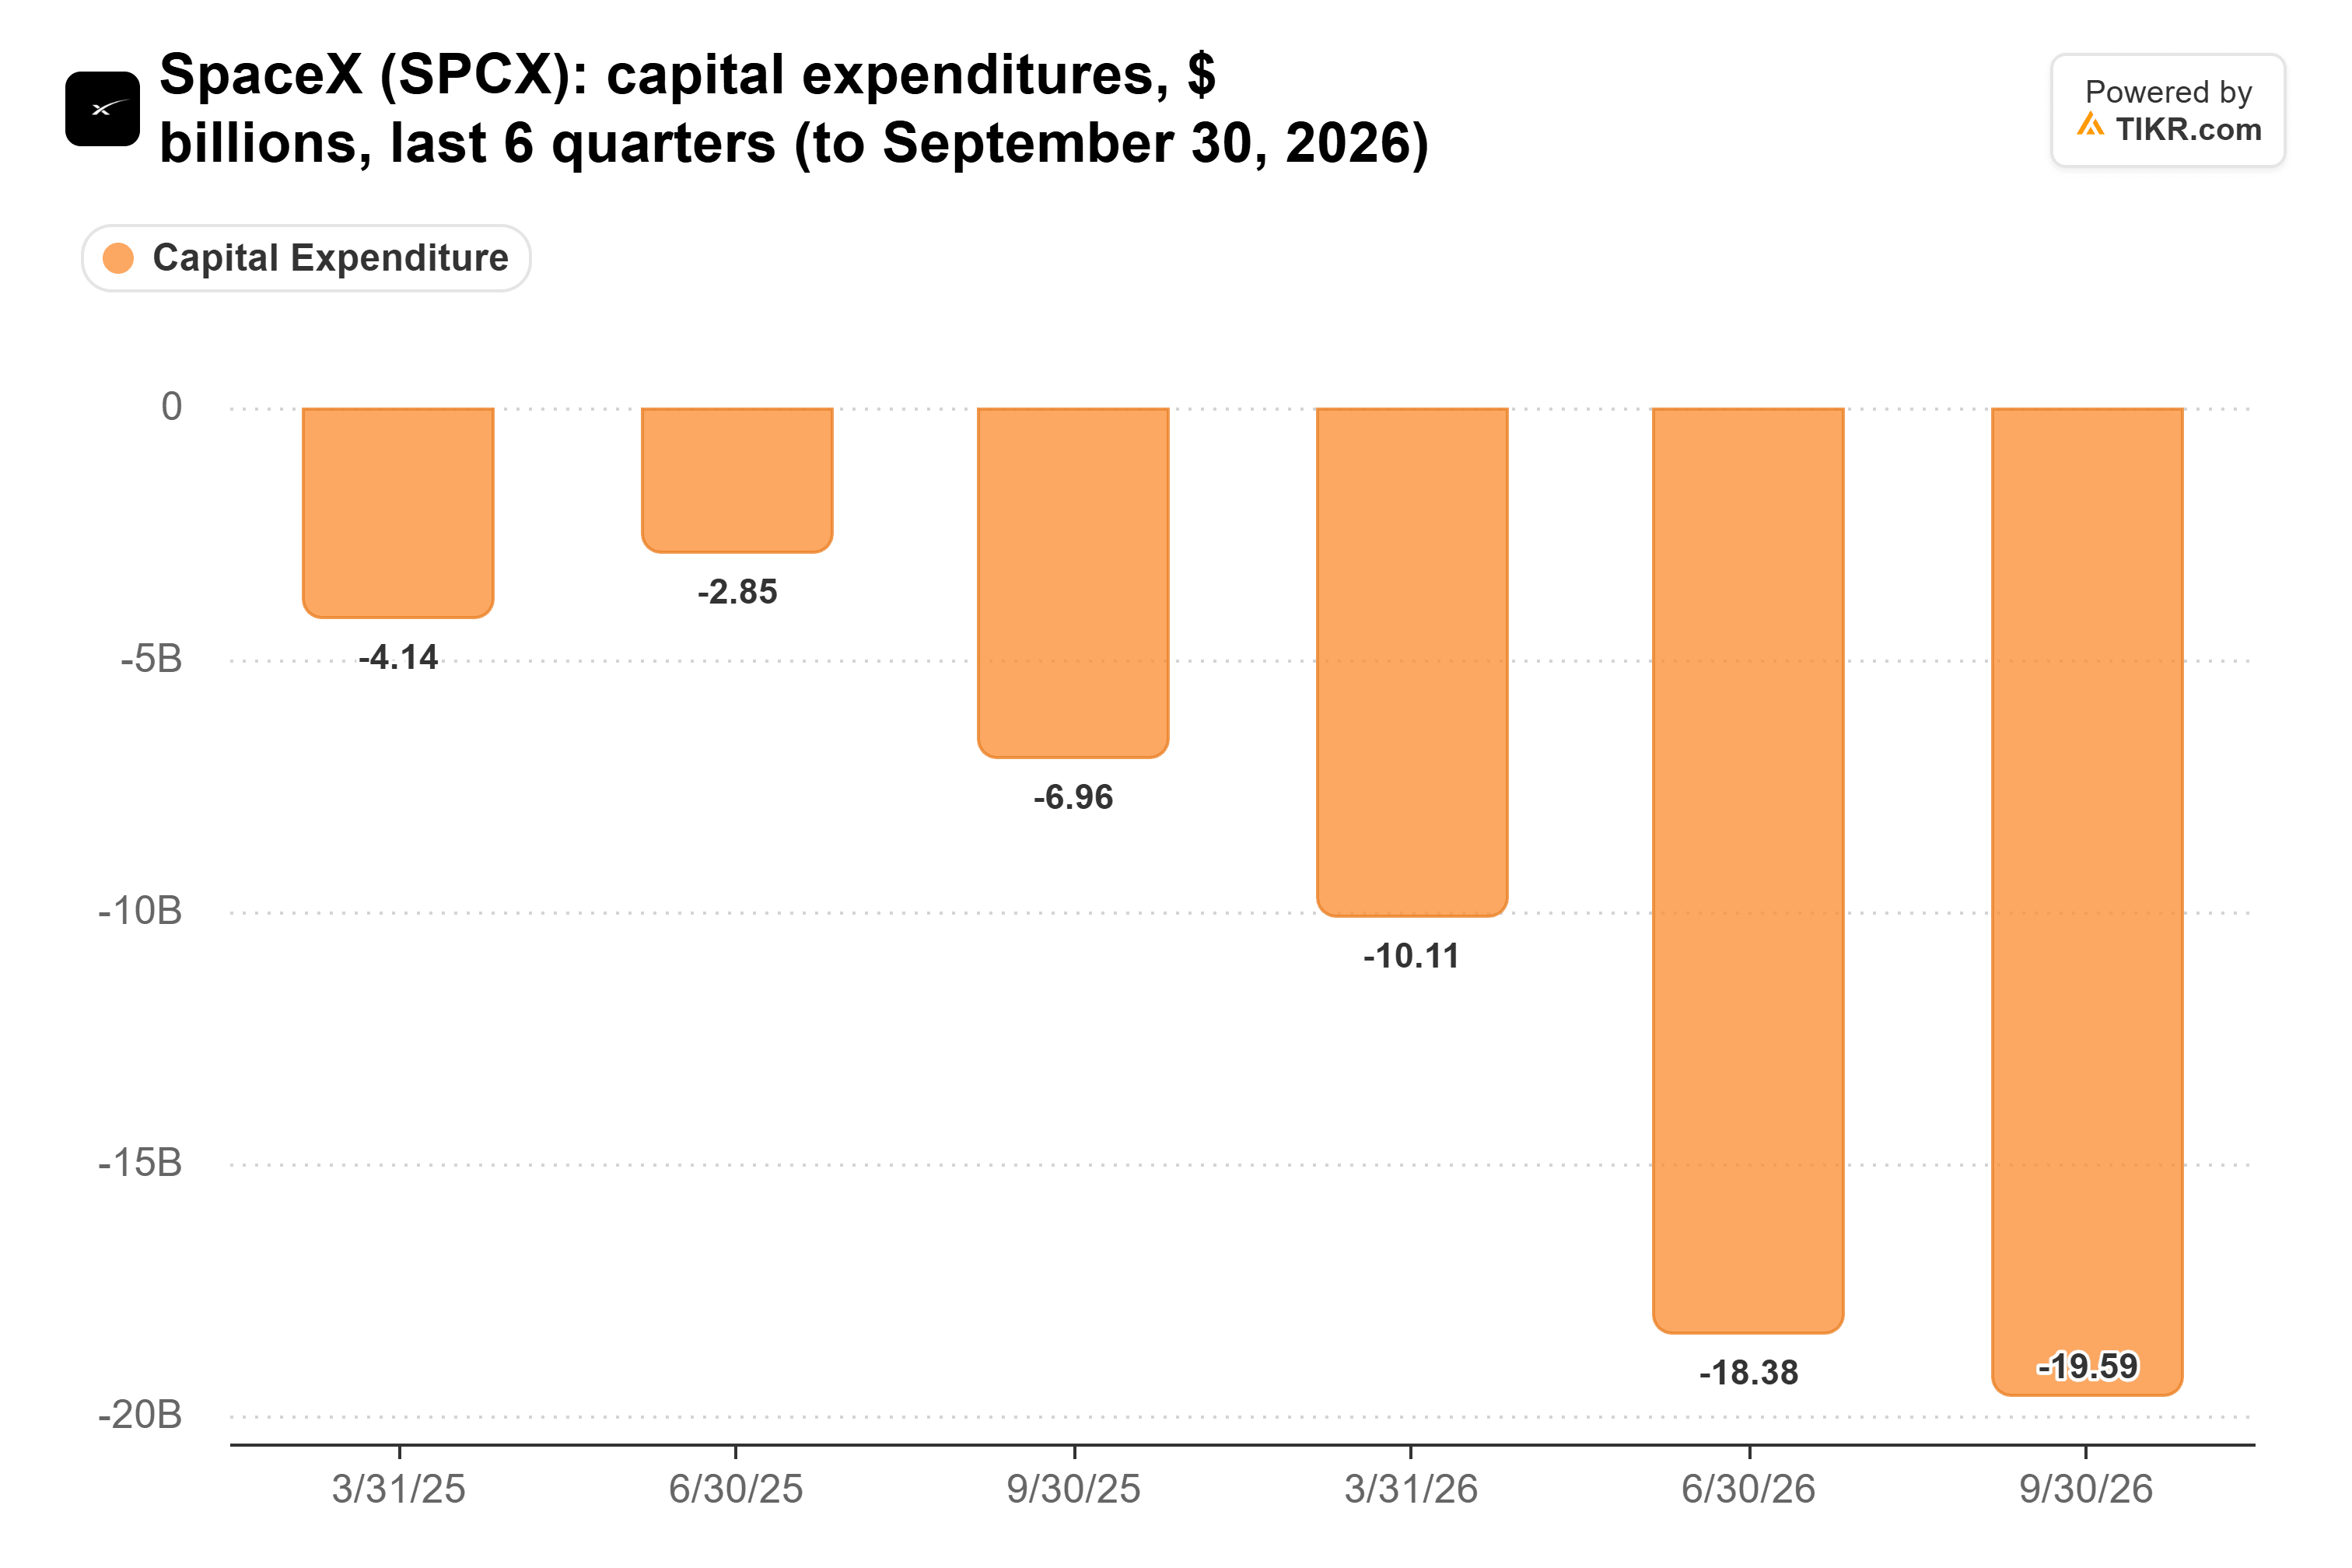
克莱默称,Anthropic在满负荷运行时,每月向SpaceX支付高达31亿美元的费用来租用算力,这些算力运行在SpaceX的英伟达芯片上。因此,SpaceX在英伟达价格上节省的每一美元,都会扩大其在这部分租赁收入上的利润率。
然后是供应问题。马斯克回复了一位在X上寻找B300算力的用户,该用户声称"B300芯片闲置未售出的数量远超人们的想象",马斯克的回复是"有意思"。如果该用户所言属实,Nebius也会感受到压力。其第三季度收入从一年前的1.461亿美元跃升至9.808亿美元。但在扣除3.547亿美元的折旧和摊销后,其GAAP营业利润仅剩约5000万美元。英伟达最新芯片租赁价格的疲软将迅速侵蚀这部分利润。
密切关注毛利率
马斯克在DealBook峰会上所说的内容并未涉及SpaceX支付的价格,而"较量"是克莱默自己的解读。尽管如此,在我看来,那些通过出租英伟达芯片赚钱的买家,在需求保持强劲的同时,会对其毛利率构成缓慢的挤压。考验将在英伟达2月下旬发布财报时到来:如果毛利率低于71%至72%的指引区间,那么买家正在占据上风。当然,关于未售出芯片节点的一条X帖子只是一个轶事,SpaceX的扩张可能在一段时间内仍会让英伟达的芯片供不应求。
那么英伟达股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到英伟达可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含公司的最新动态或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!