


Celsius股票关键数据
- 当前价格: $28.02
- 目标价(中值): ~$45
- 华尔街目标价: ~$42
- 潜在总回报率: ~61%
- 年化内部收益率: ~12% / 年
现已上线:使用TIKR全新估值模型,发现您最喜爱股票的潜在上涨空间(免费) >>>
发生了什么?
Celsius Holdings (CELH) 股价在9月18日收于$28.02,过去一年下跌约51%,仅比52周低点$23.56高出几美元。随后,股东名册发生了变化。在9月10日至9月15日期间,三位内部人士在公开市场购买了约180万美元的股票,由首席执行官John Fieldly领投,而他们是在一起证券集体诉讼和新的保证金警告笼罩该公司的情况下进行购买的。
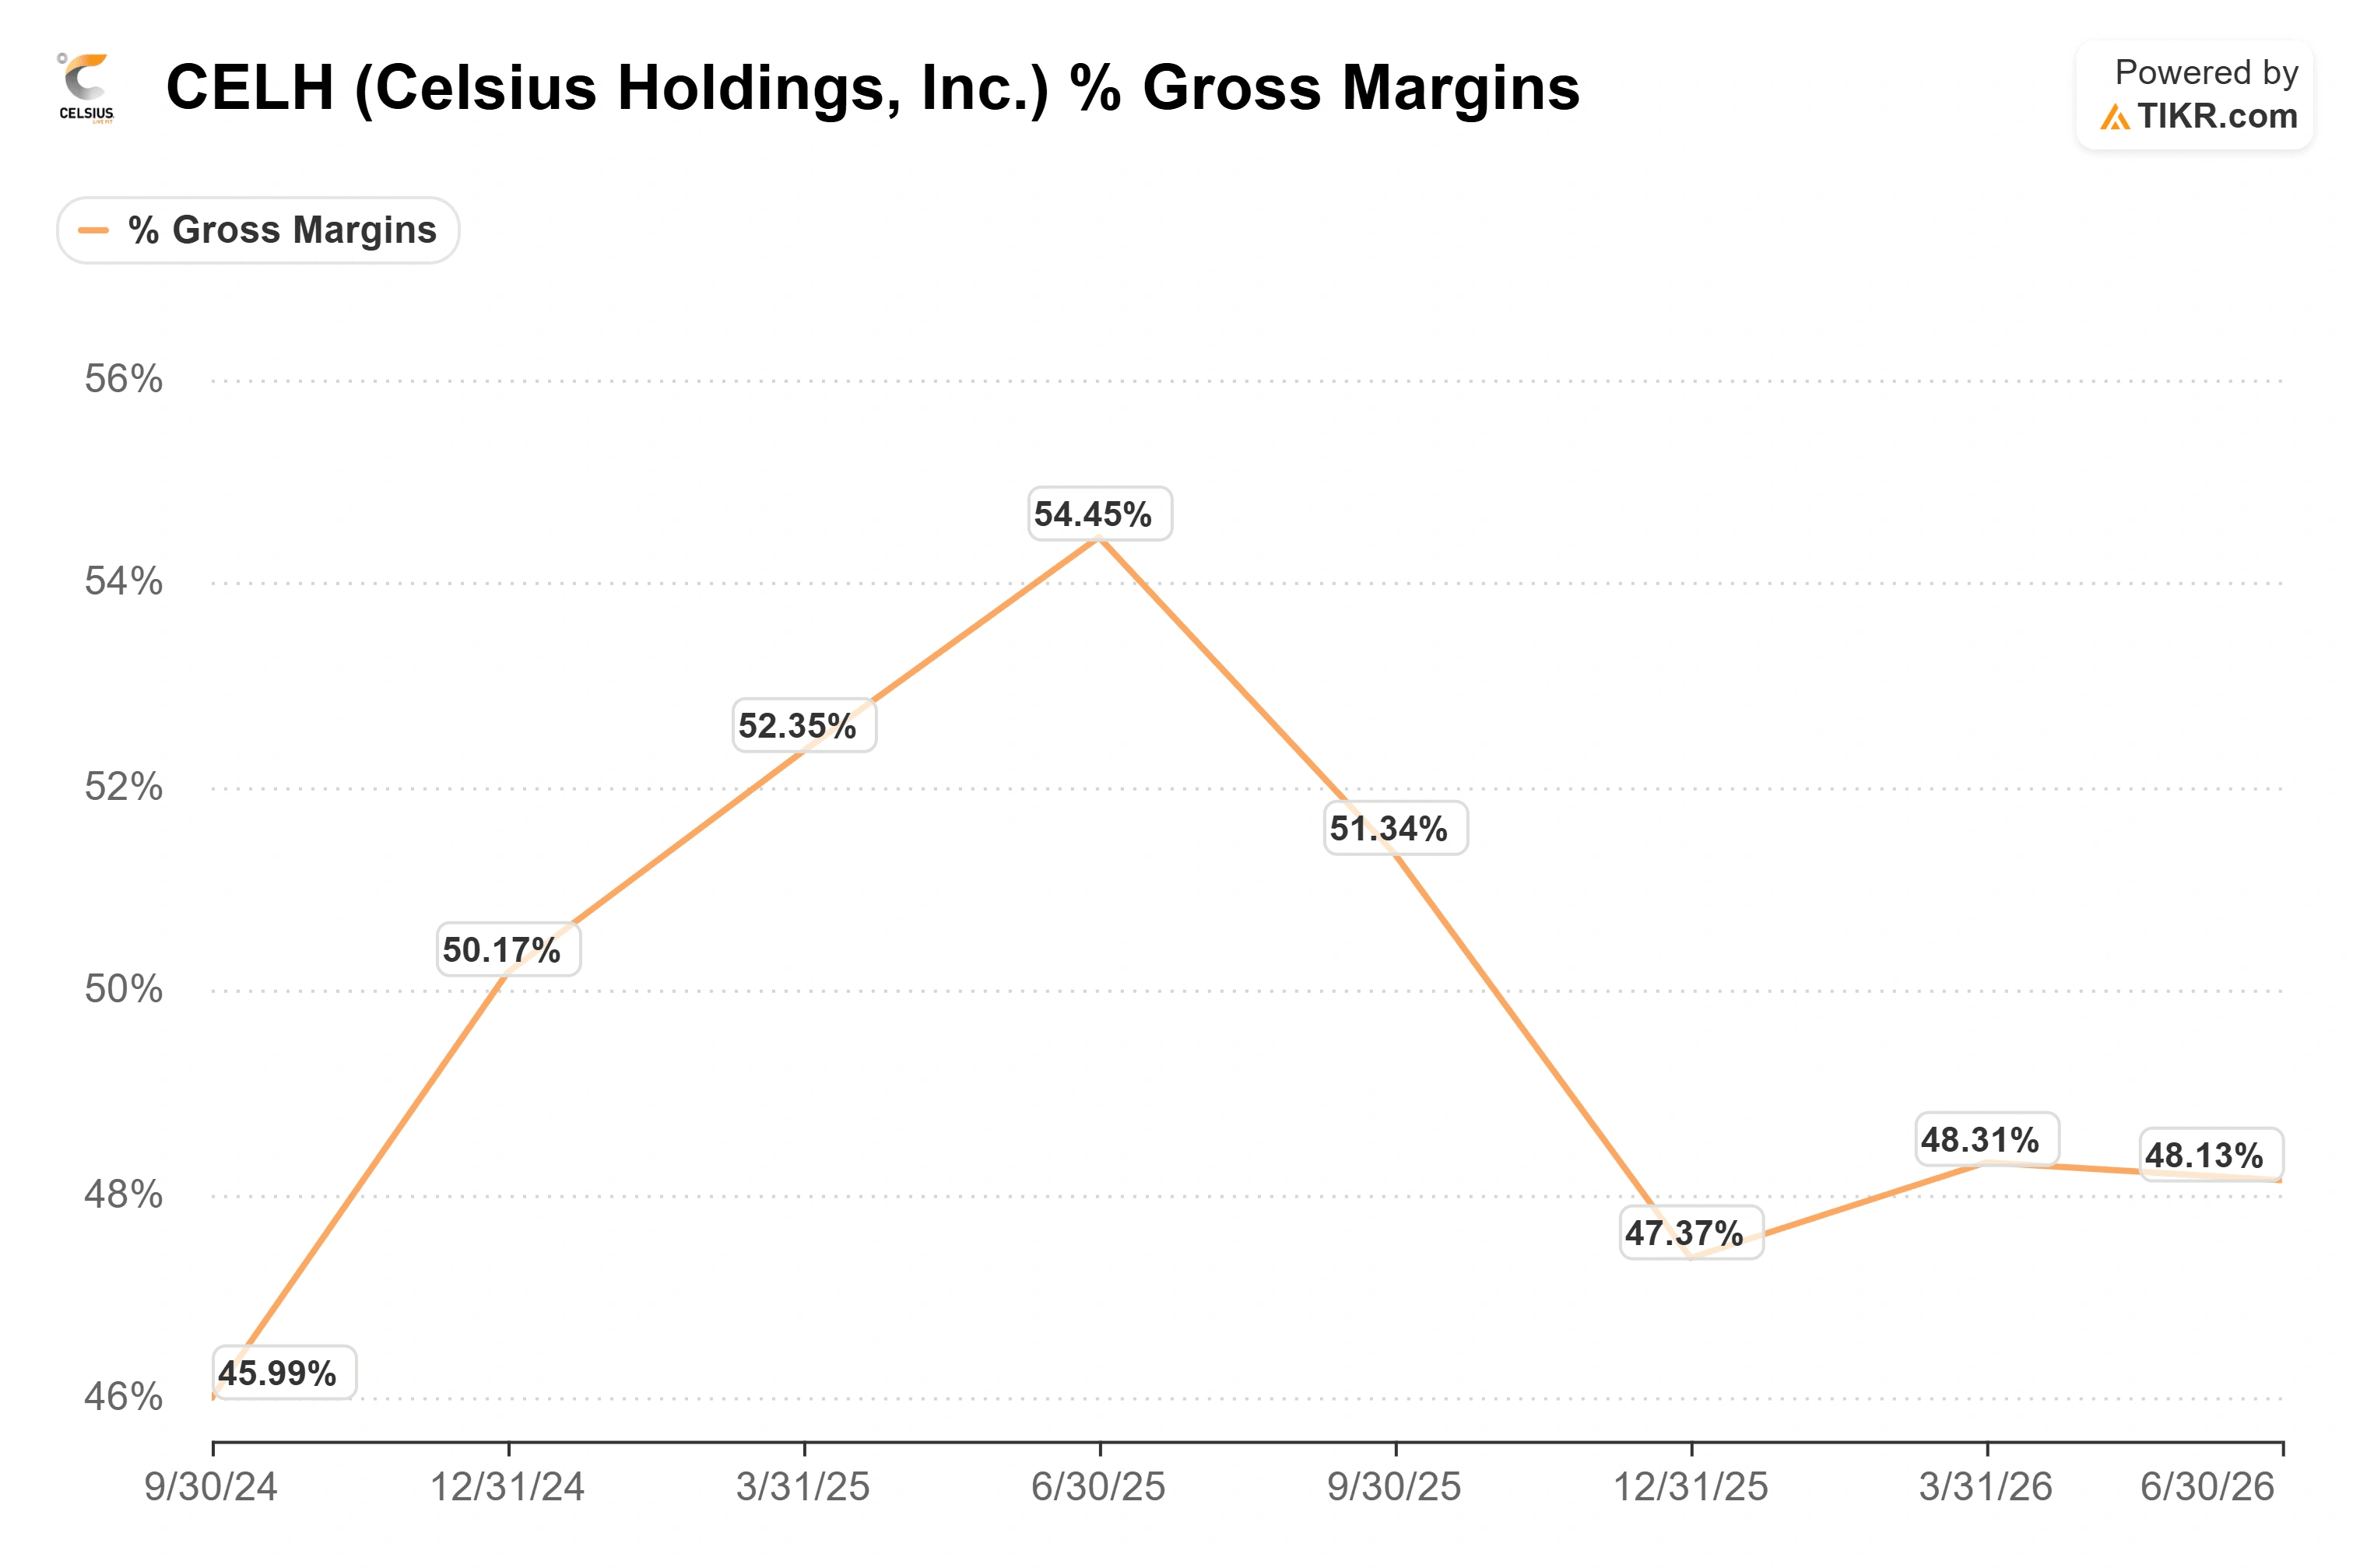
这正是投资者现在正在寻找的信号:公司管理层在低点附近买入,但导致股价跌至如此地步的原因并未消失。Celsius仍然背负着萎缩的同名旗舰品牌、停滞在48%左右的高位毛利率,以及与Alani Nu相关的未经证实的法律索赔。
三位内部人士,一周时间,每股27美元
根据Fieldly提交给美国证券交易委员会的Form 4文件,他于9月10日以加权平均价$27.44购买了18,000股,使其直接持股增至956,063股。董事Damon DeSantis紧随其后,于9月14日以$27.65的价格购买了20,000股,并于次日以$27.95的价格再购买了16,000股。首席董事Hal Kravitz于9月15日以$28.00的价格购买了12,000股,支付价格高于当日收盘价。这三人总计投入了约180万美元的个人资金,买入一只在过去一年下跌超过一半的股票,而内部人士已持有公司约13%的股份。
这是两年来按金额计算规模最大的内部人士购买,并且扭转了一种模式:其他高管在2025年的大部分时间里是净卖家。多位内部人士在股价接近52周低点、彼此价格相差无几的情况下进行集中购买,是那种往往包含最多信息的信号版本。但这仍然是一次公开披露的公开市场购买,而非预测。Fieldly在9月8日的巴克莱全球消费者大会上阐述了其逻辑,称三个品牌的整合已经完成,"现在确实是释放其价值的时候了。"
多起证券集体诉讼涵盖了2025年2月21日至2026年6月3日期间的购买行为,主要原告截止日期为11月3日。诉讼指控Celsius在Alani Nu对青少年安全性方面误导了投资者,此前德克萨斯州总检察长于6月4日启动调查,调查该饮料是否向未成年人营销。这些指控尚未得到证实,而6月份的那次披露已导致该股在一个交易日内下跌7.5%。

旗舰品牌仍是问题所在
股价处于此位置的原因在于同名Celsius品牌,其第二季度净销售额下降了11.7%,扫描数据下降了5%至10%。管理层对此负有部分责任。Fieldly在巴克莱大会上承认,公司"今年在简化Celsius产品组合方面做得太过头了",大幅削减了产品种类,导致没有持续的创新来对抗去年的新品发布。
首席财务官Jarrod Langhans提到了生产率:尽管品牌分销点减少了7%,但每个分销点的美元收入从第一季度到第二季度增长了16%,而剩余的独立单品(约占业务的70%)正以两位数增长。随着持续创新回归、新的16盎司产品线以及现已开始在校园激活的ESPN College GameDay赞助,这种拖累将在2027年上半年逐渐消退。与此同时,Alani正在承担重任,第二季度净销售额达3.64亿美元,增长21%,并推出了Fieldly称之为能量饮料史上最大规模的限时促销活动"Witch's Brew"。
在成本方面,Celsius的毛利率为48%,明显低于规模更大的同行Monster Beverage (MNST)和Keurig Dr Pepper (KDP),后两者报告的毛利率在结构上更高。Langhans归咎于铝材、与关税相关的"中西部溢价"以及运费,然后列出了抵消因素:Alani和Rockstar的供应链整合、直接采购原料、第二条生产线将在第四季度全面投产,以及他称之为最大多年期机遇的收入增长管理计划。与Monster的差距是真实存在的,但这源于Monster无需承担的整合开销。9月17日,摩根士丹利因燃料和运费飙升而下调了对下半年毛利率和EBITDA的预测,这提醒人们,大宗商品成本的计算仍然对时间表不利。
在TIKR中查看Celsius相对于同行的表现(免费!) >>>
TIKR高级模型分析
- 当前价格: $28.02
- 目标价(中值): ~$45
- 潜在总回报率: ~61%
- 年化内部收益率: ~12% / 年

查看分析师对Celsius股票的增长率预测及目标价(免费!) >>>
TIKR的中值情景模型将Celsius估值定在约$45,这意味着从$28.02起约有61%的总回报,或在大约4.3年内年化约12%。收入路径依赖于两个驱动因素:Alani持续向便利店和国际市场扩张,以及Celsius品牌随着持续创新取代过度削减的产品组合而恢复增长。利润率驱动因素是成本计划、整合运费节省,加上收入管理定价,推动净利润率向低双位数迈进。主要风险在于大宗商品成本阻碍复苏,这正是摩根士丹利所警示的。
上行情景是内部人士的判断正确,旗舰品牌在2027年趋于稳定,估值倍数从低迷的基数重新评级,与Monster的差距缩小。下行情景是集体诉讼拖延,大宗商品价格保持高位,而一只远期市盈率为18.7倍的股票,其缓冲空间比股价回撤所暗示的要小。分析师仍然倾向于看涨:12个买入评级,6个跑赢大盘评级,6个持有评级,没有卖出评级,平均目标价为$42,而该目标价本身已从6月份的$58下跌。
结论
内部人士买入了一个投资论点,而这个论点有一个检查点。2026年第三季度财报将于11月初发布,重要的数字不是头条每股收益,而是Celsius品牌的扫描数据趋势。管理层预计疲软将持续到年底,并在2027年初趋于稳定,因此,如果扫描数据趋势停止恶化,同时毛利率保持在48%左右的高位,将确认复苏按计划进行。如果旗舰品牌进一步下滑,或毛利率低于47%,则说明执行力和大宗商品拖累正在占据上风。主要原告截止日期也定在11月3日,因此法律前景将在同一时间窗口内变得清晰。内部人士已经表明了他们认为股价的走向。扫描数据将告诉你他们是过早了还是正确的。
查看亿万富翁投资者正在买入哪些股票,以便您能通过TIKR跟随聪明资金。
您应该投资Celsius吗?
真正了解的唯一方法是亲自查看数据。TIKR为您免费提供与专业分析师用来回答该问题相同机构质量的财务数据。
调出Celsius,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和收益的预期、估值倍数随时间的变化,以及目标价是呈上升还是下降趋势。
您可以建立一个免费观察列表,以跟踪Celsius以及您关注的所有其他股票。无需信用卡。只需您做决定所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入 哪些股票,以便您能跟随聪明资金。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多……您发现的机会就越多。使用TIKR搜索10万+全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR上的文章并非旨在提供来自TIKR或我们内容团队的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含近期公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!


