核心要点
- Vaxcyte 股价在其三期临床试验成功后数小时,宣布进行总额10亿美元的融资(包括5亿美元股票和5亿美元可转换票据),导致股价下跌10%。
- 正如我昨天指出的,现在融资是合理的,因为VAX-31预计要到2028年上半年才会提交上市申请,而在此之前Vaxcyte的支出将持续攀升。
- 运营消耗的现金从2021年的1.21亿美元增至2025年的6.56亿美元。
- 如果所有票据都进行转换,此次融资将增加Vaxcyte约10%的市值。下一个考验是定于2027年上半年公布的OPUS-2和OPUS-3试验结果。
Vaxcyte (PCVX) 股价在周二下跌了10%,此前这家疫苗制造商在周一收盘后不久宣布进行10亿美元的融资。
正如我昨天所写,Vaxcyte的VAX-31在其关键的成人三期临床试验OPUS-1中达到了所有主要目标。该疫苗与其设计用于竞争的肺炎球菌疫苗——辉瑞 (PFE)的Prevnar 20和默克 (MRK)的Capvaxive——进行了对比测试。消息公布后股价飙升。
几小时后,Vaxcyte便趁着这波上涨进行了股票增发。正如我昨天预测的,这"在不久的将来"会发生。
融资详情
Vaxcyte正在发行……
- 5亿美元的普通股和预融资权证(本质上是预先付款的股票)
- 5亿美元于2032年到期的可转换优先票据(可转换为股票的债务)
- 如果承销商行使超额配售权,每项还可额外发行最多7500万美元
公司表示,所筹资金将用于VAX-31的成人和婴儿临床试验、扩大生产规模,以及为潜在的美国成人市场上市前建立库存。
为何现在融资?
关键在于:VAX-31距离产生任何收入还有数年时间。另外两项成人三期试验OPUS-2和OPUS-3将于2027年上半年公布结果。Vaxcyte计划在2028年上半年提交上市申请(生物制品许可申请,BLA)。
在此之前,支出将持续攀升。运营消耗的现金从2021年的1.21亿美元增至2025年的6.56亿美元,而用于生产的资本支出(2024年高达1.19亿美元)还要在此基础上叠加……

与此同时,现金和短期投资持续下降……
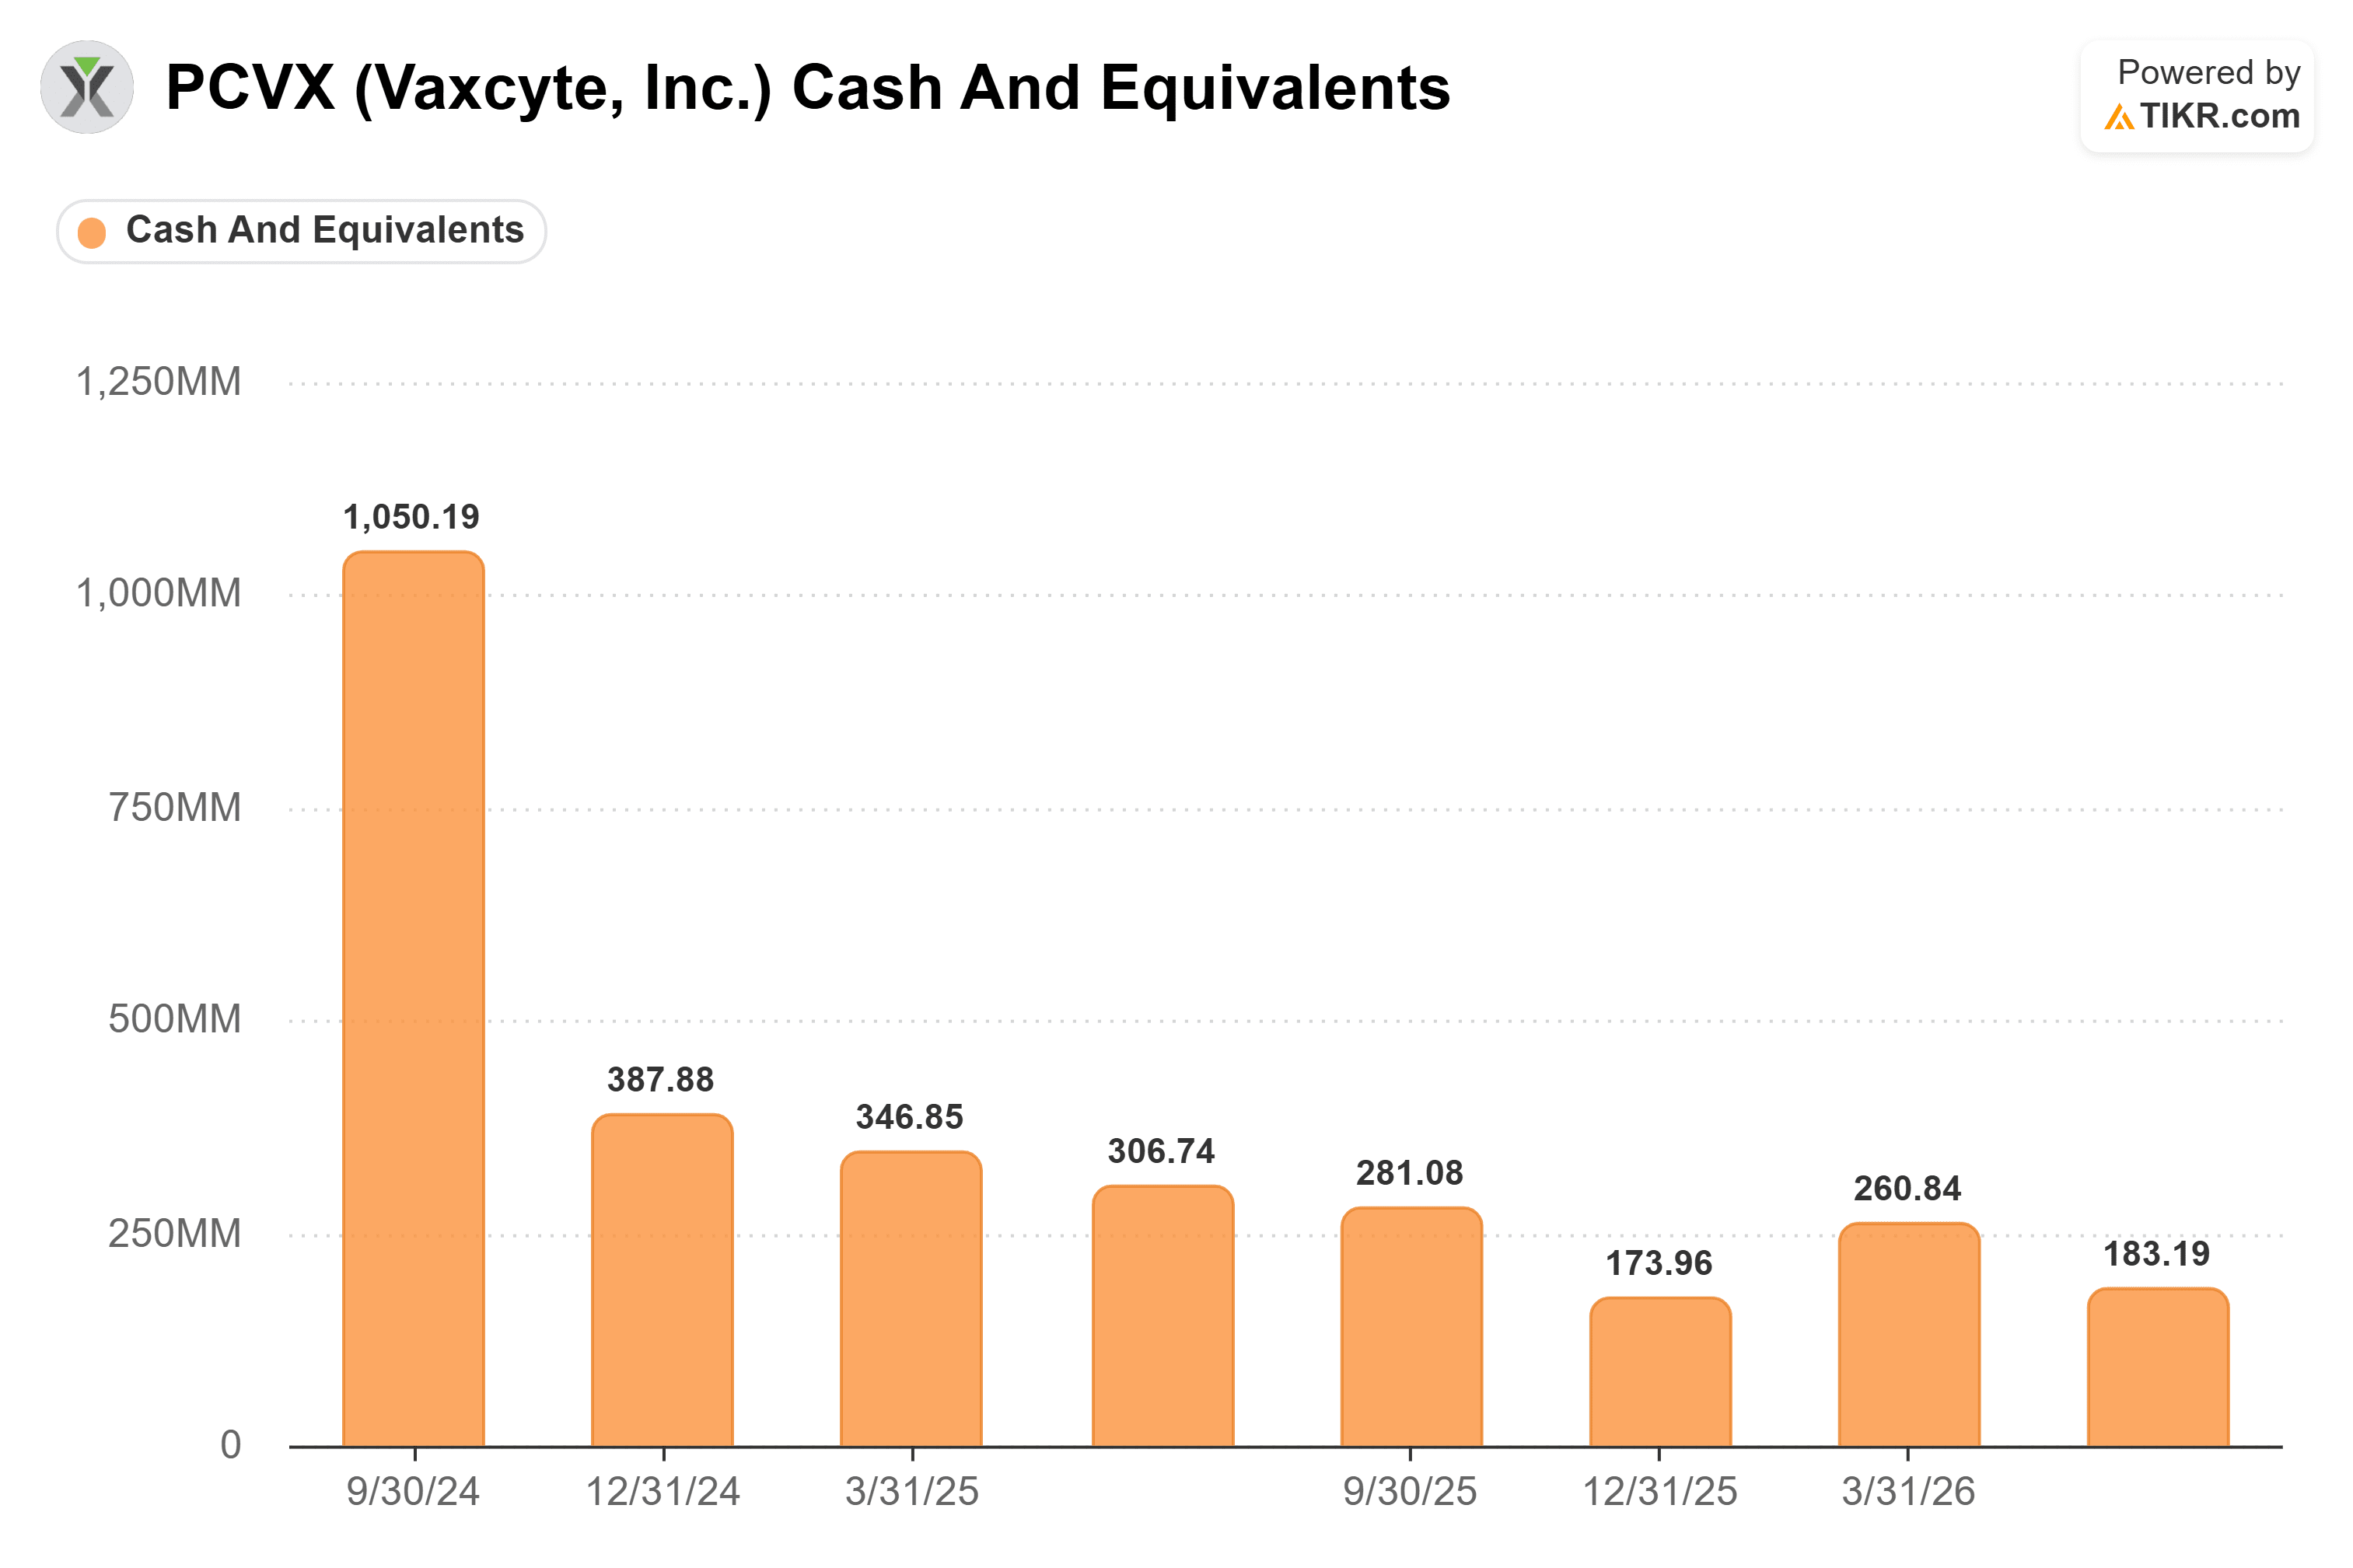
去年,Vaxcyte总共花费了约7.13亿美元:6.56亿美元用于运营,加上5700万美元的资本支出。Vaxcyte的现金储备已经相当低了。
对于股东的成本而言,5亿美元的股票约占Vaxcyte 99亿美元市值的5%。如果所有票据都转换(通常转换价格会高于当前股价,因此实际稀释会略少),可能还会增加几乎同样多的股份。
这大致相当于今天股价下跌的幅度。
那么,这次下跌是个问题吗?
今天10%的下跌,看起来像是市场在为可能增加约10%的股份定价,而就在一天前,市场还在为试验成功定价。例如,美国银行今早就将其目标价从130美元上调至146美元,并维持"买入"评级。
当然,最终条款要等到发行定价时才能确定,而且OPUS-2和OPUS-3明年仍需交出答卷。
但与此同时,这是一家烧钱的生物科技公司在取得重大成功后,通常会出现的标准股权稀释。
那么,Vaxcyte股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Vaxcyte 可能的价值。你可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于 TIKR Terminal 的投资数据和分析师预测。我们的分析可能未包含近期的公司新闻或重要更新。TIKR 对文中提及的任何股票均无持仓。感谢阅读,祝您投资愉快!