应用材料公司股票关键数据
- 当前价格: $444.57
- 目标价(中值): ~$790
- 华尔街目标价: ~$641
- 潜在总回报率: ~78%
- 年化内部收益率: ~15% / 年
现已上线:使用TIKR全新估值模型,发现您最喜爱股票的潜在上涨空间(免费) >>>
发生了什么?
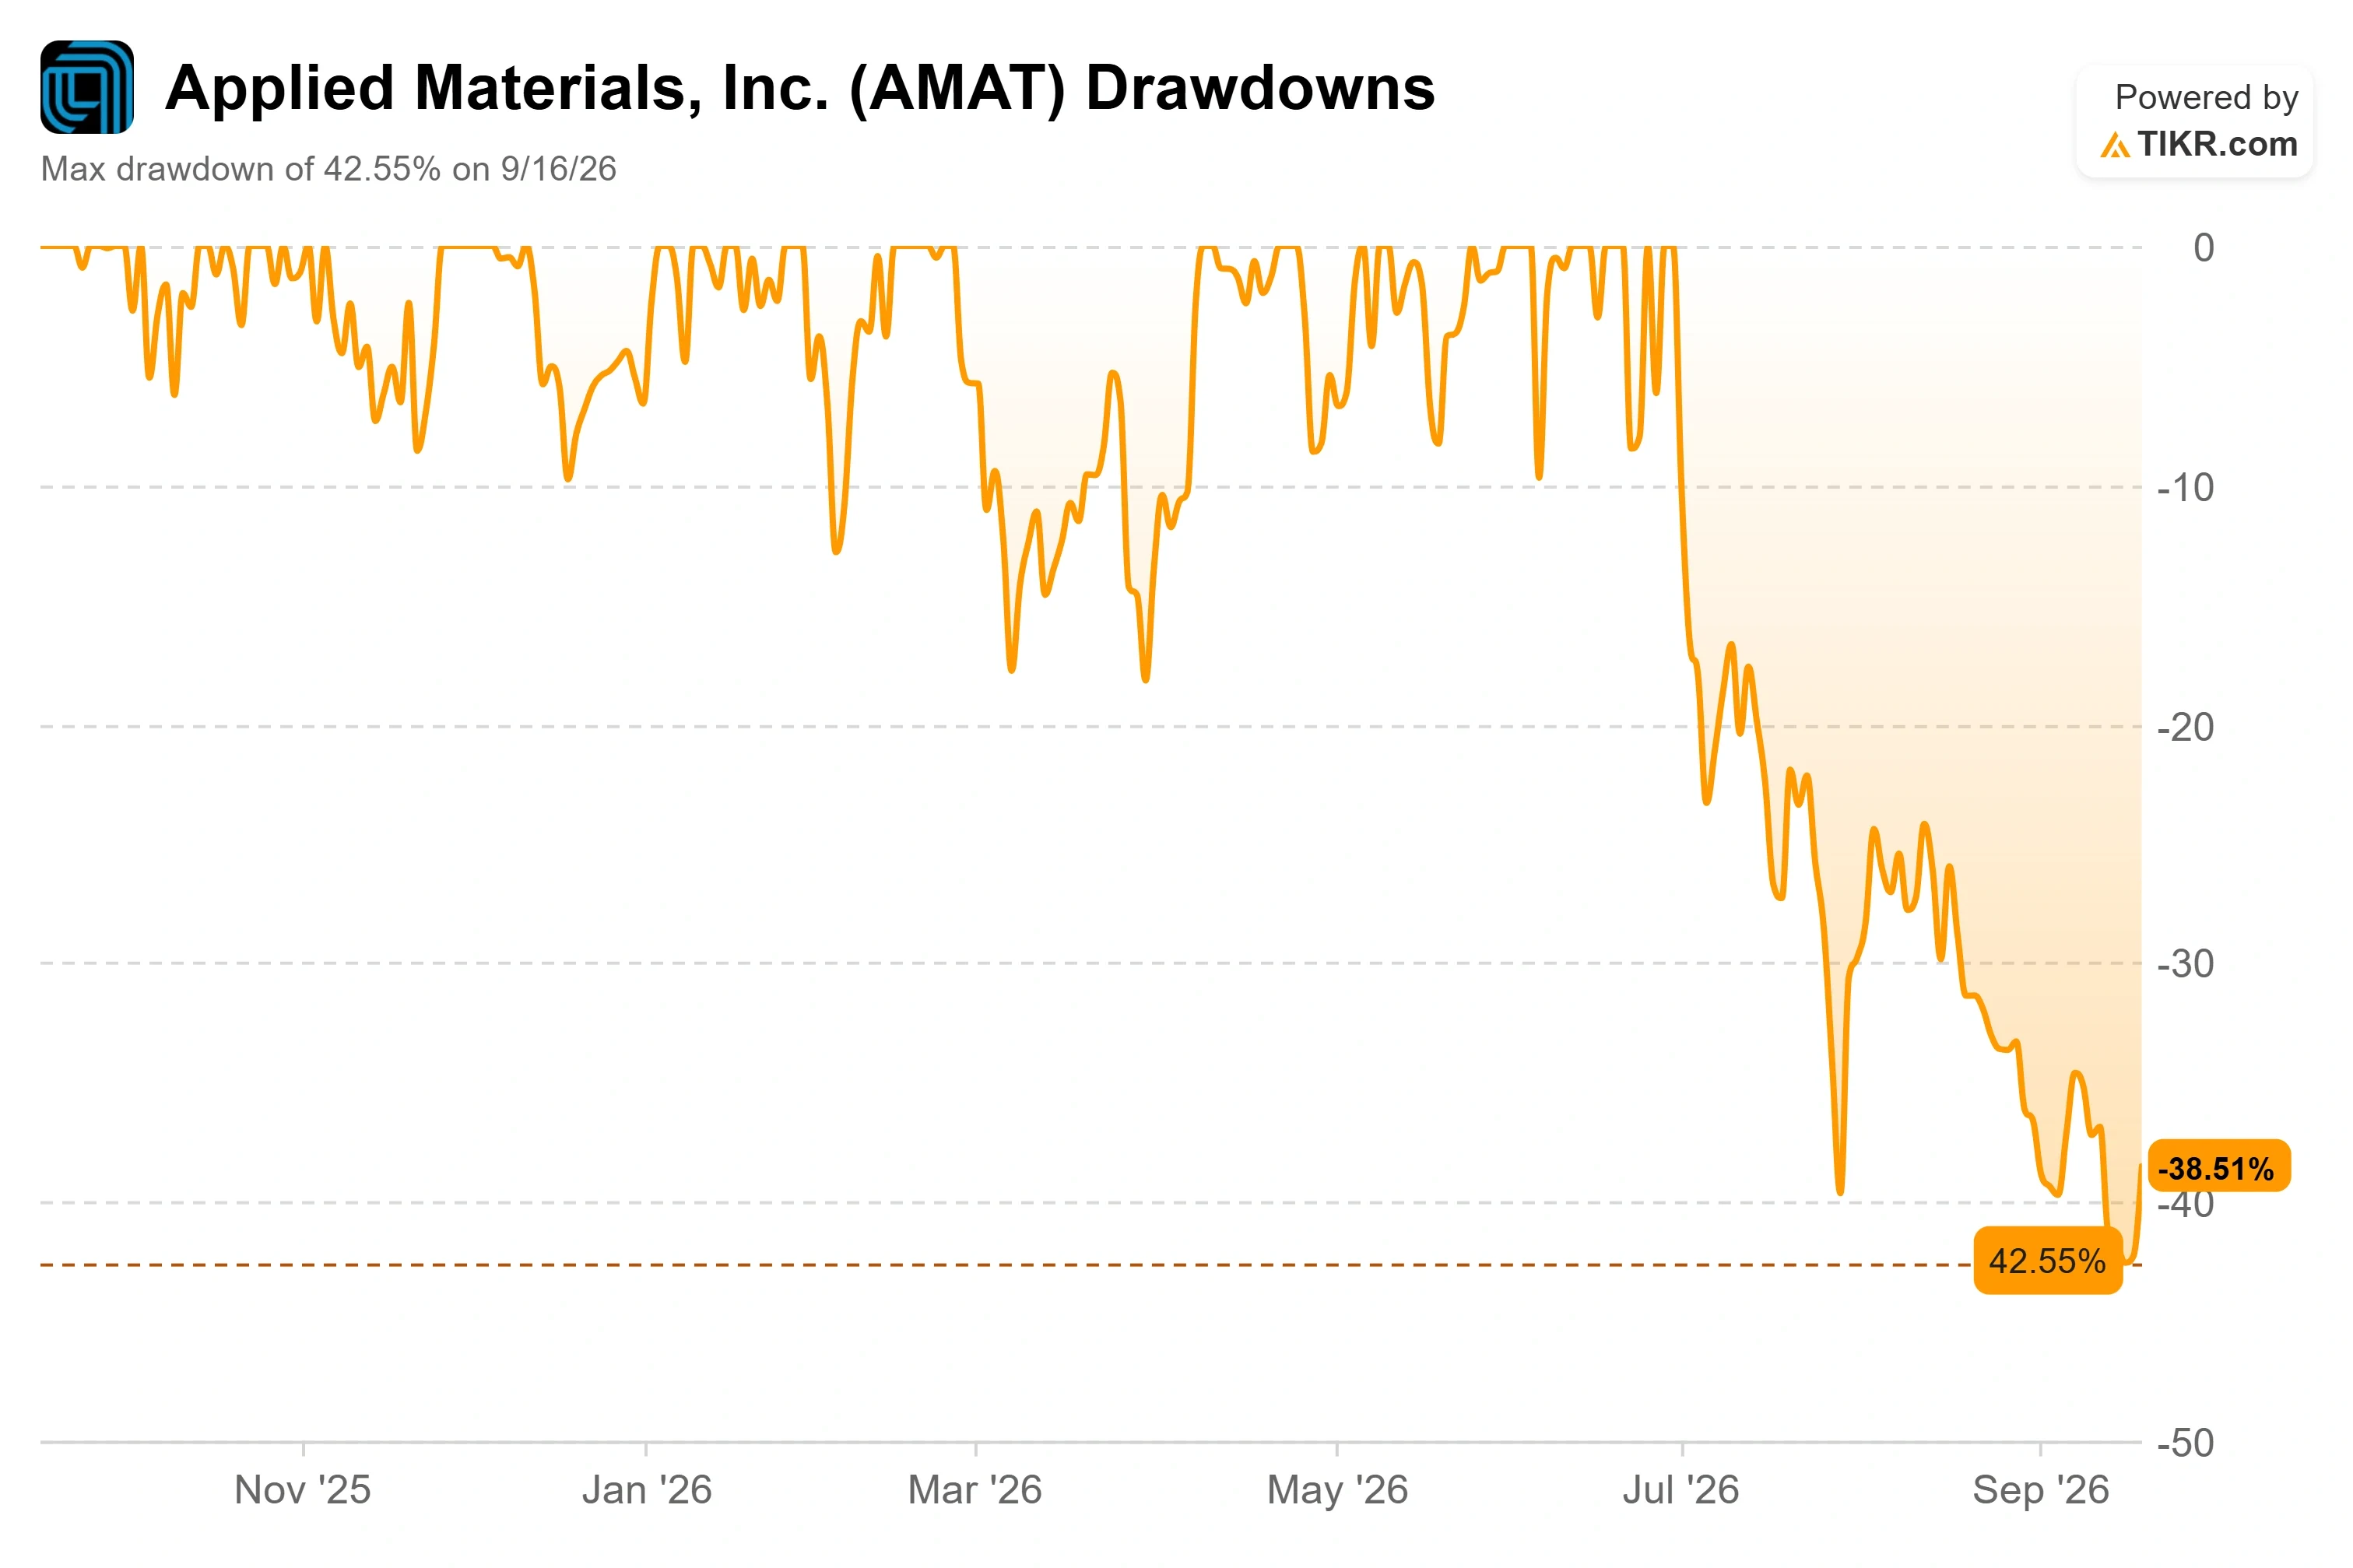
应用材料公司 (AMAT) 于9月18日收涨6.51%,报$444.57,创下数月来最大涨幅。此前两个交易日,该股在9月16日触及年内最深回撤,较其52周高点$739.67下跌了42.55%。即使经过此次反弹,股价仍较该高点低约40%。如果您搜索股价上涨的原因,诚实的答案是:整个芯片设备板块当天都在上涨,其中拉姆研究领涨,科天半导体也加入上涨行列,应用材料只是搭上了并非由其发起的板块行情顺风车。
与此次行情同时出现的印度相关新闻是更具持续性的故事,但并非推动股价上涨的主要动力。这项50亿美元的计划是一项长达十年的业务扩张,并非短期收入事件。真正支撑此次复苏的是首席执行官Gary Dickerson不断上调的需求预测,以及股价下跌到足以让该预测再次显得便宜的程度。
印度计划真实存在,且是全行业性的
在9月17日于新德里举行的SEMICON印度展上,应用材料公布了"印度2035愿景"计划,将在未来十年内在印度投资50亿美元。这笔资金将用于建设一个占地140英亩的研究园区,将印度本土供应链产能扩大约十倍,并使当地研发人员数量翻倍。
就在前一天,拉姆研究也宣布了其约12亿美元的印度投资计划,用于建设硅组件设施和扩大研发,时间点恰逢同一会议。这对于解读股价很重要。印度新闻是全行业SEMICON展会带来的浪潮,而非应用材料公司特有的催化剂,这就是为什么此次行情看起来更像是板块普涨,而非仅对应用材料的重新估值。公司特有的角度更窄:Dickerson曾指出,区域化是利润率更高的服务业务的一个有利因素,因为新地区的新建晶圆厂缺乏应用材料所销售的基础设施和良率爬坡经验。
管理层不断上调的需求数字
在9月9日的高盛Communacopia会议上,Dickerson阐述了这一点:"二月份,我们说营收增长将超过20%。五月份,我们说将超过30%。现在我们正接近40%的营收增长。" 这是管理层在七个月内三次提高自己的预期。
Dickerson指出了一种结构性反转:几年前,智能手机的晶圆启动量是数据中心晶圆的4倍,如今两者持平,而几年后,数据中心晶圆启动量将是智能手机的2倍。正是这种转变,使得他表示今年80%的晶圆厂设备增长来自先进制程逻辑代工、DRAM(包括高带宽内存)和先进封装,并且这一组合在2027年将保持不变。先进封装收入预计今年将增长超过70%,达到20亿至30亿美元的规模;而由电子束和光学检测驱动的工艺控制业务,增长超过50%。
截至2026财年第三季度(报告于8月13日),公司录得创纪录的营收91.2亿美元,同比增长25%,调整后每股收益为$3.50,超出华尔街预期的$3.40,DRAM收入(包括高带宽内存封装)也创下纪录。
估值再次变得有吸引力,因为股价下跌了
六月份,当应用材料股价接近$549时,TIKR的中值模型显示其价值约为$533,因此股价当时已经反映了乐观情景。此次回撤重置了这种计算。在$444.57的价位,应用材料的交易价格约为未来十二个月盈利的25倍,对于一个华尔街预计未来两年每股收益将以40%速度增长的企业来说,这是合理的。
在 未来十二个月企业价值/息税折旧摊销前利润方面,应用材料为21.57倍,低于拉姆研究的25.36倍、科天半导体的26.62倍和ASML的22.75倍(根据TIKR的竞争对手页面数据)。这种折价部分是结构性的,因为ASML的光刻机垄断地位和科天半导体的计量稀缺性带来了应用材料更广泛产品组合所不具备的溢价。另一部分则是复苏交易:市场尚未在需求预测上调后,对应用材料进行完全重新估值。风险是真实存在的。中国仍然是一个重要的收入来源,但面临出口管制风险;其估值倍数仍然包含了多年的两位数增长预期;一次疲软的业绩指引就可能抹去一个月的涨幅。Dickerson本人也承认,由于宏观原因,计算需求可能会出现增长放缓的时期,尽管他称多年趋势是明确的。
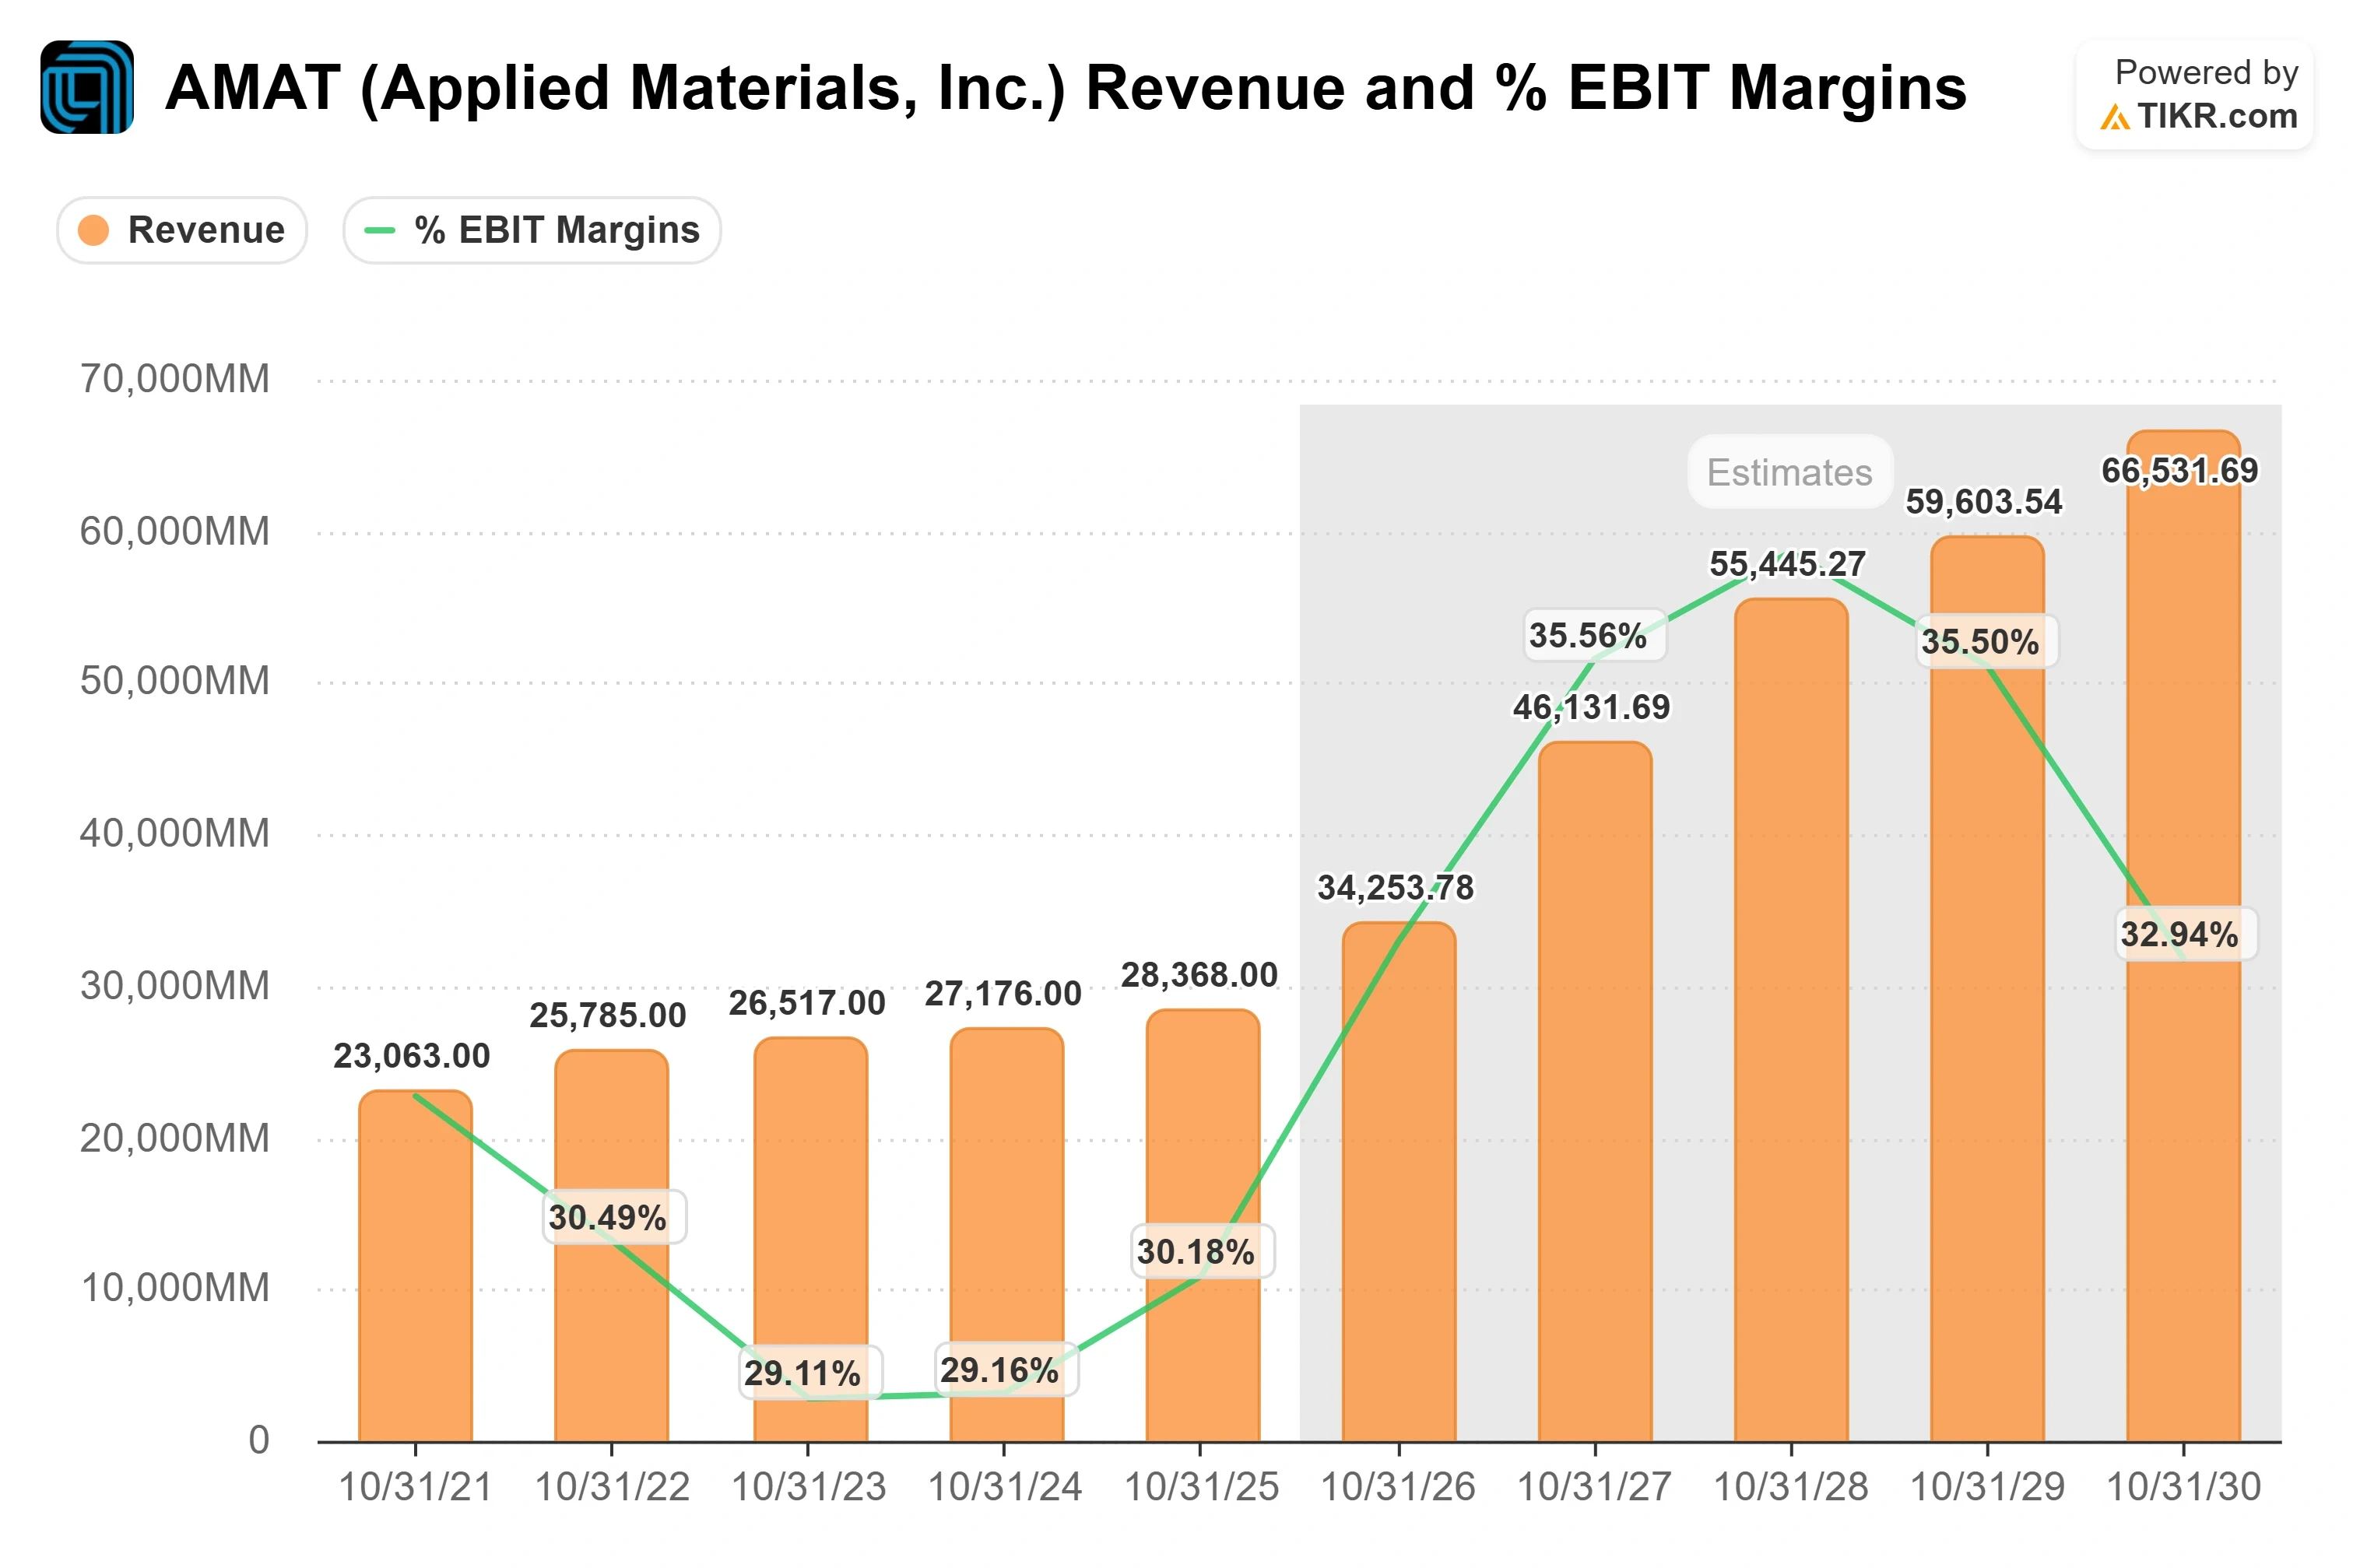
在TIKR中查看应用材料公司与其同行的表现对比(免费!) >>>
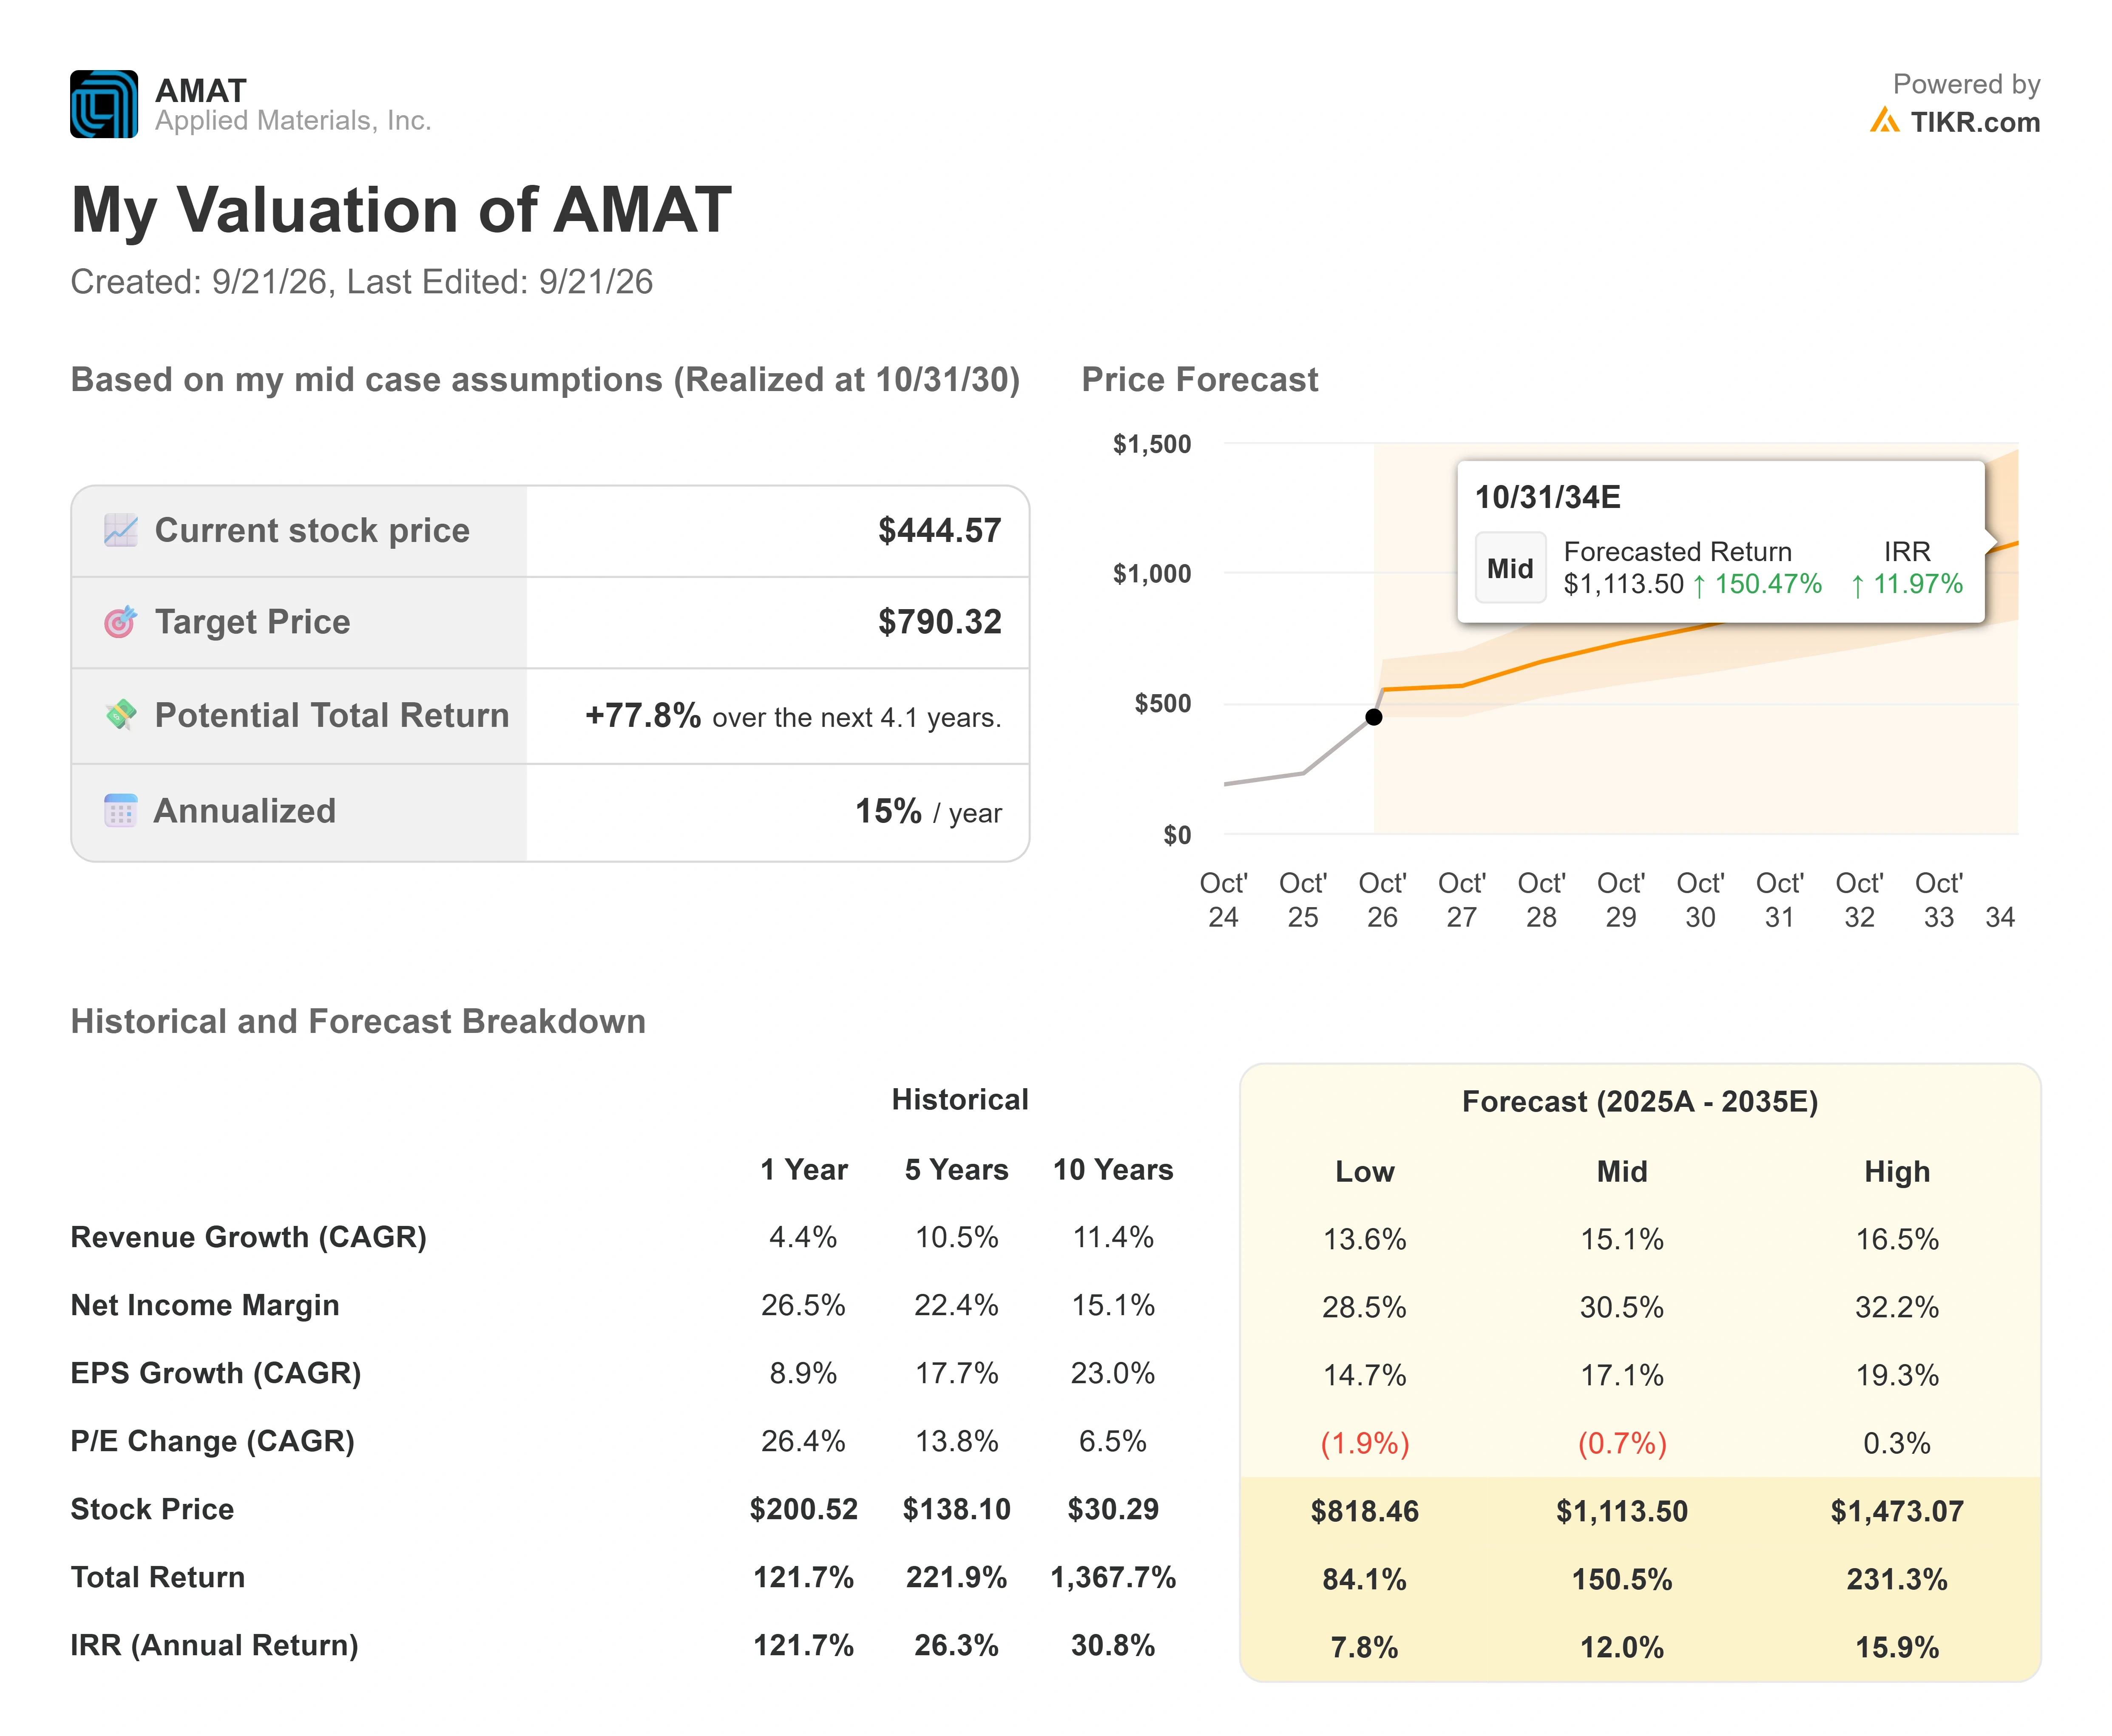
TIKR高级模型分析
- 当前价格: $444.57
- 目标价(中值): ~$790
- 潜在总回报率: ~78%
- 年化内部收益率: ~15% / 年
查看分析师对应用材料公司股票的增长预测及目标价(免费!) >>>
TIKR的中值模型预计,到2030年底,应用材料的价值约为$790,总回报率约78%,年化回报率约15%。在当前情况下,中值情景比乐观情景更贴合实际,因为在经历回撤后,其假设不再需要奇迹般的表现才能超越当前股价。两个主要的收入驱动力是先进制程逻辑代工和DRAM(包括高带宽内存),这两个细分市场与行业设备增长的80%相关。利润率驱动力是服务业务,过去一年应用材料通过其37,000个互联腔室销售良率和产出创新解决方案,将毛利率提升了180个基点。主要风险是中国和出口政策,这可能同时压缩收入和估值倍数。
上行情景:如果未来两年近28%的营收增长和接近30%的净利润率得以维持,那么中值情景就显得保守了。下行情景:如果AI设备订单恢复正常,且估值倍数向其历史区间压缩,股价可能会重新测试其刚刚反弹的低点。中值情景假设到2030年营收年复合增长率约为15%,净利润率接近30%。
结论
印度新闻给了板块一个上涨的理由,但对于应用材料而言,需要关注的关键数字是管理层自己的预测。应用材料将在11月公布2026财年第四季度财报,关键看点在于"接近40%的营收增长"这一说法在与实际的2027年业绩指引对比后是否依然成立。如果系统业务展望维持在30%以上,则表明复苏具有持续性。如果指引疲软,或者有任何迹象表明客户能见度(目前为八个季度)正在缩短,则将证实此次反弹主要是板块行情。关注11月的财报,并关注股价在等待期间是否能守住近期低点之上。
查看亿万富翁投资者正在买入哪些股票,以便您能通过TIKR跟随聪明钱。
您应该投资应用材料公司吗?
唯一真正了解的方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答这个问题的机构级财务数据。
打开应用材料公司,您将看到多年的历史财务数据、华尔街分析师对未来几个季度营收和盈利的预期、估值倍数随时间的变化情况,以及目标价是呈上升还是下降趋势。
您可以建立一个免费的观察列表,跟踪应用材料公司以及您关注的所有其他股票。无需信用卡。只需您做决策所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入哪些股票 ,以便跟随聪明钱。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。使用TIKR搜索10万+全球股票、全球顶级投资者持仓等更多信息。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR终端投资数据和分析师预测创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!