


华尔街分析师通常是一个保守的群体。他们很少预测一家公司的营收会增长两倍,因为大多数公司做不到。因此,当共识预期显示有三家芯片公司有望实现这一目标时,就值得探究华尔街看到了什么,以及需要哪些条件才能实现。
这三家公司本月都在花旗2026年全球TMT大会上进行了展示。以下是管理层透露的信息,以及故事可能在哪里出现变数。
Lumentum (LITE): 从30亿美元到137亿美元

Lumentum在2026财年结束时营收约为30亿美元。目前共识预期其2028财年营收将达到96亿美元,2029财年达到137亿美元。
AI数据中心使用光而非铜线在芯片间传输数据,而Lumentum生产实现这种转换的激光器。
在花旗大会上,该公司表示其激光器产能无法满足截至2027年的订单,客户仍在支付高价而非要求降价。这背后有两波驱动因素。
第一波是数据中心内机架间的互联,管理层预计这部分需求将在2027年翻倍。第二波是单个机架内GPU间的互联,这需要多得多的光学部件,预计在2028年将再增长3到4倍。管理层还将其2028财年每股收益目标上调至40美元,原因是其最大客户对光交换机的需求增强。光交换机是一种较新的产品,它直接重定向光束,而不是先将其转换回电信号。
Aehr Test Systems (AEHR): 从5000万美元到2.71亿美元
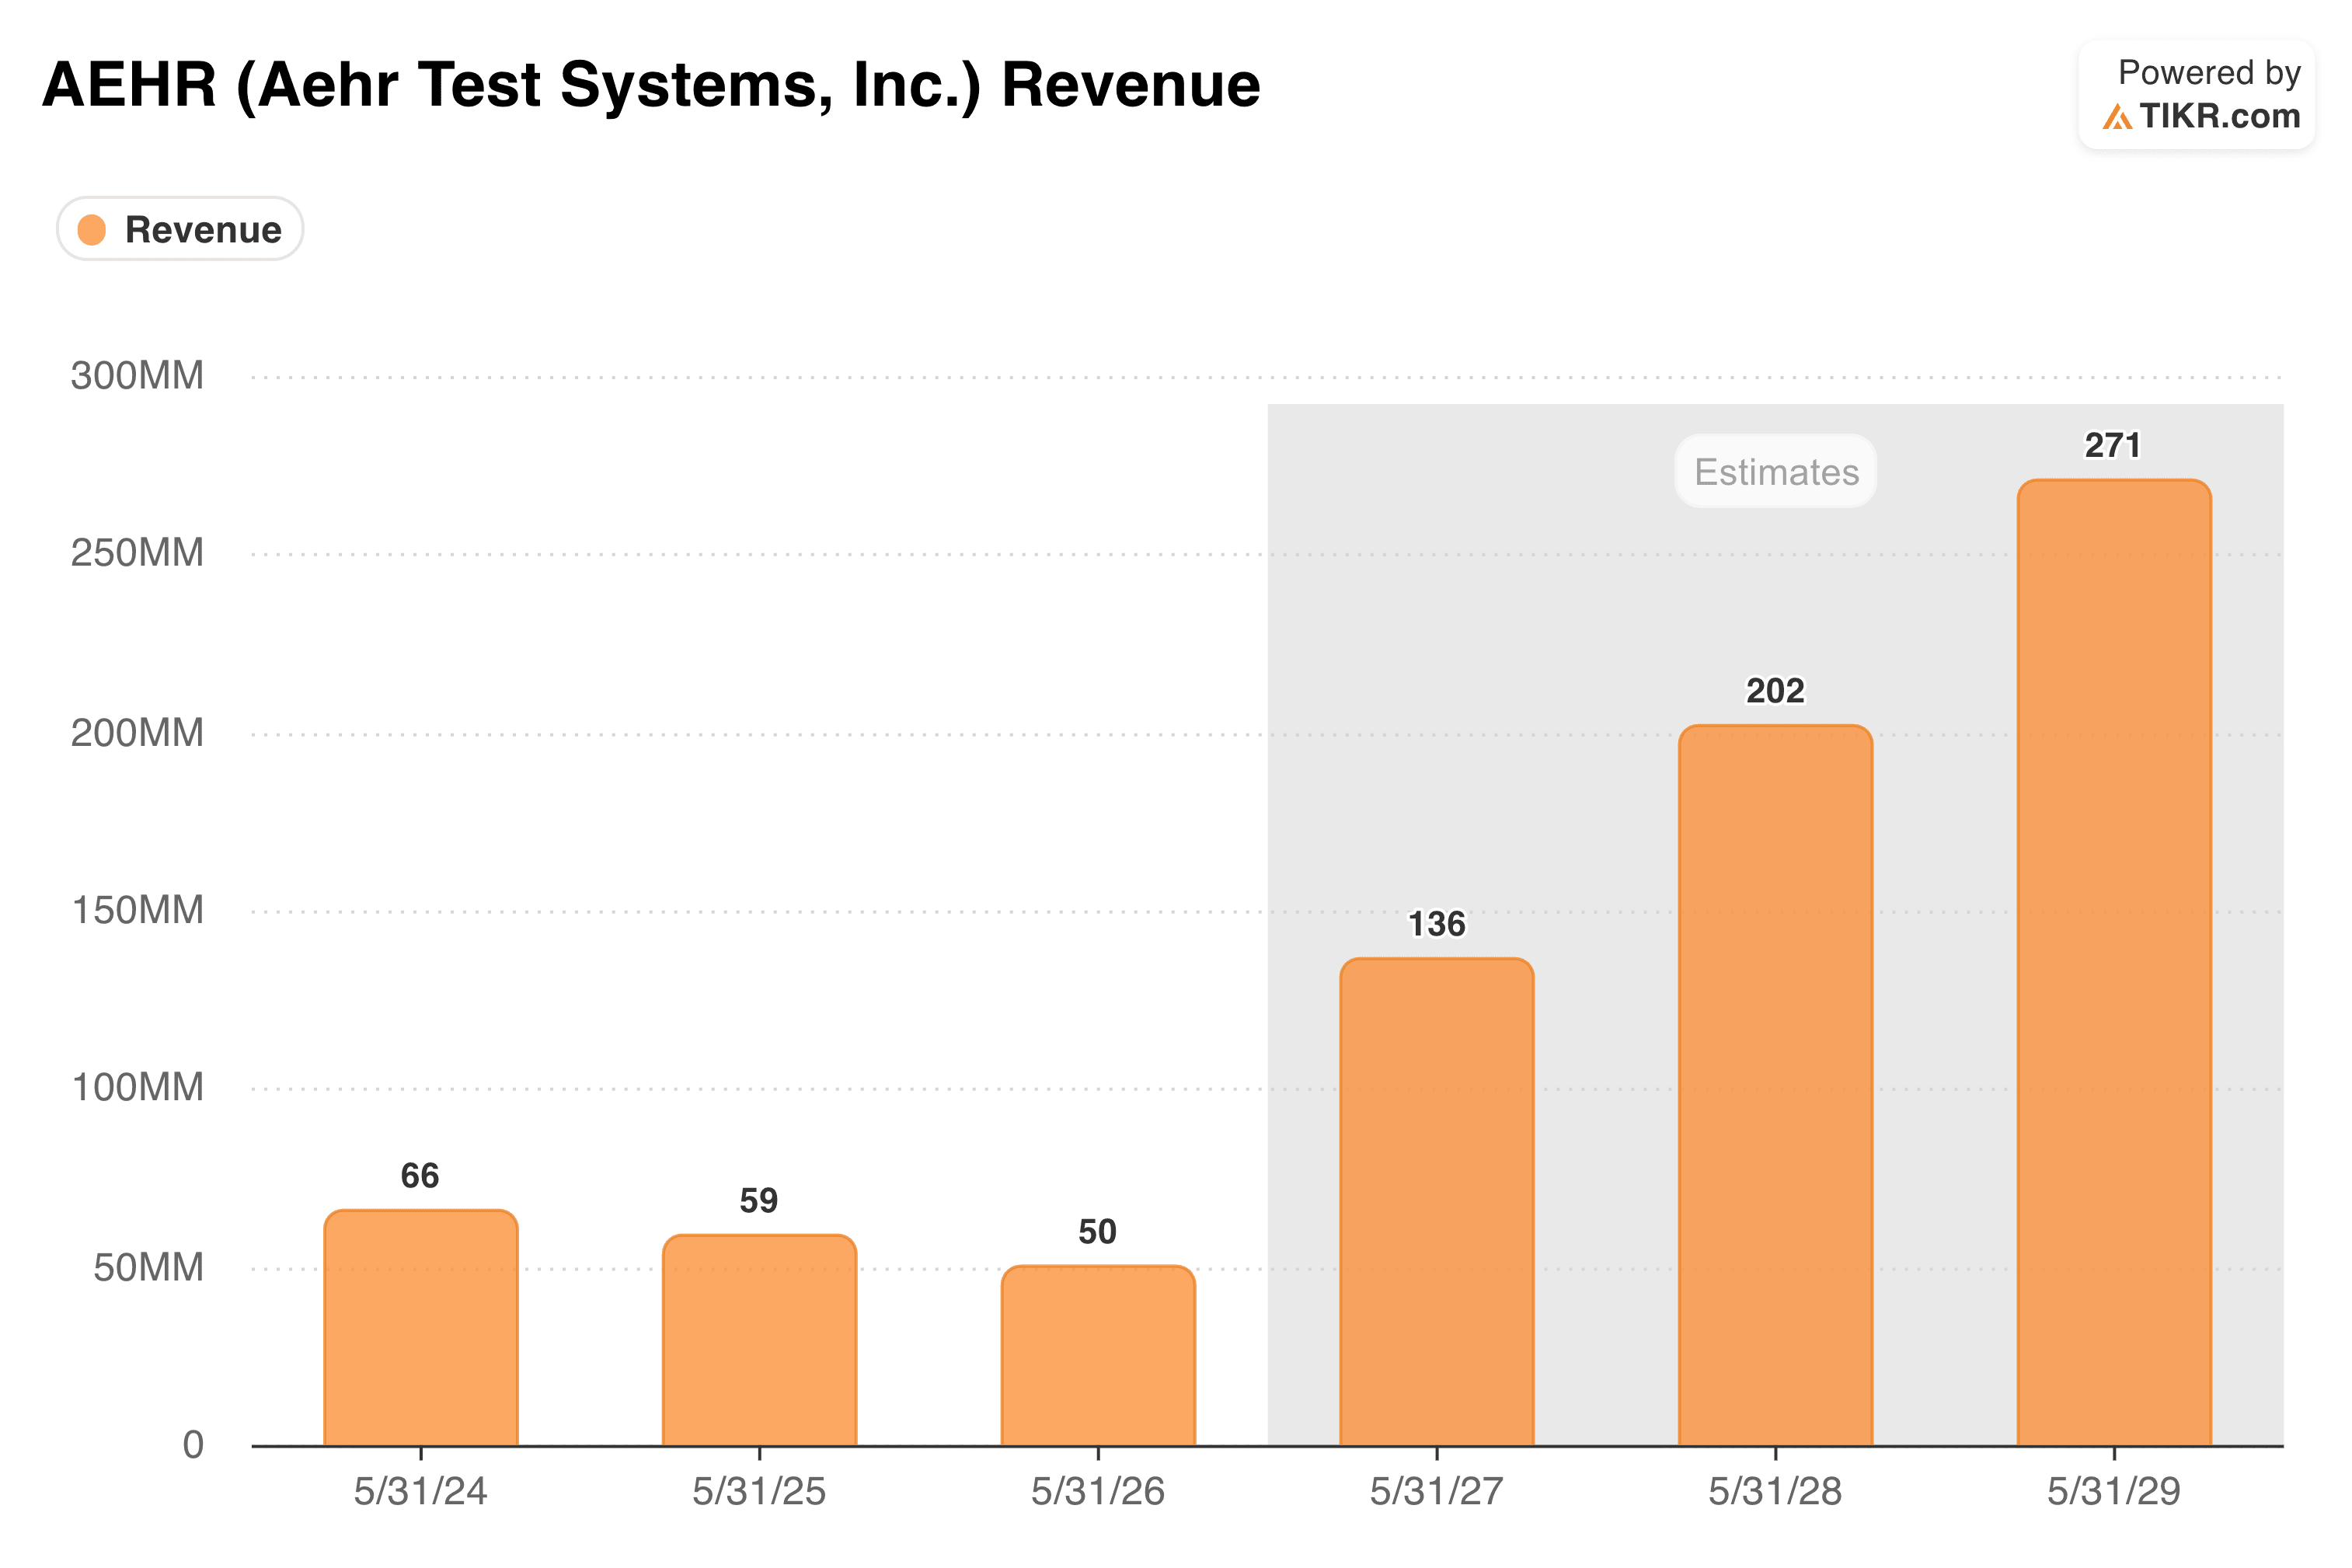
芯片在出厂前,需要在高温高压下进行压力测试,以筛除早期可能失效的产品。这个过程称为老化测试,Aehr生产进行这种测试的设备。这对AI芯片比对普通芯片更重要。一个坏的GPU可能导致容纳数千个GPU的整个机架宕机,而在安装后发现故障的成本远高于在工厂阶段就将其捕获。
Aehr是这里规模最小的公司,也是预期修正最剧烈的。其2026财年营收实际上下降了15%,至5000万美元。随后,管理层给出的2027财年营收指引为1.3亿至1.5亿美元,增长率约为160%至200%,基于约1亿美元的有效订单积压。而华尔街此前的模型预测约为8500万美元。
目前共识预期其2027财年营收为1.36亿美元,到2029财年达到2.71亿美元。值得注意的是,该指引不包括任何存储芯片相关收入,管理层将其视为未来的增长潜力。
Navitas Semiconductor (NVTS): 从4600万美元到2亿美元
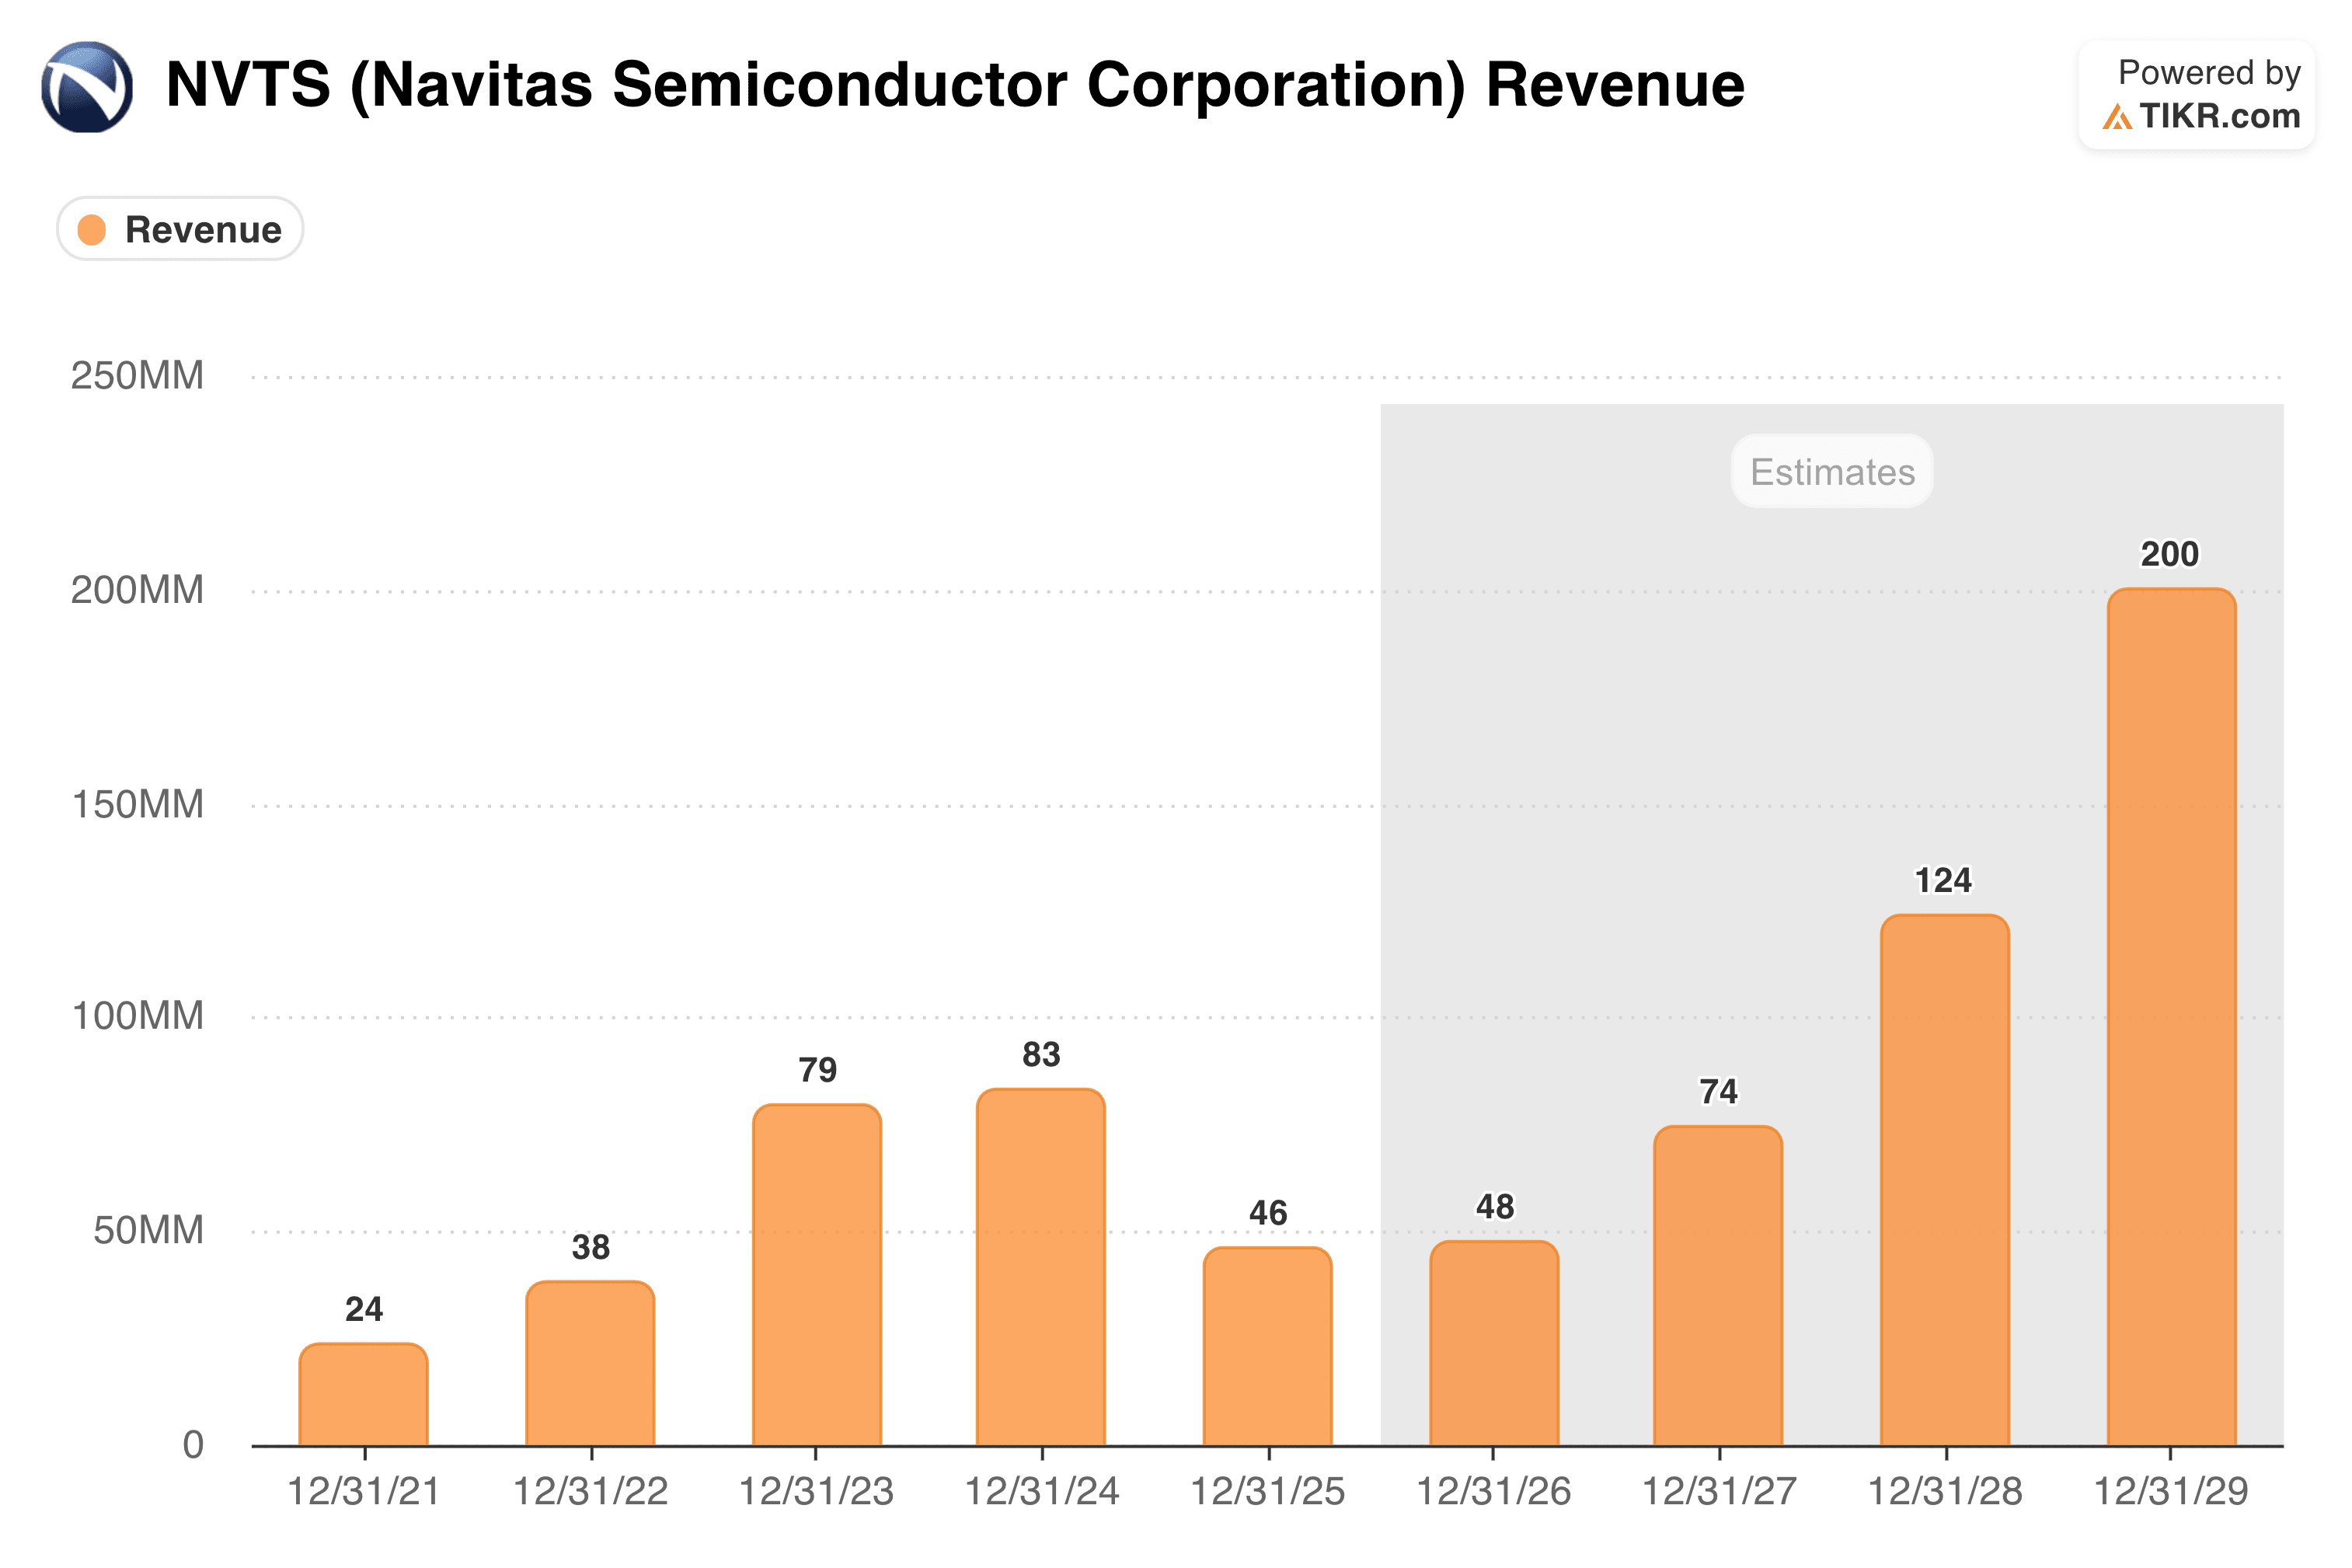
电网电力以数千伏的电压输送到数据中心,而内部的芯片运行电压不到一伏。需要某种设备来降压,而每次转换都会有一部分电能以热量的形式损耗。Navitas生产使用氮化镓和碳化硅而非普通硅来处理这些转换的芯片,其功耗更低,占用空间更小。
该公司刚刚完成了一次业务转型,从之前占营收85%的移动消费领域转向AI基础设施。管理层表示,到今年年底,AI相关业务将超过总营收的三分之一,订单积压已排到2027年。待完成的Claros收购案,将为其在2030年45亿美元的可寻址市场增加40亿美元的机会。
但问题是:共识预期显示,其在2026年仅有4800万美元营收,随后才在2029年攀升至2亿美元。几乎所有的增长都集中在后期。
哪些因素可能导致这些预期出错
首先,客户集中度。Lumentum上调的目标严重依赖于单一客户的光交换机订单。Aehr的订单积压集中在少数几个芯片项目上。当少数客户贡献了大部分营收时,其中任何一个客户将项目推迟两个季度,就足以打破整个模型。
其次,时间安排。很大一部分营收依赖于尚未发布的产品。Navitas供应的新型数据中心电源设计要到2027年底才会推出,其Claros收购要到2028年才会贡献收入。Aehr已告知投资者,其营收在各季度间将分布不均,因为它销售的是昂贵的大型设备,订单呈现大额、不连续的特点。以块状形式到来的营收,很容易出现预期偏差。
第三点,也是最重要的一点,这三家公司都在为一场从未经历过衰退的支出热潮建设产能。Lumentum正在英国和北卡罗来纳州增设工厂。这笔支出现在已确定,但它所要服务的订单要到数年后才会到来。如果亚马逊、微软、谷歌和Meta放缓其AI基础设施建设,这些工厂将成为需求萎缩背景下的固定成本负担。
营收增长两倍是可能的,但这往往发生在分析师根据强劲的订单积压进行线性外推时。长期投资者应该关注订单情况,而不是预测数字。


