핵심 요약
- TSMC는 대만 정부가 주식시장 안정화 기금을 가동한 후 월요일 타이페이에서 최대 7.3% 급등했습니다. 이는 2001년 이후 최악의 주간 성적표를 기록한 직후였습니다.
- 로이터와 블룸버그는 TSMC가 엔비디아의 요청으로 3D DRAM 계획을 수립 중이라고 보도했으며, 이는 삼성전자, SK하이닉스, 마이크론과의 경쟁을 의미합니다.
- TSMC의 3분기 매출 총이익률은 2나노미터 공정 확대로 66.4%로 하락했으며, 이는 새로운 메모리 사업에 대한 높은 기준을 제시합니다.
- 10월 매출 실적이 오늘 발표되며, 4분기 가이던스는 월간 약 NT$5540억원에서 NT$5760억원 수준을 시사합니다.
TSMC는 지난주 타인의 나쁜 소식을 흡수하며 보냈습니다. 이제 자체적으로 소식을 만들고 있을지도 모릅니다.
대만 반도체 제조(2330)는 대만 정부가 주식시장 안정화 기금을 가동한 후 월요일 타이페이에서 최대 7.3% 급등했습니다. 대만 시장은 민주당 중간선거 압승이 AI 지출에 대한 우려를 더한 직후, 2001년 이후 최악의 주간 성적표를 기록했습니다.
더 흥미로운 소식은 금요일에 도착했습니다. 로이터와 블룸버그는 더 인포메이션을 인용해 TSMC가 최대 고객인 엔비디아(NVDA)의 요청으로 3D DRAM 제조 계획을 수립 중이라고 보도했습니다.
이는 TSMC를 삼성전자, SK하이닉스, 마이크론 테크놀로지(MU)와 맞서게 할 것입니다. 그리고 마이크론은 방금 실족했습니다: 블룸버그는 목요일 보도에서 마이크론이 노동 분쟁으로 인해 대만 메모리 공장 건설을 사실상 중단했다고 전했습니다.
엔비디아, 메모리 구매에 나서다
세부 사항은 부족하지만, 몇 가지 구체적인 내용이 있습니다:
- TSMC는 새로운 메모리 파브를 건설하거나, 기존 공장을 인수하여 전환할 수 있습니다.
- TSMC의 고급 패키징을 총괄하는 Hsu Kuo-chin 부사장이 이 노력을 주도하고 있습니다.
- 생산 일정은 없으며, 양사 모두 논평을 거부했습니다.
동기는 쉽게 알 수 있습니다. AI 주도의 메모리 부족으로 가격이 상승하면서, 칩 설계사들은 공급 확보에 분주합니다. 마이크론의 타이완 타오위안 프로젝트 지연은 상황을 악화시킵니다. 대만은 마이크론 DRAM 생산량의 약 60%를 차지하기 때문입니다. 회사는 기존 대만 운영이 정상적으로 진행 중이라고 밝혔습니다.
이 중 어떤 것이 투자자들이 이 세 주식을 보는 방식을 바꾸었을까요? 지난 3개월을 비교해 보세요...
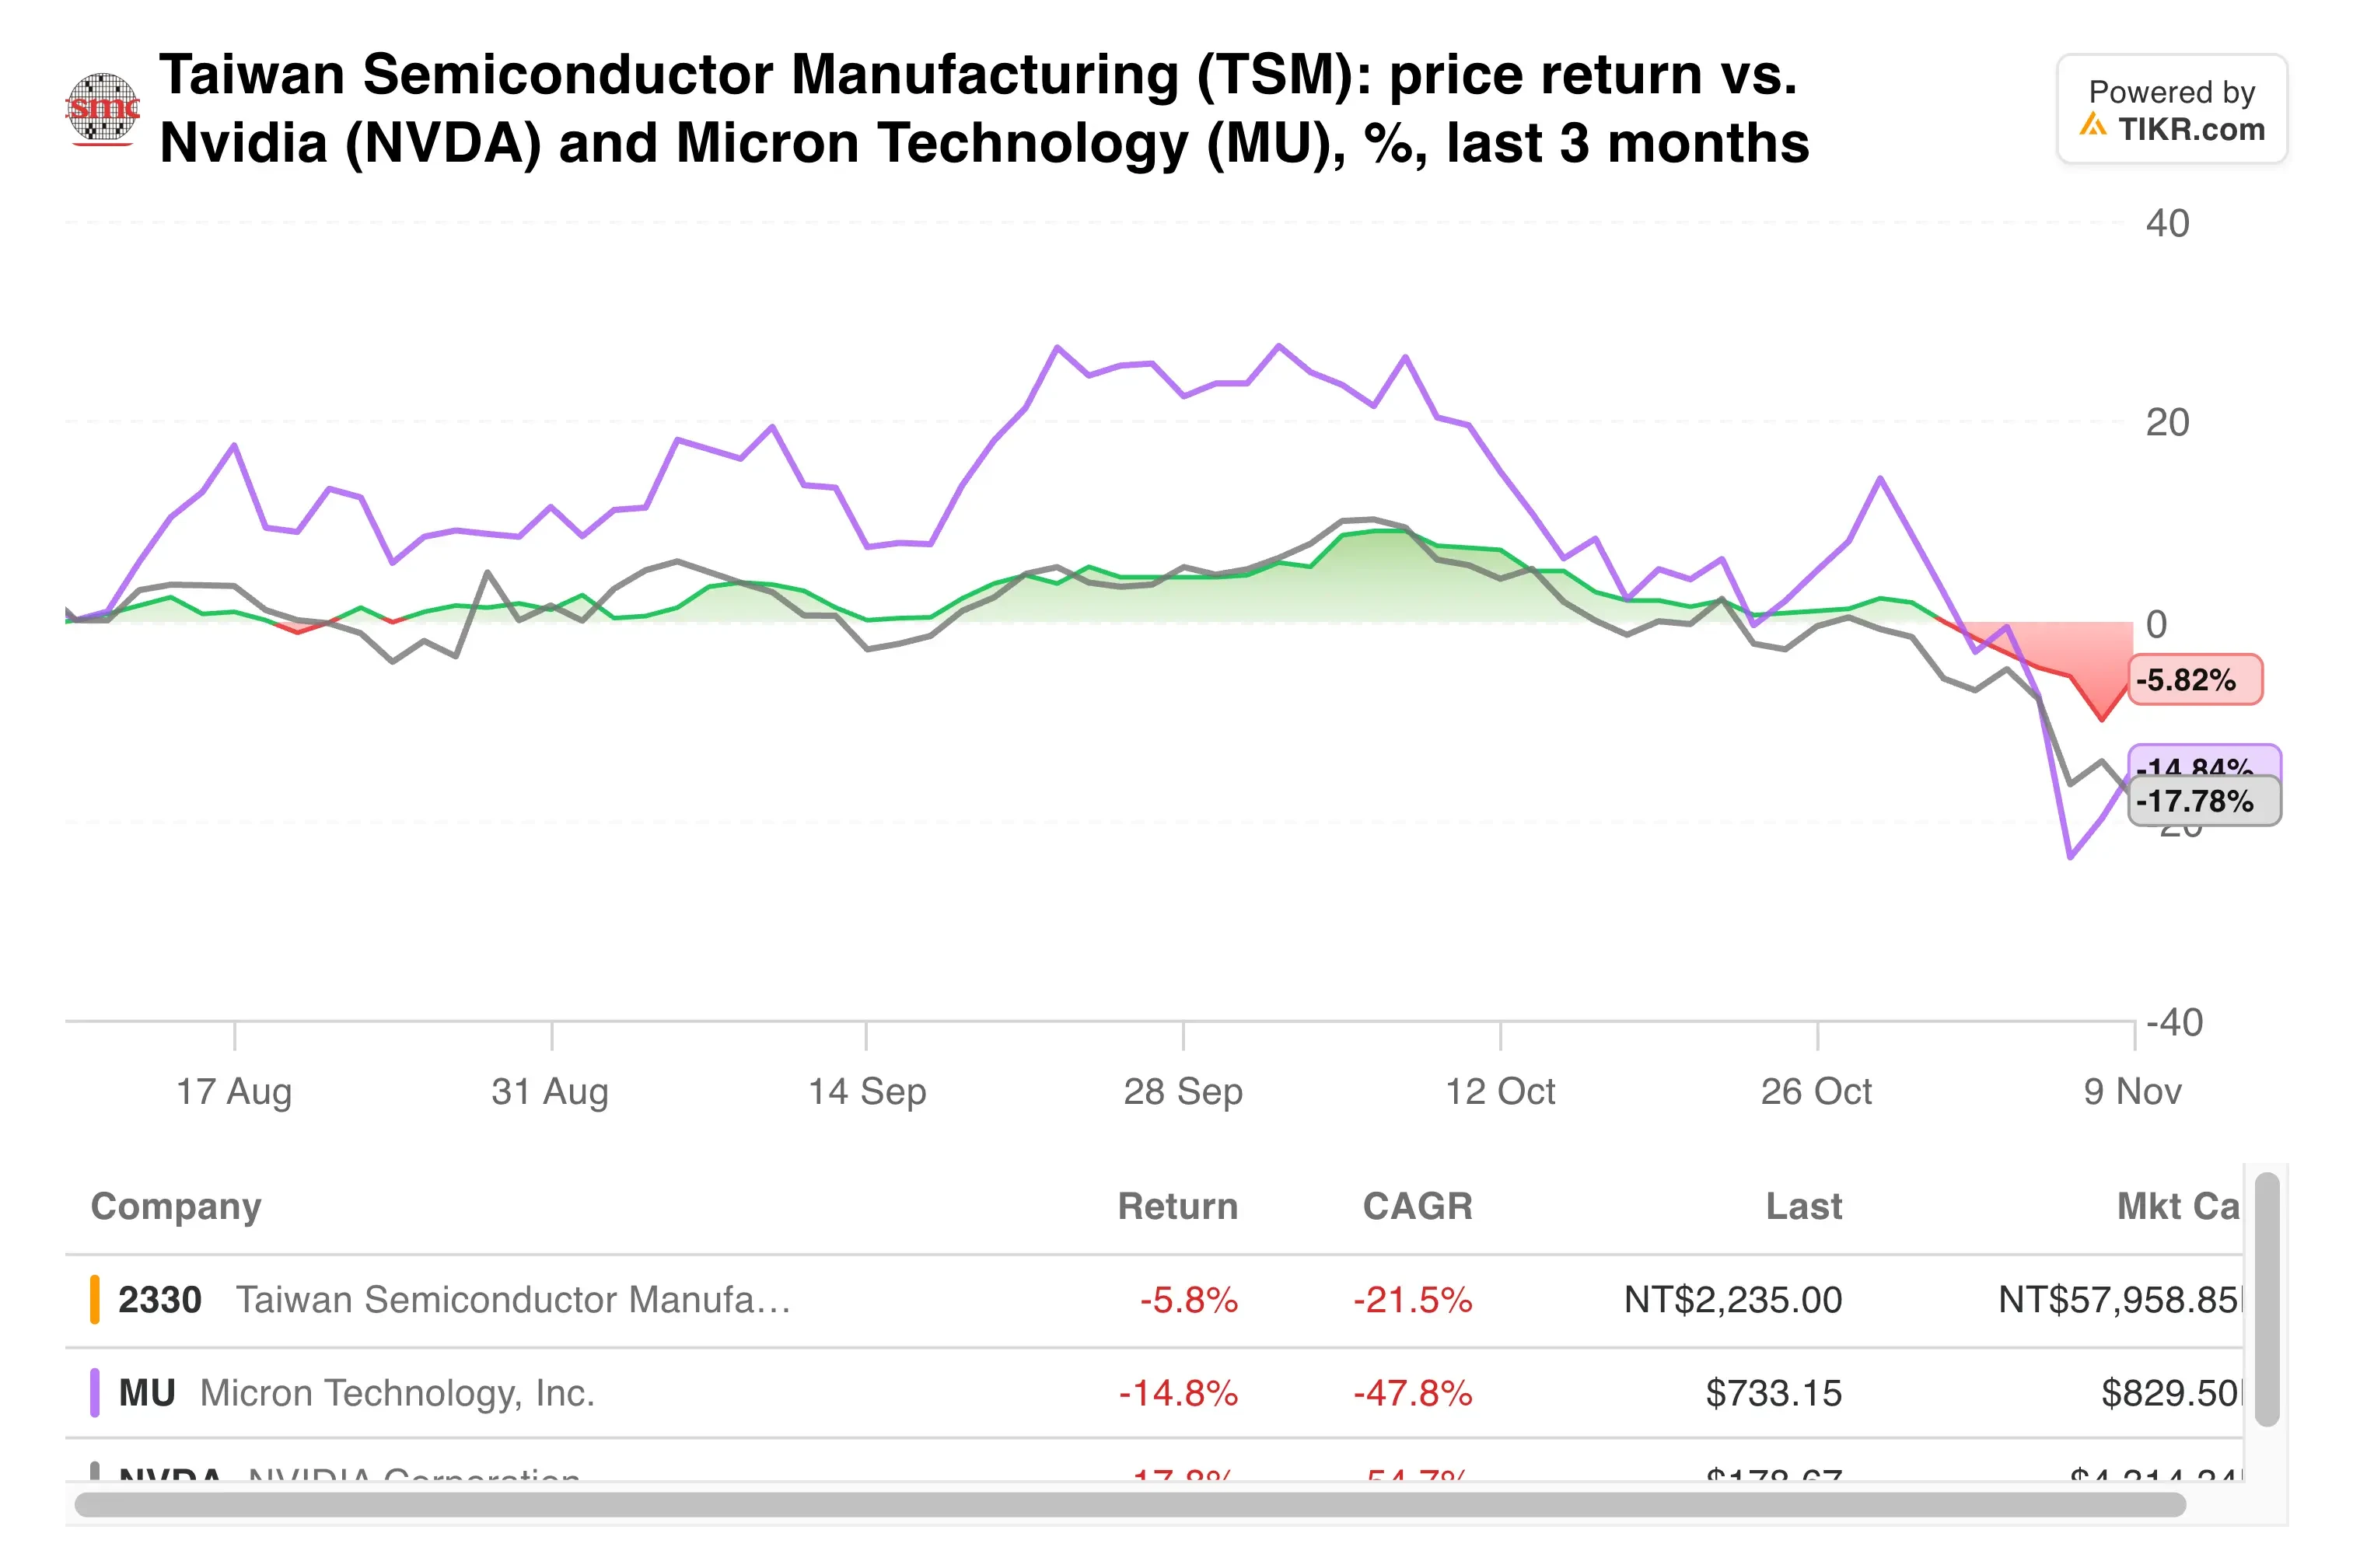
월요일의 반등은 도움이 되었지만, 로이터는 애널리스트들이 여전히 반등이 불안정하다고 보고 있다고 지적했습니다.
TIKR는 TSMC에 대해 21명의 애널리스트를 추적합니다. '매수' 의견은 몇 명일까요?
TSMC의 매수, 보유, 매도 등급의 전체 분류와 월가의 매출 및 수익 추정치를 한 곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR를 사용하여 이와 같은 주식을 조사합니다. TSMC의 애널리스트 등급 보기
로직 사업은 계속해서 자본을 증식시키며 성장 중
TSMC는 성장을 위해 메모리가 필요하지 않습니다. 3분기 매출은 41.2% 증가하여 467억 2천만 달러에 달했으며, 순이익은 NT 달러 기준으로 68.7% 급증했습니다. 순이익률은 51.1%에 도달했습니다.
최첨단 공정이 분기를 이끌었습니다. 7나노미터 이하 칩이 웨이퍼 매출의 79%를 차지했으며, 2나노미터는 이미 8%를 기여했습니다.
가이던스는 더 높은 수준을 가리킵니다. TSMC는 4분기 매출이 523억 달러에서 543억 달러 사이가 될 것으로 예상하며, 이는 다음과 같은 추세를 설정합니다:
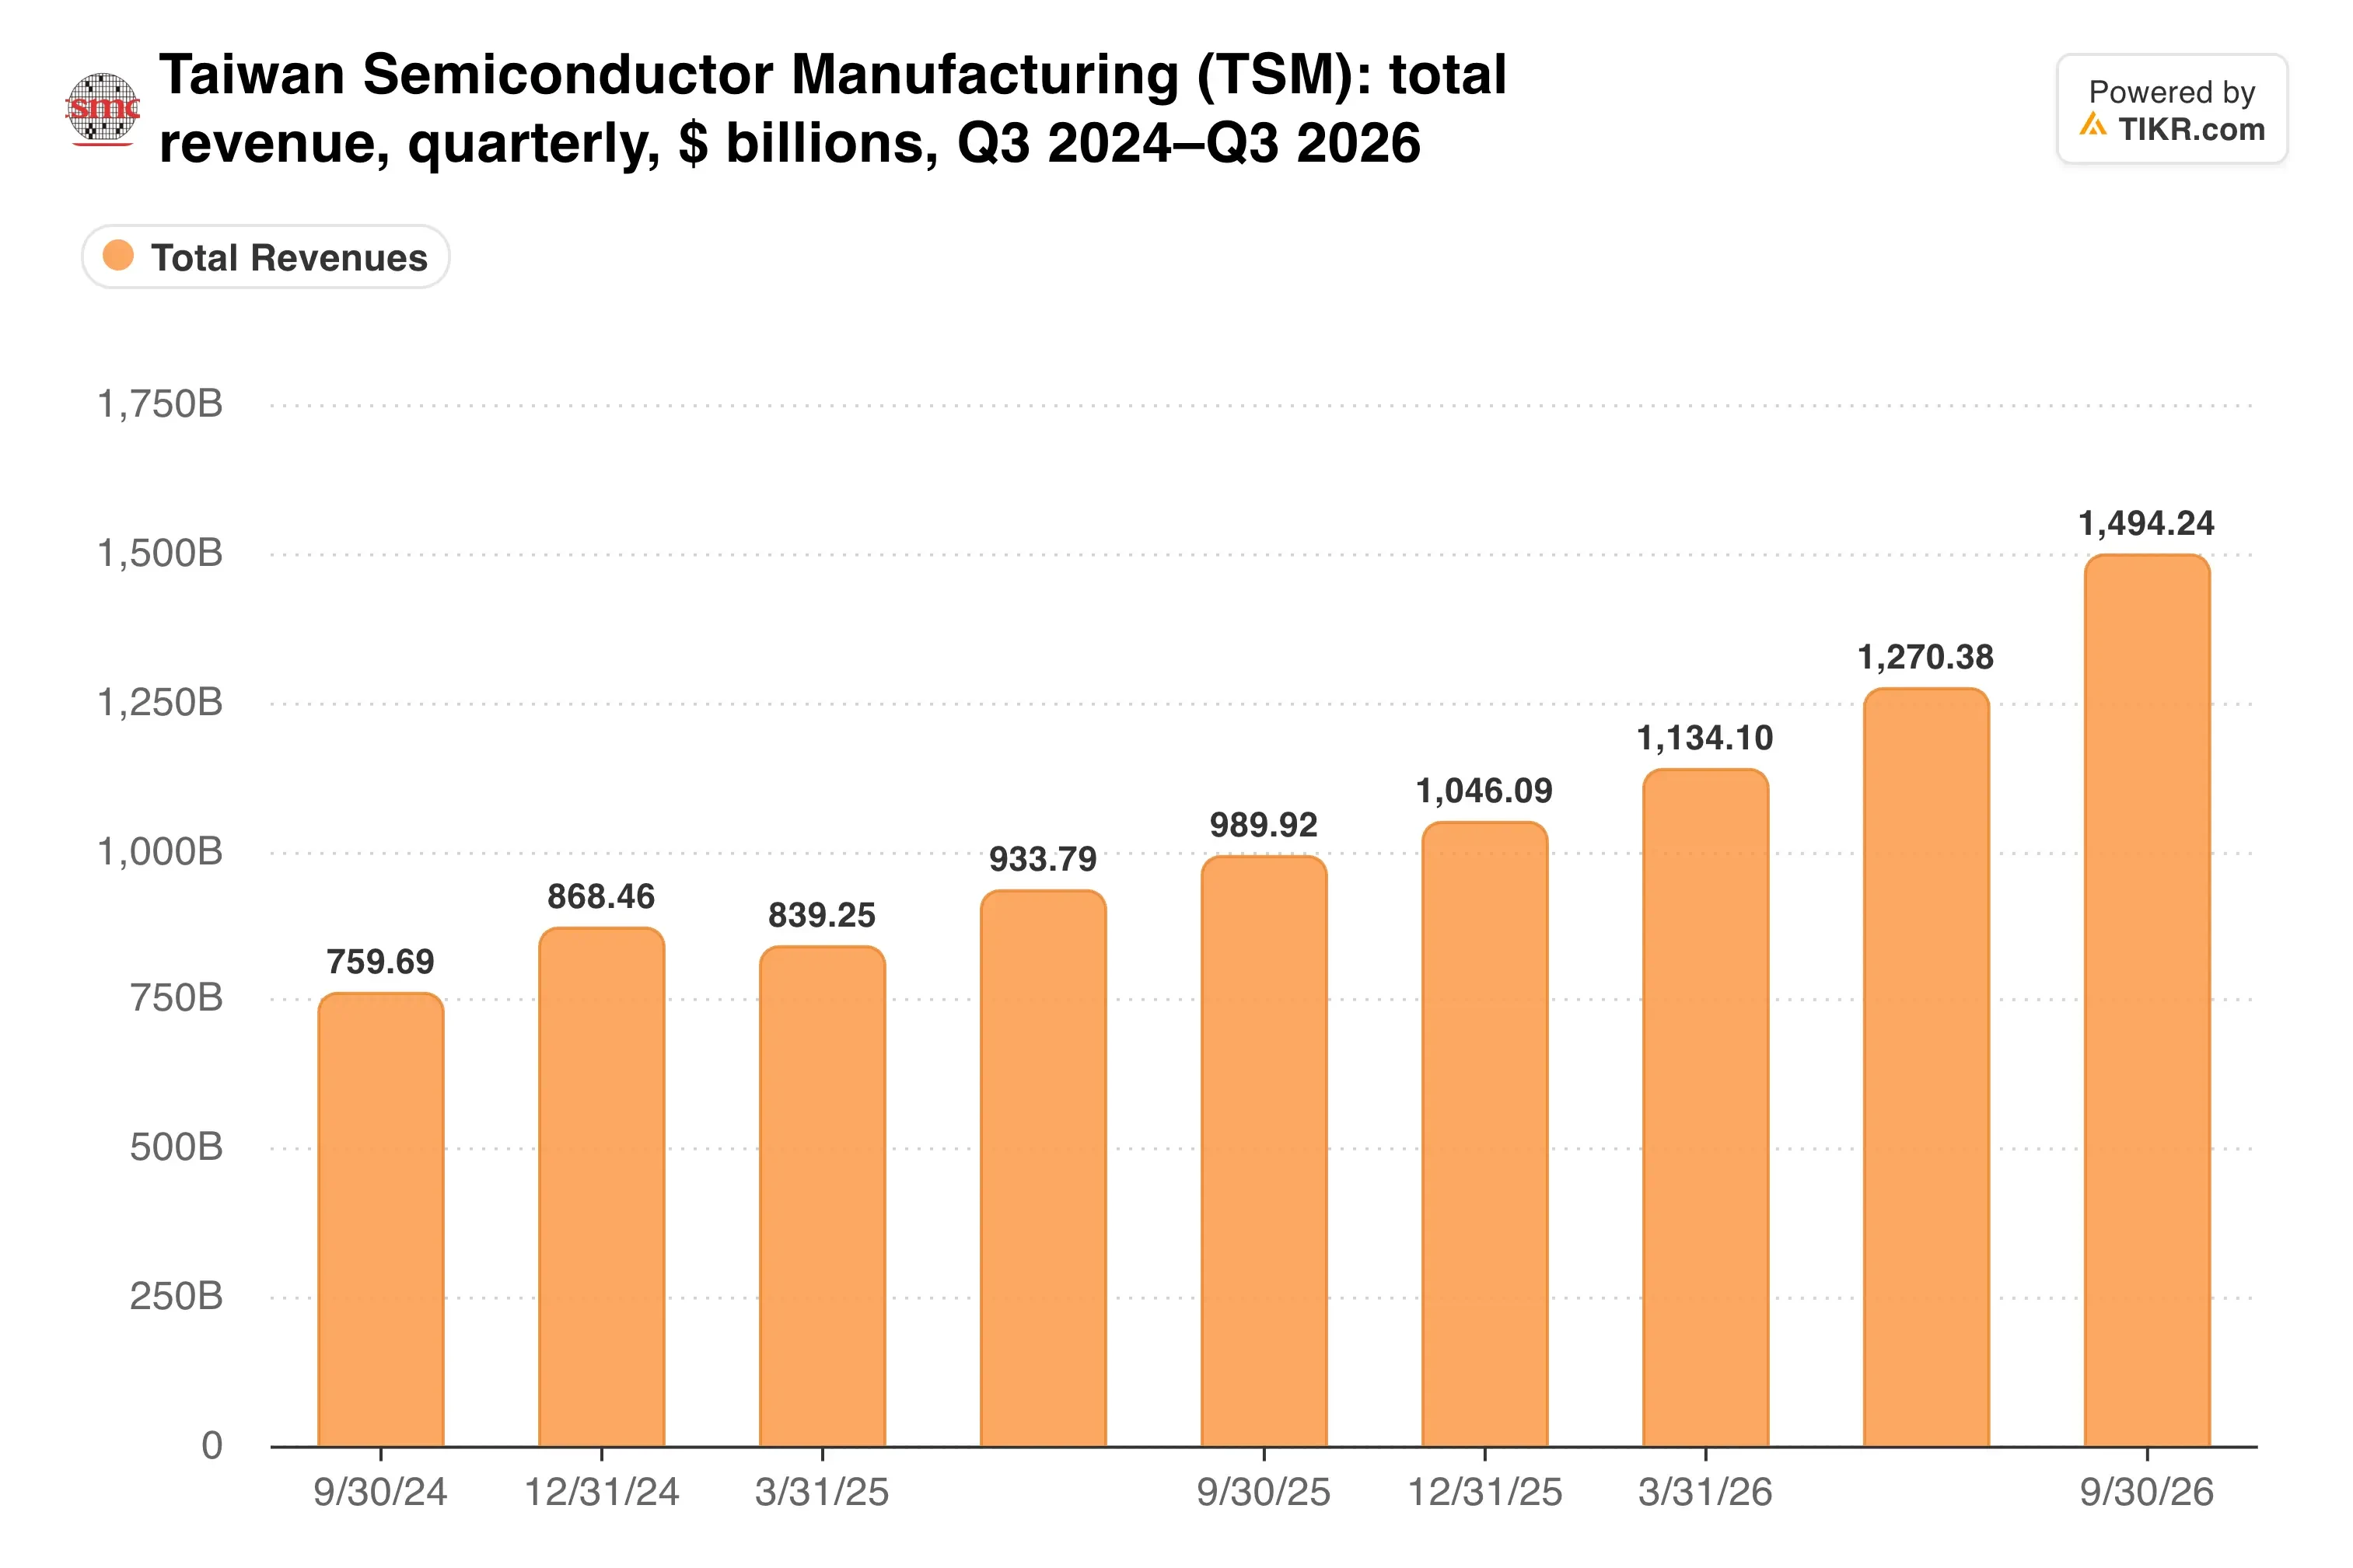
중간값은 3분기 대비 14.1% 높습니다. 따라서 2026년 연간 매출은 달러 기준으로 약 44% 성장할 것으로 보이며, CFO Wendell Huang은 발표에서 "2나노미터 기술의 급격한 확대"를 그 요인으로 꼽았습니다.
마이크론의 대만 문제는 엔비디아에게도 양날의 검이 될 수 있습니다. TSMC의 공정 깊이를 가진 파운드리는 신뢰할 수 있는 네 번째 공급업체가 될 것입니다. 이 자체만으로도 엔비디아는 단 한 장의 웨이퍼도 출하되지 않더라도 현재의 메모리 공급업체들에 대한 협상력을 갖게 됩니다.
66%의 마진이 기준을 설정하다
여기에 함정이 있습니다. 매출 총이익률은 2분기 67.7%에서 3분기 66.4%로 하락했으며, 주로 2나노미터 공정 확대 때문입니다. 경영진은 4분기에 65%에서 67%를 가이드했습니다.
메모리는 다른 동물입니다. TSMC는 1987년 이후 순수 파운드리로 남아 있는 반면, 메모리 가격은 공급과 수요에 따라 크게 변동합니다.
그러한 안정성은 마진 역사에 분명하게 나타납니다.
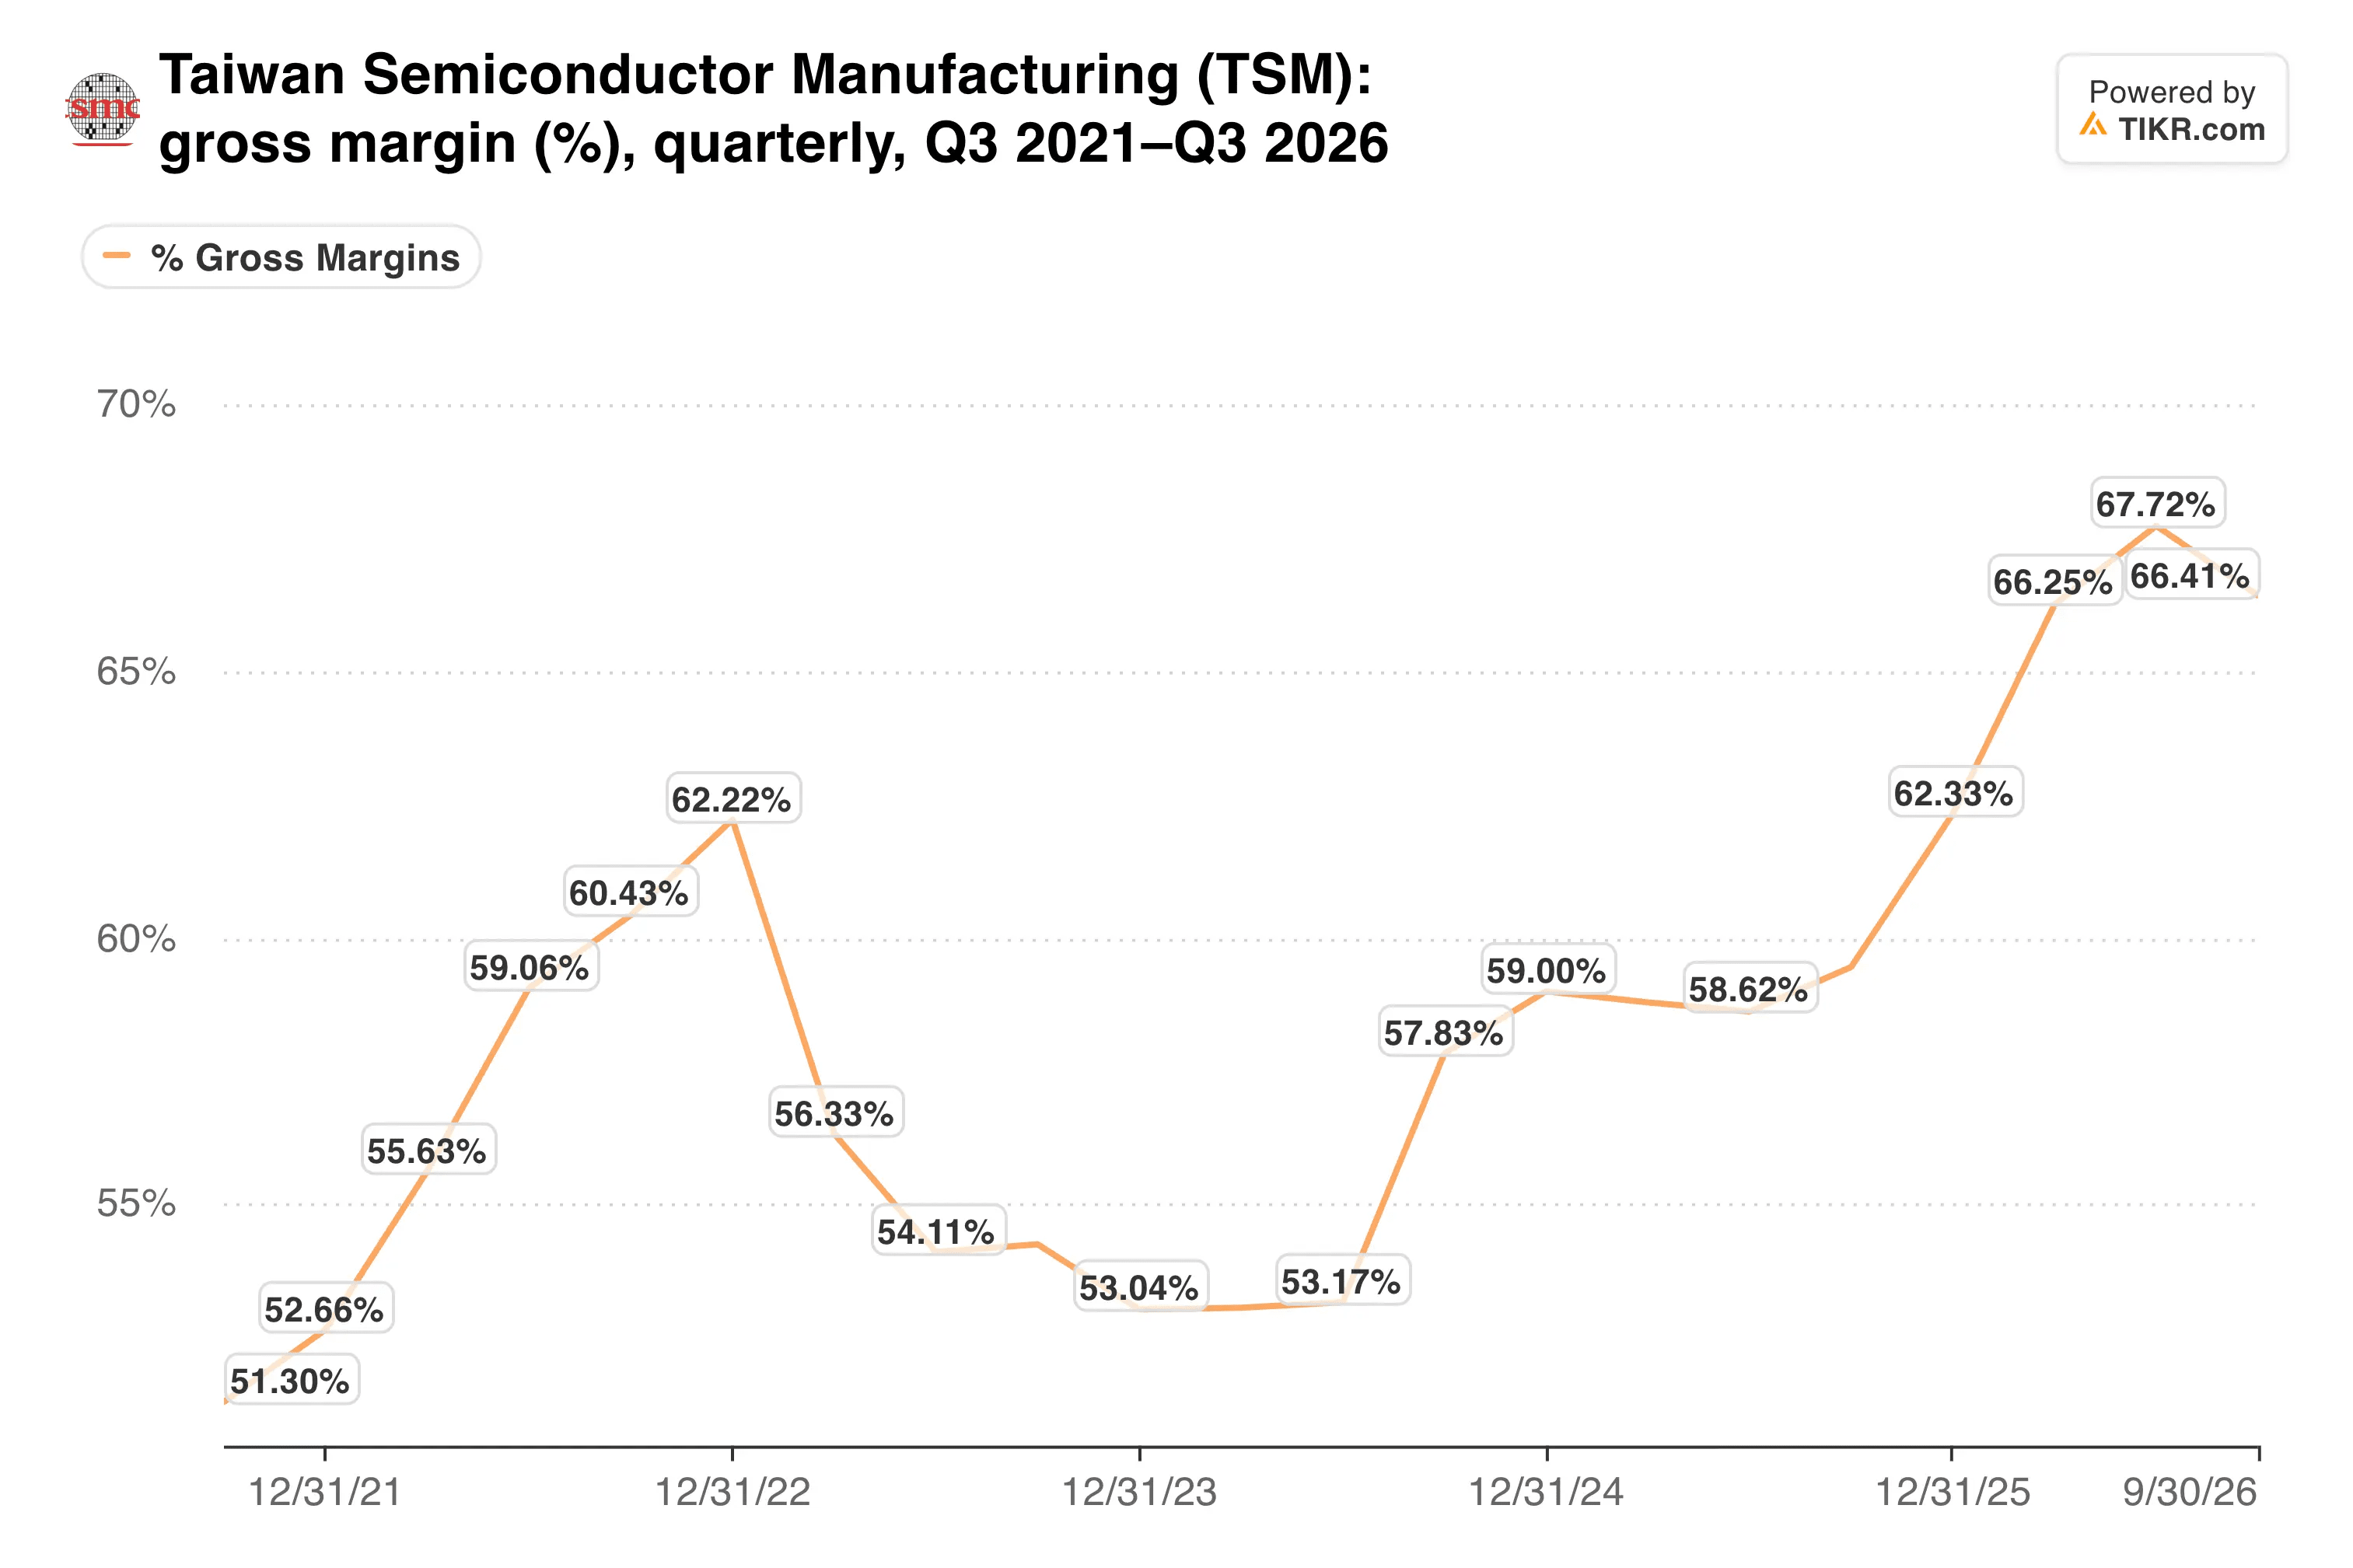
어떤 메모리 공장이든 66% 이상의 마진에서 시작해야 하므로, 새로운 사업을 위한 장벽은 높습니다.
제 의견: 이 보도는 TSMC의 계획보다 엔비디아의 협상력에 대해 더 많은 것을 말해준다고 생각합니다. 엔비디아는 TSMC가 파브 설계도만 스케치해도 메모리 제조사들에 대한 협상력을 얻습니다. 하지만 저는 TSMC가 부지, 고객 약정 및 날짜를 발표할 때까지 메모리 사업에 대한 평가를 주지는 않을 것입니다. 새로운 DRAM 파브는 건설에 수년이 걸리며, 현재의 부족 현상은 그렇게 오래 지속되지 않을 수 있습니다. 그동안 핵심 사업은 그 자체로 충분한 성과를 내고 있습니다.
10월 매출 실적이 오늘 도착합니다. 4분기 가이던스는 9월 NT$5118억 6천만원 대비 월간 약 NT$5540억원에서 NT$5760억원 수준을 시사합니다. 이 범위 내의 발표는 수요가 지난주 공황을 무시하고 있음을 보여줄 것입니다. 그 후, 1월 중순 발표는 2027년 가이던스와 아마도 메모리에 대한 첫 언급을 가져올 것입니다.
그렇다면 대만 반도체 제조 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분 이내에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 대만 반도체 제조의 잠재적 가치를 확인할 수 있습니다. 월가 합의 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 저자 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 어떠한 주식을 사거나 팔라는 권고도 아닙니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 회사 소식이나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR는 언급된 모든 주식에 대해 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사드리며, 즐거운 투자 되세요!