핵심 요약
- 노스코스트 리서치는 코스트코 주가가 1년간 19.6% 상승해 사상 최고가로 마감한 후, 11월 16일 중립(Neutral)으로 등급을 하향 조정했습니다.
- 기업 실적은 여전히 성장 중입니다: 10월 매출은 12.6% 증가했고, 코스트코는 11월 10일 주당 $30의 특별 배당금을 선언했습니다.
- 코스트코의 선행 주가수익비율(P/E)은 49배로, 5년 평균 43배보다 높으며, $1,078의 컨센서스 목표가는 현재 주가보다 낮습니다.
- 현재 가격에서 노스코스트의 중립 평가는 적절해 보이며, 12월 10일 발표 예정인 코스트코의 1분기 실적이 다음 시험대가 될 것입니다.
코스트코(COST) 주가는 1년간 19.6% 상승했으며 11월 13일 사상 최고가인 $1,106.21에 마감했고, 노스코스트 리서치는 열차에서 내렸습니다. 애널리스트 척 세란코스키는 11월 16일 밸류에이션을 이유로 주식 등급을 매수(Buy)에서 중립(Neutral)으로 하향 조정했습니다.
실적은 계속해서 호조
9월 24일 발표된 코스트코의 4분기 실적은 양호했습니다. 8월 30일까지의 16주 동안 순매출은 11.2% 증가해 $93.9B에 달했습니다. 주당순이익(EPS)은 관세 환급으로 인한 $0.15의 일회성 효과를 포함해 $5.87에서 $6.75로 상승했습니다. 10월에도 이 흐름이 이어져 매출이 12.6% 증가한 $24.5B를 기록했으며, 휘발유와 환율 영향을 제외한 동일매장 매출은 7.3% 증가했습니다. 또한 11월 10일 코스트코는 주당 $30, 총 약 $13.3B 규모의 특별 배당금을 선언하고 $4B 규모의 자사주 매입 권한을 갱신했습니다.
회원제는 약점입니다. 유료 회원 수는 4분기에 3.8% 증가했는데, 이는 2026 회계연도 1분기의 5.2% 증가율보다 낮은 수치입니다. 최고재무책임자(CFO) 게리 밀러칩 또한 2024년 9월 회원비 인상으로 인한 전년 동기 대비 상승 효과가 4분기가 마지막이었다고 전화회의에서 언급했습니다. 이는 2026 회계연도 영업이익 $11.7B 중 회원비가 $5.9B를 차지했기 때문에 중요한 사항입니다.
노스코스트의 매수 추천은 끝났다
세란코스키는 지난해 최저 종가를 기록한 지 며칠 후인 2025년 12월 말에 코스트코를 매수로 상향 조정하며 $1,100의 목표가를 제시했습니다. 타이밍이 완벽했습니다: 그 목표가는 12월 23일 종가보다 29% 높았고, 현재 주가 $1,106.21는 그 목표를 살짝 넘어섰습니다. 노스코스트는 밸류에이션을 이유로 등급을 하향 조정하며, 배당 소식 이후 주가가 "우리의 $1,100 목표가를 향해 마지막 추진을 보이며, 그 위로 살짝 올라섰다"고 지적했습니다.
그는 일주일 만에 물러선 두 번째 애널리스트입니다. 프리덤 브로커는 11월 10일 밸류에이션을 이유로 코스트코를 보유(Hold)로 하향 조정했으며, 목표가는 $1,050로 상향 조정했습니다. 두 회사 모두 기업 실적이 아닌 밸류에이션을 이유로 삼았습니다.
TIKR는 코스트코에 대해 41명의 애널리스트를 추적합니다. 몇 명이 '매수'라고 말할까요?
코스트코에 대한 매수, 보유, 매도 등급의 전체 분포와 월가의 매출 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR를 사용해 이와 같은 주식을 조사합니다. 코스트코의 애널리스트 등급 보기
주가가 월가를 앞질렀다
월가의 목표가는 상승세를 따라잡지 못했습니다. 컨센서스 목표가는 1년 전 $1,056에서 현재 $1,078로 상승한 반면, 주가는 $925에서 $1,106.21로 올랐습니다.
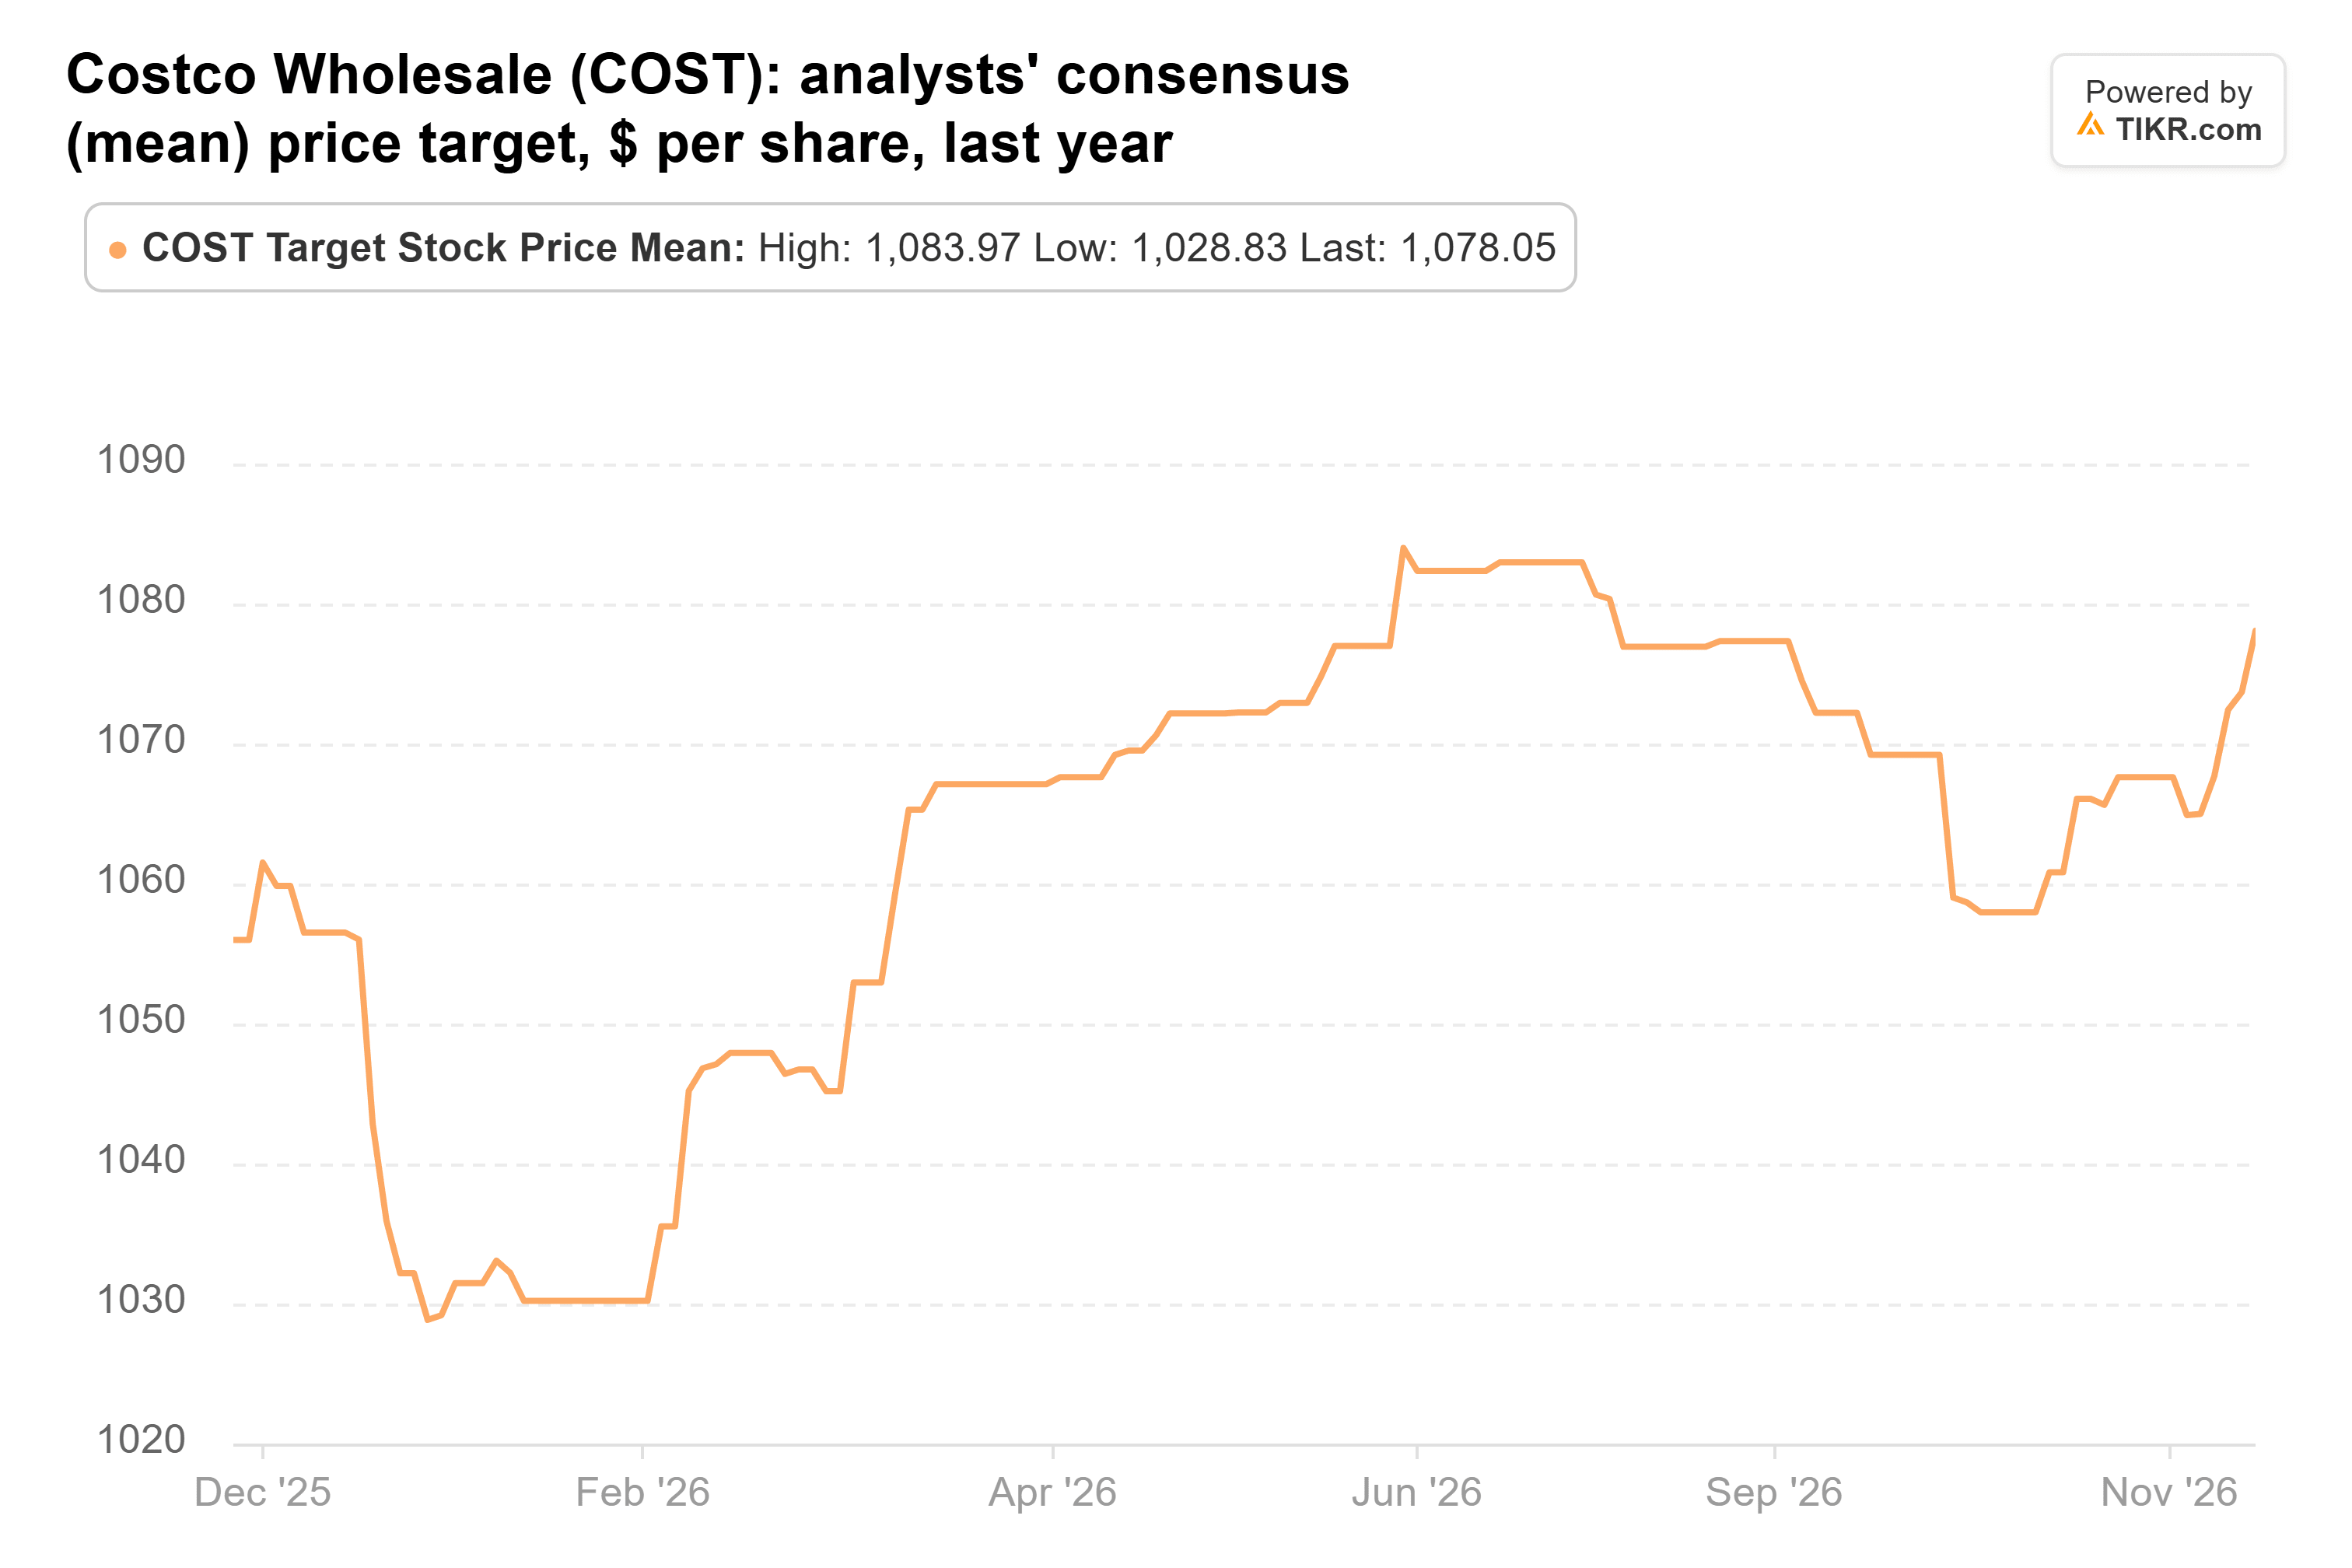
이 평균은 주가보다 약 2.5% 낮으며, 목표가는 최저 $770부터 최고 $1,315까지 분포합니다.
이익은 여전히 성장 중입니다. 애널리스트들은 정상화된 주당순이익(EPS)이 2026 회계연도 $20.61에서 2027 회계연도 $22.79, 2028 회계연도 $25.02로 상승할 것으로 예상합니다.
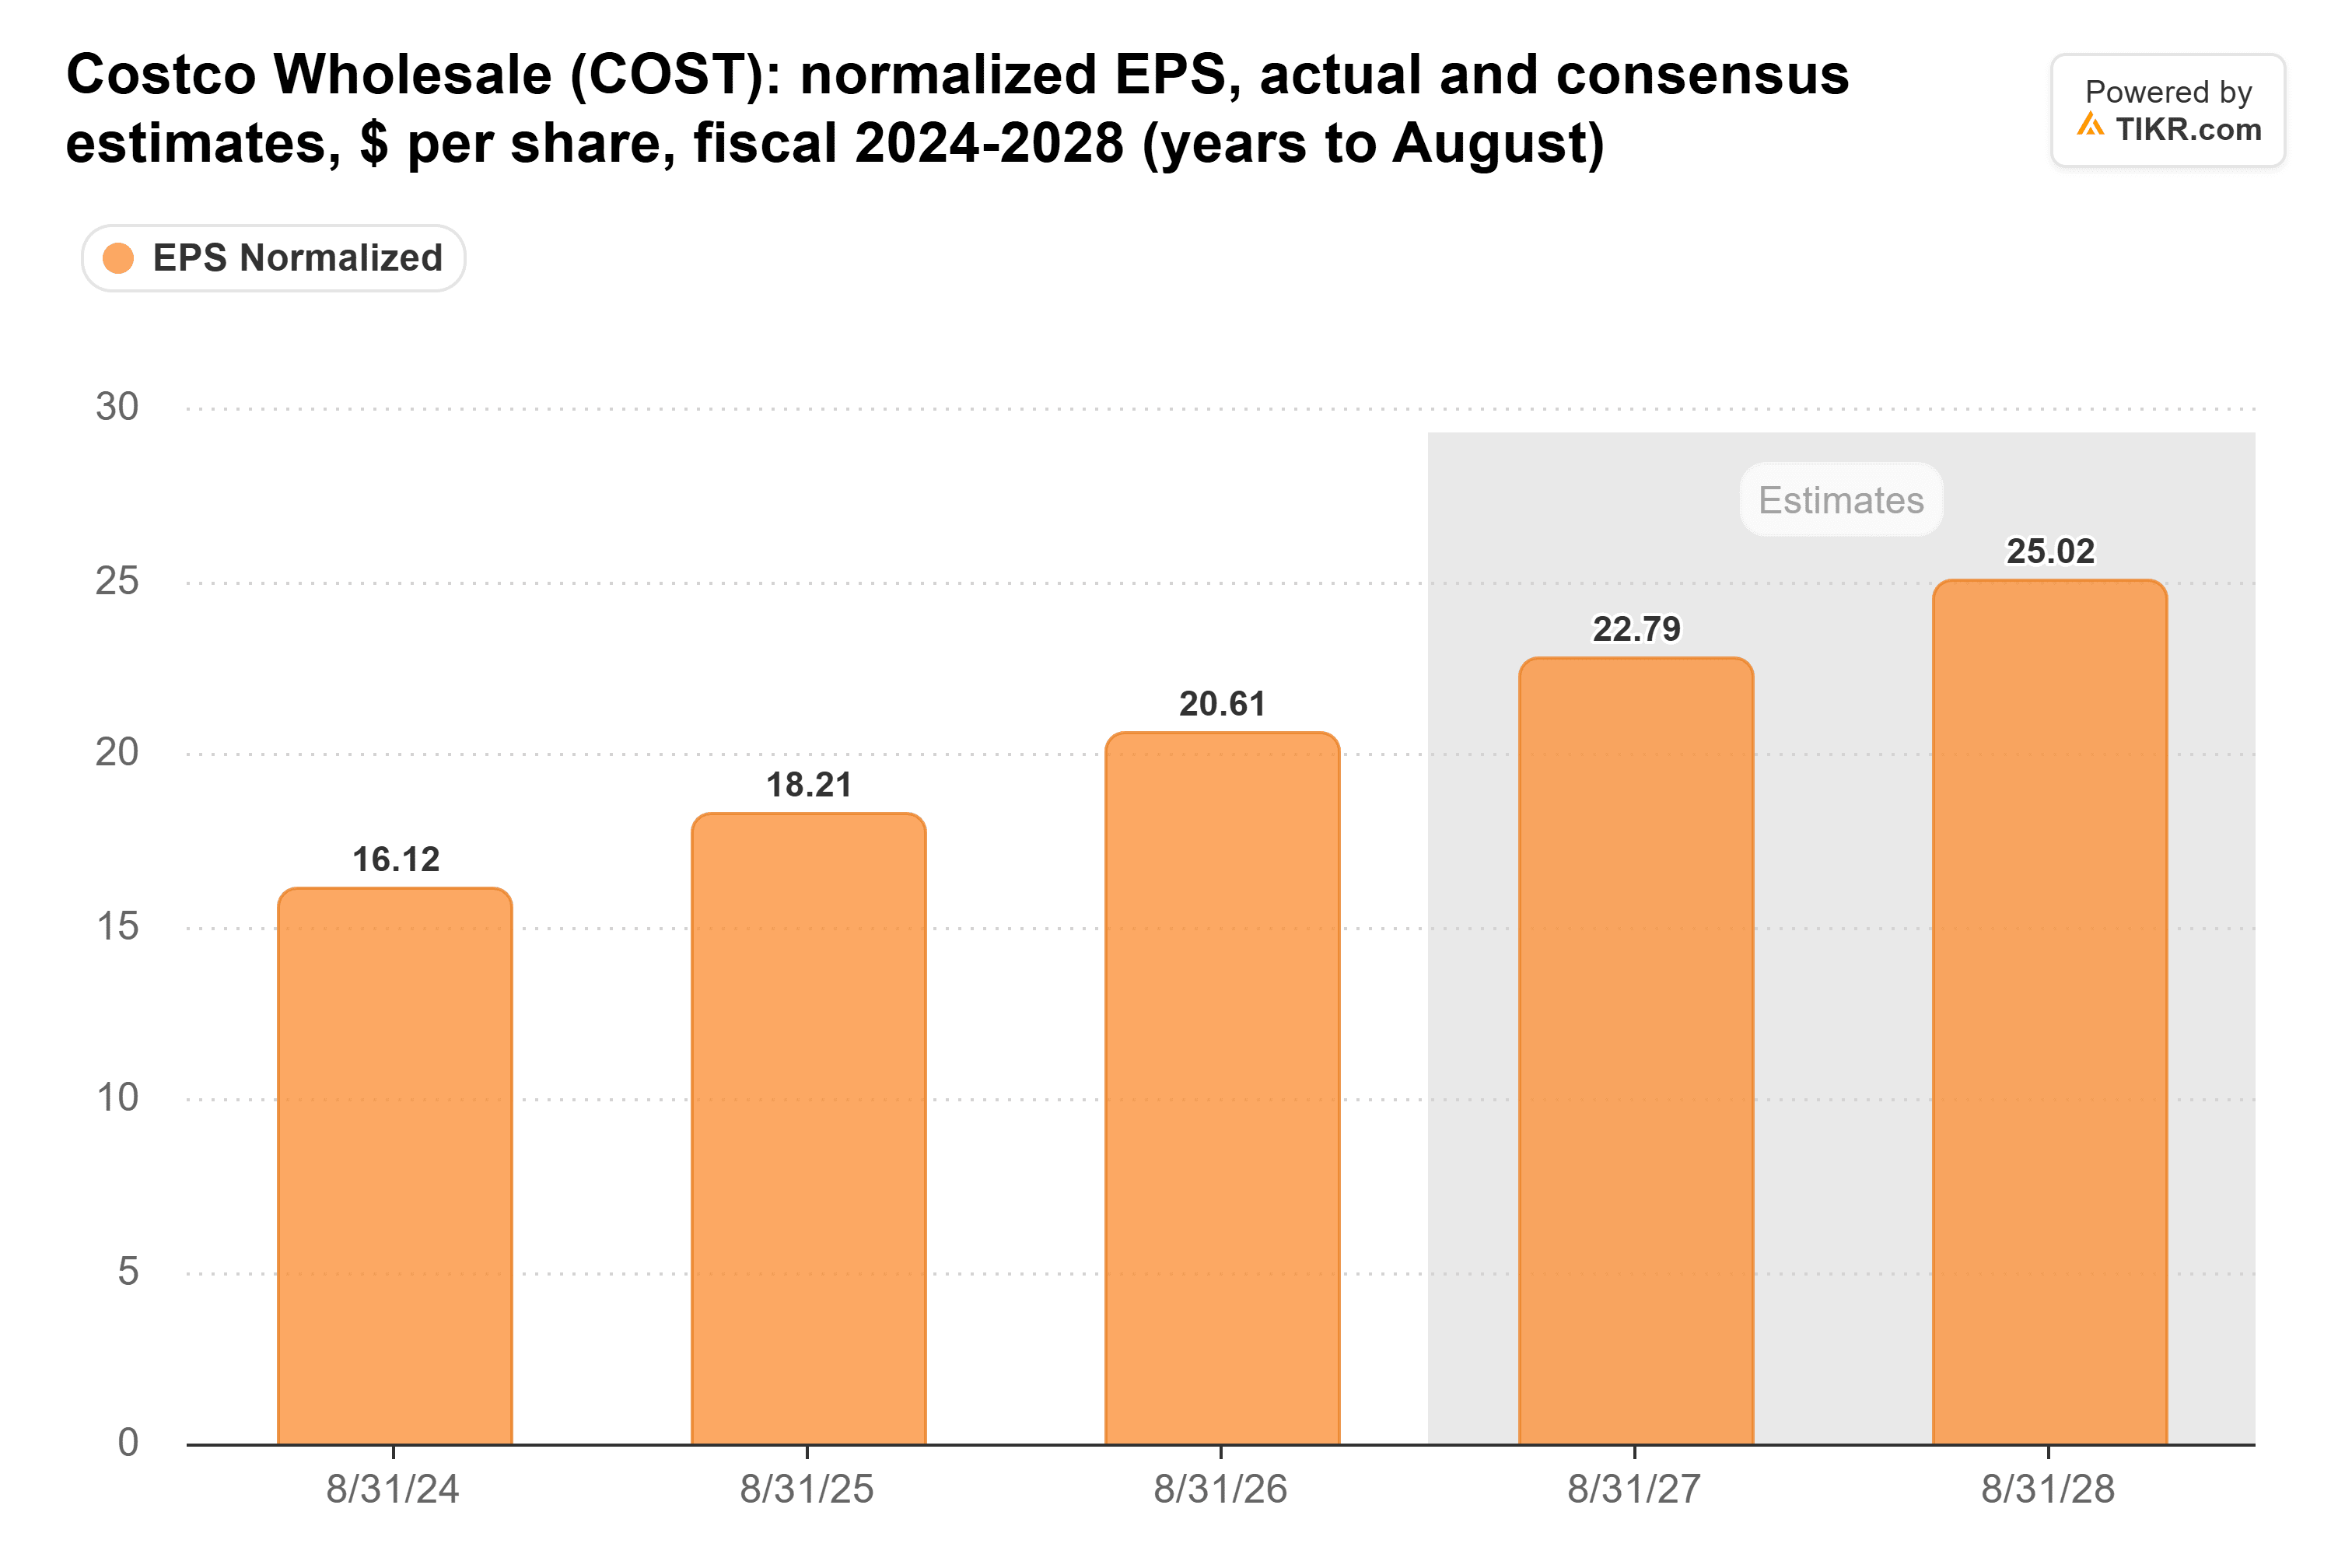
이는 연간 약 10%의 성장률이며, 추정치는 지난 3개월 동안 거의 변하지 않았습니다. 10월 매출에서 하락 요인은 발견되지 않습니다.
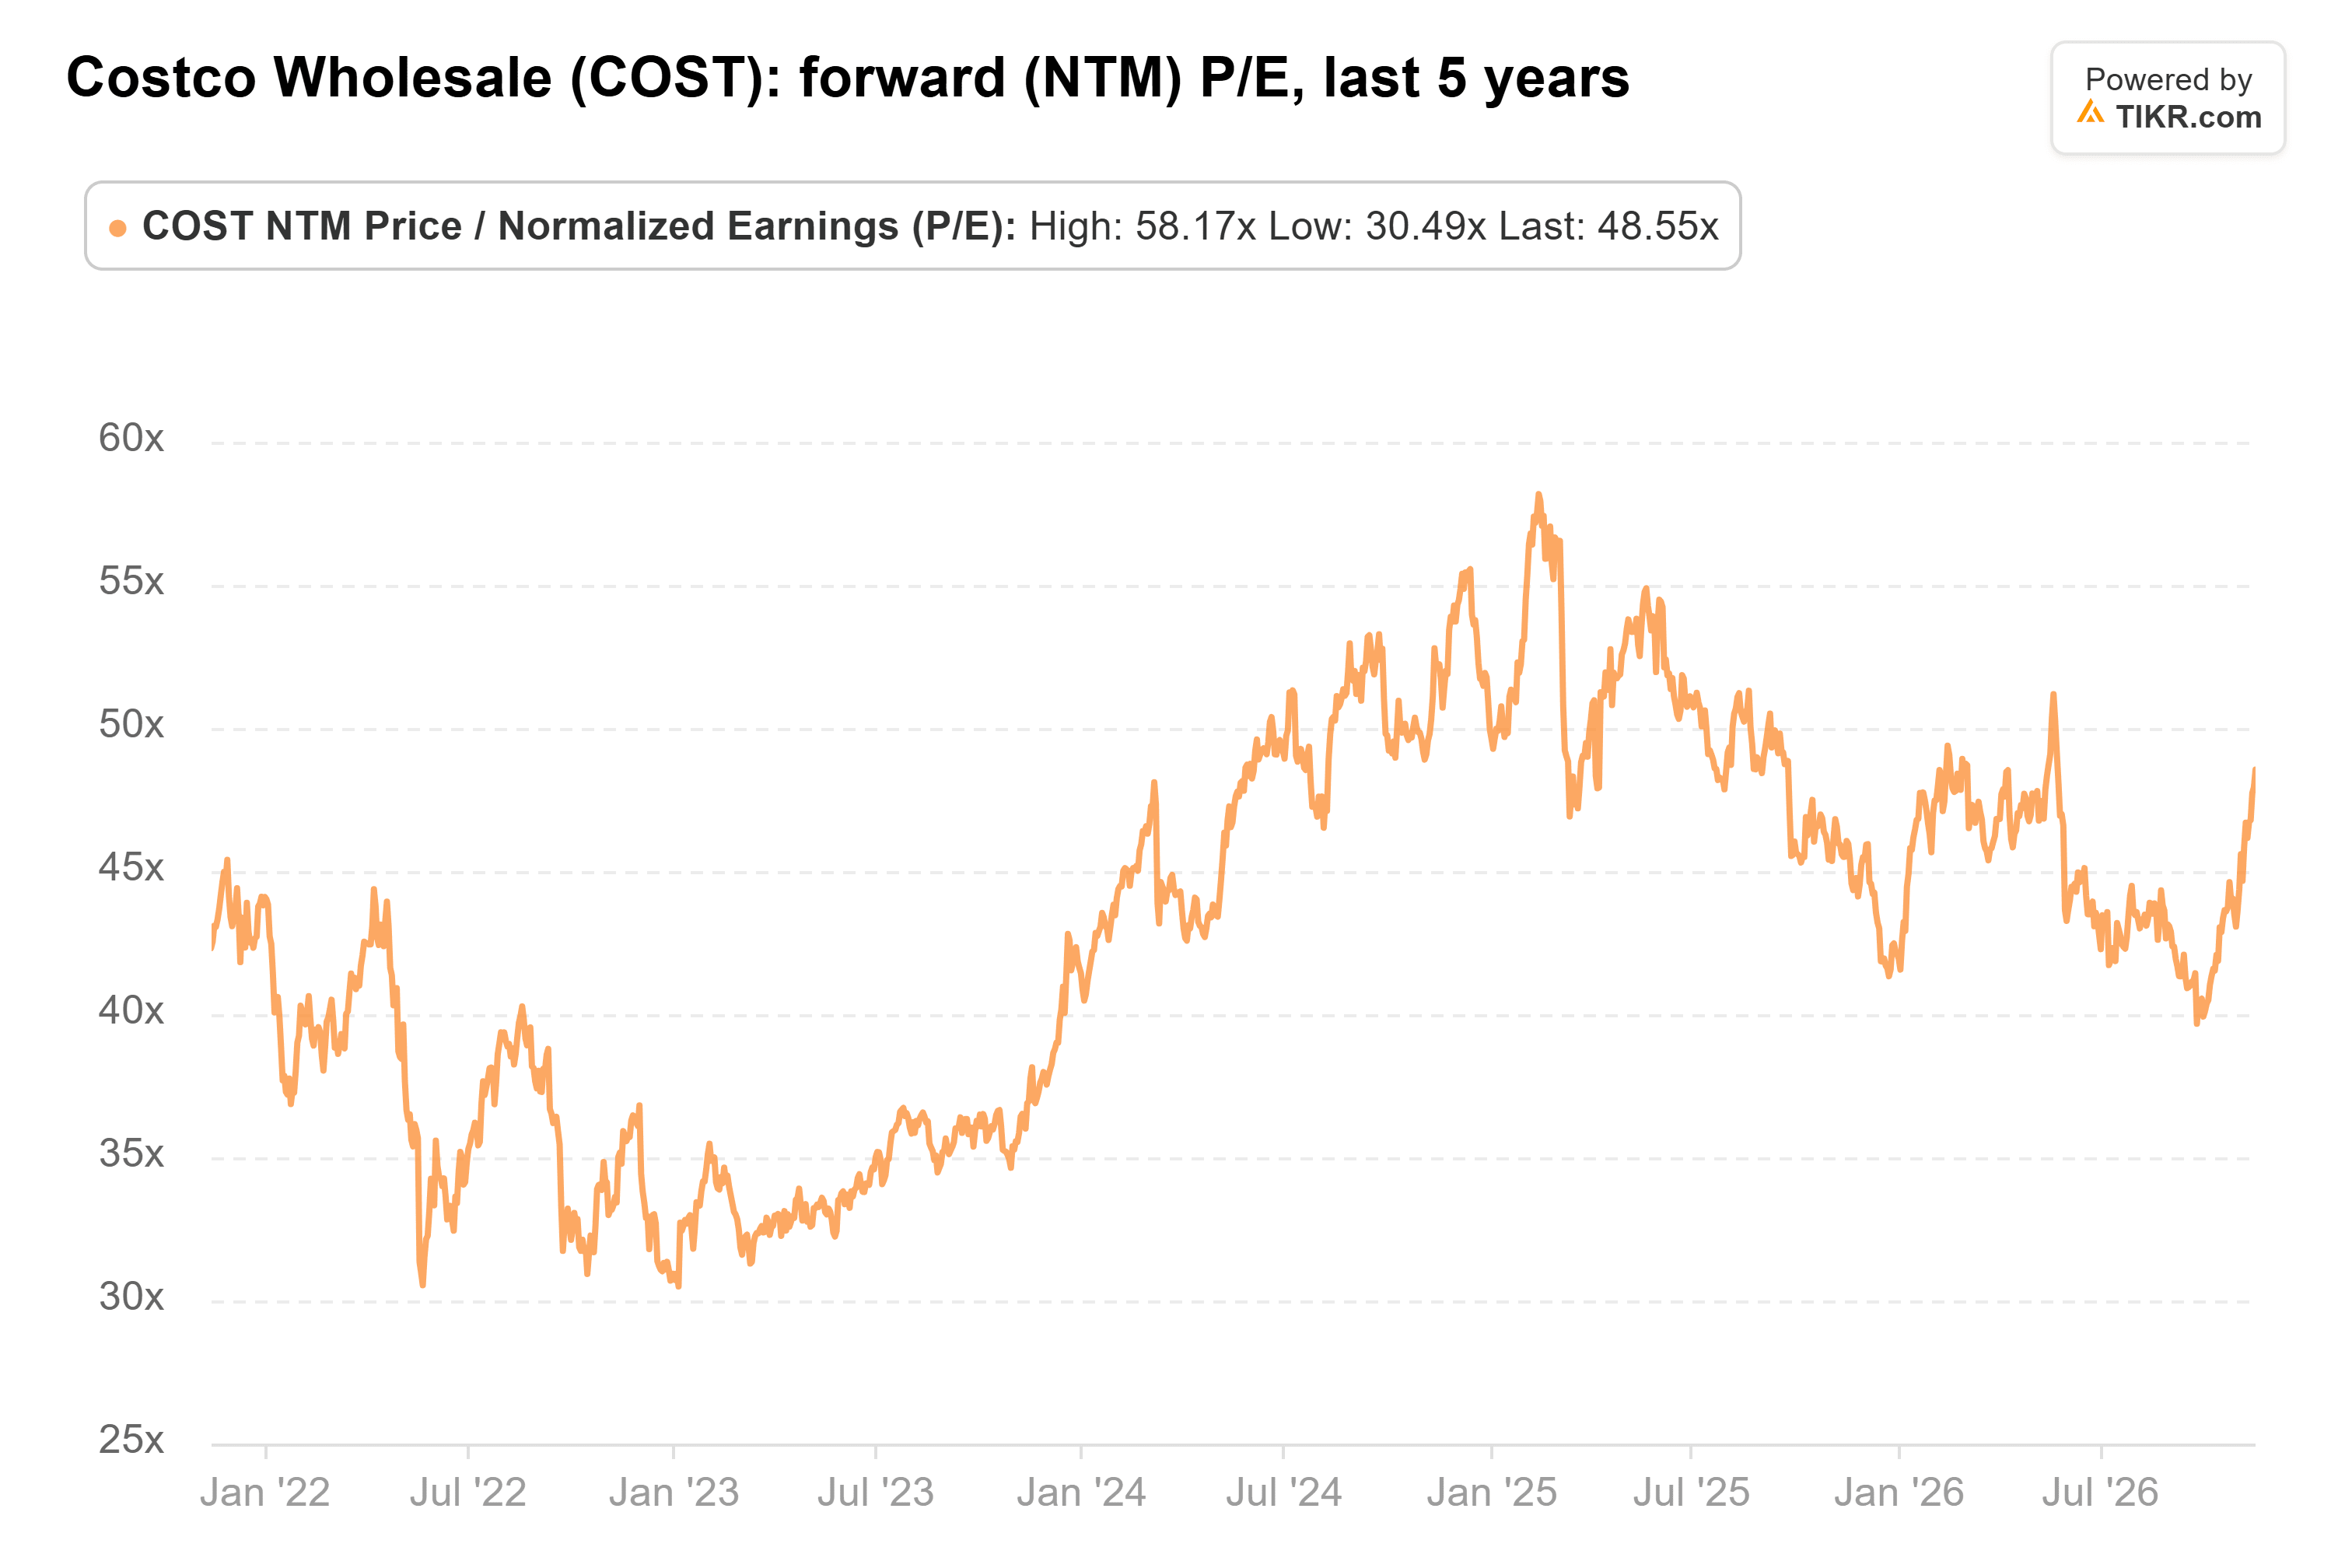
하지만 투자자들은 그 성장에 프리미엄을 지불하고 있습니다. 코스트코의 선행 주가수익비율(P/E)은 49배로, 5년 평균 43배보다 훨씬 높지만 2025년 2월 최고점인 58배보다는 낮습니다.
중립 평가가 옳다
코스트코는 수년간 프리미엄을 유지해왔기 때문에, 회의론자가 원하는 것보다 더 오랫동안 높은 배수가 지속될 수 있습니다. 그럼에도 노스코스트의 평가는 옳아 보입니다. 주가가 평균 목표가를 넘어섰고, 19.6%의 상승률은 이미 애널리스트들이 예상하는 성장을 반영한 것이므로, 추가 상승은 배수 확장보다는 이익 성장에서 나와야 할 가능성이 높습니다.
12월 10일 발표 예정인 코스트코의 1분기 실적은 회원비 인상 효과가 전년 동기 대비 없어진 첫 번째 실적이 될 것입니다. 유료 회원 증가율이 3.8% 수준을 유지하는지 보여줄 것입니다. 회원 증가가 가속화된다면, 현재의 프리미엄을 방어하기가 더 쉬워질 것입니다.
그렇다면 코스트코 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분 이내에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 밸류에이션 모델에 몇 가지 가정을 입력하기만 하면 코스트코의 잠재적 가치를 확인할 수 있습니다. 월가 컨센서스 추정치를 시작점으로 삼거나, 입력값을 조정하여 본인의 기업 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 콘텐츠 팀의 투자 또는 재무 조언이 아니며, 특정 주식을 매수하거나 매도하라는 권고도 아님을 유의하시기 바랍니다. 당사의 콘텐츠는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 기반으로 작성됩니다. 당사의 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR는 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다. 즐거운 투자 되세요!