Axon 주식 주요 통계
- 수요일 성과: 6%
- 52주 범위: $339 ~ $792
- 가치 평가 모델 목표가: 약 $706
- 내재 상승 가능성: 56%
TIKR로 Axon Enterprise와 같은 관심 주식을 분석하세요 (무료) >>>
무슨 일이 있었나요?
Axon Enterprise 주식은 수요일에 약 6% 상승하여 주당 $468에 거래되었습니다. 이는 2031년 만기 0% 전환사채 10억 달러 발행 발표 후 화요일에 거의 10% 하락한 $442에서의 반등입니다. 이후 목요일에 주가는 약 3% 하락한 $454로 마감되면서, 투자자들은 Axon의 강력한 운영 모멘텀과 희석, 현금 창출, 자본 배분에 대한 우려 사이에서 고민하게 되었습니다. 이러한 자금 조달로 인한 변동성은 여전히 매출이 30% 이상 성장하고 있는 회사를 둘러싼 단기적 논쟁의 중심이 되었습니다.
Axon 주식은 수요일에 상승했는데, 이는 투자자들이 화요일의 급락 이후 자금 조달을 재평가하며, 0% 이자로 10억 달러를 조달하는 이점과 미래 희석 가능성을 저울질한 결과입니다. Axon은 약 9억 8600만 달러의 순수익을 기대하고 있으며, 약 1억 달러는 전환 시 잠재적 희석을 줄이기 위한 캡드 콜 거래에 사용될 예정입니다. 나머지 자본은 운영, 인수합병 및 투자를 지원하는 데 사용될 수 있습니다. 이 거래는 Axon에게 정기적인 현금 이자 비용 없이 상당한 자금을 제공하지만, 경영진이 그 자본을 더 강력한 이익과 자유 현금 흐름으로 전환해야 하는 부담도 높아집니다.
이번 주, CFO 겸 COO인 브리트니 배글리는 Axon이 계약된 사업과 연말까지 체결될 것으로 예상되는 거래를 바탕으로 한 가시성에 힘입어, 상향 조정된 연간 매출 성장률 전망치인 32%에서 34%를 유지할 것이라고 확신한다고 밝혔습니다. 5년 정상화 예약 거래는 2분기에 30% 이상 성장했으며, 기업 및 국제 예약 거래는 각각 전년 대비 약 3배 증가했고, 대(對)드론 분기 매출은 1억 달러를 넘어섰습니다. 배글리는 "우리는 4분기가 정말 매력적인 성장을 보여줄 분기가 될 것으로 기대한다"고 말했으며, 경영진은 4분기가 2026년 Axon의 가장 높은 성장률을 기록할 것으로 예상하고 있습니다.
월스트리트는 자금 조달 변동성에도 불구하고 건설적인 태도를 유지하고 있습니다. TD Cowen은 9월 10일 매수 등급과 $825의 목표가를 재확인했으며, Argus는 목표가를 $460에서 $600으로 상향 조정했습니다. Needham은 $750 목표가를 유지했고, Goldman Sachs는 $715 목표가를 유지했으며, Morgan Stanley는 목표가를 $600에서 $640으로 상향 조정했고, Piper Sandler는 목표가를 $724에서 $732로 상향 조정했습니다. Axon은 또한 공공 안전 하드웨어 및 소프트웨어 분야에서 Motorola Solutions와 경쟁하고 있으며, Flock Safety와 Genetec는 실시간 운영 및 비디오 보안 분야에서 겹치는 부분이 있습니다. Axon의 2분기 매출은 35% 성장한 9억 400만 달러를 기록했으며, 이는 Motorola Solutions의 13% 매출 성장률과 비교됩니다. Motorola의 소프트웨어 및 서비스 매출은 10% 증가했는데, 이는 반복적 소프트웨어가 Axon 플랫폼의 더 큰 부분을 차지함에 따라 Axon의 더 빠른 확장을 강조합니다.

Axon Enterprise의 가치를 즉시 평가하세요 (TIKR 무료) >>>
Axon은 저평가되었나요?
가치 평가 가정 하에, 주식은 다음과 같은 요소를 사용하여 모델링됩니다:
- 매출 성장률 (연평균 복합 성장률): 약 31%
- 영업 마진: 약 10%
- 종료 시 PER 배수: 약 44배
Axon의 31% 매출 성장률 가정은 높은 수준이지만, 현재의 운영 모멘텀이 이를 어느 정도 뒷받침합니다. 경영진은 2026년에 32%에서 34%의 매출 성장을 기대하고 있으며, 미래 계약 예약 거래는 151억 달러에 달했고, Axon은 그 잔액의 약 20%에서 25%를 향후 12개월 내에 이행할 것으로 예상하고 있습니다. 또한 회사는 TASER 장치, 바디캠, 디지털 증거 소프트웨어, AI 도구, 911 통신, 대(對)드론 시스템에 걸쳐 고객 지출을 확장할 수 있는 여러 방법을 보유하고 있습니다.
반복적 소프트웨어는 여전히 가장 강력한 성장 레버리지 중 하나입니다. 연간 반복 매출은 39% 증가한 16억 달러에 달했으며, 126%의 순 매출 유지율은 기존 고객들이 Axon의 생태계 전반에 걸쳐 더 많은 제품을 채택함에 따라 지출을 계속 증가시키고 있음을 보여줍니다. AI 시대 계획은 자동화된 보고서 작성, 녹취록, 번역과 같은 제품을 통해 Axon의 하드웨어 기반 위에 반복적 소프트웨어를 추가하여 회사가 고객당 매출을 높일 수 있는 또 다른 방법을 제공합니다.
Axon Enterprise에 대한 애널리스트들의 성장 전망과 목표가를 확인하세요 (무료) >>>
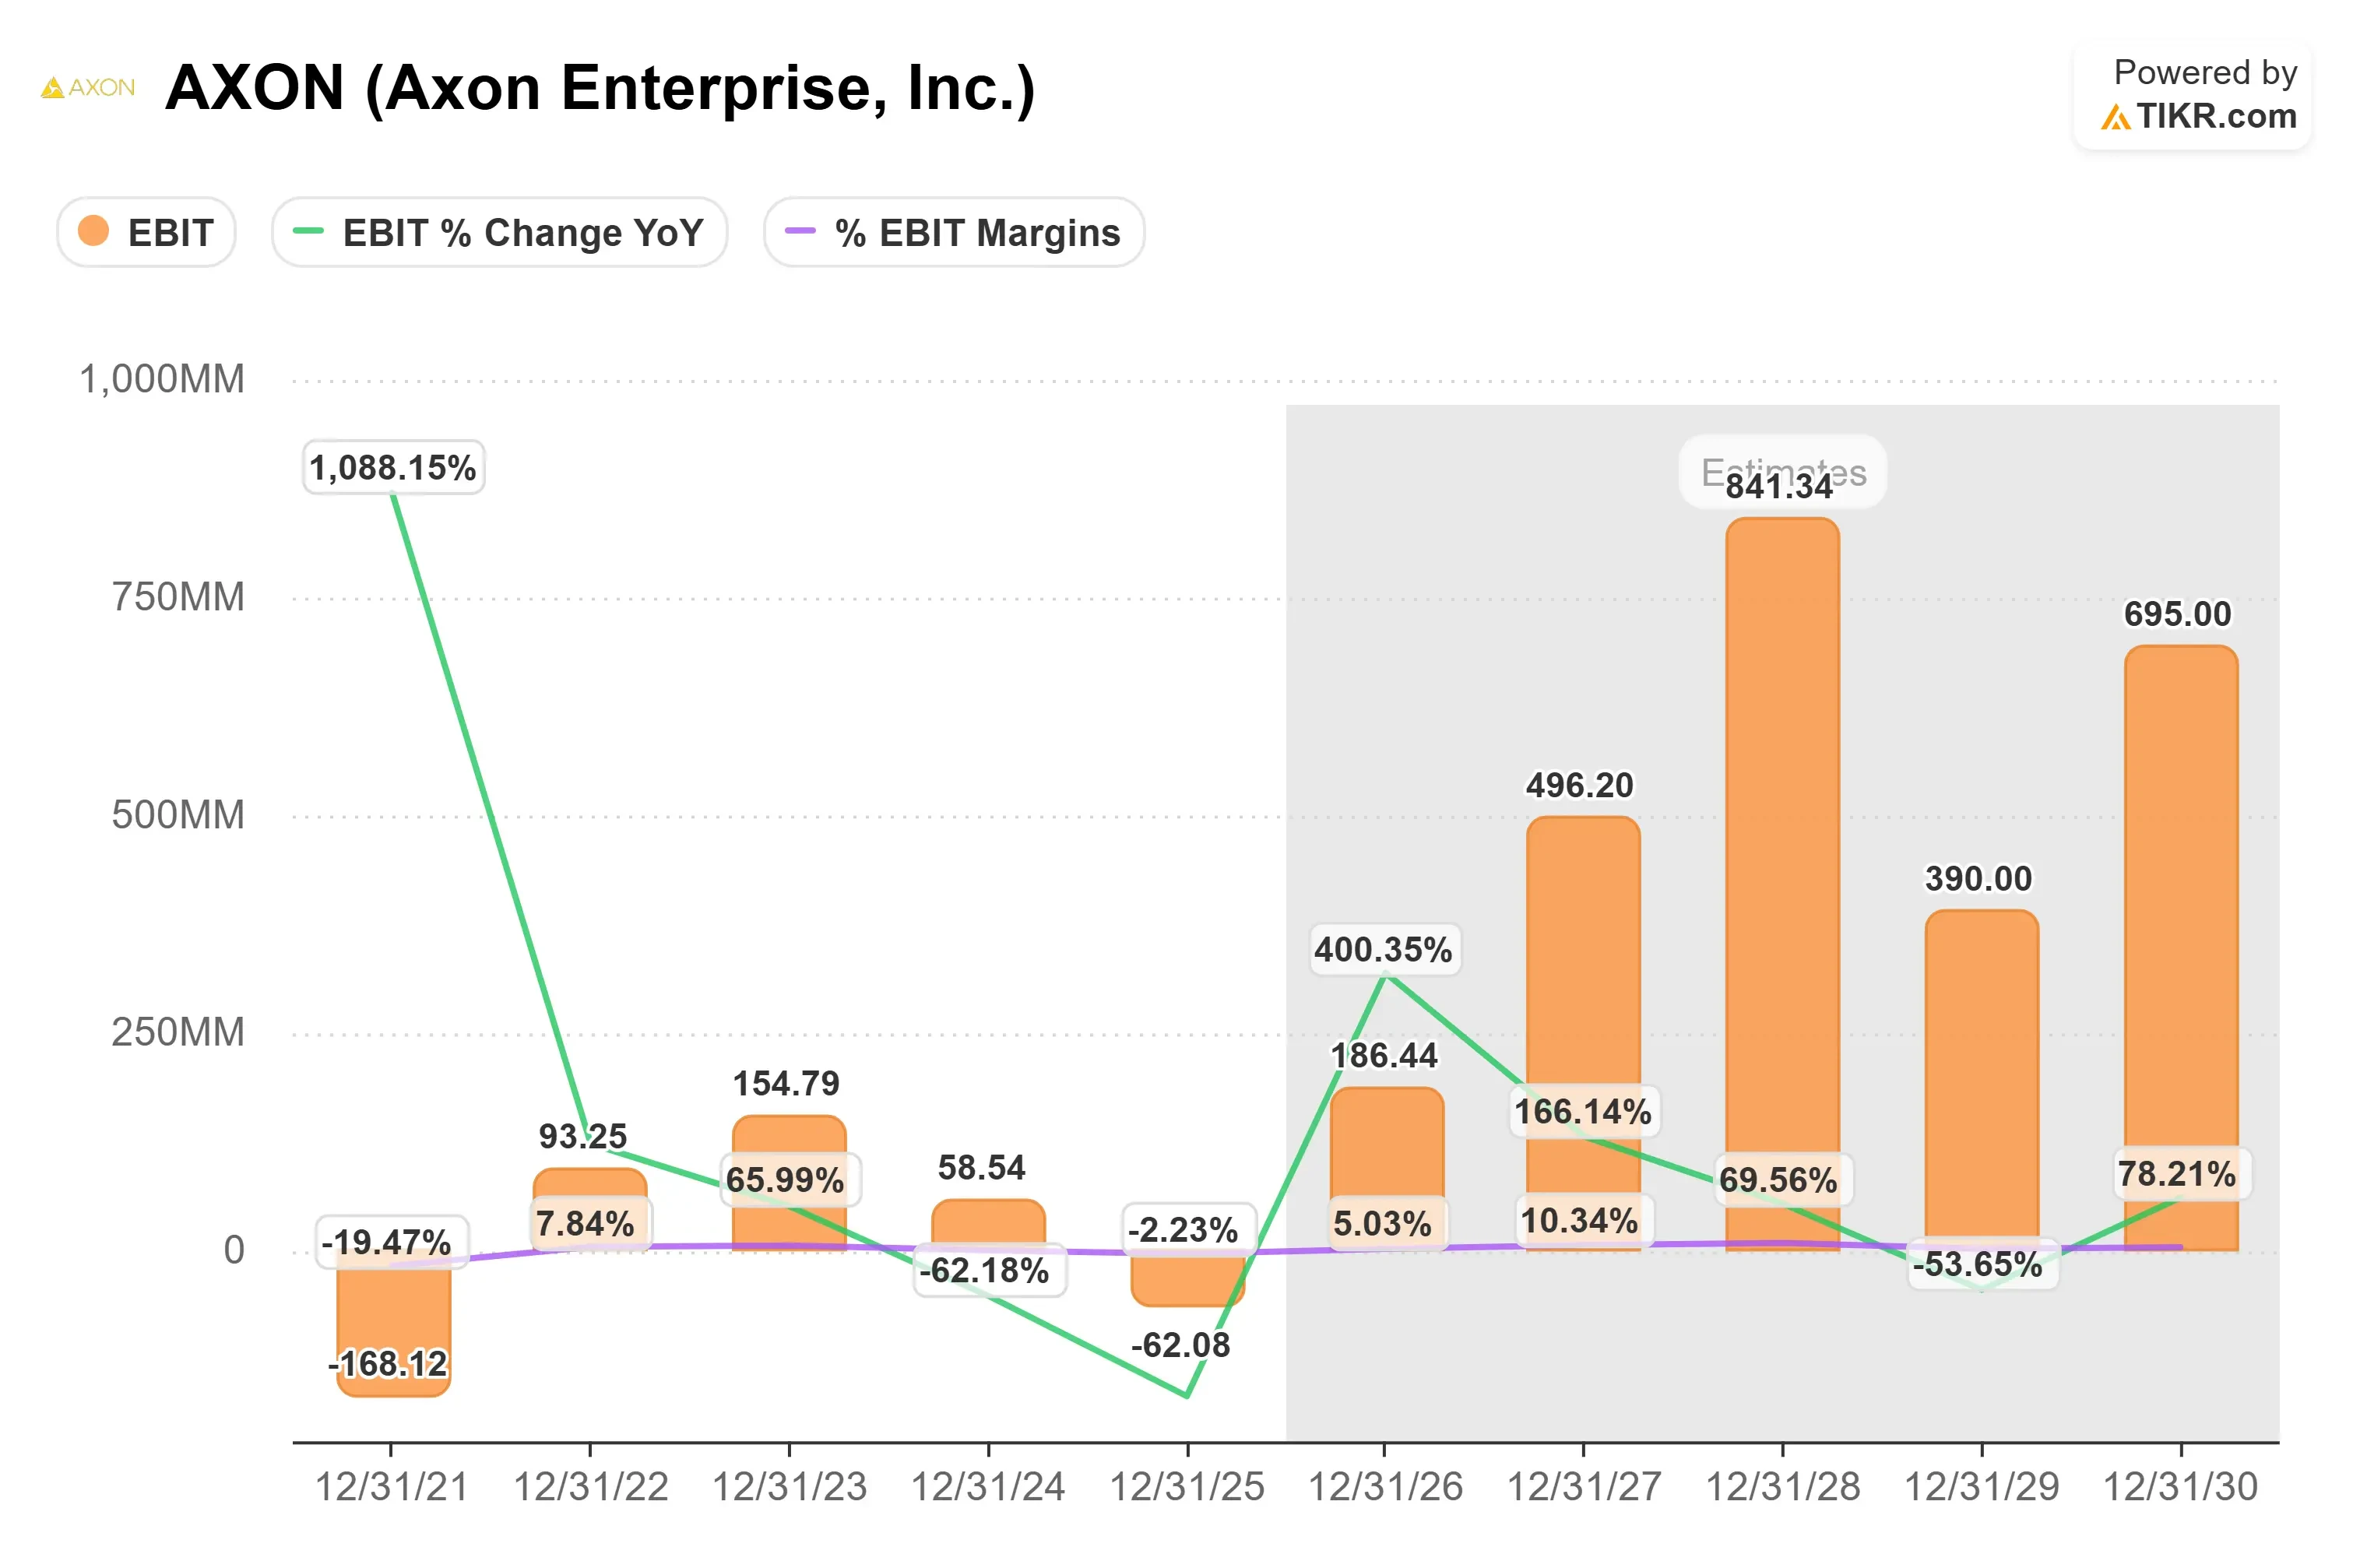
EBIT 차트는 수익성 논리를 강화합니다. 합의 추정치는 EBIT가 2026년 약 1억 9000만 달러에서 2027년 약 5억 달러, 2028년 약 8억 4000만 달러로 상승할 것을 가리키며, EBIT 마진은 2027년에 약 10%에 도달할 것으로 예상됩니다. 이는 모델의 약 10% 영업 마진 가정을 더 방어 가능하게 만들면서도, 여전히 Axon이 빠른 성장을 상당히 강력한 영업 이익으로 전환해야 함을 요구합니다.
이러한 마진 확장이 중요한 이유는 Axon의 가치 창출의 다음 단계가 매출 성장만으로는 충분하지 않기 때문입니다. 경영진은 소프트웨어 총 마진이 여전히 80% 이상을 유지하고 있다고 밝혔으므로, 고마진 소프트웨어의 지속적인 성장은 대(對)드론 시스템과 같은 새로운 하드웨어 사업의 확장 비용을 상쇄하고 회사의 전반적인 수익성을 개선할 수 있습니다.
약 $706의 모델 목표가와 목요일 약 $454의 종가를 기준으로, 모델은 약 56%의 상승 가능성을 가리킵니다. 이 상승 가능성은 Axon이 약 30%의 매출 성장을 유지하고, 수익성을 개선하며, 프리미엄 수준인 44배의 종료 PER을 뒷받침하는 데 달려 있으므로, 회사가 비정상적으로 높은 수준에서 계속 실행을 이어갈 경우에만 가치 평가가 매력적으로 보입니다. 4분기 거래 전환, 반복적 소프트웨어 및 AI 채택, 국제적 확장, 그리고 더 강력한 현금 창출은 2026년 나머지 기간 동안 가장 중요한 비즈니스 동인으로 남아 있습니다.
Axon 주식의 향후 상승 가능성은 얼마나 될까요?
투자자는 TIKR의 새로운 가치 평가 모델 도구를 사용하여 Axon의 잠재적 주가 또는 어떤 주식의 가치를 1분 이내에 추정할 수 있습니다.
필요한 것은 세 가지 간단한 입력값입니다:
- 매출 성장률
- 영업 마진
- 종료 시 PER 배수
그러면 TIKR은 호황, 기준, 침체 시나리오 하에서 잠재적 주가와 총 수익률을 계산하여 주식이 저평가되었는지 고평가되었는지 빠르게 확인할 수 있게 해줍니다.
무엇을 입력해야 할지 모르겠다면, TIKR이 애널리스트들의 합의 추정치를 사용하여 각 입력값을 자동으로 채워 신속하고 신뢰할 수 있는 출발점을 제공합니다.