핵심 요약
- 애플은 12월 분기 매출 총이익률을 45%에서 46%로 제시하며 약 4% 하락했는데, 이는 애널리스트들이 예상한 46.3%보다 낮은 수준입니다.
- 존 터너스 CEO는 메모리 가격을 "전례 없는" 수준이라고 언급한 반면, 마이크론 테크놀로지는 급등한 칩 가격 덕분에 86.8%의 매출 총이익률을 기록했습니다.
- 9월 분기 매출은 12% 증가하여 1,145억 달러라는 분기 최고치를 기록했으며, 알파벳의 제미니 모델이 비용을 증가시키는 Siri AI 확장을 뒷받침하고 있습니다.
- 1월 말에 발표될 예정인 12월 분기 실적은 마진이 유지되었는지, 그리고 아이폰 듀오 공급이 얼마나 빨리 따라잡는지를 보여줄 것입니다.
존 터너스 CEO 체제 하의 첫 실적 발표에서 애플은 거의 모든 곳에서 기록을 세웠습니다. 그럼에도 주가는 하락했습니다.
애플(AAPL)은 11월 3일, 12월 분기 매출 총이익률을 45%에서 46%로 제시한 후 약 4% 하락했습니다. 애널리스트들은 46.3%를 예상했으며, 메모리 칩이 이 격차의 주요 원인입니다.
아이러니는 분명합니다. 마이크론 테크놀로지(MU)는 분기 매출이 전년 대비 379% 급증하며 GAAP 기준 매출 총이익률 86.8%를 기록했습니다. 애플과 같은 폰 및 PC 제조사들은 그 거래의 반대편에 서 있습니다.
그리고 Siri가 있습니다. 알파벳(GOOGL)은 애플의 개편된 어시스턴트를 뒷받침하는 제미니 모델을 공급하며, 애플은 Siri AI 확장이 이번 분기 비용도 증가시킨다고 밝혔습니다.
함정이 있는 기록적인 분기
9월 분기 매출은 12% 증가하여 1,145억 달러를 기록했으며, 희석 주당순이익은 14% 상승하여 2.10달러가 되었습니다. 둘 다 9월 분기 최고 기록이며, 서비스 부문은 316억 달러라는 사상 최고치를 기록했습니다.
함정은 세부 사항에 있습니다:
- 관세 환불이 47.9%의 매출 총이익률에 약 1%포인트를 추가했습니다.
- 이 환불은 주당순이익에도 0.05달러를 추가했습니다.
- 애플이 공급을 확보하면서 제조 구매 의무는 330억 달러 증가하여 897억 달러가 되었습니다.
환불을 제외하면 추세는 덜 호의적으로 보입니다…
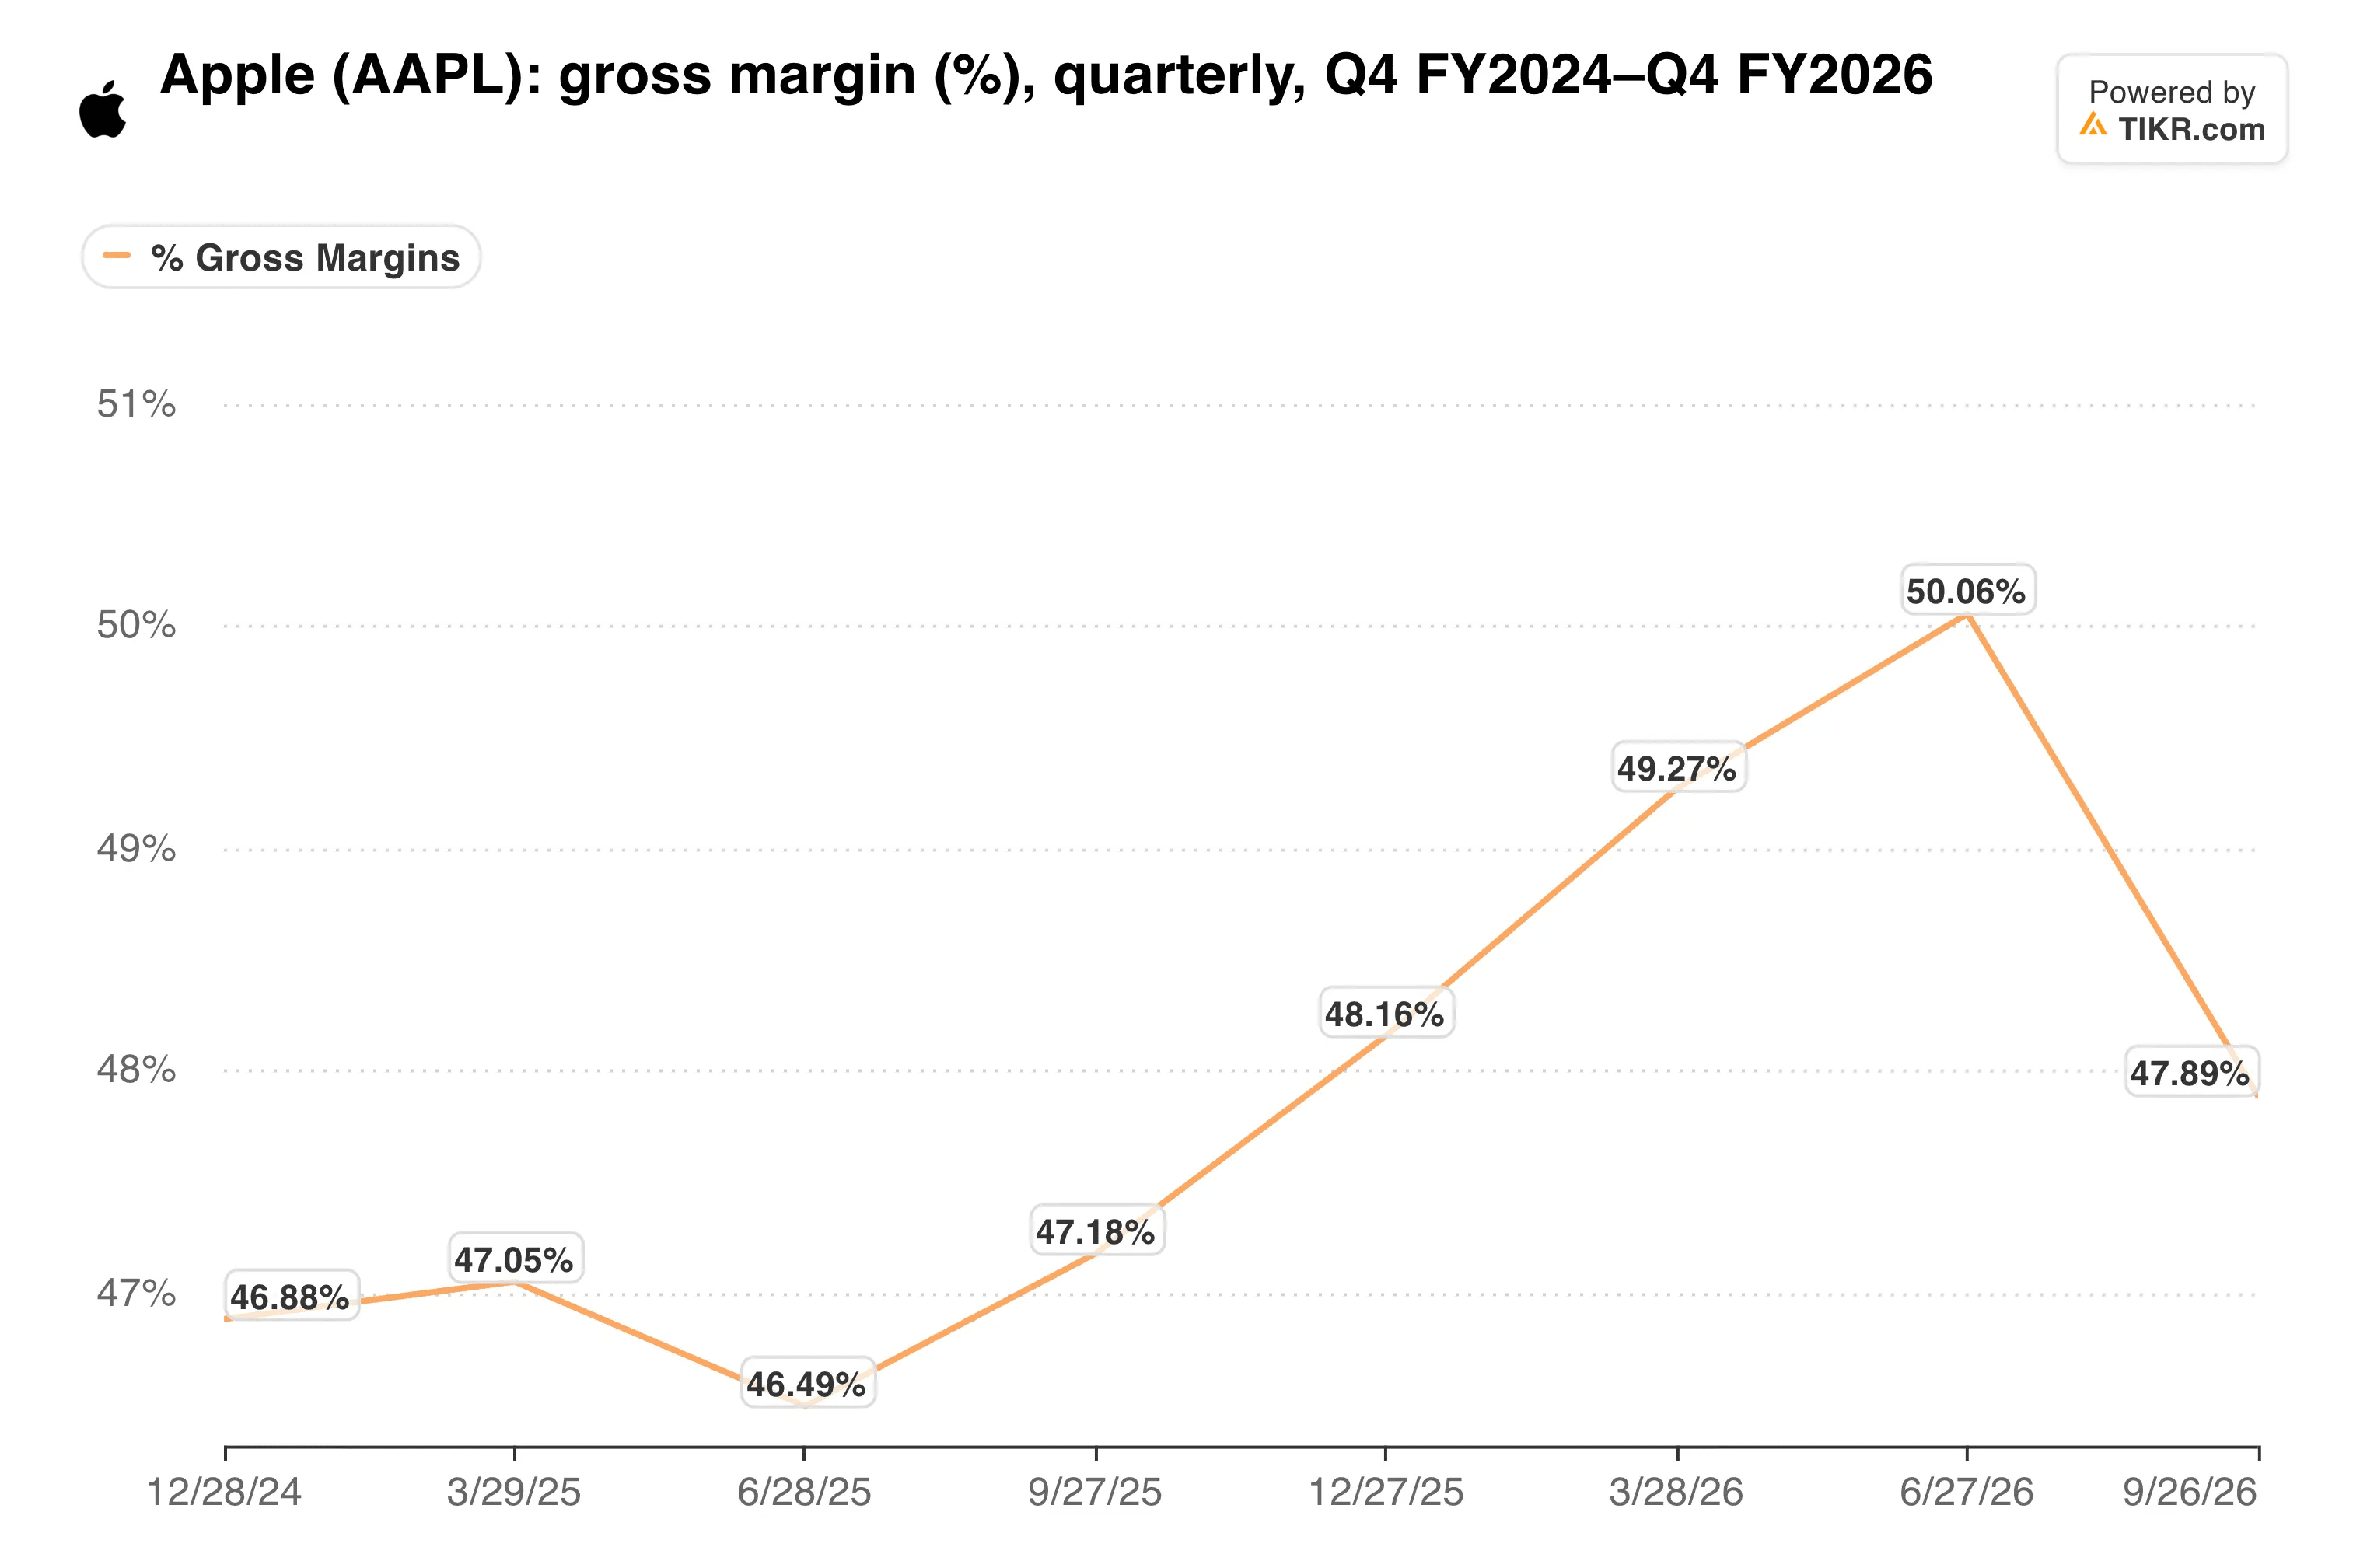
기본 마진은 47%에 더 가까웠으므로, 12월 분기 범위는 그보다 1~2%포인트 낮은 수준입니다.
"현재 메모리 가격에서 보고 있는 것은 전례가 없습니다."라고 터너스 CEO는 CEO로서의 첫 실적 발표 컨퍼런스 콜에서 말했습니다. 그는 또한 메모리 가격이 12월 이후에도 계속 상승할 것으로 예상합니다.
수요는 여전히 역할을 하고 있다
상위 라인은 애플이 이 중 일부를 흡수할 여지를 제공합니다. 아이폰 매출은 17.5% 증가하여 576억 달러를 기록했으며, 아이폰 듀오는 분기가 끝난 후에야 출시되었습니다.
맥 매출은 23.7% 증가하여 108억 달러를 기록했습니다. 대중국 매출은 21% 증가하여 175억 달러를 기록했습니다.
그렇다면 성장은 실제로 어디에서 오는 걸까요?
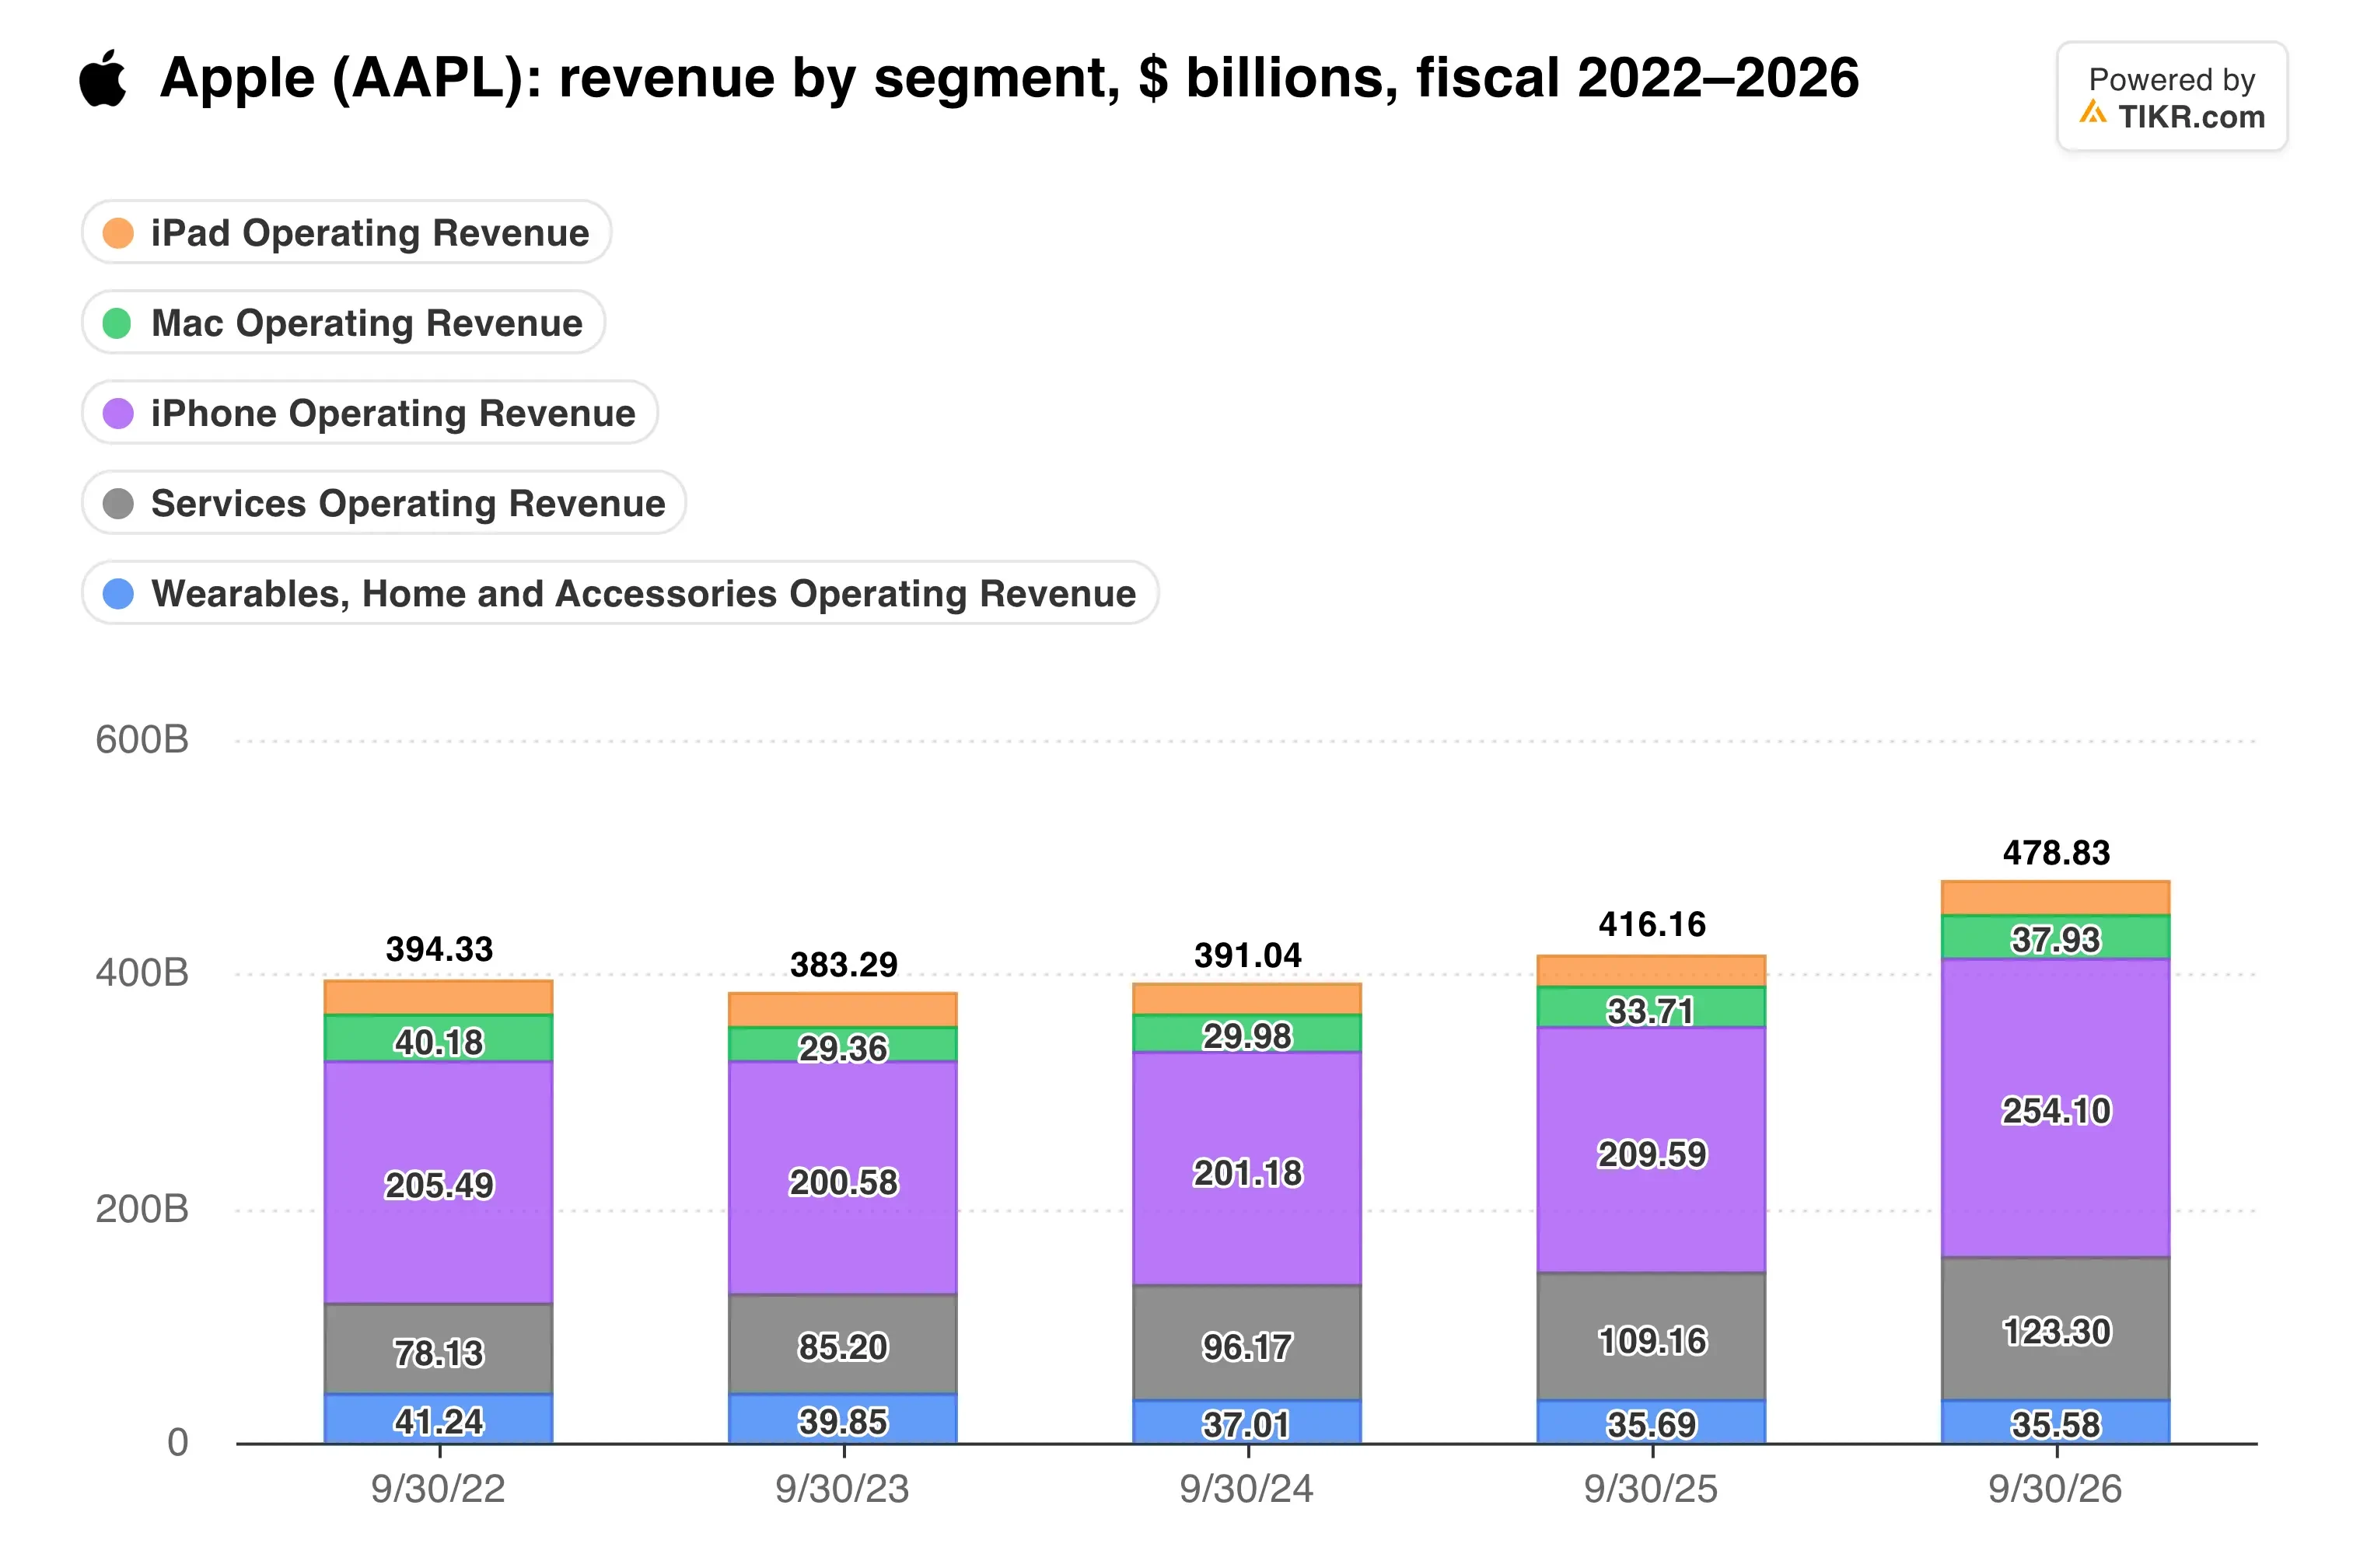
아이폰은 2026 회계연도 매출 4,788억 달러 중 2,541억 달러를 가져왔으며, 연간 21.2% 증가했습니다. 이러한 집중은 지금은 도움이 되지만, 마진을 폰당 메모리 함량에 더욱 긴밀하게 묶어둡니다.
공급이 여전히 병목 현상입니다. 일부 온라인 아이폰 듀오 주문은 1월 말 배송으로 예상된다고 블룸버그가 보도했습니다. 그럼에도 불구하고, 애플은 12월 분기 매출이 7%에서 10% 증가할 것으로 제시하며 사상 최고 분기를 예상하고 있습니다.
서비스 부문은 더 자세히 살펴볼 필요가 있습니다. 애플은 해당 부문의 성장률을 8%에서 9%로 제시했는데, 이는 방금 기록한 9.8%보다 낮은 수준입니다.
TIKR는 애플에 대해 44명의 애널리스트를 추적합니다. 몇 명이 '매수'라고 말할까요?
월스트리트의 매출 및 이익 추정치와 함께 애플의 매수, 보유, 매도 등급에 대한 전체 분석을 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR를 사용하여 이와 같은 주식을 조사합니다. 애플의 애널리스트 등급 보기
압박을 받는 프리미엄 가격
마진 타격은 안전성을 위해 고평가된 주식에 영향을 미칩니다. 애플의 AI 지출 억제는 이를 안전자산으로 만들었으며, 로이터는 실적 발표 전까지 올해 주가가 5분의 1 이상 상승했다고 지적했습니다.
그러한 억제는 현금 흐름에서 드러납니다. 자본 지출은 2026 회계연도에 127억 달러에서 90억 달러로 감소한 반면, 자유 현금 흐름은 37.8% 증가하여 1,361억 달러를 기록했습니다. 반면 마이크론은 2026 회계연도에 자본 지출로 274억 달러를 지출했는데, 이는 애플의 지출의 세 배에 해당합니다.
그러나 투자자들은 그런 프로필에 프리미엄을 지불합니다.
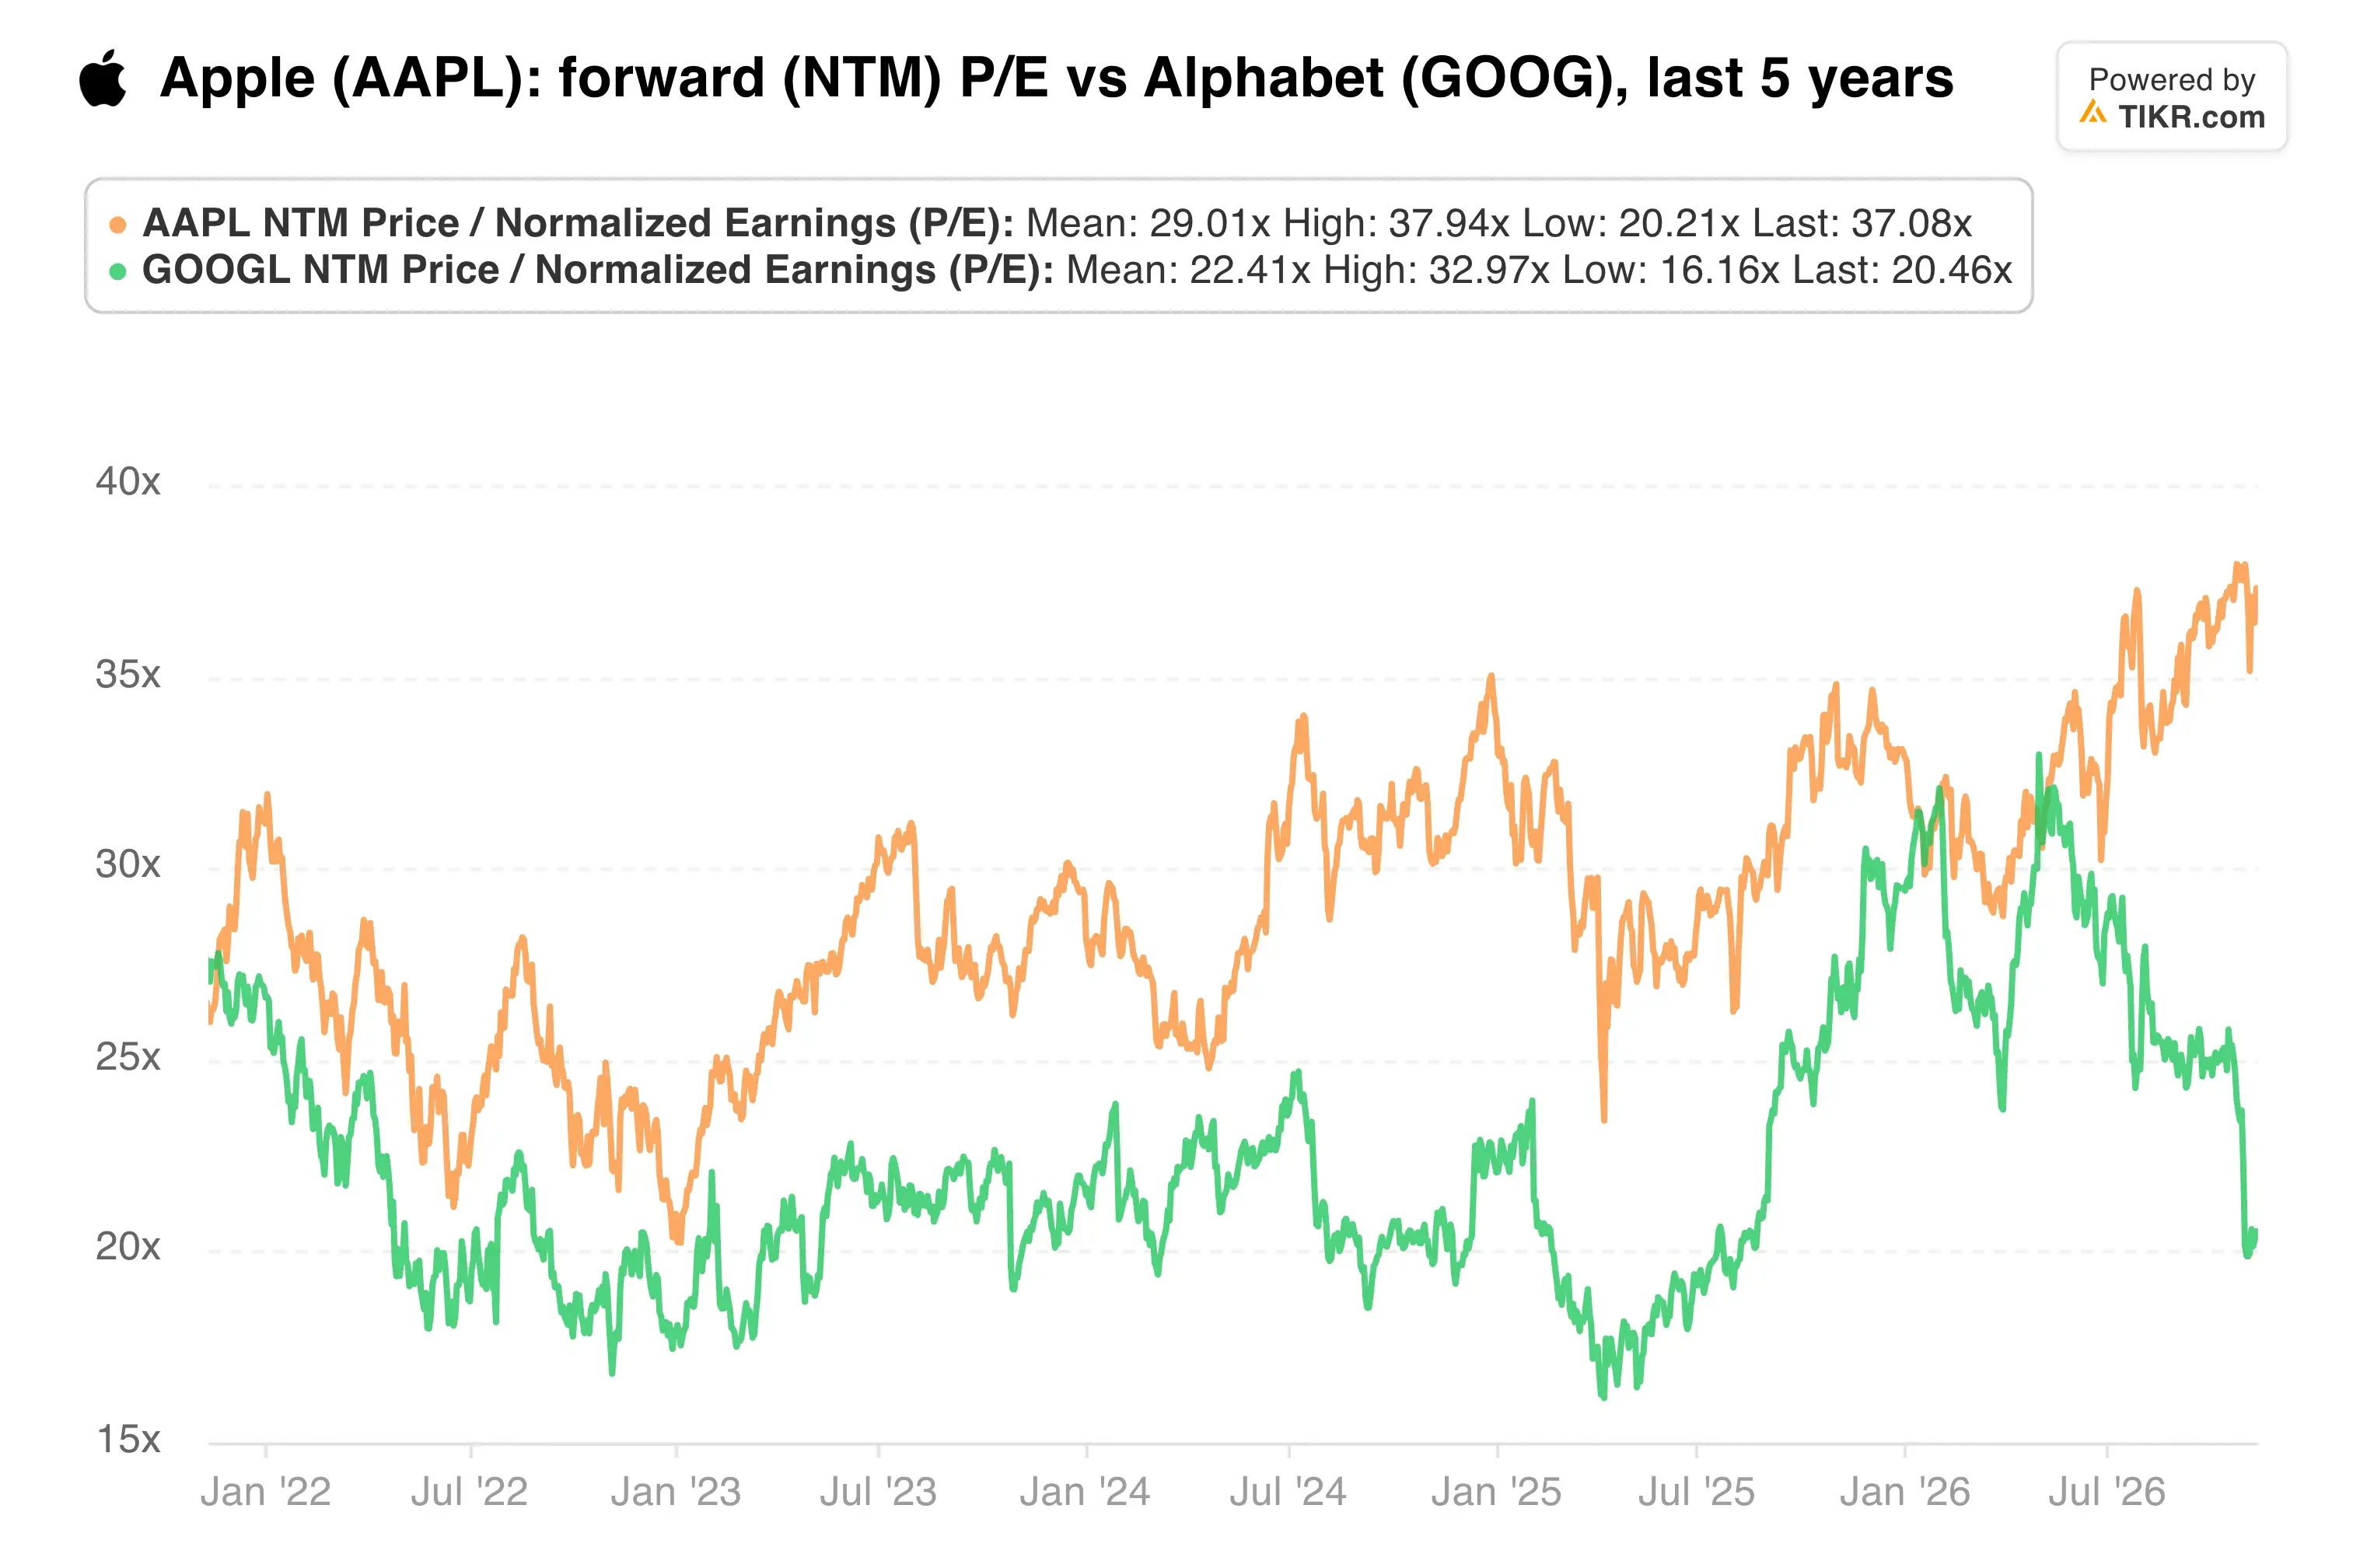
애플의 선행 주가수익비율은 알파벳보다 훨씬 높으며, 이 프리미엄은 꾸준한 이익 성장을 가정합니다. 그러나 이번 가이던스는 매출 총이익이 매출보다 느리게 성장함을 시사합니다.
가격 인상은 명백한 수단이지만 위험을 수반합니다. 터너스 CEO의 발언은 "애플 제품이 더 비싸질 것"을 암시한다고 AJ 벨의 댄 코츠워스는 말했습니다.
제 생각: 애플의 수요 이야기는 최근 몇 년 만에 가장 강력해 보이며, 기록적인 연말 매출이 가능해 보입니다. 그럼에도 불구하고, 프리미엄 주가수익비율은 이익 성장이 필요하며, 메모리가 조용히 그에 부담을 주고 있습니다. 이만큼 지불하기 전에 가격 책정이 비용을 상쇄할 수 있다는 증거를 기다릴 것입니다.
1월 말에 발표될 예정인 12월 분기 실적은 다음 시험대가 될 것입니다. 이는 매출 총이익률이 45%에서 46% 범위 내에 유지되었는지, 그리고 아이폰 듀오 공급이 얼마나 빨리 따라잡는지를 보여줄 것입니다.
그렇다면 애플 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 애플의 잠재적 가치를 확인할 수 있습니다. 월스트리트 합의 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재정 조언 역할을 하거나 특정 주식을 매수 또는 매도하도록 권장하기 위한 것이 아님을 유의해 주십시오. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대한 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!