主なポイント
- Truistは、第3四半期決算発表後、ウォルマートの株価目標を114ドルから134ドルに引き上げ、買い評価を維持した。これは現在の株価の約6%上にあたる。
- ウォルマートは、米国事業の広告収入が37%増、米国Eコマースが23%増加したことを受け、2027会計年度の調整後EPS見通しを2.84ドル~2.89ドルに引き上げた。
- ウォルマートの株価は予想PER42倍で取引されている。これは過去5年間の平均30倍を大きく上回り、ターゲットの17倍の2倍以上だ。コストコは48倍で取引されている。
- Truistの目標株価を達成するには、1年後も投資家が約37倍のPERで評価する必要があり、株価の上昇は既に良いニュースの大部分を織り込んでいる可能性がある。
Truistは、ウォルマートが予想を上回り業績見通しを引き上げたことを受け、11月19日、ウォルマート (WMT)の株価目標を114ドルから134ドルに引き上げ、買い評価を維持した。この新たな目標株価は、過去1年間で24%上昇した後の株価の約6%上にあたる。
コストコ (COST)は予想PER48倍で取引されており、ターゲット (TGT)は17倍で取引されている。ターゲットは前四半期、ウォルマートよりも速いペースで来店客数を伸ばした。
広告と会員収入が四半期をけん引
10月31日終了の四半期において、ウォルマート米国事業の広告収入は37%増加し、米国Eコマースは23%成長、グローバルでの会員料収入は17%増加した。ウォルマートは、2027会計年度の調整後EPS見通しを2.80ドル~2.87ドルから2.84ドル~2.89ドルに引き上げた。
ウォルマート米国事業の同店売上高は2.9%の緩やかな成長(取引件数は1.5%増)にとどまった一方、ターゲットは5.6%成長(来店客数は5.0%増)を記録した。ウォルマートが10月20日に開始した「Walmart+」と「サムズクラブ・プラス」の120ドルバンドルはコストコを意識したもので、12月10日のコストコ決算発表が、これがコストコの会員数に影響を与えているかどうかの最初の兆しとなる。
TIKRはウォルマートをカバーする44人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
ウォルマートに対する買い、中立、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ウォルマートのアナリスト評価を見る
Truistはプレミアム評価を求める
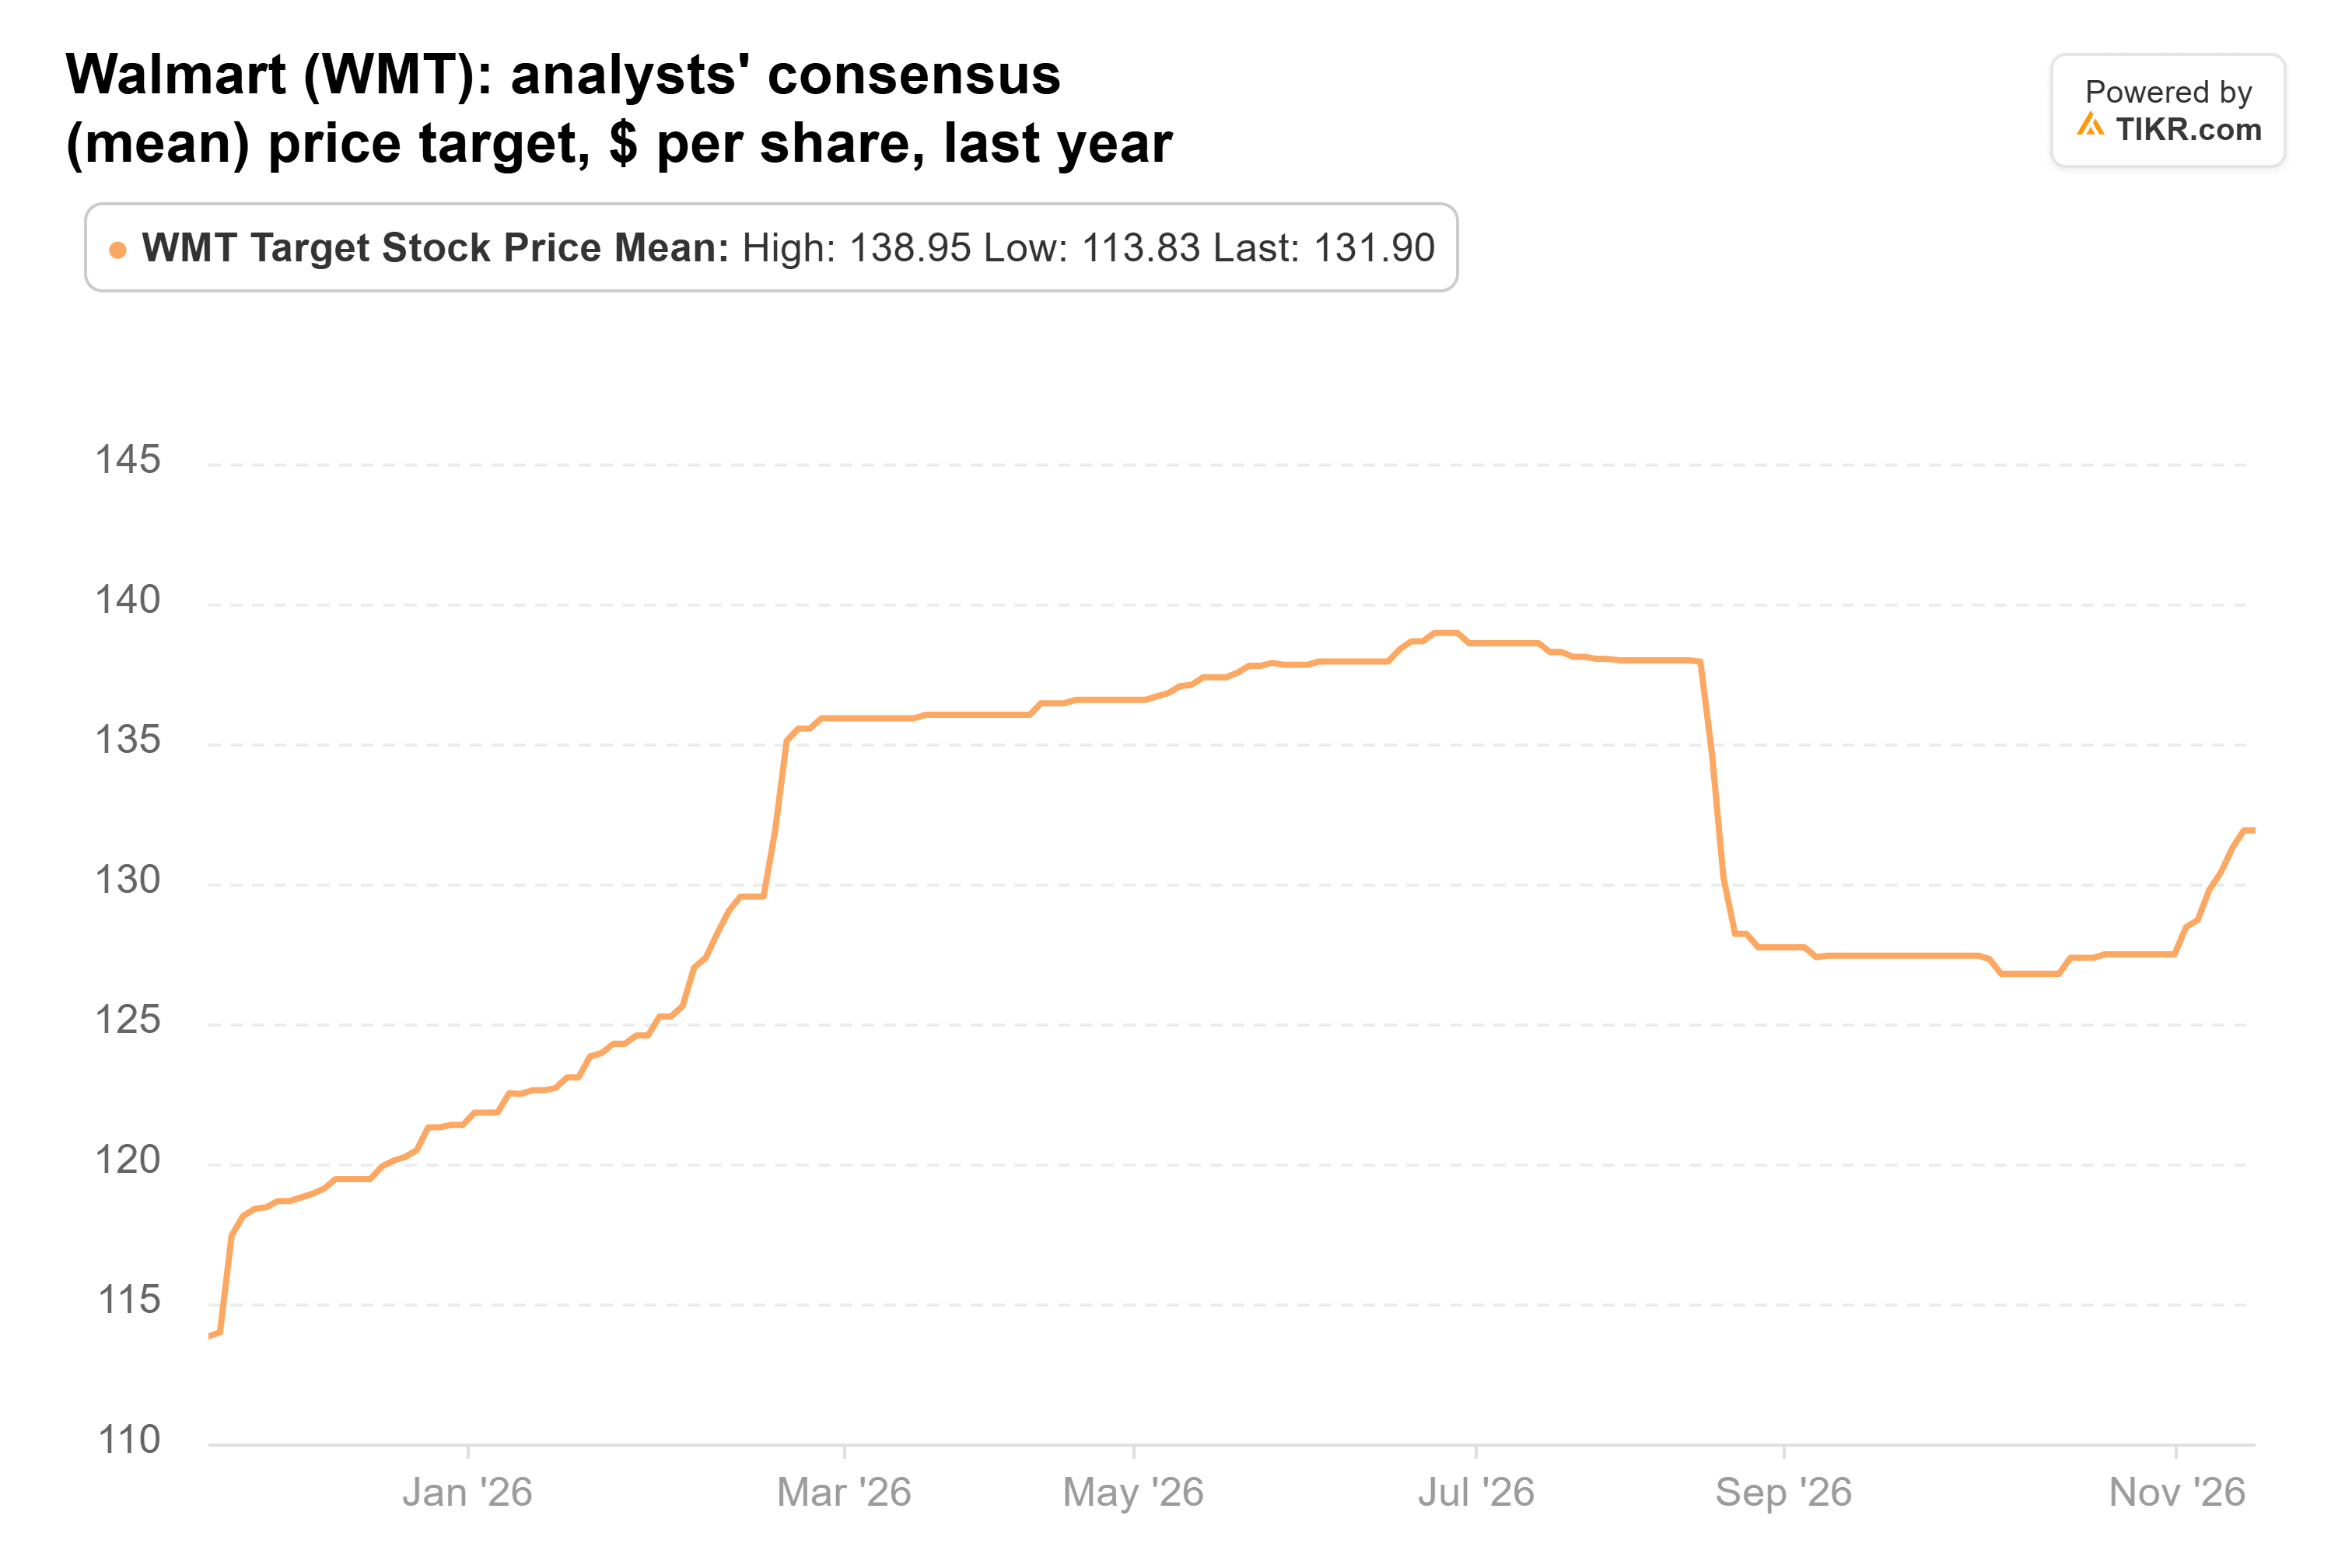
Truistは、低価格と迅速な配送が市場シェア獲得を続け、広告、マーケットプレイス、会員制度がマージンを拡大すると予想しており、同社株はプレミアム評価に値するとしている。同社の134ドルという目標株価は、45人のアナリストによるコンセンサス目標株価132ドル(決算発表前に設定されたもの)をわずかに上回る。この平均目標株価は、6月下旬のピークである139ドルから低下している:
134ドルという価格は妥当か?
アナリストは、2028会計年度(2029年1月期)の正規化EPSを3.23ドル、2029会計年度(2030年1月期)を3.63ドルと予想している:
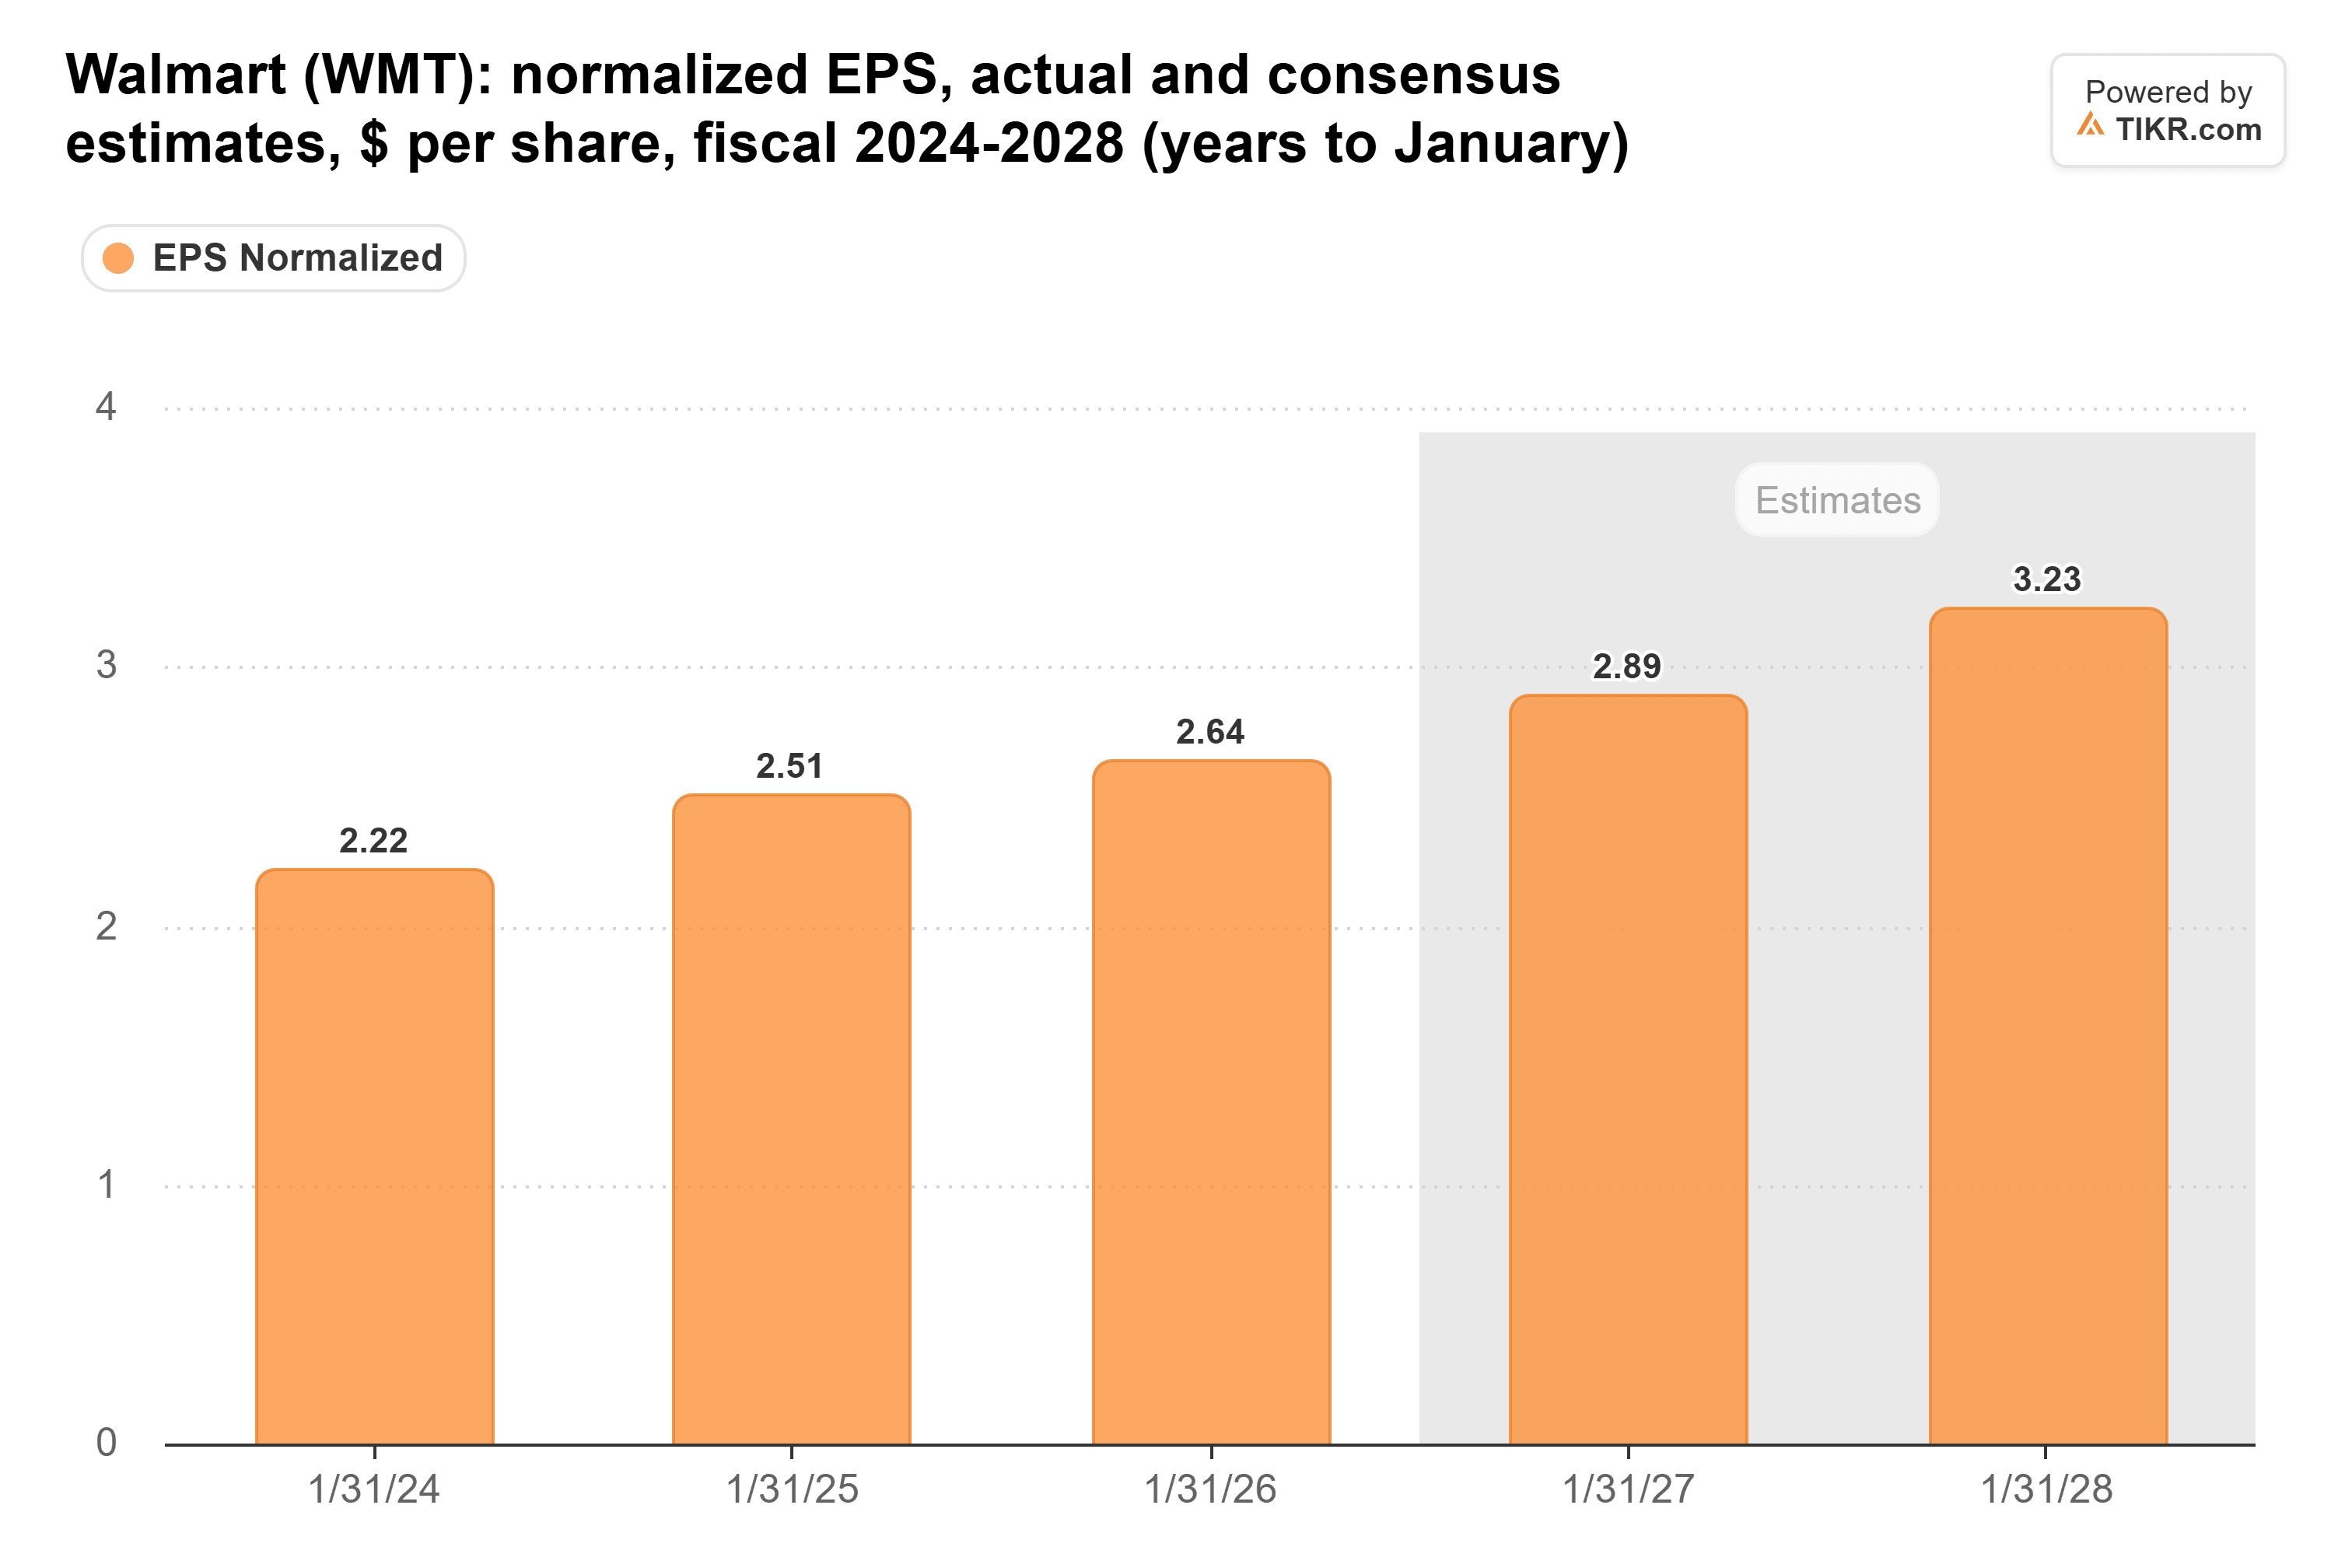
今回の引き上げにより、ウォルマートはアナリストが既に2027会計年度に予想していた2.89ドルに追いついたに過ぎない。
ウォルマートの予想PERは、過去5年間のレンジの上限付近にある:
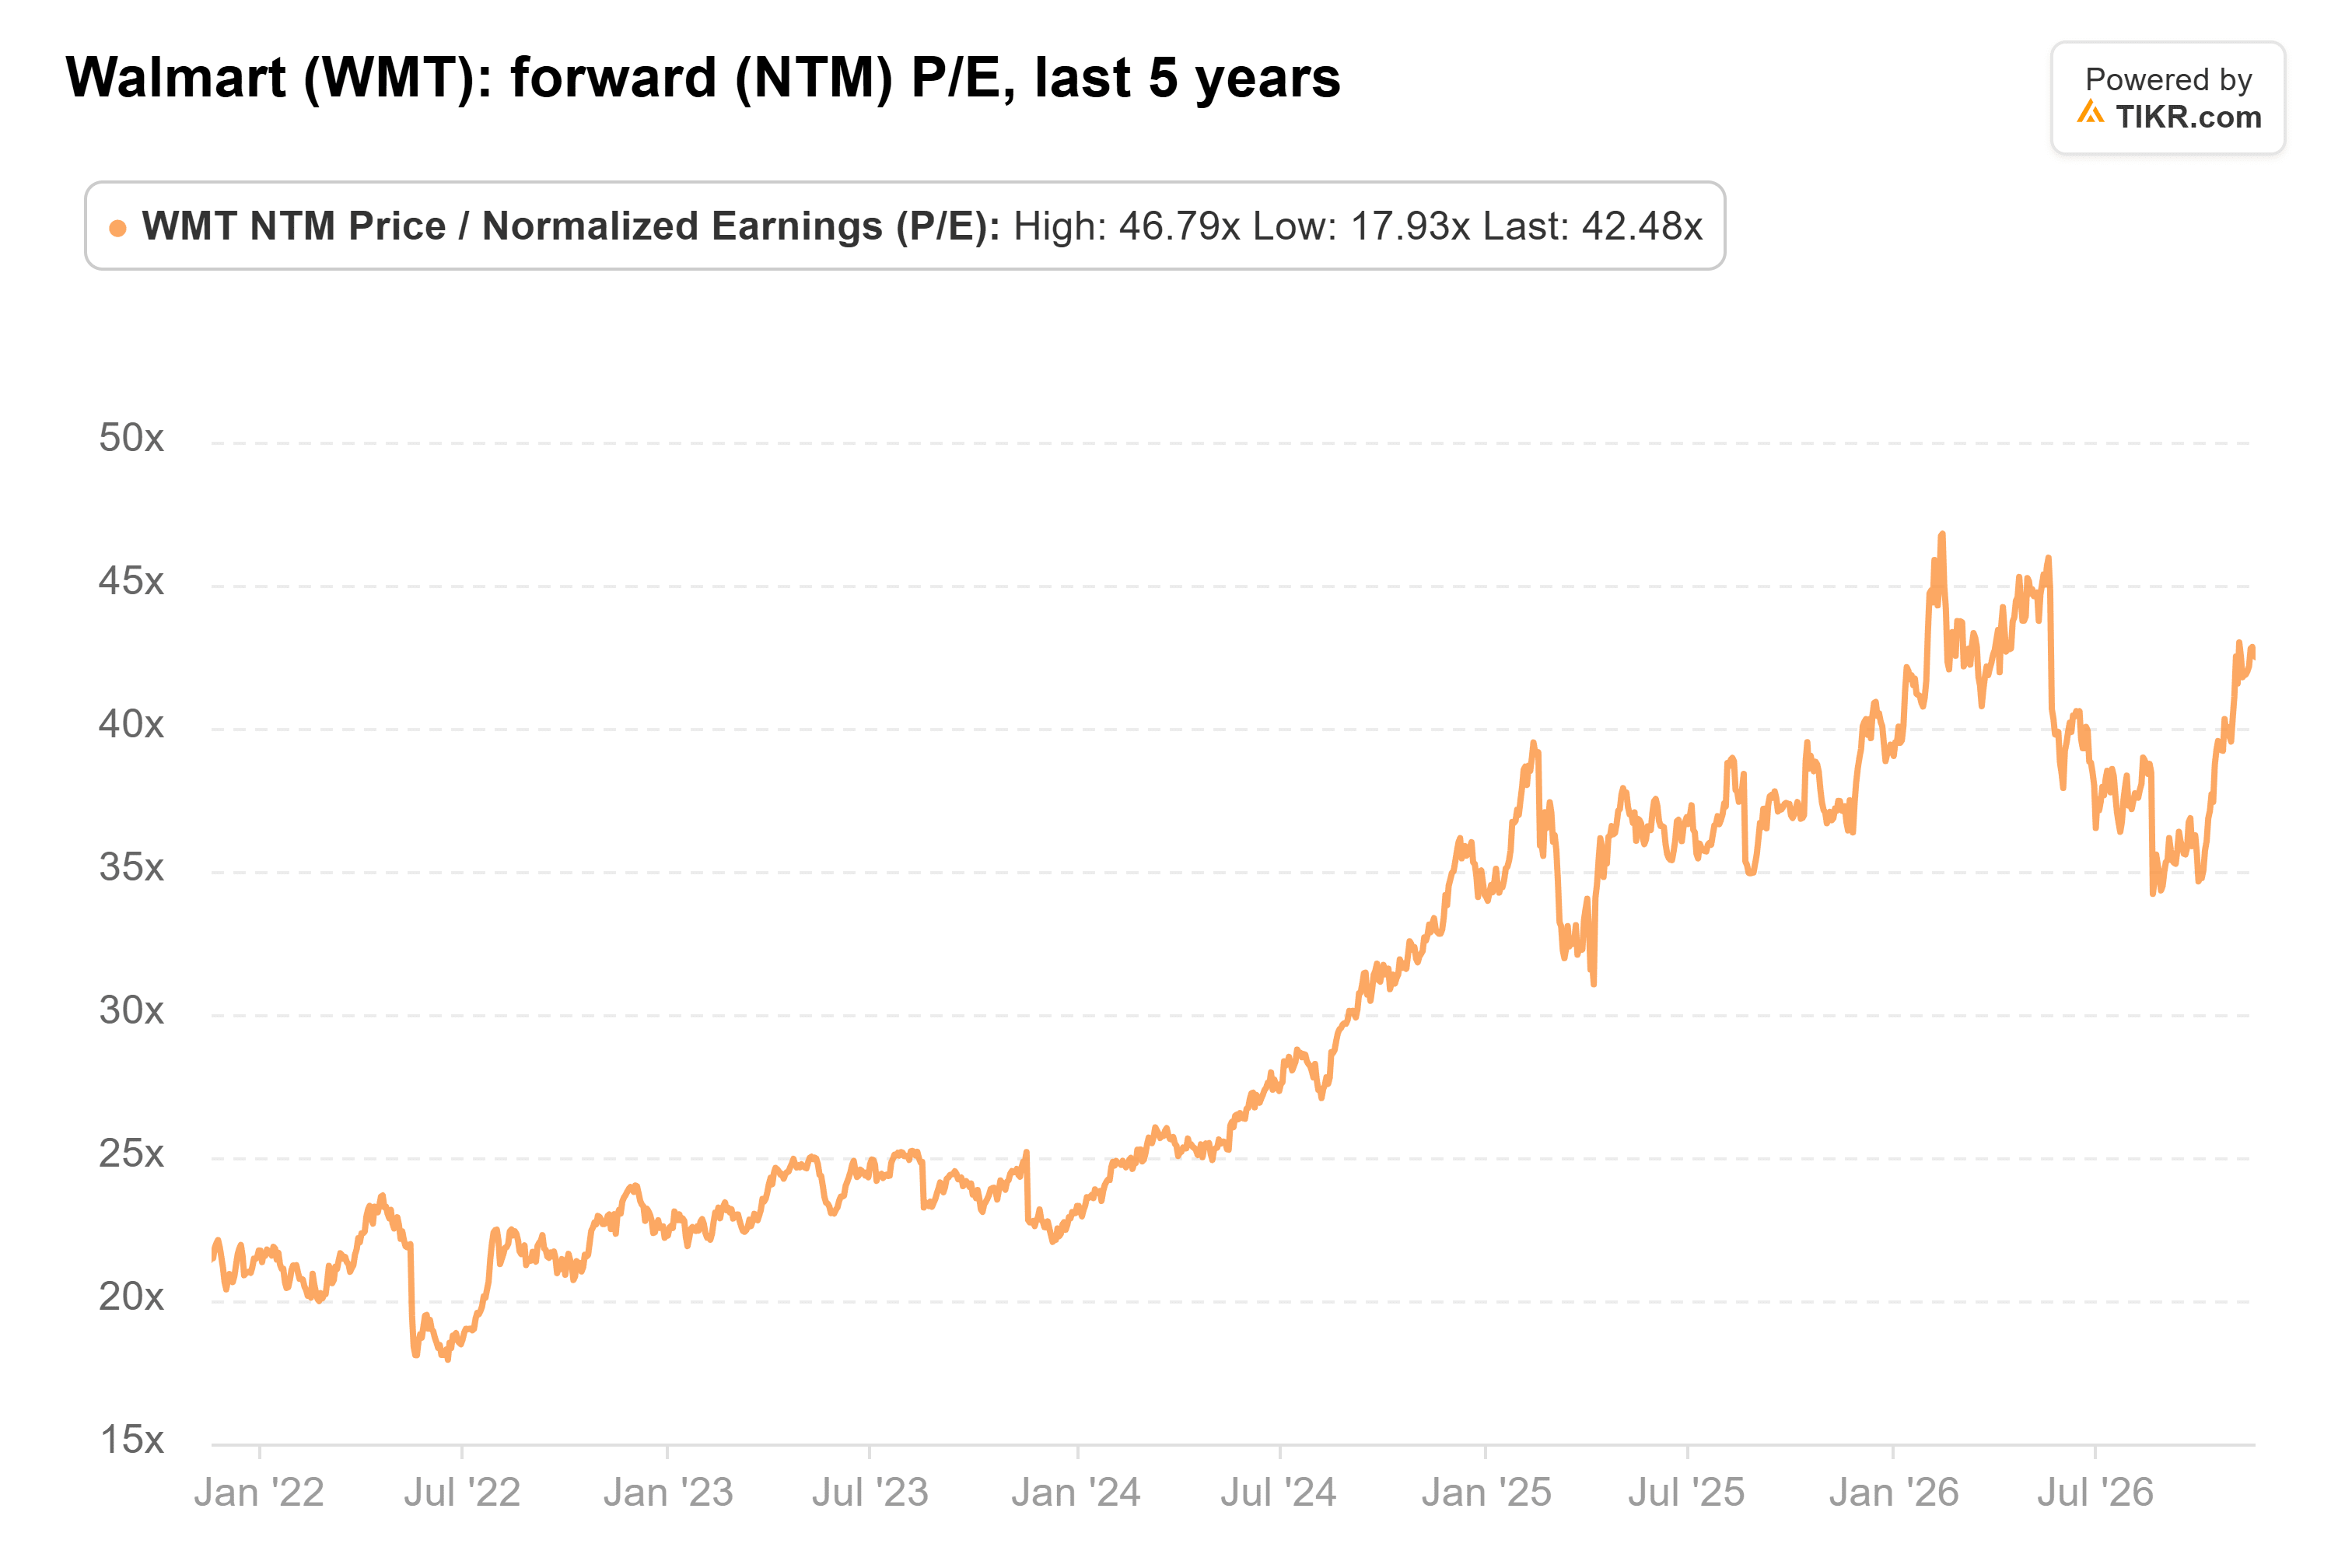
42倍という倍率は、2月の高値47倍に近く、過去5年間の平均30倍を大きく上回っている。2029会計年度の予想利益に基づくと、Truistの134ドルは約37倍のPERにあたる。この水準に達するには、利益が21%成長する一方で、PERは13%低下する必要がある。過去5年間の平均PERで同じ3.63ドルの利益を評価すると、株価は約107ドルとなる。
良いニュースは既に織り込み済み
リスクはコストにある:フリーキャッシュフローは過去9ヶ月間で20億ドル減少し、68億ドルとなった。
私の見解では、Truistの事業評価は正しいが、その評価は既に株価に反映されている。[6%]の上昇余地は、ターゲットの2倍以上のPERを支払うことに対する報酬としては薄い。次の試練は、2月に発表される2028会計年度の業績見通しだ。もしウォルマートがアナリスト予想の3.23ドルを上回る、または同水準のEPSを予想すれば、134ドルは達成可能な範囲内にある。そうでなければ、42倍というPERにはほとんど安全マージンがない。
では、ウォルマート株の実際の価値はいくらか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ウォルマートの潜在的な価値を確認できます。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自の事業見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!