主なポイント
- Rocket Labは第3四半期に2億6780万ドルの過去最高売上高を記録、73%増加し、受注残高は52%増の35億7000万ドルに急増した。
- Rocket LabはNeutronロケットの打ち上げ8回分、総額5億1500万ドル超を販売。うち数回は新たな基本価格7000万ドル(従来5500万ドル)で、同ロケットの初飛行が2027年に延期された後にもかかわらず契約を獲得した。
- Neutronへの投資、債務償却費用、Iridium取引コストにより、純損失は7970万ドルに拡大した。
- 2月に発表が予定される第4四半期決算では、売上高が予想範囲の2億7000万ドルから2億9000万ドルに収まるかどうかが示される見込み。
Rocket Lab (RKLB)は、自社が提供できる速度を上回るペースで受注を獲得している。その規模が第3四半期の決算で明らかになった。
同社は11月9日、2億6780万ドルの過去最高売上高を報告した。これは前年同期比73%増で、自社の予想範囲2億5000万ドルから2億6500万ドルを上回る。受注残高は3ヶ月間で52%増加し、35億7000万ドルに達した。
しかし、それに伴うコストも発生した。純損失は7970万ドルに拡大したが、その一部は、6月に1株54ドルで買収に合意した衛星通信会社Iridium Communications (IRDM)に関連する費用によるものである。
ピーター・ベックCEOは、この四半期を「Rocket Labにとって決定的な四半期」と呼んだ。より難しい問いは、この需要が利益に転化するまでに、どれほどのコストがかかるかということだ。
宇宙機部門が収益の大半を担う
今回もSpace Systems(宇宙機システム)部門が収益の大半を担った。同部門は、衛星製造と買収事業により、2億1480万ドルの売上高を計上し、88%増加した。一方、Launch Services(打ち上げサービス)部門は、Electronロケットの打ち上げ回数が4回から6回に増加し、30%増の5310万ドルを記録した。
他にも注目すべき数字があった:
- 売上高は第2四半期比14.4%増加。
- GAAP売上総利益率は33.6%で、前年同期の37.0%から低下。
- 営業キャッシュフローは720万ドルのプラスに転じた。
したがって、収益構成は宇宙機事業にさらに傾斜し続けている…
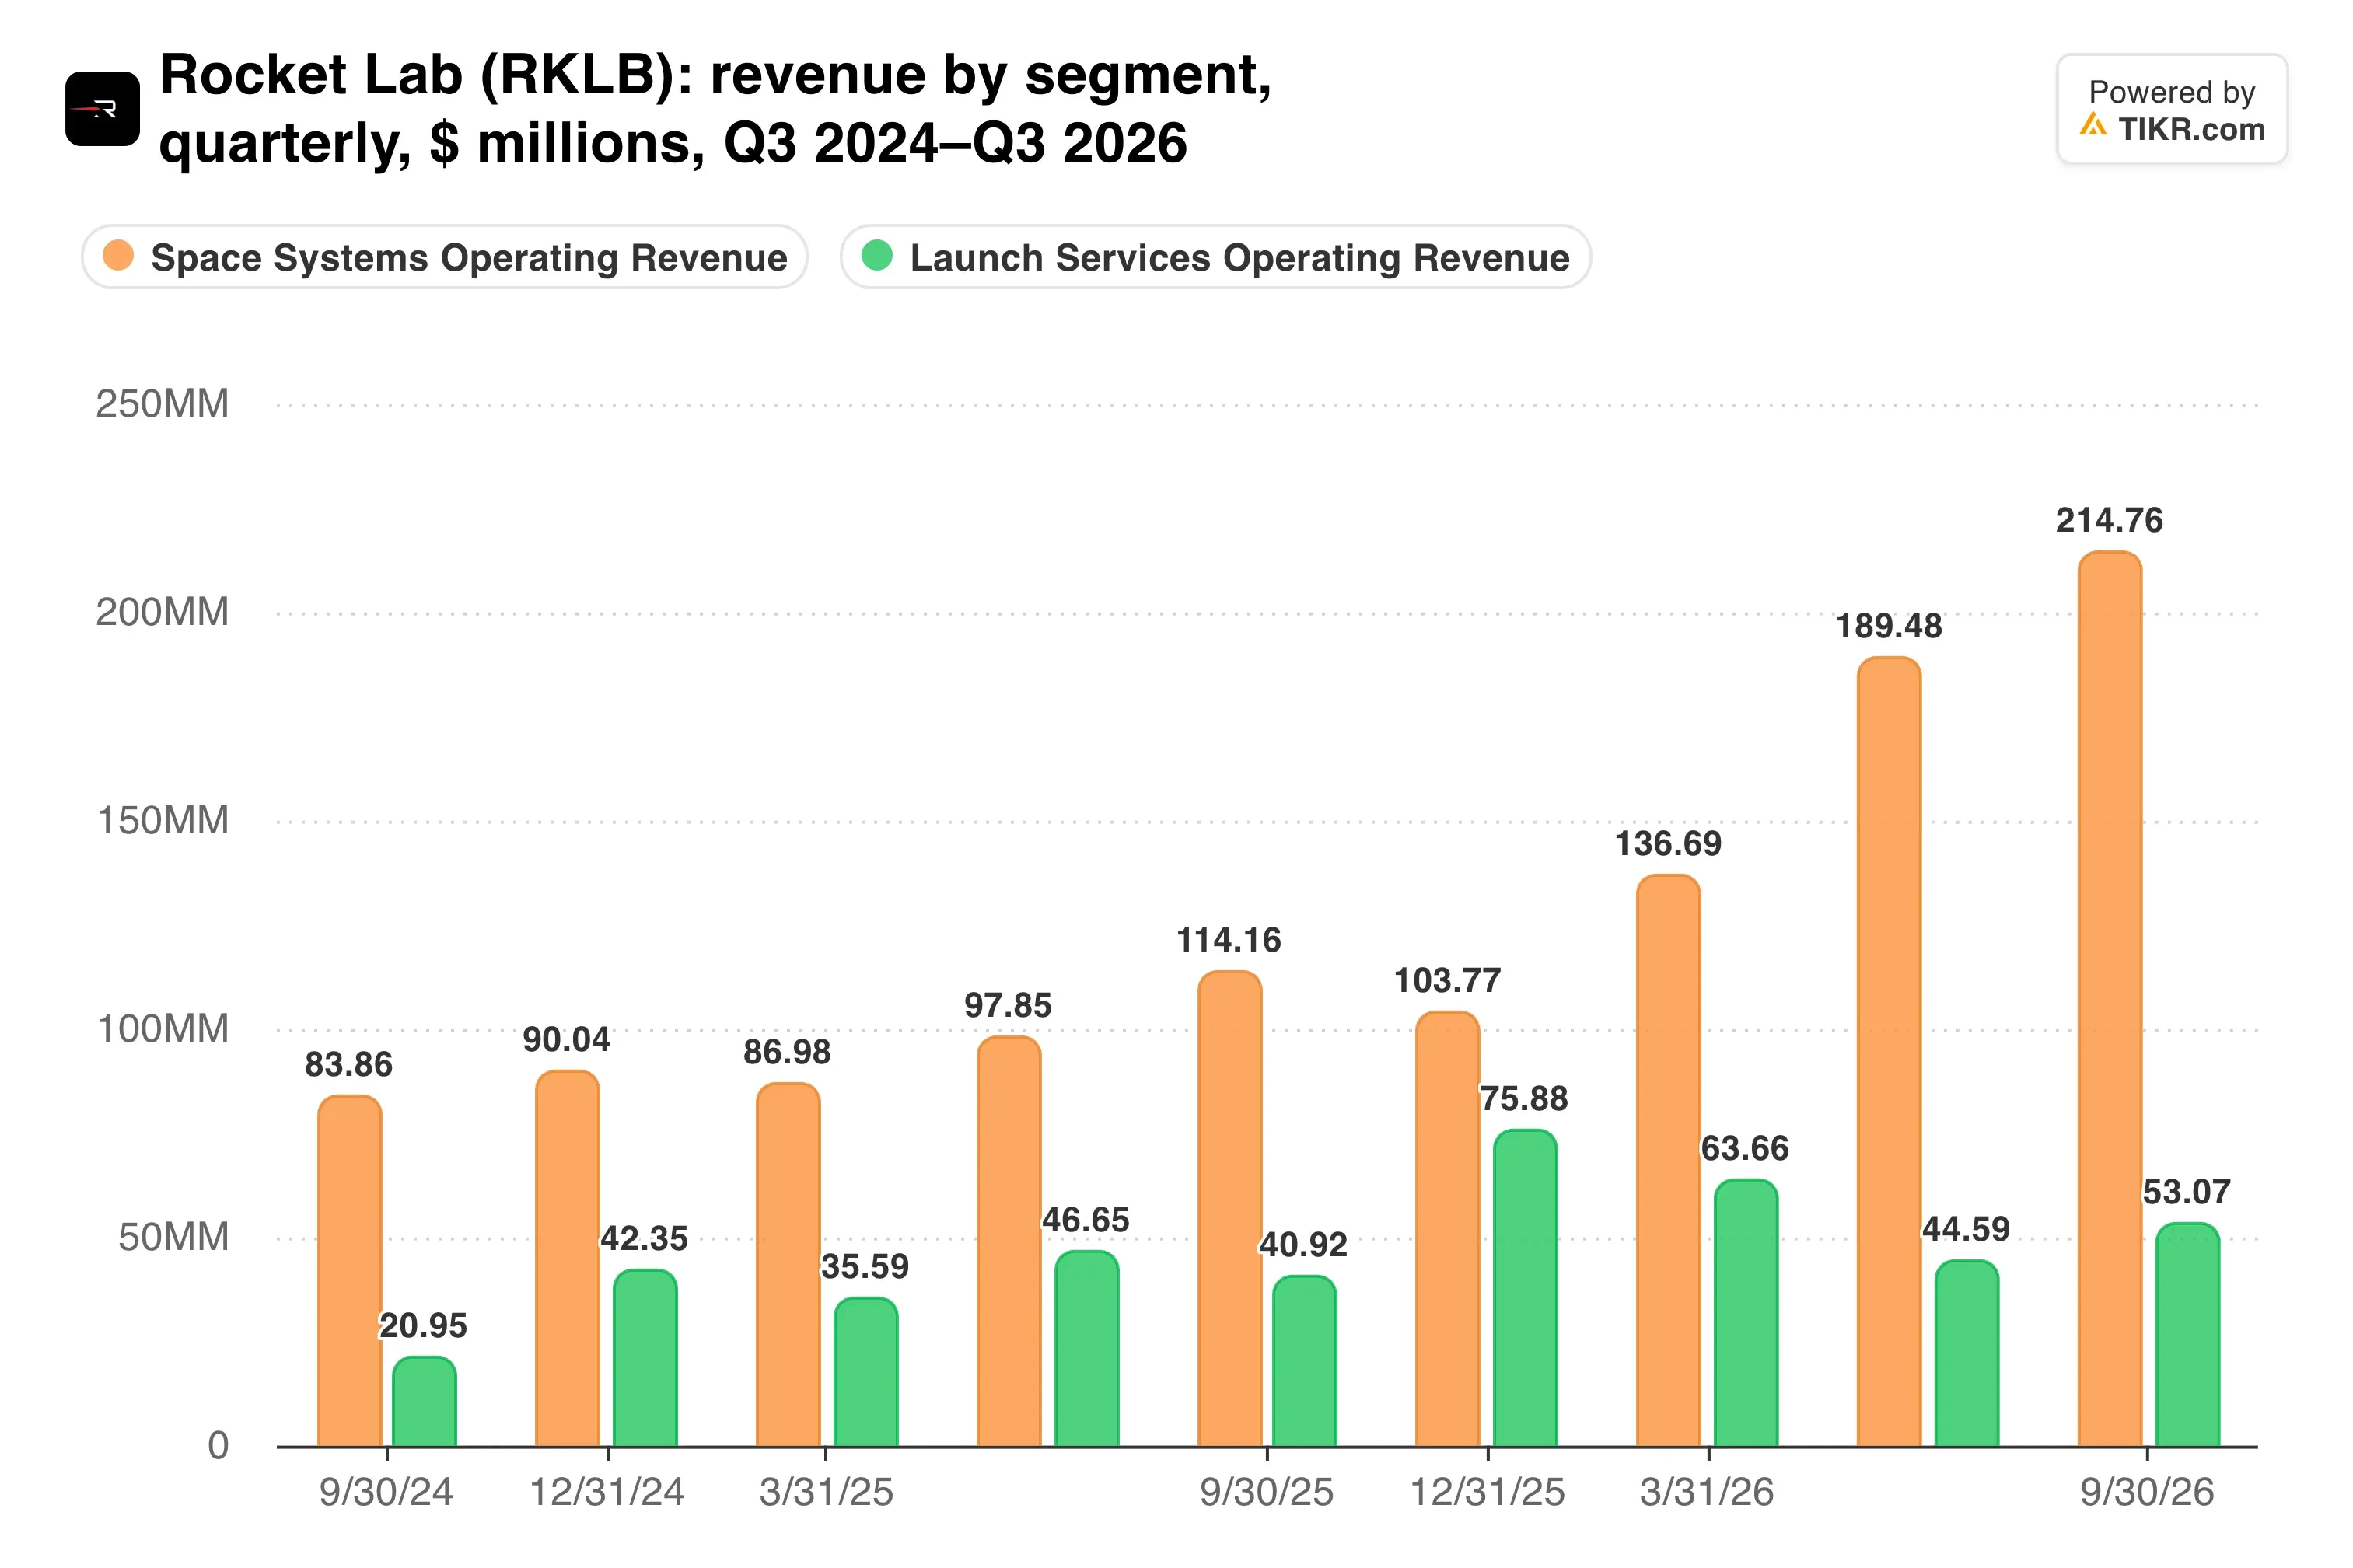
Space Systems部門は四半期売上高の約80%を占めた。
Neutronは飛行前に販売される
受注残高が真の見出しである。Rocket Labは、Electron、HASTE、Neutronの打ち上げ契約で約10億ドル、Space Systemsで4億7000万ドルの契約を獲得した。現在の打ち上げ受注残高は117ミッションに上る。
特に驚くべきはNeutronの部分だ。10月、推進剤タンクの製造上の欠陥により初飛行が2027年に延期され、このニュースで株価は時間外取引で約6%下落した。それにもかかわらず、Rocket LabはNeutronロケットの打ち上げ8回分、総額5億1500万ドル超を販売した。うち数回は、5500万ドルから値上げされた新たな基本価格7000万ドルで契約された。
アダム・スパイスCFOは決算説明会で、同社が「より高い平均販売単価(ASP)とより少ない打ち上げ回数を選択した」と述べた。これは打ち上げ能力がどれほど逼迫しているかを示している。
売上高は、これらすべての受注のペースに追いつけるだろうか?
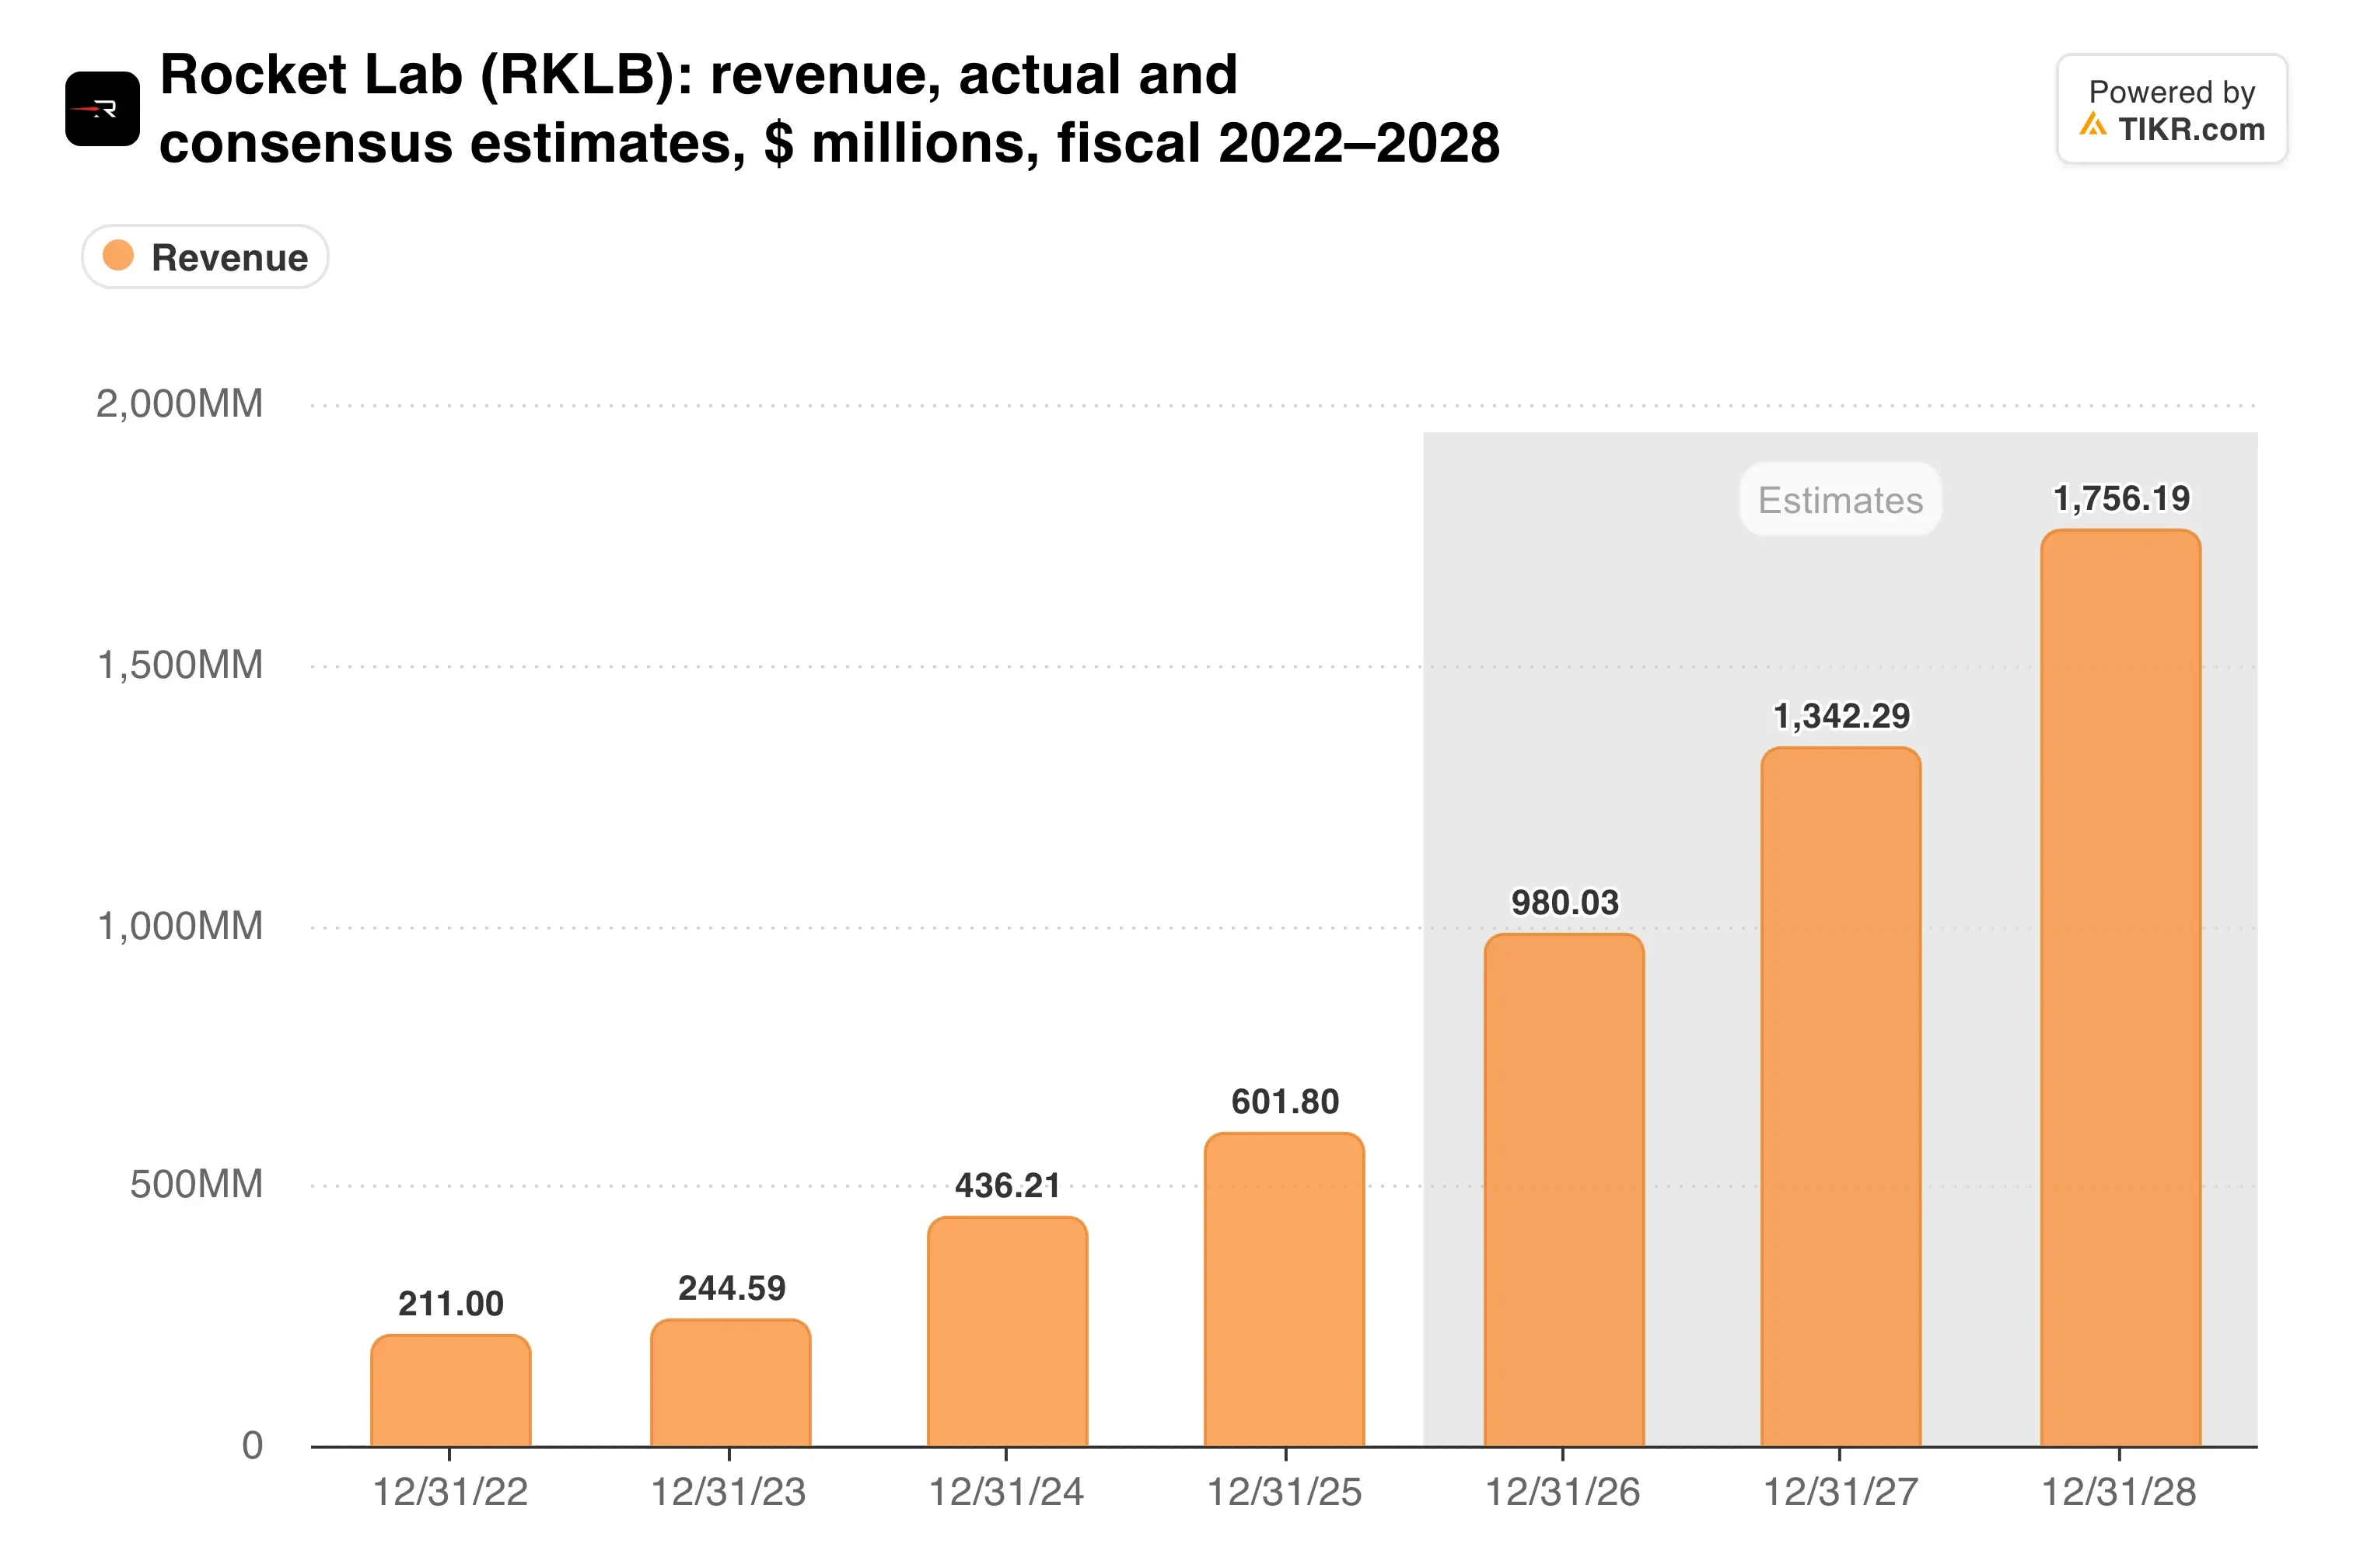
第4四半期の業績見通し(ガイダンス)は2億7000万ドルから2億9000万ドルで、これも過去最高となる見込み。経営陣はまた、GAAP売上総利益率が34%から36%に回復すると見込んでいる。
TIKRはRocket Labについて21人のアナリストを追跡している。「買い」と評価しているのは何人か?
Rocket Labの買い、保有、売りの評価の内訳、ウォールストリートの売上高・利益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Rocket Labのアナリスト評価を見る
損失は依然として縮小する必要がある
利益化への道のりはまだ遠い。研究開発費は主にNeutronへの投資により39%増の9840万ドルに増加し、営業損失は5900万ドルから7920万ドルに拡大した。
しかし、純損失は事業の実態よりも悪く見える。これには2730万ドルの債務償却費用と2130万ドルの取引コストが含まれている。調整後EBITDA損失は、実際には前年同期の2630万ドルから1800万ドルに縮小した。
希薄化がもう一つのコストである。Rocket Labは今年、株式発行を通じて約39億ドルを調達し、現在44億5000万ドルの現金を保有している。加重平均発行済株式数は1年間で約23%増加し、この現金はIridiumの買収資金にも充てられる。
ここが投資判断の興味深い点だ。Iridiumは2025年度に8億7170万ドルの売上高に対し4億9500万ドルの営業EBITDAを計上し、57%の利益率を達成している。現在、両社の事業は以下のように隔たっている。
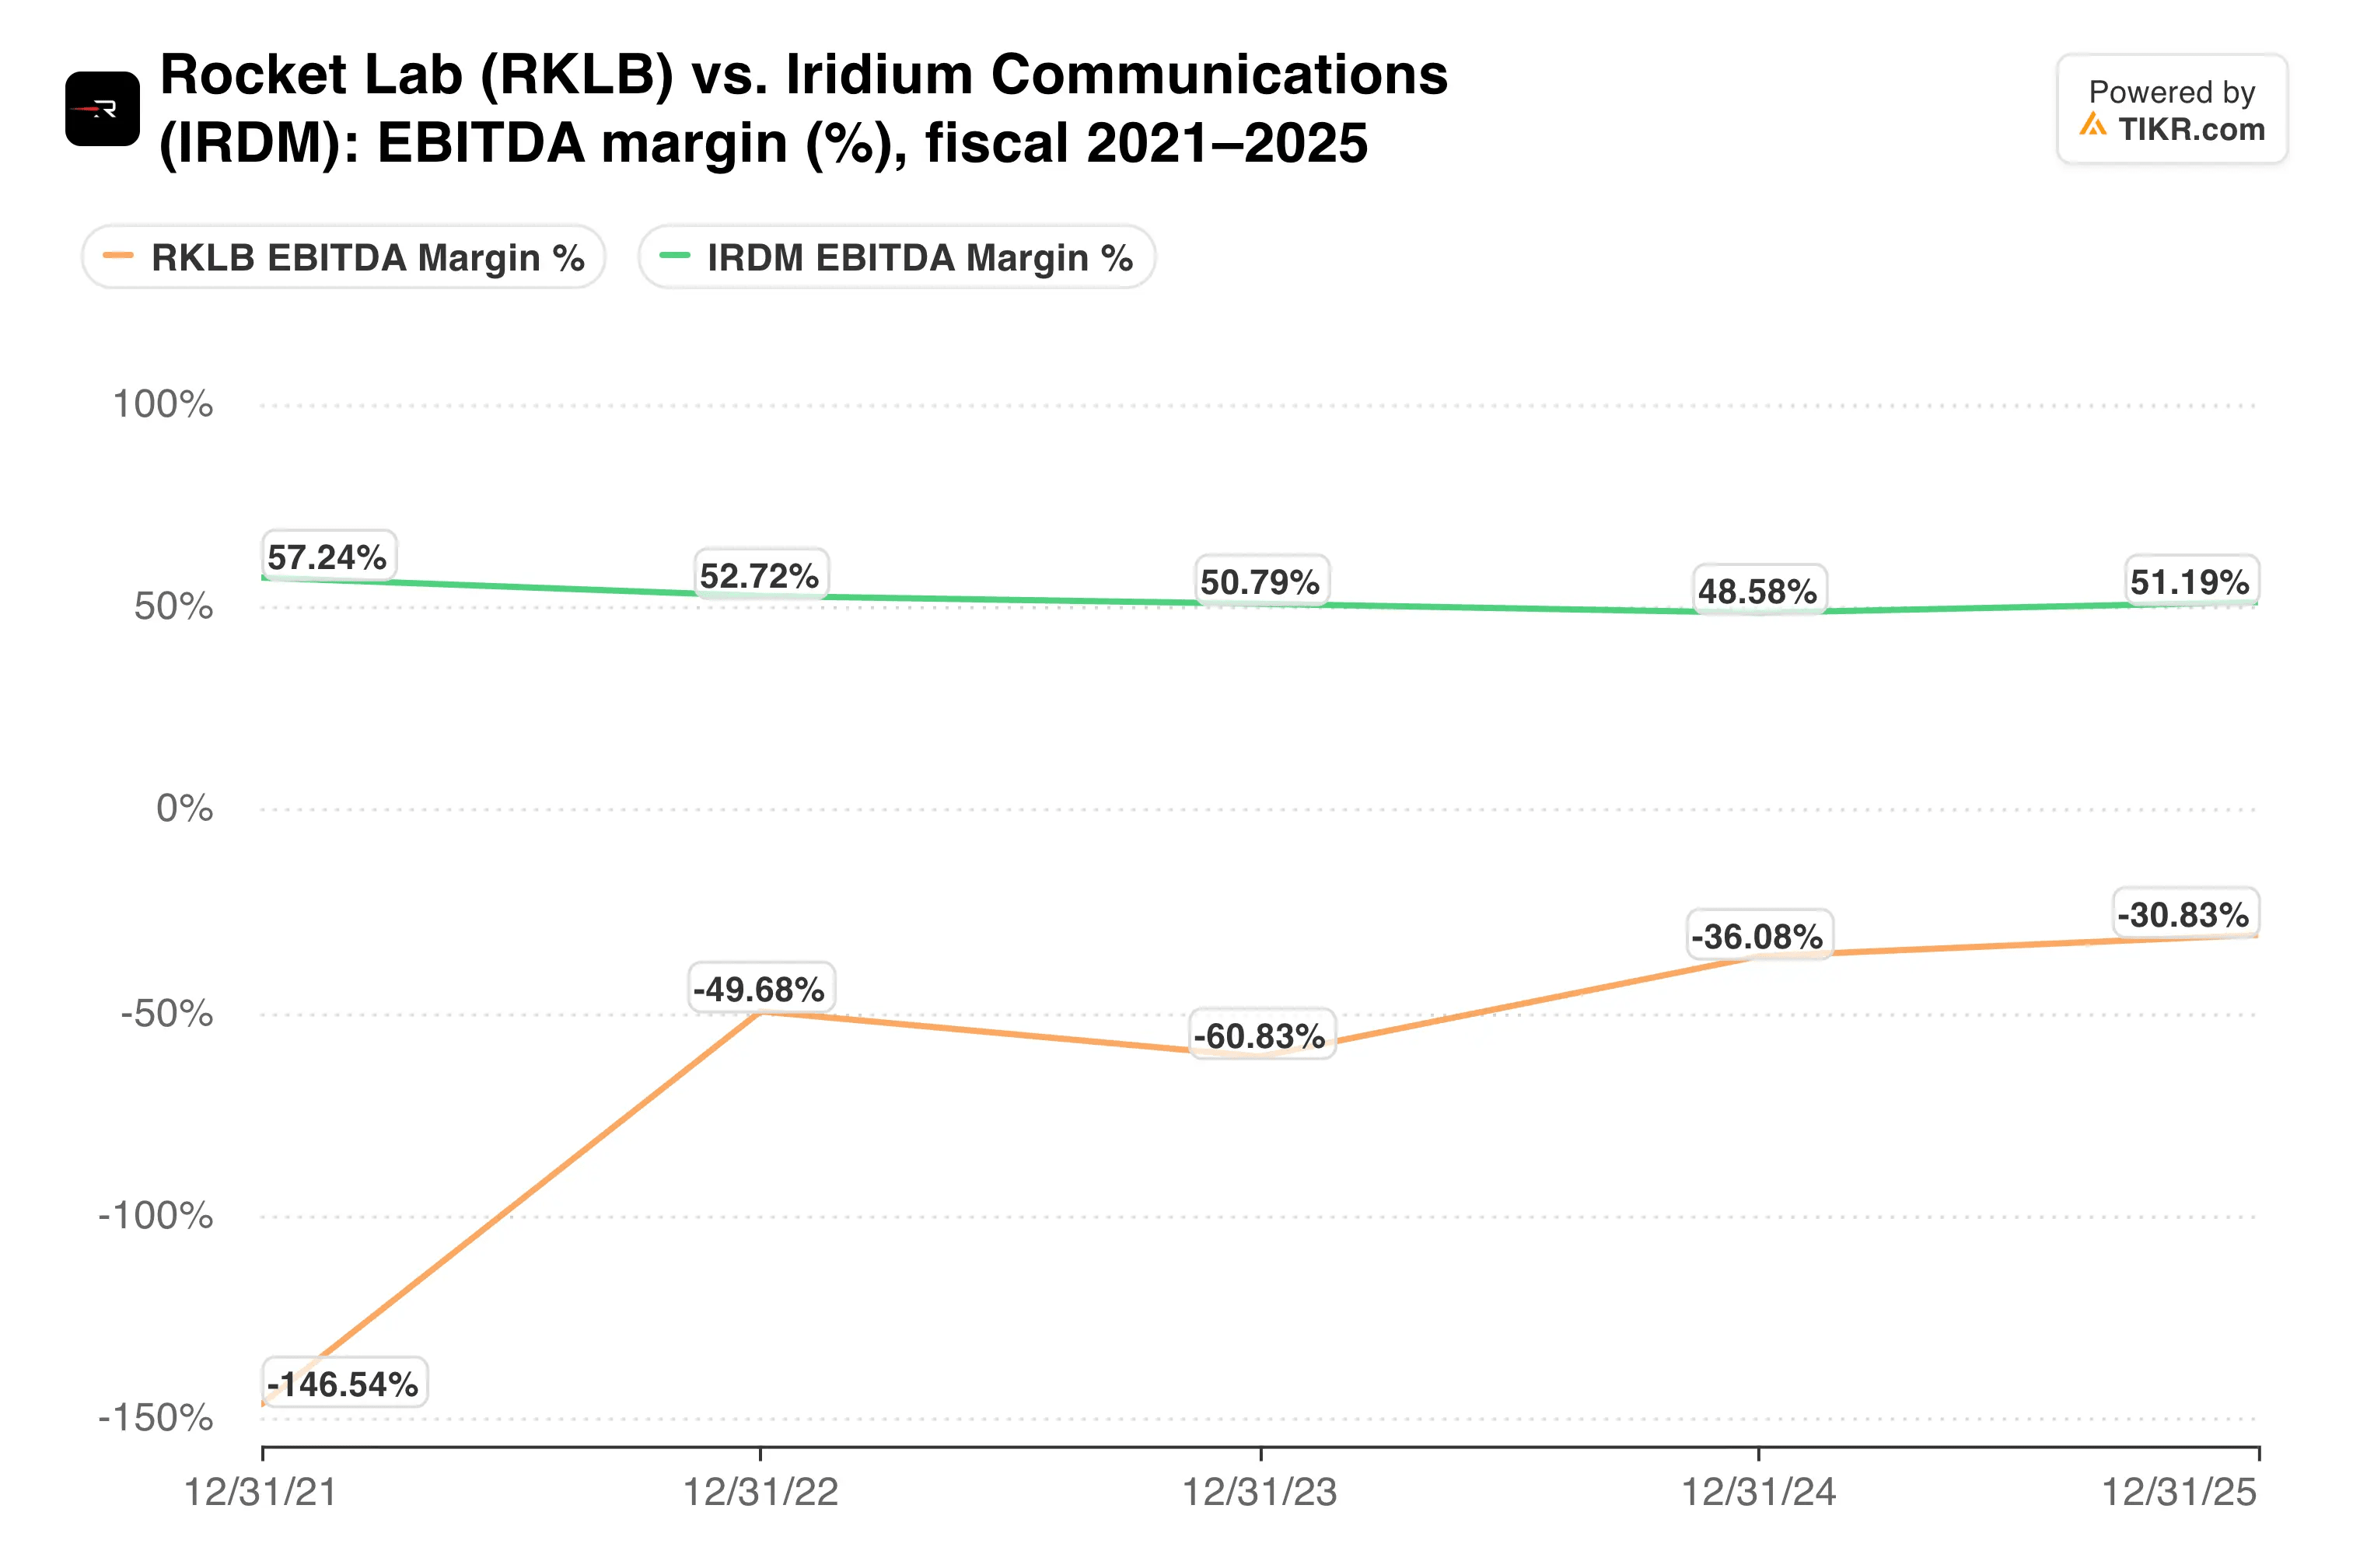
Iridiumは、Rocket Labがまだ持っていない利益をもたらすことになる。
私の見解:需要は本物であり、まだ飛行していないロケットの価格を引き上げることは強力なシグナルだ。しかし、株価は現在、2つのことがうまくいくことに依存している。Neutronが2027年に飛行することと、Iridiumの買収が2027年半ばまでに完了することだ。私は、高値で買う前に確固たる打ち上げ日程が欲しい。
次のチェックポイントは、2月に発表が予定される第4四半期決算だ。これにより、約2億8000万ドルの売上高が、予想範囲内の1400万ドルから2000万ドルの調整後EBITDA損失とともに実現するかどうかが示されるはずだ。
では、Rocket Labの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Rocket Labがどの程度の価値になる可能性があるかがわかります。ウォールストリートのコンセンサス予想から始めることも、事業に対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスを意図したものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!