

主なポイント
- 11月17日、Nvidiaが四半期売上高1158億ドルを報告した同日、Oracleのクレジット・デフォルト・スワップ(CDS)が過去最悪の水準に達した。
- Guy AdamiはOracleをハイパースケーラーの中で最も脆弱な存在と呼び、その数字が彼の主張を裏付けている。
- アナリストは、Oracleのフリーキャッシュフローが2026年度(会計年度)にマイナス237億ドルとなり、2028年度までマイナスが続くと予想している。
- 12月の決算報告で、700億ドルの上限に対する純現金設備投資額が次の試金石となる。
Oracle (ORCL) は、Nvidiaの四半期決算の大きな勝者の一人であるはずだった。
Nvidiaは火曜日の夜、第3四半期の売上高が1158億ドルで、前年同期比103%増と報告した。暫定CEOのColette Kressは、「需要が供給をはるかに上回っており、我々のパフォーマンスは引き続き堅調であると予想する」と述べた。
Oracleはまさにその種のコンピューティング容量を貸し出している。しかし、信用市場は動かなかった:Oracleのクレジット・デフォルト・スワップは同日、再び過去最悪の水準に戻った。
火曜日の引け後のRiskReversal Podで、RiskReversal Mediaの共同創設者でありCNBCの「Fast Money」トレーダーの一人であるGuy Adamiは、あるAI銘柄を指摘した:
「Oracleはハイパースケーラー分野の弱点であり、もしこのすべてがうまくいかなければ、Oracleは終わりだ。」
厳しい言葉だ。しかし、株価が2025年9月の高値から約65%下落していることを考えると、市場は彼に同意しているようだ。
Oracleはまず構築のための支払いをしなければならない
Oracleは、契約がキャッシュに変わる前にデータセンターを建設し、設備を整えなければならない。そのフリーキャッシュフローは、2024年度(会計年度)の118億ドルから2026年度にはマイナス237億ドルに転落した(Oracleの会計年度は5月に終了)。アナリストは、状況が好転する前にさらに悪化すると予想している:
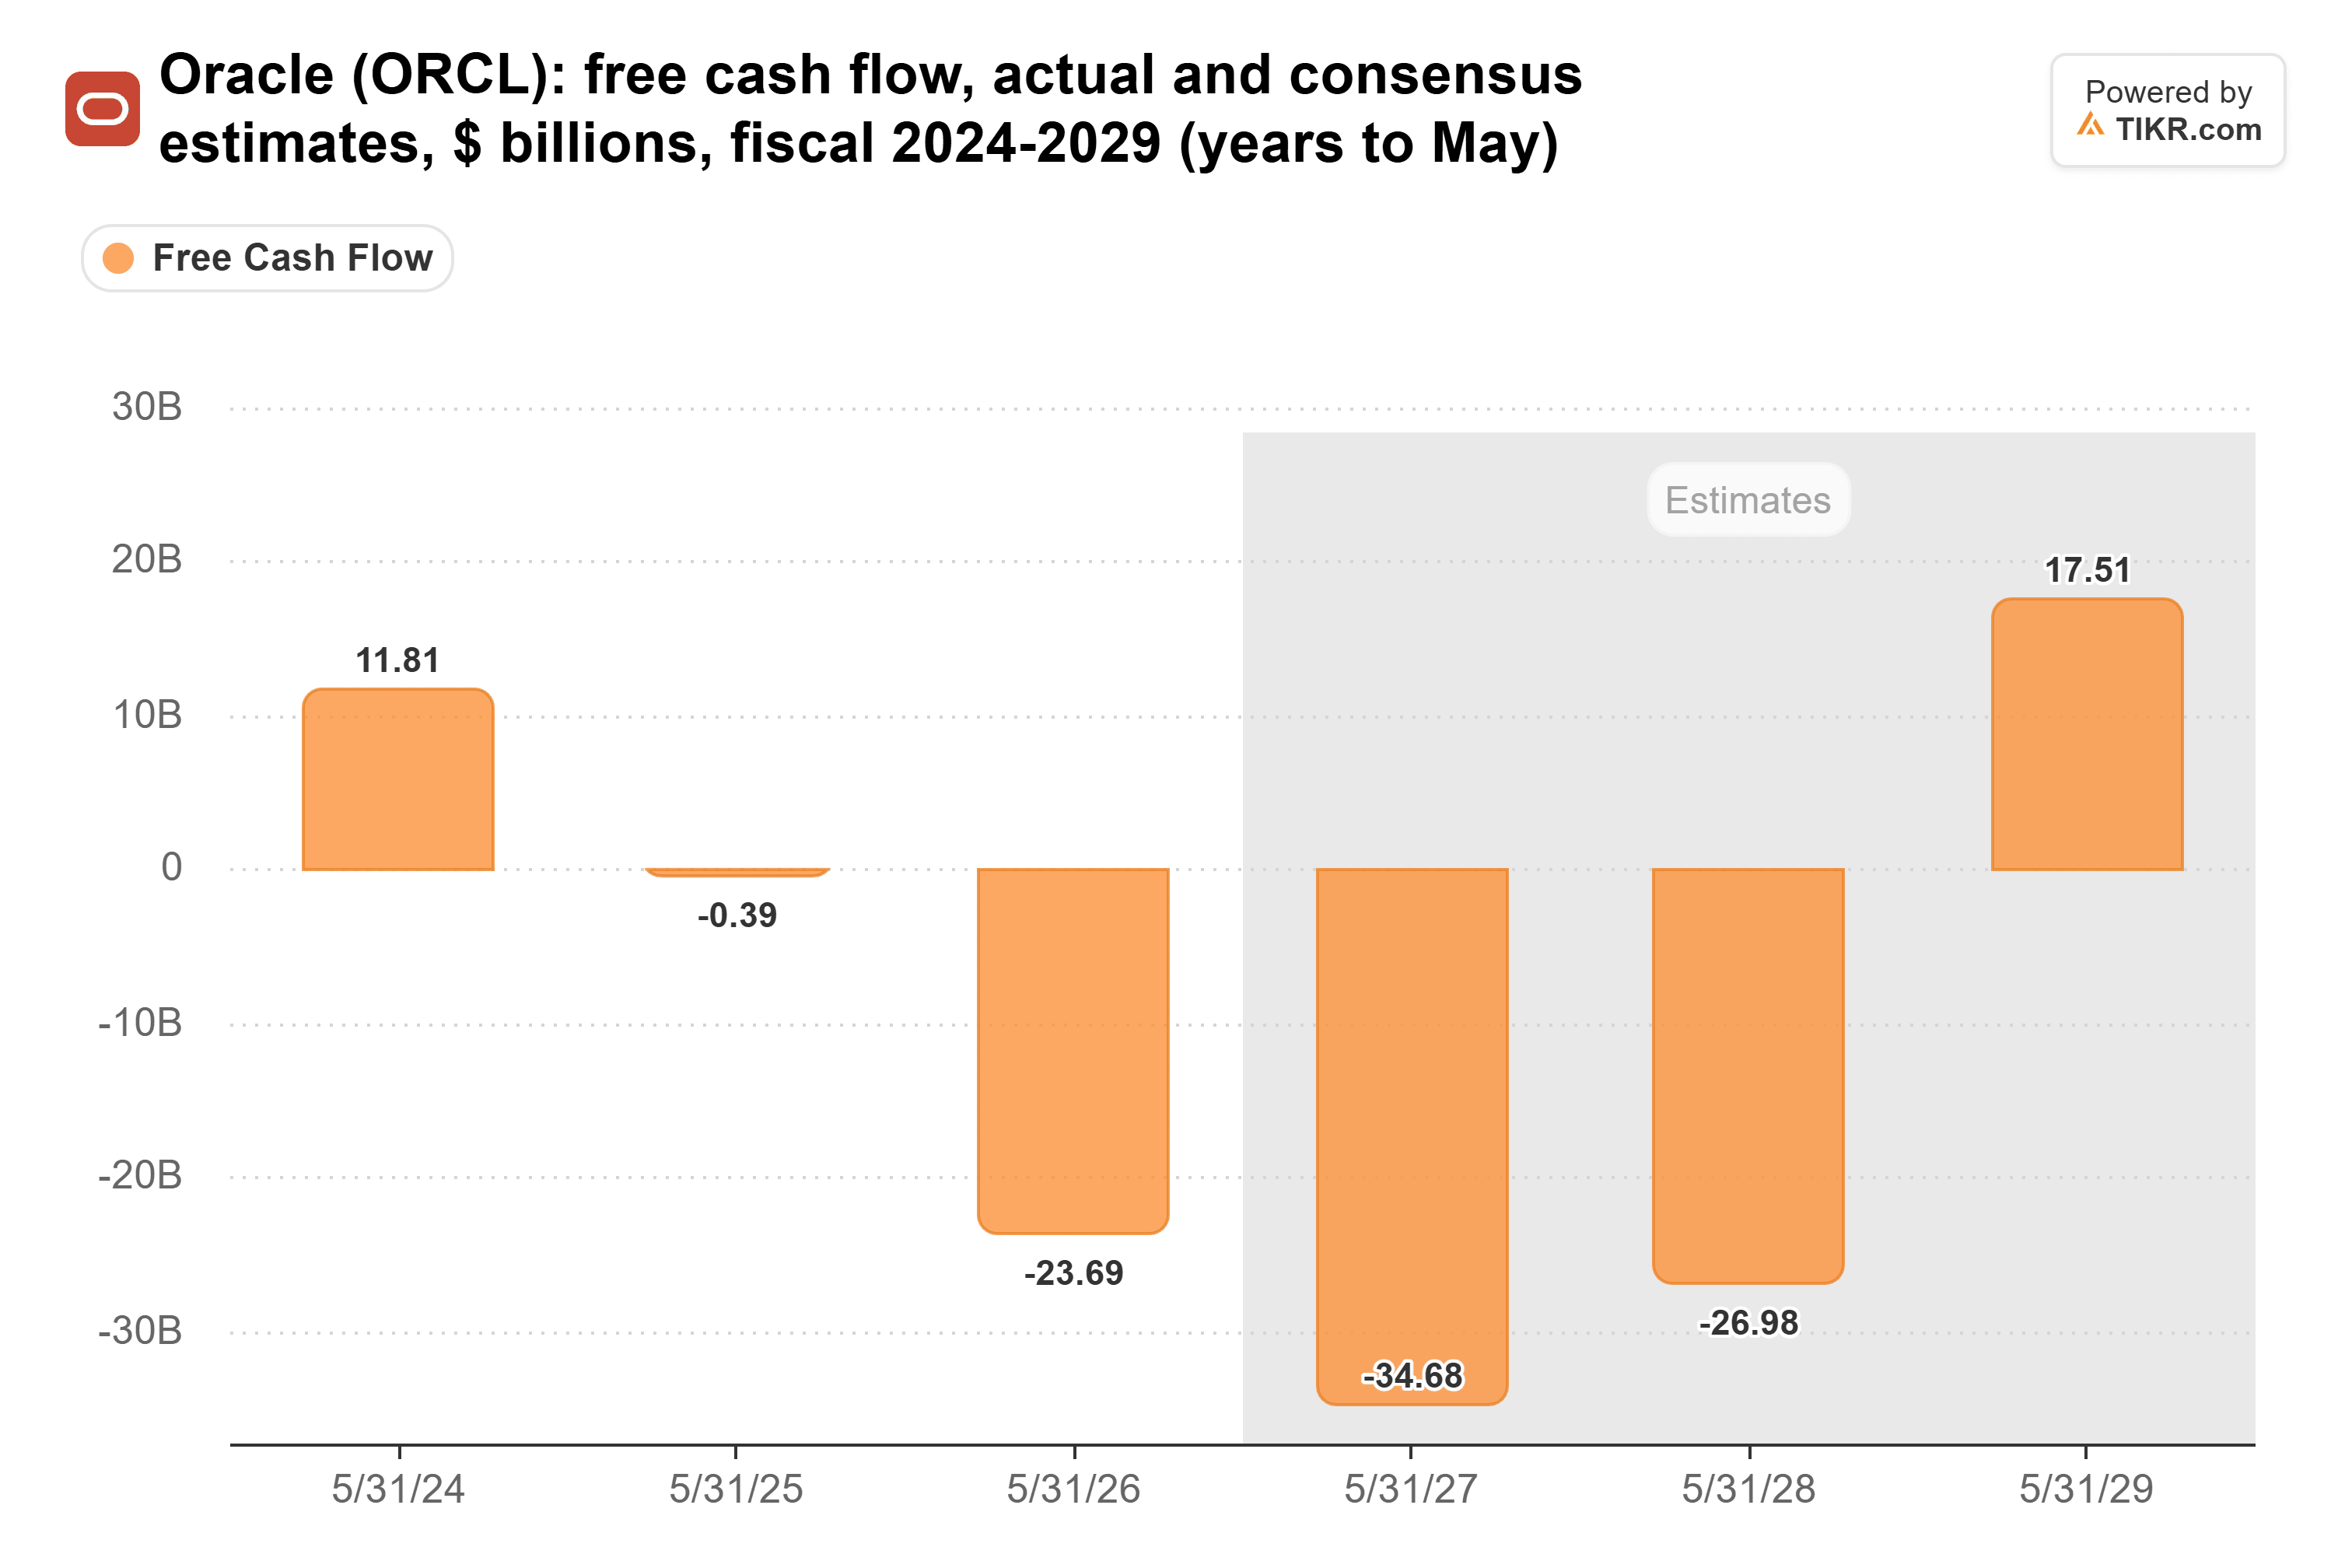
2029年度の予想でさえ、CFOのHilary Maxsonがその年に約束した「300億ドル以上」を大きく下回っている。
2026年度、Oracleの設備投資額は、事業活動で生み出されたキャッシュを237億ドル上回った:
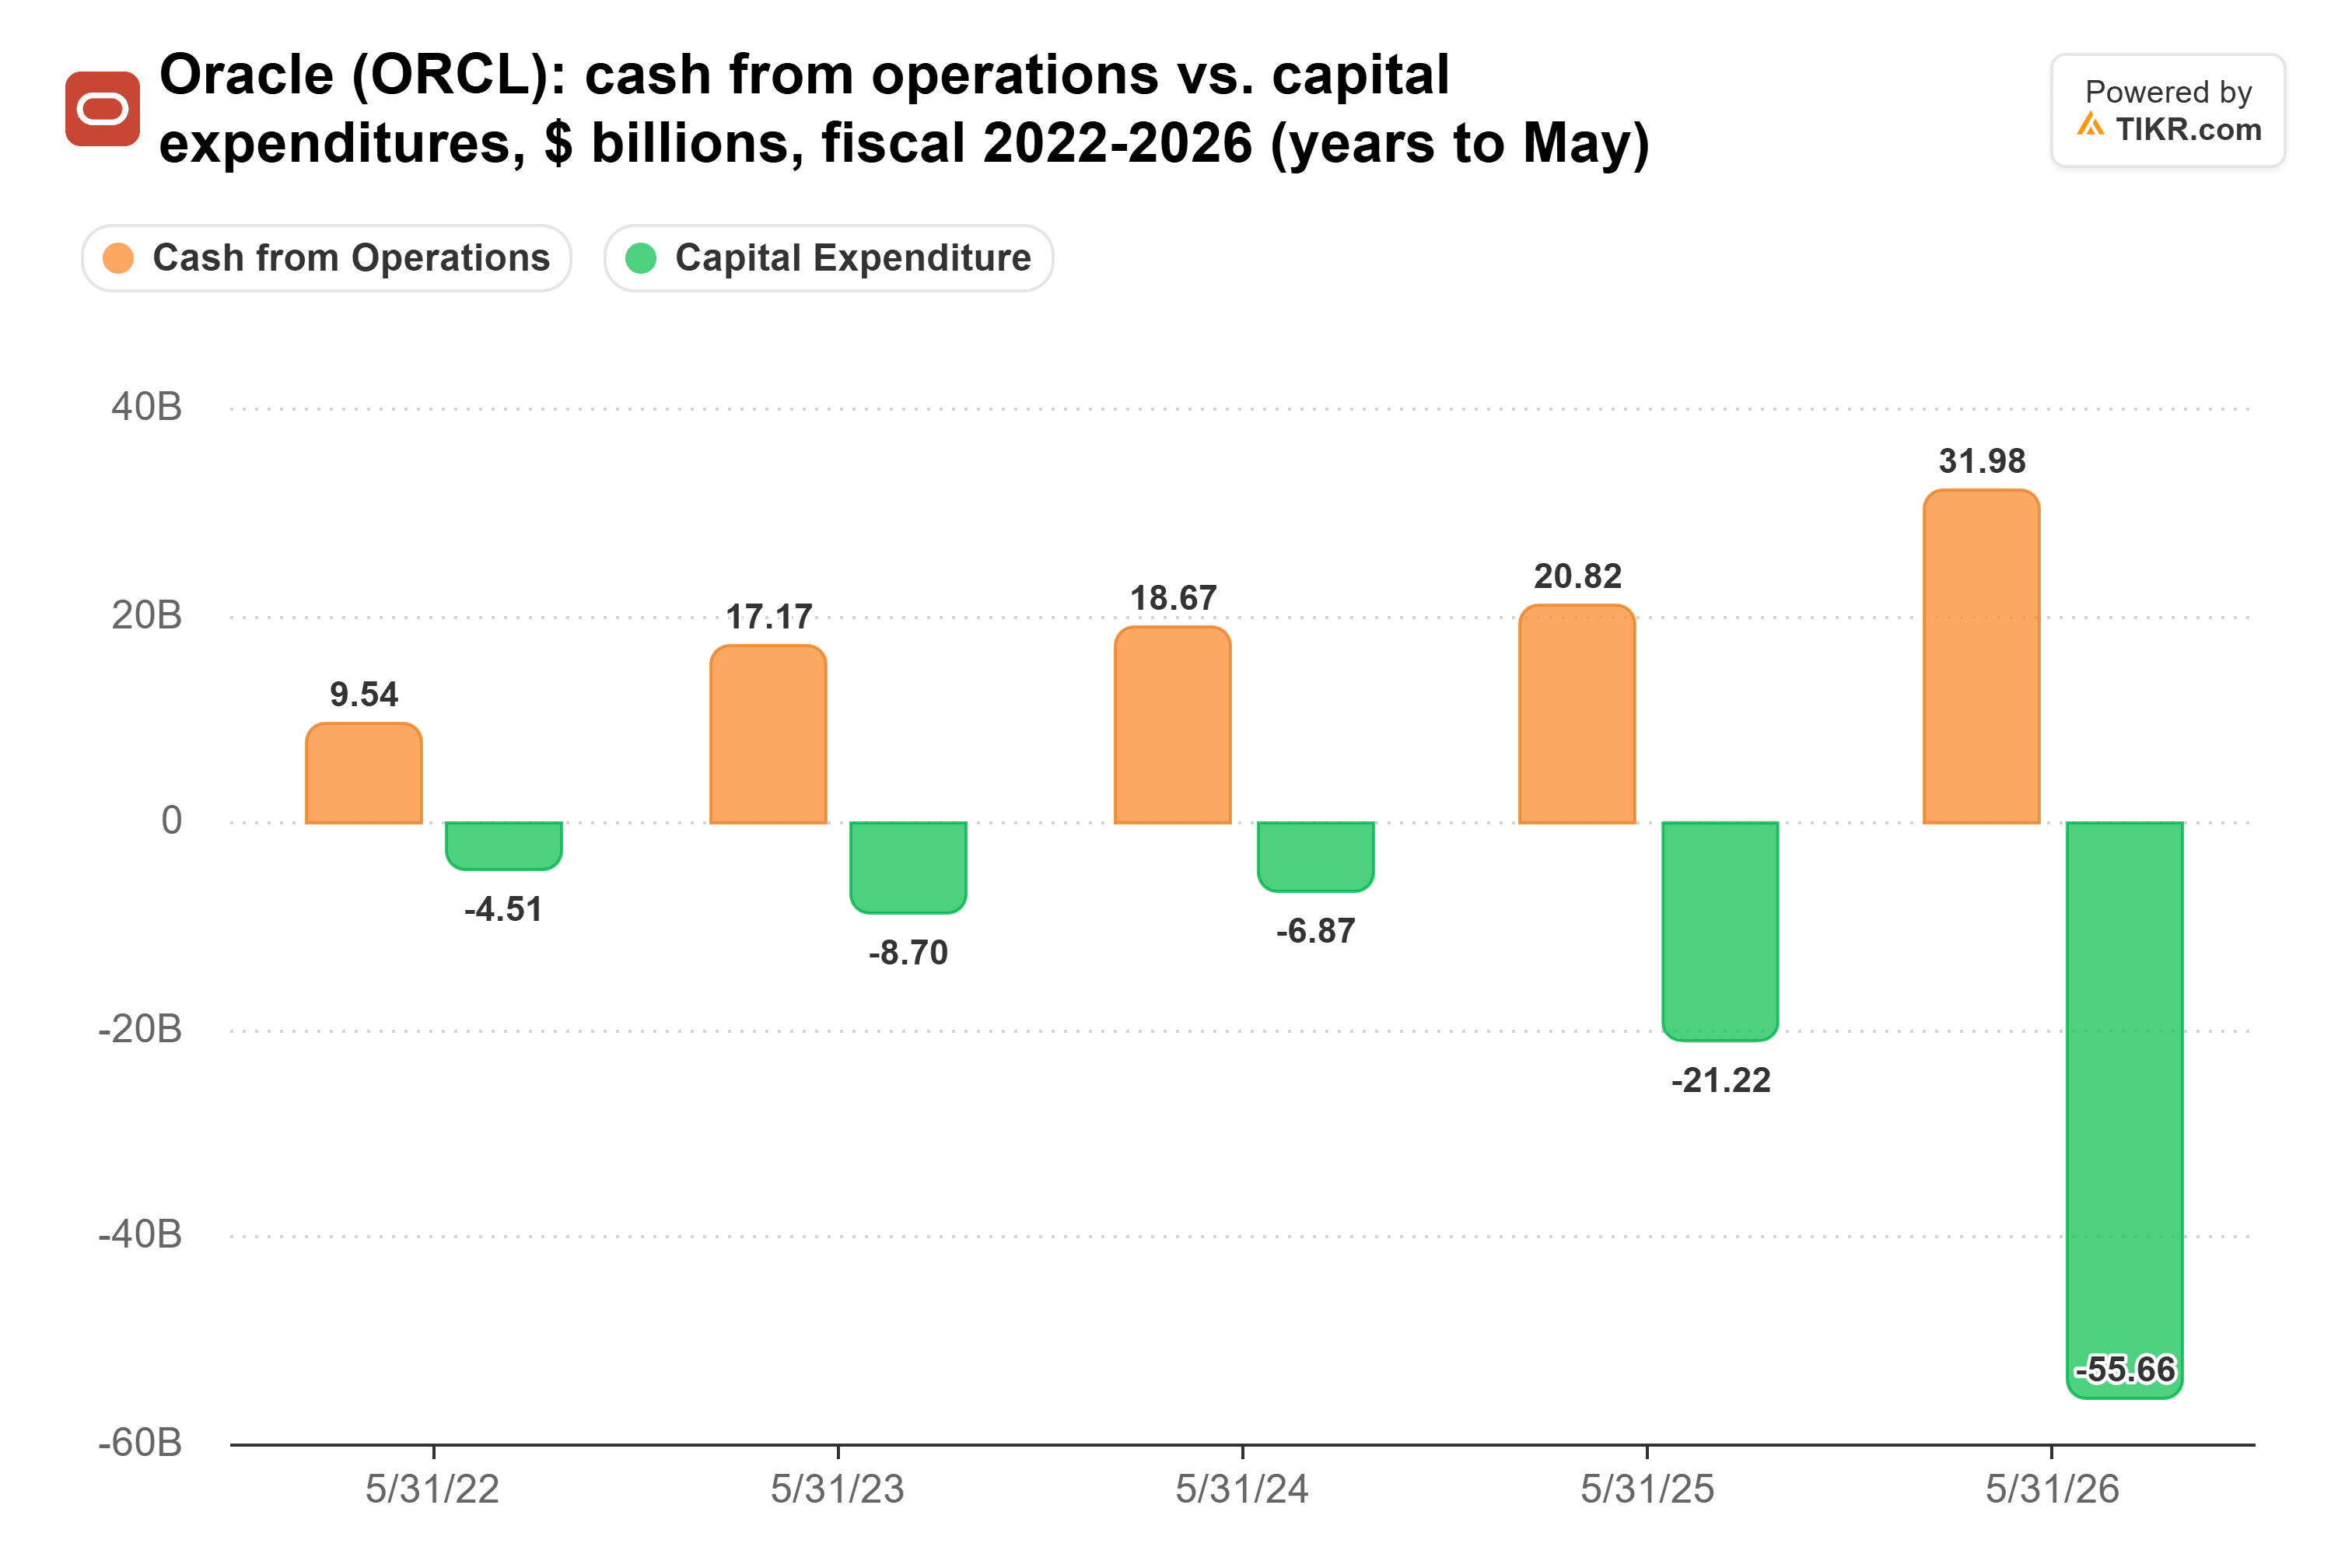
そしてOracleは、今会計年度に900億ドルから950億ドルを支出する見込みだ。
TIKRはOracleについて42人のアナリストを追跡している。「買い」と言っているのは何人か?
Oracleの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・収益予想を一か所で確認できます。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Oracleのアナリスト・レーティングを見る
そこでOracleは借り入れを行う
Oracleの総負債(リースを含む)は、2022年度から2026年度にかけて2倍以上に増加した:
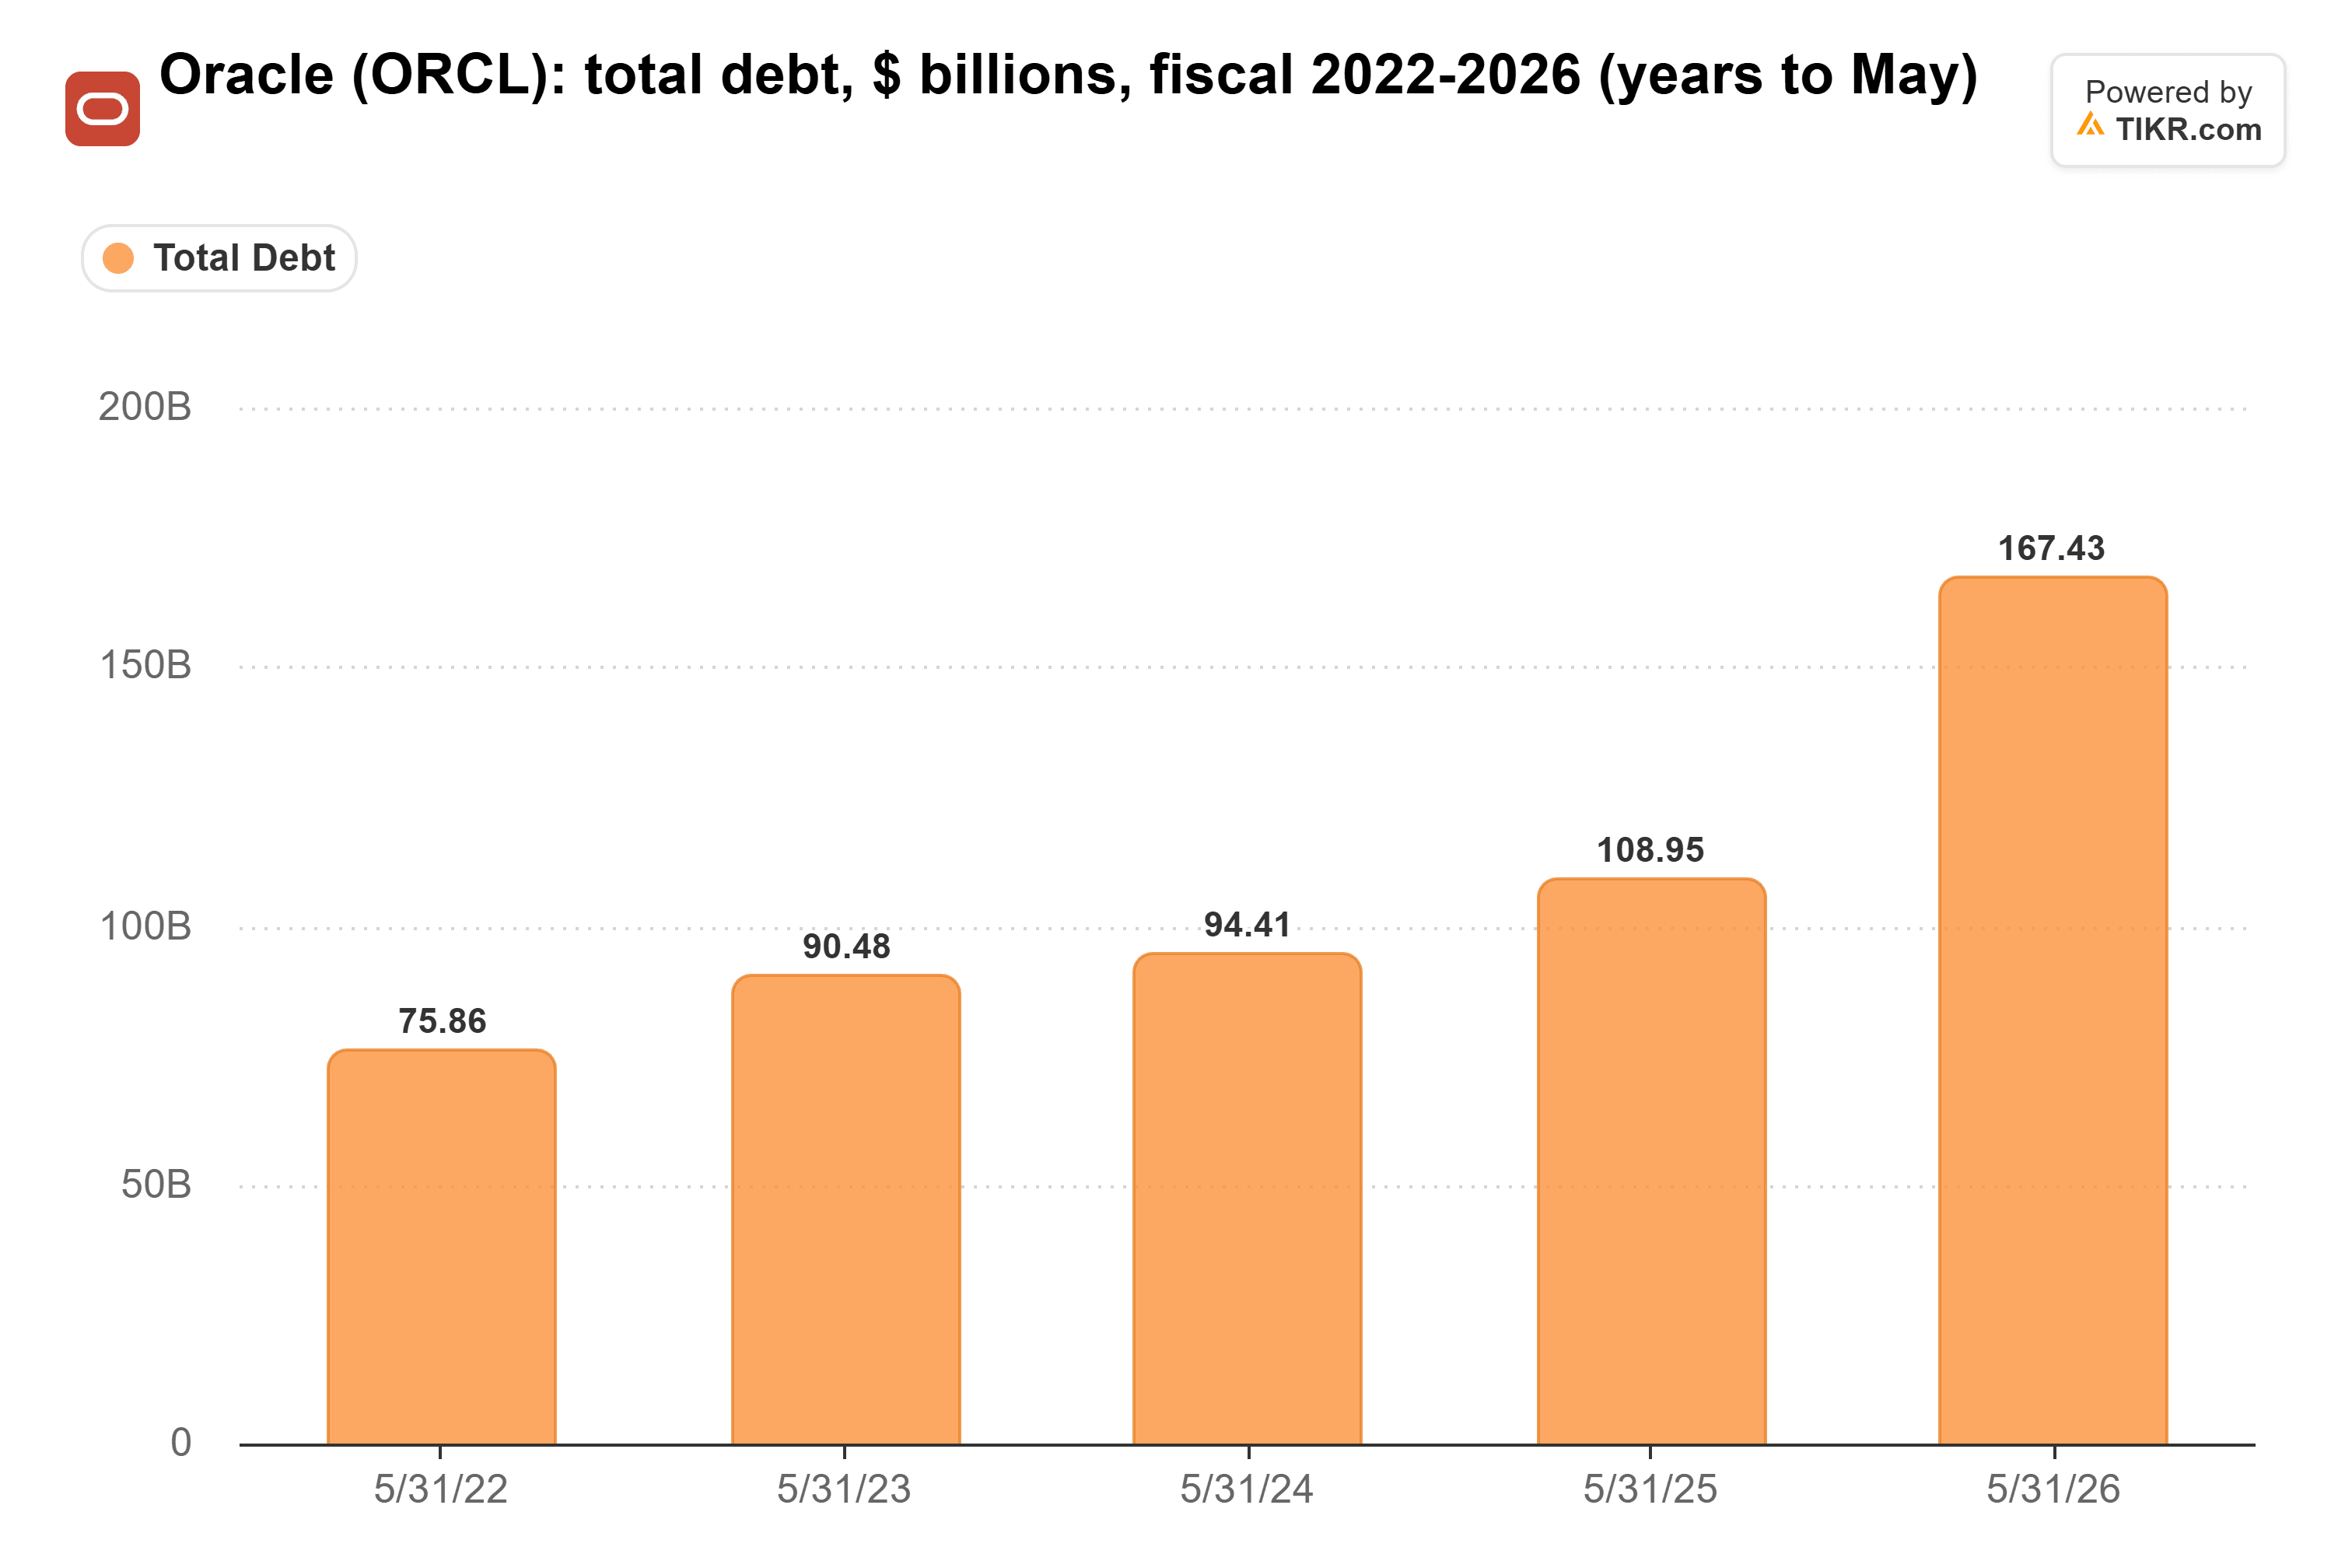
8月31日時点で1691億ドルに達し、それは今月の資金調達前の数字だった。11月2日、Oracleは116ドルで100億ドル分の株式と、平均クーポン約7.8%の100億ドル分の社債を発行した。
債券投資家は気づいた。Oracleの5年物クレジット・デフォルト・スワップは11月2日時点で292ベーシスポイントで、1年で265%上昇した。S&Pはすでに7月にOracleをジャンク債の1段階上のBBB-に格下げしている。
Nvidiaの四半期決算は依然として強気の材料
Oracleに対する強気の材料は、Nvidia自身の数字にある。Kressは、Nvidiaのコンピュートが「我々がサービスを提供するすべてのハイパースケーラーとネオクラウドで完全に利用されている」と述べた。Oracleも同じ状況を見ている:第1四半期のGPU利用率は97.9%で、更新対象のGPUは20%のプレミアムで契約された。
もしその容量が満杯のままで、価格が上昇し続けるなら、Oracleの6640億ドルの残存履行義務は予定通りに売上高に転換されるはずだ。問題は誰が支払うかだ。S&Pは、Oracleのバックログの約半分をOpenAIが占めていると推定しており、OpenAIの最新の資金調達ラウンドは当初目標の半分である150億ドルに達している。
Adamiは弱点について正しい
私はAdamiがこの点で正しいと思う。Oracleは依然としてその需要を満たすために約8%で借り入れなければならない一方で、その最大の顧客は1回のラウンドごとに資金を調達している。
2026年度に674億ドルの売上高を上げた企業に対して「終わり」というのは行き過ぎだ。それでも、投資適格格付けを下回る格下げは、Oracleがまだ調達しなければならない1ドルごとのコストをより高くするだろう。
Oracleは12月に第2四半期決算を報告する。第1四半期の純現金設備投資額は180億ドルだった。これは年間上限700億ドルの下で520億ドルが残っていることになり、四半期あたり約173億ドルとなる。そのペース以下での支出に加え、OpenAI以外の顧客からのバックログの成長が、圧力を和らげ始めるだろう。もう一つの債務取引、あるいはS&Pからのネガティブな見通しは、スワップが正しかったことを示すだろう。
では、Oracleの株価の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Oracleがどのくらいの価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の購入または売却の推奨を意図したものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!


