主なポイント
- Steadfast Capital Management(運用資産103億6,000万ドル)は、最新の13F報告書によると、第3四半期にコストコ、DICK'S Sporting Goods、MSCIの全保有株を売却した。
- コストコの売却を最もよく裏付ける数字は、約49倍の予想PERで、これは5年平均の43倍を大きく上回り、アナリストの平均株価目標も上回っている。
- DICK'S Sporting Goodsは、8月25日の業績見通し引き下げ後、6月30日の株価から38%下落しており、アナリストの平均株価目標も8月の251ドルから158ドルに下落した。
- 私が真似しない売却はMSCIだ:約29倍の予想PERで取引されており、第3四半期の調整後EPSは14%成長した。
103億6,000万ドルを運用するファンドが、市場で最も人気のある小売企業の1つから手を引いた。Steadfast Capital Managementが11月16日に提出した、9月30日締めの第3四半期の13F報告書によると、コストコ・ホールセール (COST) の株式を一切保有していなかった。6月30日時点では、この保有分は同社の13F対象株式の6.7%を占めていた。
また、DICK'S Sporting Goods (DKS)(4.3%を占めていた)とMSCI (MSCI)(1.9%を占めていた)の全保有株も売却した。13F報告書は、ファンドがいつ、なぜ売却したかを示すものではない。しかし、現在の株価でこの3社のいずれかを保有したいかどうかは、依然として問うことができる。
コストコの株価は市場予想を上回る水準まで上昇
コストコは6月30日の株価から19%上昇しており、52週高値からは1%下回っている。約49倍の予想PERで取引されており、これはTIKR上の5年平均の43倍を大きく上回る。アナリストが2026年度の20.61ドルから2029年度の27.42ドルへと年率約10%の成長を見込む正規化EPSに対して、これは高い買い物だ。
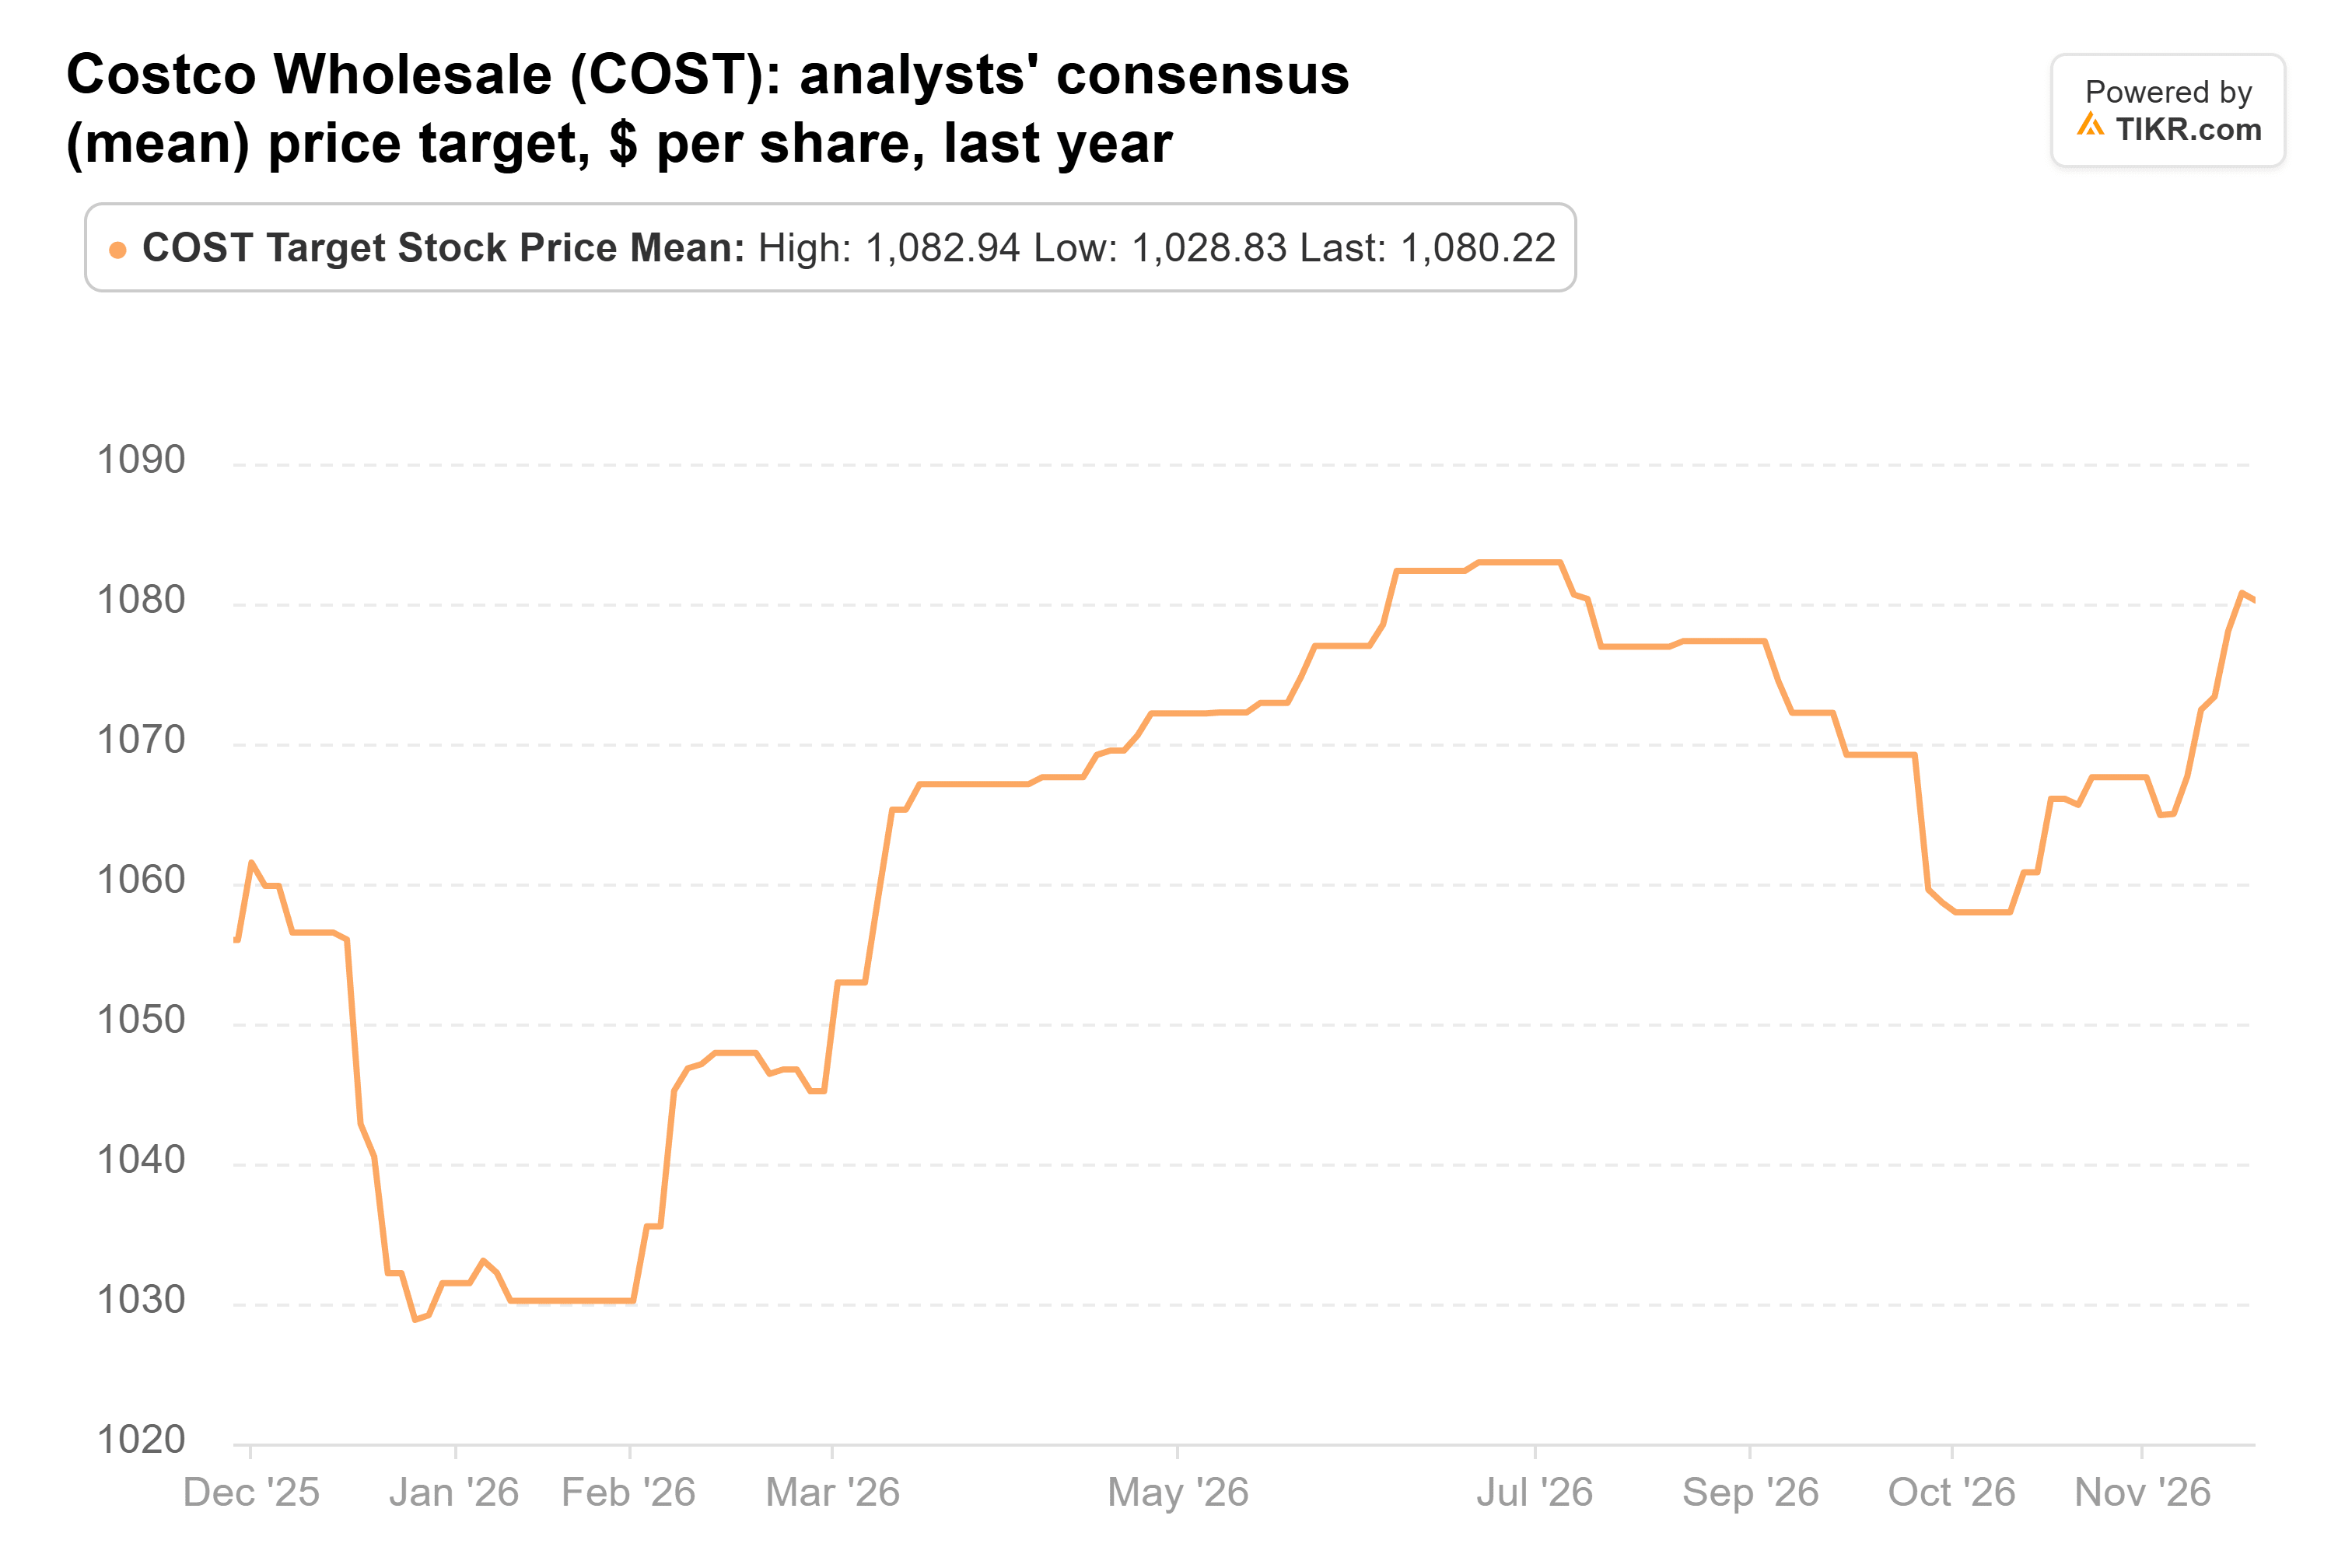
アナリストの平均株価目標は1年間ほとんど動いておらず、昨年11月の1,056ドルから現在の1,085ドルへと、株価の2%下に留まっている:
ビジネス自体は順調で、10月のガソリンと為替を除く既存店売上高は7.3%増加した。投資家はすでにその分を支払っており、それ以上に支払っている状態だ。
TIKRはコストコについて41人のアナリストを追跡している。「買い」と言っているのは何人か?
コストコの買い、保有、売りのレーティングの完全な内訳と、ウォールストリートの売上高・収益予想を一箇所で確認しよう。50万人以上の投資家がTIKRを利用して、このような銘柄を調査している。コストコのアナリスト・レーティングを見る
DICK'Sはすでに打撃を受けている
コストコのリスクはその株価にあるが、DICK'Sはすでに再評価されている。8月25日、同社は第2四半期の予想を下回り、2026年度の調整後EPS見通しを13.50-14.50ドルから11.00-12.00ドルに引き下げ、スポーツシューズとアパレルへの需要減速を警告した。また、昨年24億ドルで買収したFoot Lockerの既存店売上高見通しも引き下げた。
株価は6月30日の水準から38%下落しており、13F報告書はファンドがこの決算発表の前後に売却したかどうかを示していない。アナリストは大幅に下方修正した。彼らの平均株価目標は8月に251ドルでピークを迎え、158ドルに下落しており、これは今年の安値付近にある:
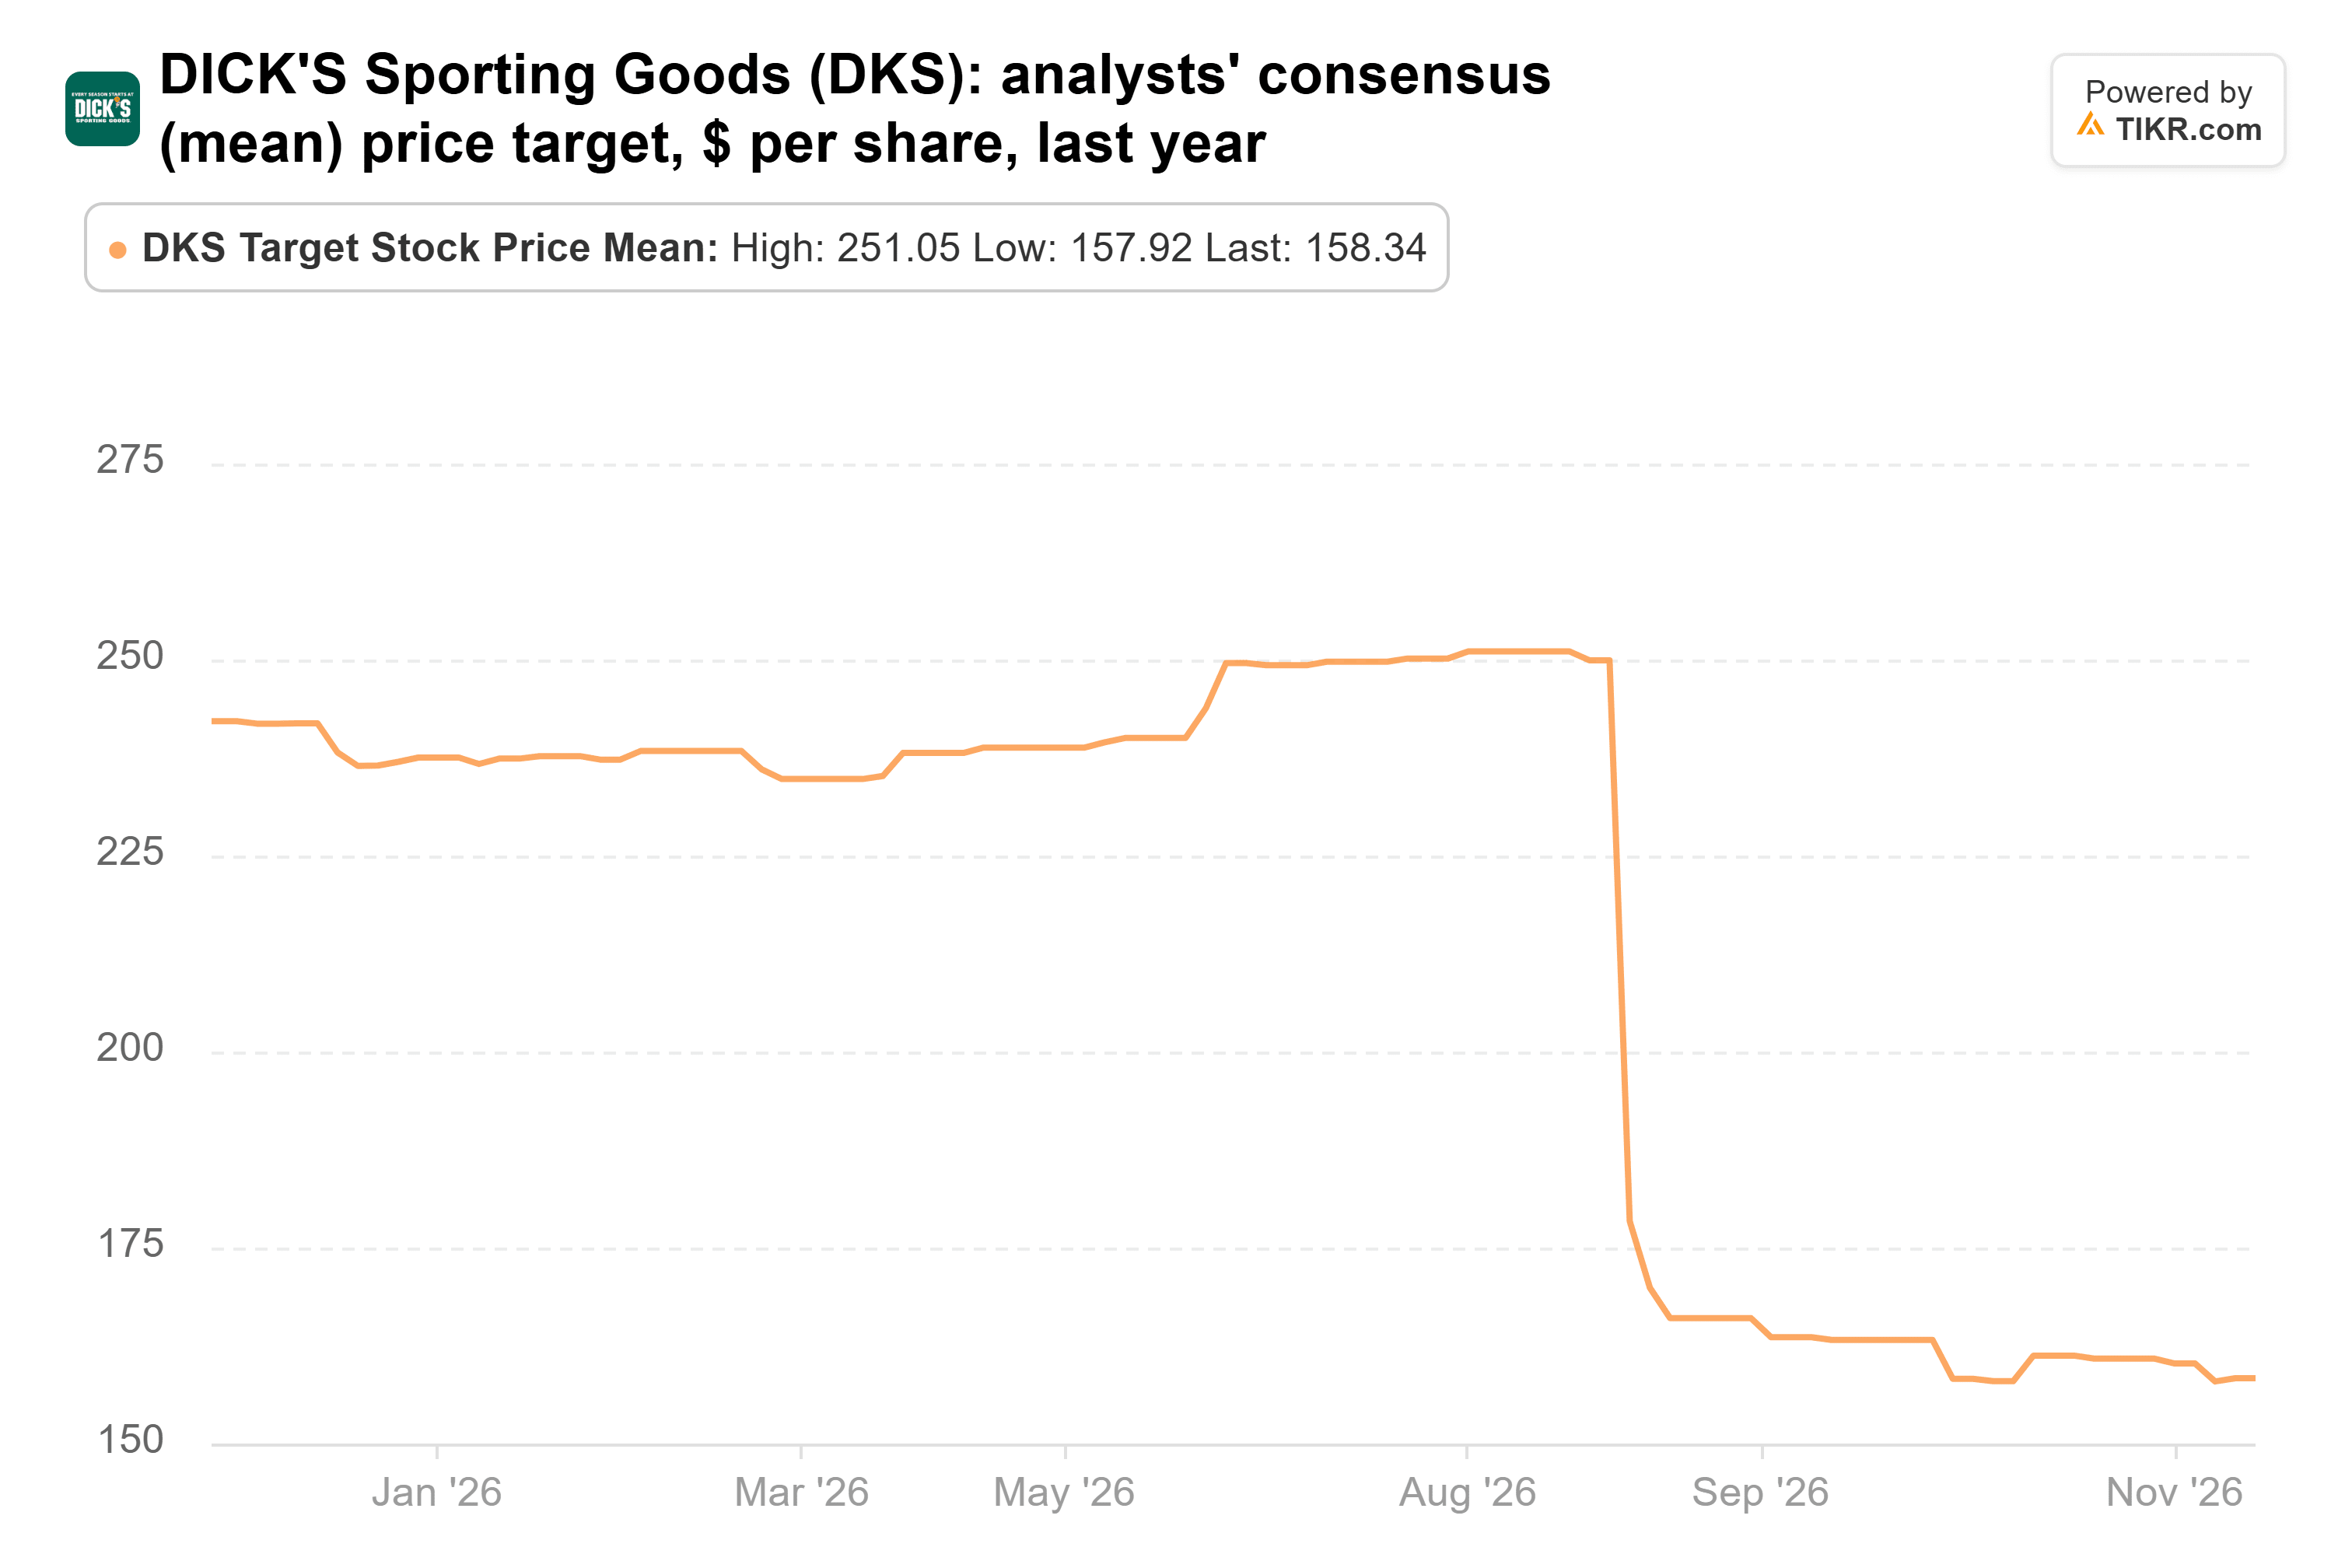
これは株価の12%上だが、目標株価は99ドルから205ドルまで幅があり、アナリスト間で今後の収益見通しに大きな隔たりがある。
MSCIのビジネスは売却する理由に乏しい
MSCIはDICK'Sとは正反対で、ビジネスは依然として二桁成長を続けている。10月20日に発表された第3四半期決算では、営業収益は12.4%増の8億9,200万ドル、調整後EPSは14.3%増の5.11ドルとなった。同社の指数に連動するETFの資産が過去最高を記録したことで、資産ベースの手数料は24.9%急増した。また、四半期中に5億5,230万ドル分の自社株買いを実施した。
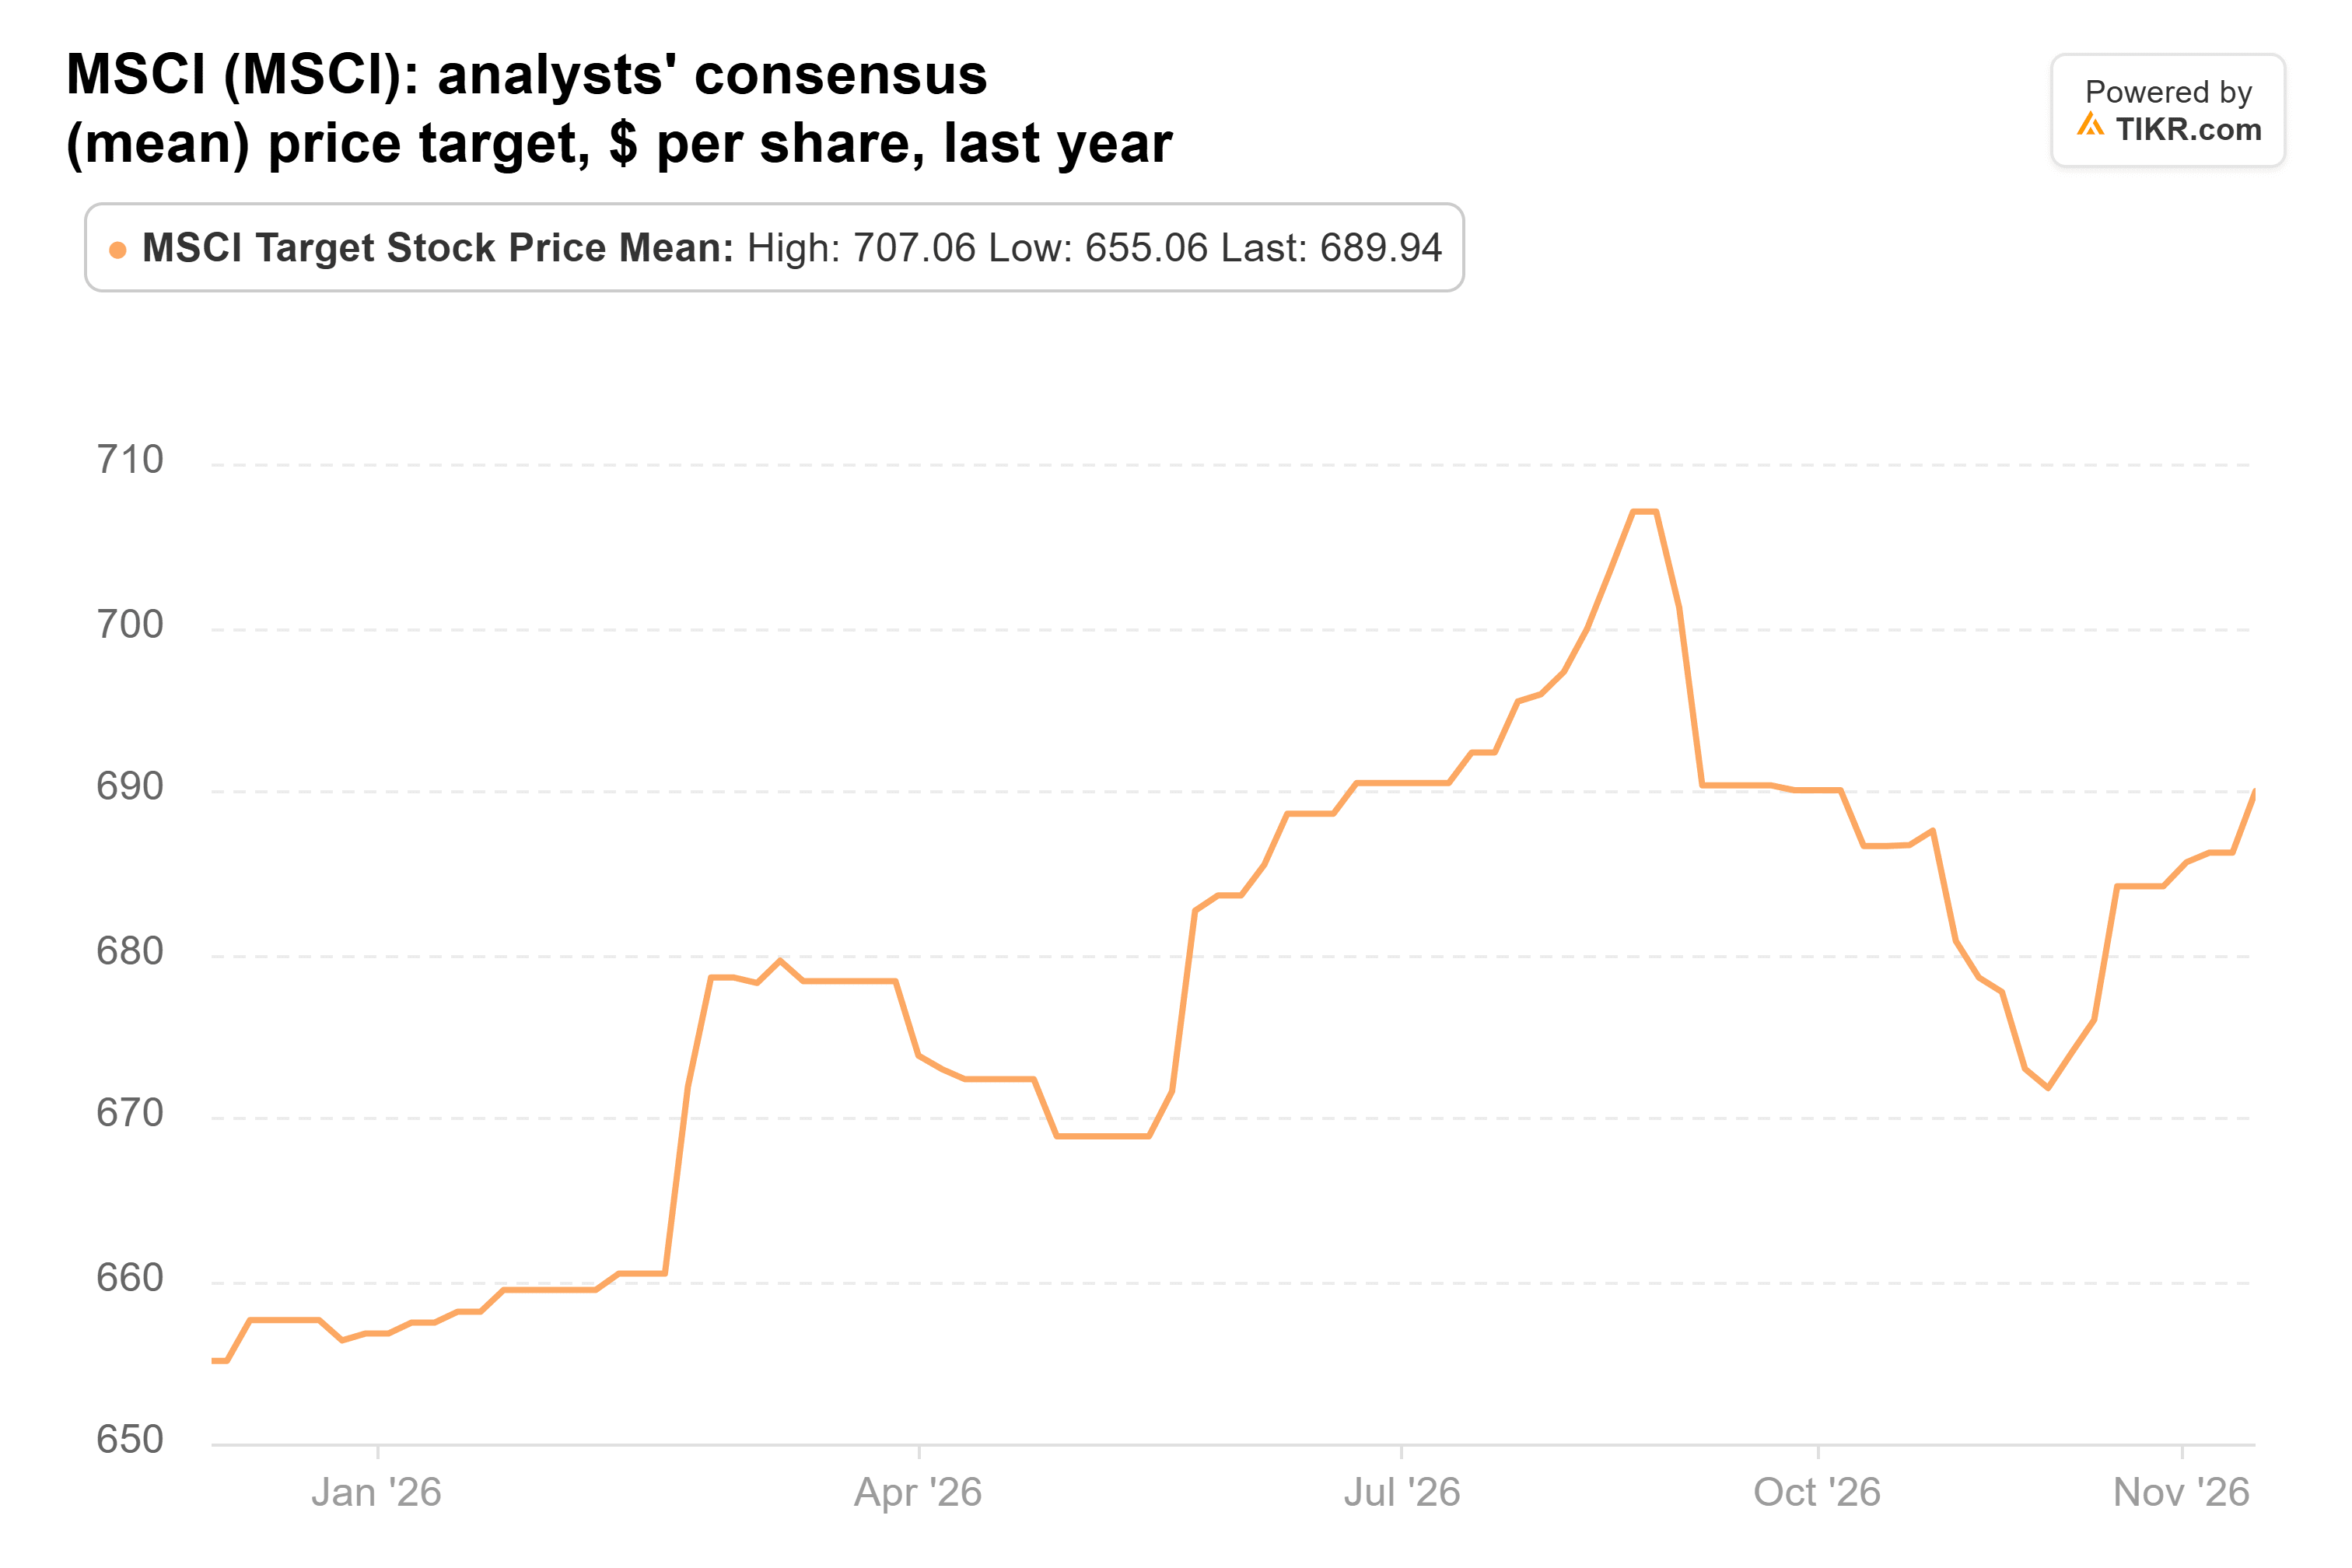
株価は6月30日の水準から14%上昇しており、アナリストの平均株価目標も上昇し、1年前の655ドルから690ドルへと、株価の8%上となっている:
約29倍の予想PERで取引されるMSCIは、コストコよりはるかに割安で、収益成長率も高い。弱点はキャッシュフローで、第3四半期のフリーキャッシュフローは8.9%減少し3億8,540万ドルとなった。
コストコの売却は私が追随したいもの
ウォールストリートの一部も同意し始めている。Freedom Brokerは11月10日、コストコを買いから保有へと格下げし、目標株価を1,010ドルから1,050ドルに引き上げた。Northcoast Researchは11月16日、買いから中立へと引き下げた。いずれもバリュエーションを理由に挙げた。一方、BofAは逆の動きを見せ、11月13日に目標株価を1,257ドルに引き上げた。また、PERが過去5年間で最も低かった33倍まで下落した場合、2028年度のコンセンサスEPS25.03ドルに基づくと、株価は約832ドルになる計算だ。
もちろん、コストコは長年にわたりプレミアムで取引されてきた。2026年度の米国とカナダにおける会員の更新率は92.3%であり、高いPERはしばらく続く可能性がある。それでも、10%の成長に対して49倍という水準では、私は保有するより売却したい。MSCIの売却は私が真似しないものだ。DICK'Sは五分五分だ:今月末の決算で11.00-12.00ドルの業績見通しが維持されれば、約12倍のPERは割安に見えるが、さらなる下方修正があれば、目標株価はさらに下落する可能性が高い。
コストコ自身の試練は、12月中旬の第1四半期決算で訪れる。有料会員数の伸びは2026年度、第1四半期の5.2%から第4四半期の3.8%へと四半期ごとに減速した。3.8%以上の伸びがあれば、プレミアムを正当化しやすくなるだろう。Steadfastの次の13F報告書は2月中旬に提出される予定で、同社の次の動きが明らかになる。
では、コストコの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来株価を1分以内に予測できる。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、コストコの潜在的な価値がわかる。ウォールストリートのコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできる。無料で利用可能だ。
免責事項:
TIKRの記事は、TIKRまたは当社コンテンツチームからの投資・財務アドバイスとして、またいかなる株式の売買推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリスト予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいずれの銘柄も保有していません。ご愛読ありがとうございます。幸運な投資を!