主なポイント
- Nvidiaの暫定CEOコレット・クレスは、1,158億ドルの四半期決算後に、顧客が他社に移行しているという見方について「単に事実ではない」と述べた。
- JPモルガン・アセット・マネジメントのマイケル・センバレストは、発表済みのフロンティアラボのコンピュート契約(ギガワット換算)において、Nvidiaのシェアを28%と試算。Broadcomのカスタムチップが23%、AMDのGPUが18%としている。
- アナリストは、AI支出がNvidiaの縮小するシェアを上回る中、同社の売上高が今後2会計年度で約2倍になると予想している。
- 2028年頃までに、コンセンサスは3社の中でNvidiaの成長が最も遅くなると見ており、これは同社の契約シェア低下の最初の兆候とされる。
Nvidia (NVDA) は依然としてチップを十分な速さで製造できておらず、同社の新たなトップは顧客が離れていくことはないと述べている。
Nvidiaの第3四半期決算発表後、火曜夜の『Mad Money』で、暫定CEOのコレット・クレスは、買い手が他社のチップに移行しているという見方に反論した。「私たちのどのようなタイプの顧客についても、何かが変化しているというこの概念は、単に事実ではありません」
JPモルガン・アセット・マネジメントのマイケル・センバレストは別の見方をしている。彼の最新の『Eye on the Market』レポートでは、発表済みのフロンティアラボのコンピュート契約(ギガワット換算)において、Nvidiaのシェアを28%と位置付けている。Broadcom (AVGO) のカスタムチップが23%、Advanced Micro Devices (AMD) のGPUが18%を占めるとしている。
同じレポートは、2024年および2025年のAIチップ売上高におけるNvidiaのシェアを80%から90%と見ている。
かなりの下落だ。
クレスは現在については正しい
Nvidiaの四半期決算は彼女の主張を裏付けている。売上高は1,158億ドルとなり、同社自身が示した業績見通し範囲の上限1,102億ドルを大きく上回った。クレスは1月四半期を約1,300億ドルと見通し、2028会計年度(2028年1月終了年度)の成長見通しを約75%に引き上げた。これは、同社が供給制約としていた約70%からの上方修正となる。
アナリストは、Nvidiaの売上高が今後数年間上昇し続けると予想している:
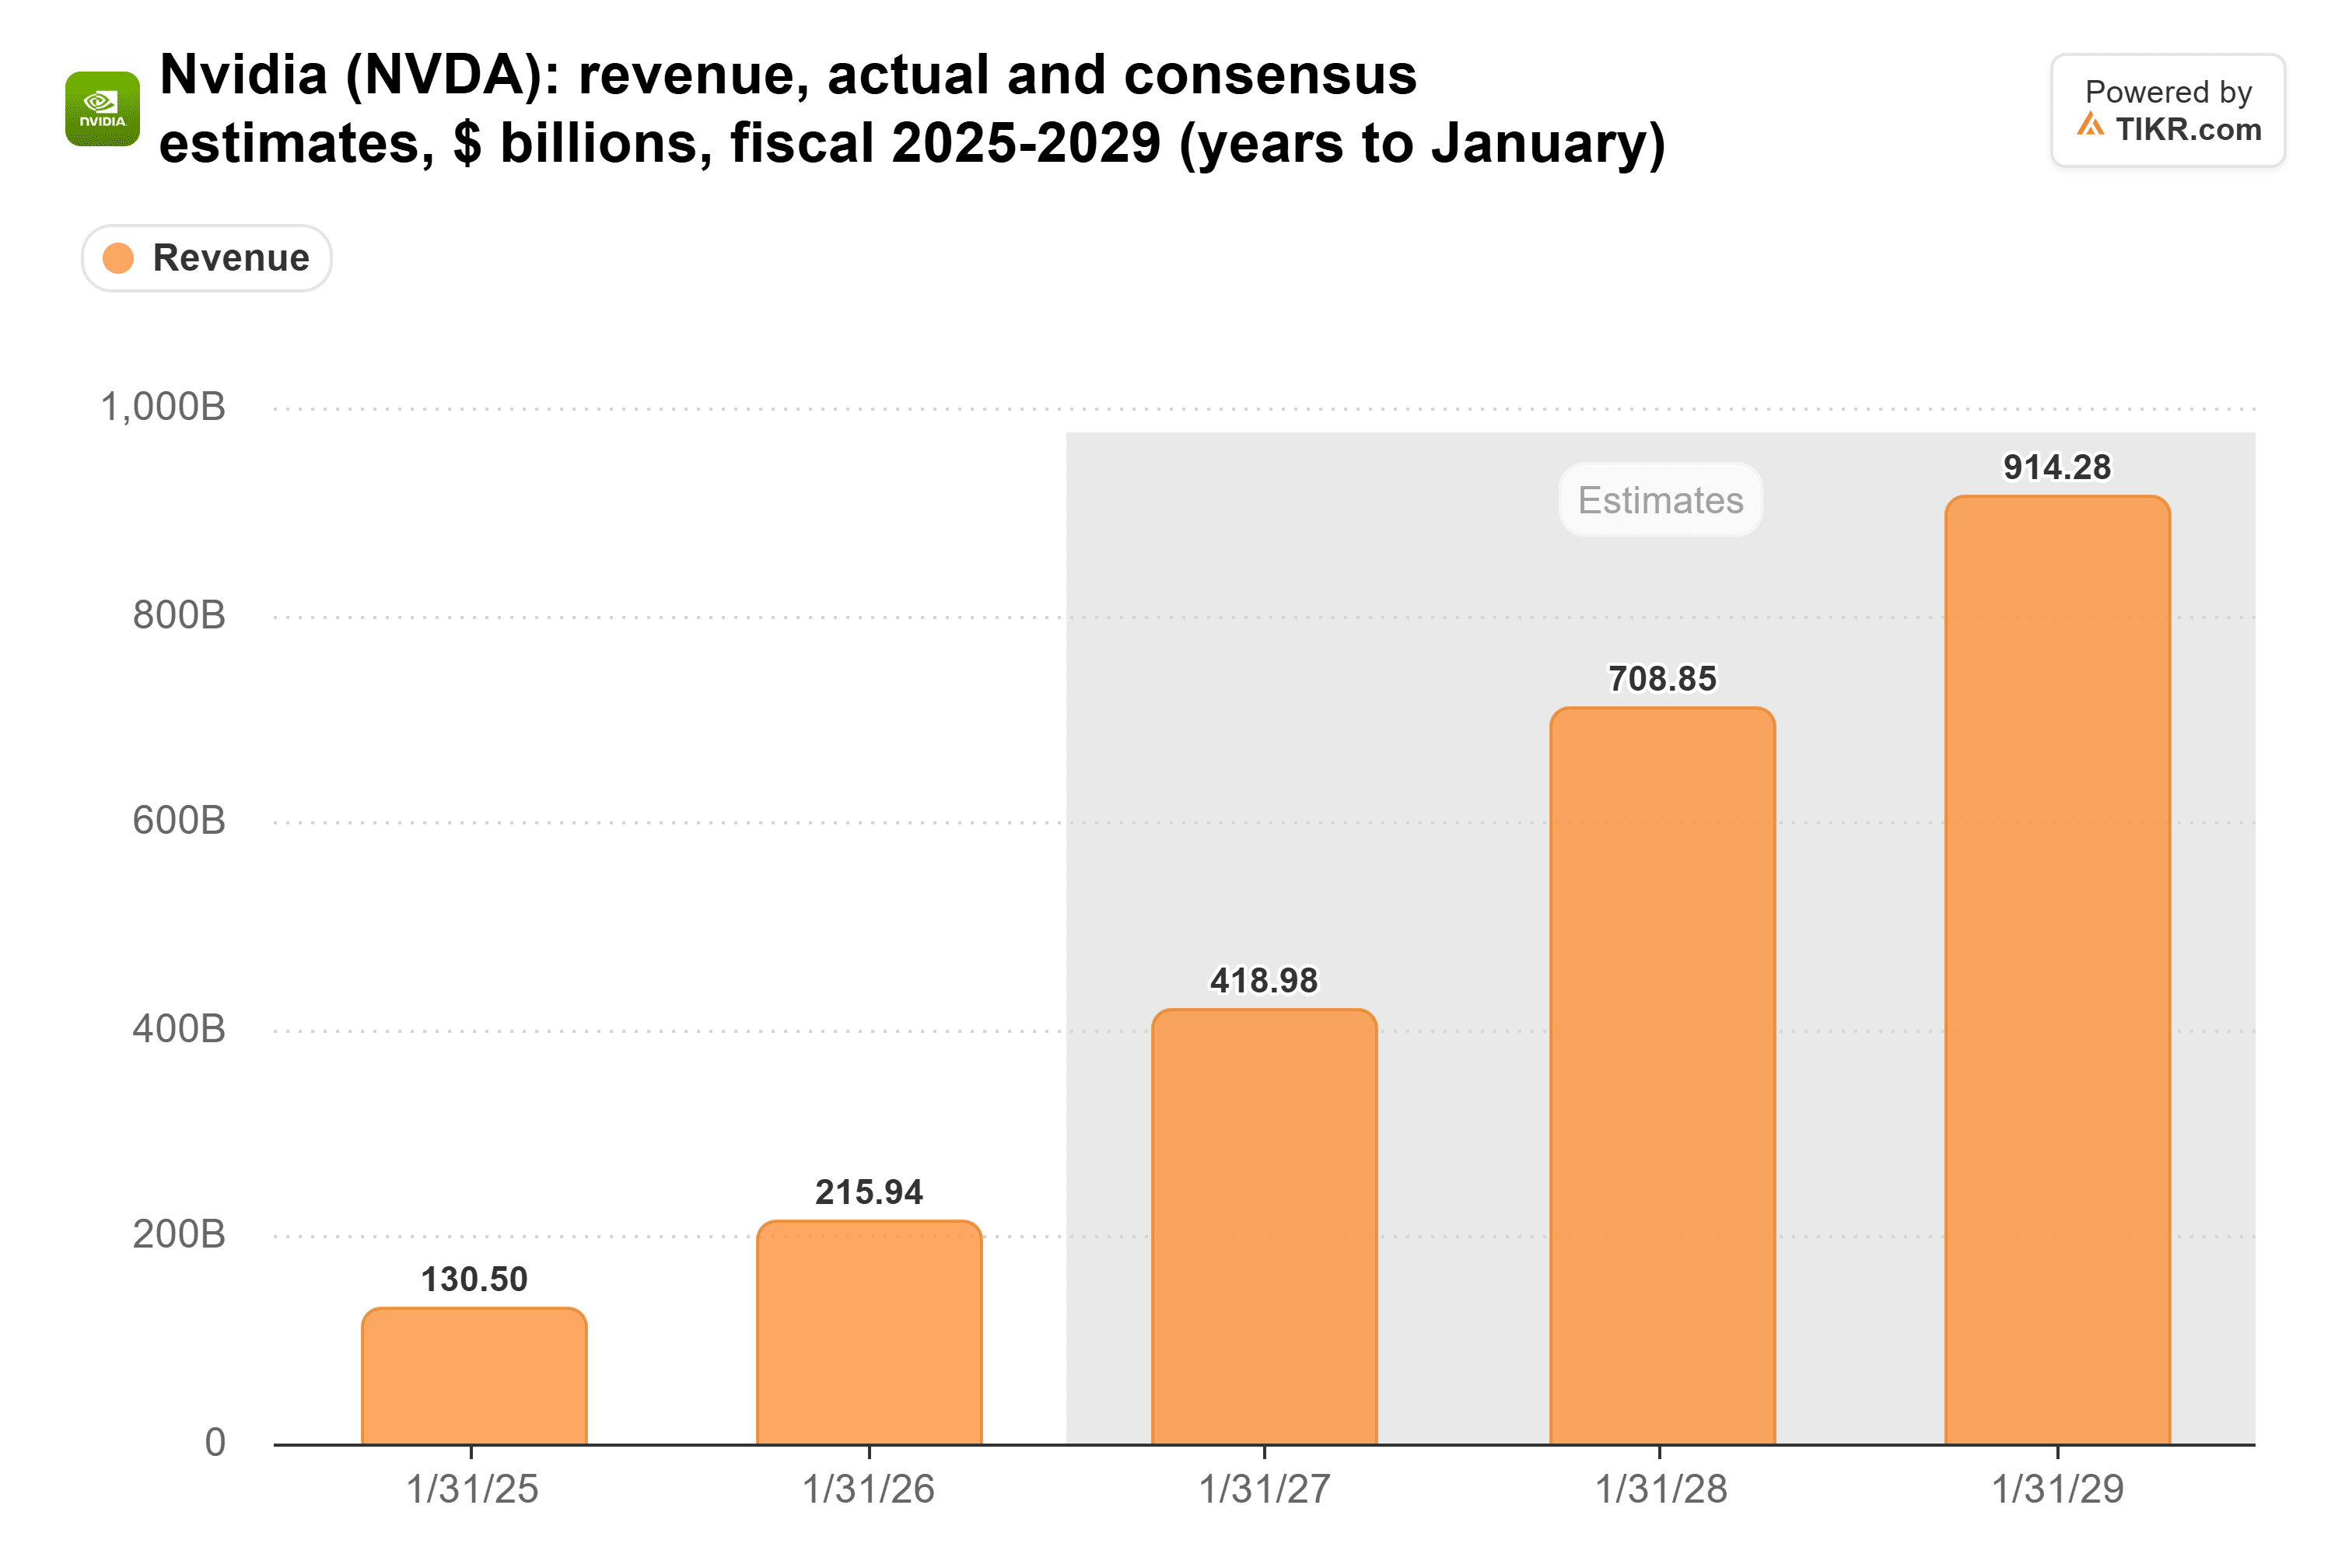
コンセンサスは、2027会計年度(今年1月終了年度)で約4,190億ドル、2028会計年度で7,090億ドル、2029会計年度で9,140億ドルと見ている。クレスの75%という成長率は、2028会計年度を約7,410億ドルに近づけ、アナリストの現在の予想を上回る水準となる。
TIKRはNvidiaについて63人のアナリストを追跡しています。「買い」と言っているのは何人でしょうか?
Nvidiaの買い、保有、売りのレーティングの完全な内訳と、ウォール街の売上高・収益予想を一箇所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Nvidiaのアナリスト・レーティングを見る
次の契約で変化が起きる
センバレストの28%という数字は、フロンティアラボが2026年以降の導入に向けて発表したコンピュート契約をカウントしている。これらの契約は今後数年間でチップ発注に変わるため、Nvidiaの四半期決算にはまだ現れていない。彼の80%から90%という数字は売上高シェアであるため、両方の数字は完全に同じものを測定しているわけではないが、どちらもNvidiaのシェアが低下に向かっていることを示している。
彼のチャートでは、Broadcomが最大の勝者だ。
アナリストは、Broadcomの売上高が2025会計年度から2028会計年度(同社の年度は11月初めに終了)の間に4倍以上になると予想している:
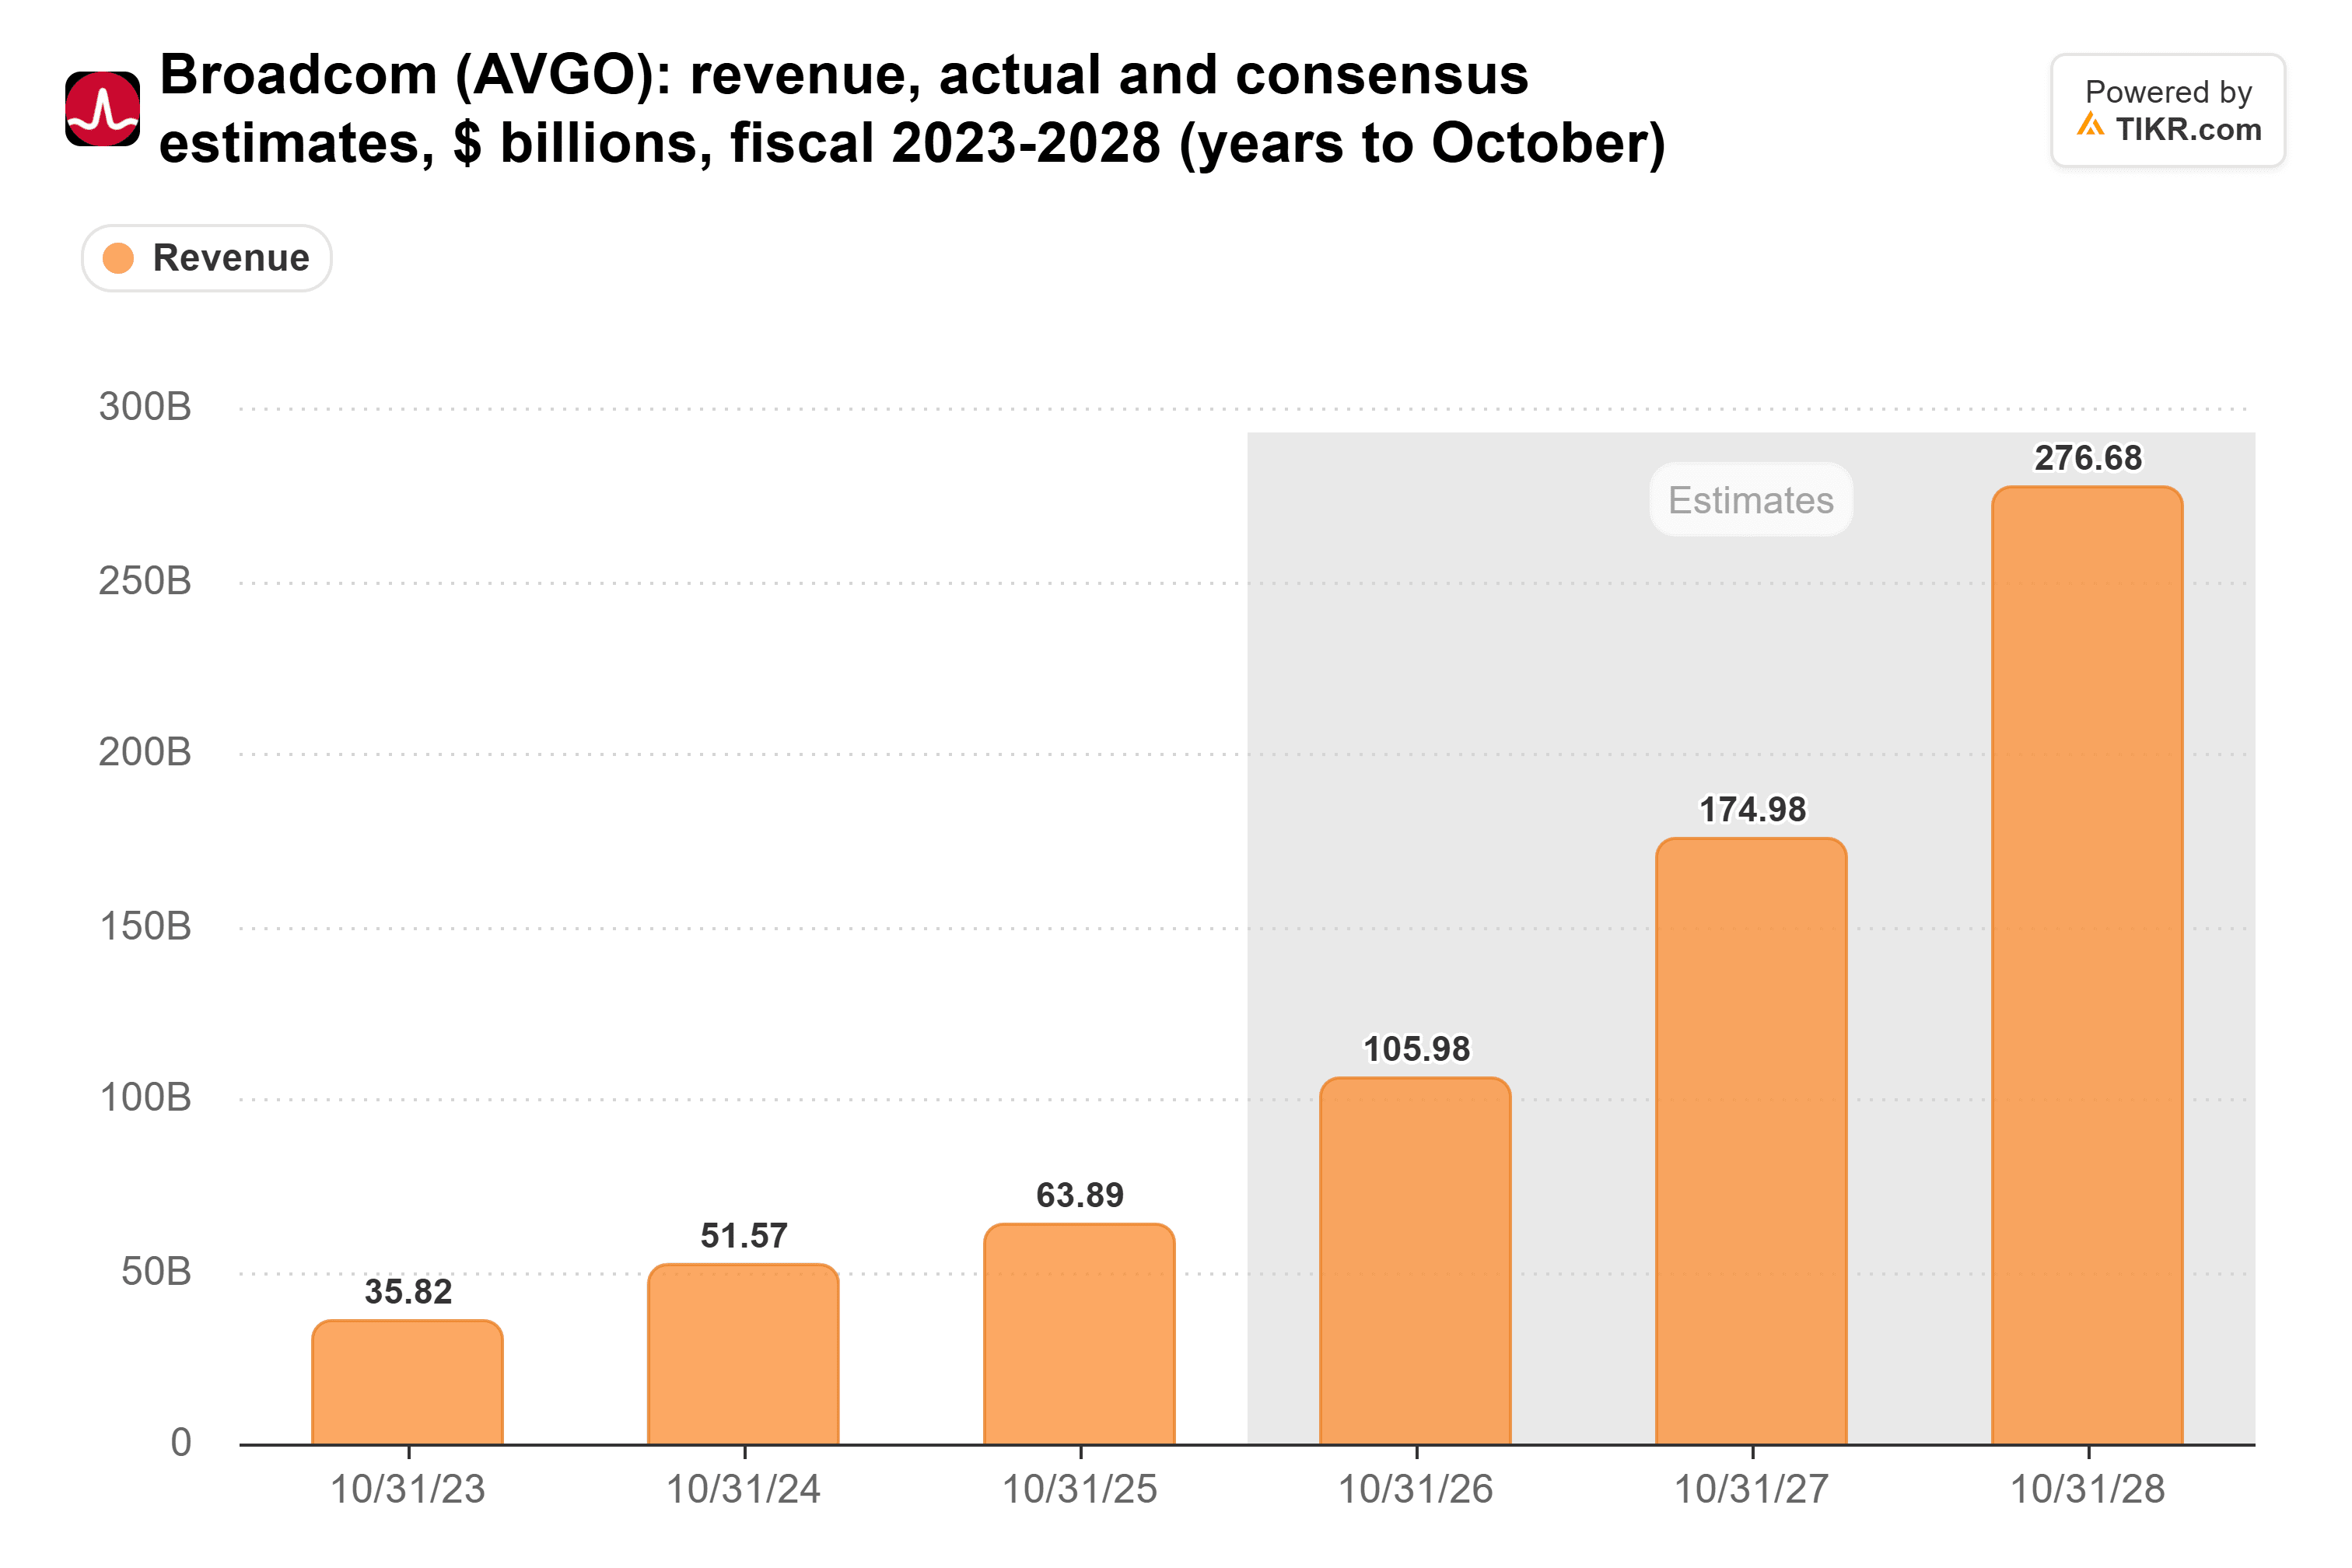
これは、2025会計年度で639億ドル、2027会計年度で約1,750億ドル、2028会計年度で2,770億ドルに上昇することを意味する。BroadcomのCEOホック・タンは、同社が2027会計年度にAI関連売上高を約1,150億ドルに倍増させるための供給を確保したと述べている。
AMDの予想もほぼ同様に急勾配で上昇する。アナリストは、同社の売上高が2025年の346億ドルから2028年には約1,350億ドルへとほぼ4倍になると予想している:
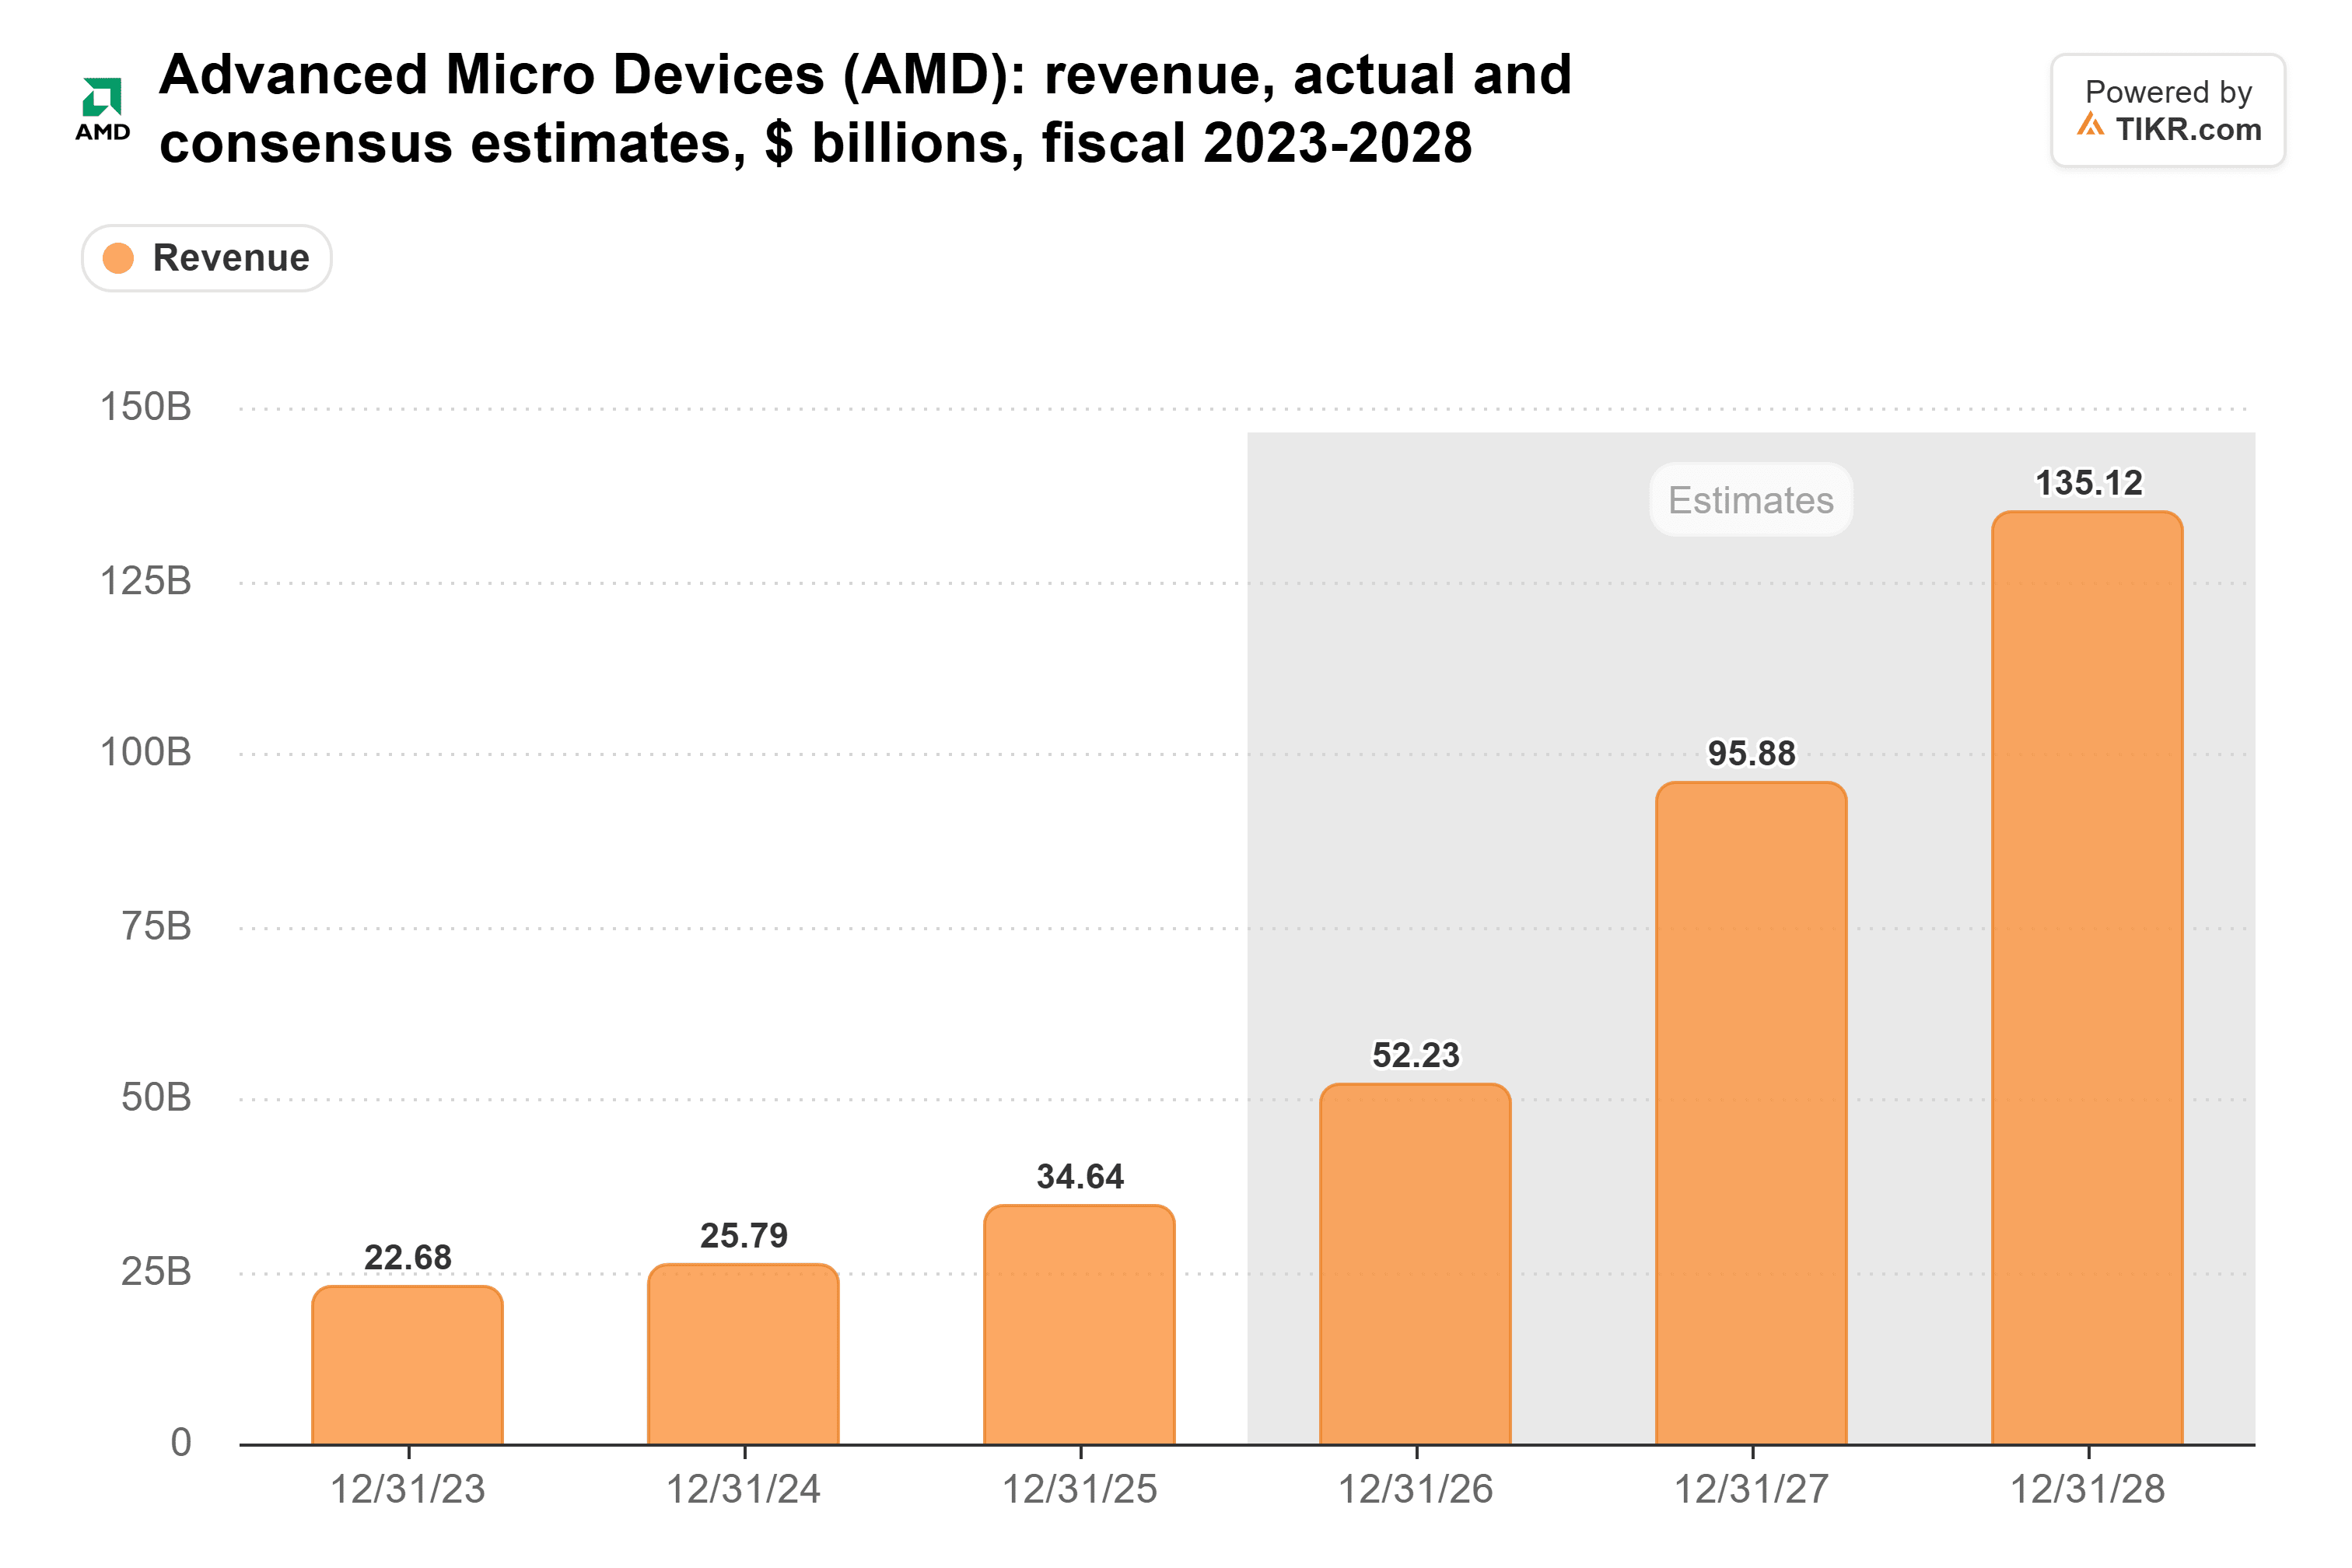
これらは総売上高であり、BroadcomのVMwareソフトウェアやAMDのPC・ゲーミングチップも含まれる。
Nvidiaは依然として最も多くの金額を追加する
おおよそ暦年2028年(Nvidiaの2029会計年度)について、コンセンサスはNvidiaの売上高が約29%、つまり約2,050億ドル成長すると見ている。Broadcomは約58%(約1,020億ドル)、AMDは約41%(約390億ドル)の成長となる。
つまり、Nvidiaは3社の中で最も成長が遅くなる一方で、依然としてBroadcomとAMDを合わせたよりも多くの売上高を追加することになる。私はこれを、契約シェアが予想に現れ始めている証拠と読んでいる。
私の見解では、クレスは現在の顧客については正しく、センバレストは彼らの次の契約がより頻繁に他社に向かっている点について正しい。Nvidiaの今後2年間の成長は安全に見える。その後は、縮小するシェアを補うのに十分な速さでAI支出が成長する必要がある。
次の試金石は、12月のBroadcomの第4四半期決算であり、タンの1,150億ドルというAI目標が維持されているかどうかが示されるはずだ。Nvidiaについては、これらの契約が構築されるにつれて、アナリストが2029会計年度に予想する9,140億ドルという数字が維持されるかどうかに注目したい。
では、Nvidia株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来価格も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、Nvidiaがどのくらいの価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる銘柄の売買を推奨するものとして意図されたものではないことにご注意ください。私たちのコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。私たちの分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!