主なポイント
- ホーム・デポの第3四半期の既存店売上高は2.2%増加し、過去4年間で最高の伸びを示した。同社はCFOのリチャード・マクフェイルを次期CEOに任命した。
- マクフェイル氏は、この成長のすべてが、同社が予想していたよりもはるかに軟調な住宅市場におけるシェア獲得によるものであると述べている。
- 既存店売上高は、コストの伸びが売上高の伸びを下回るために必要な約3%の水準にはまだ達しておらず、営業利益率の見通しは予想範囲の下限に下方修正された。
- 株価は予想PER約22倍で5年平均水準で取引されており、ジム・クレイマーの500ドル予想は住宅市場の回復にかかっている。
ホーム・デポ (HD) は11月17日、CFOのリチャード・マクフェイルを次期CEOに任命した。同日の第3四半期決算説明会で、同氏はホーム・デポが住宅市場の助けなしでも成長を続けられると主張した。
アナリストのシメオン・ガットマンは、中古住宅販売が16年ぶりの低水準に近づいていることを指摘し、住宅の売買回転率が低迷したままの場合、ホーム・デポがこの成長をどのように維持できるのかと質問した。
マクフェイル氏の回答は住宅市場から始まった:「住宅の売買回転率は4年間動いていません。しかし、当社の既存店売上高の推移を見ると、9四半期連続でプラス成長です」。
そして続けた:「これはすべてシェア獲得によるものです」。
CNBCのジム・クレイマーはこの説明を気に入り、株価が500ドルに達すると予想した。
シェア獲得は本物に見える
マクフェイル氏は2.2%の既存店売上高成長率を「過去4年間で最高の既存店売上高成長率」と呼び、売上高は4.9%増の434億ドルに達したと述べた。
また、同氏は市場が悪化していることも認めている:「我々は、市場が今年初めに予想していたよりもはるかに軟調になっていると考えています」。それでもなお、ホーム・デポは今年の売上高成長率を約4.5%、既存店売上高成長率を約1.4%、調整後EPSを約2%増と見込んでいる。市場が軟調化する中で成長することは、シェア獲得の明確な兆候と言える。
アナリストは今年以降、利益成長が加速すると予想している:
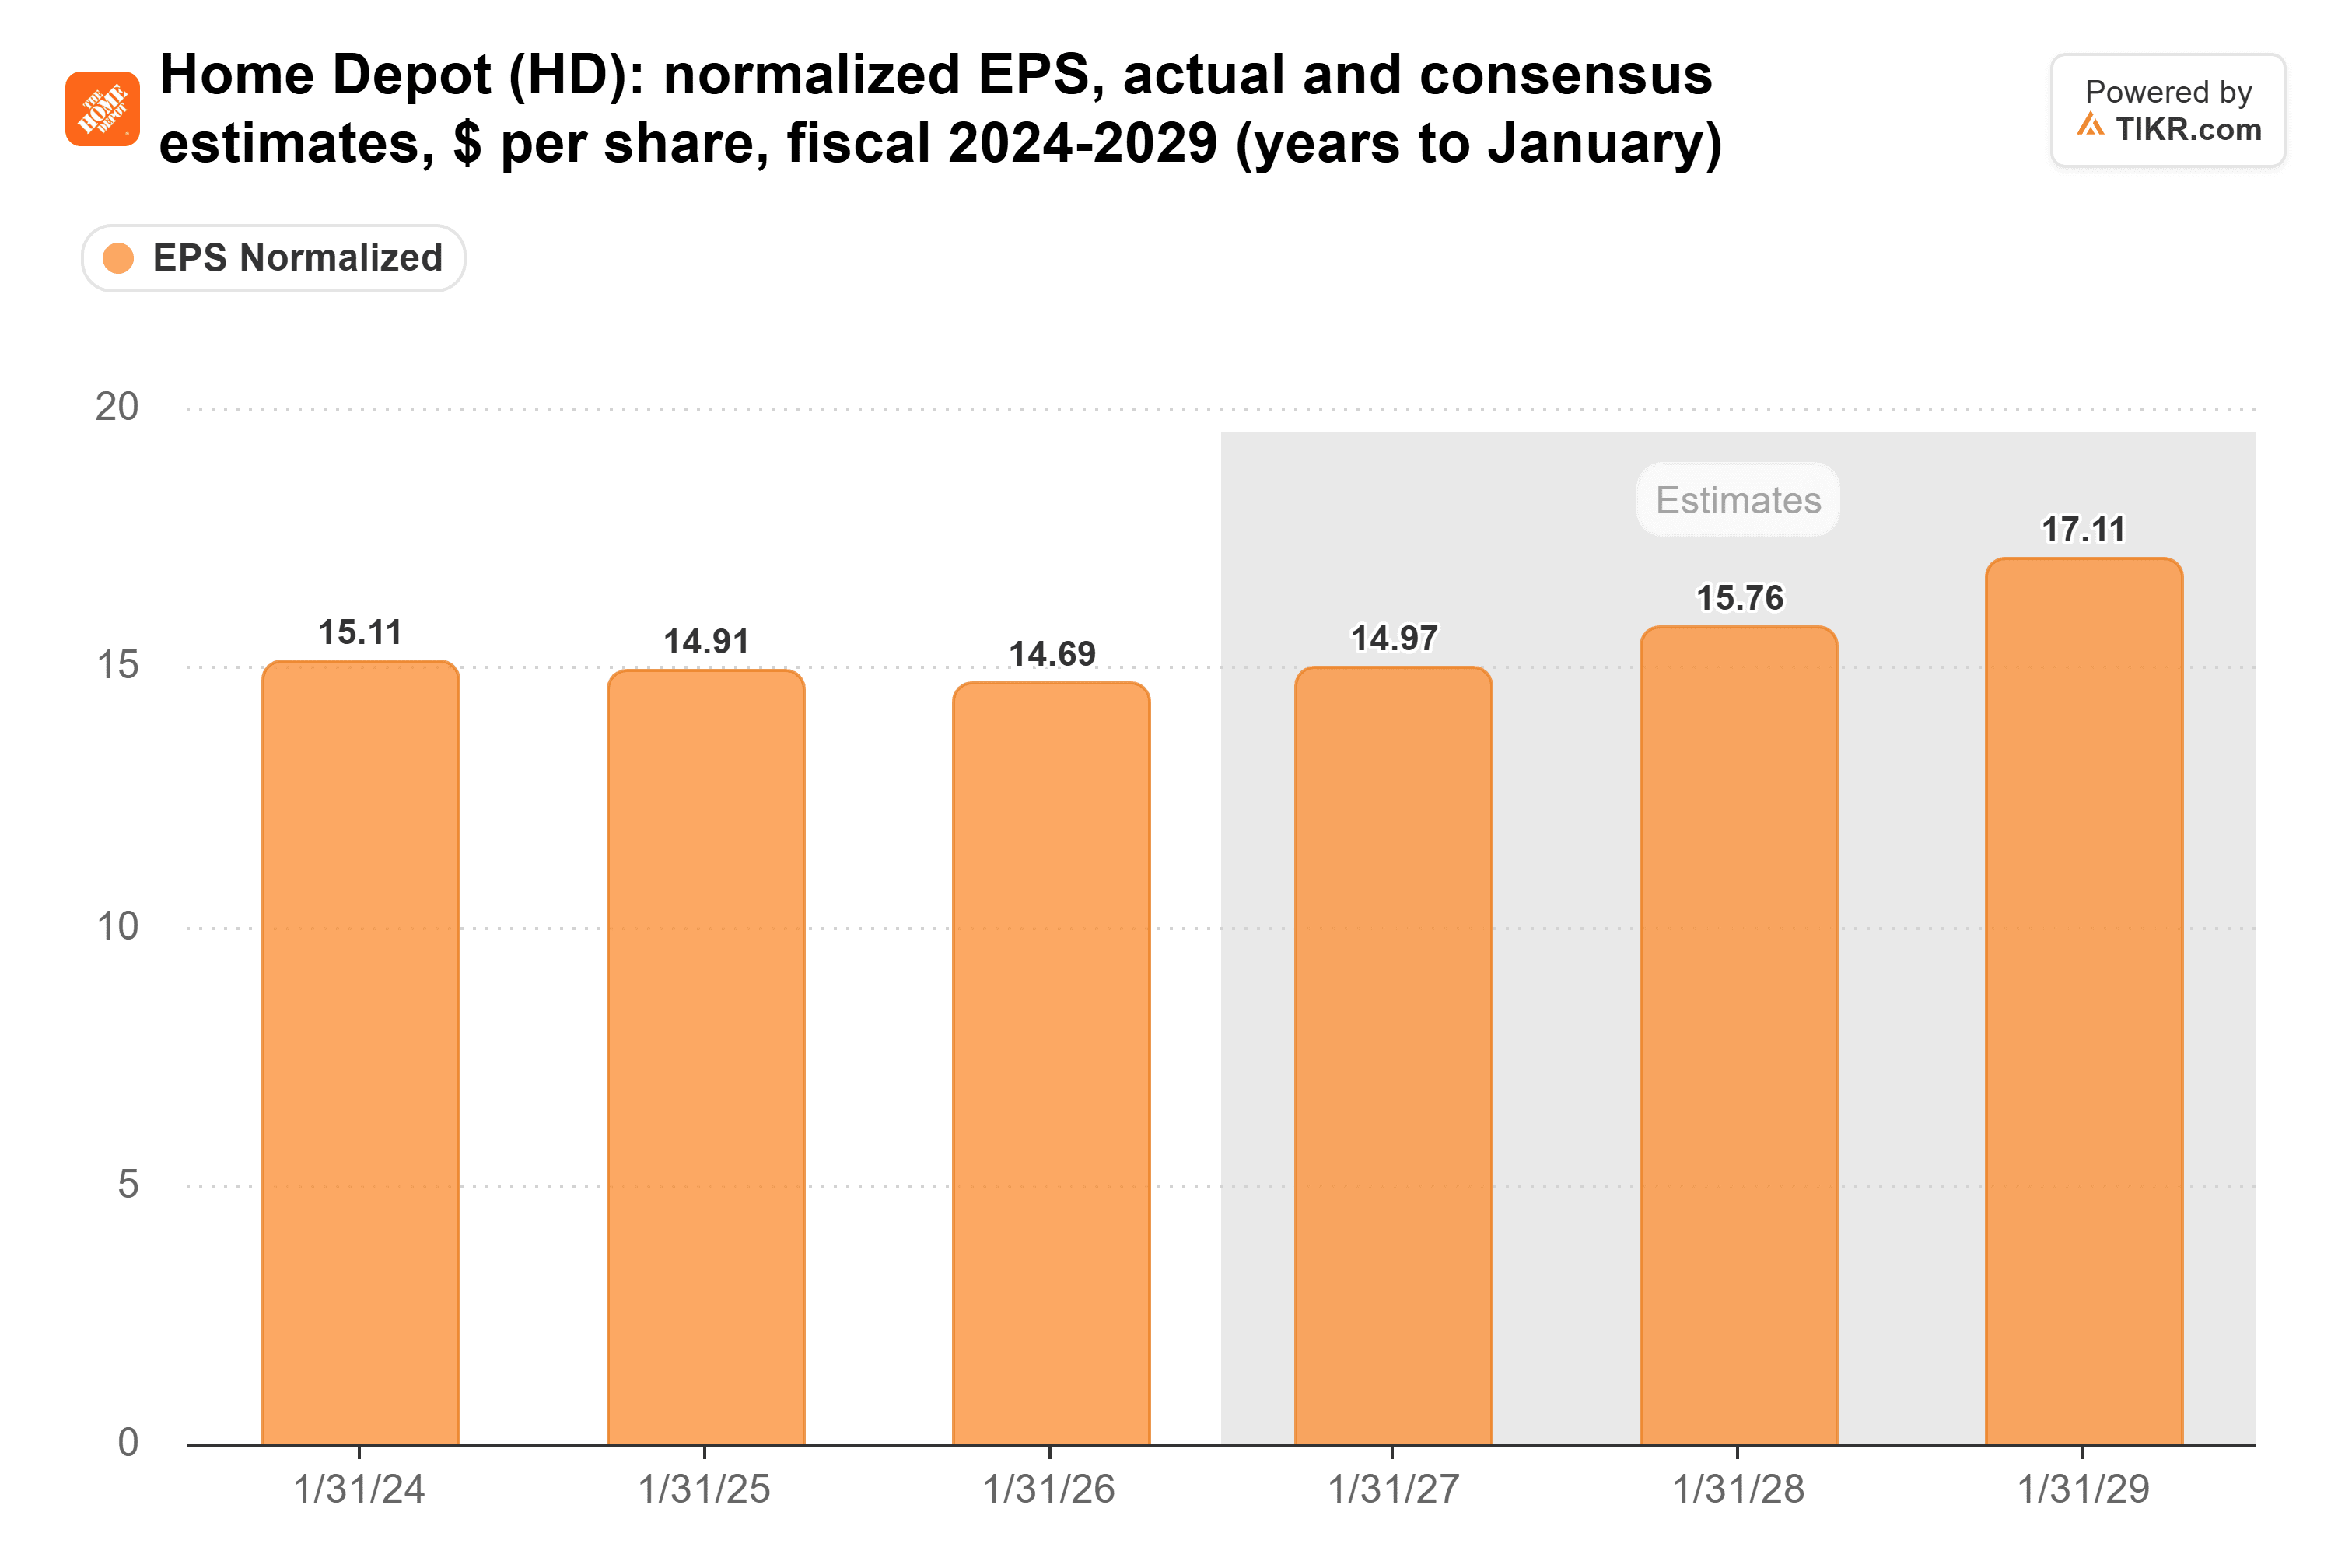
今年度の14.97ドルから、予想は2027会計年度に約5%、2028会計年度に約9%上昇する。しかし、予想は大きく下方修正されてきた。2025年9月末時点では、アナリストは2027会計年度のEPSを17.74ドルと予想していたが、現在では15.76ドルである。
TIKRはホーム・デポについて36人のアナリストを追跡しています。「買い」と評価しているのは何人ですか?
ホーム・デポの買い、保有、売りの評価の完全な内訳と、ウォール街の売上高・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ホーム・デポのアナリスト評価を見る
依然として3%に届かず
住宅の売買回転率が停滞する中、売上高は上昇を続けている:
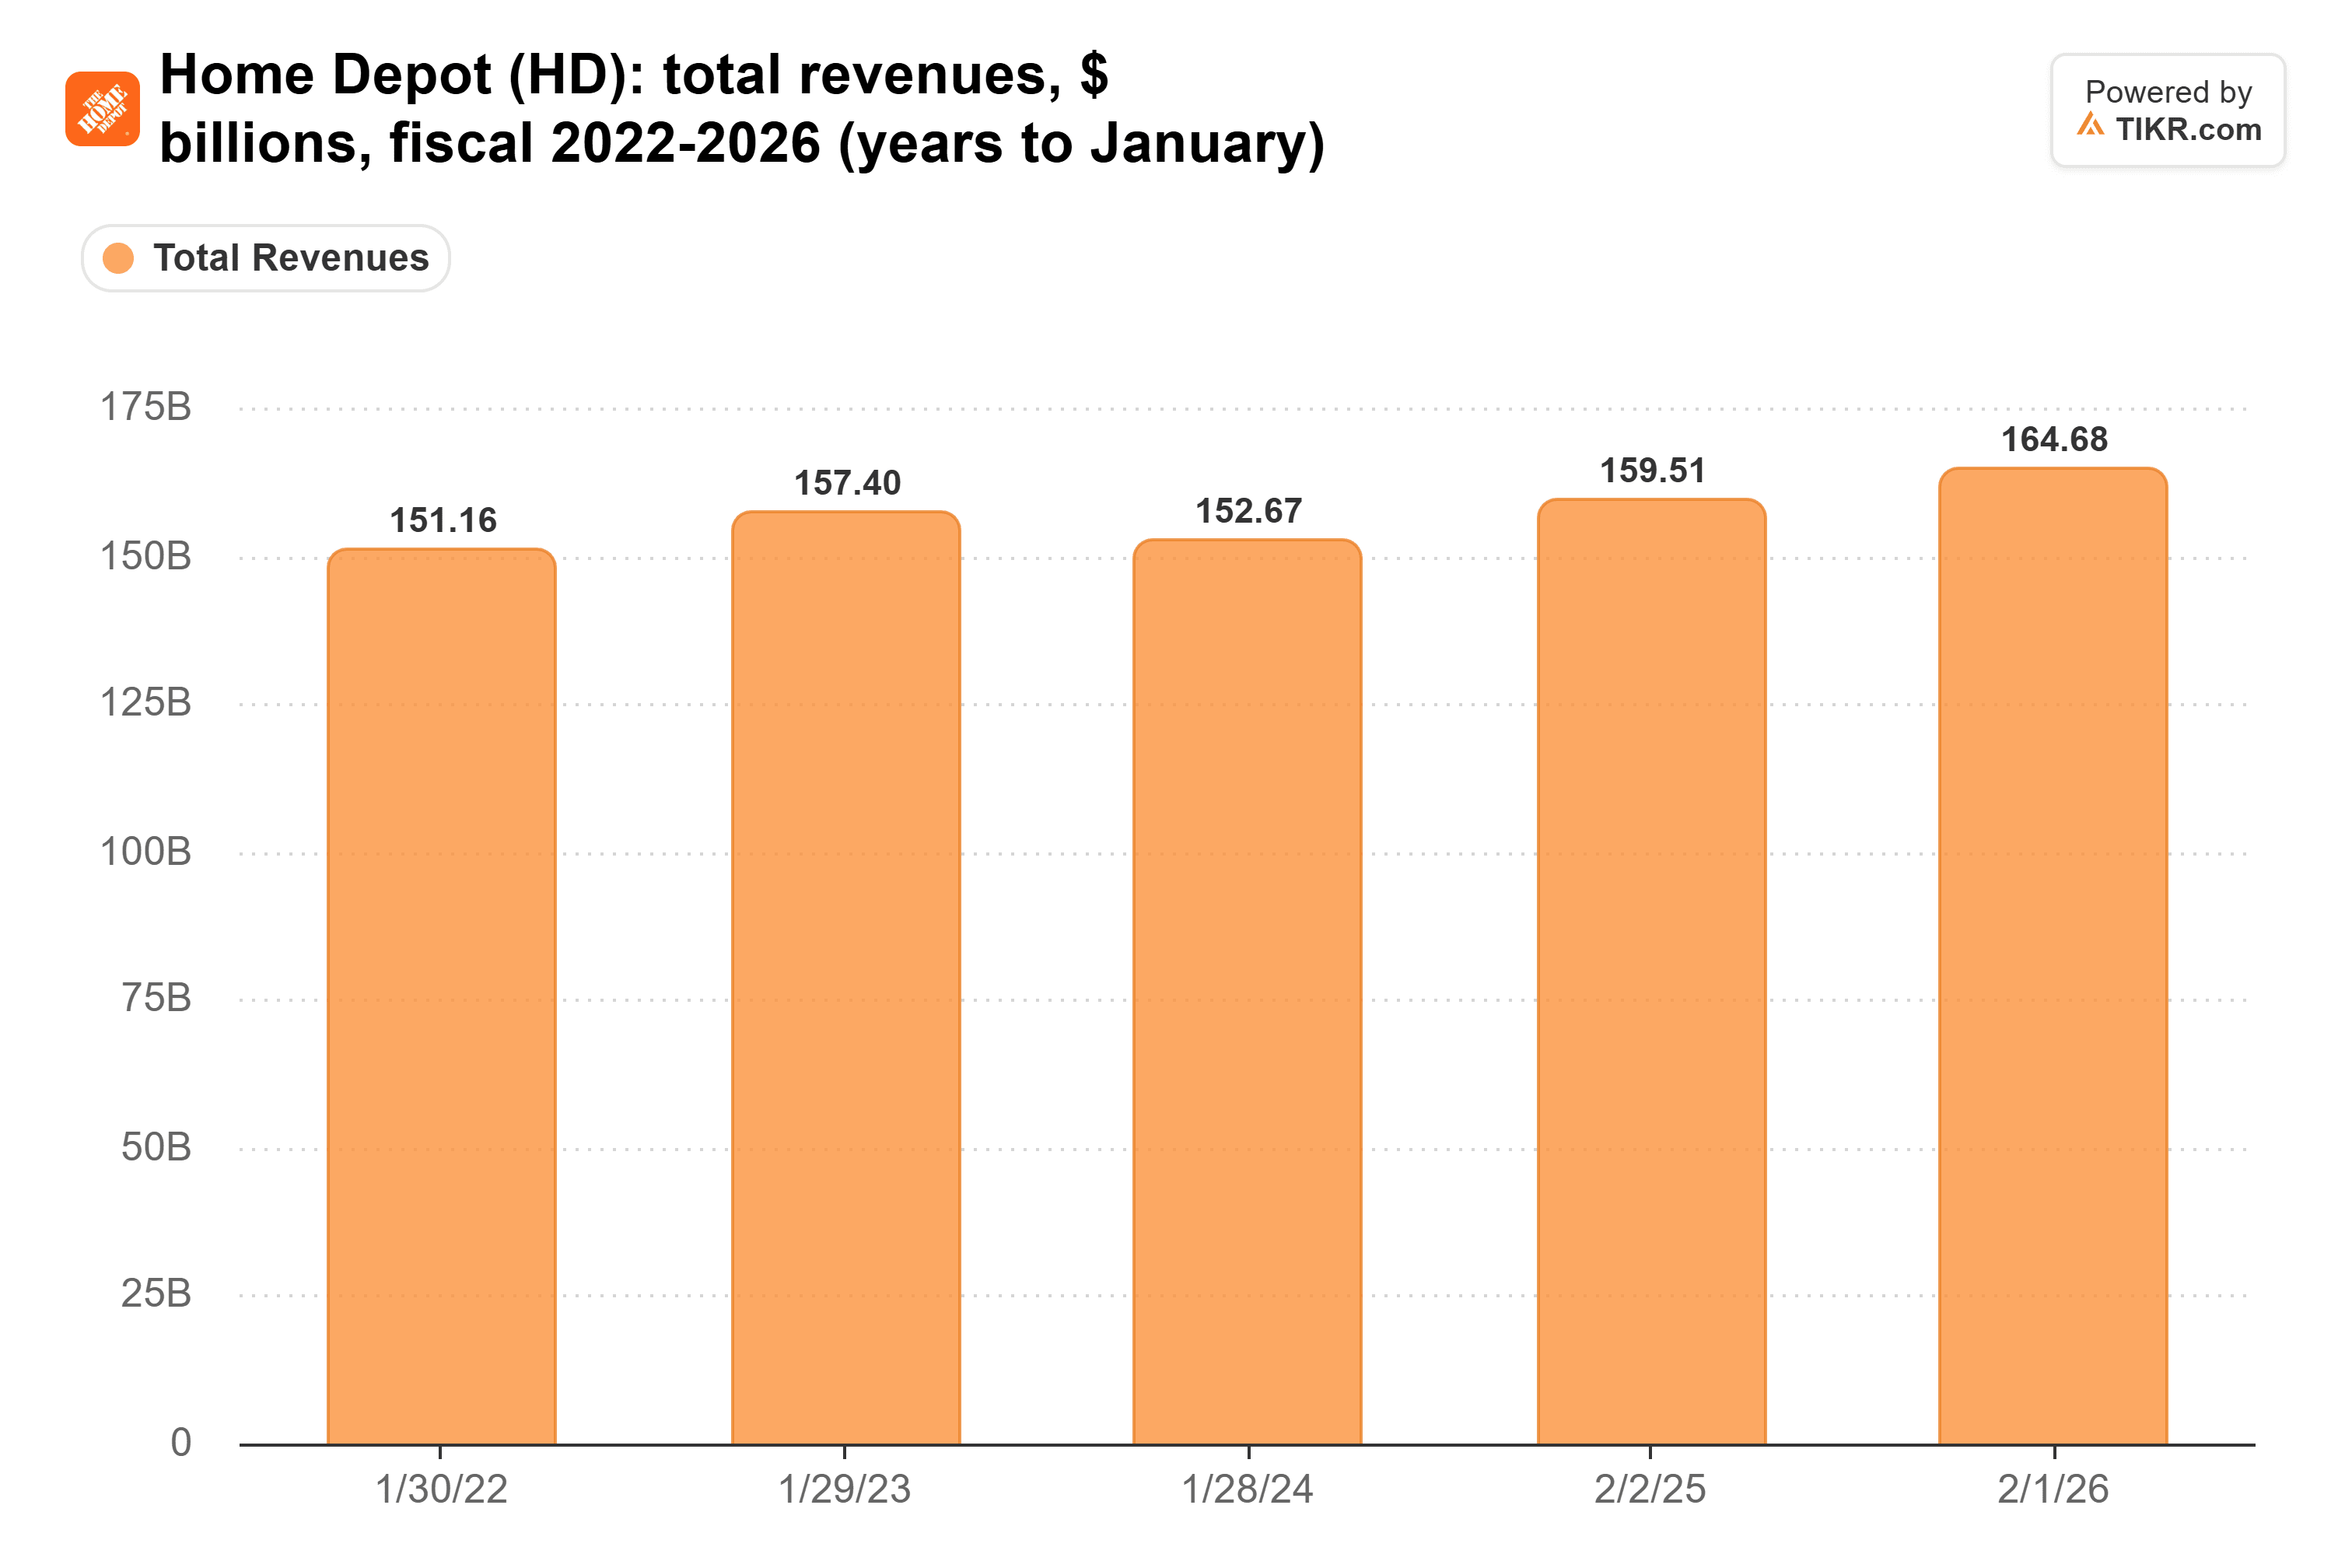
2024年以降の上昇の多くは、2024年6月のSRS買収と2025年9月のGMS買収によるものだ。ホーム・デポの店舗を保有するセグメントの売上高は、2026年2月1日終了年度で1520億ドルであり、2年前の1527億ドルとほぼ同水準だった。
これは利益率にとって重要だ。トゥルーイストのスコット・チカレリが、既存店売上高が低い一桁台にとどまる場合、ホーム・デポが利益を成長させられるかどうかを尋ねた際、マクフェイル氏は次のように答えた:「現在のインフレ水準を考えると、営業費のレバレッジの転換点として3%の既存店売上高成長率を考えることは依然として適切だと思います」。
この水準を下回ると、コストの伸びが売上高の伸びを上回る。第3四半期の営業利益率は12.9%から12.6%に低下し、ホーム・デポは今年の調整後営業利益率を約12.8%と見込んでおり、これは以前の予想範囲の下限である。マクフェイル氏は製品構成と買収を理由に挙げた。
500ドルには住宅市場の回復が必要
11月17日放送の『Mad Money』で、クレイマーはホーム・デポを住宅市場が回復するたびに最大の勝者の一つと呼んだ。「この339ドルの株は500ドルにすぐに達するでしょう。間違いなく」と彼は述べた。
株価は現在、通常の倍率水準で取引されている:
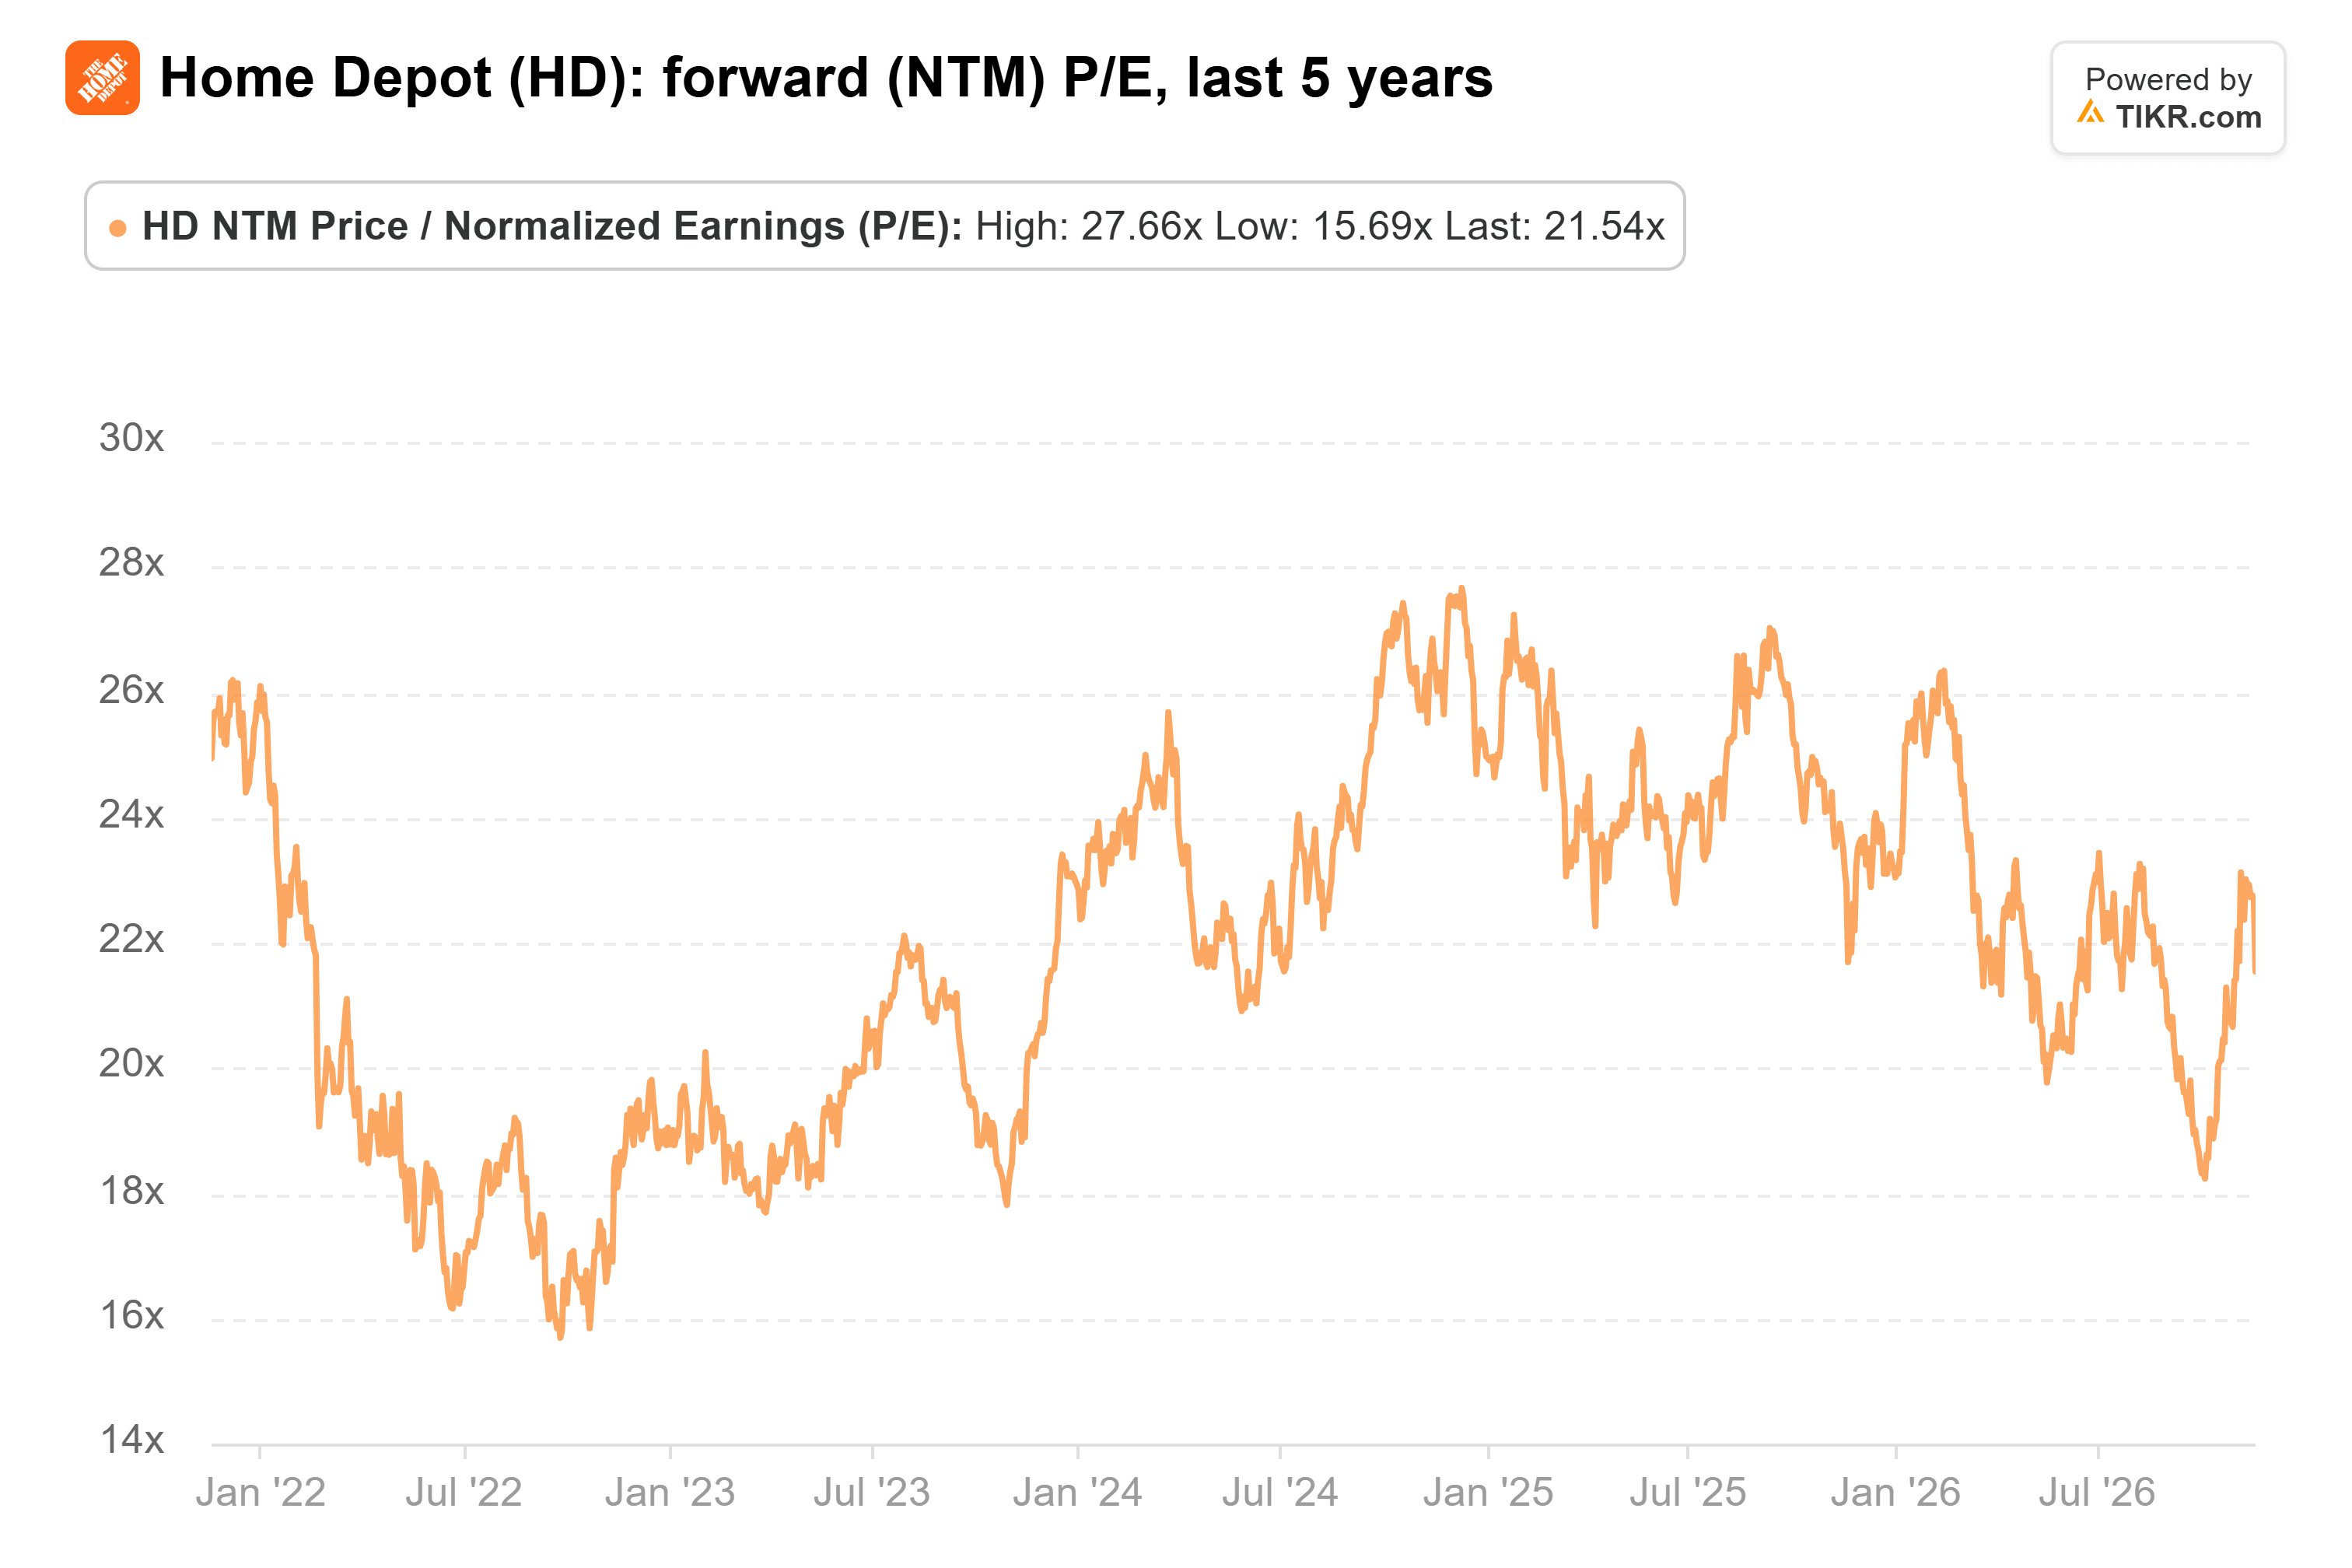
これはフォワードPER22倍であり、5年平均水準であり、2024年12月に到達した28倍を大きく下回っている。
500ドルは、クレイマーが言及した339ドルから約47%高い。その22倍の平均倍率では、株価が500ドルに達するには約23ドルのEPSが必要となる。2029会計年度を予想する5人のアナリストは18.26ドルを見込んでいる。これらの数字では、500ドルには約27倍の倍率が必要であり、これは株価の5年高値に近い。
私の見方では、シェア獲得によりホーム・デポは住宅市場が停滞したままでも中程度の一桁台のペースで利益を成長させることができ、その平均倍率では、株価はほぼそのように評価されている。住宅市場の回復こそが、クレイマーが賭けている上振れ要因だ。
次の試練は2月に訪れる。ホーム・デポの第4四半期決算と2027会計年度の見通し、マクフェイル体制下で初めてのものだ。経営陣が既存店売上高成長率を約3%近くと予想すれば、ホーム・デポはシェア獲得のみで利益率を拡大できる。もしアナリスト予想の15.76ドルを下回るEPSを予想すれば、住宅市場の回復を待つことになる。
では、ホーム・デポの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、ホーム・デポがどの程度の価値になる可能性があるかがわかります。ウォール街のコンセンサス予想から始めることも、入力値を調整して独自のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、またいかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!