主なポイント
- ジョシュ・ブラウン氏は、Netflixがウォール街の2027年売上高成長率予想(同社が示す2026年の成長率13%を下回る水準)を容易に上回れると述べている。
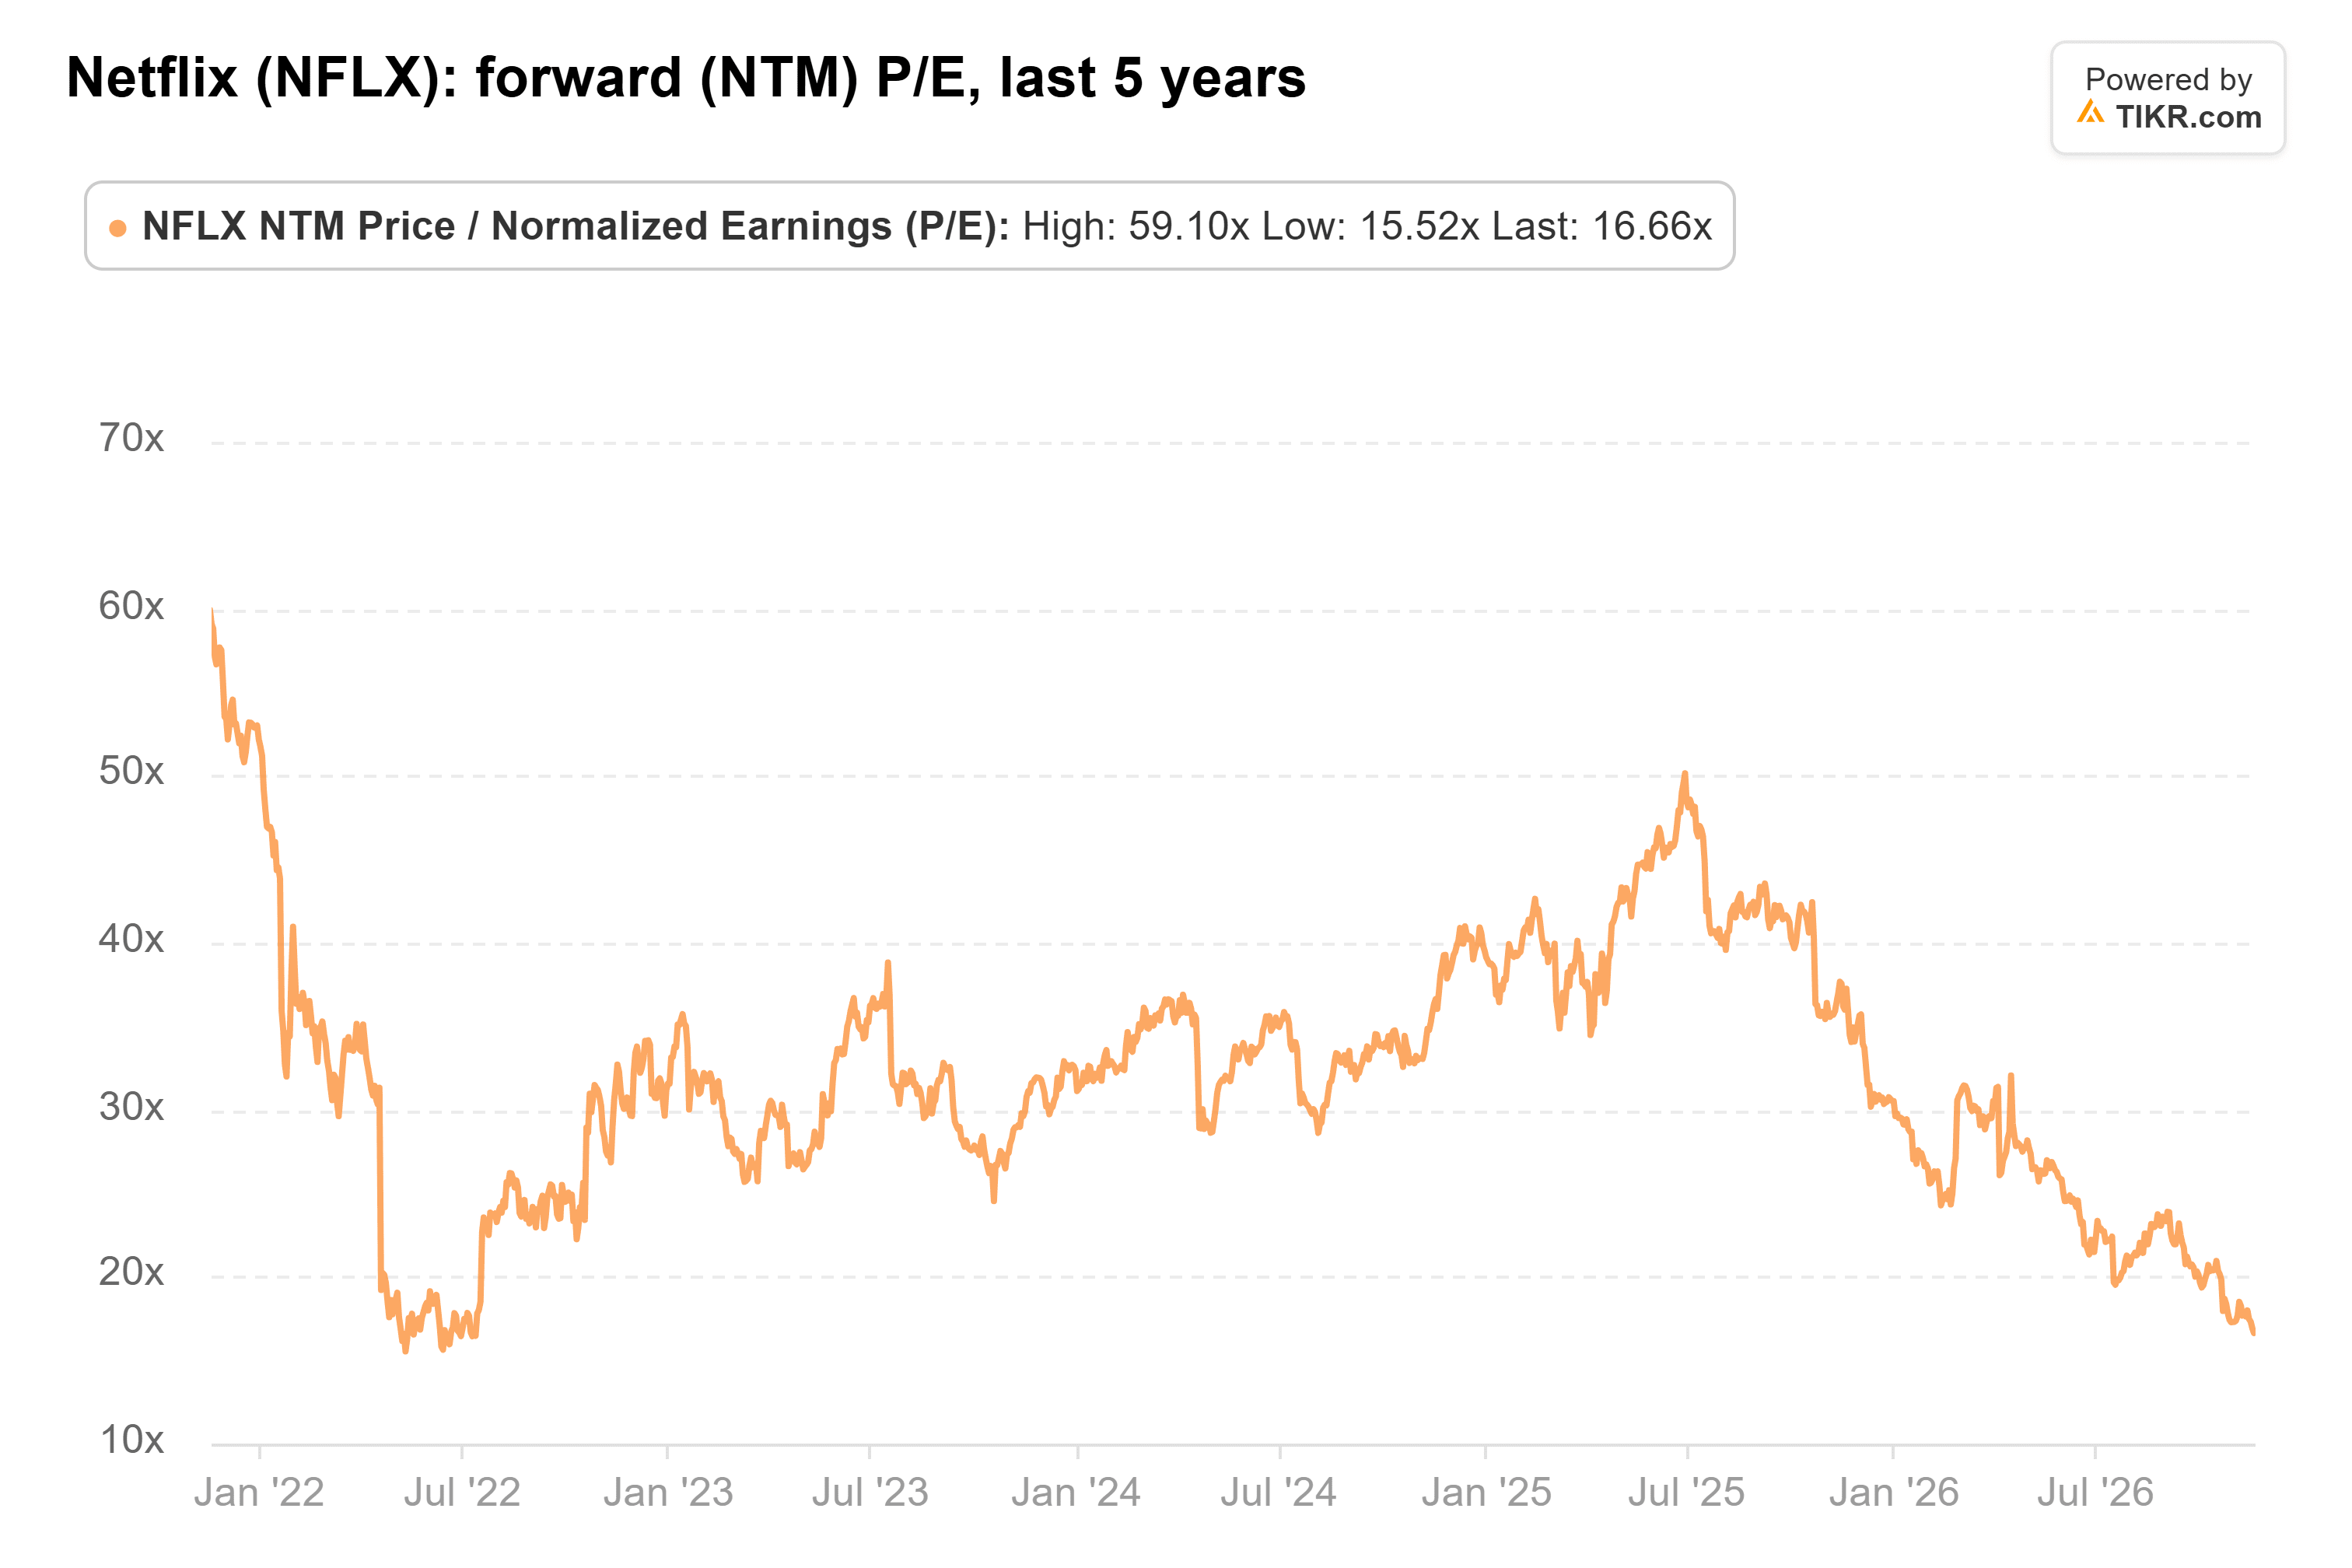
- Netflixの株価は、予想PER約17倍で、過去5年間の平均PERの約半分、ディズニーとほぼ同水準で取引されている。
- Netflixの売上高成長率は今年四半期ごとに減速しており、2026年の利益にはワーナー・ブラザース・ディスカバリー社からの一時的な28億ドルの解約料が含まれている。
- 成長目標は容易に達成可能に見える。より大きなリスクは、NetflixがコムキャストのNBCユニバーサルを買収するという噂と、来年1月に発表される2027年の業績見通しである。
Netflix (NFLX) の株価は、1年前の高値から約50%下落している。リソルツ・ウェルス・マネジメントのCEO、ジョシュ・ブラウン氏は、同株を追加購入し、水曜日にCNBCのHalftime Reportで、ウォール街はNetflixに来年あまり多くを求めていないと語った:
「コンセンサスは売上高成長率10.6%で、彼らは楽々と達成できるだろう。」
株価も多くを期待されていない。予想利益ベースで、Netflixは約16倍のウォルト・ディズニー (DIS) とほぼ同水準で取引されており、ユニバーサルとケーブル事業を所有するコムキャスト (CMCSA) の7.4倍を大きく上回っている。
Netflixは既にそれ以上の成長を遂げている
Netflixは2026年の売上高を過去最高の511億ドル(前年比13%増)と見込んでいる。アナリストは2027年の売上高を566億ドル(TIKRのコンセンサスでは前年比10.8%増、ブラウン氏の数字に近い)と予想している。これらの予想では、2028年の成長は再び減速する:
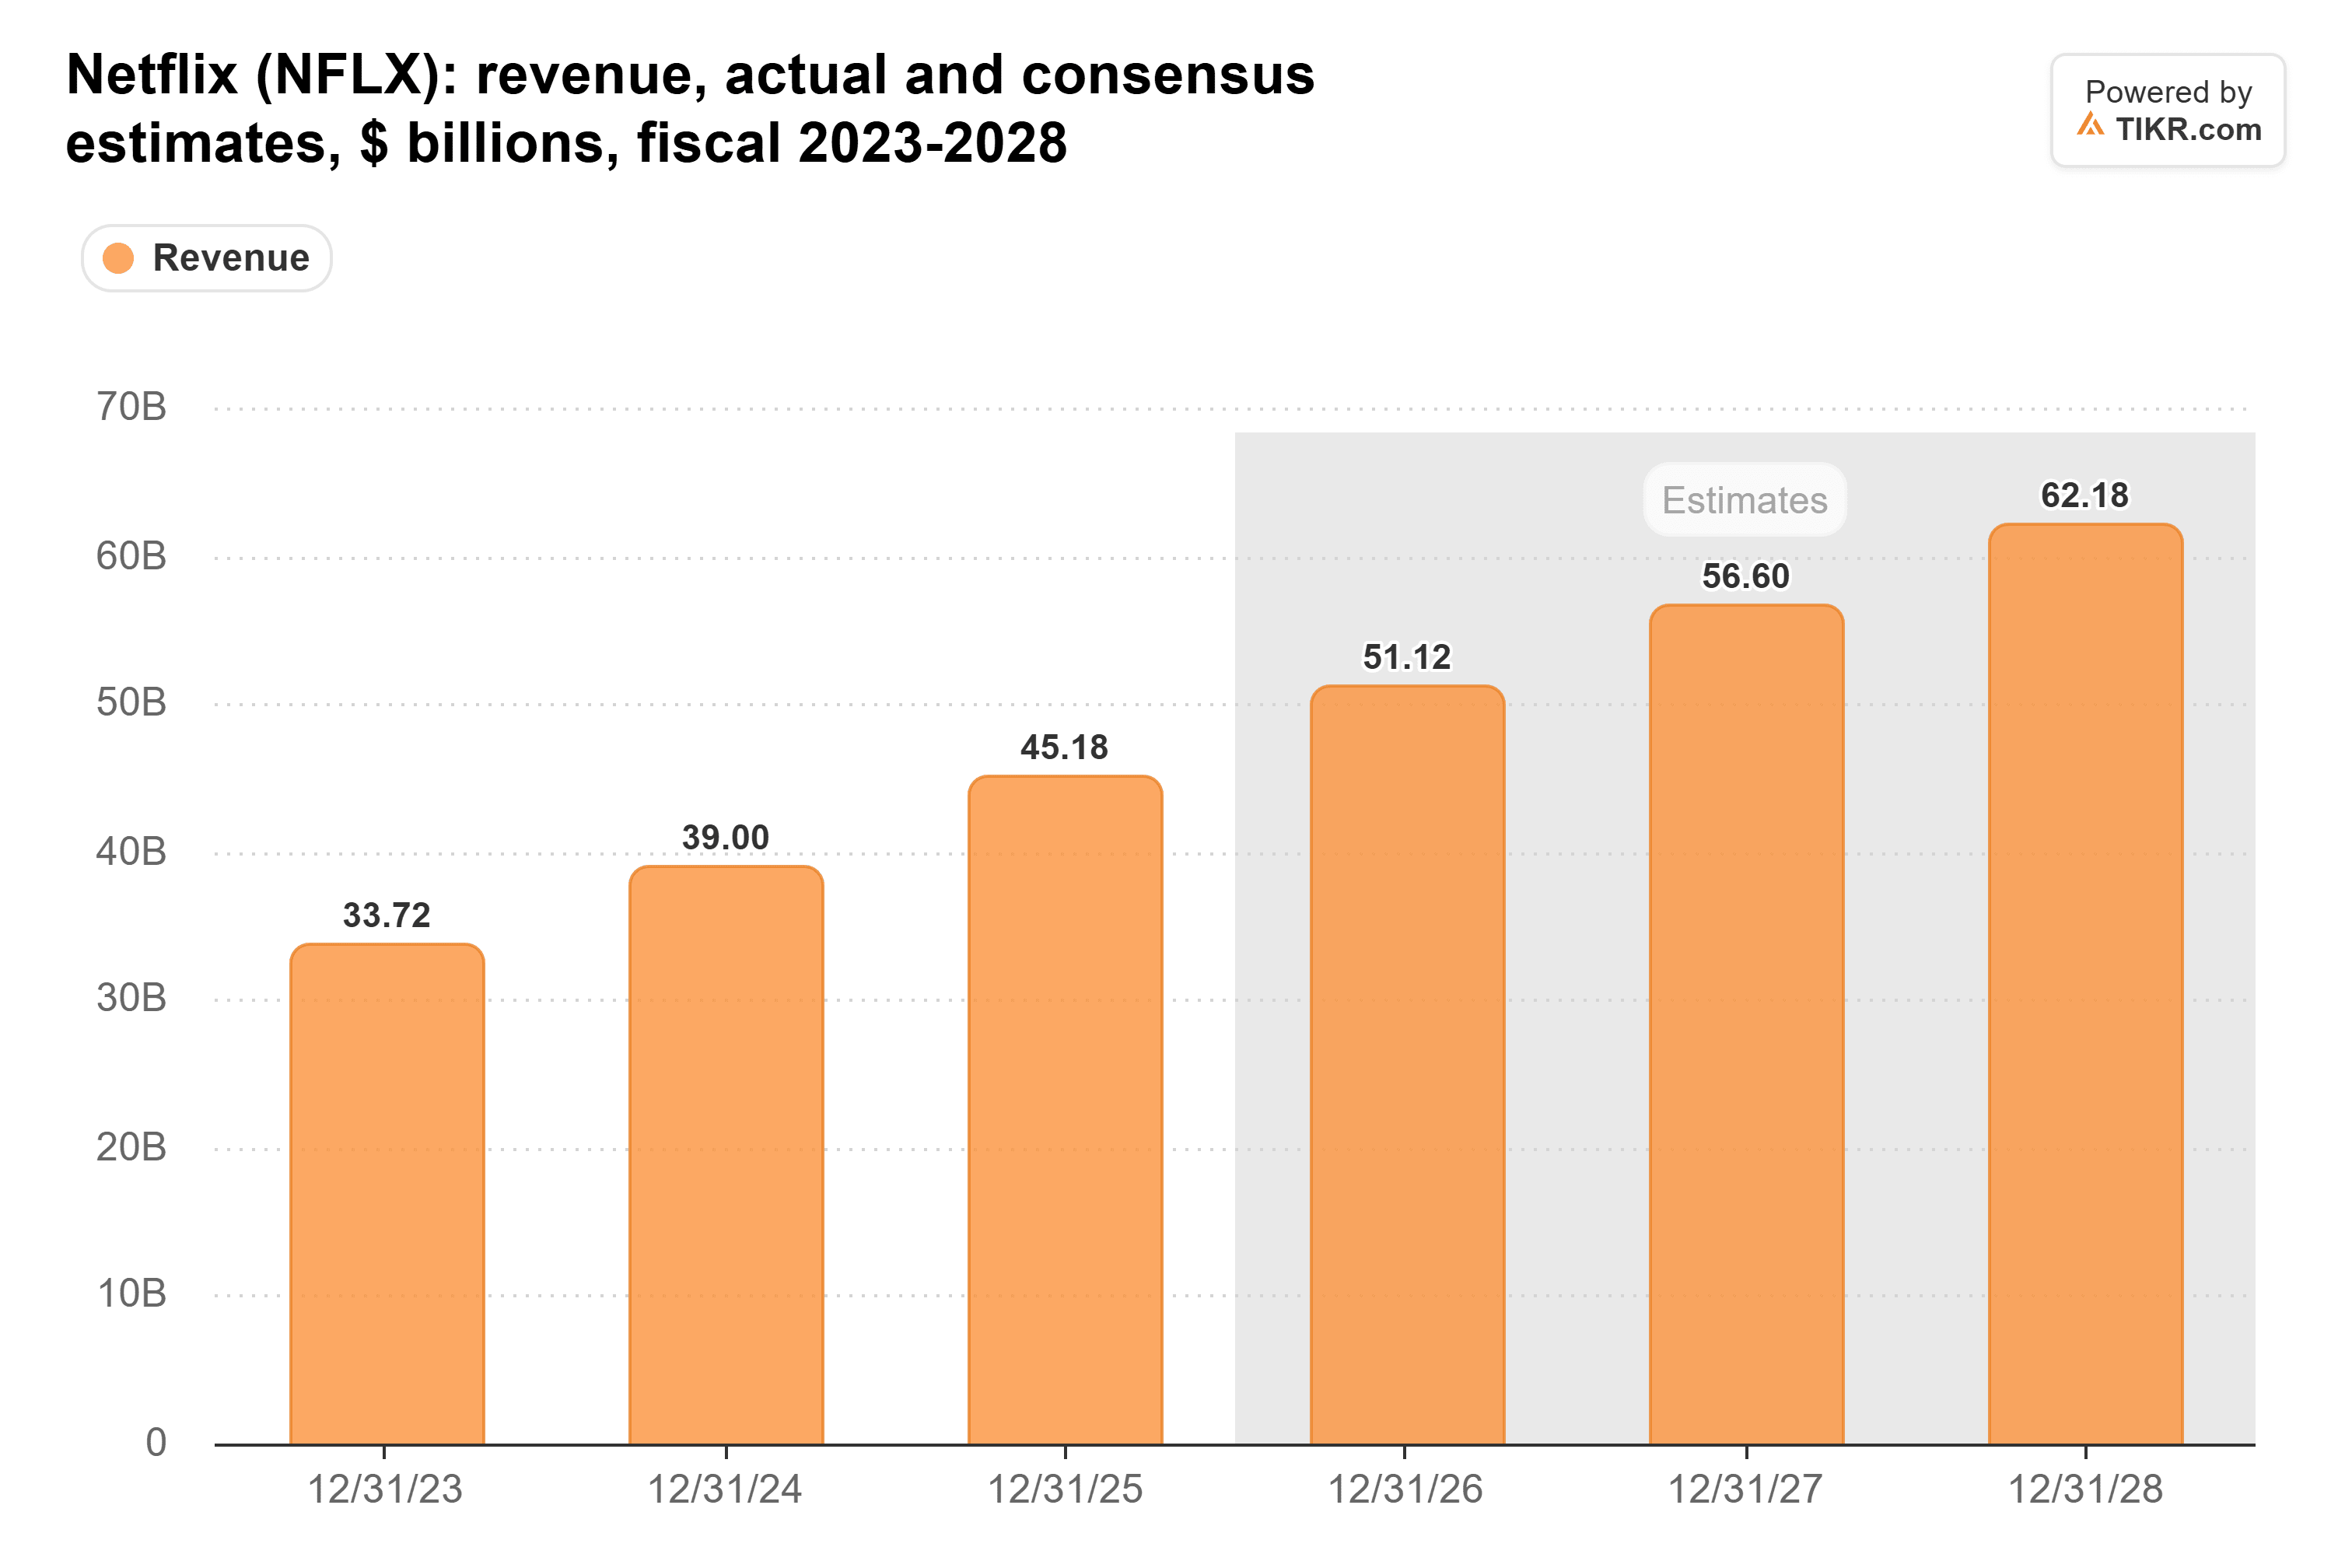
Netflixの今年最も成長の遅かった四半期でも、そのハードルは既に超えている:第4四半期の売上高は前年比11.5%増を見込んでいる。ブラウン氏はまた、NFLの試合から来夏の女子ワールドカップに至るまでのライブイベントを「最も信頼性の高い広告枠」と呼び、これらに言及した。Netflixの広告プランは3月にさらに12か国で開始される。
利益目標はさらに低く見える。TIKRのコンセンサスでは、2027年の1株当たり利益(EPS)は5.7%増の3.77ドルに留まるとされている。しかし、これは2026年の3.57ドルにNetflixがワーナー・ブラザース・ディスカバリー社から受け取った28億ドルの解約料が含まれているためである。営業利益にはこの解約料は含まれず、アナリストは2027年に17%増の189億ドルに達すると予想している。
TIKRはNetflixについて51人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Netflixの買い、保有、売りの評価の内訳と、ウォール街の売上高・利益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。Netflixのアナリスト評価を見る
より優れたストリーミング事業に対するディズニー並みの価格
株価はNetflixにその価値をほとんど認めていない。Netflixの株価は予想PER17倍で取引されており、過去5年間の平均32倍の約半分、2022年5月の安値16倍をわずかに上回る水準である:
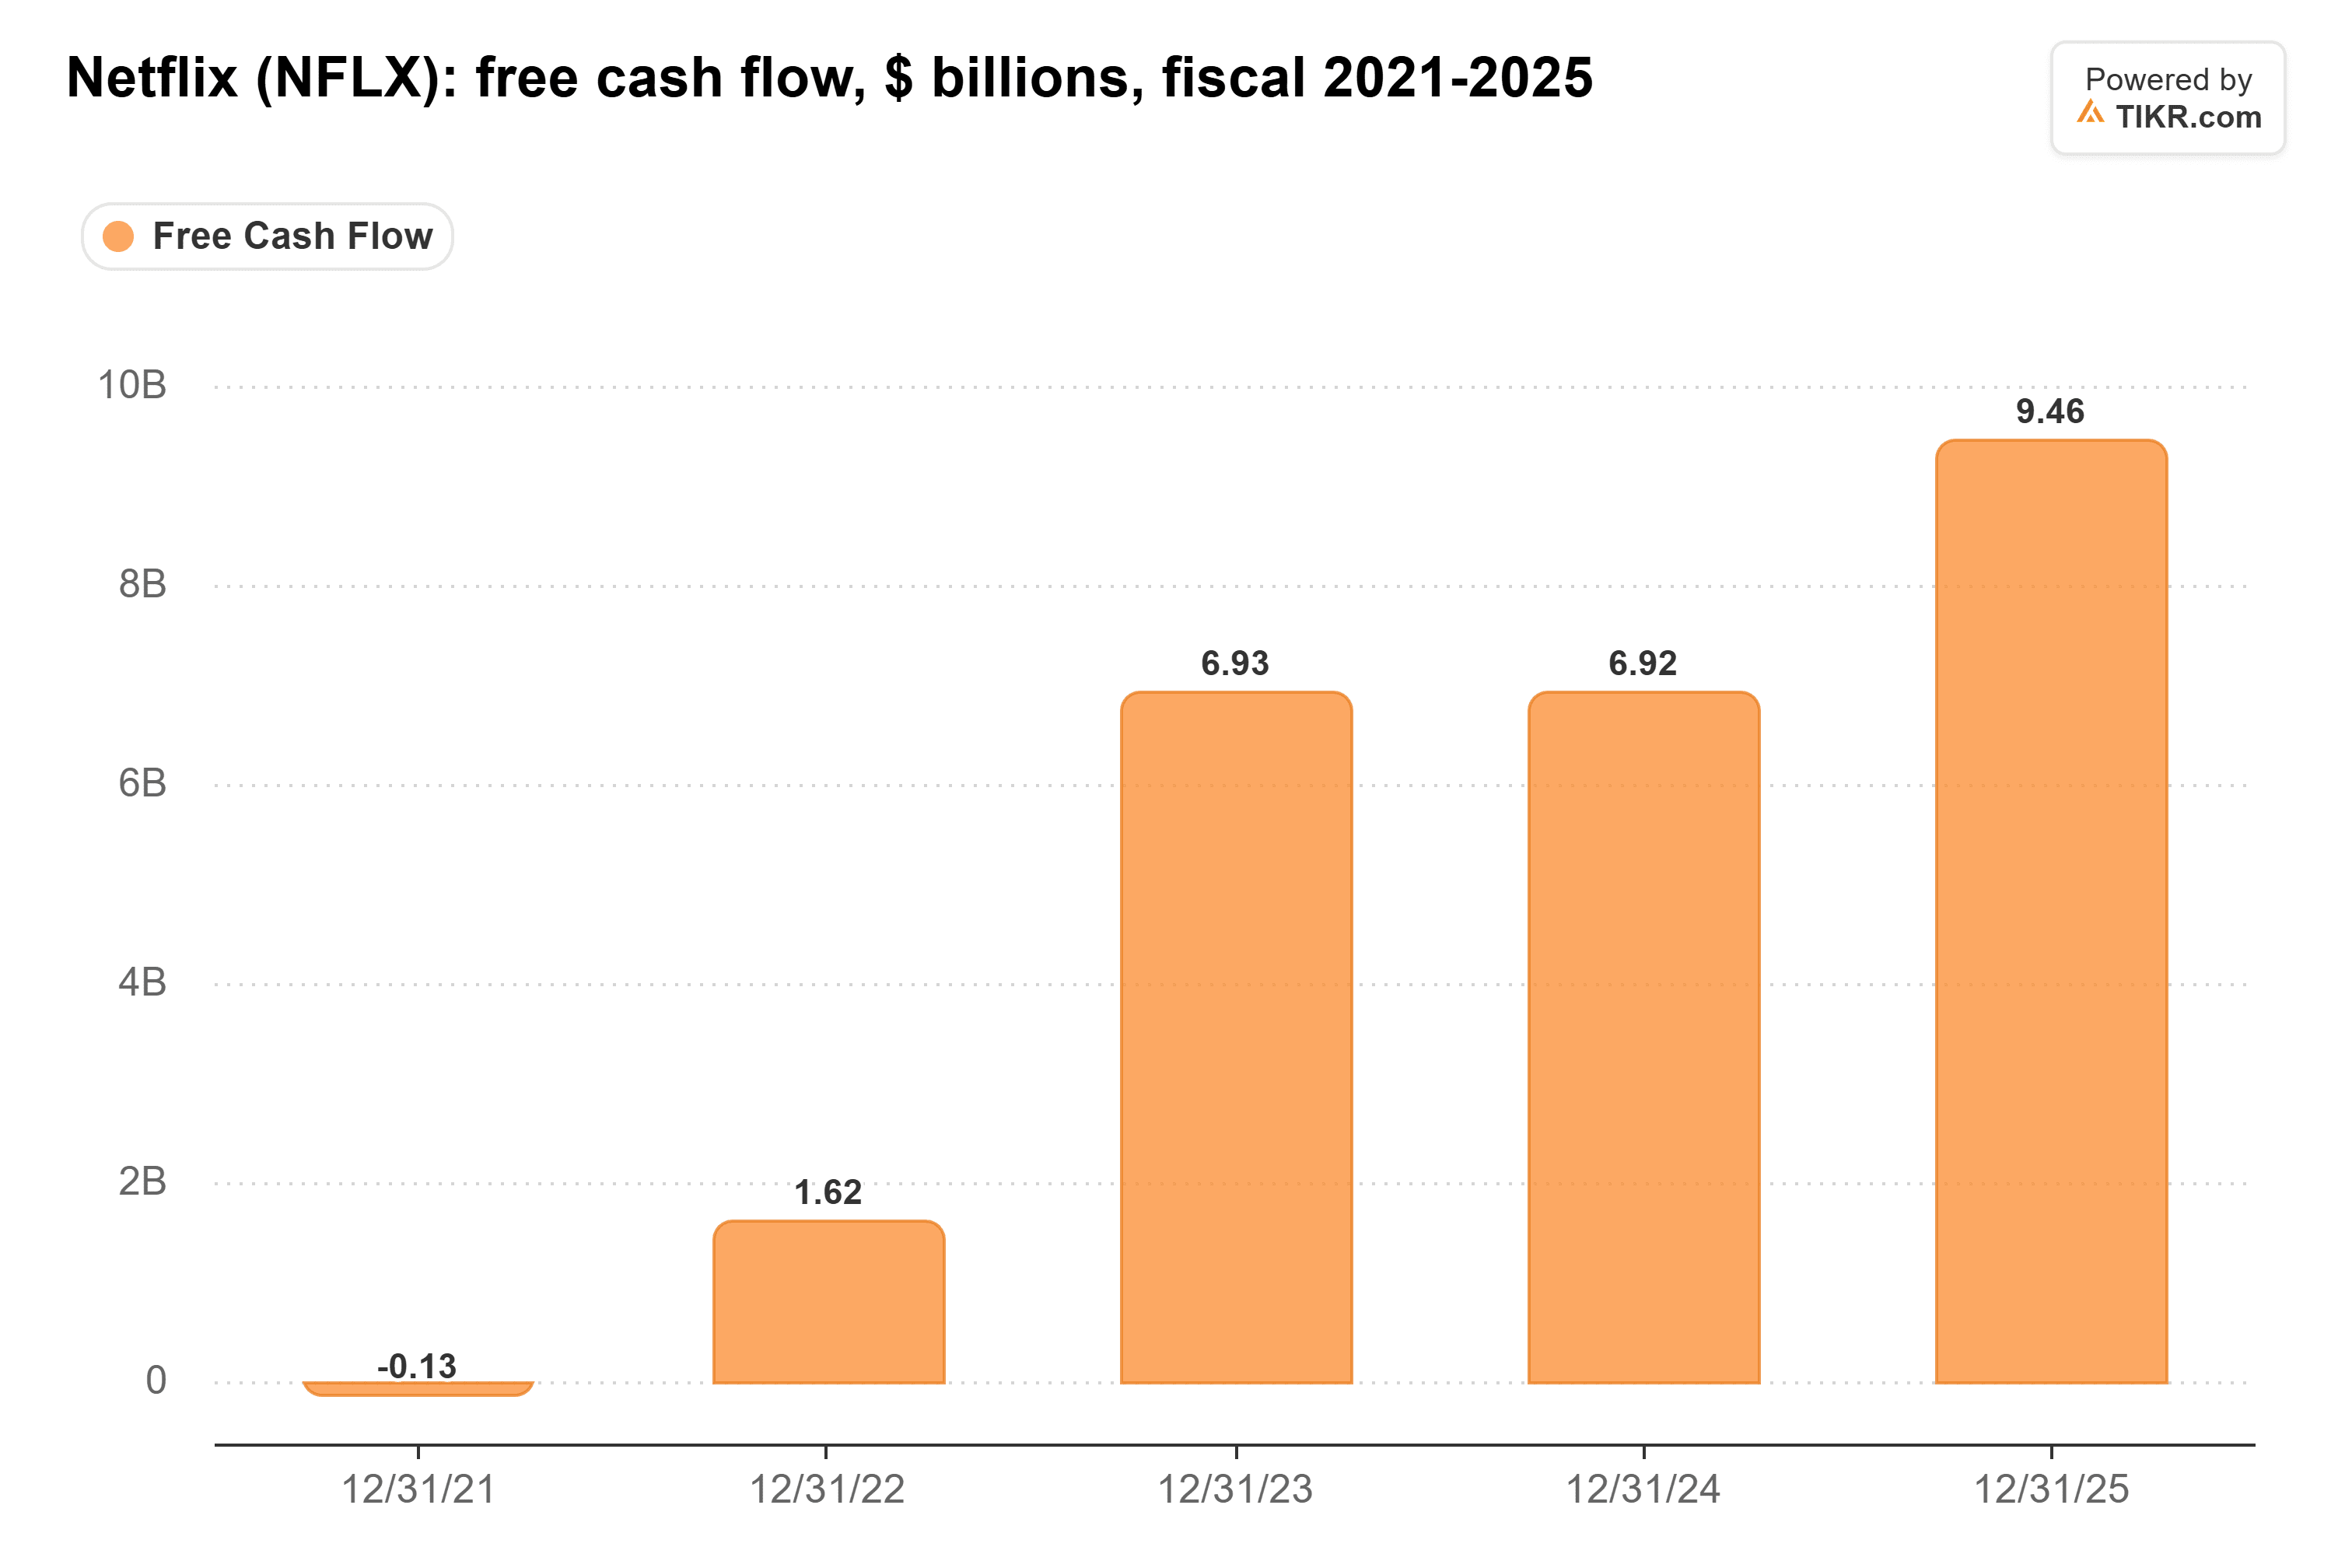
キャッシュは実在する。フリーキャッシュフローは2025年に95億ドルに達し、Netflixは今年約120億ドルを見込んでいる:
ディズニーの売上高は2026年度に8%成長した(年度に1週間余分にあったことが寄与)。同社のDisney+とHuluのサブスクリプション事業の営業利益率は11.5%だった。Netflixは2026年の営業利益率を31.5%と見込んでおり、ディズニーのストリーミング事業の利益率の約3倍で、より速い成長を遂げている。
減速する成長と不確実性
Netflixの売上高成長率は、2025年第4四半期の17.6%から2026年第3四半期の11.8%まで、四半期ごとに減速している。10月には、経営陣は2026年の広告収入予想を約30億ドルから約27億ドルに下方修正した。第4四半期の見通しは横ばいを示唆しているが、減速はまだ止まっていない。
ブラウン氏自身がより大きな不確実性を指摘した:NetflixがコムキャストのNBCユニバーサルの中心であるNBCとユニバーサル・スタジオを買収するというハリウッドの噂である。コムキャストは、NBCユニバーサルとSkyを分離して別会社にする計画を順調に進めていると述べており、これによりそれらの資産が売却可能になる。Netflixの前回の大規模なスタジオ取引(ワーナー・ブラザース・ディスカバリー社との)は2月に破談となった。2度目の試みについて、ブラウン氏は認めた:「それが株価にどう影響するかはわからない。」
目標達成は容易な部分
ブラウン氏の指摘は正しい:Netflixが来年10.8%を超えるのに苦労するはずがない。17倍という水準では、市場はより速く、より収益性の高いストリーマーに対してディズニー並みの価格を支払っている。より大きなリスクは、Netflixがそのキャッシュをどう使うかである。
Netflixは1月中旬に第4四半期決算を発表する予定である。2027年の売上高見通しが少なくとも566億ドルであれば、ブラウン氏のハードルを超えることになる。成長率10%未満の見通し、またはNBCユニバーサルへの正式な買収提案は、話を変えるだろう。
では、Netflixの株価の実際の価値は?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Netflixの価値がどうなるかを確認できます。ウォール街のコンセンサス予想から始めることも、事業に対するご自身の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の売買の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。幸運な投資を!