主なポイント
- モルガン・スタンレーは、ディズニーの2026年度決算予想を更新した後、株価目標を$133から$138に引き上げ、Overweight(買い)レーティングを維持した。
- ディズニーは2026年度の自社の業績見通しを上回り、追加の週を除いて2027年度の調整後EPSが二桁成長するとの見通しを示した。
- ディズニーはテーマパークの来場者数を増やした一方、コムキャストは自社のテーマパークで逆風が吹いていると指摘したが、ディズニーのストリーミング事業の利益率はネットフリックスの水準にはまだ遠く及ばない。
- 2028年度の予想に基づくと、$138は16倍のPERとなり、これは現在ディズニーが取引されている水準と同じ倍率であるため、ディズニーはアナリストの予想を達成するだけでこの株価に到達できる。
ディズニー (DIS) は、11月18日に発表された第4四半期決算を受けて52週高値で取引を終え、モルガン・スタンレーはさらに上昇余地があると考えている。11月19日、同社は株価目標を$133から$138に引き上げ、Overweight(買い)レーティングを維持した。これは現在の株価から14%高い水準である。
ディズニーは1つの競合に対してはリードを広げつつあり、別の競合にはまだ追いかけている。同社は追加の週を除いて四半期中の世界のパーク来場者数を4%増加させた一方、コムキャスト (CMCSA) の共同CEOは10月に「テーマパークにおける短期的な景気循環的な逆風」を指摘した。しかし、ディズニーの2026年度のストリーミング事業の利益率11.5%は、ネットフリックス (NFLX) が今年見込んでいる営業利益率31.5%にはまだ遠く及ばない。
ディズニーは自社の業績見通しを上回る
第4四半期の売上高は16%増の259億ドルに達し、調整後EPSは1.11ドルから1.77ドルに急増した。2026年度については、調整後EPSは53週目を除いて16%増加し、ディズニーが示していた約12%という見通しを上回った。同社は配当を33%増額し、同じ基準で2027年度の調整後EPSが二桁成長するとの見通しを示し、2029年度までに年間約30億ドルのコスト削減を目標に掲げた。CEOのジョシュ・ダマロは決算説明会で「その削減分の大半は将来の成長のための資金として活用される」と述べた。
TIKRはディズニーについて32人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
ディズニーの買い、保有、売りのレーティングの内訳と、ウォールストリートの売上高・収益予想を一か所でご覧ください。50万人以上の投資家がTIKRを利用して、このような銘柄を調査しています。ディズニーのアナリスト評価を見る
モルガン・スタンレーは収益の動向を追っている
アナリストのショーン・ディフリーは、これらの決算結果に基づいて予想を更新した後、株価目標を引き上げた。これは今月2度目の引き上げとなる。11月4日には、$125から$133に引き上げていた。その際のレポートでは、来年の海外パークの来場者数が1.4%減少すると予測しており、ダマロCEOは上海と香港での圧力が2027年度まで続くと見込んでいる。
$138という目標は妥当か?
ウォールストリートの平均目標株価はより低い。TIKRのコンセンサス目標株価は11月18日時点で$128であり、これは株価より6%高く、1年前の$132.50からは下落している。一方で株価は15%上昇していた。
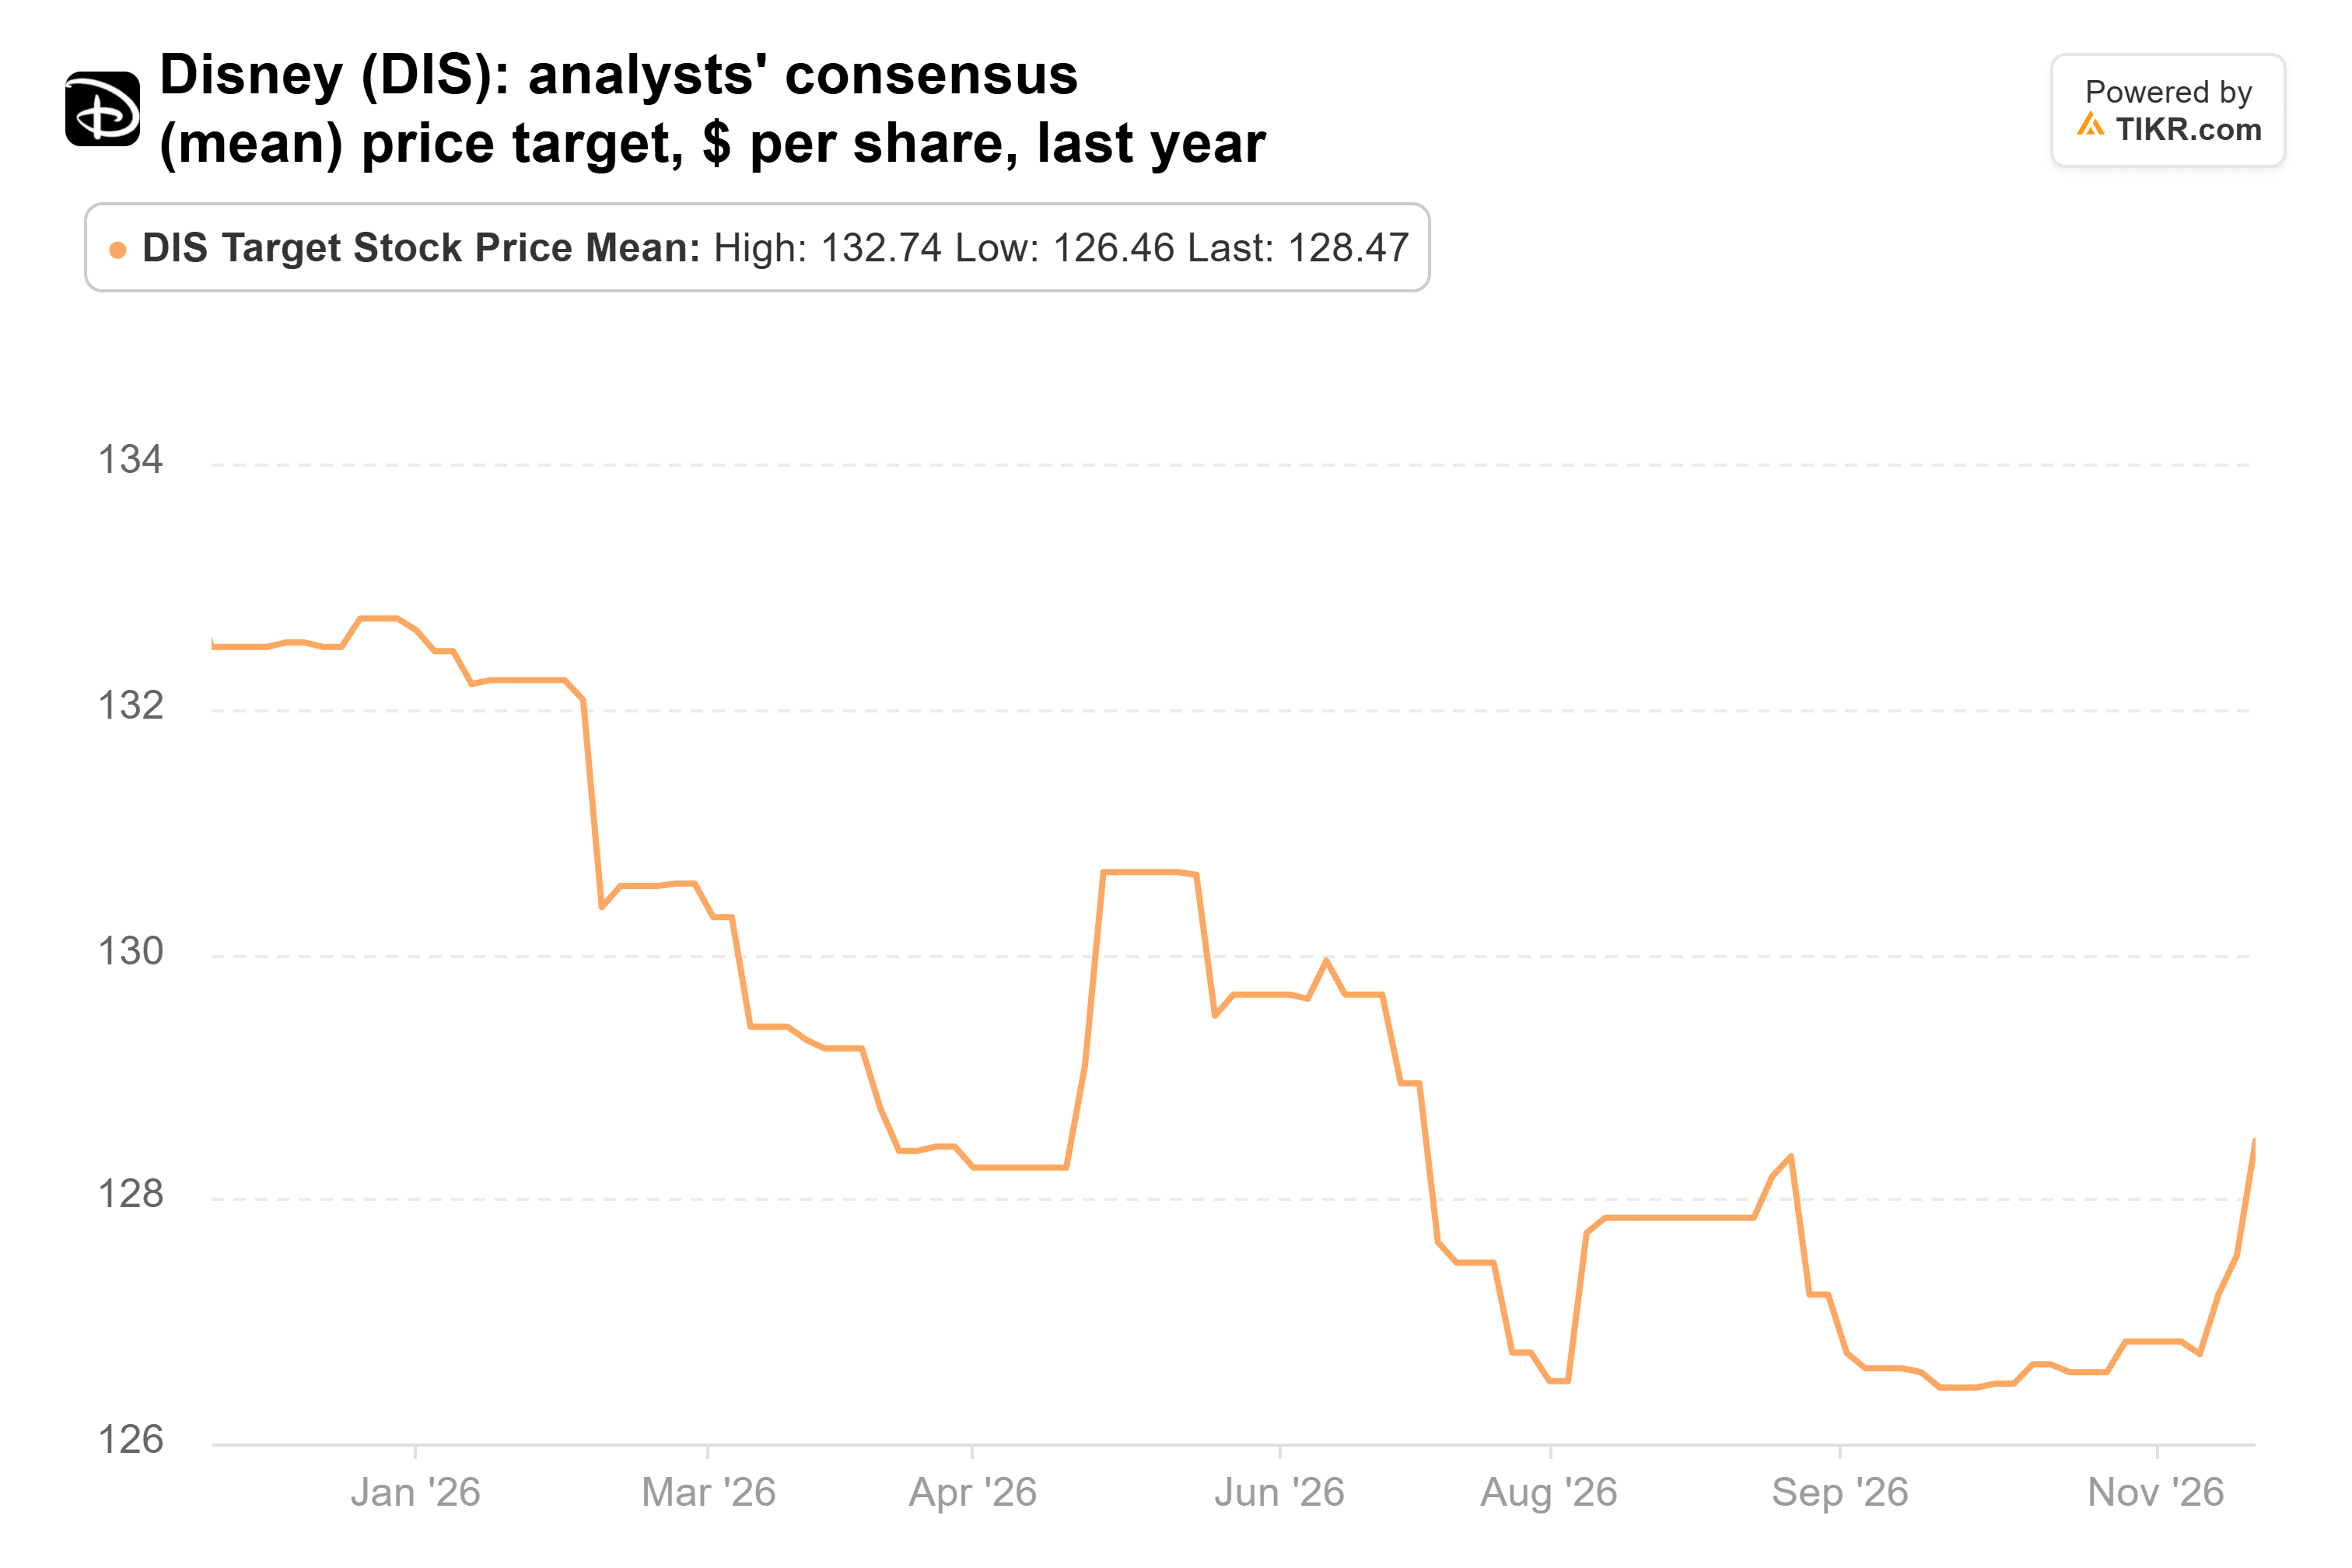
モルガン・スタンレーの$138はこれを7%上回り、31件の目標株価の中で最高は$144である。アナリストの予想も上昇しており、2028年度の調整後EPSは8.28ドルから8.52ドルに、3か月前から上昇している。
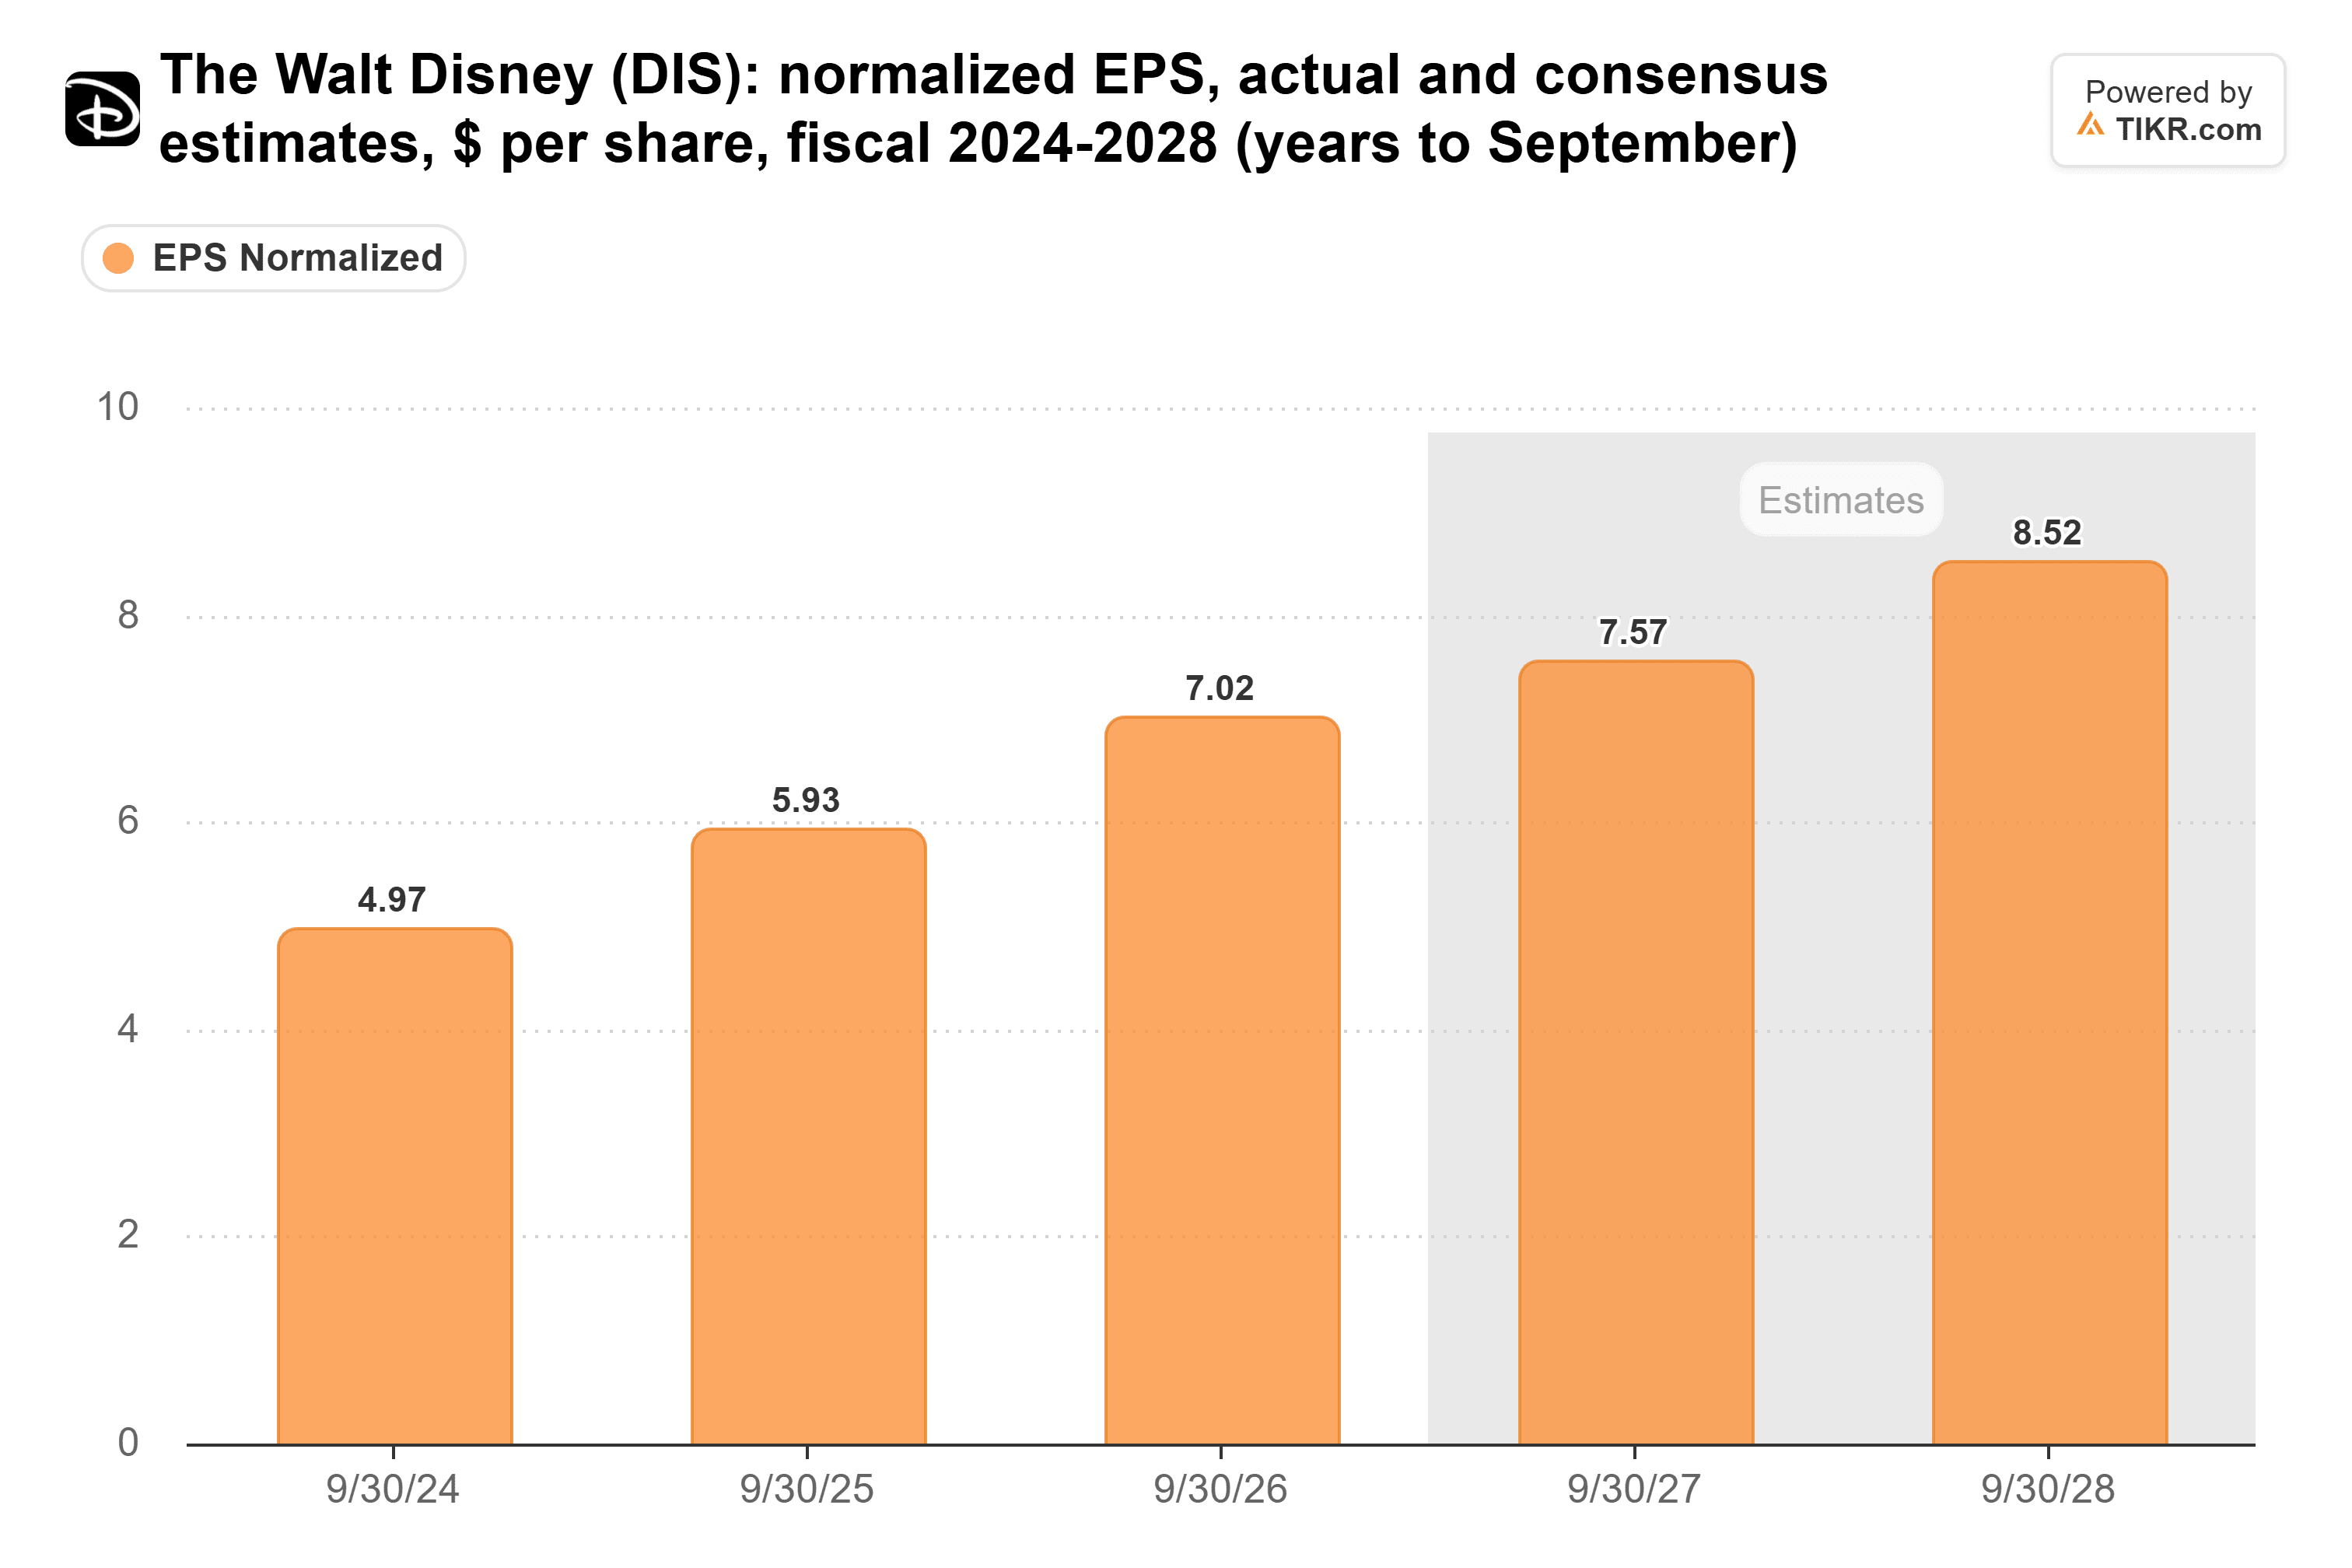
モルガン・スタンレーは$138に到達する根拠を明らかにしていないため、ここでの計算は筆者によるものだ。2028年度の予想に基づくと、$138は16倍のPERとなり、これは現在ディズニーが取引されている水準と同じ倍率である。したがって、この目標株価は、アナリストがすでに予想している約13%の収益成長を達成するだけでよい。そして16倍という倍率は、ディズニーの過去5年間の平均20倍と比較して低い水準である。
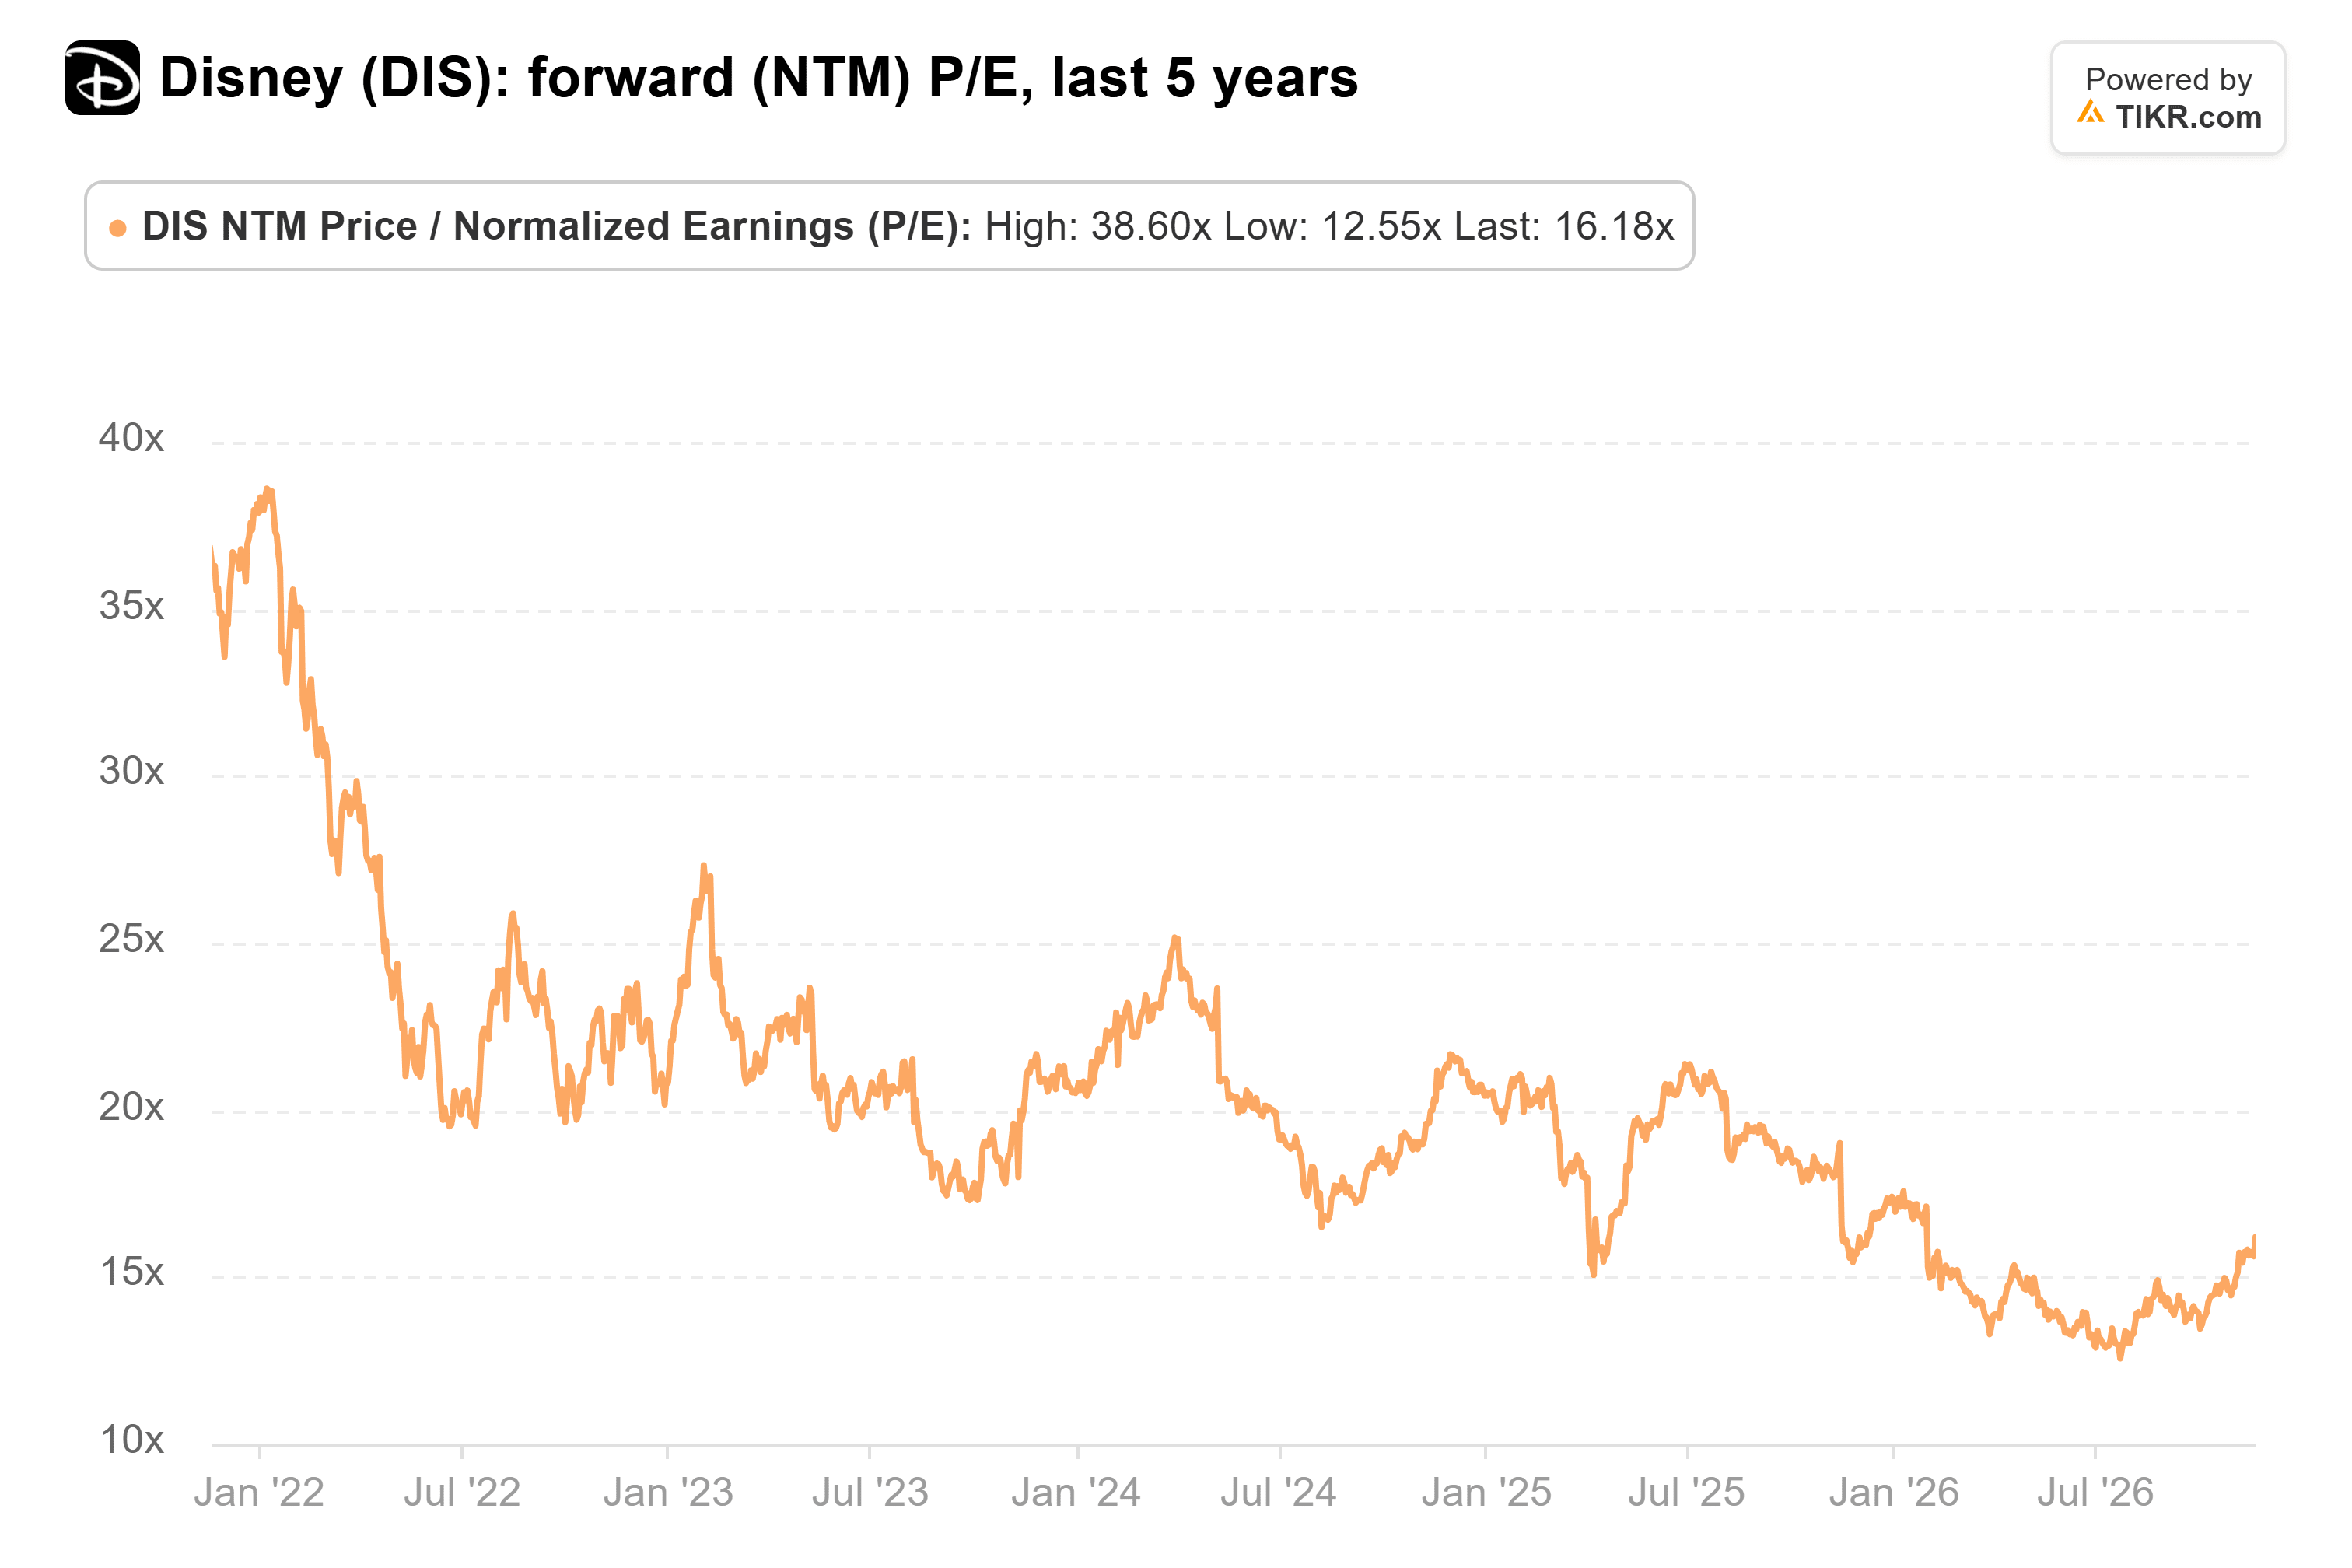
この平均には2022年1月の39倍というピークも含まれている。過去1年間、ディズニーの平均PERは15倍近くに収まっており、したがって、倍率の上昇(リレーティング)も期待すべきではないだろう。
ディズニーは予想を達成する必要がある
リスクは支出にある。ディズニーは2027年度にストリーミングコンテンツとマーケティングを強化する計画であり、これにより利益率の面でネットフリックスに大きく水をあけられた状態が続く可能性がある。
率直に言って、$138は妥当な目標株価である。ディズニーは、アナリストがすでに予想している水準の収益を現在の倍率で達成することでこの株価に到達し、その予想は上昇している。最初の試練は2月初旬に発表される第1四半期決算である。ディズニーは同四半期のセグメント営業利益が約54億ドルになるとの見通しを示しており、そのパークの業績はコムキャストのユニバーサルとの差が維持されるかどうかを示すことになる。
では、ディズニー株の実際の価値はいくらか?
TIKRを使えば、どんな銘柄の将来株価も1分以内に予測できます。TIKRのバリュエーションモデルにいくつかの前提条件を入力するだけで、ディズニーがどの程度の価値になる可能性があるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、入力値を調整してご自身のビジネス見通しを反映させることもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして提供されるものではなく、いかなる株式の売買を推奨するものでもないことにご注意ください。当社のコンテンツは、TIKRターミナルの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄にもポジションを保有していません。ご愛読ありがとうございます。投資を楽しんでください!