主なポイント
- 66億4000万ドルを運用するDorsal Capital Managementは、最新の13F報告書によると、第3四半期に保有していたHome DepotとNexstar Mediaの全株式を売却した。
- 同じ報告書では、MetaとUS Foodsへの保有比率を増やしており、これらは現在、同ファンドの6大保有銘柄のうちの2つとなっている。
- Home Depotのコンセンサス目標株価と収益予想は過去1年間で低下しており、経営陣は11月17日に通年業績見通しを下方修正した。
- Nexstarは記録的な四半期を達成後、予想PER約8倍で取引されており、2社のうち今日私が保有したいのはこちらだ。
Dorsal Capital Managementは、2つの配当利回り銘柄から手を引いた。9月30日締めの四半期の13F報告書(11月16日提出)によると、Home Depot (HD) および Nexstar Media (NXST) の保有株数はゼロとなっている。6月30日時点では両社を保有していた。
2つの売却、2つの大型投資
Dorsalは合計66億4000万ドルを運用しており、その13F報告書によると、9月30日時点での米国株20銘柄の保有額は28億6000万ドルだった。Home Depotは大口保有銘柄だった:6月30日時点で60万株、2億1200万ドルの価値があり、13F報告書上の米国株保有額の7.6%を占めていた。Nexstarは規模が小さく、25万株、4500万ドル、1.6%だった。
同じ報告書は、同ファンドが他の2銘柄にさらに資金を投入したことも示している。Meta Platforms (META) への保有比率を27%増やした。現在28万株で、13F報告書上の米国株保有額の7.1%を占める第4位の保有銘柄となっている。また、US Foods (USFD) の保有株数を533%増やして190万株とし、6.1%を占める第6位の保有銘柄となった。9月30日以降、Metaは15%下落し、US Foodsは17%上昇している。
TIKRはHome Depotについて36人のアナリストを追跡しています。「買い」と評価しているのは何人でしょうか?
Home Depotの買い、保有、売りの評価の内訳と、ウォールストリートの収益・収益予想を一箇所でご覧ください。50万人以上の投資家が、このような銘柄を調査するためにTIKRを利用しています。Home Depotのアナリスト評価を見る
Home Depotの予想は引き続き下方修正されている
Home Depotは9月30日以降4%下落しており、11月17日に発表された第3四半期決算は賛否両論だった。売上高は4.9%増の434億ドルとなった。米国の同店売上高は2.2%増加し、第2四半期の1.3%増から加速した。調整後1株当たり利益(EPS)は3.86ドルで、アナリスト予想の3.84ドルを僅かに上回った。
しかし、業績見通しは悪化した。経営陣は2026会計年度の同店売上高成長率の業績見通しを、横ばいから2%増から約1.4%増に範囲を狭めた。調整後EPS成長率の見通しも、横ばいから4%増から約2%増に範囲を狭めた。営業利益率は前年同期の12.9%から12.6%に低下した。また、SRS(プロの請負業者を獲得するためにHome Depotが卸売業者に費やした242億ドルのうち最大の部分)の有機的成長見通しを、2シーズン連続で嵐の発生が少なかったことを受け、中一桁増から低一桁増に引き下げた。
Dorsalは売却に仲間がいた:Lone Pine Capitalも第3四半期にHome Depotの全保有株を売却した。Home Depotはまた、CFOのRichard McPhailを次期CEOに任命し、11月23日付で就任するため、新しいチームが来年度の計画を立てることになる。
アナリストは一年中、目標株価を引き下げ続けている。コンセンサス目標株価は、一年前の420ドルから377ドルに下落した。
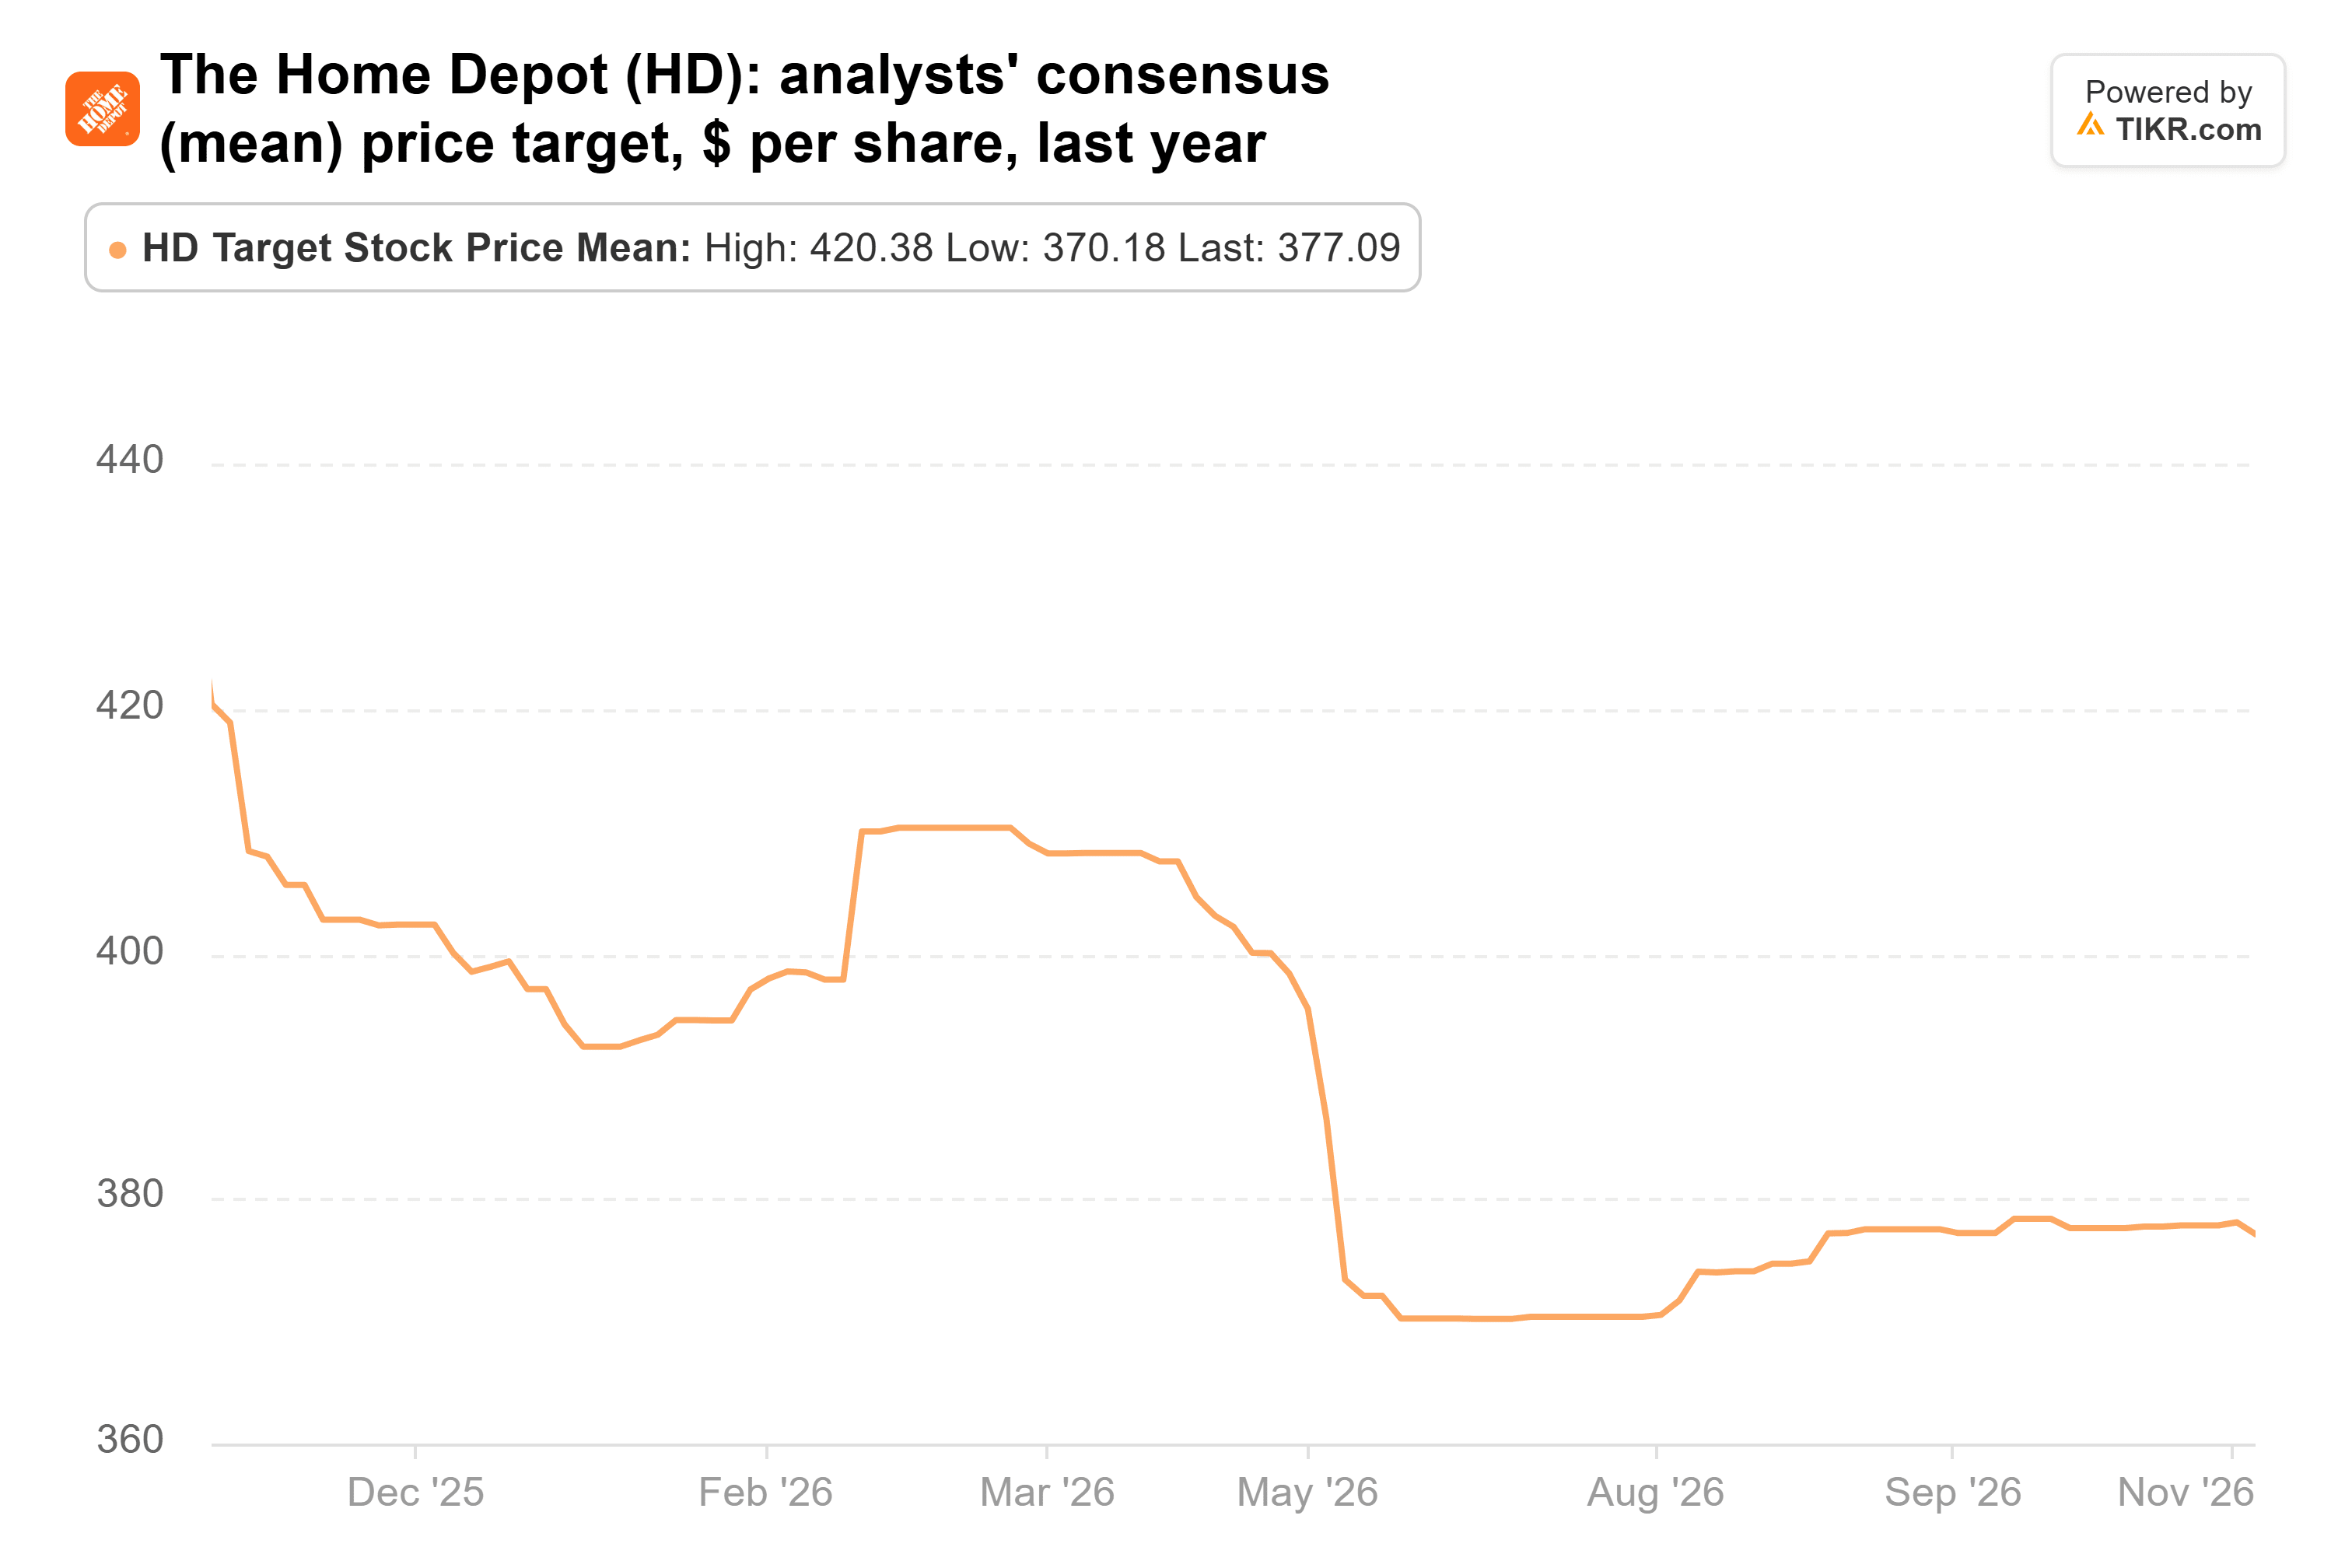
これは、直近の終値337.64ドルより依然として12%高いが、その背後にある収益予想は引き続き低下している。2027年1月に終了する2027会計年度のコンセンサスEPSは、2025年9月末時点の17.74ドルから15.90ドルに下方修正されており、これは業績見通しの範囲縮小前の数字だ。予想PER約22倍で、同社株は2014年以降の平均21.4倍付近で取引されている。
つまり、投資家はHome Depotの通常の倍率を支払いながら、引き続き下方修正される収益を待ち、その間2.8%の利回りを受け取ることになる。
Nexstarは記録的な四半期を達成したばかり
Nexstarは逆の方向に進み、9月30日以降15%上昇している。11月5日に発表された第3四半期決算では、純売上高は78%増の記録的な21億3000万ドルとなった。2つの要因がこれを牽引した:3月に62億ドルで買収した放送局グループのTegnaと、中間選挙年に第3四半期記録となる3億1700万ドルの政治広告収入だ。有料テレビやストリーミングサービスが同社の放送局を配信するために支払う配信収入は、53.9%増の10億9000万ドルとなった。Tegnaがそのうち3億5200万ドルを追加した。調整後EBITDAは2倍以上増加し、7億5600万ドルとなった。
アナリストは目標株価を引き上げ続けている。コンセンサス目標株価は過去1年間で232ドルから245ドルに上昇したが、3月の高値271.50ドルを下回ったままである。
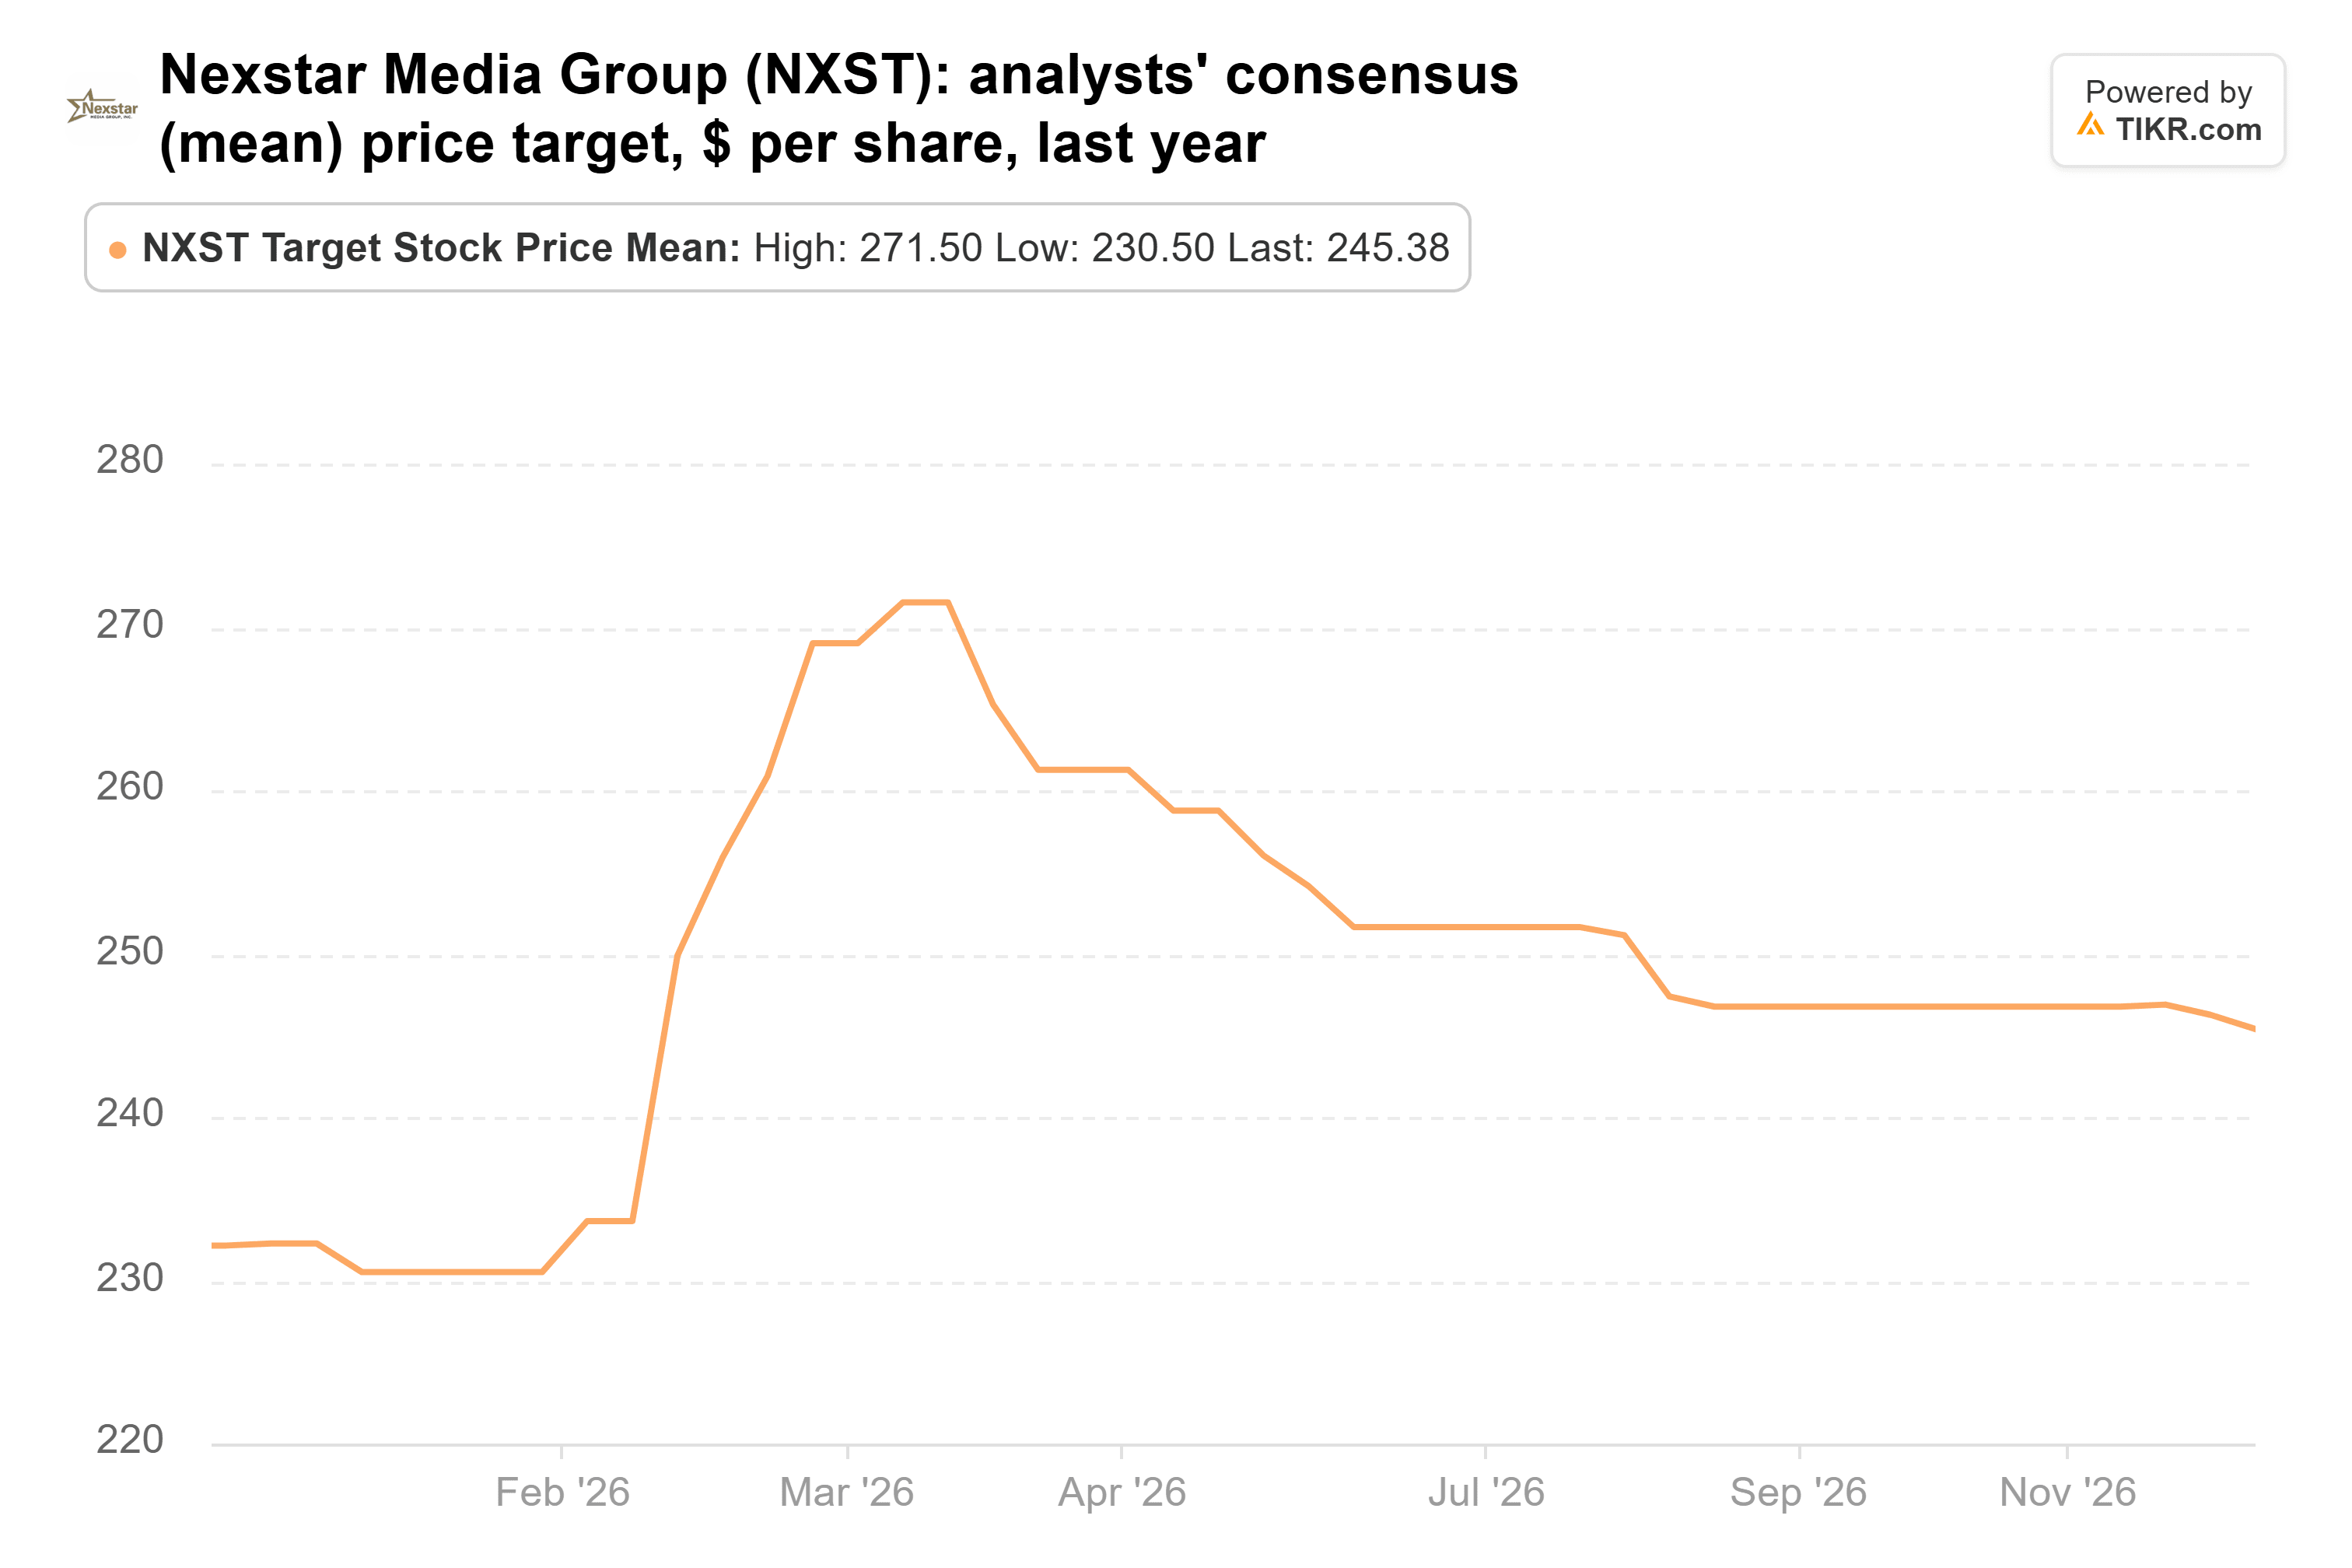
これは直近の終値より20%高く、同社株は予想PER約8倍、利回り3.6%で取引されている。
来年は中間選挙がないため、今四半期の記録を支えた政治資金はその規模では戻ってこない。有料テレビ加入者の減少も、引き続き配信収入に重しとなっている。また、8州の司法長官とDirecTVは、Tegna取引が成立した日にそれを阻止する訴訟を起こした。それでも、8倍で購入する投資家は、すでに2027年がより静かになることを織り込んでいると思う。
どちらが正しいのか?
Home Depotについては、数字はDorsalの側についている。同社株は通常の倍率で取引されている一方で予想は引き続き低下しており、新CEOはまだ初めての通年業績見通しを示していない。Nexstarについては、同ファンドが手を引くのは間違いだと思う:記録的な四半期、上昇するコンセンサス目標株価、一桁の倍率は、保有するための強力な根拠となる。
もし今、2社のうち1社しか買えないとしたら、それはNexstarだ。より割安で、より高い利回りを支払い、アナリストはまだ目標株価を引き上げ続けている。
Home Depotの2月の第4四半期決算発表では、McPhail氏による初めての2027会計年度の業績見通しが示される。もし彼が15.90ドルというコンセンサスを上回る見通しを示せば、Dorsalの撤退は時期尚早に見えるだろう。Nexstarの来年初めの第4四半期決算発表では、政治広告資金がほとんどない年についての最初の評価が得られるはずだ。そして、Dorsalの次の13F報告書(2月中旬までに提出予定)は、同ファンドがどちらかに戻ってきたかどうかを示すことになる。
では、Home Depotの株価の実際の価値はいくらなのか?
TIKRを使えば、あらゆる銘柄の将来価格を1分以内に予測できます。TIKRの評価モデルにいくつかの前提条件を入力するだけで、Home Depotの価値がいくらになるかを確認できます。ウォールストリートのコンセンサス予想から始めることも、ビジネスに対する独自の見解を反映するために入力値を調整することもできます。無料でご利用いただけます。
免責事項:
TIKRの記事は、TIKRまたは当社のコンテンツチームによる投資または財務上のアドバイスとして、またいかなる株式の購入または売却の推奨としても意図されていないことにご注意ください。当社のコンテンツは、TIKR Terminalの投資データとアナリストの予想に基づいて作成されています。当社の分析には、最近の企業ニュースや重要なアップデートが含まれていない場合があります。TIKRは、記載されているいかなる銘柄も保有していません。お読みいただきありがとうございます。幸運な投資を!